Разбор отчета Bernstein: после коррекции акций памяти замедление роста цен было ошибочно воспринято как достижение пика
Автор: Рита
Акции сегмента памяти снизились с пиковых значений июня. Медведи интерпретируют замедление темпов роста цен на оперативную память (DRAM) и флеш-накопители (NAND) как признак того, что цикл достиг вершины. В отчете от 21 октября 2026 года Bernstein приводит противоположную оценку: замедление обусловлено эффектом высокой базы и потолком цен по долгосрочным контрактам, тогда как абсолютный рост цен остается на уровне 95-го перцентиля за всю историю, и цикл не перешел в нисходящую фазу.
Bernstein опровергает медведей тремя аргументами. Исторически квартальный рост цен на 15–20% находится в диапазоне 90–95 перцентиля; абсолютное увеличение цены на каждый ГБ составляет около $0,05 в C3Q26 и C4Q26, что соответствует 95 перцентилу за последние 15 лет; потолок цен по долгосрочным контрактам снижает видимые темпы роста, при этом более 50% отгрузок Sandisk (SNDK) в FY27 подпадает под покрытие контрактов.
Жесткие диски (HDD) не сталкиваются с проблемой замедления. Цена на HDD класса Nearline выросла лишь на 13,6% в годовом исчислении за ЭБ, в то время как NAND и DRAM обновили максимумы примерно на 400%, что оставляет HDD значительный потенциал для ускорения. Bernstein сохраняет рейтинги Outperform («Превосходить рынок») для Seagate (STX), Western Digital (WDC) и Sandisk, прогнозируя прибыль на акцию (EPS) для всех трех компаний в FY27 примерно на 12% выше консенсус-прогноза.
Замедление роста цен обусловлено эффектом высокой базы
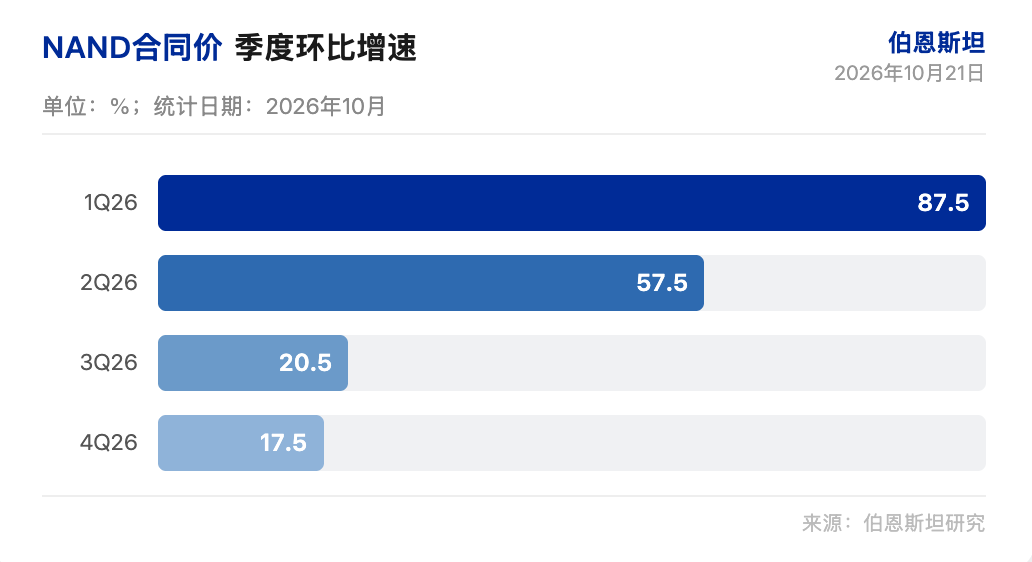
Медведи концентрируются на снижении показателей квартал к кварталу, игнорируя базу. Контрактные цены на NAND выросли на 85–90% в 1Q26 относительно предыдущего квартала, на 55–60% во 2 кв., ожидается рост на 18–23% в 3 кв. и на 15–20% в 4 кв. Цены на DRAM снизились с 93–98% в 1Q26 до 10–15% в 4Q26.
Опираясь на данные за последние 15 лет, Bernstein отмечает, что квартальный рост NAND на 15–20% находится в диапазоне 90–95 перцентиля, а рост DRAM на 10–15% — в диапазоне 76–89 перцентиля. Замедление наблюдается после аномального скачка цен в 1Q и 2Q.
Производители смартфонов начали повышать цены со 1H26, а некоторые бренды перешли к более осторожным планам производства. Потребительский спрос практически исчерпал предел ценовой нагрузки, что является одной из причин замедления роста. Премиальные смартфоны с поддержкой ИИ обеспечивают базовую емкость спроса. Доля битовых объемов для ЦОД в структуре продаж Sandisk выросла с 12% в 4QFY25 до 38% в 4QFY26.
Абсолютный рост цен остается на историческом максимуме
Контрактные цены на NAND выросли более чем в 5 раз за последний год. На этой базе дальнейший рост на 18–23% в C3Q26 приведет к увеличению цены примерно на $0,05 за ГБ; при росте на 15–20% в C4Q26 добавится еще около $0,05 за ГБ. Абсолютное увеличение на $0,05 за ГБ находится на уровне 95 перцентиля за последние 15 лет, являясь самым высоким показателем, если не считать первой половины 2026 года.
Более наглядным показателем является доля абсолютного роста в себестоимости единицы продукции. В C3Q26 он составляет 97% от себестоимости, в C4Q26 — 104%, оба значения превышают 95 перцентиль за последние 15 лет. В краткосрочной перспективе себестоимость не меняется вслед за рыночными ценами.
Для DRAM наблюдается аналогичная динамика. Как абсолютный рост, так и его доля в себестоимости находятся на исторических максимумах.
Долгосрочные контракты размывают видимые темпы роста
Рост доли покрытия долгосрочными контрактами приводит к тому, что темпы роста взвешенной средней цены механически отстают от темпов роста контрактных цен на рынке. Более 50% объема позиций в битах Sandisk в FY27 и около двух третей в FY28 будут работать по новой бизнес-модели с установлением потолка и минимума цен. Свыше трети выручки Micron (MU) на период до 2030 года окажется под покрытием поставочных контрактов. Kioxia ставит цель обеспечить покрытие контрактами половины объемов отгрузок к 2028 году.
Bernstein приводит пример расчета. Если рыночная цена уже достигла установленного по контракту потолка, то при покрытии долгосрочными контрактами на 40% рост рыночной цены на 30% проявится лишь как фактический рост на 18%; при покрытии на 60% эффект составит всего 12%.
Долгосрочные контракты Sandisk обеспечивают защиту от падения цен. Средний показатель покрытия битовыми объемами в период с FY27 по FY30 составляет 53%, что подразумевает минимальную цену в $0,26 за ГБ, которая лишь на 19% ниже взвешенной средней цены последнего квартала. Клиенты центров обработки данных внесли депозиты и гарантии общей суммой $16,5 млрд, что покрывает 17,6% от минимального контрактного дохода Sandisk в размере $93,9 млрд. Клиенты готовы блокировать минимумы цен на срок от 3 до 5 лет и размещать значительные денежные средства в рамках высокого коэффициента покрытия.
HDD не сталкиваются с проблемой замедления
Цена на HDD класса Nearline выросла лишь на 13,6% в годовом исчислении за ЭБ, в то время как NAND и DRAM обновили максимумы примерно на 400%. HDD находятся на более ранней стадии цикла роста, обладают большим потенциалом для увеличения цен, и тренд последних двух кварталов может ускориться.
Прогноз EPS Sandisk за FY27 по оценке Bernstein составляет $238,36, против консенсус-прогноза в $212,98, что на 11,9% выше. Для Seagate прогноз EPS на FY27 равен $40,61 против консенсуса в $36,34 (+11,7%). Для Western Digital прогноз EPS на FY27 составляет $23,39 против консенсуса в $20,82 (+12,3%). Всем трем компаниям присвоен рейтинг Outperform. Целевая цена: Sandisk — $3000, Seagate — $1350, Western Digital — $770.
Текущий мультипликатор P/E акций сегмента памяти находится на нижней границе диапазона циклических максимумов. P/E Sandisk на FY28 составляет 5,2x. Исторически в период пика цикла акции памяти торговались по P/E от младших единиц до младших десятков. Bernstein считает, что структура долгосрочных контрактов обосновывает более высокую оценку Sandisk по сравнению с историческим максимумом, поскольку установка минимального порога цен снижает риски для ожиданий прибыли в периоды циклического спада.
Замедление роста цен на память — это иллюзия, созданная цифрами. Вопрос о том, смогут ли минимальные пороговые цены по долгосрочным контрактам поддержать уровень прибыли к 2028 году, станет ключевой переменной для проверки в следующем цикле.
Отказ от ответственности
Настоящая статья представляет собой обзор и анализ стороннего инвестиционного исследования (Bernstein, 21 октября 2026 г.), подготовленного исследовательским центром Chaoxiang совместно с информацией из открытых рыночных источников. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и соответствующие оценки отражают исключительно точку зрения аналитиков данной брокерской компании, выражают позицию их учреждения и не совпадают с мнением Chaoxiang Research, а также не являются инвестиционной рекомендацией.
Инвестиции сопряжены с рисками. Решения принимаются самостоятельно. Данная статья не должна служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo