Годовая выручка криптопротоколов приближается к 14 млрд долларов: почему выкуп токенов стал ключом к опережению рынка?
Автор: WallStreetBets
Перевод: TechFlow
Введение от TechFlow: Несмотря на общий спад на крипторынке в 2026 году, ончейн-протоколы уже с начала года генерируют реальный доход в размере $11,68 млрд. По мере того как институциональный капитал всё больше ориентирован на традиционные коммерческие фундаментальные показатели, спекулятивные модели, основанные исключительно на нарративах, теряют привлекательность. Протоколы, способные конвертировать коммерческий успех в ценность для держателей токенов, начинают выделяться.
В этой статье мы рассмотрим рыночную динамику крупных проектов по выкупу токенов за период 2025–2026 годов, разберём три ключевых переменных, влияющих на успех или провал байбэков, и на основе свежих кейсов со стейблкоинами, ИИ-платформами и субсетями Bittensor проанализируем потенциальные возможности следующего этапа развития криптодоходного сектора.
Криптокомпании получают огромную прибыль, и некоторые проекты инвестируют десятки миллионов долларов, чтобы убедиться, что держатели токенов также смогут разделить эту выгоду.
2026 год стал годом криптопроектов, способных самостоятельно генерировать денежный поток.
С начала года различные протоколы уже сгенерировали совокупный ончейн-доход в размере $11,68 млрд. Если в ноябре и декабре уровень сохранится на уровне октября, итоговый годовой доход может достичь примерно $13,9 млрд, что лишь менее чем на $1 млрд уступает 2025 году, когда рыночные условия были значительно лучше.
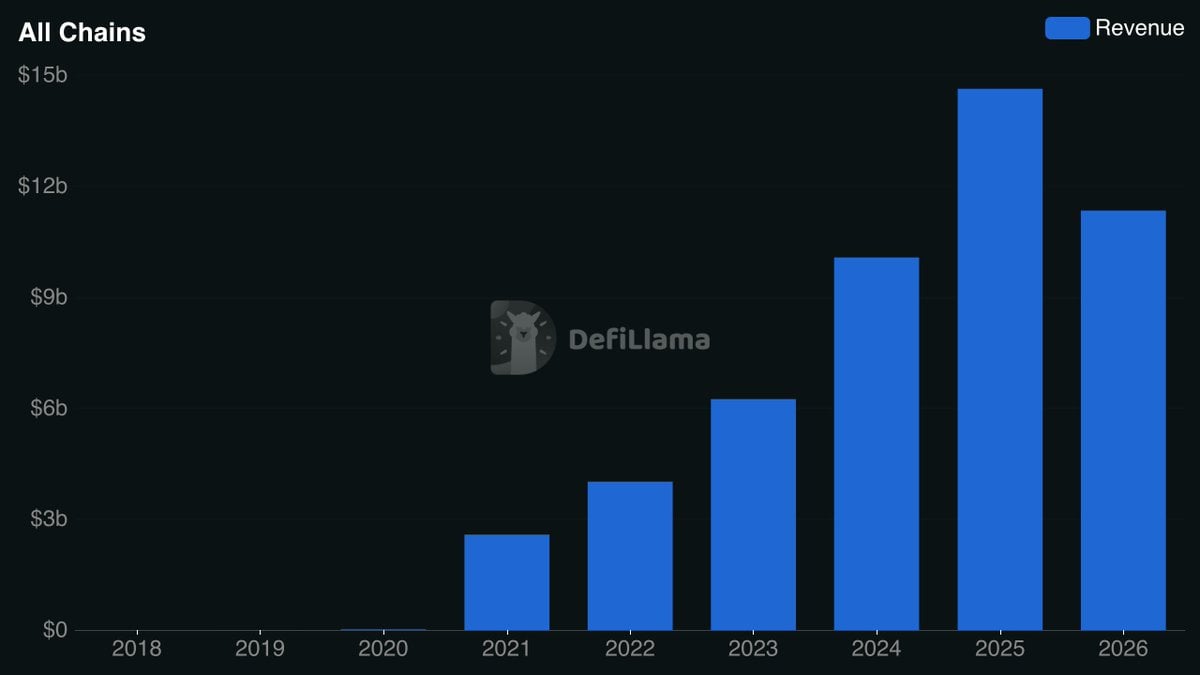
Рис.: Доходы криптопротоколов по годам
Мы наблюдаем тренд, движимый фундаментальными показателями, который сохраняет устойчивый импульс даже на фоне общего ослабления рынка. Каждый раз, встречая такое расхождение, я стараюсь понять, какие движущие силы стоят за ним, и где именно скрываются инвестиционные возможности.
В связи с этим я провел глубокое исследование. В данной статье я изложу свои ключевые выводы, а именно:
- Почему я считаю, что нарратив о доходах в крипте всё ещё находится на ранней стадии
- Как оценивать монетизируемый бизнес и отбирать привлекательные токенизированные активы
- Почему ведущие команды, от @HyperliquidX до @worldlibertyfi, активно применяют байбэки
- Где я ищу следующие актива, способные обогнать рынок
Контекст: Основная логика нарратива о доходах
В индустрии криптовалют всегда хватало инвестиционных нарративов, но проблема заключается в том, что большинство из них не оказываются долгосрочными.
Мы видели, как инвесторы гнались за NFT, метавселенными, SocialFi и одной «сезоном» экосистемы блокчейна после другого. Приток капитала разгонял оценки, но музыка всегда затихает. После угасания феерии инвесторам зачастую остаются лишь серьёзные убытки.
Общей чертой этих циклов является то, что динамика рынка двигалась скорее нарративами и спекулятивным настроением, нежели традиционными коммерческими фундаментальными показателями.
Однако в последние годы в отрасли происходят глубокие изменения, которые фундаментально пересматривают подходы инвесторов к распределению капитала.
Прежде всего, мы стали чётче понимать, в каких областях блокчейн-технологии способны создавать реальную экономическую ценность и конкурентные преимущества продукта. За годы исследования категории торгов, стейблкоинов и DeFi уже отработали чёткое соответствие продукта рынку (PMF), тогда как такие направления, как предиктивные рынки и токенизация активов, также вышли за рамки узкого круга.
Тем временем институциональный капитал массово приходит через механизмы, более близкие к традиционным финансам (TradFi), такие как DeFi-казначейства, число людей в деловых костюмах на отраслевых конференциях растёт, а регуляторные инициативы в Вашингтоне, хотя и медленно, но приносят ощутимые результаты.
В целом, криптоиндустрия заметно созрела. Ключевые игроки по распределению капитала, определяющие тренды рынка, постепенно отходят от высокорисковых чисто спекулятивных ставок, поддерживая команды, чья работа больше соответствует традиционной бизнес-логике. Этот сдвиг окажет глубокое влияние на будущие рыночные тенденции.
Это не моё единоличное мнение, и позиция венчурной компании @hack_vc полностью это подтверждает:
«Чистый токен-хайп постепенно теряет привлекательность, и квалифицированные розничные инвесторы становятся всё лучше в распознавании хищных токенов без экономической поддержки. Мы наблюдаем резкий рост интереса рынка к двум типам проектов: одни используют токены для привлечения капитала, ликвидности и активности, чтобы усилить дистрибуцию продукта; другие демонстрируют мощный рост доходов и имеют четкий механизм возврата ценности обратно.»
«По мере того как всё больше финтех- и ИИ-компаний с высоким объёмом транзакций начинают использовать крипто-базовую инфраструктуру, возможности для генерации доходов расширяются, а инвесторы уделяют всё больше внимания качеству доходов, прибыльности и механизмам долгосрочного захвата ценности.»
Когда институциональные инвесторы, управляющие основными потоками капитала, начнут ставить во главу угла устойчивые бизнес-модели, формируемые ими инвестиционные нарративы также будут отражать аналогичные предпочтения, а срок жизни самих нарративов существенно увеличится.
Как только инвестиционный тренд получит фундаментальную поддержку, даже при краткосрочном давлении на цены токенов он будет обладать большей способностью переживать рыночные циклы, сохраняя внимание инвесторов, пока базовый бизнес продолжает расти.
С приближением нового криптобычьего рынка именно в этом направлении я корректирую свои позиции: делаю ставку на长青-сектора, опирающиеся на стабильный спрос и обладающие потенциалом долгосрочного сложного процента. Ранее это увело меня в сторону приватности, а сейчас направляет фокус на нарратив доходов.
В основе нарратива доходов лежит ряд криптокомпаний со стабильной клиентской базой, устойчивым доходом и способностью конвертировать коммерческий успех в ценность для держателей токенов. По мере взросления отрасли эти компании могут стать абсолютными лидерами на следующем бычьем рынке.
Уникальность этой возможности кроется в её масштабе. В отличие от прошлых нарративов, сосредоточенных вокруг отдельных технологий или приложений, способность генерировать доходы пронизывает каждый сегмент криптоиндустрии.
На первый взгляд методология оценки кажется простой: достаточно применить десятилетиями проверенные рамки фундаментального анализа классических рынков. Однако в отрасли, которая всё ещё адаптируется к этим стандартам, инвесторы, готовые выйти за рамки традиционных финансовых метрик, получат дополнительное когнитивное преимущество.
Преимущество заключается в следующем: успешная криптокомпания не обязательно гарантирует успех своего инвестиционного токена.
Причина в том, что, в отличие от традиционных акций, большинство крипто-токенов не предоставляет держателям юридического права собственности на базовую компанию или прибыль. Следовательно, протокол может генерировать сотни миллионов долларов доходов, ни один цент из которых не перейдёт к токенам инвесторов.
Поэтому поиск наиболее прибыльных бизнесов — лишь первый шаг. Настоящая возможность заключается в поиске команд, которые не только поддерживают коммерческий успех, но и имеют действенные механизмы конвертации роста в ценность для держателей токенов. Именно здесь на сцену выходит байбэк токенов.
- На традиционных фондовых биржах публичные компании используют свободные денежные средства для обратного выкупа акций, сокращая количество обращающихся бумаг и повышая долю оставшихся акционеров.
- В криптопространстве экономические и регуляторные факторы принципиально иные. Держатели токенов обычно не обладают юридической собственностью, и прямая привязка вознаграждения к усилиям менеджмента по управлению бизнесом может спровоцировать вопросы соответствия ценным бумагам.
- В связи с этим выкуп токенов стал популярным механизмом для установления более прямой связи между коммерческим успехом бизнеса и ценностью токенов.
Логика байбэка аналогична механизму обратного выкупа акций на традиционных рынках. Протокол может направлять часть доходов на покупку токенов на открытом рынке с последующим их уничтожением, блокировкой или помещением в казначейство.
Несмотря на высокую схожесть с традиционными финансами, байбэки становились одним из самых спорных вопросов в криптоиндустрии за последние два года. Многие проекты потратили сотни миллионов долларов на выкуп токенов, однако рыночная реакция оказалась разочаровывающей, из-за чего многие инвесторы начали сомневаться в эффективности этой стратегии.
Я придерживаюсь иной точки зрения. На текущей стадии мы накопили достаточно данных, чтобы выйти за рамки споров «эффективен ли вообще байбэк» и сфокусироваться на выяснении того, при каких условиях, почему и когда этот инструмент действительно работает.
Большая дискуссия о крипто-байбэках
Стратегия выкупа токенов получила широкое распространение в 2025 году.
За этот год 28 основных криптопроектов потратили суммарно более $1,4 млрд на выкуп токенов. Тем не менее, только три из десяти лидеров по объёму байбэков смогли опередить биткоин (AAVE, HYPE, SKY), а оценка некоторых токенов даже значительно обвалилась.
2025 год показал многим командам, что простое вливание миллионов долларов в выкуп токенов не гарантирует автоматически улучшенной динамики на вторичном рынке.
Многие инвесторы, увидев разрыв между объёмами байбэков в 2025 году и динамикой цен на токены, сделали поспешный вывод о «неэффективности стратегии». Однако я считаю, что такая оценка игнорирует критически важный контекст.
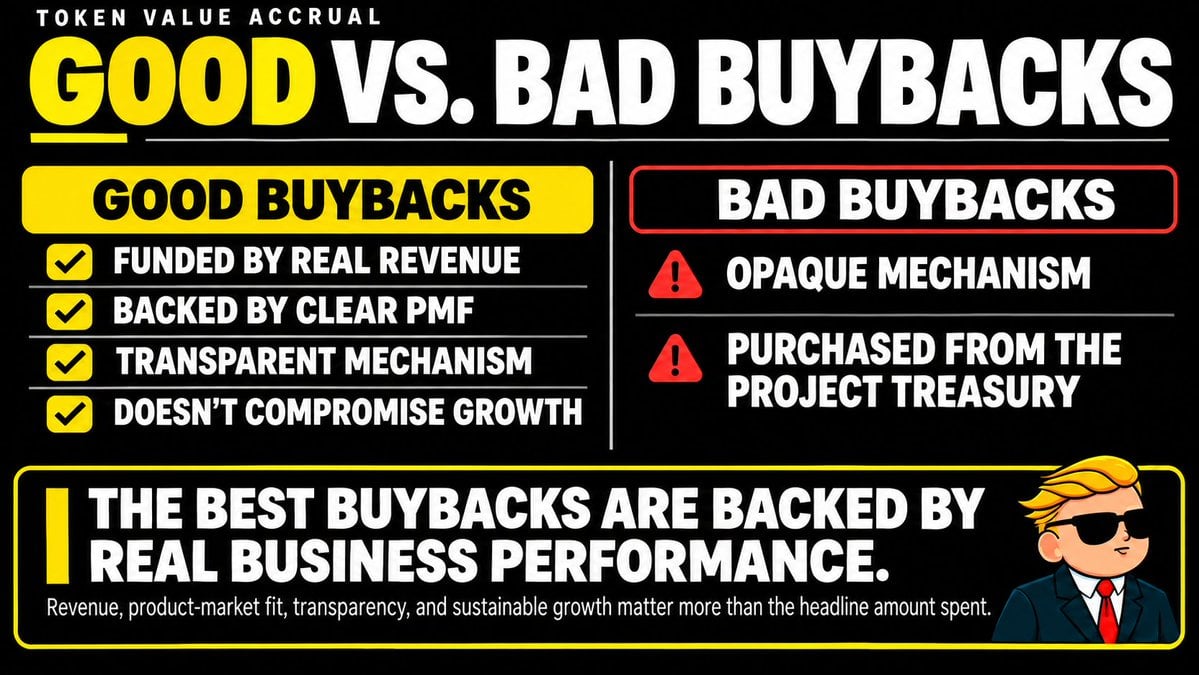
Вместо того чтобы оценивать байбэк исключительно по колебаниям цены, я уделяю больше внимания конкретным условиям его проведения и ключевым элементам, отличающим эффективный выкуп от неэффективного. Исходя из этого, можно сформулировать четыре чётких критерия для определения «качественной программы байбэка»:
- Поддержка доходами: средства на выкуп генерируются за счёт реальной выручки бизнеса, а не расходуют существующие резервы казначейства или иные устойчивые источники финансирования.
- Зрелое соответствие продукта рынку (PMF): базовый бизнес уже доказал наличие достаточного спроса и регулярного дохода для долгосрочного обеспечения программы выкупа.
- Прозрачность исполнения: держатели токенов могут независимо проверить работу механизма, включая источник средств, процесс выкупа и дальнейшую судьбу выкупленных токенов.
- Устойчивое распределение капитала: проведение байбэка не подрывает способность компании реинвестировать рост, поддерживать финансовую стабильность или воспользоваться возможностями с более высокой доходностью.
Помимо перечисленных базовых стандартов, существует несколько дополнительных факторов, напрямую влияющих на практическую результативность программ выкупа, которые также нельзя недооценивать при оценке проектов.
Рыночные условия
Платформа Jupiter часто приводится в качестве хрестоматийного примера провала ожиданий рынка от байбэка.
В феврале 2025 года платформа начала направлять 50% своего ончейн-дохода на выкуп токенов JUP. К январю 2026 года команда вложила более $70 млн, однако цена JUP продолжила резко снижаться.
Разочаровывающая динамика цены побудила соучредителя Jupiter Сёнга Онга публично подвергнуть сомнению целесообразность продолжения байбэка и предложить направить средства в рост бизнеса, однако программа всё же была сохранена.
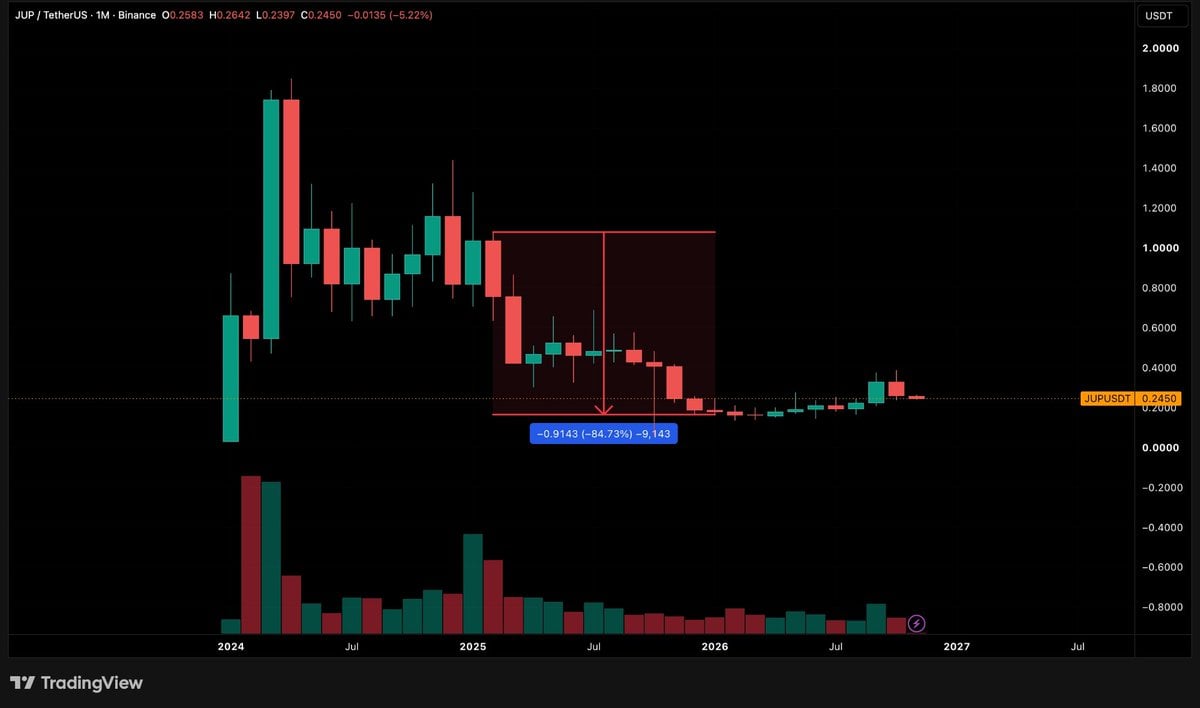
Критика в адрес байбэка Jupiter сводилась преимущественно к невозможности поддержать цену JUP и сомнениям в том, стоило ли тратить эти деньги на расширение бизнеса. Я же полагаю, что важнее понимать общую рыночную конъюнктуру, в которой проводился выкуп.
Январь 2025 года совпал с локальным пиком предыдущего цикла на экосистеме Solana. После этого SOL рухнул с максимума в $294 до $96, а токены таких основных протоколов, как Sanctum, Kamino и Jito, потеряли более 80%, при этом падение популярных мем-коинов вроде Fartcoin и WIF превысило 90%.
Иными словами, Jupiter потратил свыше $70 млн на выкуп JUP именно в тот период, когда вся экосистема Solana испытывала экстремальное давление продавцов. Это наглядно демонстрирует важный факт: даже значительный байбэк способен создать солидный спрос, однако в условиях затяжного системного снижения вряд ли сможет в одиночку развернуть нисходящий тренд. Зачастую идти против течения крайне сложно.
Выпуск новых токенов
Ещё один ключевой фактор — какой объём новой эмиссии токенов поступает в обращение по сравнению с масштабами байбэка.
Даже если протокол потратит десятки миллионов долларов на выкуп, положительный эффект будет полностью нивелирован, если давление продаж от разблокировок токенов, инфляционных выплат и иных программ дистрибуции превысит объём поглощения байбэком.
Аналитика основных крипто-байбэков показывает отрицательную корреляцию между скоростью роста предложения токенов и относительной производительностью на рынке. В конечном счёте, важно не столько то, сколько команда потратила денег на выкуп, насколько этот спрос реально улучшил баланс спроса и предложения конкретного токена.
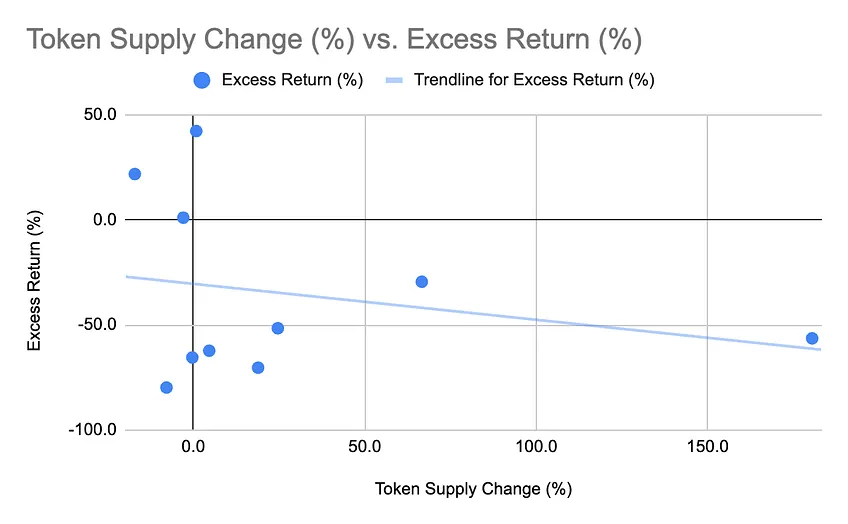
Рис.: Изменение предложения токенов и избыточная доходность относительно биткоина среди топ-10 проектов по выкупу в 2025 г., источник: Bill Hsu
Сам механизм выкупа
Многие крипто-протоколы автоматически направляют фиксированный процент доходов на байбэк, независимо от текущей оценки токена. Хотя такой подход обеспечивает прогнозируемый спрос и демонстрирует приверженность холдерам, он не всегда оптимален с точки зрения аллокации капитала, и классические фондовые рынки работают иначе.
Например, Berkshire Hathaway под руководством Уоррена Баффетта традиционно проводит выкупы только когда цена акций опускается ниже консервативной оценки внутренней стоимости, одновременно сохраняя достаточную ликвидность. Ключевая логика состоит в покупке при недооценке и удержании наличности при переоценке или наличии лучших инвестиционных возможностей.
Я понимаю привлекательность алгоритмического байбэка на крипторынках, особенно в длительные медвежьи периоды, когда токены монетизируемых проектов с сильными фундаментальными показателями долго торгуются с дисконтом.
Однако по мере восстановления рынка и расширения оценок я ожидаю, что всё больше команд перейдут к гибким тактикам discretionary-выкупок, комплексно взвешивая стоимость токена, возможности роста и приоритеты общего распределения капитала.
В конечном итоге цель должна заключаться в максимизации долгосрочной ценности для держателей токенов, а не в простом наращивании объёма выкупа. Задача инвестора — выявить команды, которые достигают этого с наибольшей эффективностью.
К счастью, сегодня доступно всё больше рыночных данных для оценки. Результаты 2026 года предоставляют весомые аргументы для серьёзного отношения к байбэкам, обеспеченным реальными доходами.
Результаты байбэков в 2026 году
В 2026 году крипто-байбэки вновь продемонстрировали впечатляющие результаты.
Основные проекты потратили суммарно более $900 млн на выкуп токенов и связанные с ними механизмы уничтожения, при этом основная доля пришлось на Hyperliquid (более $505 млн) и Pump.fun (более $269 млн).
Кроме того, стоит обратить внимание на программы выкупа от Uniswap (свыше $56 млн), Jupiter (более $28 млн) и Sky ($34,08 млн).
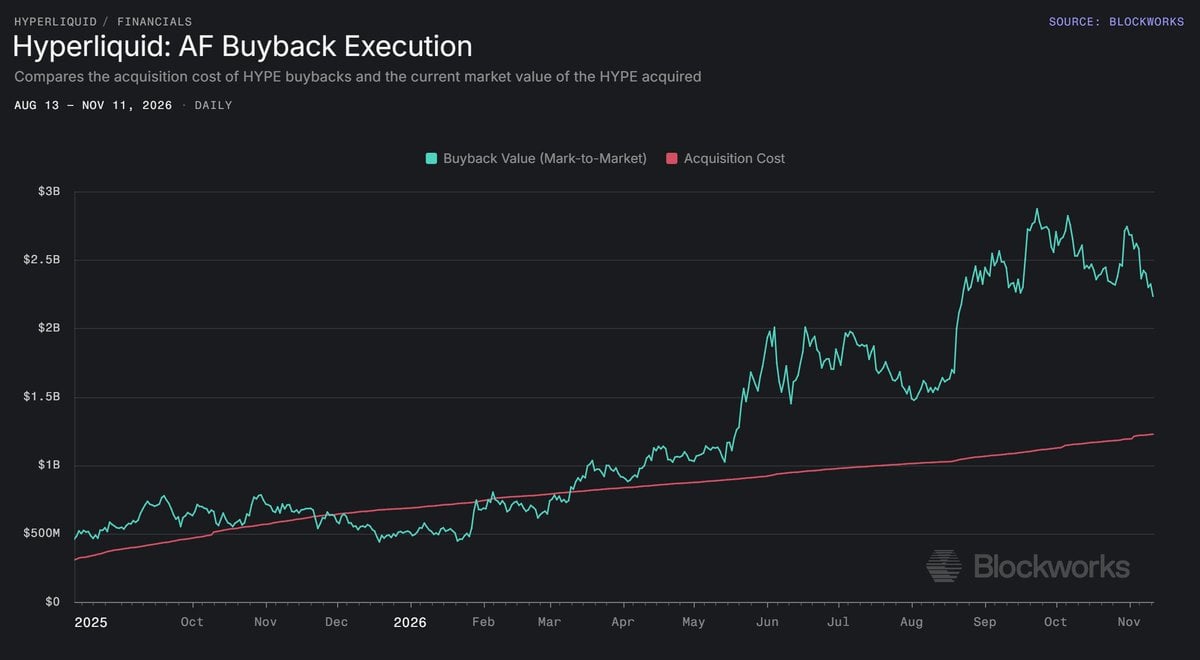
Рис.: Байбэк Hyperliquid находится в состоянии существенной прибыли
Что ещё важнее, многие токены, привязанные к данным программам выкупа, показали впечатляющий рост в этом году.
Возьмём для примера 30 протоколов с наибольшими доходами за последние 30 дней. Почти половина из них (46,7%, или 14 из 30) ещё не выпустила торгуемые на открытых площадках нативные токены. Среди оставшихся 16 проектов с инвестируемыми токенами 12 реализуют активные программы байбэка:
- 9 проектов продемонстрировали положительную доходность токенов с начала года (YTD)
- 3 проекта показали отрицательную YTD доходность
- Средняя YTD доходность составила +62,2%, медианная — +32,6%
Для сравнения, динамика остальных 4 проектов без активных байбэков выглядит следующим образом:
- Лишь 1 проект зафиксировал положительную YTD доходность
- 3 проекта показали отрицательную YTD доходность
- Средняя YTD доходность составила -31,6%, медианная — -31,5%
Разница в средней YTD доходности между двумя группами проектов достигает 93,8 процентных пункта.
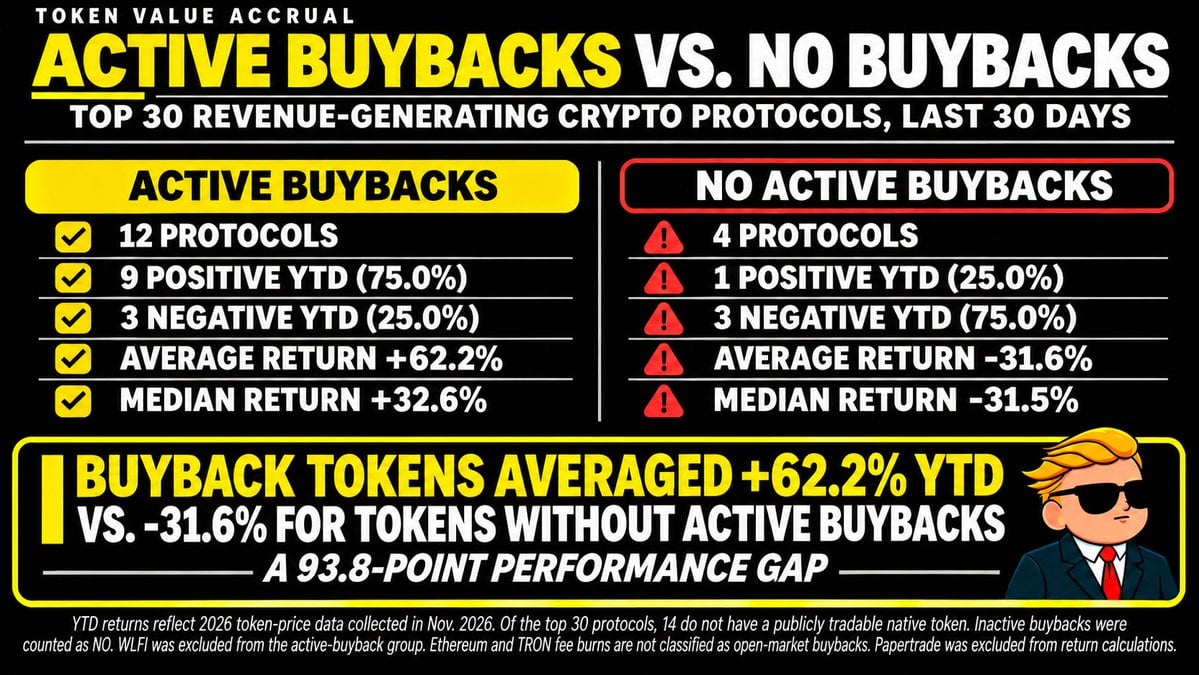
Примечание: YTD доходность рассчитана на основе данных о ценах токенов, собранных в ноябре 2026 года. Проекты, прекратившие байбэки, отнесены к группе «без выкупа»; World Liberty Financial исключён из-за недавнего старта программы; автоматическое уничтожение комиссий Ethereum и Tron не классифицируется как открытый рыночный байбэк; Papertrade исключён, так как выпустил токен лишь в октябре 2026 года и не имеет стандартного спотового обращения.
Впечатляет ещё и то, что все указанные положительные результаты были достигнуты на фоне снижения совокупной капитализации крипторынка примерно на 19% с начала года.
Учитывая такие результаты, неудивительно, что команды с высокой монетизацией начинают массово обращаться к стратегиям выкупа. Например, компания World Liberty Financial недавно запустила программу WLFI байбэка, и я ожидаю, что в первом квартале следующего года ей последует немало других команд.
Также необходимо сопоставить результаты байбэков за текущий год с другими механизмами распределения ценности, в частности с моделями прямого дивидендного распределения доходов среди держателей токенов.
В сентябре DefiLlama опубликовала анализ, сравнивший динамику токенов с байбэком и токенов с прямым дивидендным распределением. Отчёт показал, что медианная YTD доходность токенов с байбэком составила 19,7%, тогда как для директно-дивидендных токенов этот показатель равен 11,1%.
При взвешивании этих показателей по рыночной капитализации разрыв становится ещё значительнее: доходность группы байбэк-токенов достигает 190%, а директно-дивидендных — лишь 29%.
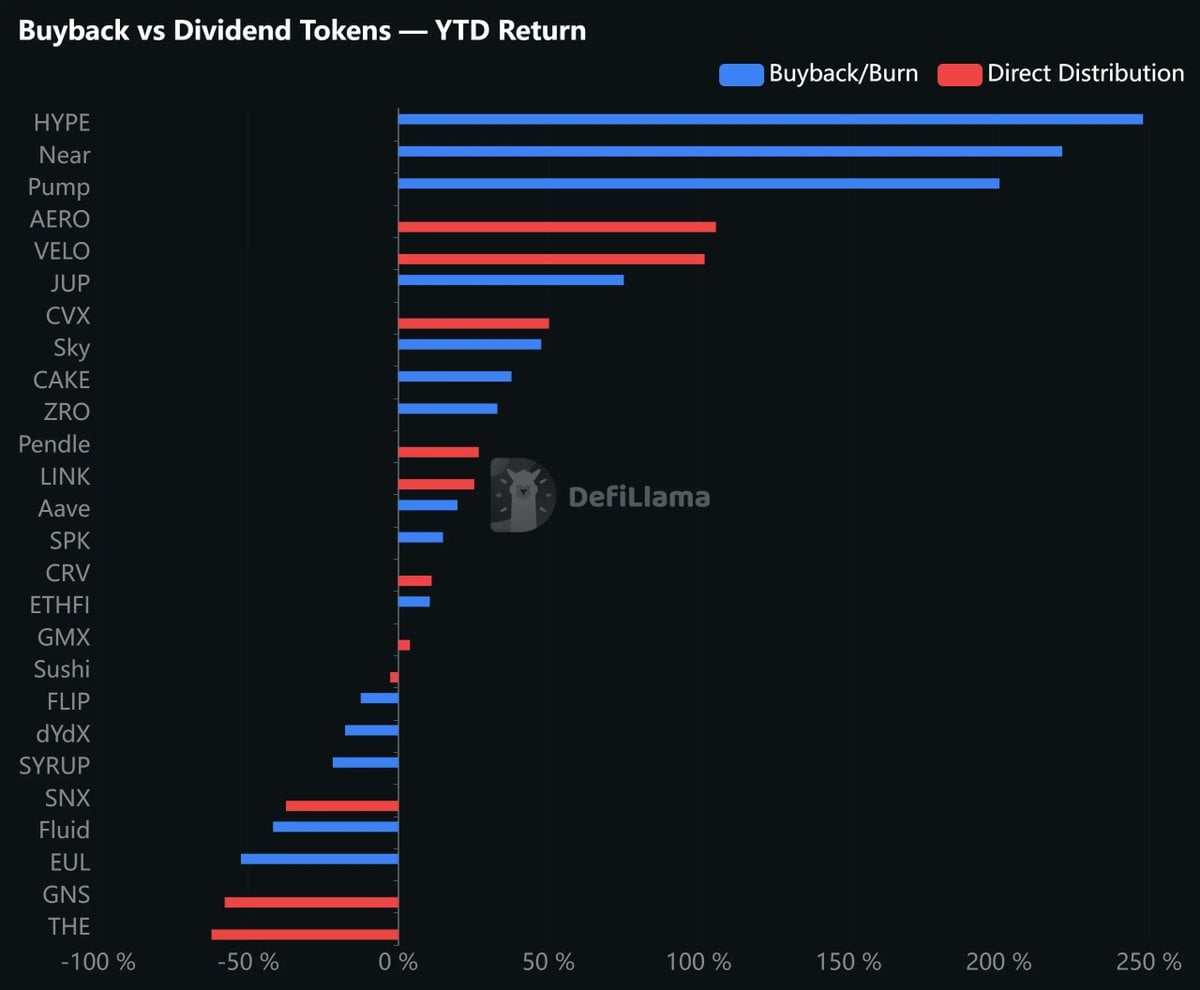
Рис.: Средняя эффективность токенов с байбэком выше: медианный прирост +19,7% против +11,1% для директно-дивидендных токенов
Параллельно активно растёт и доля доходов протоколов, направляемая в пользу держателей токенов. Тот же отчёт отмечает, что по состоянию на сентябрь 2026 года совокупный месячный доход крипто-протоколов превышает $1 млрд уже 23 месяца подряд. Два года назад лишь около 5% этих доходов уходило холдерам токенов, а к сентябрю текущего года данный показатель утроился и составил 15%.
Подводя итоги данных 2026 года, можно ясно выделить три сигнала: команды с внедрённым байбэком обычно демонстрируют превосходство на вторичном рынке; механика выкупа превосходит прочие модели распределения доходов; а всё большая доля коммерческих крипто-доходов начинает трансформироваться непосредственно в ценность токена.
Ключевые направления для отслеживания
На мой взгляд, будущие инвестиционные возможности кроются в поиске криптокомпаний, «правильно» применяющих байбэки, особенно тех, что оперируют в секторах с высоким потенциалом долгосрочного роста. Ниже представлены несколько направлений, заслуживающих детального изучения.
Куда уже пришли деньги
Среди 30 крупнейших крипто-протоколов по объёму генерируемого дохода 9 проектов одновременно соответствуют критериям «активный байбэк» и «положительная YTD доходность токена».
Если данные бизнесы способны показывать столь мощные результаты даже в неблагоприятных рыночных условиях, то их потенциал взрывного роста станет особенно очевиден с возвращением полноценного бычьего рынка.
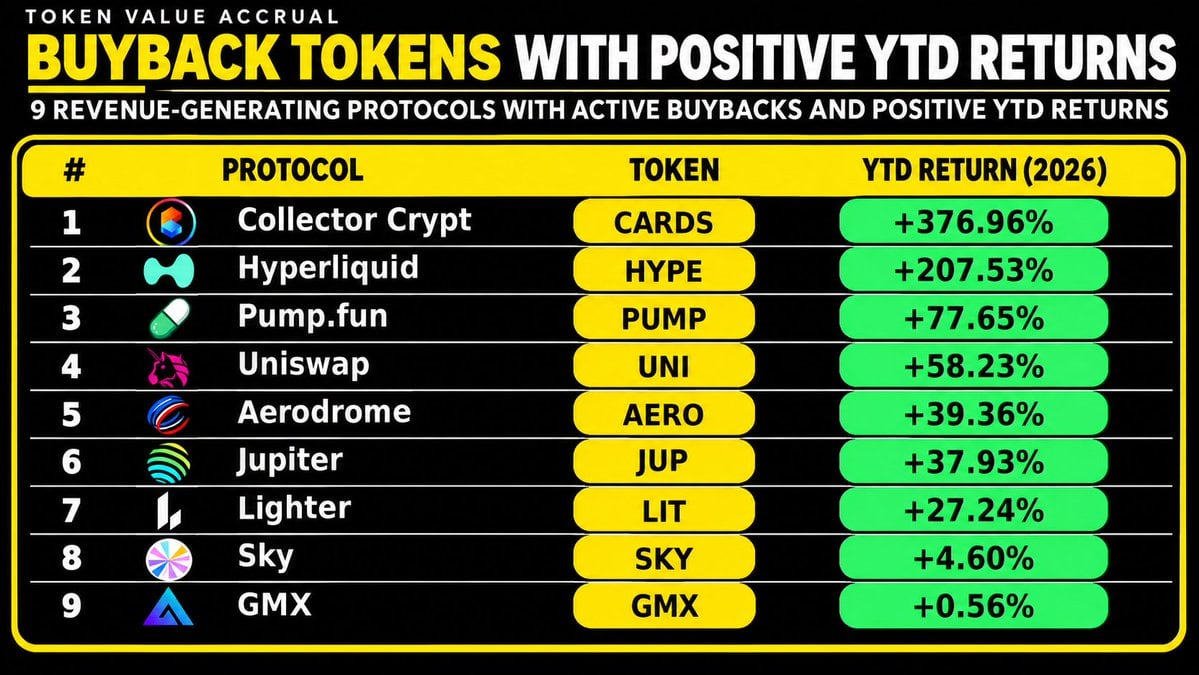
Помимо отдельных протоколов, необходимо также оценить всю карту доходов криптоиндустрии в целом. Именно в секторах с насыщенным денежным потоком байбэк-программы имеют наилучшие шансы на успех.
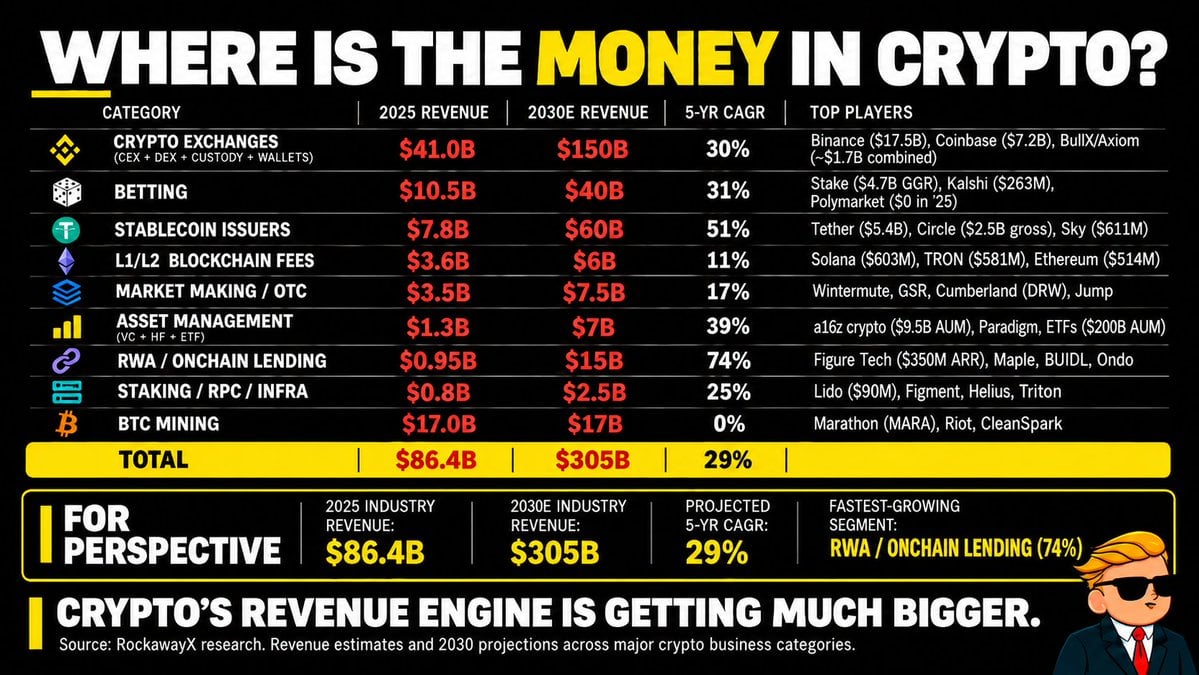
В 2025 году совокупный доход индустрии криптовалют оценён в $86,4 млрд, а институционалы прогнозируют его рост до $305 млрд к 2030 году.
В перспективе самые высокие темпы роста ожидается в секторах стейблкоинов и кредитования под RWA. Аналитики прогнозируют, что к 2030 году годовая выручка этих сегментов составит $60 млрд и $15 млрд соответственно, что делает их моими главными точками фокуса.
World Liberty Financial
До этого момента инвесторам было крайне мало каналов для прямого участия в экономических бонусах, которые приносит волна стейблкоинов. Я всегда считал стейблкоины одним из сильнейших примеров PMF в криптопространстве, способным изменить глобальный ландшафт финансов.
Компании и протоколы, такие как Tether, Circle, World Liberty Financial и Ethena, уже доказали, что стейблкоины — это не просто用例 блокчейна, а фундамент для построения бизнес-империй стоимостью в сотни миллиардов долларов. Но несмотря на экспоненциальный рост отрасли, возможности для обычного инвестора участвовать в разделе ценности крайне ограничены.
Посмотрите на текущую ситуацию: Tether остаётся частной компанией; акции Circle дают экспозицию, но требуют деления огромной выручки с партнёрами по дистрибуции; Coinbase получает долю от USDC, но её котировки отражают гораздо более крупный микс бизнесов; а инвестиции в XRP или акции PayPal не транслируют доходность RLUSD или PYUSD напрямую.
Именно поэтому новый байбэк-план от World Liberty Financial привлекает столь пристальное внимание.
Направляя часть связанной с резервами USD1 выручки (свыше $150 млн годовых) на программу WLFI байбэка, World Liberty Financial создаёт более прозрачную связь между коммерческим успехом стейблкоин-бизнеса и спросом на токен WLFI, позволяя холдерам получать выгоду от масштабирования USD1.
По мере расширения оборота USD1 доходы от резервов будут расти пропорционально, предоставляя байбэку всё больше финансовой базы. На мой взгляд, это самая прямая попытка на сегодняшний день связать экономическую модель эмитента стейблкоина с торгуемым на биржах токеном.
Venice
Приватная ИИ-платформа @AskVenice недавно преодолела отметку в 4 миллиона пользователей, а годовая выручка превысила $100 млн. 9 ноября компания провела крупнейшее на данный момент ежемесячное дискрешеншн-уничтожение токенов VVV, выведя из обращения примерно $458 тыс. в эквиваленте.
Тем временем автоматическое уничтожение, стимулируемое новыми подписками и покупками лимитов API, выросло на 40% в октябре по сравнению с предыдущим месяцем. За весь октябрь Venice уничтожила около $1,07 млн VVV, а ноябрь готов побить этот рекорд суммой в $1,14 млн.
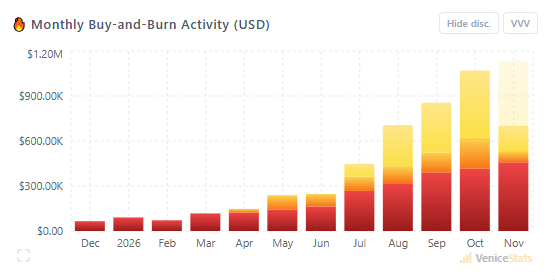
Главное, что привлекает во Venice, — это крайне редкая для крипто-проектов способность демонстрировать настолько масштабный коммерческий успех за пределами самого криптомира. Другие инвесторы также обратили на это внимание в этом году: рыночный спрос вкупе с механикой байбэка и сжигания позволил VVV вырасти более чем на 1200% с начала года.
Bittensor
Предыдущие примеры показали, как байбэк усиливает отдельные проекты, в то время как Bittensor демонстрирует картину полного погружения всей экосистемы в эту практику. В другом месте криптомира мне не встречались экосистемы с таким упорством в применении выкупа, и на то есть веские институциональные причины.
Bittensor функционирует через множество субсетей, каждую из которых можно рассматривать как независимый технологический стартап, борющийся за квоты эмиссии TAO. Рыночный спрос на альфа-токены субсетей напрямую определяет распределение вознаграждений, поэтому динамика токена критически важна для способности команды продолжать операции.
Отсюда байбэк, сжигание и управление эмиссией стали ядром стратегии каждой субсети. Вся экосистема превратилась в круглосуточно работающую лабораторию токенономики, опыт работы которой заслуживает внимательного изучения всеми командами, рассматривающими байбэк в качестве инструмента.
Согласно Индексу доходов Bittensor от SubConnect, по состоянию на август 2026 года из 24 субсетей, генерирующих внешний доход, 14 уже используют эту выручку для выкупа альфа-токенов. Совокупный годовой доход этих 24 субсетей оценивается в диапазоне $28–35 млн.
Недавним ярким примером стала третья по рыночной капитализации субсеть Bittensor на текущий момент @TargonCompute. 27 октября Targon анонсировал уничтожение Alpha-токенов на сумму около $2,1 млн, в том числе ~$445 тыс. за счёт свежего байбэка, при этом все средства поступили исключительно из выручки бизнеса по предоставлению ИИ-вычислений.
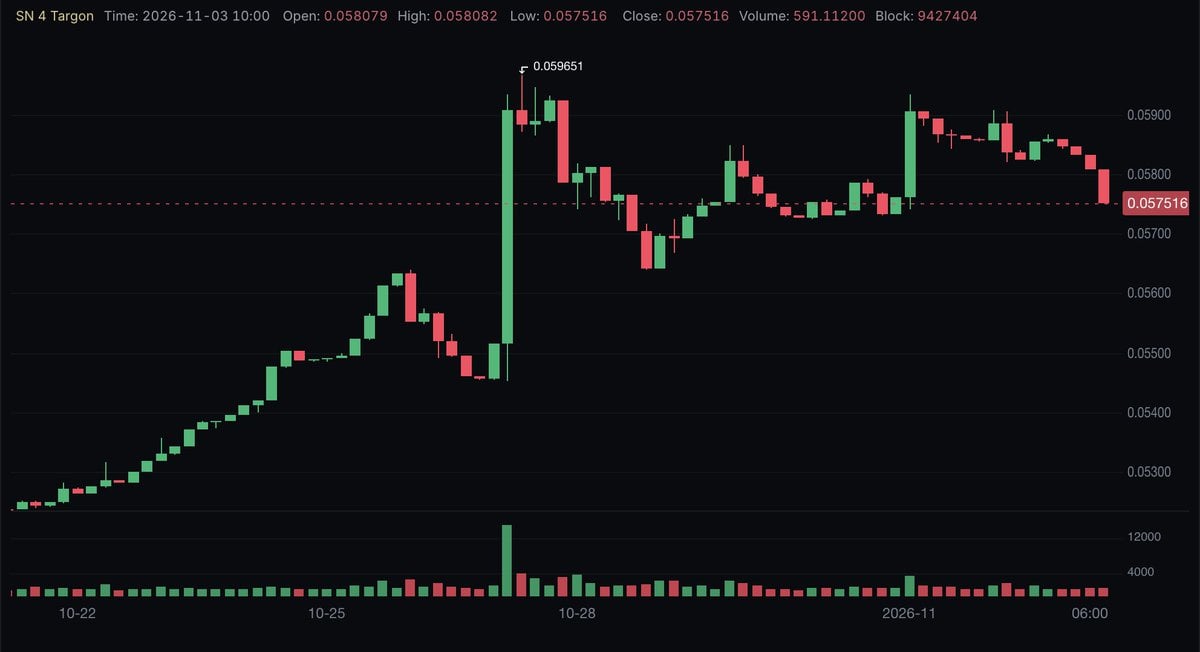
Рис.: Динамика цены Targon SN4
В течение 7 часов после публикации анонса недельная котировка SN4 выросла более чем на 13%. Даже на фоне общей коррекции крипторынка цена данного токена на момент написания статьи всё ещё приблизительно на 3% превышала уровни до объявления.
Наиболее впечатляющим в данном кейсе стала скорость реакции рынка субсетей Bittensor на движения в байбэке. Инвесторы внимательно следят за тем, как команды управляют эмиссией, генерируют доход и стимулируют спрос на токен. Это, возможно, предвосхищает то, как широкий крипторынок будет эволюционировать по мере повсеместного внедрения механик выкупа.
Robinhood Chain
Robinhood Chain представляет собой ещё одну инновационную экосистему для байбэка, заслуживающую внимания, особенно в контексте токенизации реальных активов (RWA).
@longdotxyz ведёт передовые эксперименты в этом направлении. В сентябре этого года платформа представила механизм LONG 500, призванный соединить коммунарские токены с токенизированными акциями посредством модели совместной экономики. Механика работает следующим образом:
- 5% комиссий, генерируемых новыми торговыми парами по акциям, поступают в казначейство сообщества $AI для непрерывного накопления токенизированных акций в общем резерве;
- Ещё 5% направляется на выкуп и уничтожение коммунарских токенов, спаренных с соответствующими акциями, при этом триггер для исполнения открыт для всех участников.
Элегантность данного дизайна заключается в синергии байбэка токенов с накоплением реальных финансовых активов. По мере запуска новых акционерных сообществ и генерации торговых объёмов система одновременно сокращает предложение коммунарских токенов, поддерживает ликвидность и масштабирует резервы активов во всей экосистеме.
В отличие от простого направления протокольной выручки на выкуп нативных токенов, это более изощрённая модель захвата ценности, позволяющая росту одного рынка питать всю экосистему. В будущем на базе Robinhood Chain я ожидаю появления множества подобных механических инноваций.
Что произойдёт с приходом настоящего бычьего рынка?
На протяжении последних лет мы смотрели, как крипторынок постоянно вознаграждал грандиозные нарративы, спекулятивный настрой и футурологические обещания. Сегодня нарратив доходов раскрылся на полную мощность, и индустрия наконец обладает той торговой активностью и финансовой отчётностью, что способна служить опорой для фундаментально-ориентированных инвестиций.
Несмотря на неоднозначные общие рыночные условия, ряд ведущих крипто-компорий с высокой монетизацией всё равно обеспечили инвесторам впечатляющую доходность токенов, расширили пользовательскую базу и сохранили мощные темпы роста выручки.
Теперь задумайтесь о том, что случится, когда макрофонд сменится.
Для этих компаний рост принятия продукта и рыночной активности напрямую конвертируется в увеличение доходов. При направлении значительной части выручки на байбэки спрос на выкуп будет расти пропорционально развитию самого бизнеса. В сочетании с оздоровлением рыночного настроения и притоком нового капитала потенциал обгона широкого рынка приобретает колоссальные масштабы.
В тот период байбэки перестанут быть mere инструментом стабилизации позиций команд в штормовую погоду и начнут работать как добавление масла в огонь. Даже если прогноз о достижении крипто-индустрией тысячелетних годовых доходов к 2030 году оправдается лишь частично, впереди открывается огромный экономический потенциал для реализации.
Именно поэтому я убеждён: нарратив доходов в криптопространстве только набирает обороты.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @wallstreetbets