Strategy затратила $1,6 млрд на спасение рынка: сможет ли замкнутая схема обратного выкупа привилегированных акций STRC выдержать проверку на ликвидность?
Автор: Джефф Албус, Unchained
Перевод: TechFlow
Краткое содержание от TechFlow: Краткое содержание от TechFlow: Компания MicroStrategy (Strategy) ранее выпустила привилегированные акции STRC с купоном до 12% годовых, рассчитывая непрерывно пополнять капитал для покупки биткоина за счет дополнительных размещений на открытом рынке по премий к номиналу. Однако с мая, когда цена STRC упала ниже $100, канал финансирования был полностью парализован. Чтобы вернуть котировки обратно к отметке $100, компания с конца июля начала масштабную программу обратного выкупа, уже вложив в нее $1,6 млрд. Эта затяжная борьба за удержание цены не только обходится компании в сумму на покупку привилегированных акций, в 9 раз превышающую расходы на приобретение биткоина еженедельно, но и вынуждает ее для субсидирования распродавать акции MSTR, а иногда и сам биткоин. По мере истощения лимита на обратный выкуп, сколько еще сможет продержаться эта самоподдерживающаяся модель?
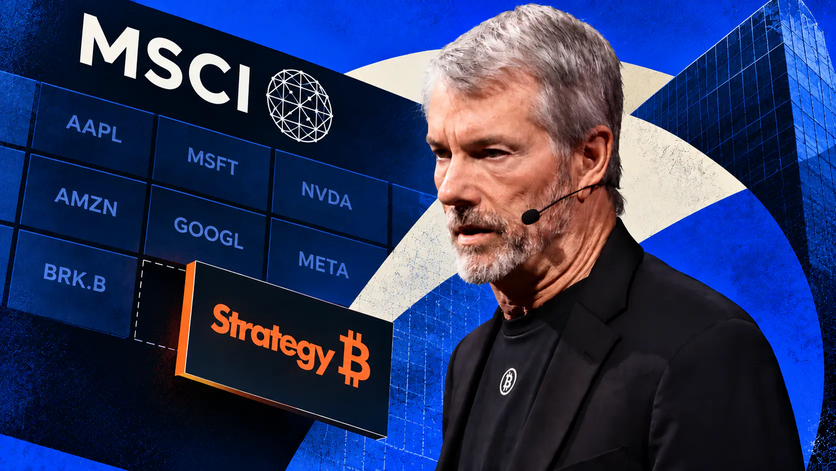
Обложка: Возглавляемая Майклом Сайлором компания MicroStrategy (Strategy) сталкивается с задачей поддержания баланса между привлечением капитала через привилегированные и обыкновенные акции.
Для обеспечения постоянной программы закупок биткоинов компанией была разработана STRC — высокодоходная привилегированная акция с дивидендной ставкой до 12% годовых (MicroStrategy сейчас переименована в Strategy). Согласно первоначальному плану, если бы STRC торговалась на рынке по цене, равной или превышающей номинал в $100, компания могла бы регулярно выпускать новые акции, выплачивать инвесторам дивиденды каждые полмесяца и направлять все привлеченные средства исключительно на приобретение биткоина.
Однако этот финансовый механизм полностью остановился с середины мая.
В конце июня акция STRC опускалась до исторического минимума в $74,57, торгуясь со скидкой почти в 25% к базовому номиналу в $100. Спасая этот ключевой источник финансирования, Strategy с конца июля инициировала еженедельные выкупы ценой любого ущерба. Согласно данным его еженедельных отчетов для регулятора, Strategy уже потребила на вторичном рынке $1,6 млрд на поддержание котировок. На закрытие вторника STRC торговалась по $99,90, оставшись всего на 10 центов от целевой отметки в $100.
Прошедшая неделя стала самой агрессивной по объему выкупа STRC за всю историю Strategy: затраты на неделю составили $192,4 млн, что ровно в 9 раз превышает расходы на покупку биткоина за тот же период (около $21 млн). Согласно установленной политики компании, до полного закрепления STRC на отметке в $100 она не будет выпускать ни одной новой акции этого класса на рынок.
Откуда берутся средства на выкуп? Сколько хватит денежного пула?
Так исчерпывает ли эта дорогостоящая циклическая программа обратного выкупа текущие денежные резервы?
Ответ: пока нет, но временное окно резко сужается.
Утвержденный советом директоров бюджет на обратный выкуп привилегированных акций, при сохранении темпов закупки около $200 млн в неделю как прошлой, будет полностью израсходован примерно через две недели. Разумеется, совет директоров имеет полное право, как это было в сентябре, снова принять решение о двукратном увеличении лимита на выкуп (ранее он уже был поднят с $1 млрд до $2 млрд).
Более реальным ограничением выступают наличные запасы. При скорости расхода денег на уровне прошлой недели существующая ликвидность компании прослужит чуть больше трех недель. Особое внимание следует обратить на то, что основным источником покрытия столь дорогого выкупа служит непрерывная дополнительная эмиссия и продажа обыкновенных акций MSTR на открытом рынке или использование накопленных денежных средств от предыдущих сокращений портфеля MSTR. Пока ликвидность на вторичном рынке и котировки акций MSTR остаются стабильными, компания может продолжать реализацию акций для привлечения финансирования.
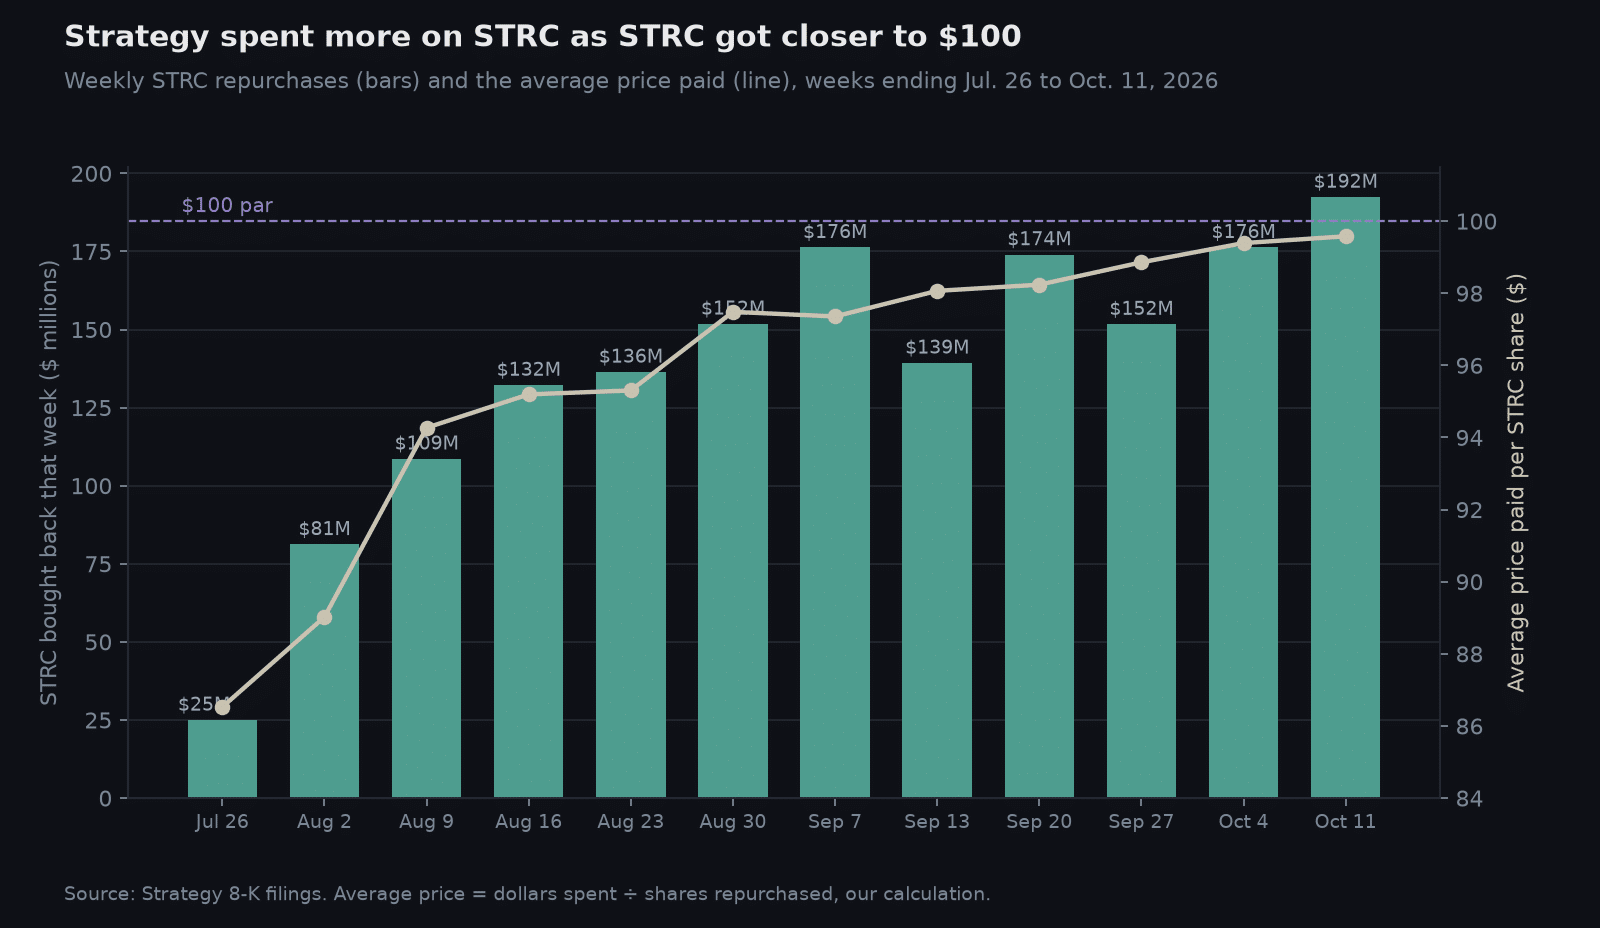
График: сопоставление суммы еженедельного обратного выкупа STRC компанией Strategy с июля и траектории роста рыночной цены STRC.
Из инструмента левериджа на биткоин в обузу, требующую огромного финансирования
Рост Strategy в крупнейшую корпорацию мира по запасам биткоина опирается на два фундаментальных тезиса: во-первых, доллар долгосрочно неизбежно теряет свою покупательную способность; во-вторых, глобальные финансовые рынки остро нуждаются в легальном инструменте конфигурации биткоина с высоким уровнем левериджа. Для этой цели компания последовательно выпускала серию привилегированных акций, пытаясь создать вечный двигатель для непрерывного приобретения биткоина.
Однако в настоящее время STRC превратилась в тяжелое бремя, которое компании приходится поддерживать лишь ценой колоссальных затрат.
За последние месяцы подавляющая часть средств, привлеченных от продажи акций MSTR, направлена не на покупку биткоина, а целиком на обратный выкуп и погашение STRC. Летом этого года компания даже была вынуждена частично реализовать свои позиции в биткоине, чтобы собрать достаточные средства на выкуп.
Исключительно с точки зрения финансовых моделей, пока рыночные котировки обыкновенных акций MSTR держатся выше отметки приблизительно $131, дополнительное размещение дорогих акций MSTR для дисконтированного обратного выкупа и погашения STRC не приводит к существенному разбавлению доли существующих акционеров в пересчете на чистую стоимость активов на акцию (NAV).
Однако на уровне инвестиционной логики и структуры капитала подобные действия приводят к крайне незаметному качественному сдвигу: они фактически снижают управляемый леверидж MSTR относительно биткоина. Капитальный двигатель, изначально задуманный для агрессивного наращивания позиций в биткоине, теперь поглощен попытками залатать внутренние дыры в виде дисконта привилегированных акций.
Детали управления программой поддержки котировок через выкуп и риски зависимости от рынка
В своем квартальном отчете за второй квартал Strategy раскрыла свою стратегию поддержки STRC: пока цена акции ниже $100, компания будет продолжать вмешательство, «активнее закупаясь при глубоком дисконте и постепенно замедляя темпы по мере приближения цены к номиналу».
В первую неделю конца июля компания вошла в рынок сдержанно, купив на публичном рынке STRC по средней цене около $87 на сумму $25 млн. Однако по мере роста котировок сумма еженедельных чеков начала экспоненциально расти. На прошлой неделе средняя цена выкупа Strategy достигла $99,58, полностью войдя в заданный компанией целевой диапазон сопротивления от $99 до $100.
Постоянные массированные сделки на рынке сделали саму Strategy крупнейшим абсолютным поставщиком ликвидности на рынке STRC. Данные мониторинга цепочных транзакций и стакана заявок крипто-маркетмейкера Keyrock показывают, что в общем объеме торгов STRC в сентябре собственная программа выкупа Strategy занимала от пятой части до четверти (20–25%).
Представители Keyrock открыто заявляют, что имеющиеся данные совершенно не позволяют оценить: после достижения цели в $100 и последующего вывода Strategy своего поддерживающего капитала сколько реального независимого спроса останется на рынке. Если внешний спрос иссякнет и STRC вновь потеряет привязку, упадет ниже номинала, эта цикл самостоятельного спасения стоимостью в миллиарды долларов придется запускать заново.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Unchained_pod