


Сентябрьская сезонная слабость резким падением открыла окно для покупок на просадке, квантовые фонды зафиксировали рекомендации сильного выкупа по WDC, Bank of America, LMT и Ichor
Автор: Стивен Кресс, команда Quant
Подготовка материала: TechFlow
Введение от TechFlow: Ответственный за количественные стратегии Seeking Alpha Стивен Кресс считает, что сентябрь традиционно является периодом максимальной слабости рынка в году, а минимумы в годы промежуточных выборов США часто приходятся на конец сентября. Однако начиная с 1950 года октябрь и ноябрь исторически становились двумя месяцами с наилучшей доходностью в годах промежуточных выборов. Автор отфильтровал акции с квантовой оценкой «Сильный выкуп», торгующиеся с дисконтом к скользящей средней за 50 дней и испытавшие коррекцию от максимумов, выделив Western Digital (WDC), Bank of America (BAC), Lockheed Martin (LMT) и производителя полупроводникового оборудования Ichor (ICHR). При этом WDC и Ichor напрямую входят в цепочки поставок AI-хранилищ и полупроводниковых материалов.
Сезонная слабость сентября обрушила цены акций с по-прежнему сильными фундаментальными показателями, создав заметный дисконт.
В годы промежуточных выборов октябрь и ноябрь исторически становятся самыми сильными месяцами года; акции, способные удержать темпы роста, прибыль и денежный поток, но столкнувшиеся с сезонным давлением, имеют наибольшие шансы на восстановление.
В данной статье представлены четыре актива с квантовой оценкой «Сильный выкуп», которые успешно преодолели недавнюю коррекцию и демонстрируют улучшающиеся фундаментальные показатели и оценку стоимости.
Я — Стивен Кресс, руководитель количественных стратегий Seeking Alpha. Я отвечаю за квантовые рейтинги акций и ETF на платформе, расчет факторных оценок, а также управляю портфелем Quant Growth and Income.

Сезонная слабость сентября открывает возможности для октября
В настоящее время рынок находится в двух неделях, традиционно считающихся самыми слабыми в году. За последние сто лет сентябрь демонстрировал среднее падение более чем на 1%, заканчивая месяц в минусе более чем в половине случаев, со средним обвалом около 4,7%.

В годы промежуточных выборов это сезонное давление обычно усиливается, а локальные минимумы часто приходятся на 30 сентября. Траектория рынка в этом году изначально следовала исторической модели: по состоянию на 16 сентября индекс Доу Джонса, Nasdaq и S&P 500 все еще фиксировали отрицательную доходность за месяц.

Рыночное восстановление уже началось
Однако за последнюю неделю наблюдается небольшая реакция индексов Nasdaq и S&P 500, возвращающая месячную доходность в положительную зону. Это восстановление произошло чуть раньше исторических паттернов, но выглядит вполне логично: в четвертом квартале годов промежуточных выборов рынок часто демонстрирует резкий разворот.

Начиная с 1950 года, в годы промежуточных выборов октябрь и ноябрь стабильно занимали два первых места по производительности рынка со средними приростами 3,0% и 2,7% соответственно. Это означает, что текущий момент скорее представляет собой редкое окно для покупок инвесторов.
На что действительно стоит обратить внимание, так это на акции, существенно скорректировавшиеся из-за сезонных факторов, а не из-за ухудшения фундаментальных показателей. Ключевыми ориентирами для дальнейших решений остаются реальные бизнес-показатели компаний и их факторные оценки от Quant на Seeking Alpha.
Четыре фаворита на четвертый квартал
Методика отбора предельно проста: используя скринер акций Seeking Alpha, мы отбираем бумаги с рейтингом Quant «Сильный выкуп», торгующиеся ниже своей 50-дневной скользящей средней и испытывающие коррекцию от локальных максимумов. В итоговый список вошли Western Digital (WDC), Bank of America (BAC), Lockheed Martin (LMT) и Ichor Holdings (ICHR).
1. Western Digital (WDC)
Капитализация: 162,36 млрд долл.
Количественный рейтинг: Сильный выкуп
Сектор: Информационные технологии
Отрасль: Технологическое оборудование, системы хранения данных и периферия

Первый в списке — технологическая акция, связанная с более широкими цепочками добавленной стоимости искусственного интеллекта и имеющая потенциал восстановления в оставшиеся месяцы года. Western Digital разрабатывает и производит решения для хранения данных, обслуживая крупнейших глобальных облачных провайдеров. Компания прочно занимает позиции среди ведущих производителей жестких дисков (HDD), а долгосрочные контрактные обязательства обеспечивают стабильность спроса вплоть до 2031 года.

По итогам последнего квартала выручка и прибыль компании превзошли ожидания аналитиков. Руководство выделяет ввод в эксплуатацию мощностей по производству 40-терабайтных накопителей ePMR и наращивание поставок 44-терабайтных моделей HAMR в первой половине 2027 года как ключевые драйверы роста. Прогноз выручки на первый квартал финансового 2027 года на уровне 4,1 млрд долл. также указывает на сохранение позитивной динамики.
Квантовая оценка «Сильный выкуп» Western Digital достигла отметки 4,95, оставляя практически безупречные фундаментальные показатели. Особенно выделяются коэффициенты прибыльности (оценка A+) и роста (A). Расширение маржинальности и высокий объем денежных средств тесно связаны с растущим спросом на решения для хранения данных в центрах обработки информации под влиянием искусственного интеллекта.

Темп роста выручки компании составил 35,70%, что почти в три раза превышает медианное значение сектора в 12,74%. Рост спроса на облачные хранилища в сочетании с ценовой политикой компании также подстегнул рост прибыли.

Коррекция примерно на 11% за последний месяц позволила оценке стоимости вырасти с отметки F до B-, предоставив инвесторам потенциальную точку входа. Коэффициент P/E снова приблизился к среднеотраслевому уровню, а прогнозный коэффициент PEG составил всего 0,32, что означает дисконт около 74% относительно прямых конкурентов.
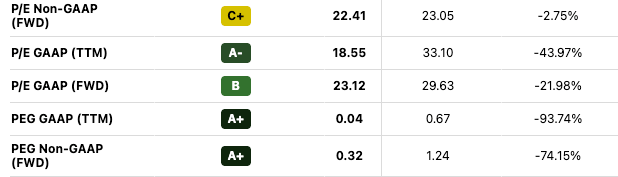
Для инвесторов, стремящихся войти в цепочку добавленной стоимости искусственного интеллекта по привлекательной оценке, Western Digital предлагает сочетание устойчивого спроса со стороны облачных сервисов, сильного денежного потока, отличных фундаментальных показателей и потенциала для дальнейшего участия в ИИ-росте.
2. Bank of America (BAC)
Капитализация: 3,918 трлн долл.
Количественный рейтинг: Сильный выкуп
Сектор: Финансы
Отрасль: Универсальные банки
Прогнозная дивидендная доходность: 2,28%
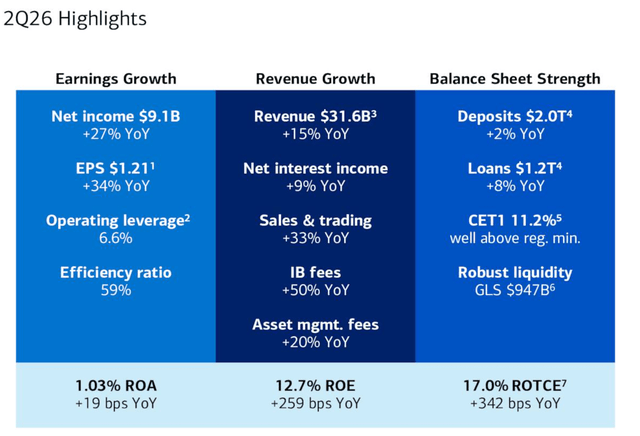
Данный актив скорректировался примерно на 13% с исторического максимума августа. По мере того как крупнейший финансовый институт страны замедляет темпы в конце третьего квартала, у инвесторов появляется возможность занять выгодные позиции. Отчетность за второй квартал полностью превзошла ожидания: выручка выросла на 15% г/г до 31,6 млрд долл., чистая прибыль увеличилась на 27% г/г до 9,1 млрд долл., а показатель EPS подскочил на 34% до 1,21 долл. Средний портфель кредитов расширился на 8% до 12,2 трлн долл., средние депозиты выросли на 2% до 2,02 трлн долл., обеспечивая широкий фундаментальный каркас. Чистый процентный доход воспользовался расширением кредитного и депозитного портфелей, прибавив 9% во втором квартале до 16 млрд долл. Недавнее решение FOMC повысить ставку на 25 базисных пунктов запускает новый цикл ужесточения монетарной политики; после начала переоценки активов под более высокие ставки чистая процентная маржа имеет потенциал для дальнейшего улучшения.
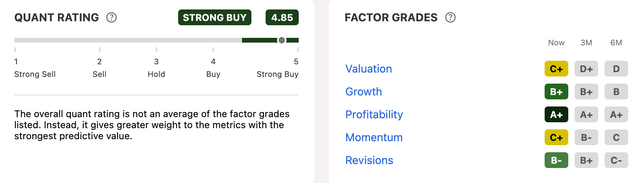
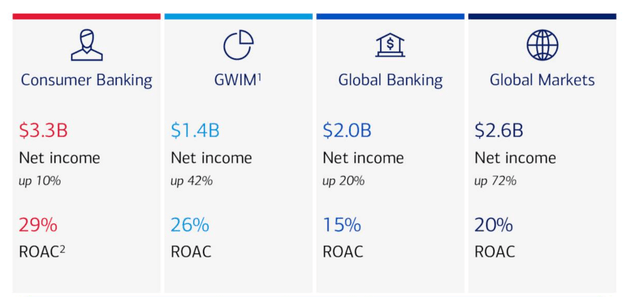
BAC получила рейтинг Quant «Сильный выкуп» и заняла второе место среди коллег по отрасли. Коэффициенты прибыльности (A+) и роста (B+) выглядят особенно впечатляюще. Рост во всех направлениях бизнеса вытолкнул чистую рентабельность на уровень 29,52%, что на 16% выше медианы сектора; улучшение коэффициента эффективности до 59% свидетельствует о росте операционной дисциплины в отношении расходов по отношению к выручке.
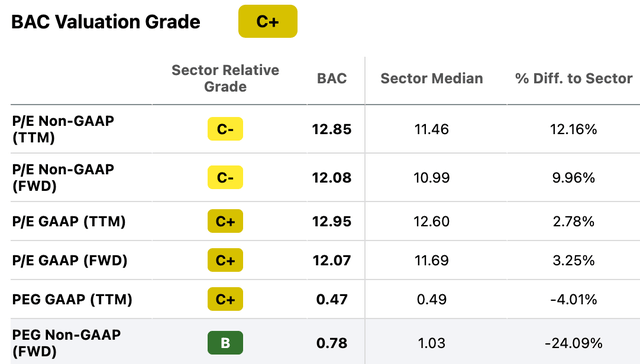
Все базовые факторы сохраняют устойчивость, однако наиболее примечательной мне кажется оценка стоимости (C+). На первый взгляд показатель лишь немного превышает средний уровень, но за последние несколько кварталов он продемонстрировал существенное улучшение. Прогнозный PEG составляет 0,78, предлагая дисконт около 24% относительно медианы сектора.
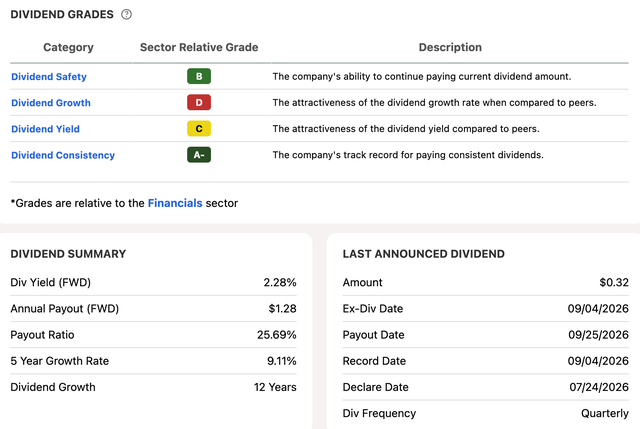
Дивидендная политика также выглядит надежно: оценка безопасности выплат составляет B, компания повышает дивиденды уже 12 лет подряд; прогнозная доходность достигает 2,28%, а во втором квартале были осуществлены обратные выкупа акций на сумму 6 млрд долл. при payout ratio около 25,69%.
BAC остается одним из самых крупных и высокодоходных банков страны. Даже в благоприятных процентных условиях акционерный капитал испытал двузначную коррекцию, что делает этот инструмент перспективным выбором для инвесторов, ищущих сочетание «рост + дивиденды» в секторе финансовых услуг.
3. Lockheed Martin (LMT)
Капитализация: 120,87 млрд долл.
Количественный рейтинг: Сильный выкуп
Сектор: Промышленность
Отрасль: Аэрокосмическая промышленность и оборона
Прогнозная дивидендная доходность: 2,64%
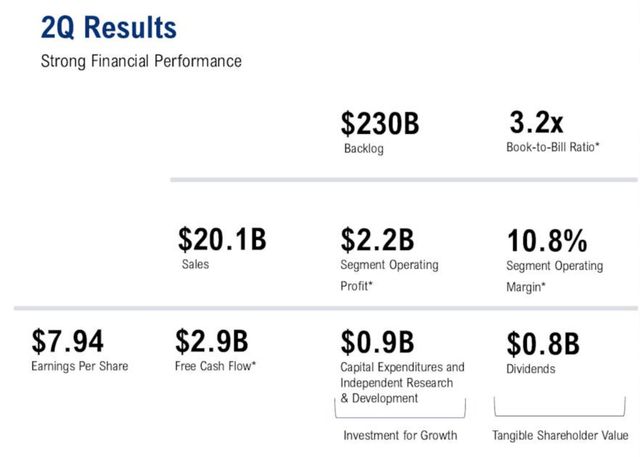
Третий вариант может оказаться самым «привлекательным»: несмотря на снижение примерно на 14% за последние шесть недель, система Quant продолжает присваивать ему статус «Сильный выкуп». Lockheed Martin является ведущим оборонным подрядчиком с глубоко интегрированной мировой сетью контрактов. На фоне ускорения спроса портфель непогашенных заказов рекордно вырос до 230 млрд долл.; в последнее время компания также заключила контракт на 1,2 млрд долл. по ракетным системам для армии США и договор на 24,3 млрд долл. по поставке истребителей F-35 саудовским партнерам.
Конфликт на Украине и дипломатический паралич вывели расходы на оборону ряда европейских стран и НАТО на исторические максимумы, существенно продлив циклы закупки вооружений. На Ближнем Востоке боевые действия в контексте напряженности вокруг Ирана длятся уже около полугода, сопровождаясь огромными расходами США на боеприпасы. Политика пополнения запасов как внутри страны, так и за рубежом создает для Lockheed Martin устойчивую воронку доходов на многие годы вперед.
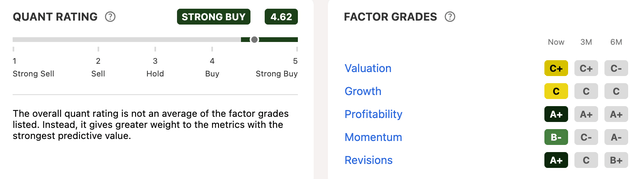
Рейтинг «Сильный выкуп» формируется преимущественно за счет идеальных оценок прибыльности и пересмотра ожиданий аналитиков (обе — A+). Четыре ключевых бизнес-единицы компании продолжают демонстрировать высокую эффективность конвертации новых контрактов в стабильную прибыль; аналитики активно корректируют модели вверх ввиду расширения глобального оборонного спроса и благоприятного положения американского федерального бюджета, что генерирует сильный импульс для переоценки.
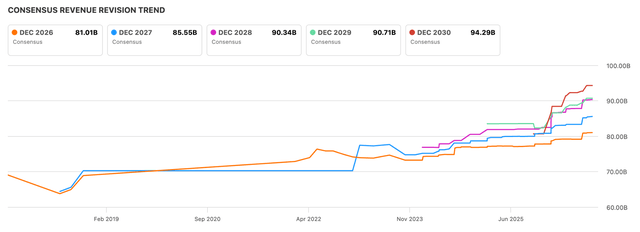
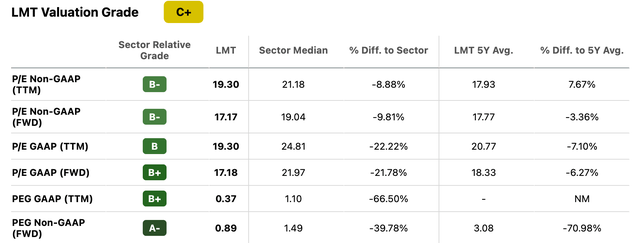
Оценка стоимости (C+) может быть несколько обманчивой — если судить по прогнозной прибыли и темпам роста, текущая цена предлагает ощутимый дисконт. Прогнозный PEG торгуется со скидкой почти в 40% к медиане сектора и на 71% дешевле собственных пятилетних средних значений.
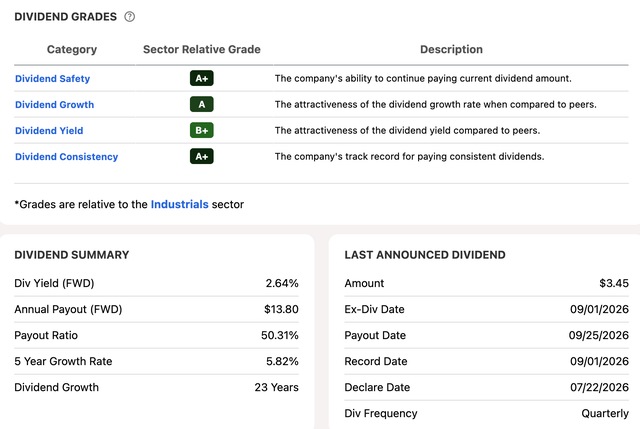
Для ориентированных на доход инвесторов дивидендный профиль выглядит достойно: компания повышала выплаты на протяжении более чем двадцати лет, прогнозируемая доходность составляет 2,64%. Все дивидендные факторы подтверждают надежность, и этот обладатель крепких денежных резервов способен полноценно удовлетворять ожидания акционеров по возврату капитала.
4. Ichor Holdings (ICHR)
Капитализация: 2,12 млрд долл.
Количественный рейтинг: Сильный выкуп
Сектор: Информационные технологии
Отрасль: Полупроводниковые материалы и оборудование
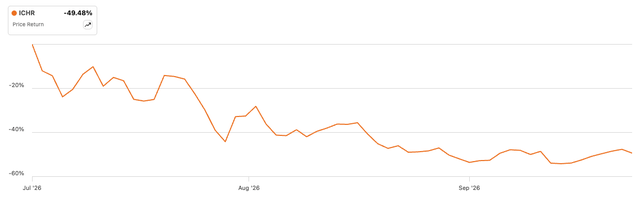
Последняя позиция похожа на дополнительный источник дохода: компания еще не успела сильно пострадать от сентябрьской сезонности, но по сравнению с июльскими максимумами уже продемонстрировала значительную коррекцию. Лидер в сегменте компонентов для полупроводникового производства, Ichor в настоящий момент торгуется близ половины своего 52-недельного пика в 113,58 долл., открывая весьма привлекательную точку входа для анализа.
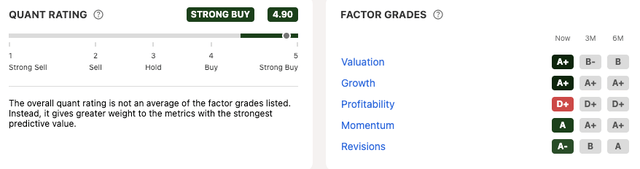
Доказательства статуса «Сильный выкуп» от Quant практически безупречны: оценки стоимости и роста получают высший балл A+. В последние годы корпоративная стратегия сместила фокус на масштабирование ассортимента решений, что позволяет ежеквартальной выручке стремительно приближаться к отметке свыше 500 млн долл., при этом долгосрочная цель компании — выйти на годовой оборот в 3 млрд долл.
Генеральный директор Филип Баррос заявил во время созвона по результатам второго квартала: «Сегодня мы уверены в масштабах и продолжительности данного цикла роста больше, когда-либо ранее». Прогнозный PEG равен всего 0,51, что почти на 60% ниже медианы сектора; долгосрочный прогноз роста EPS составляет 70%, превышая среднее значение отрасли на 254% и собственные пятилетние среднегодовые показатели на 24%.
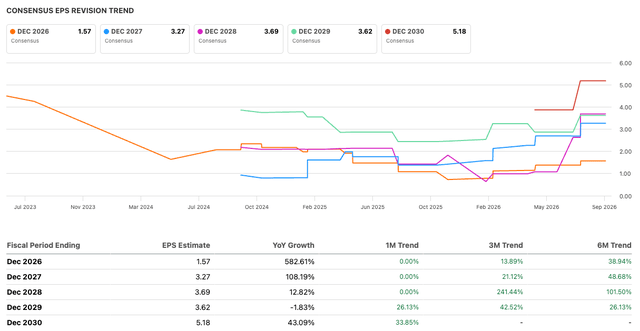
Оценка пересмотра ожиданий (A-) подтверждает, что аналитики за прошедшие 90 дней практически единодушно повышали свои прогнозы по прибыли и выручке. Следует честно отметить: система Quant пока ставит оценку прибыльности низко (D+), однако траектории рентабельности и общей прибыльности продолжают двигаться в позитивном направлении. Обилие ликвидности, расширяющаяся воронка заказов и привлекательная котировка делают Ichor уникальной возможностью для диверсификации инвестиций в полупроводниковый сектор на финише четвертого квартала.
Качественные бумаги вновь продаются со скидкой
Сентябрьская сезонность в очередной раз отправила ряд качественных акций в зону распродажи. Эти инструменты неоднократно доказывают: при взгляде в перспективе сильные фундаментальные показатели всегда побеждают краткосрочный рыночный шум. Исторически рынки в годы промежуточных выборов достигают локальных минимумов ближе к 30 сентября; возможность же заключается в том, что в тот же период октябрь и ноябрь традиционно становятся двумя месяцами с самой высокой доходностью. Я по-прежнему убежден, что временное против ветра скоро сменится сильным рождественским ралли, во главе которого пойдут те компании, чьи фундаментальные показатели остаются наиболее твердыми.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Seeking Alpha














