Артур Хейс: Разбавление — это яд. Как IPO гигантов ИИ может спровоцировать кредитную заморозку и обратный удар по криптовалютной ликвидности?
Автор: Артур Хейс
Перевод: TechFlow
Краткий обзор: На фоне техно-эйфории и спекулятивного капитала рынки направляют свое внимание на SpaceX, а также на ведущих игроков в сфере ИИ — Anthropic и OpenAI, ожидающих гигантских IPO. Однако ветеран макроэкономического трейдинга Артур Хейс в этой статье выдвигает беспощадную логику неминуемого разворота, имеющую почти математическую достоверность: нынешние андерграунды искусственного интеллекта для покрытия астрономических затрат на вычислительные мощности (Capex) критически зависят от выхода на публичный рынок для получения права выпуска корпоративных облигаций. Однако из-за крайне низкого начального свободного предложения акций и последующего массового выхода на рынок ликвидности при разблокировке внутренних пакетов, эти бумаги на вторичном рынке рискуют столкнуться с катастрофическим ветром размывания.
Хейс, используя исторический провал ранних инвесторов Zcash 2016 года как предостережение, подробно рассчитал шокирующий коэффициент размывания в 83% для Anthropic и уязвимое состояние денежного потока OpenAI. Он указывает, что как только акции пробьют уровень发行的价, что спровоцирует разворот рыночных настроений, кредитные спреды корпоративных облигаций ИИ резко вырастут, возможно, опустившись в категорию мусорных, что немедленно перекроет пути рефинансирования для всего верхнего звена цепочки поставок.
Что еще важнее, это охлаждение кредита напрямую бьет по балансам американских коммерческих банков. Когда банковское кредитование и секьюритизационное финансирование сжимаются, ликвидность долларовых фиатных денег системно испаряется, оказывая транзитное давление на криптоактивы. Хейс четко обозначает стратегию защиты в торговле до прибытия финального глобального QE центробанков, а также структурные преимущества, которые избыток мощности spot-рынка принесет экосистеме автономных on-chain агентов.
(Все мнения, изложенные в данной статье, принадлежат исключительно автору и не должны рассматриваться как инвестиционные решения или рекомендации к участию в торговых сделках.)
Я открыл глаза. Было утро субботы, 28 октября 2016 года, во время хэллоуинского уикенда в Токио.
Наша группа собралась в отеле Wyndham Great, чтобы сесть на рейс, превратившись очередными иностранными путешественниками, проводящими шумный «последний вечер холостяка» в Токио.
Вернувшись шатаясь, но без травм, в удобную большую кровать отеля в районе Роппони, я испытал огромное облегчение.
Предыдущим вечером мы долго бродили по району Минато. С моим нынешним главным советником мы сделали смешное фото в «заслуживающем репутацию» заведении, оба были пьяны в стельку, позируя как на постере фильма «Смертоносное оружие».
Глубоко той пятницы был добыт genesis block Zcash, открыв одну из самых безумных торговых сессий в истории криптовалют.
Аналогично Биткоину, чтобы купить физический ZEC, его необходимо было приобретать напрямую у майнеров. Тогда, как и сейчас, нарратив конфиденциальности был невероятно популярен, и каждый отчаянно стремился получить долю в первой масштабируемой сети цифровых наличных с приватностью.
Однако ключевая проблема заключалась в том, что начальное предложение было полностью равно нулю. Ликвидное предложение могло расти лишь постепенно, по мере того как майнеры добывали ZEC и продавали его для покрытия операционных расходов, блок за блоком.
Платформой, доминировавшей в торговле альткоинами, была Poloniex. Моя торговля на Polo и опыт написания кода под их ужасающе плохой API по сей день остаются в яркой памяти.
Если вам посчастливилось получить ответ от службы поддержки, это ощущалось так, будто вы слышите прямое поучение от Бога. Несколько лет спустя Circle купила Poloniex по космической цене, но впоследствии управляла ею в полном беспорядке, пока наконец Юйчэн Сон не наводил порядок. Это уже другая история. Всем игрокам следует помнить: цену вы платите, но ценность получаете именно вы.
Поскольку Poloniex был единственным местом для покупки ZEC, когда лишь крошечные объемы появились на бирже, нетерпеливые спекулянты скупали все по абсурдным ценам.
Как показывает график, большинство игроков, купивших ZEC в первые дни и недели торговли, до сих пор находятся в глубоких отрицательных позициях.
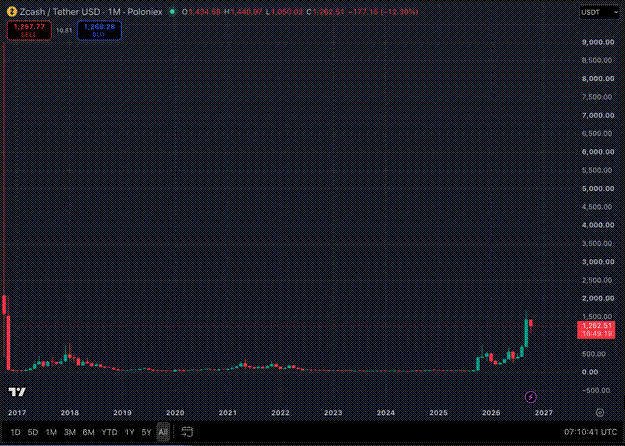
Рис.: Историческая динамика цен Zcash с момента листинга в 2016 году
Трейдеры могут возразить, утверждая, что для оценки реальной динамики ZEC необходимо корректировать показатели с учетом свободного предложения.
Хотя текущая рыночная капитализация ZEC действительно находится на исторических максимумах, как трейдер вы никогда не торгуете полной капитализацией, а только фактической ценой за один токен.
Это ключевое различие, которое многие инвесторы упускают из виду. По мере быстрого роста предложения токенов, даже если полная капитализация растет, цена за отдельный токен или акцию испытывает сильное давление, что в итоге приводит к крайне низкой доходности инвестиций.
Перенеся взгляд на сферу ИИ: какова динамика предложения выпущенных бумаг для SpaceX, а также грядущих листингов Anthropic и OpenAI? Она сулит ли сверхприбыли или убытки? Ответ очевиден: розничные инвесторы встретят лишь потери!
Я считаю, что как и ранние инвесторы ZEC, если вы купите IPO-акции этих компаний по номинальной цене, с последующей разблокировкой и массовым продажным давлением инсайдеров вы обречены на крупные потери.
Это окажет тяжелый удар по всей макроэкономической среде, поскольку вся ИИ-торговля построена исключительно на рыночных настроениях (Vibes). Ваше верование в высочайшую будущую рентабельность ИИ и всепроникающую проникновенность определяет, готовы ли вы предоставлять заемный капитал отрасли.
Все эти настроения исходят из единственного объективного показателя успеха ИИ: поднимаются ли акции или падают. Поэтому, оставляя в стороне вопросы о возможном обмане или финансовых махинациях со стороны генеральных директоров SpaceX, Anthropic и OpenAI, я прекрасно понимаю, что как только цены упадут ниже уровня IPO из-за огромных объемов инсайдерской распродажи после разблокировки, рынок решит, что они все лгут.
После того как я представлю эти суровые математические расчеты, вызывающие полное разочарование инвесторов, я подробно расскажу о макро-трейдинговой стратегии до ухудшения глобальной ликвидности и вплоть до финального спасительного QE центробанков.
SpaceX и Computing Power Duo
Три компании, на которых мы сосредоточимся, — это SpaceX, Anthropic и OpenAI. Поскольку они потребляют абсолютное большинство вычислительных ресурсов при производстве интеллектуальных токенов.
Как только спрос на вычислительные мощности замедлится, весь макронарратив ИИ рухнет. Давайте детально проанализируем динамику предложения свободно обращающихся акций этих компаний, оценим текущую и будущую динамику котировок. Но прежде чем перейти к математическим расчетам, хочу подчеркнуть, почему цена акций так критична для нарратива ИИ.
Этим компаниям необходимо направить сотни миллиардов долларов на колоссальные капитальные затраты (Capex) для развития созданного ими подобной богам кремниевого интеллекта.
Поскольку ранее они не были публичными, выпуск корпоративных облигаций в необходимых объемах был практически невозможен. Им приходилось полагаться на поддержку или долговые гарантии от крупного облачного провайдера или полупроводникового гиганта, вышедшего на публичный рынок. На фоне огромных объемов выпускаемых долгов, привлеченный по equity капитал казался ничтожно малым.
Однако, став публичными компаниями, эти лаборатории получают возможность самостоятельно выпускать корпоративные облигации.
Хотя SpaceX и не является чистой ИИ-лабораторией, выход на IPO позволил ей получить инвестиционный рейтинг и успешно разместить долговых обязательств на сумму в сотни миллиардов долларов с момента листинга. По мере подключения институционального капитала кредитные спреды сужаются, а объемы выпусков растут.
Готовность институциональных инвесторов принимать более низкую доходность полностью зависит от их ожиданий относительно будущей жизнеспособности ИИ-лабораторий. Отслеживание цен на публичные акции является самым прямым способом определить, верит ли рынок нарративу ИИ и способностям конкретной лаборатории генерировать прибыль.
При падении цен на акции (что при давлении огромного предложения готовых к продаже бумаг является почти математической неизбежностью) долговые инвесторы, если все же захотят предоставить финансирование, будут требовать значительно более высокой премии за доходность.
Именно эта рефлексивная логика подталкивает Илона Маска, Дарио Амодеи и Сэма Альтмана изо всех сил форсировать выход своих компаний на публичный рынок. Они используют все законные методы для этого, поскольку невозможность листинга означает полный задыхание их капиталоемкого бизнеса, зависимого от высокомаржинального долга.
Динамика акций SpaceX и модель разблокировки
На рисунке ниже сравнивается процентное изменение цены акций SpaceX с момента IPO по настоящее время и изменение общего количества выпущенных акций.
Очевидно, что с момента листинга цены акций находились в боковом движении, тогда как свободное обращение акций выросло на 50%.
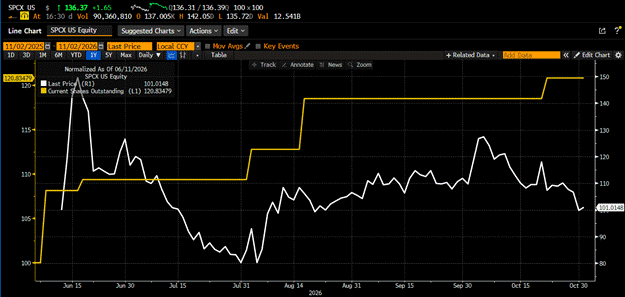
Рис.: Сравнение динамики цены акций SpaceX и общего количества выпущенных акций
С текущего момента до конца июня 2027 года ожидается разблокировка дополнительных примерно 8,6 млрд акций, что вновь создаст давление размывания около 50% на свободное обращение. Большинство этого прироста придется на vesting личных активов Элона.
Кроме того, если состоится заявленный на рынке слияния SpaceX и Tesla, акционеры обычных акций класса A могут столкнуться с дополнительным размыванием в почти 50%.
Единственное, что может спасти быков, — это чудо создания компанией колоссальных свободных денежных потоков (FCF). Ограничиваться достигнутой бухгалтерской прибылью недостаточно, Элон должен четко сигнализировать рынку, что данные средства пойдут на обратный выкуп акций или выплату дивидендов.
Без этого у инвесторов вовсе нет рациональных оснований держать эти акции перед лицом неизбежного масштабного размывания.
Разобрав первого участника, перейдем к чисто ИИ-представителю: Anthropic.
Динамика акций Anthropic и модель разблокировки
Anthropic — это чистая передовая ИИ-лаборатория. Она фокусируется на обучении закрытых больших моделей и продает доступ к интеллекту внешним пользователям с тарификацией за токен.
Это бизнес модели одноразового потребления. Исторические расходы на токены не гарантируют устойчивого спроса в будущем. Ключевой момент, который многие инвесторы не понимают. Они пытаются применить метрику SaaS-отрасли — годовой регулярный доход (ARR), но фактически Anthropic следует рассматривать как нефтегазовую компанию.
Не затрагивая качество прибыльности, какое положение с предложением акций ждет ее предстоящий IPO?
После тщательного анализа недавно поданной и обновленной формы S-1 (откровенно говоря, мою ИИ-агент помог мне с этим), я рассчитал, что инвесторы, участвующие в первичном размещении, столкнутся с масштабным размыванием акций до 83% до июня 2027 года.
Торговым спекулянтам стоит внимательно оценить это число: внушительные 83% размывания! Это просто ошеломляет.
До следующего июня Anthropic категорически не выйдет на прибыль; даже если чудом выйдет, в S-1 прямо указано, что никаких планов по выплате дивидендов в ближайшей перспективе нет.
Весь доступный денежный поток будет направлен на покрытие указанных в проспекте ~$900 млрд затрат на вычислительную мощность и будущие потенциальные центры обработки данных. Уже только исходя из этого безумного графика размывания, математически невозможно envision рост цен на акции с момента листинга до июня 2027 года.
Однако, сталкиваясь с Anthropic, инвесторы часто слепо верят в чуда. Допустим, капитализация на IPO составляет $1,5 трлн, то чтобы удержать цены в боковике, рынку потребуется привлечь порядка $1,245 трлн новых внешних капиталов, чтобы полностью поглотить потенциальный натиск инсайдерских продаж.
Это не абсолютно невозможно, но вероятность крайне ничтожна.
Далее рассмотрим компанию с наиболее тревожной ситуацией среди них: OpenAI.
Оценка OpenAI: ловушка стоимости
Пока инвесторы не усвоят болезненные уроки от непрерывной кровопотери денежного потока супер-IPO в сфере ИИ, и пусть даже OpenAI выйдет на листинг раньше других, ее выступление обречено быть худшим из троих.
По сравнению с Anthropic, OpenAI имеет более высокий темп сжигания cash, худший пользовательский опыт продукта и выше концентрацию клиентов. Но даже на последнем месте ему требуются огромные капитальные вложения для постройки своего подобной богам кремниевого фундамента.
Согласно свежим данным, OpenAI пытается собрать $20 млрд при оценке в $1,25 трлн, что меньше прошлых слухов о $1,5 трлн и цели в $30 млрд. Если подтвердится сообщение британской Financial Times, этот раунд融资 сталкивается со значительным сопротивлением.
Если Anthropic завершит IPO и удержит крепкие цены на вторичке, ситуация OpenAI может временно улучшиться.
Хотя официальный документ S-1 от OpenAI пока не опубликован, вполне разумно предположить, что структура выпуска акций полностью скопирует модель SpaceX и Anthropic.
Они выставят на публичную продажу около 5% с низким свободным обращением, позволив значительной части сотрудников и ранних венчурных инвесторов выйти из позиции в течение последующих шести месяцев.
Из-за повсеместного в Silicon Valley слепого сравнения оценок между гигантами, Sam Altman скорее всего попытается установить цену OpenAI около $1,5 трлн, чтобы идти ровней со старым соперником Dario.
Предположив, что IPO состоится в январе, к июню 2027 года он столкнется с абсолютно аналогичной ситуацией: потребуется несколько сотен или даже триллионов новых внешних ликвидностей, чтобы хотя бы не пробить уровень IPO.
Боковое движение равняется снижению: математический предел поглощения капитала
Как я отмечал ранее, основная цель этих компаний выбрать IPO — открыть канал финансирования через корпоративные облигации, освободившись от зависимости в виде гарантий гигантских облачных провайдеров и чипмейкеров для самостоятельного привлечения капитала расширения.
Однако, чтобы вселить доверие потенциальным покупателям облигаций, цены акций не только не могут просто лежать в консолидации, но и требуют стойкого восходящего тренда. Однако практика доказывает, что даже поддержание консолидации требует поглощения колоссальных объемов внешней ликвидности рынка.
Наиболее вероятный сценарий: инвесторы вторичного рынка не настолько глупы, как полагают эти CEO, и не согласятся бесконечно брать на себя тираж инсайдерских распродаж.
Следовательно, даже если выручка едва соответствует ожиданиям (об прибыли говорить вообще не приходится), постоянное нарастание давления от огромных объемов предложения будет постепенно разъедать цены, провоцируя их медленное снижение.
Как только эти компании потеряют внешнюю поддержку и останутся одни в борьбе с рынком капитала, насколько расширятся spreads их выпущенных корпоративных облигаций относительно средних спредов high-yield bonds?
SpaceX почти не сможет сохранить свой инвестиционный кредитный рейтинг, тогда как Anthropic и OpenAI неминуемо обречены скатиться в категорию мусорных облигаций.
Корневая угроза заключается в том, что как только рынок капитала осознает реальную стоимость финансирования конечного узла потребления вычислительной мощности, все участники верхней части производственной цепи столкнутся с серьезной дилеммой принудительного выпуска облигаций Capex под очень высокие карательные ставки.
Таким образом, негативный рефлексивный цикл окончательно разрушит последний рубеж поддержки длинных позиций ИИ-акций. Чем больше расширяются кредитные спреды, тем выше становятся проценты на инфраструктуру, что в итоге поглощает всю потенциальную будущую прибыль.
Уже слишком поздно: кредитный рейтинг и заморозка корпоративных облигаций
Тем инвесторам, которые слепо играют на повышение ИИ, прошу протрезветь. Мне совершенно безразлично, полезен ли ИИ сейчас, перевыполнит ли выручка ожидания или нет, или какие там фабрикуемые статистикой Adoption от агентств цифры.
Потому что теперь я могу через real-time котировки наглядно видеть, как настоящий рынок оценивает SpaceX, Anthropic и OpenAI, что для нарратива быков равносильно тотальной катастрофе.
Источник бедствия в том, что объем предложения акций, сбрасываемый на рынок, слишком огромен, что математически исключает любое пространство для длительного роста цен.
Инвесторы в облигации будут пристально следить за слабостью stock-рынка. Даже если они все же захотят участвовать в подписке, они потребуют крайне строгих компенсаций превышающей доходности.
Более того, условия bond contracts станут предельно жесткими, включая обязательные требования оставлять большие денежные буферы на балансе или активацию строгих ограничений досрочного погашения долга.
Короче говоря, Спас пришел, когда верующие уже давно разошлись и покинули церковь.
Это определенно сильный минус для всех держателей долгов, связанных с ИИ. Если кредитный рынок полностью замерзнет из-за насыщения огромным количеством high-yield junk bonds, вся вертикальная отраслевая цепочка столкнется с liquidity shock, а вслед за ней хлынет шторм понижений рейтингов от агентств.
Сжатие балансов банков: путь трансмиссии от ИИ к криптовалютам
Почему нам, инвесторам в крипто, нужно внимательно следить за крахом пузыря ИИ и обвалом котировок Big Three? Главная причина в том, что по мере расширения ИИ-кредитных spreads и остановки выпуска облигаций, ликвидность фиата (особенно доллара США) подвергнется системному сокращению.
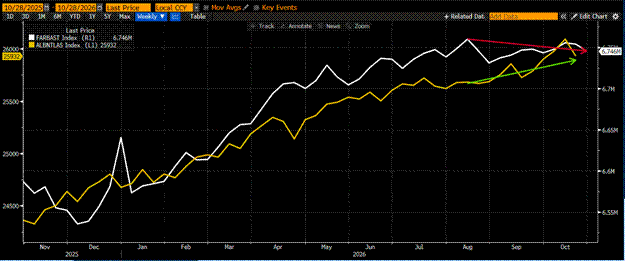
Рис.: Динамика изменения объема балансов коммерческих банков США
Источник ликвидности, необходимый для поддержания непрерывного роста наших крипто-активов, по сути может исходить исключительно от расширения балансов ФРС или американских коммерческих банков.
Но по крайней мере на данном этапе ФРС фактически находится в состоянии забастовки. Ключевые лица, принимающие решения, включая Кевина Уорша и Скотта Белсента, единодушно склоняются к тому, чтобы кредит создавался банковской системой, а не печатался напрямую ФРС.
Именно阶段性 расширение балансов комбанков США предоставило жизненно важную поддержку ликвидностью для крипто-отскока, начавшегося в августе. Однако по состоянию на прошлую неделю размер балансов комбанков США продемонстрировал заметное环比 сокращение.
Несмотря на то, что это всего лишь один период данных, под тенью расширения spreadов на ИИ-кредитном рынке их потенциальные риски достаточно тревожны.
Расширение балансов комбанков в прошлом сильно подогревало пузырь ИИ: на стороне кредитования банки открывали широкие кредитные коридоры всем видам ИИ и смежных предприятий; на стороне securities financing банк обеспечивал спекулянтов вторички постоянным leverage funding; на стороне proprietary trading сами банки активно скупали tech-акции и bond.
В глобальном контексте, если вы не работаете в сверхприбыльном оборонном секторе, почти все деньги почти все ставят на AI-пузырь. Если слабость цен трех флагманских компаний поколеблет AI Vibes и охладит до ледяного состояния кредитный рынок, то объем балансов комбанков, в лучшем случае, сможет лишь лежать в консолидации, но скорее всего пойдет в спад.
Это именно та ключевая цепь, по которой риск трансмитируется от ИИ к крипто-рынку.
Разоблачение маскировки: сохранение терпения до финального QE
В конечном счете, суть вопроса не в том, расходуют ли эти компании средства инвесторов на постройку кремниевого бога.
Настоящая смертельная угроза заключается в том, что due to massive equity dilution导致 mathematically inevitable падение ликвидности на secondaries стало известным всему рынку catalyst пробуждения.
Столь резкое падение цен в real-time полностью разрушит веру рынка в unidirectional upward trend AI assets. Убогая динамика force рынок пересмотреть previously absurd assumption построенные на макро-нарративе ИИ.
Независимо от того, смогут ли лаборатории достичь GAAP-прибыли в будущем или эволюционирует ли AI в AGI, неопровержимый факт сегодня таков: единственный объективный термометр коммерческого успеха ИИ продолжает падать вниз по диагонали.
Если эти unicorns смогут продолжать избегаться от жесткого scrutiny public markets в ближайшие годы до тех пор, пока технологии не начнут генерировать positive cash flows, они точно сделают это.
Но реальность жестока: без поддержки рынка корпоративных облигаций им никак не собрать те сотни миллиардов или триллионы, необходимые для продолжения cash burn. Чтобы войти в аренгу debt financing, публичный листинг становится непреодолимым hard gate.
Их время окончательно вышло. Под давлением scrutiny и прозрачности public markets любая spec manipulation основанная на puffery будет раскрыта.
До戏剧ического reverse fiat liquidity, Maelstrom выберет позицию sidelines с терпением, ожидая разрушения супербиг AI IPO под тяжестью massive dilution.
Финальное спасение неизбежно. Вопрос лишь в том, когда и каким путем центрбанки вмешаются, что мы обсудим в следующих статьях. Чтобы изменить hard stance Fed и прочих ЦБ, часто требуется реальное звучание alarm финансового кризиса.
Пузырь ИИ тянет жизненные артерии мировой экономики: от construction base data centers до сырьевого экспорта и advance semiconductor fabrication, global supply chain глубоко integrated с AI buildout. Без этой infrastructure wave мировая экономика провалится в severe recession.
Поэтому major ЦБ и fiscal regulators в конечном итоге откроют обратно tap money printing для containment crisis. В тот момент holders BTC и crypto assets встретят невероятно brilliant liquidity feast, но前提是 вам нужно сохранить достаточное терпение сейчас.
Пока ждем и наблюдаем, по мере ввода в эксплуатацию большего числа датацентров, вычислительная мощность will continuously flood в现货 market. Даже если training и inference больших моделей показывают negative unit economics, Anthropic и OpenAI не имеют выбора, must grind through и продолжать закупать compute.
Sharp plunge в compute prices предоставит крайне дешевую raw material foundation для exponential breakout autonomous AI agent workflows. Decentralized compute networks и AI arbitration layer project Genlayer, которым руководила/инкубировала Maelstrom, significantly benefit from этого. Investors также могут захватить tokenized slice adjudication layer代理 economy in его приближающемся TGE.
Желаю всем товарищам в trench сохранять sanity и спокойно встретить winds waves.
Примечания:
(1) ZEC: код privacy-криптовалюты Zcash;
(2) ARR: годовой регулярный доход (Annual Recurring Revenue).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arthur Hayes