IOSG: HIP-3 — дорогой входной билет, ров, который невозможно купить
Автор: Mario Chow, IOSG Ventures
Десять команд зарегистрировали свои перпетуальные рынки на Hyperliquid, большинство из них заблокировало около $40 млн в токенах HYPE. Одна компания захватила 97,8% общего объема торгов и только что показала месячное падение на 44%. Цель данной статьи — выяснить, что именно приобрели остальные девять площадок. Все цифры взяты непосредственно из цепочечных данных, а не из пресс-релизов.
Каждый показатель в этом материале напрямую получен из публичного API Hyperliquid: perpDexs, metaAndAssetCtxs, суточные свечные снимки (candleSnapshot) всех 519 зарегистрированных активов, delegatorSummary, userNonFundingLedgerUpdates и clearinghouseState{dex}.
«30 дней» охватывают полные UTC-даты с 15 августа по 13 сентября 2026 года, «предыдущие 30 дней» — с 16 июля по 14 августа, «7 дней» — с 7 по 13 сентября. Tокен HYPE оценен по цене $79,73. Данные о маршрутизации из раздела 7 взяты из Flowscan, поскольку объемы торгов builder code невозможно агрегировать через публичный API.
Резюме
· HIP-3 вновь осталась в меньшинстве на Hyperliquid. Объем торгов перпетуальных рынков, развернутых деплойерами, за 30 дней составил 25,8% от общего объема, тогда как месяц назад этот показатель равнялся 57,1%. Динамика изменена главным образом за счет знаменателя: объемы основного стакана удвоились более чем вдвое, а сам HIP-3 снижает активность.
· Лидер сокращается. Оборот Trade[XYZ] за 30 дней составил $64,60 млрд, что на 44,2% меньше предыдущего месяца, среднесуточный объем за 7 дней упал с пиковых $5,36 млрд/день в начале августа до $2,01 млрд/день. Примерно половина этого падения соответствует снижению реальных торгов в секторах хранения данных и ИИ, другая половина — собственным факторам площадки. После 18 августа у этой площадки не было ни одного дня, когда бы её стакан опережал основной стакан Hyperliquid.
· Entropy (io) лидировала на рынке прямого противостояния целую неделю, затем уступила позиции. Её доля на Nebius за три последовательные недели составила 8,7%, 53,1%, 20,4%, при этом собственные объемы сокращаются три недели подряд. Противоположный сигнал поступает из открытых позиций: открытый интерес вырос на 37%, достигнув $51,4 млн.
· Расчетные активы по-прежнему остаются критическим фильтром, текущее соотношение сохраняется на уровне 6 против 6. Все площадки, использующие нерасчетные стейблкоины, полностью остановили операции; выжившие исключительно используют USDC.
· Листинг активов удержать невозможно. При текущей стартовой цене аукциона одна позиция активов обходится примерно в $39 900. Выкуп всех онлайн-рынков Paragon обойдется примерно в $1,04 млн, что эквивалентно двум неделям комиссионных доходов Trade[XYZ].
· Никто не конкурирует ценами. Все биржевые площадки работают на конфигурации deployerFeeScale = 1.0 с активным Growth Mode, фактические тарифы составляют 0,427 bp у Trade[XYZ] и 0,400 bp у Entropy. Все площадки вне лидера, независимо от их статуса, заработали совокупно лишь $747 000 комиссионных деплойерам за всё время существования.
Десять действующих деплойеров

▲ Дневной объем торгов Trade[XYZ] и все конкуренты ниже. Масштабы осей Y на двух графиках отличаются примерно в 100 раз.

«Количество сделок» рассчитывается путем суммирования поля n ежедневных свечей в заданном окне. Публичный API не позволяет вывести количество независимых трейдеров.
В истории всего десять команд регистрировали перпетуальные DEX на платформе, одиннадцатой до сих пор нет. Четверо активных, пятеро приостановили деятельность, один никогда не начинал торговлю. Trade[XYZ] занимает 97,8% объема торгов HIP-3 за 30 дней и 97,6% за последние 7 дней.
Ситуация с конкурентами описывается в нескольких предложениях. За 26 дней оборот Entropy составил $1,03 млрд по шести активным рынкам благодаря использованию собственного оракула вместо стандартного листа активов. Это единственная площадка, успешно лидировавшая на рынке, где лидер также формирует котировки. Paragon — единственный конкурент с классической структурой стакана: 26 активных рынков с равномерным распределением хвоста, при этом в месяц, когда Trade[XYZ] агрессивно вошла в пять своих целевых активов, Paragon продемонстрировала рост на 49,9%. Markets by Kinetiq купила права на 23 актива, при этом 95% объема сконцентрировано в двух индексных перпетуалах. HyENA завершила работу: рынки полностью сняты, открытый интерес обнулен, общий заработок составил $33 414.
Доля HIP-3 и причины частой неверной интерпретации

▲ Доля HIP-3 в общих объемах перпетуальных торгов Hyperliquid по дням.

Среднее значение за 7 дней перевалило за 50% в середине июля, достигло почти 57% в начале августа, после чего опустилось ниже 30% и с 20 августа больше не возвращалось. 18 августа объем торгов одного деплойера превзошел весь валидаторский кластер Hyperliquid. С тех пор такого повторения не случилось.
Этот коэффициент фактически отражает изменения в его знаменателе. Числитель — это биржевой стакан, знаменатель — крипто-стакан, а волатильность движет именно крипто-сторона. Показатель 57% зафиксирован в периоды низкой ликвидности альткоинов, 26% — при столкновении того же биржевого стакана с рыночной волатильностью, в то время как объемы основного перпетуального стакана за тот же период выросли на 117%. За последние семь дней доля снова опустилась до 28,6%, при этом Trade[XYZ] продолжает сужаться. Прежде чем ссылаться на долю HIP-3, необходимо четко понимать состояние рынка криптовалют в рассматриваемый период.
Ключевым индикатором остается абсолютный объем, который ухудшается. Торговый оборот Trade[XYZ] за 30 дней составил $64,60 млрд, снизившись на 44,2% относительно прошлого месяца. Среднесуточный объем за неделю упал с $5,36 млрд/день в начале августа до $2,01 млрд/день, внутренняя коррекция стакана достигла 62%. Крупнейший рынок SK Hynix опустился до $8,50 млрд. Оба фактора снижения доли достоверны. Далее будет показано, что большая часть снижения именно HIP-3-сектора обусловлена не конкуренцией.
Главная причина падения объема — затухание активности в секторе хранения данных, а не потеря доли рынка
Прямая трактовка снижения на 44% как «потерь лидерских позиций» звучит интуитивно привлекательно, но данные ей противоречат. Проверить легко: если бы речь шла о конкурентном отторжении, мы наблюдали бы нормальную торговлю самих активов, лишь доля, захваченная Trade[XYZ], сократилась бы. На практике сами активы снизили интенсивность торгов.
Распродаж не наблюдалось. Отправной точкой является начало августа (пик объема), и цены на все крупные рынки в стакане сегодня выше.

На самом деле снизилась дневная амплитуда колебаний этих базовых активов, а объемы площадок синхронно подтянулись вниз.

Все приведенные данные выше учитывают только торговые дни, поскольку фондовые биржи закрыты на выходных, в то время как Trade[XYZ] продолжает работу. Подключение выходных искусственно завышает эту корреляцию. Если рассматривать только рабочие дни, коэффициент корреляции между среднесуточной волатильностью сектора хранения данных и суточными объемами площадки составляет +0,47 при выборке в 45 дней. Золото выступает естественным контрастом: это единственный крупный актив в этом месяце с растущей внутридневной волатильностью, и объемы также пошли вверх. Серебро является исключением, не соответствующим паттерну.
Однако волатильность здесь выступает лишь как прокси-переменная. Более прямой тест — сравнение с реальными акционными объемами тех же девяти активов. Ответ таков: традиционный рынок объясняет лишь приблизительно половину динамики.

Реальные объемы торгов в секторах хранения данных и ИИ действительно упали на 25,7%, это половина правды. Но объемы на XYZ снизились на 49,7%, почти вдвое сильнее. Дополнительные 24 процентных пункта отраслевая конъюнктура не объясняет.
Причем наибольший разрыв наблюдается именно в ядре портфеля: SanDisk −26,0 п.п., Micron −25,4 п.п., Intel −21,5 п.п., SK Hynix −17,2 п.п. В то же время она превзошла реальный рынок по Nvidia (+36,5 п.п.) и Nebius (+18,6 п.п.), однако стаканы по этим двум активам минимальны.
Конкуренция также не объясняет этот разрыв. Общий объем торгов SanDisk на Entropy за 30 дней составил $523 млн, тогда как на собственной платформе XYZ он сократился на $6,14 млрд, следовательно, конкурент мог забрать максимум около 8%.
Оставшаяся часть скорее напоминает ротацию капитала. В тот же период объемы перпетуальных торгов на основном стейке Hyperliquid выросли на 117%, при этом HIP-3 падал, тогда как совокупный объем двух сегментов все равно увеличился на 26%. Капитал не покинул платформу Hyperliquid, он просто мигрировал из биржевых стаканов обратно в крипто-стейк.
Фундамент для оценки масштабов. В тот же 30-дневный период эти активы торговались на своих родных биржах на сумму $2 004,7 млрд, XYZ от них получила $23,5 млрд, то есть 1,2%. Совокупный оборот всех 104 рынков XYZ ($64,60 млрд) составляет лишь 3,2% от реального объема этих девяти наименований. Максимальная проникновение зафиксировано у SK Hynix (9,1%), минимальное — у Broadcom (0,1%), и эта кривая сама по себе описывает суть бизнеса: высокий процент проникновения среди крипто-рождающихся трейдеров, недоступных для классических активов, и низкий — среди широко доступных американских голубых фишек.
Таким образом, текущее снижение вызвано двумя факторами: примерно половина обусловлена бета-коэффициентом сектора, половина — собственными особенностями площадки. Расчеты из раздела 6 опираются исключительно на фактические объемы без анализа происхождения ликвидности, поэтому комиссия не страдает. Но важно разделять эти два фактора: секторальная часть восстановится, собственная часть — не обязательно.
Перераспределение и единственная переменная с предсказательной силой

▲ Суточные объемы каждой HIP-3 площадки на логарифмической шкале. Пунктир обозначает расчеты в нерасчетных стейблкоинах, точка — последний день фиксации торгов.
На данный момент шесть площадок прекратили операции. Переменная, которая их разделяет, — это не выбор активов, не качество команды и не исторические объемы, а расчетная стейблкоин-монета.
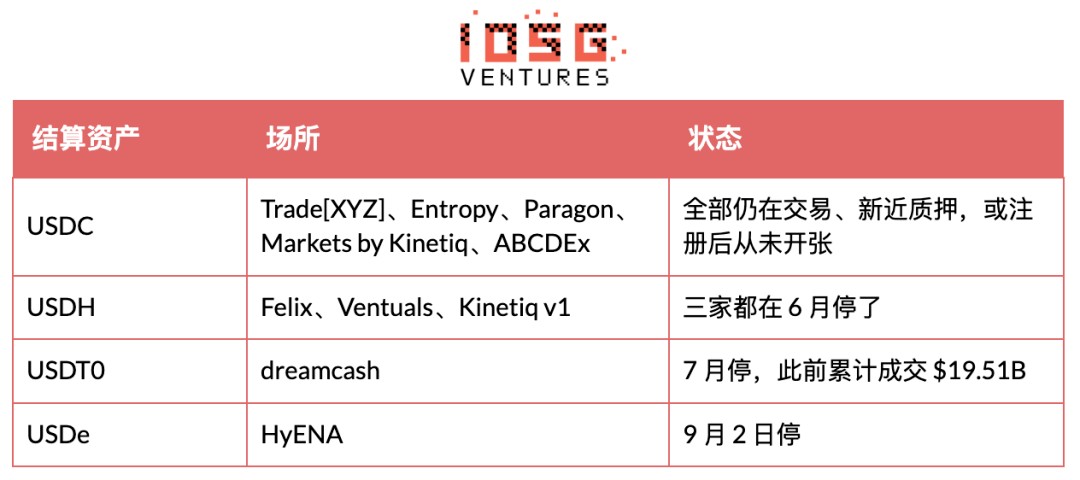
Механизм элементарен: трейдеру нужно заранее обменять средства на другую монету, чтобы разместить первый ордер, а они не любят лишние действия. Самый яркий пример — Felix. Небольшая компенсация комиссий, ранее поддерживавшая USDH, была полностью нивелирована запуском Growth Mode, и этот расчетный актив остался лишь источником трения.
Kinetiq служит контрольной группой. Единственный оператор, выживший после приостановки, просто удалил рынок USDH, а аналогичные индексные продукты переоткрыл на USDC. История объемов ничего не предсказывает: dreamcash генерировал $19,51 млрд, что превосходит совокупный итог июня, и тем не менее закрылся. Entropy вошла в августе с максимальным капиталом среди всех участников, но при выборе USDC никаких колебаний не проявила.
Что на самом деле определяет расчетный актив, а что — нет
Логично было бы считать доминирование USDC результатом соглашения протокола, но документация самого Hyperliquid говорит об обратном. В рамках Aligned Quote Assets v2 (внедрен для USDC в конце августа, Coinbase выступает treasury deployer, Circle — technical deployer) скорректированная доходность резервов USDC на платформе составляла около 90%, направляемых протоколу и пополняющих Assistance Fund. Начисление процентов происходит 30-дневными циклами, выплата производится на 8-й день после завершения цикла, следовательно, первая транзакция ожидается в начале октября, на данный момент средств еще не поступало.
То, чего явно НЕ делает AQAv2, — это давать преференции HIP-3. Документация указывает прямо: никаких льгот по комиссиям или засчитыванию объемов. Другие расчетные монеты продолжают поддерживать перпетуальные контракты HIP-3. Преференции в тарифах принадлежат AQAv1, которая предоставляла деплойерам более низкие taker-комиссии, более высокие maker-возвраты и увеличенный вес объемов для抵押ных активов, при этом USDC в AQAv1 отсутствует структурно, так как этот слой требует принадлежности стейблкоина исключительно Hyperliquid. Реальные преимущества AQAv2 направлены на событийные контракты и перпетуальные рынки валидаторов, которые активируются будущими апгрейдами, и не относятся к измеряемому в данной статье сегменту.
Таким образом, выбор расчетного актива был продиктован ликвидностью и корпоративным решением, а не настройками комиссий. USDH была отключена 17 июля 2026 года, держатели выкупили её в соотношении 1:1 в USDC, бренд активов перешел к Coinbase, которая одновременно стала treasury deployer для USDC. Сегодня в предложении стейблкоинов на Hyperliquid доля USDC составляет 98,3%, USDT — 1,2%, остаток feUSD, USDe и USDH делится примерно по тысячной доле. Площадка, использующая иной расчетный актив, не проигрывала в тарифах. Она требовала от собственных трейдеров покинуть единственный стакан с реальной глубиной.
Оценка масштаба AQAv2 строится на том факте, что официальная статистика не публикуется. Предложение USDC на Hyperliquid составляет $6,77 млрд, средняя SOFR около 3,6%, при 90%-ной доле протокола данная линия ориентировочно дает около $200 млн в год. Независимые оценки на базе $5 млрд варьируются в диапазоне $135M–$160M. Внешне неопределимым параметром остается корректировка ставки в AQA, представленная оракулом валидаторами, уровень которого не раскрыт, поэтому каждый указанный показатель здесь является оценочным, а не фактическим.
HyENA демонстрирует второй механизм. Из-за листинга криптоактивов она была исключена из Growth Mode, поэтому формировала котировки примерно в 5 bp на те же активы, в то время как основной стакан предлагал около 3 bp при лучшем качестве исполнения. Расходуя около $0,88 млн на покупку позиции актива, она заработала всего $33 414 за всё время.
Прекращение работы не равно полному выходу. HyENA уже сняла со всех 25 рынков, открытый интерес обнулен, однако ее стейкинг все еще составляет 508 915 HYPE (около $40,6 млн), и за двенадцать дней не инициирована ни одна транзакция вывода. Felix и dreamcash полностью вывели залог, текущий баланс равен нулю, у Ventuals осталось лишь 7 967. Площадка, закрывшая все рынки, но оставляющая $40 млн в блокчейне, либо медленно проходит процедуру ликвидации, либо резервирует позицию деплойера под другой проект.
Почему Ventuals умерли, стоит рассказать отдельно, ведь следующий продукт построен вокруг решения именно этой проблемы. Недостаток ликвидности — лишь симптом, проблема кроется в механизме финансирования: перпетуальные контракты pre-IPO не имеют якоря сходимости, ставка финансирования временами достигала годовых ~8 700%, и независимо от справедливой цены long-позиции автоматически ликвидировались. Entropy ограничила ставку финансирования на уровне ~10% и рассчитывается по TWAP собственной маркированной цены, а не гонится за внешней. Архитектура контрактов Entropy читается как чек-лист исправления конкретных причин гибели Ventuals. Анализируя любой pre-IPO стакан, в первую очередь смотрите на ставку финансирования и архитектуру расчетов, а не на список активов.
Структура стакана Trade[XYZ] и причины отсутствия OpenAI
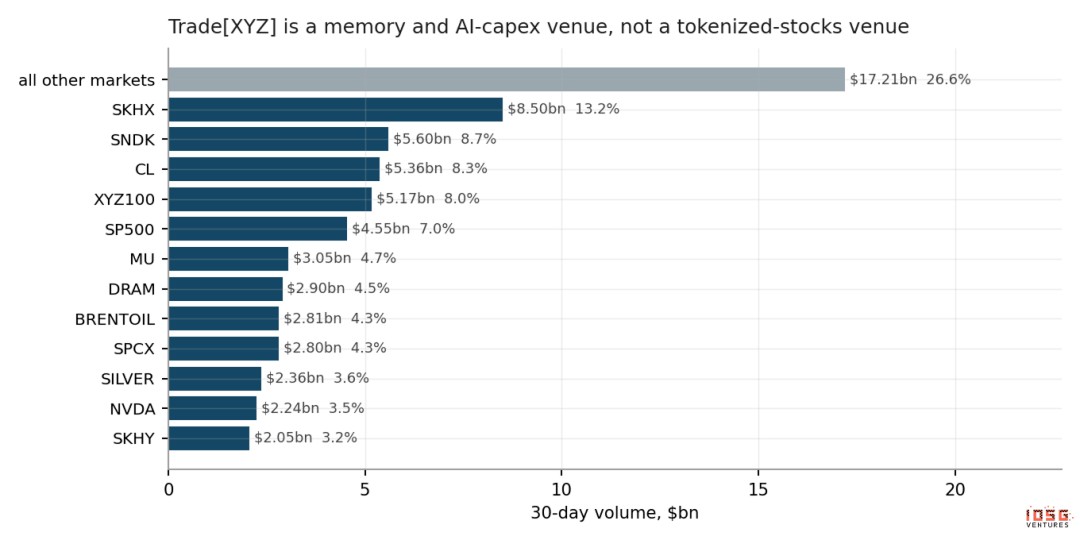
▲ Десять рынков Trade[XYZ] с наибольшим объемом торгов за 30 дней.
Топ-10 активов занимает 66,7% объема, при этом хвост за пределами топ-6 формирует отдельный объем в $32,4 млрд. Nvidia составляет 3,5%. Apple, Tesla, Alphabet и Microsoft суммарно занимают 3,3% — ровно четверть от объема лишь одного SK Hynix. Легендарные американские технологические гиганты, любимые нарративами о токенизированных акциях, не являются основой этого бизнеса.
Фактически Trade[XYZ] управляет круглосуточной площадкой для торговли бумагами в секторе хранения данных и капитальных затрат на ИИ, дополненной сырьевыми и индексными продуктами: южнокорейскими и японскими полупроводниками, синтетическим индексом DRAM, SpaceX, собственным бандлом XYZ100 и сертифицированным S&P 500. Её территория — это те активы, которых крипто-рождающиеся трейдеры не найдут на других площадках в три часа ночи. Именно эту нишу выбрала для атаки Entropy, используя в качестве точек входа SanDisk и Nebius, а не Apple.
Почему на площадке нет OpenAI
Самая интуитивная версия, будто платформа избегает нелетинговых компаний, неверна. Наоборот, pre-IPO — одно из ее сильных направлений. Только за SpaceX за 30 дней пройдено $2,80 млрд (4,3% объема, 9-е место). Далее следуют Unitree $511 млн, CXMT $317 млн, Zhipu $156 млн, MiniMax $92 млн, SHEIN $27 млн, YMTC уже зарегистрирован и ожидает запуска.
У этих компаний есть общая черта: наличие наблюдаемых цен вторичных сделок и известные структуры капитала. SpaceX регулярно проводит tender offers с четкой ценой на акцию; китайские компании имеют активный gray market pre-IPO на материке, параметры капитала доступны через регистрационные данные и раунды финансирования. Следовательно, площадка может формировать цену за акцию так же, как и любые другие активы.
Ни того ни иного у OpenAI и Anthropic нет. Их вторичные сделки проходят через SPV, торгуется право требования к долей фонда, обсуждается согласованная оценка всей компании, а не цена за конкретную акцию. Попытка форсировать расчет за акцию вынудила бы самостоятельно выдумывать знаменатель. Тупик заключается в принятом принципе ценообразования, а не в намерениях. Решением Entropy стал полный отказ от ценообразования за акцию в пользу котировки самой компании: 1 контракт = $1 млрд рыночной стоимости. При текущих средних значениях рыночная капитализация Anthropic приближается к $2,17 трлн, OpenAI — к $1,53 трлн.
Но это не создает инвестиционного рва. Лидер может добавить новый рыночный актив за ~$39 900 в любой момент. Кроме того, её дорожная карта указывает в другом направлении: 16 зарегистрированных, но не запущенных активов в очереди — уран, алюминий, индекс доллара США, VIX, кукуруза, пшеница, TTF, южнокорейская вона, индийский Nifty, бразильский Ibovespa, Ibiden, KSTR, плюс YMTC и H100. Это макроэкономика и сырьевой рынок, а не лаборатории передового ИИ.
Стоит запомнить структурную особенность: в Trade[XYZ] не настроен oracleUpdater (цены обновляются собственным ключом деплойера), тогда как Entropy и Felix оба направлены на одного третьего обновления 0x94757f8d…. Entropy публично подтвердила, что RedStone является источником цены для её рынка Anthropic, что объясняет совместное использование адреса обновлением двумя несвязанными площадками, однако в блокчейне метка на этот адрес не назначена. Собственный оракул удобен для активов с внешними референсами, но когда маркированную цену необходимо «конструировать», природа задачи меняется радикально, а именно конструированием цены Entropy и занимается.
Прямое столкновение и неделя лидерства Entropy
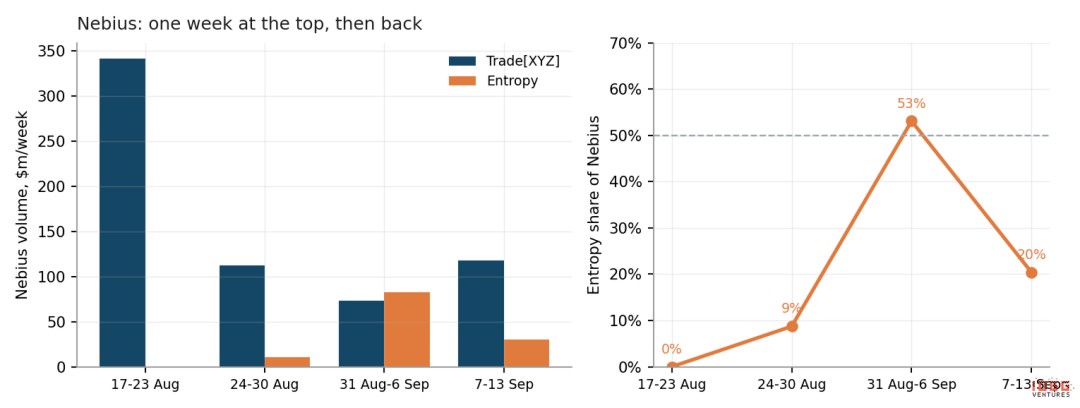
▲ Недельные объемы торгов Nebius и доля Entropy в них.
Сейчас на обеих HIP-3 площадках одновременно торгуются девять активов. Команды больше не делят непересекающиеся стаканы:重叠 (наложение) стало нормой для любых имен, запрашивающих листинг дважды.
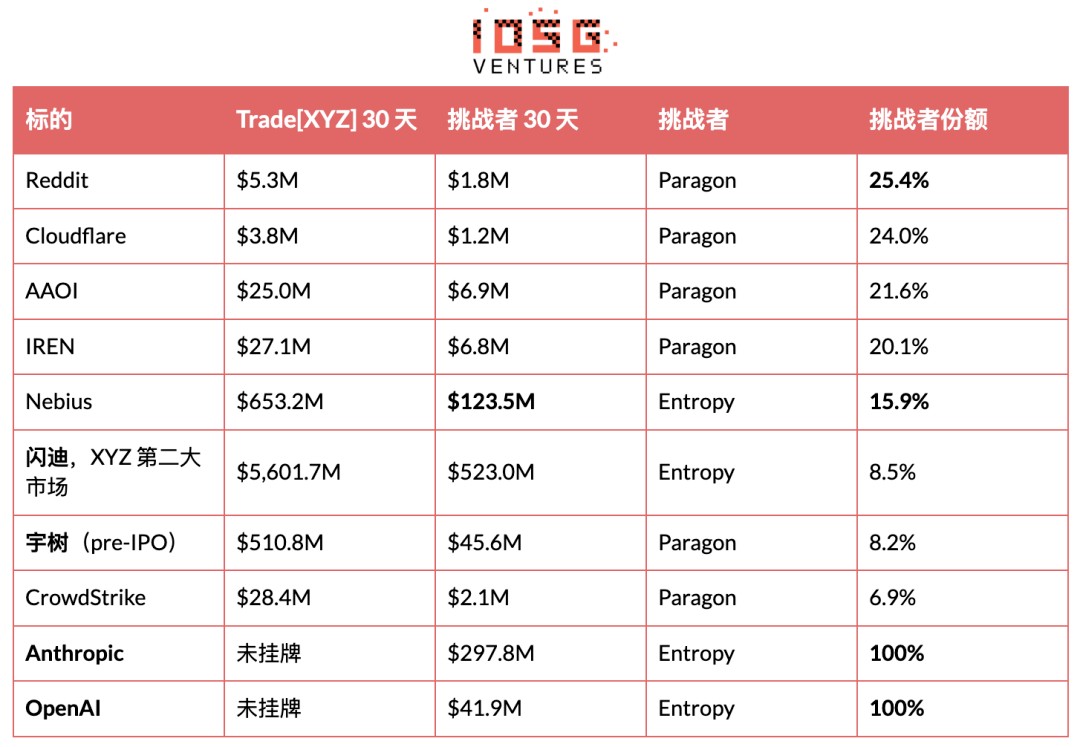
Захват позиций отнимает долю рынка, а не объем стакана
Trade[XYZ] ранее зарезервировала пять ключевых активов Paragon без запуска, а 18 августа открыла их все одним днем, и сегодня по всем пяти она сохраняет лидерство. Восполнение этого пробела потребовало примерно трех дней комиссионных доходов, операция выполнена за один рабочий день. Явилась ли эта партия активов сигналом устрашения или изначально планировалась к запуску — цепочечные данные не позволяют определить.
Однозначно считываются результаты. Через четыре недели Paragon всё ещё контролирует 20–25% объемов четырех из пяти активов, а общий объем当月 вырос на 49,9%. Unitree ярко иллюстрирует механику: стакан Unitree на Trade[XYZ] примерно в 11 раз больше парagonа, доля Paragon в этой паре составляет 8,2%, однако собственный объем Unitree на Paragon за тот же период практически удвоился. Лидер не отобрал объемы у конкурентов, он расширил рынок вокруг них. Вхождение на рынок и обладание рынком — две разные вещи.
Entropy лидировала на Nebius одну неделю, затем уступила позиции
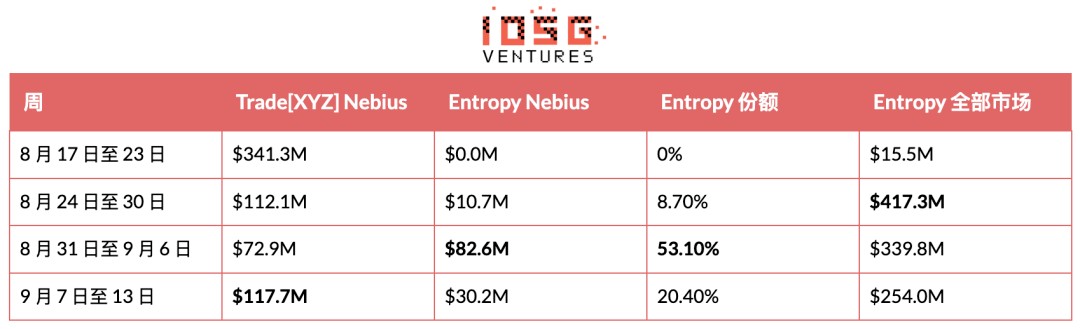
Была неделя, когда объём Nebius на Entropy реально превысил показатели Trade[XYZ], чего конкуренты HIP-3 ранее не достигали. Сразу вслед за этим стакан Nebius на лидере вырос на 61%, на Entropy упал на 63%, конкурент вернулся к доли одной пятой в этой паре. Аналогичная картина по SanDisk, лишь в более спокойном режиме: доля Entropy в последние недели стабилизировалась около 13%, итого за 30 дней составила 8,5%.
Это лидерство реально, но длилось ровно неделю. Корректная интерпретация: Entropy доказала способность прорваться на рынок, активно обслуживаемый лидером, но пока не доказала способность удержаться. Суммарный объем торгов сокращается три недели подряд, с $417 млн до $254 млн.
Противоположный сигнал исходит от открытых позиций. При падении недельного объема на 39%, открытый интерес Entropy вырос на 37% до $51,4 млн, из которых $29,9 млн приходится на один актив Anthropic. Трейдинг, генерирующий объемы, быстро компенсируется сам себя и не оставляет открытых позиций, следовательно, накопление OI при падающей доле объемов указывает на реальные долгосрочные позиции, а не на холостую торговлю. Эти факты противоположны по направлению, фокус должен быть на напряжении между ними, а не на отдельных цифрах.
Объемы здесь требуют дисконта. У Entropy нет токена и подтверждения дропов, но в бэкенде уже активирован параметр pointsMultiplier, а страница внутреннего рейтинга сообщает «скоро запуск». Часть трафика формируется за счет спекуляции ожиданиями, а не использованием продукта, отличить их снаружи невозможно. Масштабы также очевидны: объем Entropy ~$1,0 млрд в месяц против $64,6 млрд у лидера (1,6%). Она выигрывает конкретные кампании, а не категорию в целом.
Зарегистрированные但未 запущенные активы подсказывают следующие шаги. В арсенале Entropy находятся EWY, SBE, TCNT и индекс DRAM. Индекс DRAM — четвертый по величине продукт самой Trade[XYZ], EWY — южнокорейский рынок. Следующее столкновение выглядит прямым ударом по ядру территории лидера, а не поиском новой pre-IPO компании без конкуренции.
⚠️ Два правила подсчета
Учитываются только активные стаканы. Деплойеры HIP-3 часто регистрируют активы задолго до запуска, такие активы возвращают оракульную markPx, но midPx равен null, isDelisted установлен в true, открытый интерес равен нулю, история свечей отсутствует. У Trade[XYZ] 16 таких, mkts — 19, Paragon — 9, Entropy — 4. 25 активов HyENA — это особый случай, они были запущены, а затем закрыты.
Тикер не равен активу. para:STX — это Seagate (цена 799), а основной стакан STX — это Stacks (цена 0,27). Слепое сопоставление тикеров создаст десятого виртуального конкурента, которого не существует. Перед сопоставлением всегда сверяйте среднюю цену.
Экономический расчет: затраты одной площадки и доходы всего слоя
Никто не конкурирует ценой, потому что комиссии уперлись в минимум
Всё зависит от двух параметров каждого актива, обе открыты в metaAndAssetCtxs: growthMode и deployerFeeScale. Полная комиссия рассчитывается как base × (1 + s), где base — стандартная таблица перпетуальных ставок, s — коэффициент деплойера (диапазон 0–3,00, ограничен 1,00 при Growth Mode). Деплойер забирает s / (1 + s), следовательно, при s = 1,00 доля составляет ровно половину. Growth Mode дополнительно обрезает минимум 90% от полной суммы, при условии строгого отсутствия перекрытия с перпетуальными рынками валидаторов (что автоматически исключает крипто-активы и крипто-индексы).
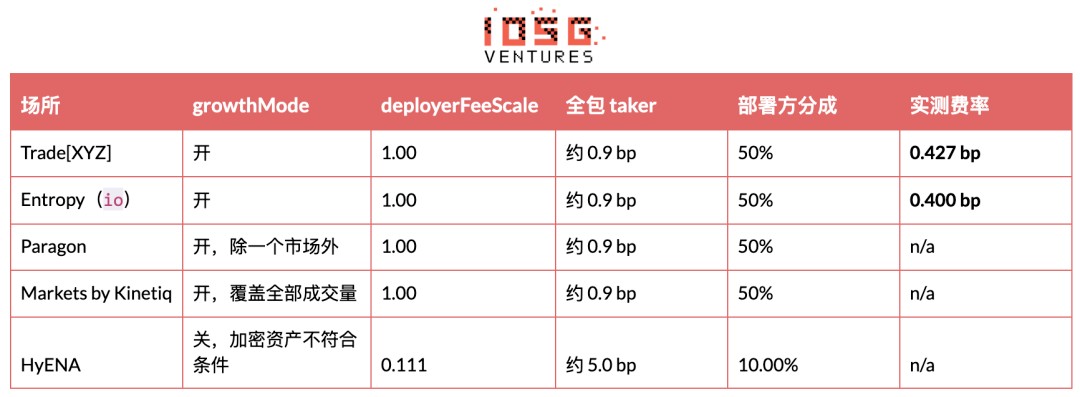
Все биржевые площадки независимо converged к одной конфигурации: максимальная доля деплойера, включенный Growth Mode. Даже Entropy, вошедшая с дифференцированными продуктами и венчурным капиталом, не начала демпинговать. Единственная площадка, избежавшая этой схемы, — та, что недавно прекратила работу.
Без использования агрегаторов распределение комиссий между деплойерами просчитывается точно. Доходы от комиссий аккумулируются на субсчетах адреса получения сборов: clearinghouseState с полем dex позволяет прочитать неотправленный баланс, переводы отображаются в userNonFundingLedgerUpdates в виде send от sourceDex, равного имени площадки. Так как переводы происходят нерегулярно, измерения проводятся в промежутках. С момента перевода 27 августа Trade[XYZ] накопила $1 380 592 при объеме торгов $32,30 млрд, что составляет 0,427 bp или ~$79 000 ежедневно. Entropy никогда не производила переводов, поэтому её кумулятивные доходы считываются напрямую: $1,036 млрд оборота принес $41 468 комиссии, или 0,400 bp.
Два вида расходов совершенно разной природы
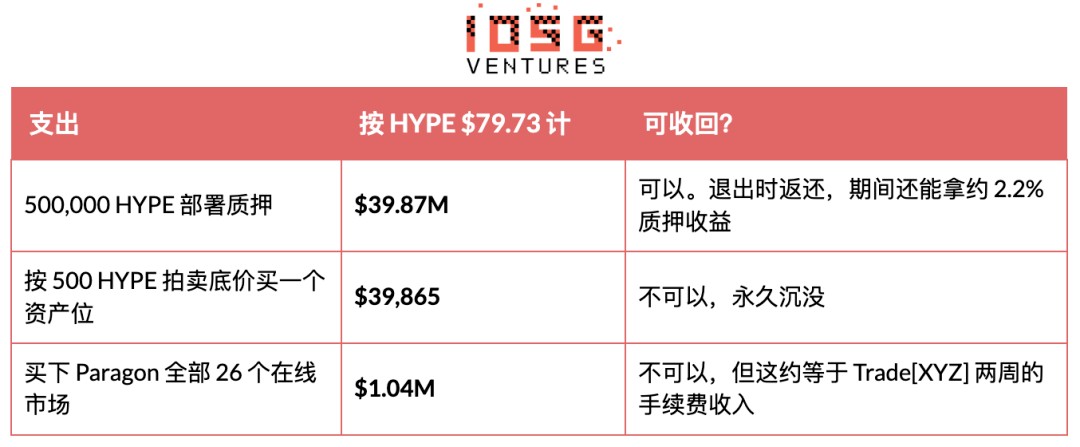
Стейкинг выглядит пугающе, но эти средства вернутся. Никто не изымает эти средства. Они делегированы валидаторам, непрерывно генерируют вознаграждения и возвращаются в полном объеме при выходе. Минимальный срок блокировки составляет 183 дней с момента деплоя, возможен форсированный сброс голосованием валидаторов за злонамеренную работу (например, манипуляцию ценой оракула), сброс также действует в течение 7-дневной очереди разблокировки, поэтому чистый выход занимает минимум ~190 дней. Felix и dreamcash полностью вывели залог, текущий баланс равен нулю.
Текущие заблокированные ставки: Entropy 500 973, Paragon 500 712, HyENA 508 915 (торги прекращены, но разблокировка не initiata), Kinetiq 588 489 (одна ставка покрывает km и mkts), Trade[XYZ] 500 488 плюс 500 269 на отдельном адресе. ABCDEx владеет лишь 1 004 HYPE, никогда не ставила залог.
Деньги за позиции активов — это то, что никто не заберет и вернуть не получится. Первые 3 позиции актива любого перпетуального DEX бесплатны, за каждый последующий рынок следует платить HYPE в 31-часовом голландском аукционе. Стартовая цена равна удвоенной цене последней сделки, линейно снижаясь до базы в 500 HYPE. Аукцион 14 сентября стартовал и завершится по базовой ставке в 500, значит стоимость одной позиции актива составляет ~$39 900. Спрос на позиции снизился относительно прошлой недели (прошлая сделка occurred at 582 HYPE).
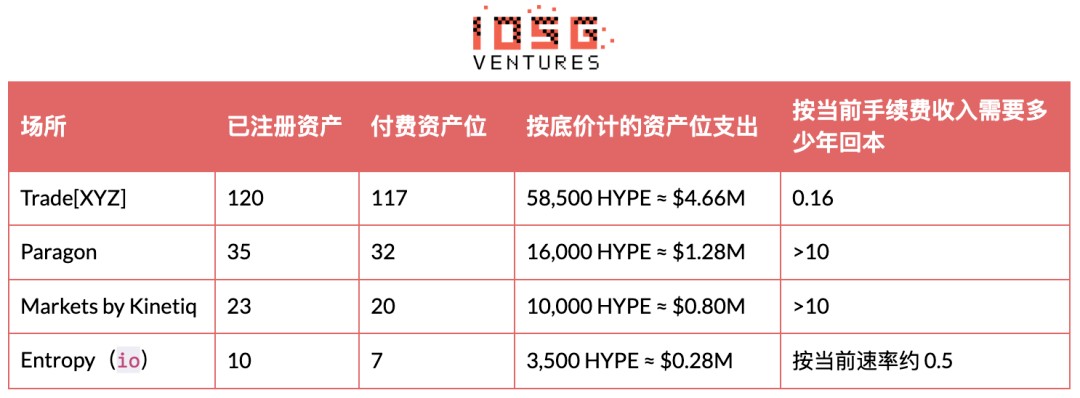
Последний столбец — ключевой. Комиссионных доходов Trade[XYZ] хватит примерно на восемь недель, чтобы покрыть счета за все зарегистрированные активы. Каждая площадка вне Entropy потребуется времени больше, чем длится существование самого HIP-3; Entropy справится, потому что приобрела семь позиций вместо тридцати.
Время усилит эту асимметрию. Приостановка рынка бесплатна и обратима, оплаченную позицию можно сначала заблокировать, а затем открыть повторно — так появляются «зарезервированные但未 запущенные» активы. Пул запасных позиций накапливается согласно формуле 7 + 0.2 × количество прошлых аукционных деплоев, следовательно, Trade[XYZ] имеет около 30 готовых к немедленному использованию мест, новые участники получают лишь 7. Площадка, открывшаяся сегодня и планирующая 20 рынков, может сразу повесить 10, остальные будут ждать в очереди аукционов (минимум 31 час на актив). Ответ Entropy — игнорировать этот ритм: она вывела лишь пять рынков, но заставила каждый из них работать эффективно.
Ловушка стейкинг-доходов
Помимо Entropy, каждая площадка получает больше денег от пассивного стейкинга своего входного билета, чем от эксплуатации самой биржи. Общее распределение деплойера для Paragon составило $64 281, тогда как стейкинг в размере $39,87 млн под ~2,2% в год генерирует около $877 000 ежегодно, разница ~14 раз.
Это не утешает. Данный доход формируется за счет новых эмиссий HYPE из будущих распределений протокола, по своей природе это инфляция, а не выручка, форма возвратной диллюции принудительно удерживаемой позиции, номинированная в том же активе, по которому деплойер изначально занят long-позицией. Падение HYPE на 30% уничтожает $12,0 млн стейкинга — сумма превышает десятилетнюю выручку. За последние восемь дней HYPE упал с $88,37 до $79,73, каждая активная ставка теперь недополучает $4,3 млн.
Какой масштаб бизнеса способен удержать этот пул комиссий
Growth Mode жестко фиксирует фактическую ставку на уровне ~0,4 bp, деплойер забирает половину. Trade[XYZ] контролирует 97,8% доли рынка, годовая скорость оборота ~$786 млрд, ежегодное распределение деплойера составляет около $29 млн. Это не потолок лидера, а максимальный возможный объем вознаграждений для всего слоя площадок при текущих объемах и нижнем пороге комиссий.
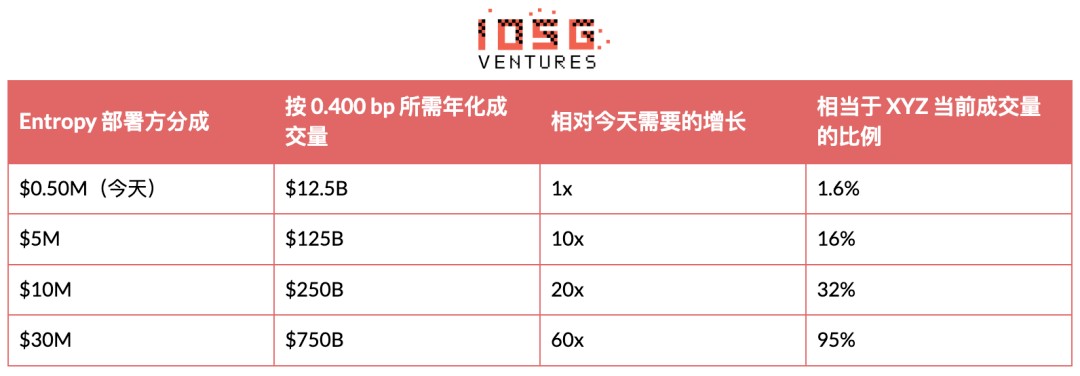
На стороне площадок вне лидера сегодня заблокировано около $167 млн HYPE, при этом каждая из них, независимо от статуса, заработала совокупно лишь $747 000 комиссионных деплойерам за всё время. В контексте $14 млн seed-раунда арифметика доказывает: при текущих объемах и дне комиссии бизнес HIP-3 операйнеров невозможно оценить исключительно на основе торговых комиссий. Ценность конкурентов должна исходить из иных источников: токенов, фронтендов, клиентской базы или продукта, который протокол еще не оценил.
Что действительно можно удержать
HIP-3 преднамеренно коммерциализировала большую часть того, что площадка могла бы монополизировать. Стейкинг покупается, активы покупаются, фундаментальная ставка общая, даже дистрибуция общая, поскольку каждый стакан HIP-3 доступен с одного фронтенда.
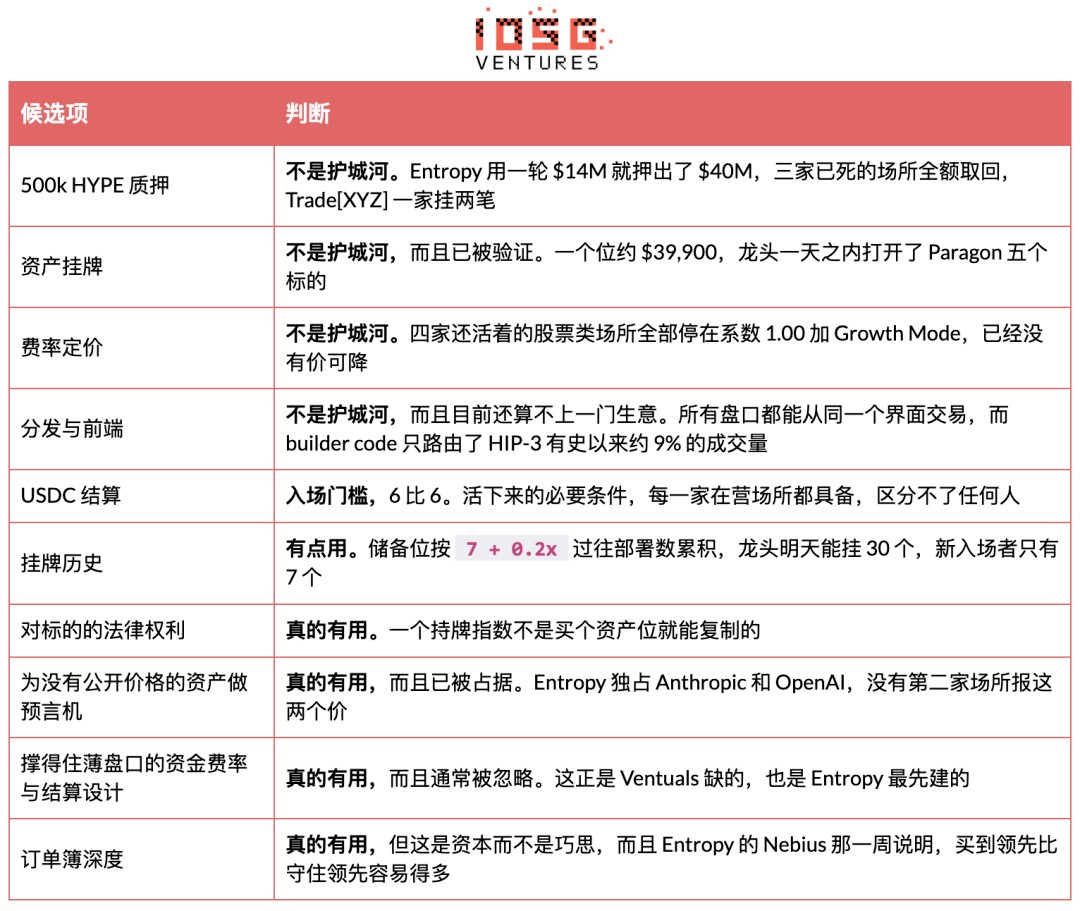
Полезный вопрос селекции звучит не «какие активы вы будете листинговать» (так как их можно купить), а «что у вас есть, чего лидер не сможет купить за одну позицию актива». Среди всех площадок, тестирующих HIP-3, лишь одна дает на этот вопрос четкий ответ: связка собственного оракула и архитектуры расчетов, а не списка активов.
Почему Entropy — исключение, требует точного разъяснения, так как ответ лежит не в списке активов. Проект основан исследователями и трейдерами из Citadel Securities, Optiver, Millennium и Polymarket, глубина экспертизы проявляется в двух аспектах. Первый — глубина лимитных заявок с первого дня листинга, именно она покорила рынок Nebius. Второй — архитектура ставки финансирования и расчетов, читаемая как прямое реагирование на методы Ventuals. Seed-раунд в $14 млн возглавил Ribbit Capital, чья основная компетенция — розничные брокеры и финтех-дистрибуция, а не DeFi, что указывает на амбиции удержания клиентского цикла в proprie hands, а не на эксплуатацию протокольных льгот. Важно уточнение по названиям: Entropy Advisors (тесно связан с Arbitrum DAO) и托管创业公司 Entropy (инвестиция a16z) — абсолютно разные организации. Не стоит выстраивать гипотетические связи с Hyper Foundation исключительно по совпадению брендов.
В совокупности эта ниша выглядит чрезмерно тонкой. Компания на этапе сужения удерживает 97,8% объема торгов. Кольцо конкурентов заблокировало $167 млн HYPE, взамен получив историческую сумму комиссий в $747 000. Единственная команда, способная полноценно выставить котировки, лишь продемонстрировала способность удерживать рынок неделю, но не способна устоять.
Логичной альтернативой становится получение половины комиссионных самим протоколом вместо операционной группы: никаких блокировок, риска ликвидаций или операционной нагрузки. Но и это не становится магистральным потоком в вечном капитале Hyperliquid, а факты доказывают, что доля HIP-3 выше 50% — иллюзия periods низкой ликвидности альткоинов, а не устойчивый тренд.
Слой маршрутизации и реальный объем трафика, который он обрабатывает
Builder code — ближайший элемент HIP-3 к «бизнесу дистрибуции». Фронтенды маркируют исходящие ордера, зарабатывая builder fee, полностью без необходимости размещения маржи. Flowscan насчитал 819 таких маркеров.
Обрабатываемый ими трафик действительно мал. Маршрутизированные объемы составили ~$52,6 млрд, около 9% от исторических $587 млрд HIP-3; за последние 30 дней ~$5,3 млрд при общем объеме $66,09 млрд (~8%). Более 90% трафика вообще не содержит маркировки фронтенда, что полностью соответствует структуре стакана, управляемого маркет-мейкерами и API-трейдерами.
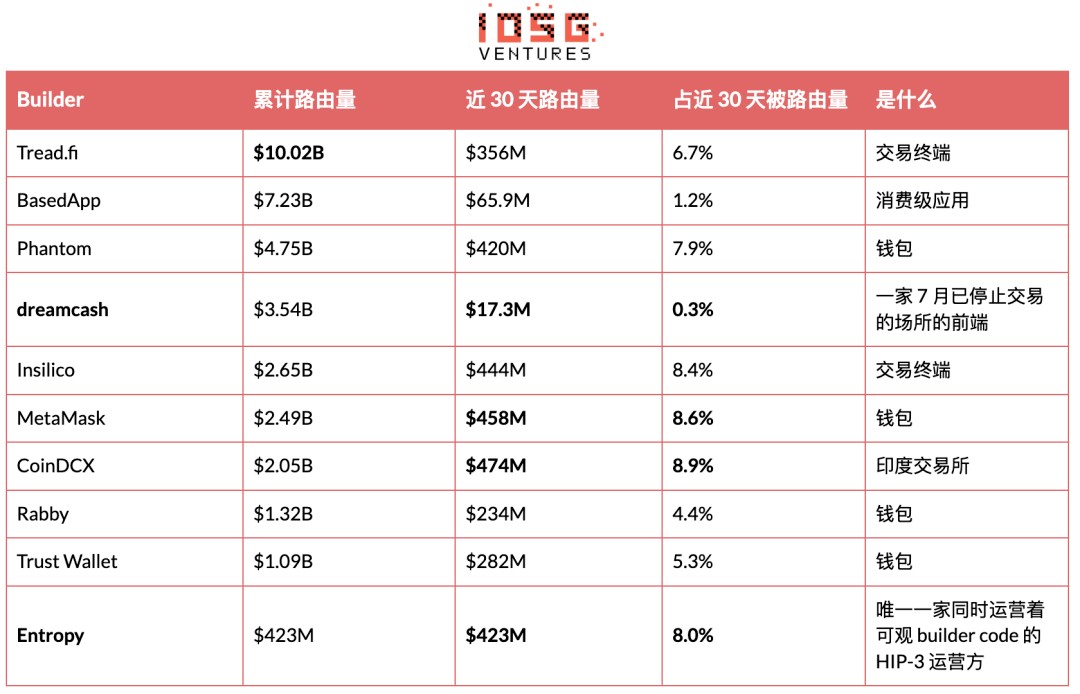
Числитель в четвертом столбце берет за базу $5,30 млрд всего маршрутизированного builder code за 30 дней, а не $66,09 млрд общих объемов HIP-3. Если использовать общее значение, даже крупнейший игрок CoinDCX займет лишь 0,7%. Десять перечисленных в таблице площадок делят между собой 59,7% объема, Flowscan фиксирует 819 builder code, следовательно, оставшиеся 809 распределяют остальные 40%.
В этой таблице выделяются два факта. Объем маршрутизации Entropy ($423 млн) сгенерирован исключительно за последние 30 дней, при этом оборот её собственной площадки составил $1,03 млрд, значит около 40% стакана пришло через контролируемые ею фронтенды. Амбиции розничных брокеров, стоящие за раундом Ribbit, манифестируются в данных, а не停留在 текстах пресс-релизов; это бизнес иной природы, отличный от роли «оператора деплойера».
Второй кейс — dreamcash, урок предельно прозрачен. Её площадка мертва с 2 июля, собственный стакан пуст, однако её builder code за последние 30 дней всё еще маршрутизировал $17,3 млн, кумулятивно $3,54 млрд. Бизнес деплойера и бизнес фронтенда чисто разделены, причем только второй требует $40 млн для входа.
На сторонних дашбордах极易 совершить ошибку подсчета. Рейтинги площадок обычно сортируются по кумулятивному объему, поэтому площадка, остановленная несколько месяцев назад, выглядит статистически значимой. dreamcash показывает 3,3% доли HIP-3 в полном временном окне, но $0 в любом недавнем срезе. Перед ссылками на долю всегда проверяйте использованный оконный период.
Следовательно, настоящие приоритетные фронтенды — это чаще не деплойеры. 12 сентября Coinbase анонсировала упрощенный интерфейс перпетуальных контрактов внутри кошелька на базе Hyperliquid, охватывающий крипту, токенизированные акции и prediction markets, ориентированный на территории за пределами США. Материнская компания Kraken ведёт переговоры о интеграции перпетуальных продуктов Hyperliquid в регулируемую американскую площадку. Ни одна из них не будет блокировать 500 000 HYPE.Выводов: сложно оптимистично смотреть на появление нового деплойера HIP-3
Если сложить все факторы, новому оператору HIP-3 предстоит面对 следующая математика.
Общая сумма объемов торгов HIP-3 вне лидера за 30 дней составила $1,49 млрд, годовая проекция ~$18,1 млрд. При фактической ставке 0,400 bp это дает $725 000 распределения деплойера в год, распределяемое между четырьмя площадками. Сегодня эти четыре оператора заблокировали ~$167 млн HYPE. Те же средства при пассивном стейкинге под 2,2% годовых генерируют $3,67 млн.
То есть доход от эксплуатации бирж примерно в пять раз меньше, чем возврат от простой пассивной блокировки тех же средств.
Это не неразработанная ниша, а рынок, оцененный почти до нуля, обоснование чего содержится в предыдущих разделах и проверяется количественно. Позиция актива стоит $39 900, значит удержать листинг невозможно; фундамент ставки общий, демпинга не избежать; дистрибуция общая, builder code охватывает лишь 9% трафика; расчетные активы конвергировали к USDC с балансом 6 против 6, а AQAv2 явно не предоставляет HIP-3 комиссионных преференций, следовательно, протокол не планирует субсидировать этот слой.
Еще сложнее потолок. XYZ при доле 97,8% и каждом структурном преимуществе реализовала лишь 1,2% от реального объема торгов по своим номинациям, а по ядровым активам хранения данных её относительная доля continues падать. Новый участник столкнулся не с «огромным лидером», а с «лидером, который уже мал и сокращается».
Исключение по-прежнему только одно, четко озвученное ранее: монопольное право, оракул, который невозможно скопировать, или архитектура ставки финансирования и расчетов, позволяющая выживать в тонких стаканах. Entropy единственная соответствует этому критерию, но её недельное лидерство было немедленно отвергнуто. Список активов не является решением, об этом сейчас говорят два независимых набора данных.Что может изменить этот вердикт
· Entropy сможет удерживать конкурентный рынок месяц, а не неделю, и закрепиться на уровне больше 13% по SanDisk, а не дрейфовать вокруг него. Накопление OI при падающей торговой доле — наиболее релевантный сигнал, так как он надежнее суточных объемов.
· Запуск индекса DRAM и корейских активов Entropy. Эти два актива бьют точно в ядро лидерской территории, а не ищут новую uncontest pre-IPO компанию. Результаты дадут гораздо более чистое тестирование, чем Nebius.
· Условия токена позволят пересчитать экономику equity-части. Комиссионная экономика сейчас отрицательная, а токена сегодня не существует.
· Сектор pre-IPO сохранит momentum. Рынок Anthropic萎缩 после первой недели, открытие OpenAI стоило $5,3M в день, сейчас ~$4M. Пока один из сегментов стабилизируется, это станет жанром, а не единственным релизом.
· Первая выплата от AQAv2 в начале октября. Это будет первое наблюдение реальной силы USDC-дохода протокола для проверки диапазона внешних оценок в $135M–$200M.
· Размягчение фундамента ставок. В начале августа Hyperliquid дал намек, что будущие апгрейды позволят деплойерам HIP-3 повышать ставки по каждому активу до 3x, откатывая скидку Growth Mode. Расписания нет, а все цифры из раздела 6 построены на текущем дне.
· Внедрение лицензированных рынков. HIP-3* анонсирована 3 сентября, представляет собой опциональный on-chain whitelist, позволяющий деплойерам ограничивать доступ к определенным рынкам для комплаенса и институционального входа, работает только в testnet. Это первый механизм, потенциально делающим «право доступа» дефицитнее «листа активов».
· Появление команды с монопольными данными или лицензиями на индексы, обладающей реальной круглосуточной потребностью крипто-рождающихся трейдеров. Это единственная конфигурация, полностью разрушающая логику захвата позиций.
· Доказательства, что объем торгов лидера неустойчив к окончанию Growth Mode. Его фактическая ставка 0,427 bp составляет лишь ~1/10 от стандартной комиссии. Если льгота конструктивна, устойчивость лидера ниже, чем показывает его доля.
· Liquidation стейкинга HyENA (508 915 HYPE), что подтвердит полное завершение деятельности площадки, а не режим ожидания.Ограничения исследования
· Аргумент о захвате позиций базируется на фактических долях, мотивация остается выводом. Одновременный запуск пяти активов мог быть просто линией конвейера листинга, завершившейся в этот день.
· Оценка Entropy основана всего на 26 днях данных. Лидерство на Nebius и последующий откат — показания одной недели и одного среднего актива, ни один из факторов не следует воспринимать как установленный факт.
· Бэкграунды команд и раунды финансирования берутся из пресс-релизов и СМИ, а не верифицируются в блокчейне.
· Выводы по волатильности из раздела 2 — корреляция на выборке 45 торговых дней, а не каузальный разбор. Объемы и фактическая волатильность могут одновременно зависеть от одного драйвера: замедления спроса на инвестиции в ИИ.
· Количество сделок ≠ количество трейдеров, публичный API не отдает данные по уникальным лицам.
· Цифры возврата капитала рассчитаны по HYPE $79,73 и ставке стейкинга 2,2% годовых; вторая является параметром протокола, а не contractual obligation, и будет снижаться по мере роста общей сети стейкинга.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures