Создание протокола кредитования занимает всего полдня: на какие три защитных вала опирается DeFi, чтобы по-настоящему зарабатывать в эпоху ИИ?
Автор: Спенсер Эпплбаум
Перевод: TechFlow
TechFlow: Раньше создание DEX или кредитного протокола требовало инвестиций в миллионы долларов и шестимесячной разработки. Теперь с помощью передовых ИИ-инструментов, таких как Claude Code, основатель может написать движок сопоставления ордеров и систему управления рисками за один уикенд. Программные барьеры, создаваемые открытым исходным кодом, стремительно исчезают.
В этом новом материале от Multicoin автор Спенсер Эпплбаум раскрывает схему перестройки ценности в DeFi после того, как стоимость ПО стремится к нулю: когда техническая реализация больше не является дефицитом, истинная ценообразующая сила остается у тех участников, кто контролирует три ключевых барьера входа: пользовательский канал сбыта, собственный риск-капитал и закрытые специализированные данные.
Пять лет назад создание DEX или кредитного протокола означало привлечение $3 млн инвестиций, найм пяти инженеров и шесть месяцев работы до выпуска минимально жизнеспособного продукта. Сегодня основатели с помощью Claude Code могут собрать большую часть инфраструктуры всего за выходные.
Если поручить современной ИИ-модели построить биржу бессрочных фьючерсов, она практически без дополнительной настройки сгенерирует движок сопоставления ордеров, систему управления рисками, торговый интерфейс, API и большинство других ключевых компонентов.
ИИ снижает конкурентные пороги почти во всех сегментах разработки ПО, однако финансовые услуги станут одной из самых трудных сфер для превращения в массовый товар. Причина в том, что самая ценная часть финансового бизнеса имеет крайне малое отношение к самому программному обеспечению.
Создание лояльной клиентской базы, формирование крупного баланса и отработка работы со специализированными данными и страховой экспертизой требуют многолетней проработки связей, накопления опыта и завоевания доверия. ИИ способен существенно снизить стоимость создания программного обеспечения, но не сделает подобные компетенции проще для воспроизводства.
Другими словами, большая языковая модель сможет написать код кредитного протокола за одну пару часов. Но она не сможет создать $10 млрд депозитов стейблкоинов, направляемых в смарт-контракты, и не привлечет 28 миллионов клиентов для нового онлайн-брокера.
Мы считаем, что это огромный плюс для DeFi. В течение следующего десятилетия триллионы долларов финансовых операций мигрируют в блокчейн, ИИ значительно снизит стоимость разработки продуктов для обслуживания этих операций, однако ключевые факторы, обеспечивающие высокую ценность и высокий барьер входа в финансовый бизнес, останутся неизменными и по-прежнему сложны для преодоления.
Новые опоры фреймворка захвата ценности в DeFi
Несколько лет мы анализируем вопрос захвата ценности в DeFi, и наши взгляды развивались по мере взросления рынка. На раннем этапе мы исследовали, как утилитарные токены захватывают ценность через модели рабочих токенов (Work Tokens) и баланса сжигания/эмиссии (BME).
Затем мы сфокусировались на обороняемости DeFi и концепции Unforkable State (неподдающегося форжингу состояния), указав на то, что любой может создать форк открытого исходного кода, но никто не способен скопировать ликвидность или сетевые эффекты.
Недавно мы обосновывали, что протоколы DeFi способны захватывать максимальную ценность только тогда, когда им приходится управлять какими-либо формами существенных рисков. Эти тезисы были подтверждены в той или иной степени, и данная статья представляет собой следующую итерацию наших размышлений.
Сразу обозначим базовое предположение статьи: мы верим в то, что DeFi будет продолжать вытеснять CeFi и в конечном итоге поглощает всю традиционную финансовую систему. Доля спотового рынка DEX по отношению к CEX сейчас находится на историческом максимуме и продолжает расти:
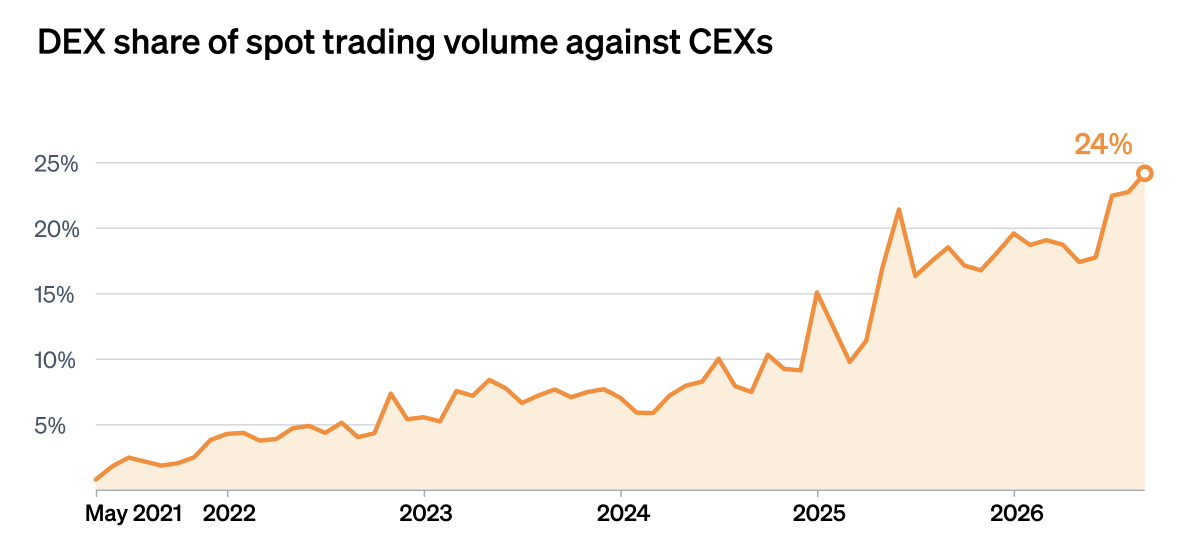
Рис.: Динамика доли объема спотовой торговли DEX в общем объеме торговли CEX, недавно достигшая 24% (Источник данных: The Block, DefiLlama)
В то же время мы наблюдаем реальное внедрение токенизированных активов — будь то облигации США, частное кредитование или акции. Что еще важнее, драйверами роста становятся уже не только крипто-резиденты.
Крупнейшие игроки из традиционных отраслей, финтех-компании, институциональные asset managers и классические брокеры создают продукты в ончейне и одновременно приводят туда свою существующую клиентскую базу.
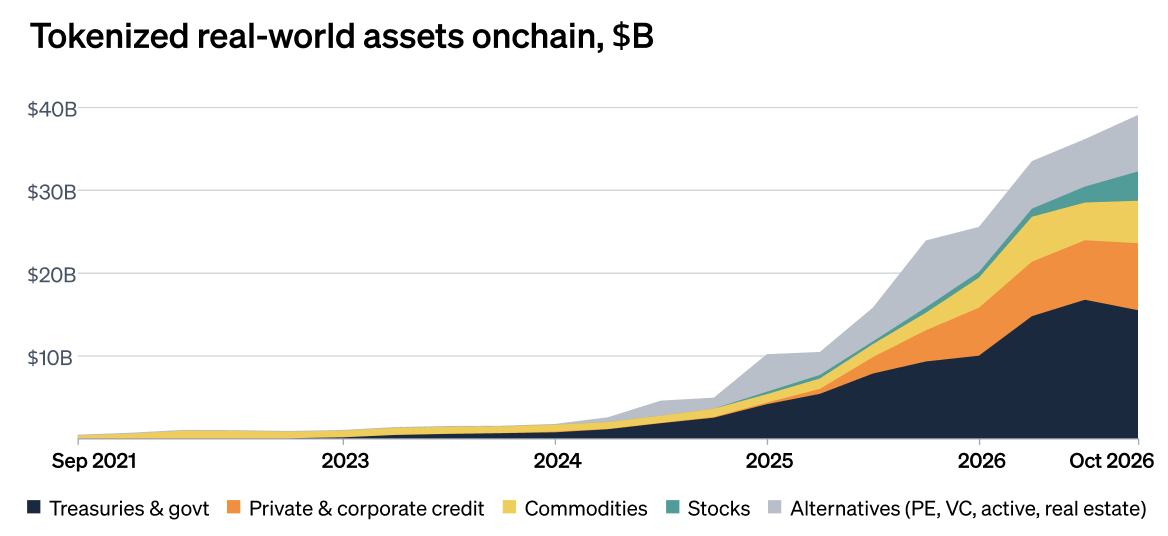
Рис.: Структура объемов и динамика роста токенизированных активов реального мира (RWA) в ончейне (Источник данных: rwa.xyz)
Однако ключевой вопрос заключается в том, что протоколы DeFi-blue-chip отнюдь не гарантированно смогут забрать на себя весь этот рост. По мере снижения затрат на ПО и анализ данных ценность будет перетекать к тем, кто контролирует «дефицитные элементы, которые невозможно создать с помощью программного обеспечения».
Мы выделяем три основные защитные линии (moats) в DeFi: каналы дистрибуции, капитал и специализированные данные. Кроме того, существует четвертый фактор — толерантность к риску. Он работает иначе и скорее выступает клином для проникновения на рынок, что мы обсудим в конце статьи.
Первый барьер: каналы дистрибуции
Одной из самых влиятельных теорий в ранних криптосообществах является «Жирный протокол» (Fat Protocol), написанная Джоэлом Монеegro в 2016 году. Данная идея гласила, что интернет оставил огромную ценность прикладному слою (Google, Facebook, Amazon и т.д.), тогда как блокчейн изменит эту ситуацию, концентрирующую основную массу ценности на уровне базовых протоколов.
Реальные данные указывают на противоположное, причем этот тренд ускоряется. По мере удешевления развёртывания протоколов ценность течет к тем, кто владеет отношениями с клиентами. Такие компании могут направлять пользователей и балансы аккаунтов в любые базовые площадки с максимальной комиссионной отдачей. Иногда это независимые приложения, а иногда, как в случае с Hyperliquid, сама платформа является одновременно и публичным блокчейном, и приложением.
Наше определение дистрибуции довольно простое: это способность контролировать поток ордеров или направление остатков средств. Однако не все каналы дистрибуции обладают равным уровнем удержания клиентов. Реально защитить барьер способны лишь привязанные к реальным именам счета для пополнения, тогда как простые фронтенд-интерфейсы сталкиваются с гораздо большей конкуренцией, о чем пойдет речь ниже.
Биржи и другие распространители стейблкоинов
Наиболее ярко право ценообразования проявляется именно в цепочке создания стоимости стейблкоинов. Пока достигается масштаб и ставки не близятся к нулю, выпуск стейблкоинов всегда был выгодным делом. Tether и Circle удерживают долларовые резервы и зарабатывают проценты, чаще всего почти ничего не отдавая держателям.
Только одна компания Tether заработала более $20 млрд процентов по этому моду с маржинальностью, близкой к 100%:
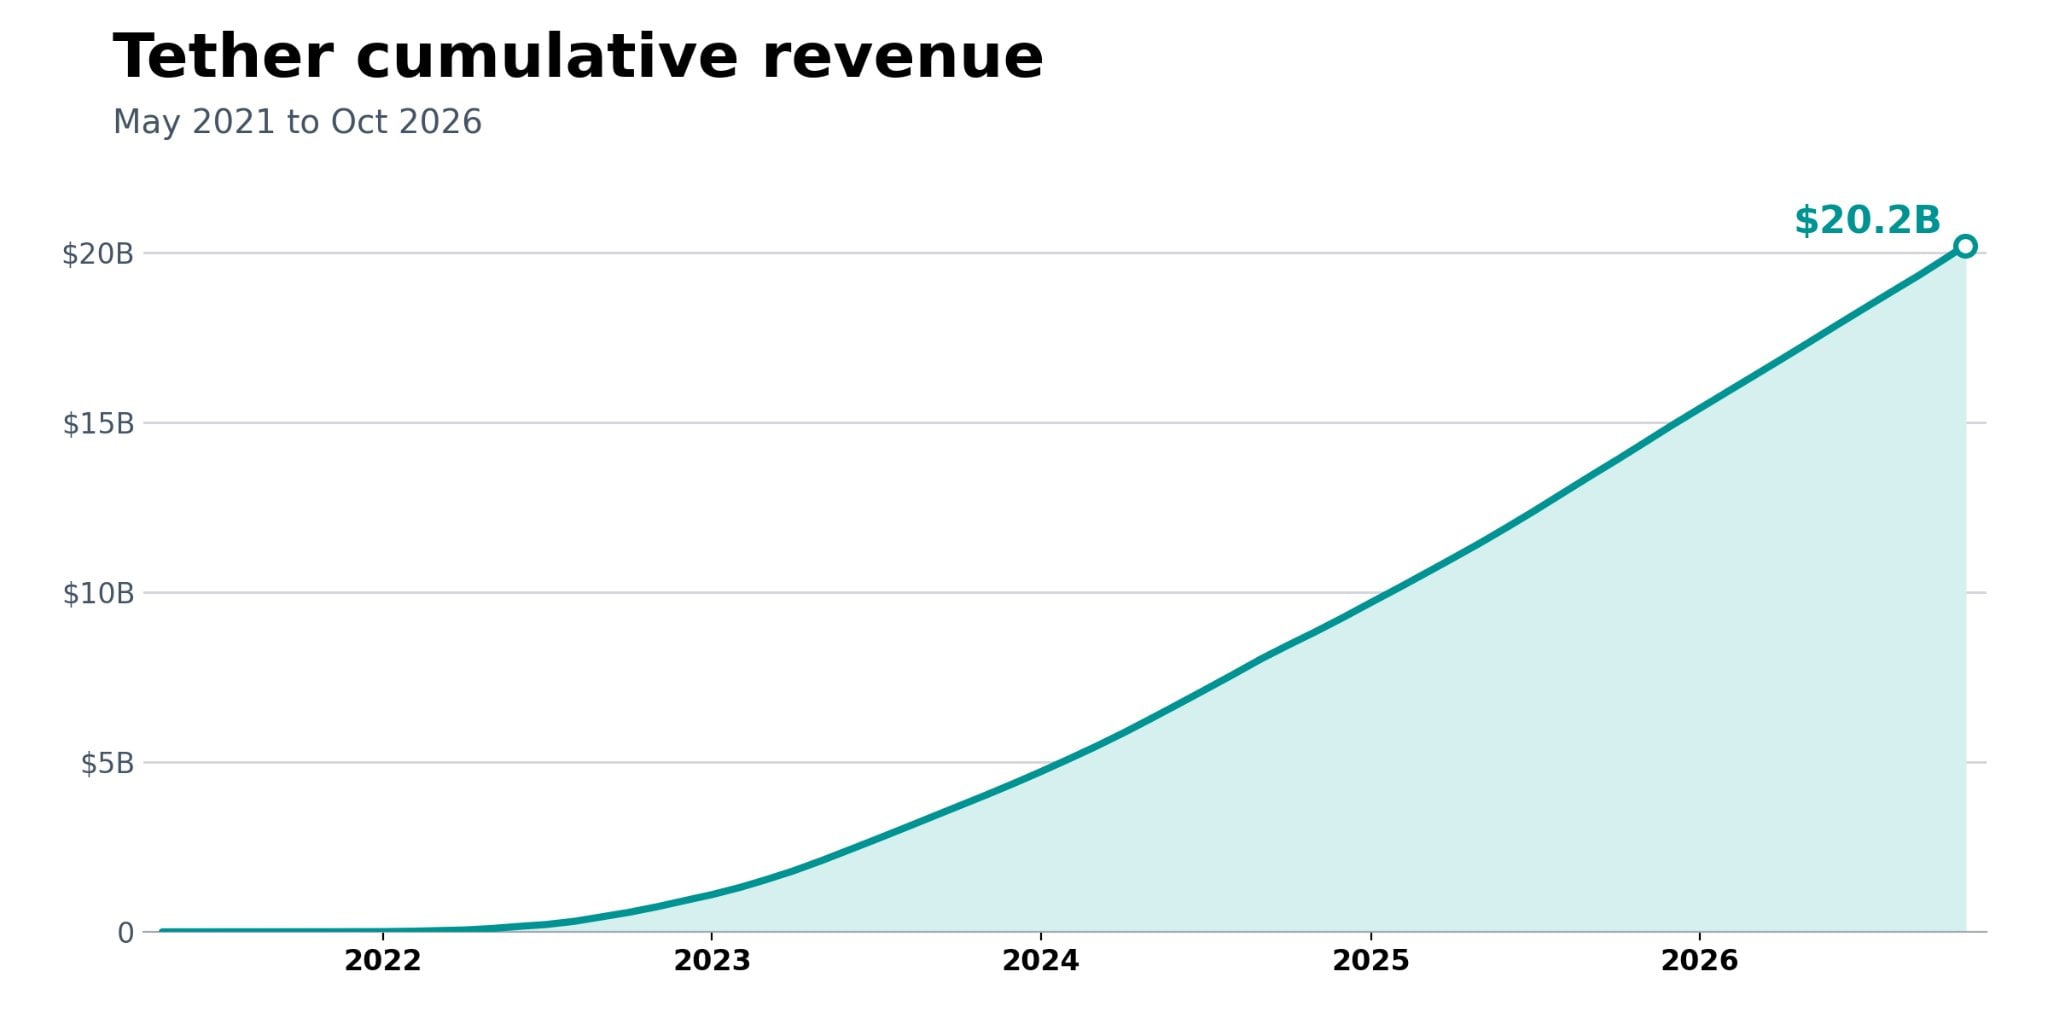
Рис.: Динамика совокупного дохода Tether с мая 2021 по октябрь 2026 года, достигла $20,2 млрд (Источник данных: DefiLlama)
С другой стороны, на платформе Hyperliquid заморожено более $60 млрд в виде USDC в качестве обеспечения по деривативам. Эти нераспределенные остатки генерируют солидный доход по резервам для Circle и его партнеров по дистрибуции.
На каком-то этапе Hyperliquid осознал, что именно он является главной причиной существования этих остатков, и получил переговорные рычаги: если Circle откажется делиться выручкой, Hyperliquid сможет заменить USDC на стейблкоины, готовые к разделу доходов, или эмиссию собственной валюты.
В начале этого года Hyperliquid заключил партнерское соглашение с Coinbase в рамках фреймворка AQA (Aligned Quote Assets).
По условиям соглашения около 90% доходов от резервов USDC на платформе Hyperliquid теперь направлены не Circle или Coinbase, а в фонд помощи протокола (Assistance Fund) для обратной покупки токенов HYPE.
Исходя из $5,5 млрд USDC (что составляет 90% от общего объема казначейства), данный механизм ежегодно генерирует Hyperliquid порядка $185 млн дополнительных доходов.
Hyperliquid не нужно самостоятельно поддерживать процессы эмиссии/погашения, управлять казной или получать регуляторные лицензии. Удерживая контроль над входными точками дистрибуции, компания получает полное право требовать большего распределения экономической выгоды.
Кошельки и фронтенд-интерфейсы
Обратная сторона медали кроется в сфере кошельков и интерфейсов. На ранних этапах некustodial wallets испытывали трудности с монетизацией, пока не поняли, что наиболее рентабельным бизнесом в крипте являются именно торги, и несколько лет назад вывели этот функционал в статус ключевого продукта.
Сегодня в сделках обмена MetaMask берет комиссию до 0,875%, тогда как средняя ставка Uniswap за последние 12 месяцев составляет всего 0,13%, причем большая ее часть уходит поставщикам ликвидности (LP), а не самому протоколу Uniswap.
Проще говоря, кошелек зарабатывает гораздо больше, чем площадка, исполняющая сделки. Базовой бирже приходится постоянно привлекать LP, поддерживать сложную инфраструктуру и конкурировать по проскальзыванию, тогда как MetaMask достаточно просто выигрывать и удерживать отношения с клиентами. Если какая-либо DEX предлагает плохие котировки, MetaMask моментально может перевести ордера куда угодно.
В долгосрочной перспективе, обладая достаточным объемом потока ордеров, кошельки и фронтенды смогут внутренне матчинговать большие объемы сделок, чтобы оставлять себе бóльшую долю экономических выгод.
Аналогичная борьба началась и в секторе бессрочных контрактов. Phantom позволяет пользователям торговать бессрочными контрактами на Hyperliquid, добавляя 5 basis points поверх нативной комиссии Hyperliquid в 4,5 bp.
Hyperliquid несет нагрузку по управлению рисками, матчмингу и обеспечению ликвидности, в то время как Phantom забирает большую долю доходов исключительно благодаря контролю над интерфейсом и пользователями.
Однако у этой модели тоже есть предел. В экосистеме Hyperliquid Builders, которая уже превратилась в новое кровавое море, разгорелась ценовая война, команды массово снижают тарифы ради retention. Иначе говоря, сам фронтенд-слой не защищен от коммодитизации.
В более широком смысле крипто-кошельки относительно уязвимы, потому что стоимость миграции пользователей ничтожно мала. Достаточно импортировать приватный ключ или мнемоническую фразу в другой кошелек, и пользователь бесшовно переберет активы в новом интерфейсе за считанные минуты.
Для сравнения, смена банка или финтех-приложения требует куда больше действий: пользователю необходимо заново открывать счет, проходить KYC, переводить средства через традиционные клиринговые каналы, привязывать зарплатный счет и обновлять связанные сервисы.
Финтех-компании и цифровые банки
Возьмем Robinhood: эта финтех-гигантская компания обладает 28 миллионами оплаченных счетов. В настоящее время Uniswap остается основной DEX на Robinhood Chain, чего Robinhood вполне лояльно придерживается.
Но по мере того как ИИ продолжает обрушивать стоимость разработки финтех-ПО, ничто не мешает Robinhood самостоятельно создать и запустить собственный протокол DEX, направив туда трафик. Обладая мощными каналами охвата и продвинутыми инструментами ИИ-кодинга, они могут практически в одиночку развернуть одну из крупнейших L2 DEX в De-Fi.
Мы не говорим, что Robinhood стопроцентно поступит так, ведь управление собственной ликвидностью исторически не было приоритетом Robinhood (хотя они действительно начали перенаправлять значительные объемы предиктивных заказов на свой предиктивный рынок Rothera вместо Kalshi).
Мы лишь подчеркиваем: написание кода протокола перестало быть проблемой. Проблемой является привлечение пользователей, капитала и специализированных данных.
Четко формируется понятная «водопадная цепочка создания ценности» в De-Fi: фронтенды (Phantom) забирают всё большую долю прибыли у площадок, а площадки (Hyperliquid) возвращают доходы у эмитентов стейблкоинов (Circle). В каждом сегменте предприятия, контролирующее каналы сбыта, обладает правом ценообразования по отношению к нижележащей инфраструктуре.
Конечный размер прибыли, которую удержит каждый слой, в конечном счете зависит от того, насколько сложно пользователям уйти. Hyperliquid забирает около 90% доходов от резервов, тогда как работающие поверх него фронтенды уже принуждены сбрасывать надбавки до жалких нескольких базисных пунктов.
Второй барьер: капитал
Естественным выводом из предыдущего раздела кажется: базовые протоколы без фронтенда (headless protocols) и бэкэнд-инфраструктура находятся явном проигрыше. В некоторых случаях это правда, но помимо каналов дистрибуции существуют и иные барьеры, самым весомым из которых является капитал.
Капитал — это кровеносная система финансовых рынков. Трейдеры нуждаются в капитале для левериджа, маркетмейкеры — для постоянного квотирования, кредитные протоколы — для депозитов под выдачу займов. ИИ помогает писать код и автоматизировать рабочие процессы, но не способен материализовать деньги из воздуха. Когда возникают системные сбои (например, инцидент KelpDAO в Aave или Black Thursday в MakerDAO), обязательно найдется тот, кто выйдет и покроет убытки.
Прежде чем перейти дальше, поговорим о ликвидности. Ликвидность действительно обладает логарифмической (log(n)) сетевой эффективностью: трейдеры стекаются туда, где есть ликвидность, а ликвидность следует за трейдерами. Огромный Open Interest Hyperliquid безусловно дает преимущество, но эти средства принадлежат пользователям, которые могут мгновенно вывести их в другое место.
Ранее мы неоднократно видели массовый переход ликвидности между протоколами под давлением токенических стимулов и вампирских атак, а после исчерпания мотивации огромные объемы ликвидности часто покидали платформу. Именно два следующих типа капитала образуют настоящие долговременные защитные барьеры.
Де-fi брокерская деятельность (Prime Brokers)
Прим-брокеры (PB) — ключевые участники традиционных рынков. Они предоставляют леверидж и финансирование торговых операций, позволяя хедж-фондам использовать единый пул средств across различных рынков и стратегий без необходимости блокировать залоговое обеспечение на каждой торговой площадке отдельно.
Это бизнес колоссального масштаба. Воспользовавшись расширением сектора хедж-фондов и экспансией мультистратегийных фондов (pod shops), сильно зависимых от финансирования, глобальные доходы прим-брокеров увеличились с примерно $15 млрд в 2020 году до примерно $27 млрд в 2024 году.
Мы полагаем, что эта возможность в мире De-Fi будет даже еще масштабнее. Традиционные прим-брокеры обслуживают преимущественно крупные институты, поскольку обслуживание мелких клиентов экономически невыгодно; смарт-контракты автоматизируют подавляющее большинство процессов, позволяя как розничным инвесторам с позициями в $500, так и исследовательским группам вроде Millennium, управляющим миллиардными портфелями, пользоваться унифицированным залоговым сервисом.
Сегодня трейдерам обычно приходится размещать отдельные залоговые средства на Hyperliquid, Aave, Lighter, Morpho, Variational и Kamino. Это не просто крайне низкая эффективность использования капитала, но и усугубление проблемы по мере токенизации акций, госдолга США, частного кредитования и прочего RWA.
Если фонд открыл длинную позицию по токенизированным акциям на одной площадке и короткую позицию по индексным бессрочным контрактам на другой, и часть рисков взаимно хеджируется, нет никакой необходимости полностью покрывать залог на обеих позициях.
Разработка ПО для управления подобной логикой становится все проще, но главная сложность заключается в наличии собственного баланса, способного финансировать позиции, низкой стоимости капитала и опыте риск-менеджмента, предотвращающем ликвидацию. Прим-брокеры с доступом к более дешевому капиталу предоставят лучшие условия финансирования, привлекут больше клиентов, а масштаб позволит привлечь еще более дешевые средства, формируя мощнейший эффект масштаба.
Страхование рисков De-Fi-протоколов
Второй способ использования капитала для создания барьеров — предоставление страховки от протокольных рисков. Это перекликается с нашей ранней статьей об управлении рисками в DAO: мы тогда отмечали, что токены протоколов, не берущих на себя управление рисками напрямую, легче заменяются форками конкурентов по сравнению с теми, кто активно этим занимается.
На примере HLP-сундука Hyperliquid: он предоставляет ликвидность путем маркет-мейкинга и принятия на себя ликвидации позиций, вкладчики делят прибыль, но также несут риски потерь. В марте 2025 года HLP потерял примерно $4 млн при обработке крупных ликвидаций позиций по ETH, а последующая атака JELLYJELLY вновь усилила давление на его позиции.
Оба инцидента доказывают важность страховых фондов для деривативных DEX. Механизм Aave Umbrella выполняет аналогичную функцию, позволяя пользователям получать дополнительный доход взамен на прием риска невозврата займов.
Любой может сделать форк смарт-контрактов HLP или Umbrella, но скопировать реальные средства, заблокированные внутри, невозможно. Разумеется, здесь есть скрытые риски: это сторонний капитал, и если где-то появятся более высокие доходности, вкладчики могут быстро выйти из системы.
С другой стороны, некоторые средства обладают высокой липкостью из-за сильного пересечения аудитории держателей токенов и вкладчиков сундука. Например, держатели HYPE могут сознательно оставлять часть долларовых активов в HLP для укрепления безопасности биржи и защиты своих токенизированных позиций.
Самой устойчивой формой такой стратегии является формирование собственником баланса на основе нераспределенной прибыли протокола. Этот собственный капитал никогда не утечет просто потому, что кто-то другой запустил программу краткосрочных повышенных вознаграждений или airdrop.
Последняя реакция Binance доказывает вес собственного баланса. После хищения хакерами на $6,3 млрд 29 октября Binance использовала резервы SAFU и собственные средства компании (в основном их) для полного закрытия бреши, возобновила снятие средств в течение нескольких дней, и в итоге отток активов составил лишь 3%.
Хотя процесс еще на ранней стадии, рыночное доверие к мощному балансу Binance очевидно смогло предотвратить волну банковских паник.
По мере расширения De-Fi в направлениях частного кредитования, токенизированных акций и прочих RWA-активов спрос рынка на страховые фонды и риск-капитал будет только расти. Итогом станет то, что протоколы, реально предоставляющие и оперирующие капиталом, захватят ценность, несоизмеримо превосходящую ценность чисто программного обеспечения.
Третий барьер: специализированные данные
Третий барьер — информация и данные, но тут важен ключевой нюанс. De-Fi исторически строился на принципе «финансовые данные должны быть публичными и прозрачными», что отлично работало для избыточного залога криптоактивов и спотовой торговли. Однако по мере токенизации большего количества RWA коммерческие модели, построенные вокруг «неопубликованной информации», будут становиться все более распространенными.
Истинный барьер создается комбинацией «специфических неопубликованных данных» и «способности ценообразованию и страхованию на их основе».
Управляющие кредитными рисками (Credit Curators)
Эта разница первой проявилась в кредитном секторе. Сегодня на платформах вроде Morpho, Kamino и Euler совокупный объем активов под управлением Risk Curators (управляющих) по оценке рисков для вкладчиков достиг $9,5 млрд:
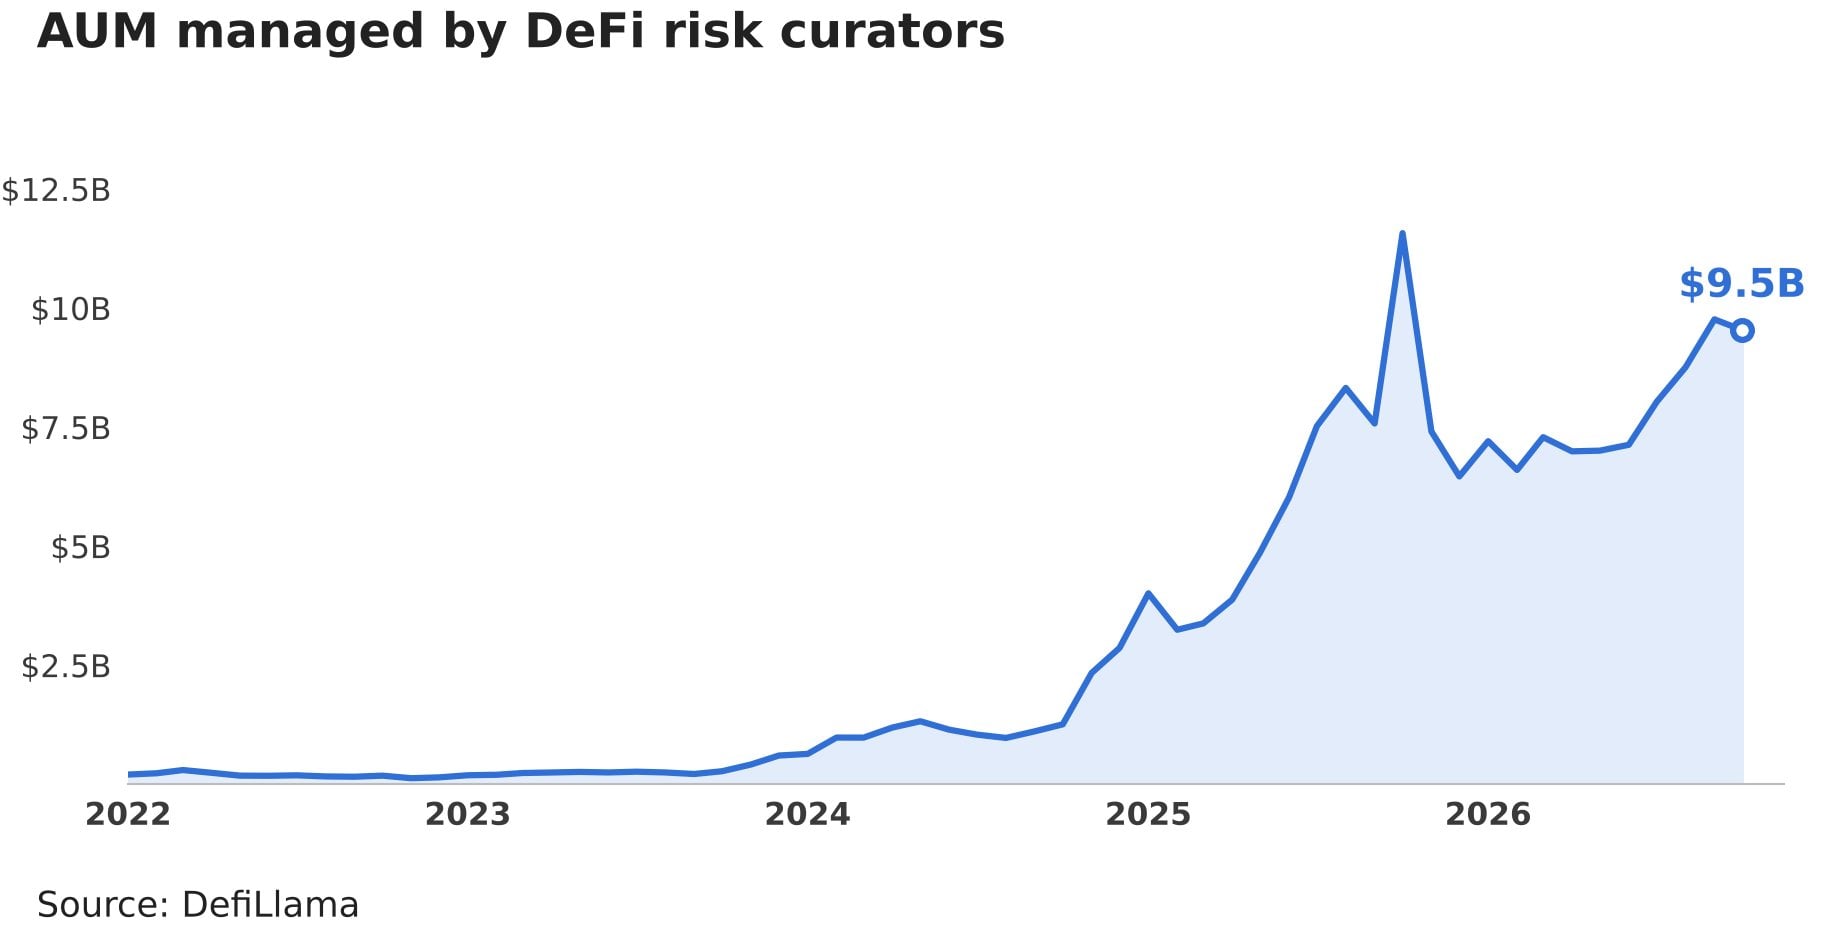
Рис.: Динамика объема активов под управлением Де-fi риск-кураторов (Risk Curators), сейчас $9,5 млрд (Источник: DefiLlama)
Эти кураторы получают ограниченные права в смарт-контрактах казначейств для настройки распределения по кредитным рынкам, установки параметров риска и мониторинга залоговых позиций. Тем не менее, несмотря на управление суммой в $9,5 млрд, они зарабатывают крайне мало, особенно по сравнению с традиционными asset management фирмами, обладающими куда большей дискрецией и ответственностью.
Фактически многие управляющие берут почти ноль комиссии. Крупнейший по объемам De-Fi риск-куратор Steakhouse Financial имеет общую комиссию на управление активами всего 22 базисных пункта, в то время как средний показатель по отрасли составляет 19 bp.
Отчасти причина кроется в недостаточно привлекательных risk-adjusted доходностях самого текущего De-Fi (отчасти из-за большого объема простаивающих средств в Aave); отчасти потому, что Morpho и Kamino commoditized уровень казначейств, оказавшись посередине между управляющими и вкладчиками, что снова подтверждает нашу гипотезу о каналах дистрибуции.
Но фундаментальная проблема в том, что большинство риск-кураторов используют одни и те же публичные данные. Если вы занимаетесь кредитованием под залог ETH или BTC, цены, правила ликвидации и сами активы прекрасно видны всем. ИИ делает репликацию риск-моделей тривиальной задачей, в конечном итоге загоняя управляющих в соревнование по качеству отдельных решений и track record, что долгоиграюще неизбежно сжимает уровни комиссий.
Для контраста обратим внимание на протокол OnRe. Это ончейн-перестраховщик, собирающий средства от инвесторов для страхования реальных страховых рисков. Для этого ему необходимы исторические данные о выплатах, вероятности убытков и точные тексты страховых контрактов, а главное — квалифицированные специалисты-актуарии, способные интерпретировать эти данные.
Ни один из этих источников недоступен в блокчейн-браузере. Независимо от того, насколько продвинута языковая модель, без доступа к внутренним перестраховочным книгам она просто не способна рассчитать страховые премии.
Именно поэтому OnRe взимает комиссию за управление в 75 bp плюс 20% от сверхдоходности. При текущих уровнях доходности годовая комиссия достигает около 3%, что в 16 раз превышает среднюю ставку обычного риск-куратора в De-Fi.
Несмотря на то, что это совершенно разные виды бизнеса с разной природой и профилем рисков, премия к ставкам также учитывает компенсацию за illiquidity и риск потери капитала. Но это идеально подтверждает наш главный тезис: компании, контролирующие специализированные данные, экспертизу в андеррайтинге и отношения с клиентами, устанавливают значительно более высокие цены. Те же, кто располагает лишь общедоступными данными и инструментами, в конечном итоге оказываются вытеснены на рынок дешевого товара.
Что это означает для захвата ценности?
Раскручивая данную аналитическую логику, очевидным вопросом становится: если De-Fi в долгосрочной перспективе переживет масштабную экспансию, кто получит наибольшие преимущества от захвата ценности, а кому будет сложнее монетизировать свои усилия?
Инфраструктура публичных блокчейнов (L1 и L2)
Грустное толкование таково: токены инфраструктуры, такие как L1 и L2, сейчас находятся в незавидном положении. Поскольку ранее публичные блокчейны автоматически давали новым De-Fi приложениям две сильные защиты — дистрибуцию и капитал — сегодня эта льгота угасает.
Исторически L1 удерживал дистрибуцию, поскольку пользователи привыкли фиксировать свои активы на самых активных сетях. Запуск на Ethereum давал доступ к пользователям Ethereum, на Solana — к пользователям Solana. Ранее при создании с нуля Uniswap, Compound, Aave, Kamino или MakerDAO критически важно было стартовать прямо в среде концентрации пользователей.
Однако развитие межсетевой интероперабельности ослабляет эту привязку. Сегодня пользователь fomo может открыть счет через мобильное приложение и торговать любыми активами через границу сетей, совершенно не заботясь о том, какой блокчейн лежит в основе.
В будущем все новые пользователи будут приходить в De-Fi через Revolut, Nubank и Robinhood. Эти гиганты уже имеют десятки миллионов клиентов и им не требуется самостоятельное управление кошельком.
Ранее L1 обеспечивал капитал за счет эффекта экосистемного богатства: когда SOL или ETH росли, у пользователей появлялось больше свободных средств в сети, а трудности с кросс-чейн переводами вместе с эффектом клановой принадлежности заставляли эти деньги оставаться внутри.
Но теперь кросс-чейн маршрутизация работает гладко, новый капитал льется напрямую через стейблкоины, токенизированные активы и институционалов, а такие RWA-эмитенты, как Securitize, Superstate, Ondo, предпочитают мультичейн-развертывание на каждой major-сети.
Что касается данных, публичные блокчейны практически никогда не строили собственных барьеров. Подавляющее большинство ончейн-финансовой информации изначально публично доступно, и сами сети не имели защищенных специализированных данных с самого начала.
ИИ даже начинает грызть еще одно традиционное преимущество блокчейна: экосистему разработчиков. Один из барьеров, который раньше отделял Ethereum от новых сетей вроде Solana или Aptos, заключался в зрелой toolchain, многократно аудитированных репозиториях и обширной интеграционной базе. Но когда ИИ легко мигрирует и переписывает приложения между различными EVM, значение этого преимущества резко падает.
На макроуровне универсальные публичные блокчейны теряют первоначальное преимущество по дистрибуции и капиталу, которое они изначально не имели в области данных. Из-за этого они в конечном итоге борются только за производительность исполнения и settlement, а при условии изобилия block space unitary transaction fees продолжают непрерывно снижаться.
Это отнюдь не означает, что блокчейны не способны обладать высокой ценностью. Как пояснял Тушар много лет назад на саммите, L1-токены совмещают в себе функции капитала, commodity-актива и store of value. Даже при сборе всего 1 цента за транзакцию, если Solana обработает 1 миллиард платежей ежедневно, годовой доход от комиссий достигнет $3,65 млрд.
Как видно из приведенных данных, масштабы обработки ончейн-транзакций продолжают расти:
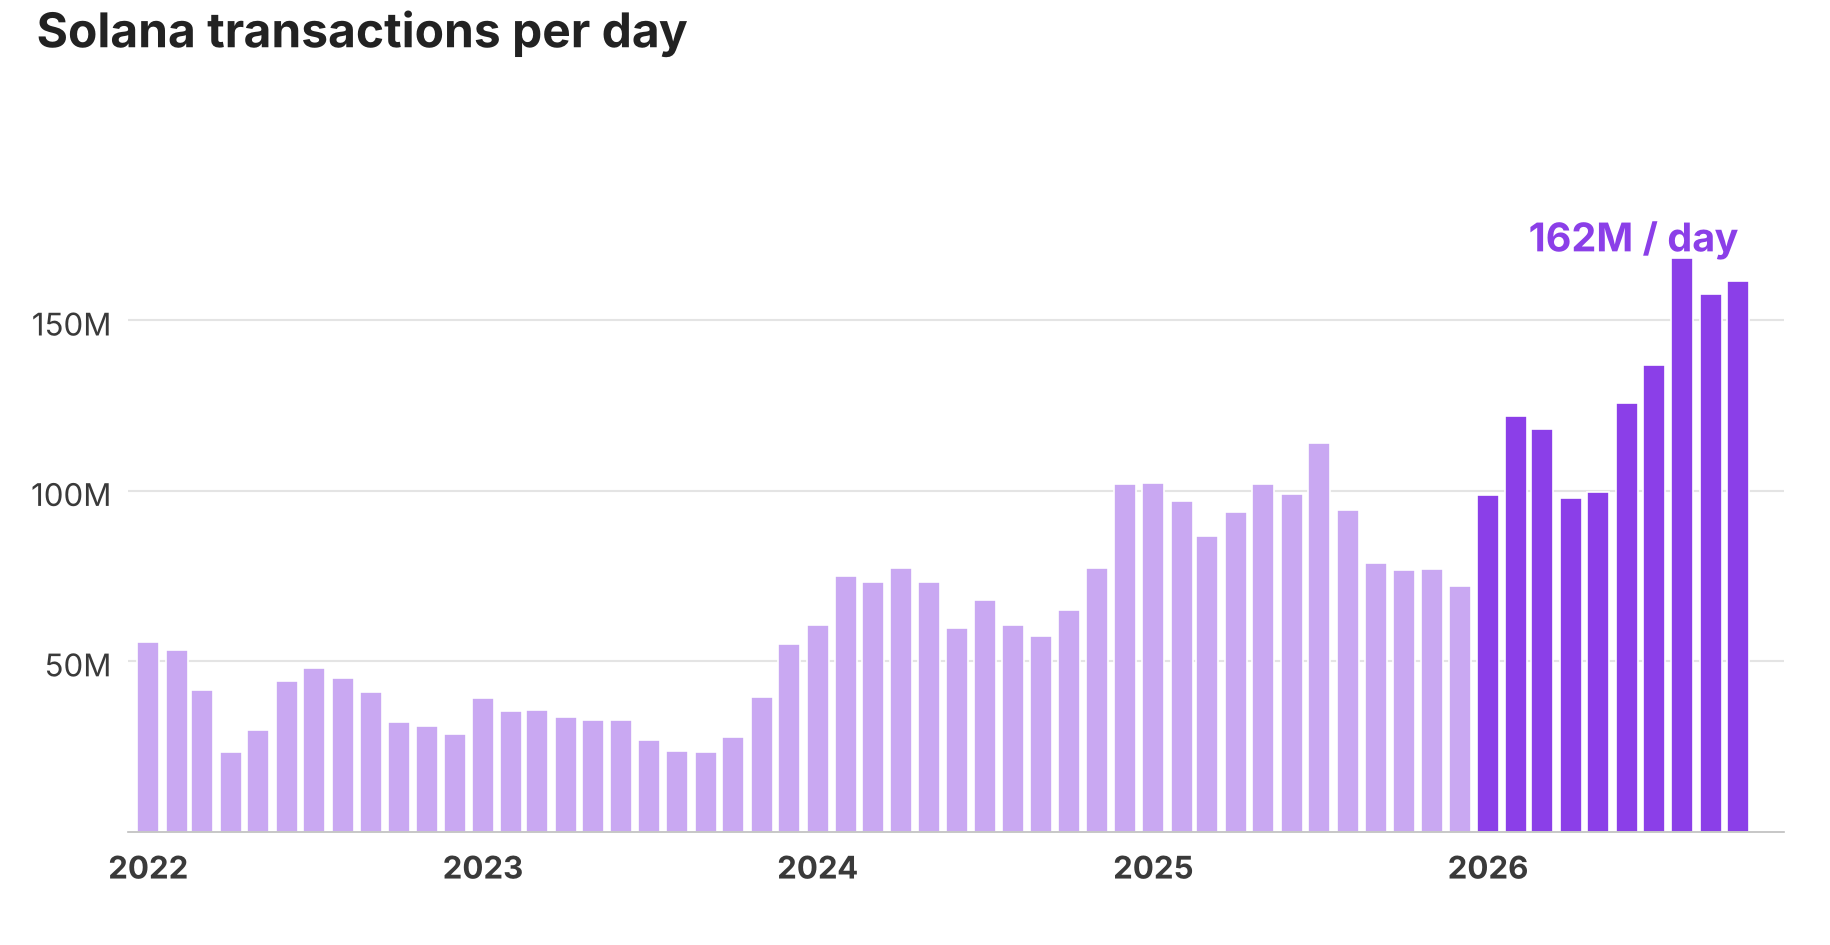
Рис.: Динамика ежедневного количества транзакций Solana, достигшее 162 млн в 2026 году (Источник: Blockworks Research)
Главный вывод таков: фундаментальная логика будущей ценности публичных блокчейнов, вероятно, будет кардинально отличаться от того, что изначально представляли себе инвесторы.
Прикладной и протокольный уровни
Что касается приложений и протоколов, победители, в конечном итоге захватящие максимум ценности, непременно будут контролировать хотя бы один из трех барьеров: создавать дистрибуционный барьер через непроницаемые прямые отношения с клиентами (как Robinhood или Hyperliquid), удерживать капитальный барьер через баланс, способный вбирать убытки, или монополизировать барьер специализированных данных благодаря недостижимым для других экспертным знаниям в андеррайтинге.
Какой бы мощной ни стала ИИ-модель в будущем, эти три компонента невероятно сложнее скопировать, чем само программное обеспечение.
Относительно того, перейдет ли ценность в конечном итоге в корпоративный equity или токены протокола, мы считаем, что это не определяет финальный расклад — обе стороны будут участвовать в распределении этого куска пирога. Недавние руководства и проектные правила SEC уже очертили пути легального захвата ценности через токены, и мы будем упорно находить там инвестиционные возможности.
Единственный реальный критерий оценки сводится к одному: независимо от того, в форме токенов или акций выступает компания, контролирует ли она редкие ресурсы, получает ли от этого власть формирования цен и может ли эффективно конвертировать данное преимущество в возврат для инвесторов.
По мере миграции на blockchain все большей части финансовой деятельности разрыв в оценке и прибыльности между протоколами с настоящими барьерами и «простыми наборами программного кода» будет только увеличиваться. Являясь одним из крупнейших инвесторов в секторе, мы уделяем огромное внимание отбору проектов во всей stack, которые фактически контролируют и способны защищать эти барьеры.
Разве это все не преимущество традиционных гигантов?
Логичным выводом из вышеизложенного кажется: старая гвардия выглядит бесспорным фаворитом. Robinhood контролирует колоссальную клиентскую базу, баланс Goldman Sachs наверняка сильнее любого прим-брокера в De-Fi, Moody's опирается на глубокие данные и регуляторные лицензии.
Если ПО приближается к бесплатному, а создание барьеров стоит баснословно дорого, логично предполагать, что корпорации, уже сидящие на собственных крепостях, должны иметь абсолютное преимущество.
Однако стартапы сохраняют козырную карту: готовность принимать на себя риски, которых боятся гиганты. ИИ здесь работает как двулезвийный меч: он позволяет Robinhood собрать целую DEX за выходные, но дает точно такую же скорость разработки небольшой команде из трех человек.
По мере стремительного падения стоимости создания качественных продуктов истинная историческая возможность для стартапов заключается в смелом заполнении пустующих ниш и целевых аудиторий, которых избегают корпорации из-за регуляторных опасений, операционной сложности или сомнений в размере рынка. На практике уже появилось несколько крайне убедительных примеров.
Ethena создала синтетический долларовый продукт вокруг delta-neutral hedging. Стратегия арбитража (basis trading) не нова для институционалов Уолл-стрит, однако традиционные компании физически не могут или не хотят применять её в крипте из-за нормативных ограничений и внутренних барьеров, благодаря чему Ethena смогла быстро достичь $5,4 млрд AUM.
Pump.fun и fomo стартовали практически с нуля, создали абсолютно новый торговый опыт вокруг memecoin, тем самым органично закрепив огромные каналы сбыта, став двумя самыми заметными победителями текущего крипто-цикла.
Hyperliquid ворвался в сектор деривативов, ранее монополизированный Binance, Bybit и OKX, быстро забрав долю рынка. Он также запустил бессрочные контракты pre-market на технологических гигантов, таких как OpenAI и Anthropic, которые лицензированные биржи никогда бы не решились предложить.
Такие рынки постоянно привлекают новых трейдеров и дополнительную ликвидность, что подтверждается следующей статистикой: в день IPO SpaceX количество новых кошельков на платформе Hyperliquid выросло взрывными темпами:

Рис.: Ежедневный прирост новых кошельков Hyperliquid с 16 мая по 14 июня 2026 года, пробивший отметку 40 тысяч в день IPO SpaceX (Источник: HyperTracker)
В сфере капитального барьера Project 0 обеспечивает финансирование специально под De-Fi collateral, которого традиционно избегают прим-брокеры; в нише данных USD.ai проводит андеррайтинг и ценообразование по займам под залог GPU-мощностей, к которым у традиционных банков почти нет экспертизы.
Общей чертой всех успешных кейсов является то, что они наступают именно туда, куда гиганты не лезут из-за регуляторных ограничений, операционной сложности, репутационных опасений или страха перед небольшим начальным объемом. Исторический опыт показывает, что точки асимметричного вторжения подобного типа будут продолжать возникать.
В этом крыются глубоко захватывающие причины пересечения ИИ и De-Fi: ИИ радикально сокращает производственные издержки самих финансовых продуктов, а De-Fi позволяет стартапам сразу выходить на глобальную клиентскую базу и мобилизовывать капитал, не будучи вынужденными создавать всю традиционную финансовую структуру с нуля.
Сама по себе высокая толерантность к риску не служит вечным барьером. Со временем регуляторы неизбежно догонят процесс, и как только новая рыночная ниша проверена, старые гиганты в обязательном порядке начнут масштабное наступление (что уже происходило с рынка спотовых Bitcoin ETF).
Однако стартапам не обязательно строить полный барьер с первого дня. Им достаточно одного открытого окна, куда не полезет гигант, и ухватить временную возможность, чтобы трансформировать его в одну или несколько защитных линий из списка выше, после чего можно запускать экспоненциальное снежный рост.
Заключение
Мы убеждены, что в течение следующего десятилетия триллионы долларов финансовых операций перейдут в блокчейн, а ИИ снизит затраты на разработку финансового ПО для обслуживания этих операций до рекордно низких уровней.
Однако, по мере того как ПО все больше превращается в массовый товар, факторы, составляющие истинную ценность финансового бизнеса, не обесценились. Прямые связи с клиентами, реальный риск-капитал и специализированные внутренние данные по-прежнему крайне труднодоступны. Компании, владеющие этими дефицитными ресурсами, сохранят абсолютную власть над ценообразованием.
Именно поэтому мы весьма оптимистично настроены относительно стартапов нового поколения в De-Fi. Распространение инструментов ИИ-разработки дало маленьким командам оружие для более быстрого и дешёвого вызова старых гигантов, а постройка любой из описанных защитных линий открывает перспективы превращения в долговечную, высоко-жизнеспособную компанию.
В конечном счете код можно свободно форкнуть или сгенерировать ведущей ИИ-моделью за секунды; однако ни один алгоритм не сможет создать для вас ни один из перечисленных барьеров из воздуха. Инвесторам в криптопространстве именно здесь скрываются возможности сверхдоходности. (Полное раскрытие интересов доступно на официальном сайте Multicoin Capital)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @SpencerApplebau