Principia Research: В третьем квартале криптофинансирование продолжает остывать, а капитал переориентируется на поздние стадии и стратегические раунды
Авторы: Principia Research
Обзор
В третьем квартале 2026 года биткоин вырос примерно на 43%, однако первичный рынок криптоактивов продолжал остывать. RootData зафиксировал в общей сложности 199 сделок по финансированию на сумму $4,46 млрд; количество сделок сокращается четвертый квартал подряд. Однако рынок не остановился: изменились направления вложения средств и структура инвесторов.
Активность VC значительно снизилась: количество сделок упало на 5% в квартальном сравнении, а сумма раскрытых инвестиций — на 24%.
Капитал流向后期与战略轮:战略轮与私募轮约 $17.5 亿,早期轮只有约 $7.3 亿。Капитал перетягивается в поздние и стратегические раунды: стратегические и приватные раунды составили около $1,75 млрд, тогда как ранние этапы — лишь около $730 млн. Исключив допэмиссии публичных компаний, IPO/de-SPAC, слияния и поглощения, публичные продажи токенов, сделки OTC и долговое финансирование, в этом квартале было зафиксировано 144 сделки equity-финансирования на сумму около $3,38 млрд (+12% к предыдущему кварталу, +35% к аналогичному периоду прошлого года).
Количество соответствующих equity-сделок сократилось на 14% кв/кв и на 36% г/г. Общая сумма снизилась на 74% год к году, что связано преимущественно с высокой базой прошлого третьего квартала из-за допэмиссий публичных компаний и IPO.
Медиана вернулась к росту, но число крупных сделок уменьшилось. Медиана раскрытой суммы восстановилась с $6 млн до $8 млн; количество сделок свыше $100 млн сократилось с 17 до 13, а доля десяти крупнейших сделок упала с 62% до 57%. Наиболее заметно сократилось количество мелких раскрытых сделок на сумму ниже $5 млн.
Средства в основном направлялись в централизованные финансовые компании, такие как биржи и брокеры. На долю CeFi пришлось 31 сделка и 32% раскрытой суммы; на DeFi — 51 сделка (максимальное количество), но всего лишь 8%.
Доля сделок, финансируемых исключительно крипто-родным капиталом, сократилась почти на 60%. Раскрытая сумма таких сделок упала с $2,57 млрд до $1,05 млрд, в то время как доля сделок с участием традиционных финансовых или универсальных инвесторов возросла с 39% до 45%.
Прогнозы относительно следующего этапа финансирования выглядят скромно. В этом квартале только три новых крипто-венчурных фонда завершили сбор капитала на общую сумму около $1,3 млрд — минимальное количество новых фондов с третьего квартала 2019 года.
Рост цен на криптовалюты, но охлаждение первичного рынка
RootData зафиксировал 199 сделок по финансированию, из которых 116 имели раскрытые суммы на итоговые $4,46 млрд. Количество сделок на 5% меньше, чем во втором квартале, объем — на 24%; год к году сумма снизилась на 74%。
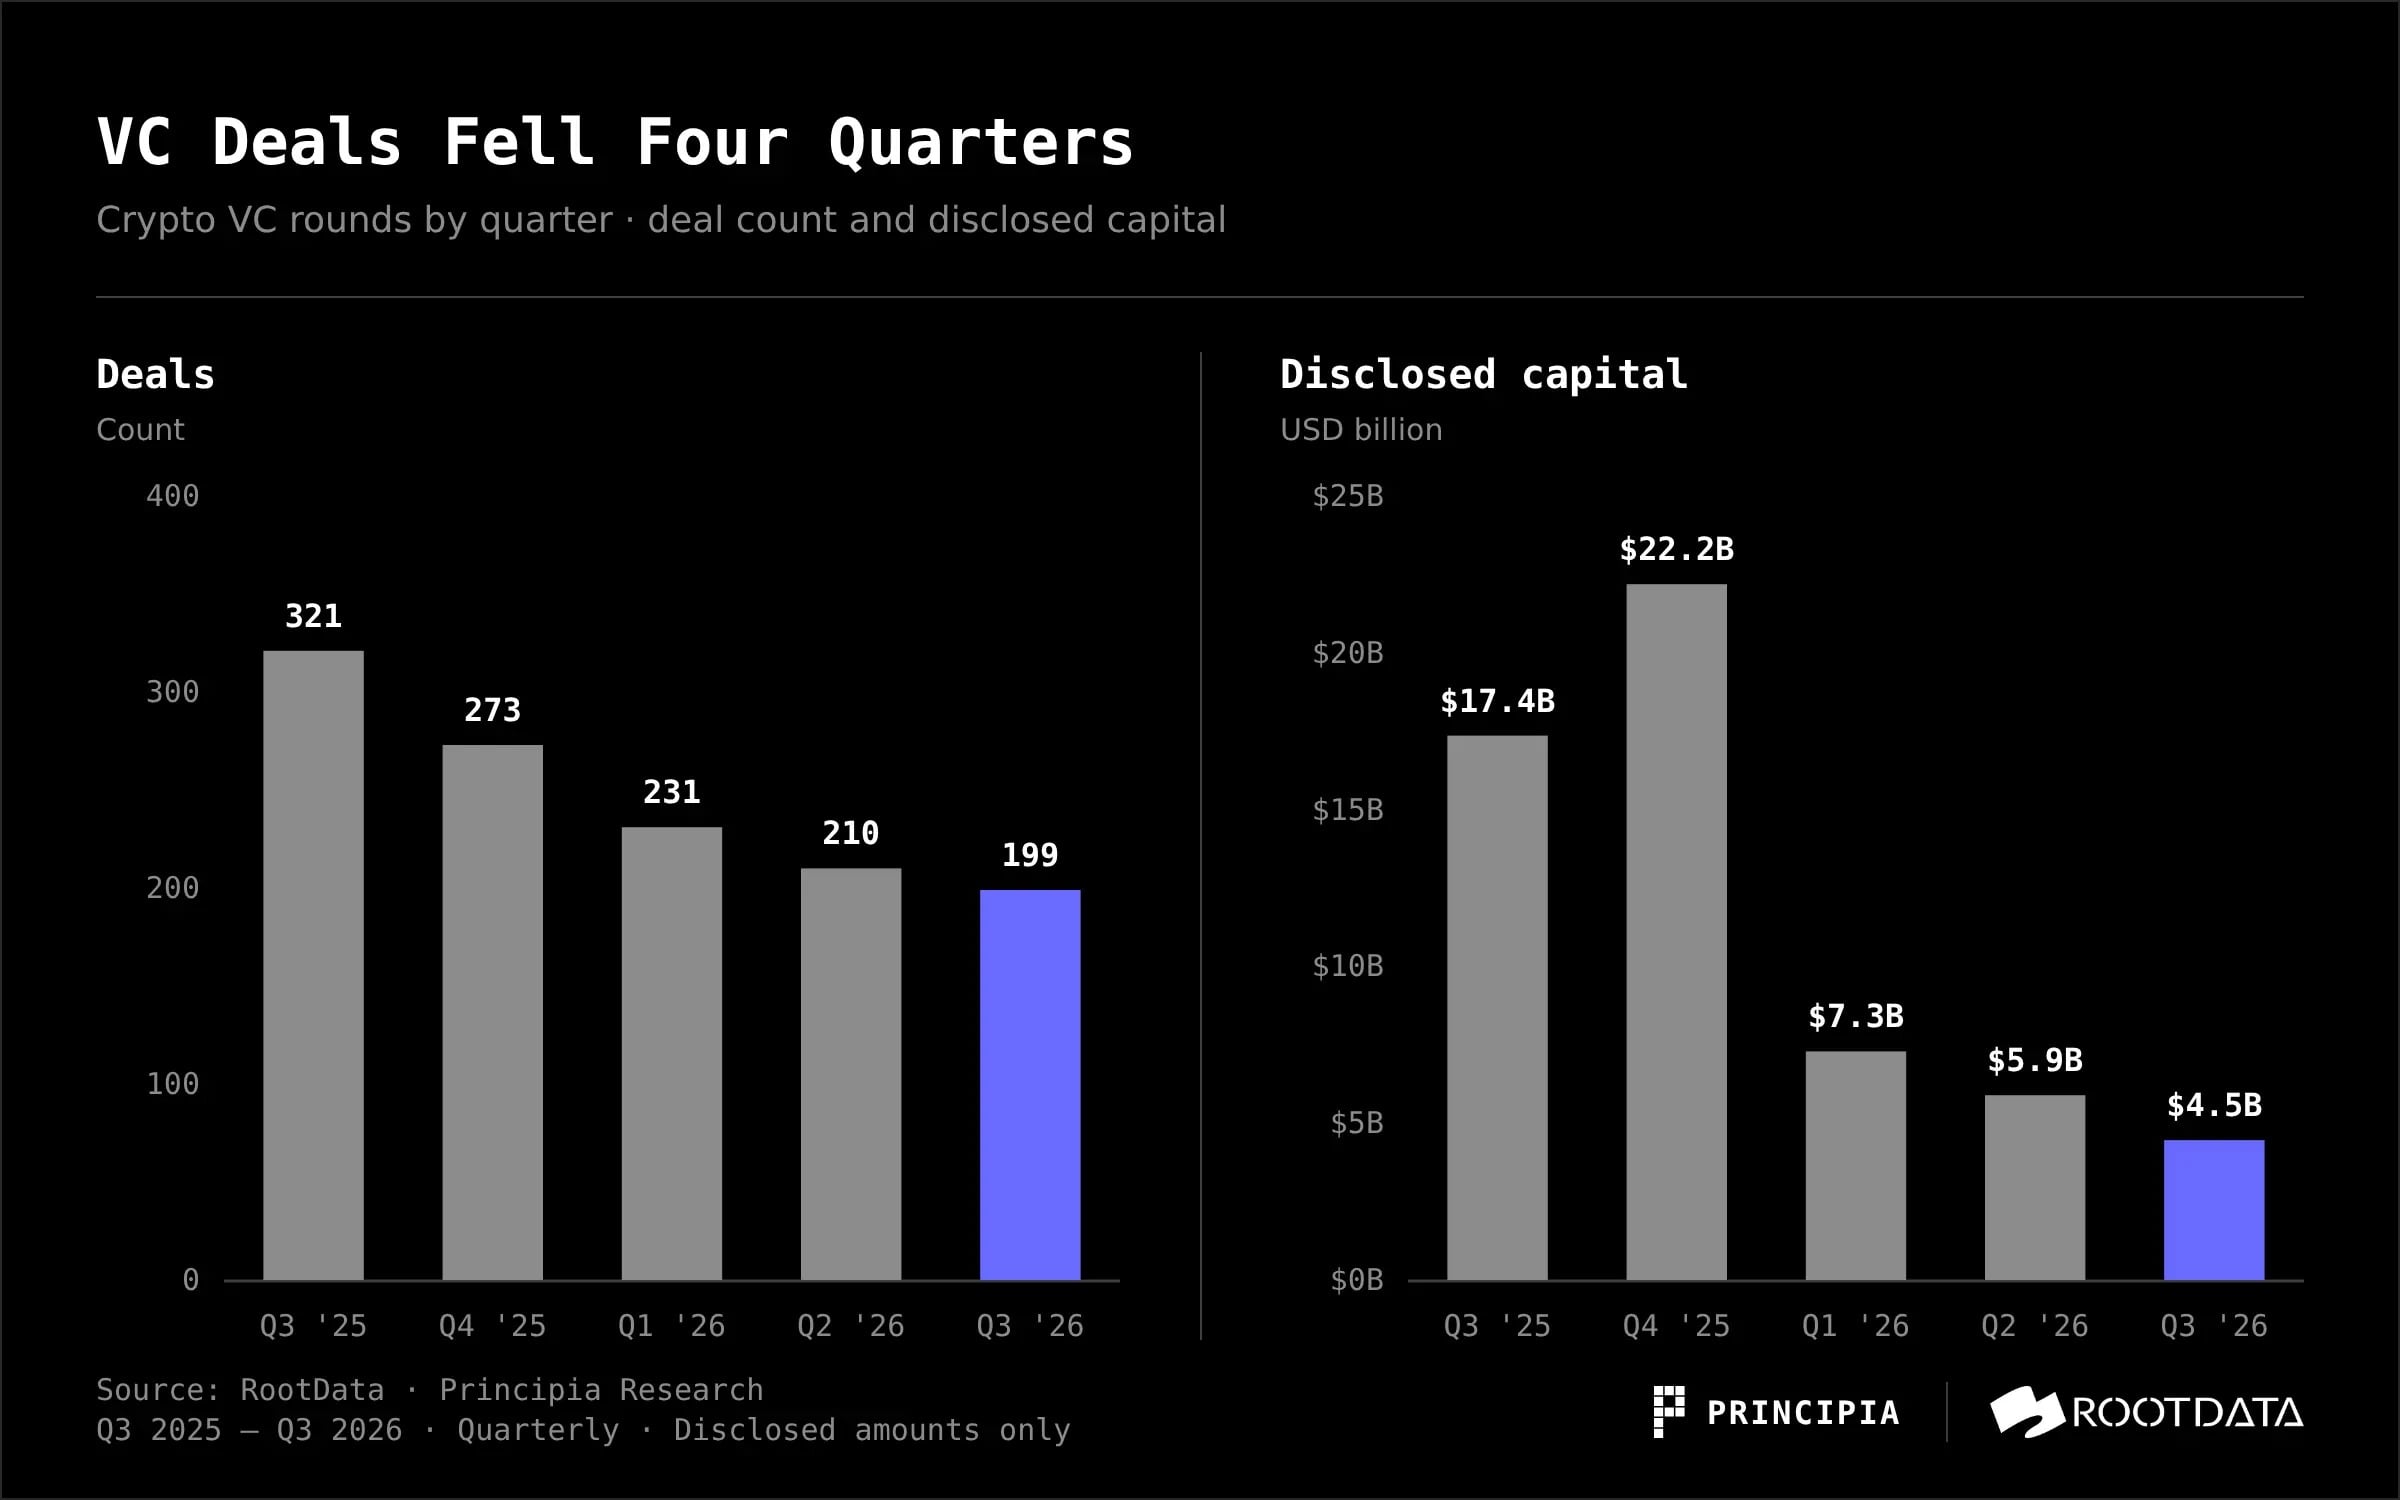
Рис.: Динамика количества сделок крипто-VC финансирования и раскрытых сумм ежеквартально с Q3 2025 по Q3 2026 (Источник: Principia Research & RootData)
Высокая база третьего квартала 2025 года была обусловлена значительным количеством допэмиссий и IPO публичных компаний: Strategy (~$2,52 млрд), Forward Industries (~$1,65 млрд), Galaxy (~$1,4 млрд) и IPO Bullish (~$1,11 млрд).
После отката волны финансирования «крипто-акций» показатель упал на 74% г/г. Четвертый квартал 2025 года тоже характеризовался высоким объемом ($2,219 млрд), почти половина которого пришлась на сделку по слиянию и поглощению Dunamu стоимостью $10,3 млрд.
Если рассматривать исключительно equity-финансирование, картина меняется на противоположную. При исключении допэмиссий публичных компаний (Post-IPO), IPO/de-SPAC, M&A, публичных продаж токенов, сделок OTC, долгового финансирования и раундов сообщества, а также исключении сделок по продаже вторичных акций на сумму свыше $100 млн, предварительных продаж токенов, финансирования публичных компаний или долга без указания этапа финансирования,
после данной корректировки в отчетном квартале зафиксировано 144 equity-сделки на сумму около $3,38 млрд, что превышает показатели второго квартала (~$3,02 млрд, 168 сделок) и третьего квартала 2025 года (~$2,5 млрд, 226 сделок). Объем вырос на 12% кв/кв и на 35% г/г, тогда как количество сделок снизилось на 14% кв/кв и на 36% г/г. Сделок стало меньше, но средний чек увеличился.
Более примечательным является расхождение между ценой на биткоин и активностью финансирования. Биткоин вырос с ~$58,6 тыс. в начале июля до ~$83,6 тыс. в начале октября (прирост ~43%), однако первичный рынок не продемонстрировал соответствующего восстановления.
Мы считаем, что одной из ключевых причин является переток капитала в ИИ: потребности в финансировании для вычислительных мощностей и моделей ИИ колоссальны, а рыночные ожидания по их потенциалу роста выше. Ограниченность лимитов распределения средств у LP приводит к тому, что часть капитала, ранее направляемого в крипто-венчур, перетекает в ИИ-сектор.
Действия ведущих крипто-родных институтов также это подтверждают: 8 июля Paradigm объявил об закрытии четвертого фонда на $1,2 млрд с расширением инвестиционного профиля с криптоактивов на передовые технологии, такие как ИИ и робототехника, сохранив при этом обязательства инвестировать в крипто-сектор.
Кроме того, совладелец IOSG Джоци Лин создала IOSF Ventures, сфокусированный на ИИ. 22 октября a16z Crypto переименовался в a16z Frontier, расширив профиль нового фонда на передовые технологии, включая ИИ и автономных роботов, параллельно продолжая инвестиции в крипто-пространство.
Колебания внутри квартала в значительной степени обусловлены несколькими крупными сделками. Июль стал самым активным месяцем: $2,37 млрд, 72 сделки. Crypto.com, Ionic Digital и Securitize получили по $400 млн каждая.
Август показал самый слабый результат: $720 млн, 63 сделки. В сентябре активность вернулась к уровню $1,37 млрд, 64 сделки, чему способствовали инвестиции в Polymarket на $300 млн и Félix на $200 млн.
Переток капитала в поздние и стратегические раунды
Почти 40% капитала в этом квартале пришлось на стратегические и приватные раунды (~$1,75 млрд). Несмотря на то что ранние этапы лидируют по количеству сделок, их доля в денежном выражении составляет лишь около одной шестой。
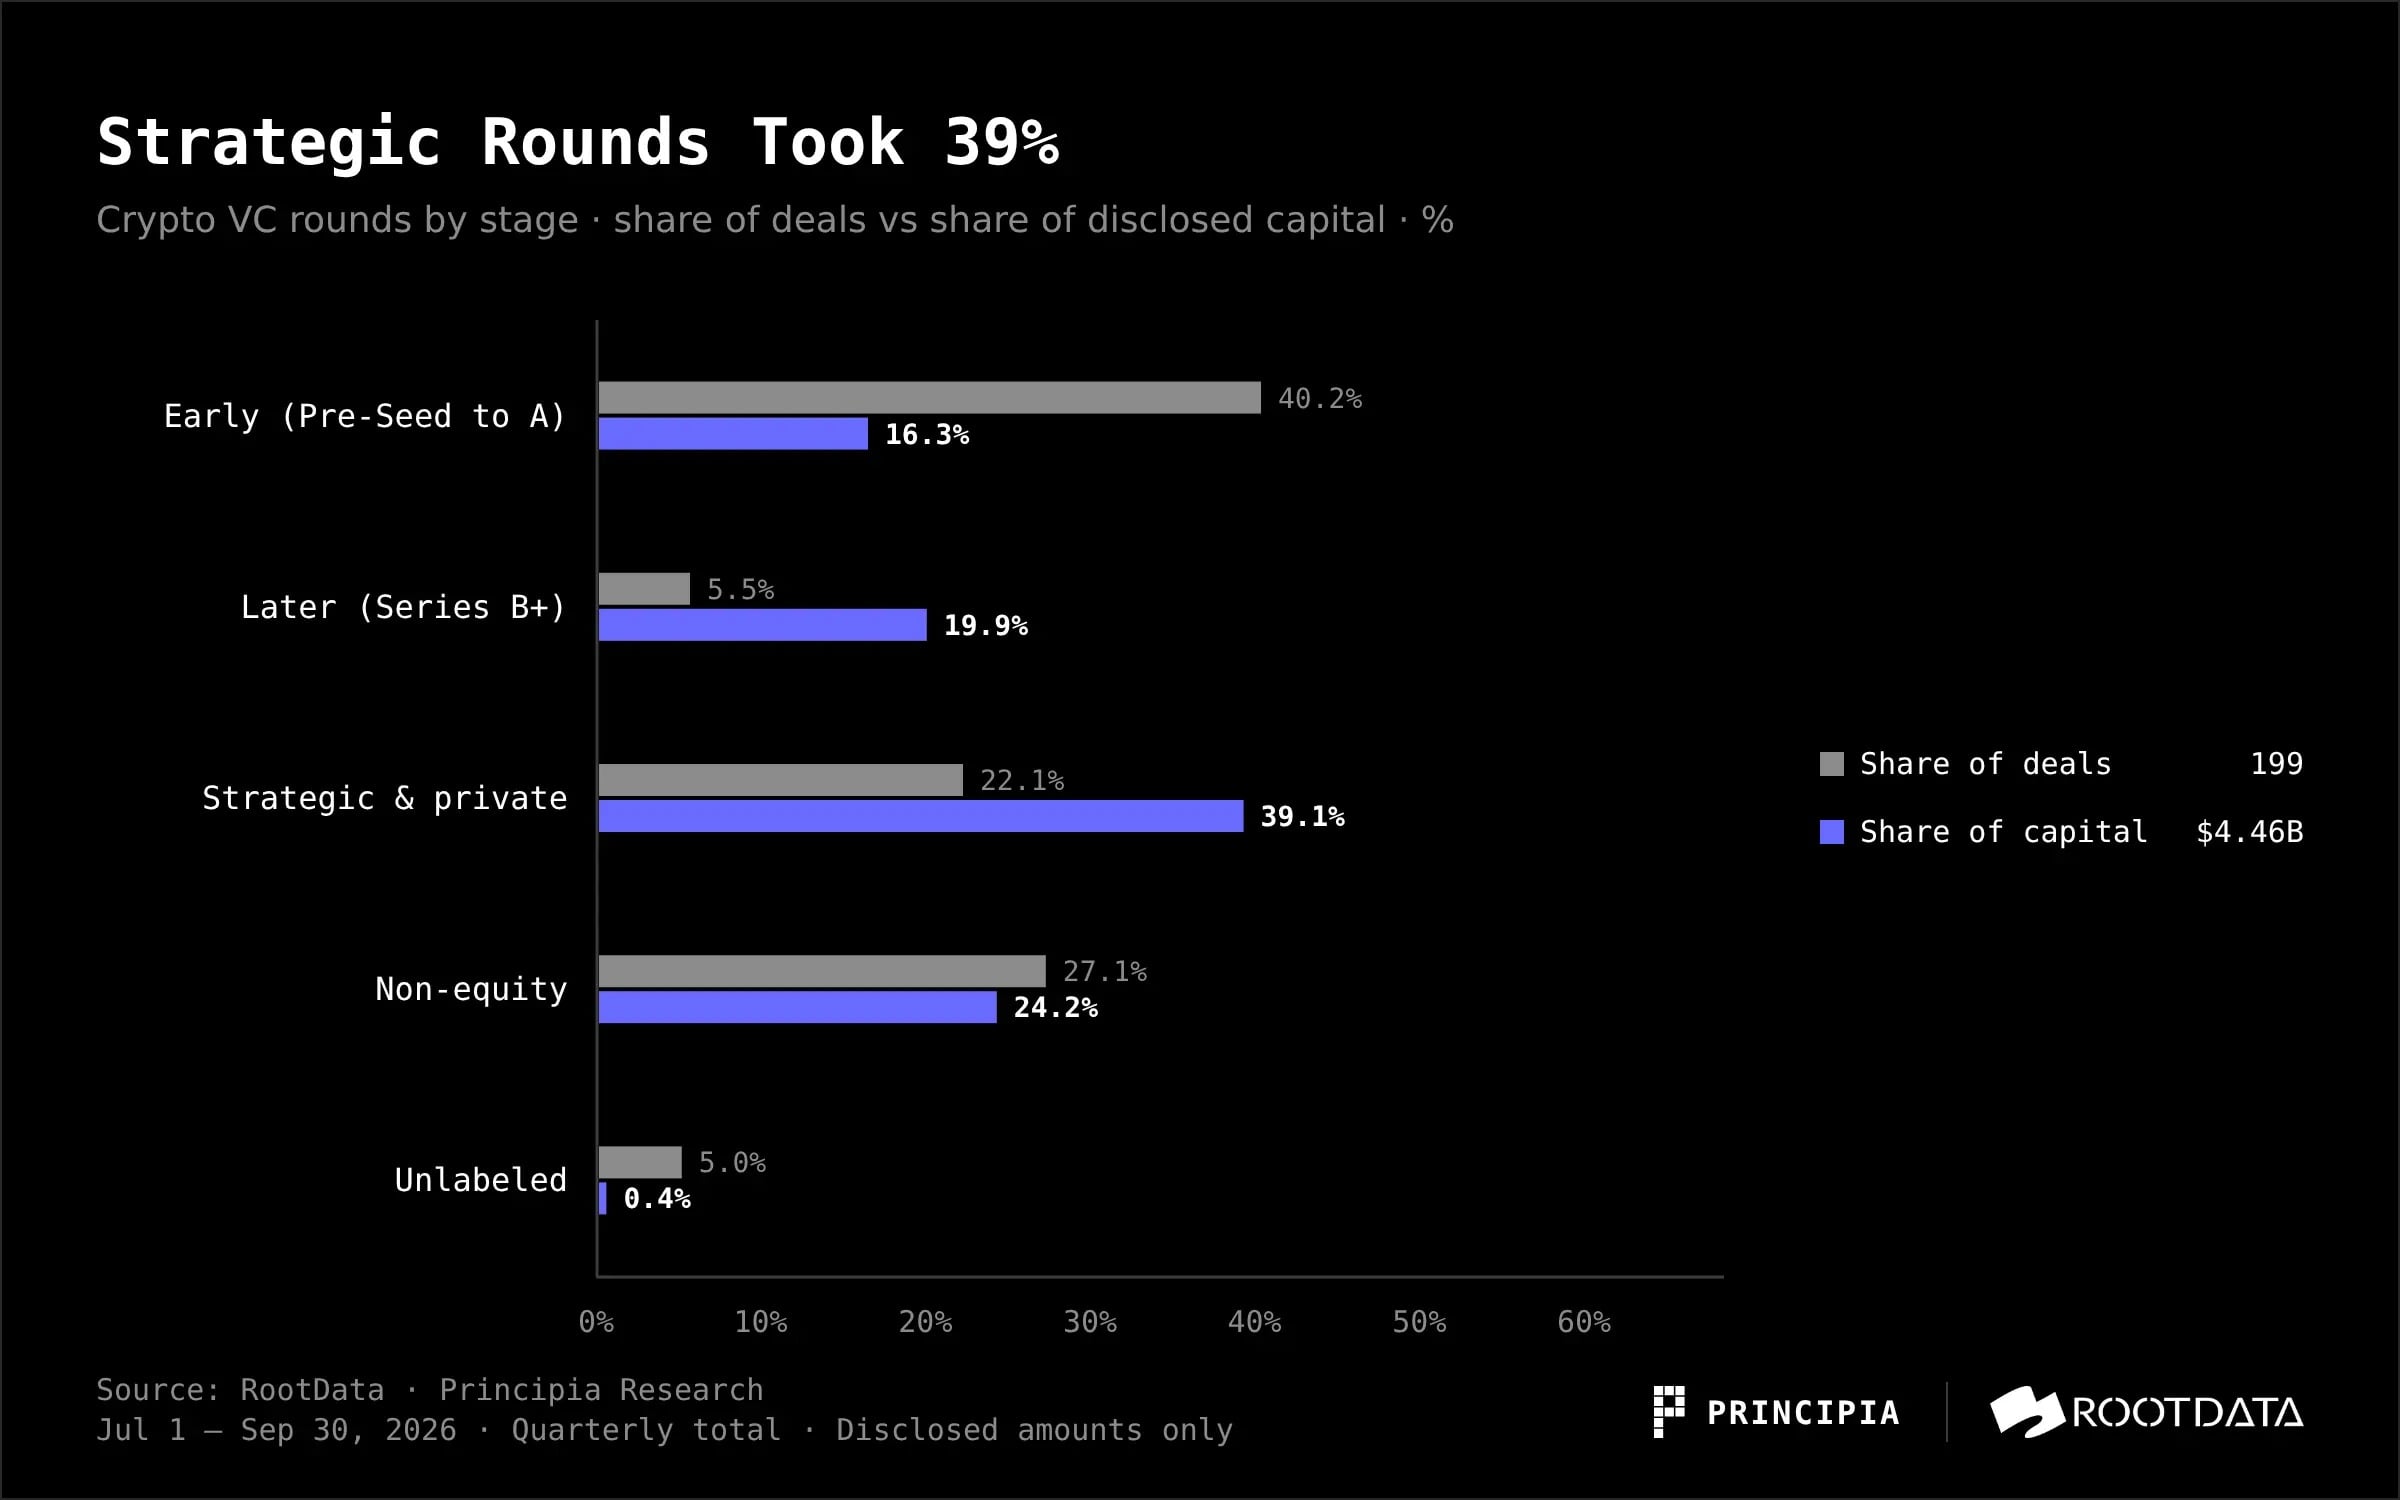
Рис.: Структура количества сделок и раскрытых сумм по этапам крипто-финансирования в Q3 2026 (Источник: Principia Research & RootData)
Ранние этапы остаются наиболее активными (80 сделок, 40% от общего числа), однако в денежном выражении они выступают лишь дополнением: сделки вне ранних этапов забрали около 84% раскрытой суммы。
Если смотреть на размер отдельных сделок, то в среднем сегменте ($20–100 млн, исключая ровно $100 млн) в этом квартале зафиксировано 25 сделок на сумму около $1,15 млрд, что выше показателей второго квартала (19 сделок, ~$770 млн)。
Однако 7 из них попали в этот диапазон благодаря сделкам OTC, долговому финансированию, допэмиссиям публичных компаний или M&A. Если рассматривать только equity-сделки, то в среднем сегменте их 18 на ~$870 млн. Количество совпало со вторым кварталом (18 сделок, ~$730 млн), объем вырос примерно на 19%, но все еще ниже уровня третьего квартала 2025 года (31 сделка, ~$1,03 млрд)。
Это отражает не только снижение аппетита к риску, но и замену структур капитала: ряд крипто-родных фондов свернули новую активность, были закрыты или переключились на ИИ。
В декабре 2025 года после подачи иска SEC в отношении Shima Capital, основатель объявил об уходе во внутреннем рассылке портфельным компаниям и начал упорную ликвидацию фонда。
В июне 2026 года игровой инвестиционный план AGV под эгидой Arbitrum DAO предложил прекратить новое инвестирование и сосредоточиться на управлении текущим портфелем. Предложение было одобрено в начале июля, около 143,7 млн токенов ARB будут поэтапно возвращены в казну DAO。
В октябре Deus X Capital прекратил операционную деятельность, формальная ликвидация запланирована на 31 января 2027 года. Его генеральный директор Тим Грант занял пост CEO в ИИ-компании TensorX。
В конце того же месяца Verda Ventures, специализирующийся на инфраструктуре стейблкоинов, приостановил инвестиции в новые проекты после того, как его основатель присоединился к Tether, перейдя к обслуживанию только текущего портфеля。
Тем временем традиционные финансы и стратегический капитал компенсируют пробелы. Citadel Securities инвестировал $400 млн в Crypto.com с оценкой компании в $20 млрд。
Подразделение Nasdaq Ventures согласовало инвестицию в размере $100 млн в Payward, материнскую компанию Kraken. Согласно сообщениям Bloomberg, оценка составила около $21 млрд。
1789 Capital возглавил раунд финансирования Polymarket на ~$1 млрд, предоставив ~$300 млн при оценке платформы в $21 млрд。
Tiger Global возглавил B-раунд Augustus на $180 млн. SBI Holdings возглавил C-раунд EDX Markets на $76 млн и C-раунд Gauntlet на $125 млн。
Этот капитал направляется в более надежные и регулируемые сегменты, такие как получение лицензий, клиринг и торговые шлюзы, а не в новые нарративы。
Направления: капитал вкладывается в «финансовые конвейеры»
Согласно основным тегам RootData, в этом квартале на долю CeFi пришлось 31 сделка и $1,44 млрд (32% от раскрытой суммы), заняв первое место. DeFi лидирует по количеству сделок (51), но получил лишь $370 млн (8%)。
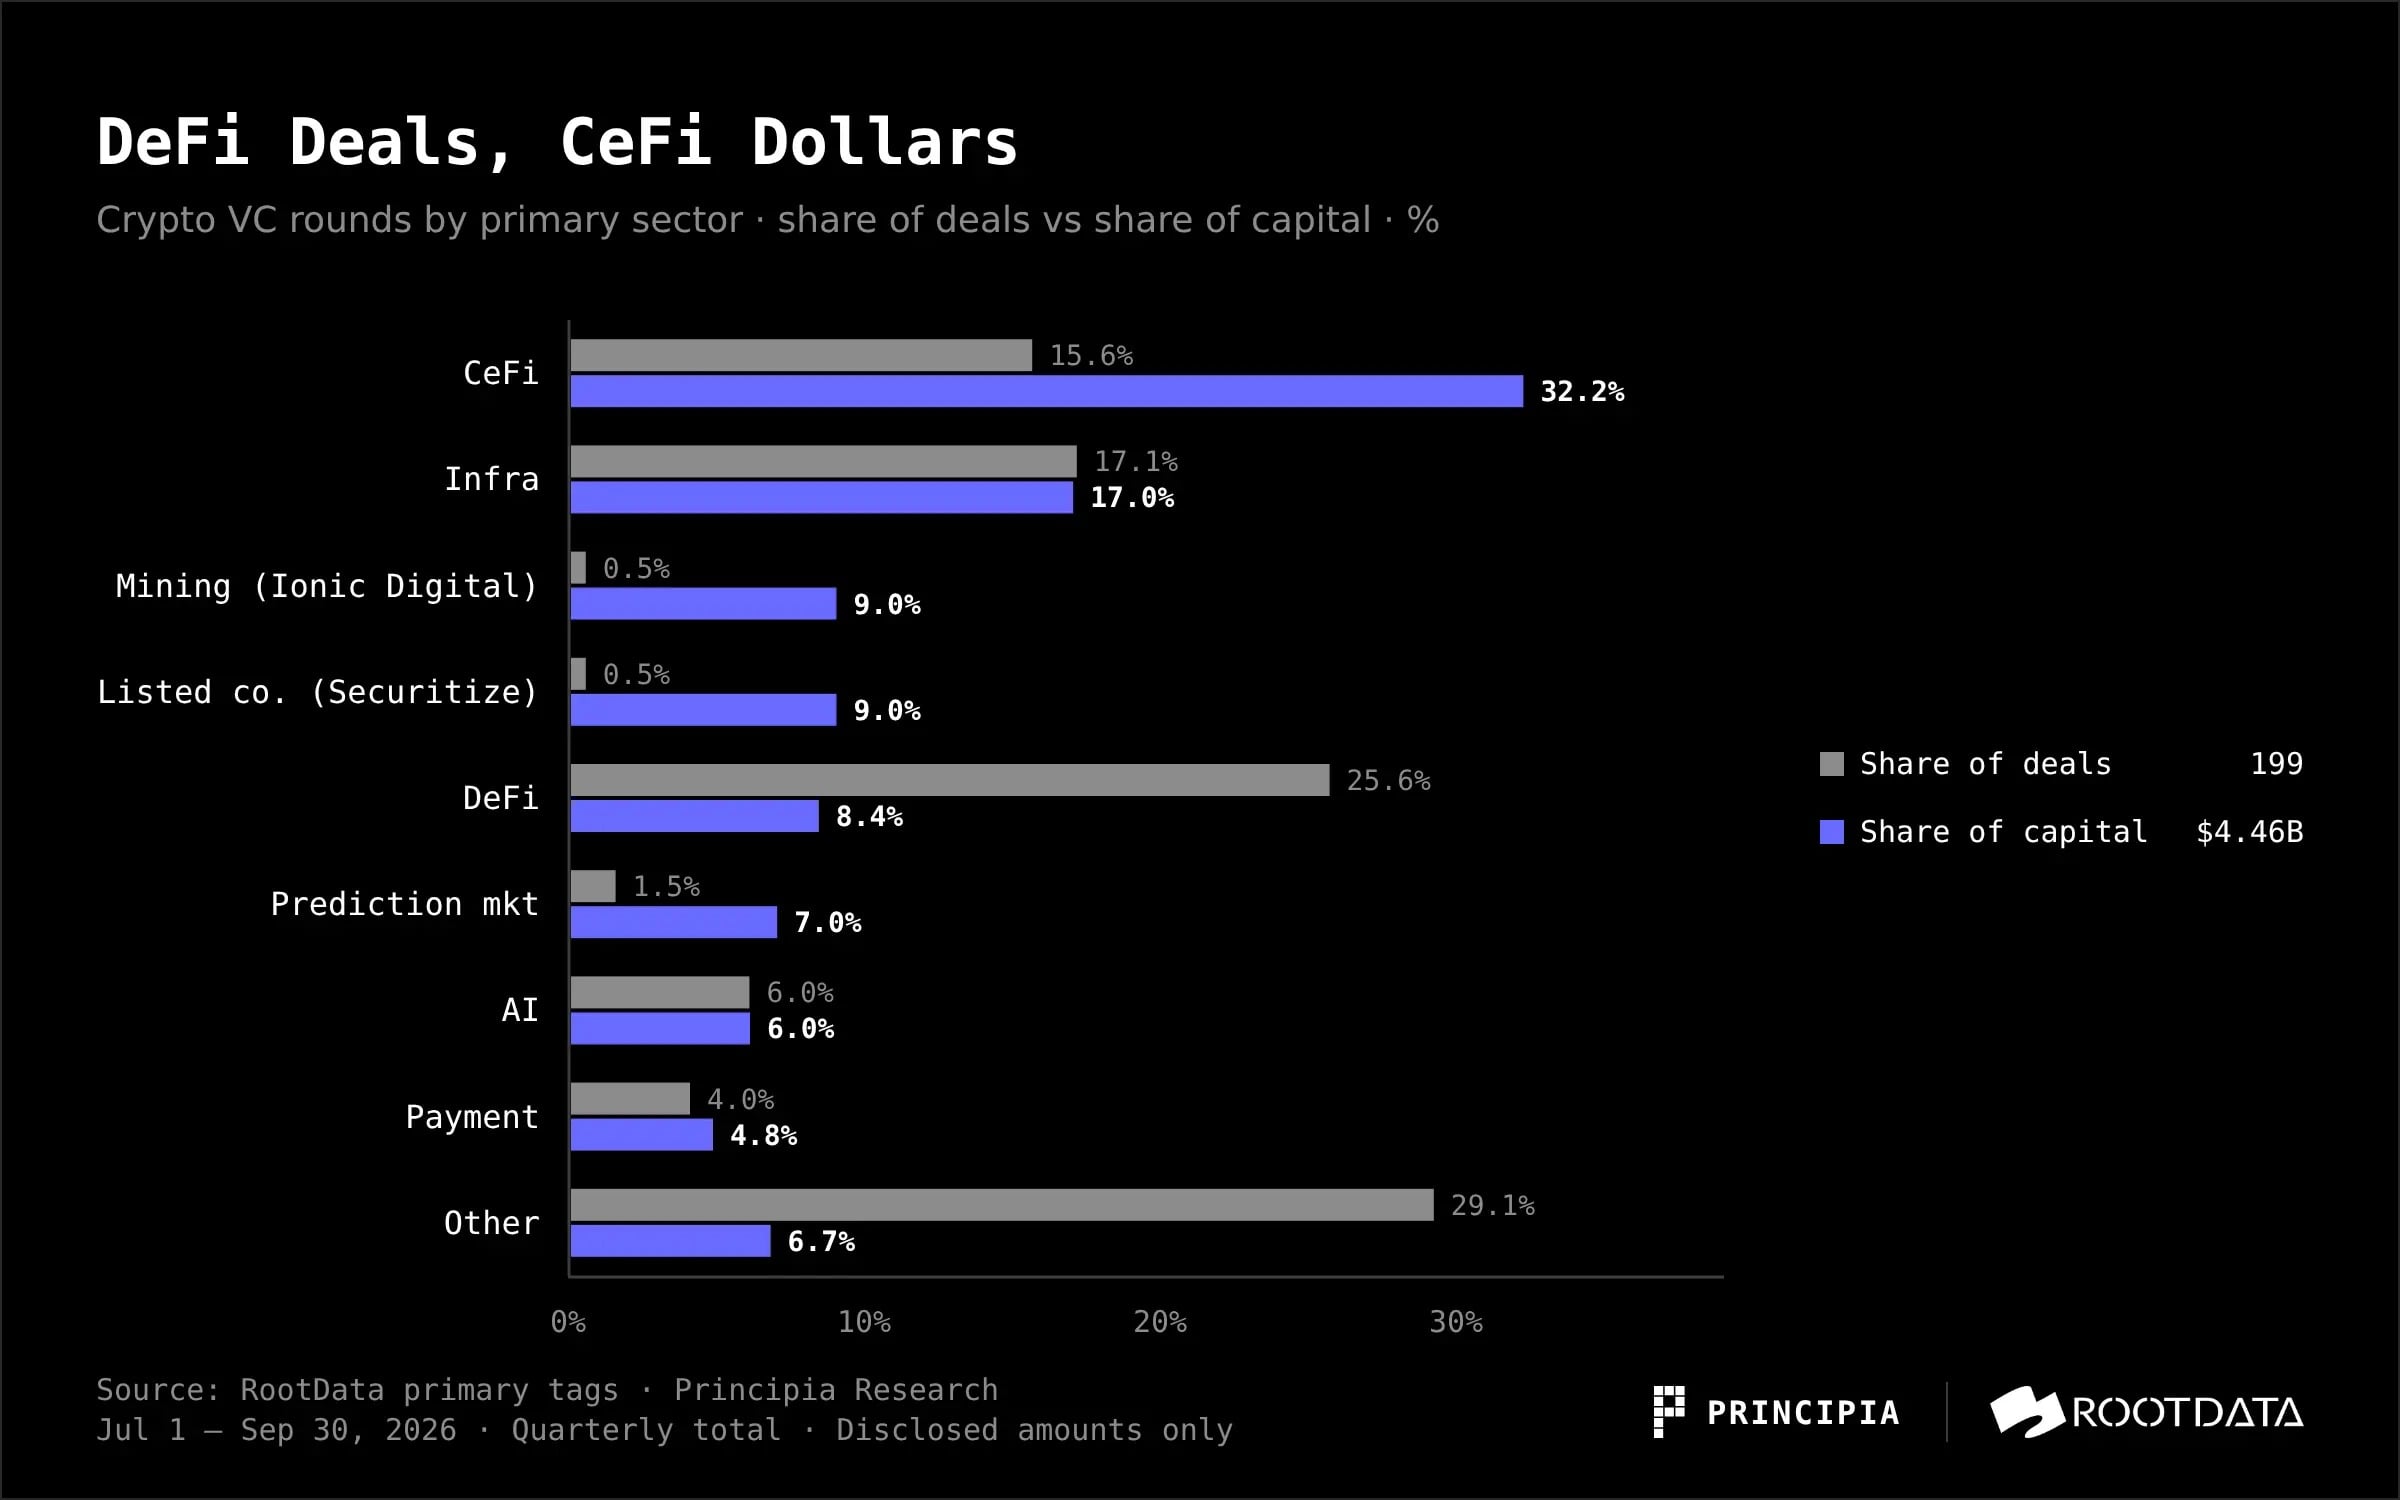
Рис.: Структура количества сделок и раскрытых сумм по основным направлениям крипто-финансирования в Q3 2026 (Источник: Principia Research & RootData)
Крупные сделки в секторе CeFi почти полностью сосредоточены на торговых, брокерских и клиринговых шлюзах: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets。
Инфраструктура заняла второе место: 34 сделки на $760 млн. Ключевыми представителями стали Ripple (выпуск беспрецедентных необеспеченных облигаций Ripple Prime на $275 млн), Prime Intellect и Gauntlet。
Еще две крупные сделки на $400 млн 각각 определили отдельные теги: Bitcoin-майнинг компания Ionic Digital и Securitize, вышедшая на NYSE через SPAC。
Объем DeFi выглядит низким частично из-за недостатка раскрытия данных: из 51 сделки суммы известны лишь для 25. Однако даже с учетом этого, DeFi явно ориентирован на малые, ранние и протокольные сделки. Потребительский сектор практически пуст: основные теги гейминга охватывают всего 3 сделки на ~$5,9 млн。
Доля сделок исключительно крипто-родного капитала сократилась почти на 60%
Раскрытая сумма сделок, финансирование которых осуществлялось исключительно крипто-родным капиталом, снизилась с $2,57 млрд в прошлом квартале до $1,05 млрд, а их доля сократилась с 44% до 24%. Доля сделок с участием традиционных финансовых или универсальных инвесторов, напротив, выросла с 39% до 45%。
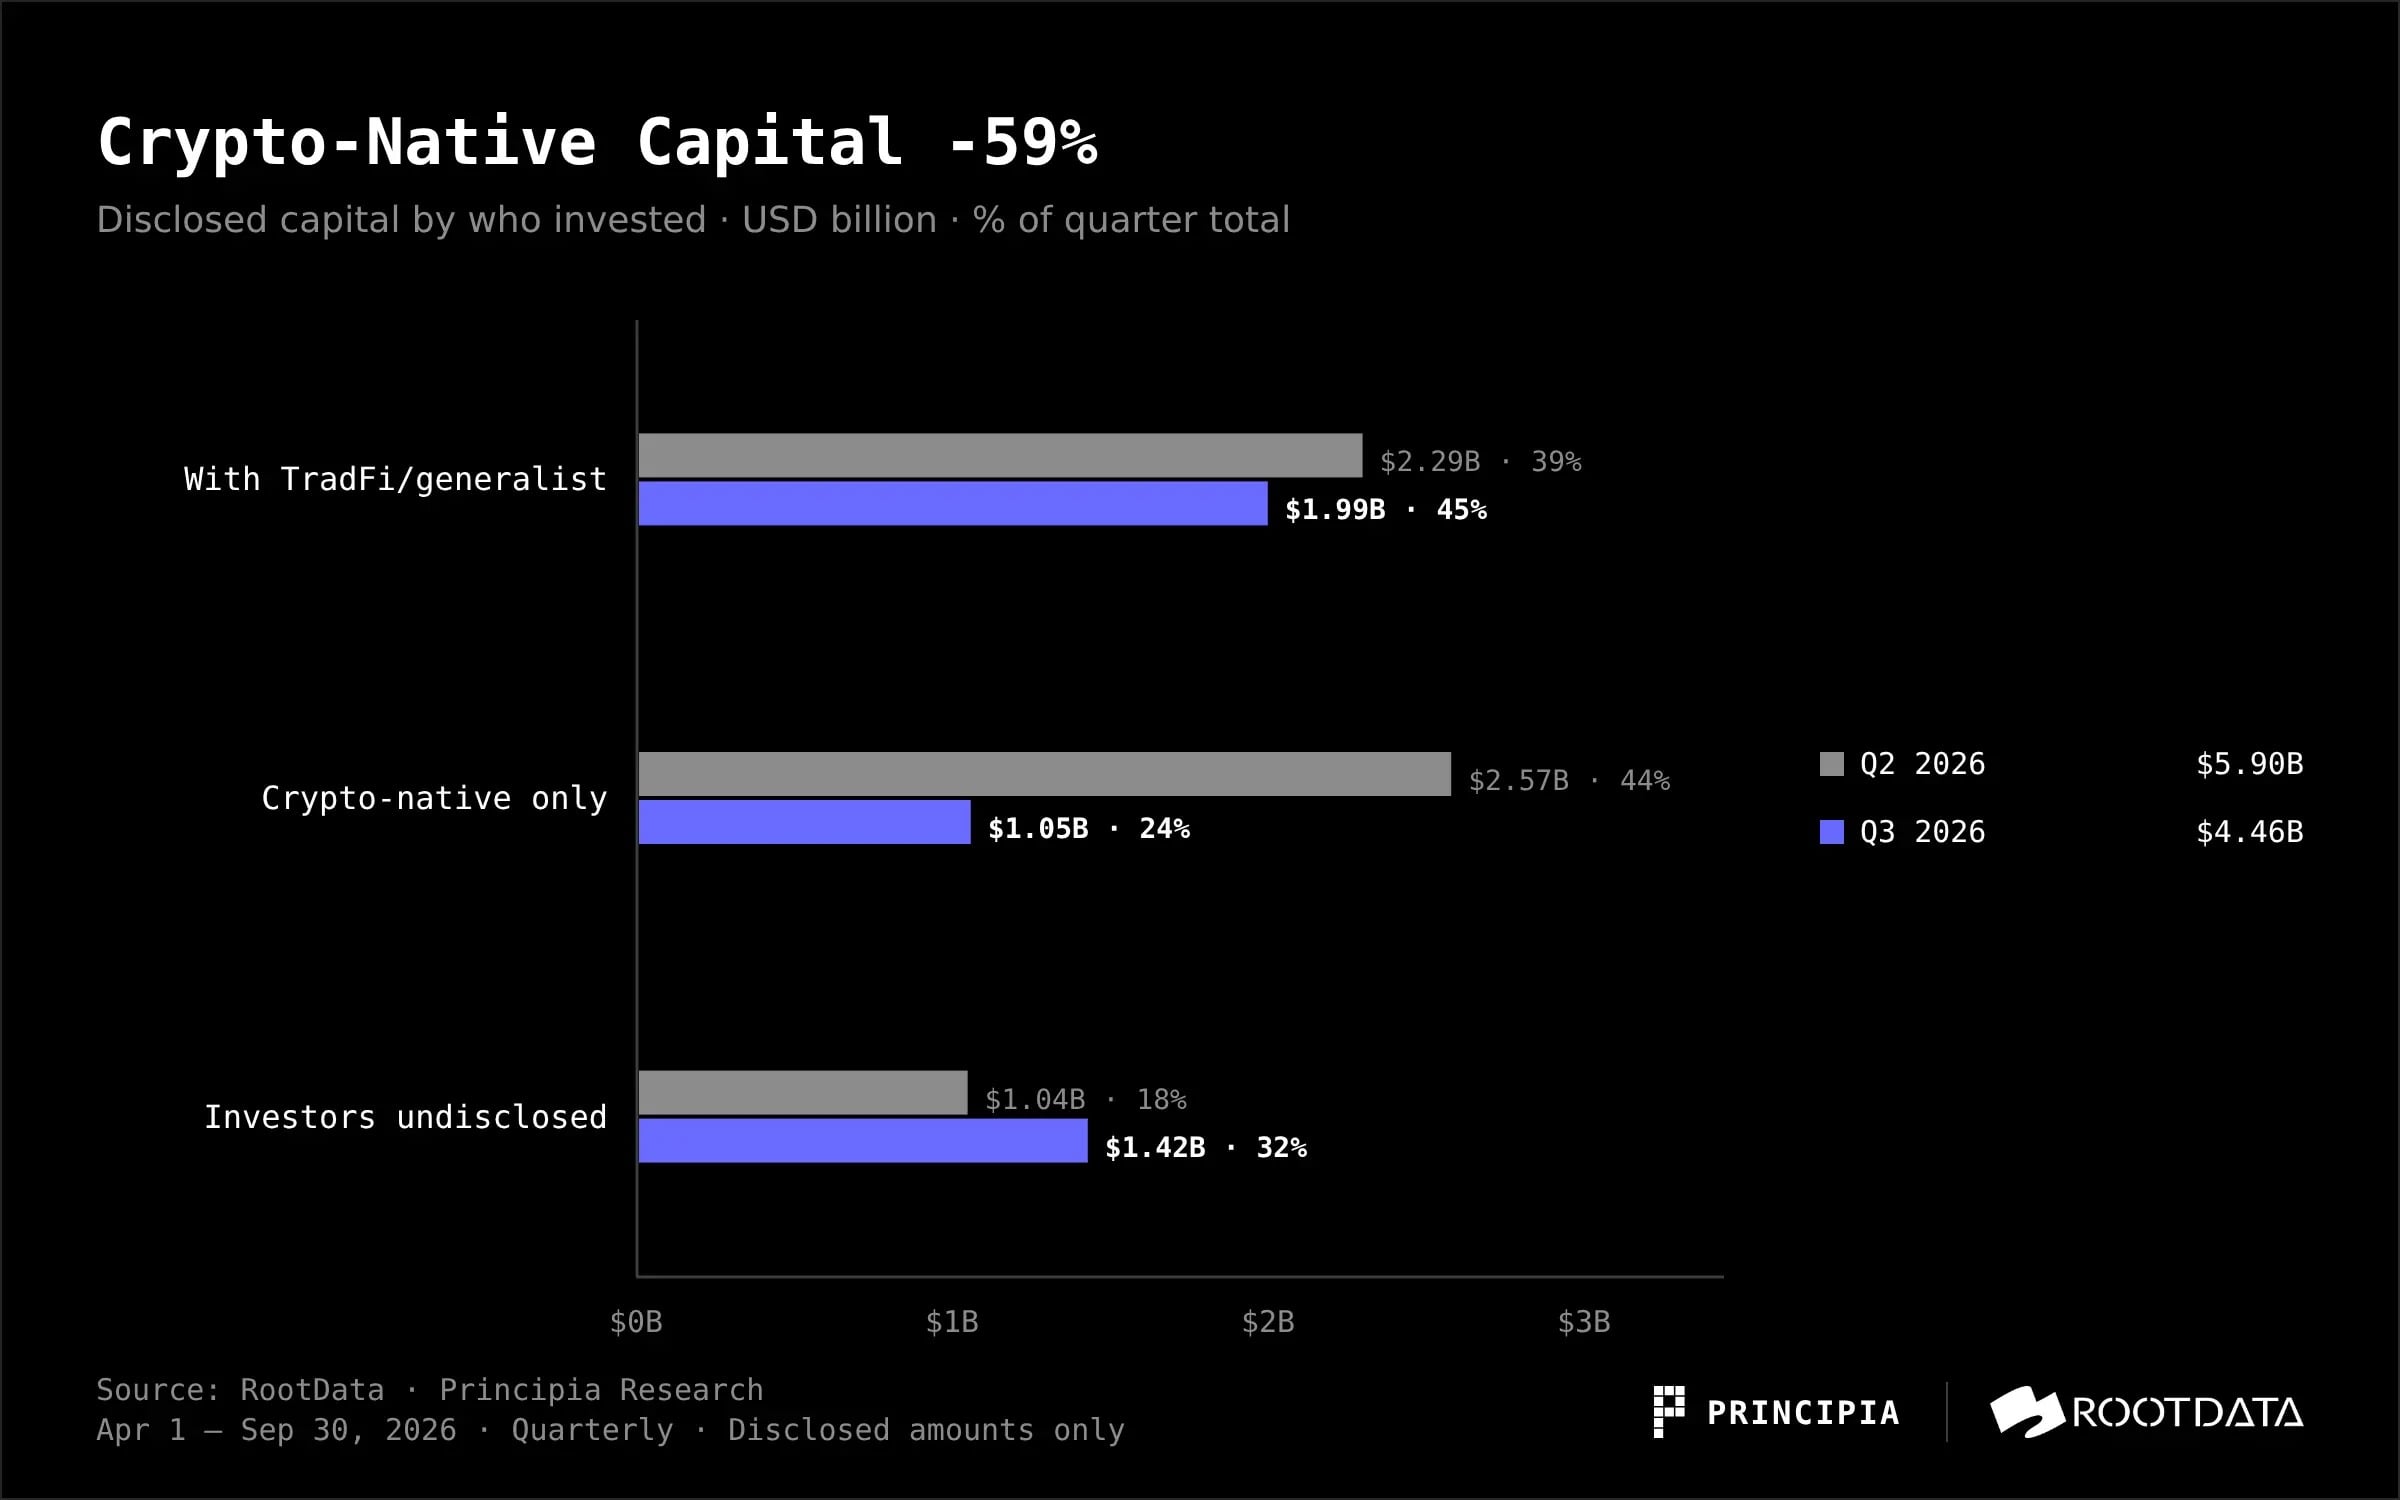
Рис.: Сравнение доли участия крипто-родного и традиционного/универсального капитала в Q2 и Q3 2026 (Источник: Principia Research & RootData)
Под «традиционными финансовыми или универсальными капиталами» подразумеваются банки, биржи и инфраструктурные операторы, брокеры, управляющие компании, технологические гиганты, трейдинговые фирмы, а также универсальные и финтех-венчурные фонды。
Крипто-родной капитал сокращает присутствие, тогда как крупнейшие сделки этого квартала сопровождались участием Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital и ICONIQ。
По количеству упоминаний картина выглядит иначе. Самые активные — YZi Labs и Coinbase Ventures, однако они преимущественно занимаются акселерацией и follow-on инвестициями, крайне редко выступая lead-инвесторами。
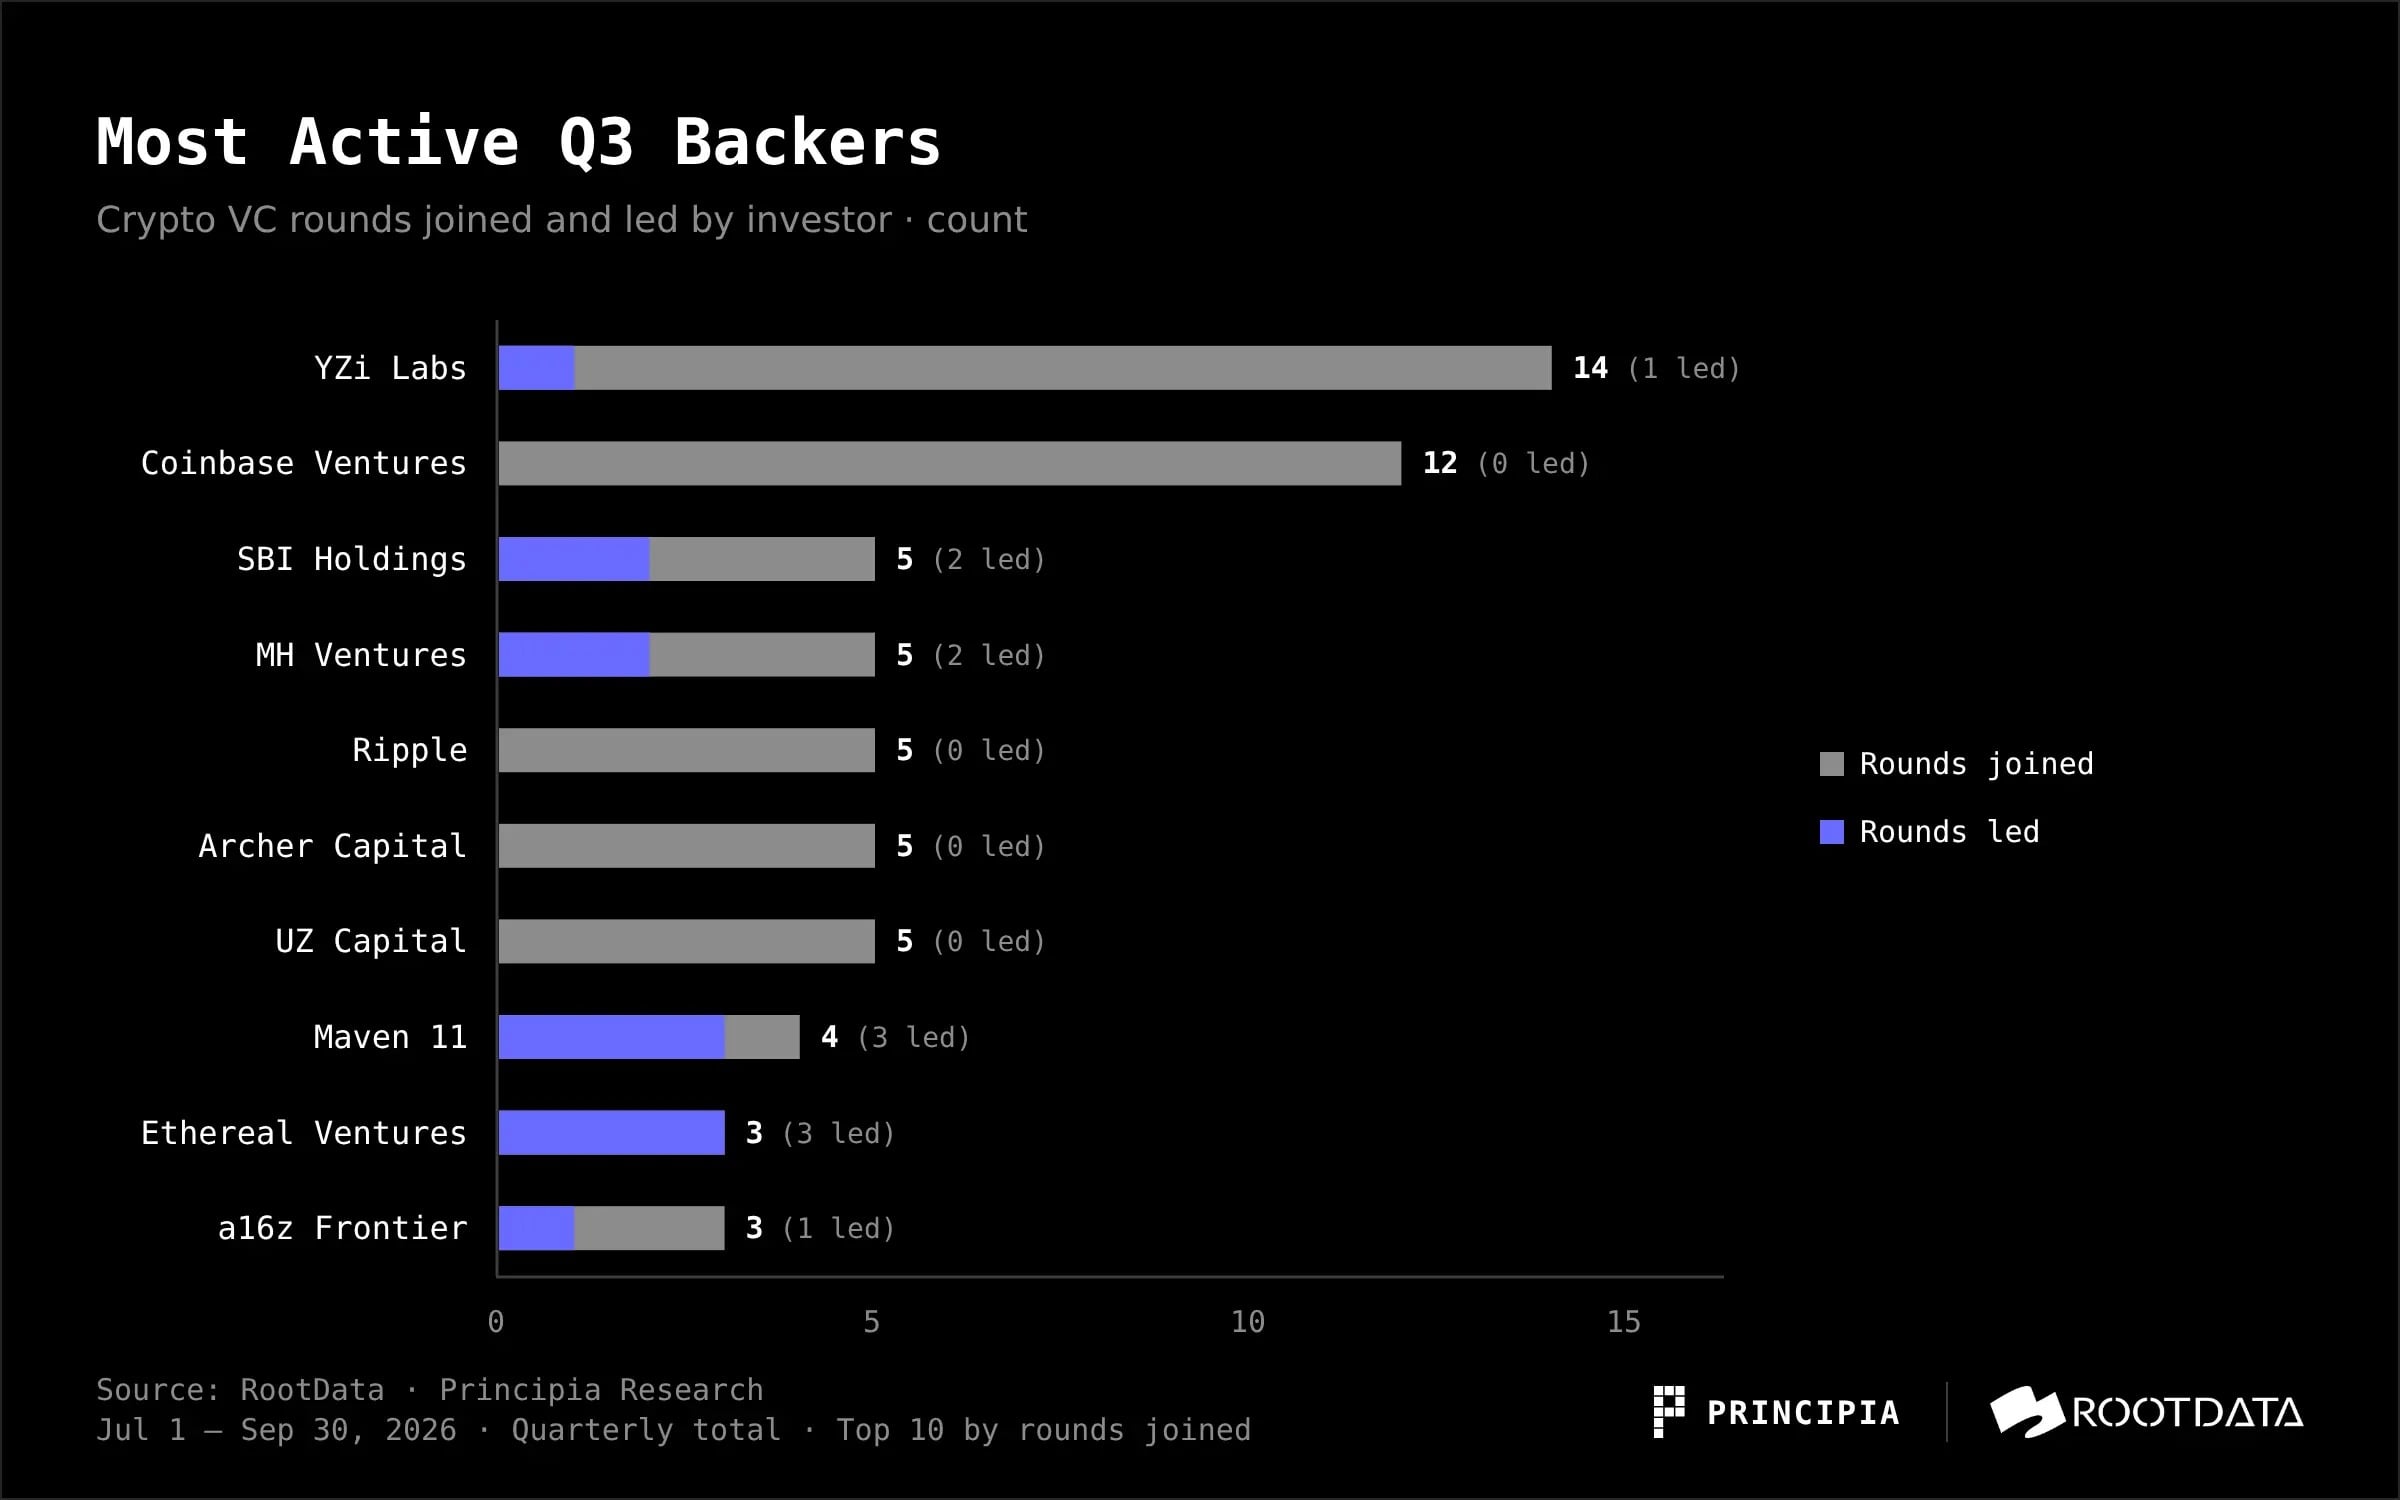
Рис.: Рейтинг наибольшей активности крипто-венчурных фондов по количеству follow-on и lead сделок в Q3 2026 (Источник: Principia Research & RootData)
По сравнению со вторым кварталом, ведущие игроки сменились. Во втором квартале наибольшую активность проявляли Coinbase Ventures (13 раз), Animoca Brands (12 раз) и a16z Frontier (ранее a16z Crypto, 8 раз), а Paradigm также выступал lead-инвестором в 4 сделках。
В этом квартале право определения цены сделки переходит к указанным традиционным финансовым институтам。
Новые компании лидируют по количеству сделок, старые — получают крупные инвестиции
Компании, основанные в 2021 году и ранее, привлекли $2,3 млрд в рамках 51 сделки, что составляет более половины от всей раскрытой суммы. Компании, основанные после 2025 года, лидируют по количеству сделок (67), но привлекли лишь $630 млн。
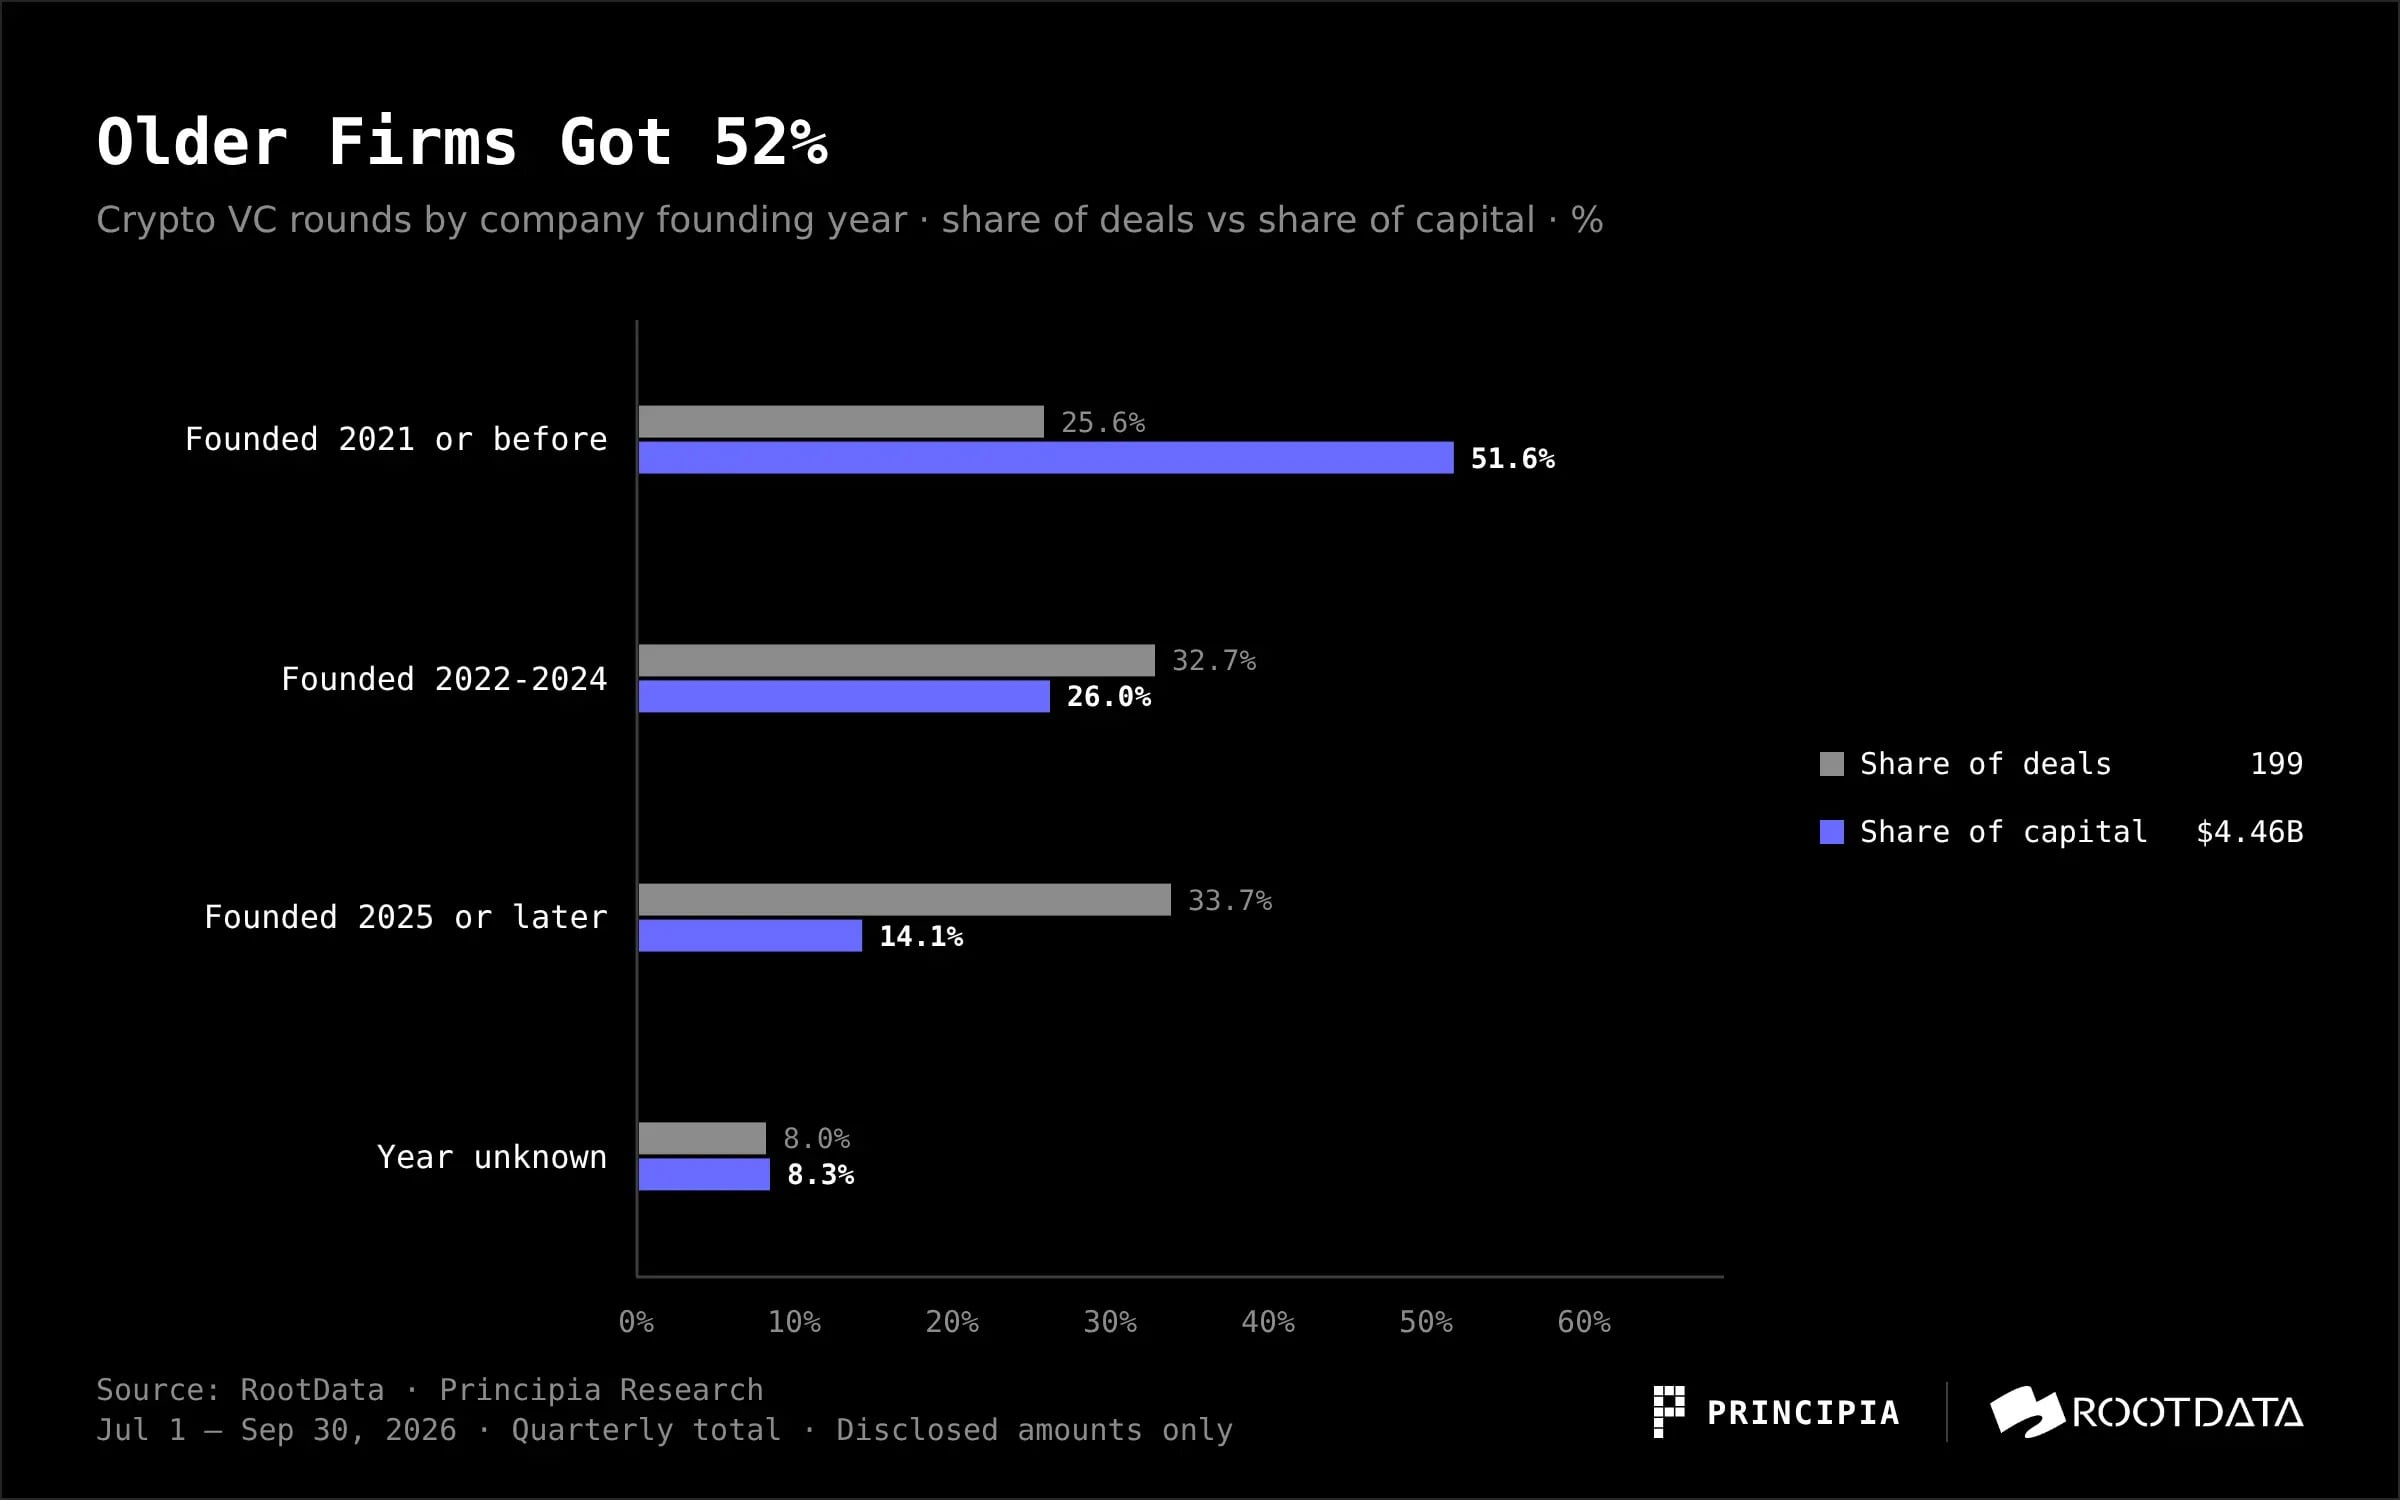
Рис.: Структура количества сделок и раскрытых сумм по годам основания стартапов в Q3 2026 (Источник: Principia Research & RootData)
Список старых компаний, привлекающих крупные раунды, хорошо знаком рынку: Crypto.com (осн. в 2016 г.), Kraken (2011), Ripple (2013) и Securitize (2017). Они обладают выручкой, лицензиями и оценимыми бизнес-моделями, что идеально соответствует предпочтениям капитала в этом квартале。
География: доминирование США сохраняется
Поле «страна» в RootData охватывает лишь 53 из 192 проектов (28%), что соответствует 55 сделкам на $2,19 млрд, или примерно половине всех раскрытых сумм квартала. Из этой выборки на США приходится 28 сделок на $1,52 млрд; на Сингапур — 10 сделок на $444 млн, из которых одна сделка в Crypto.com составила $400 млн。
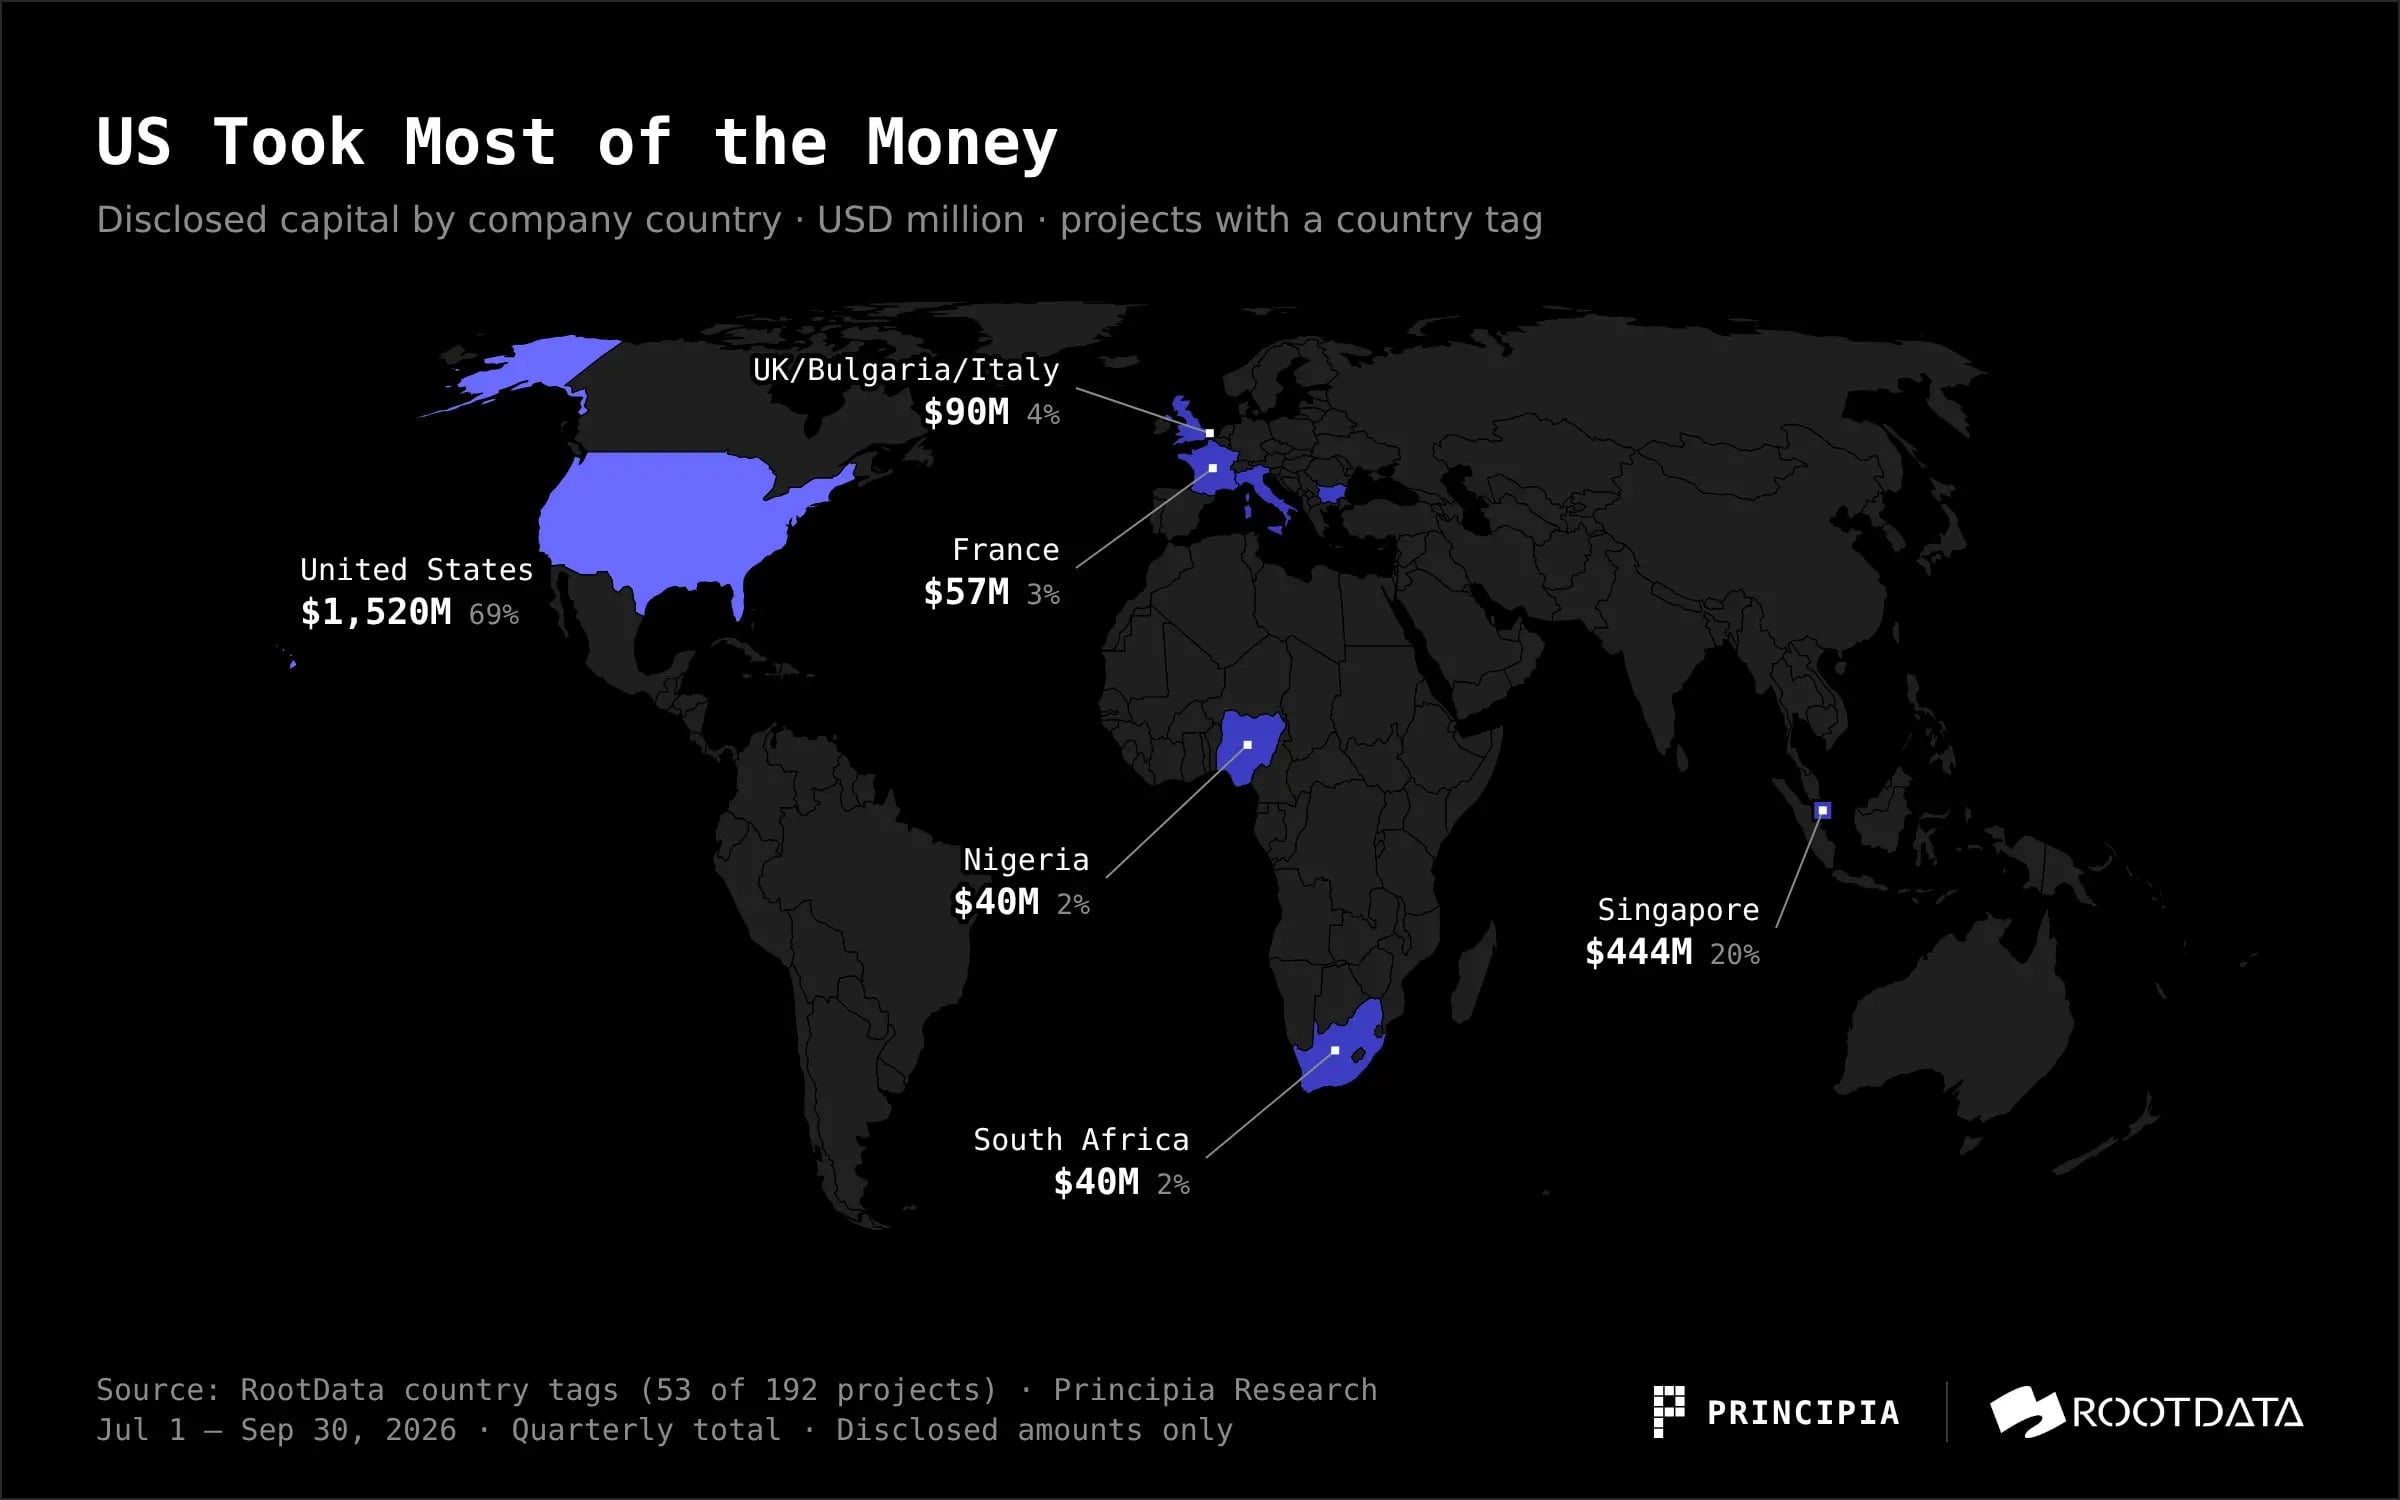
Рис.: Распределение раскрытых сумм финансирования по странам/регионам проектов в Q3 2026 (Источник: Principia Research & RootData)
Остальные страны представлены фрагментарно. Великобритания, Болгария и Италия набрали по $90 млн каждая, Франция — $57 млн, Нигерия и Южная Африка — по $40 млн. Гонконг (3 сделки) и Япония (2 сделки) показали минимальные объемы。
Несмотря на столь низкий процент покрытия, данные подтверждают высокую концентрацию капитала в США, а крупные сделки в Азии исходят преимущественно из сингапурского сектора бирж。
Сбор фондов: запасы для следующего раунда ограничены
Объем инвестиций на первичном рынке в конечном итоге зависит от успеха сбора средств фондами. По данным Galaxy Research, в этом квартале завершили сбор капитала только 3 новых крипто-венчурных фонда на общую сумму около $1,3 млрд — минимальное количество новых фондов с третьего квартала 2019 года。
В годовом исчислении объем собранного капитала составил около $8,2 млрд, что слегка ниже показателя 2025 года ($8,75 млрд). Средний размер фондов, запущенных с начала года, составил ~$386 млн, медиана — всего $71 млн: большинство новых фондов небольшие, а высокие средние показатели обеспечиваются единичными крупными раундами。
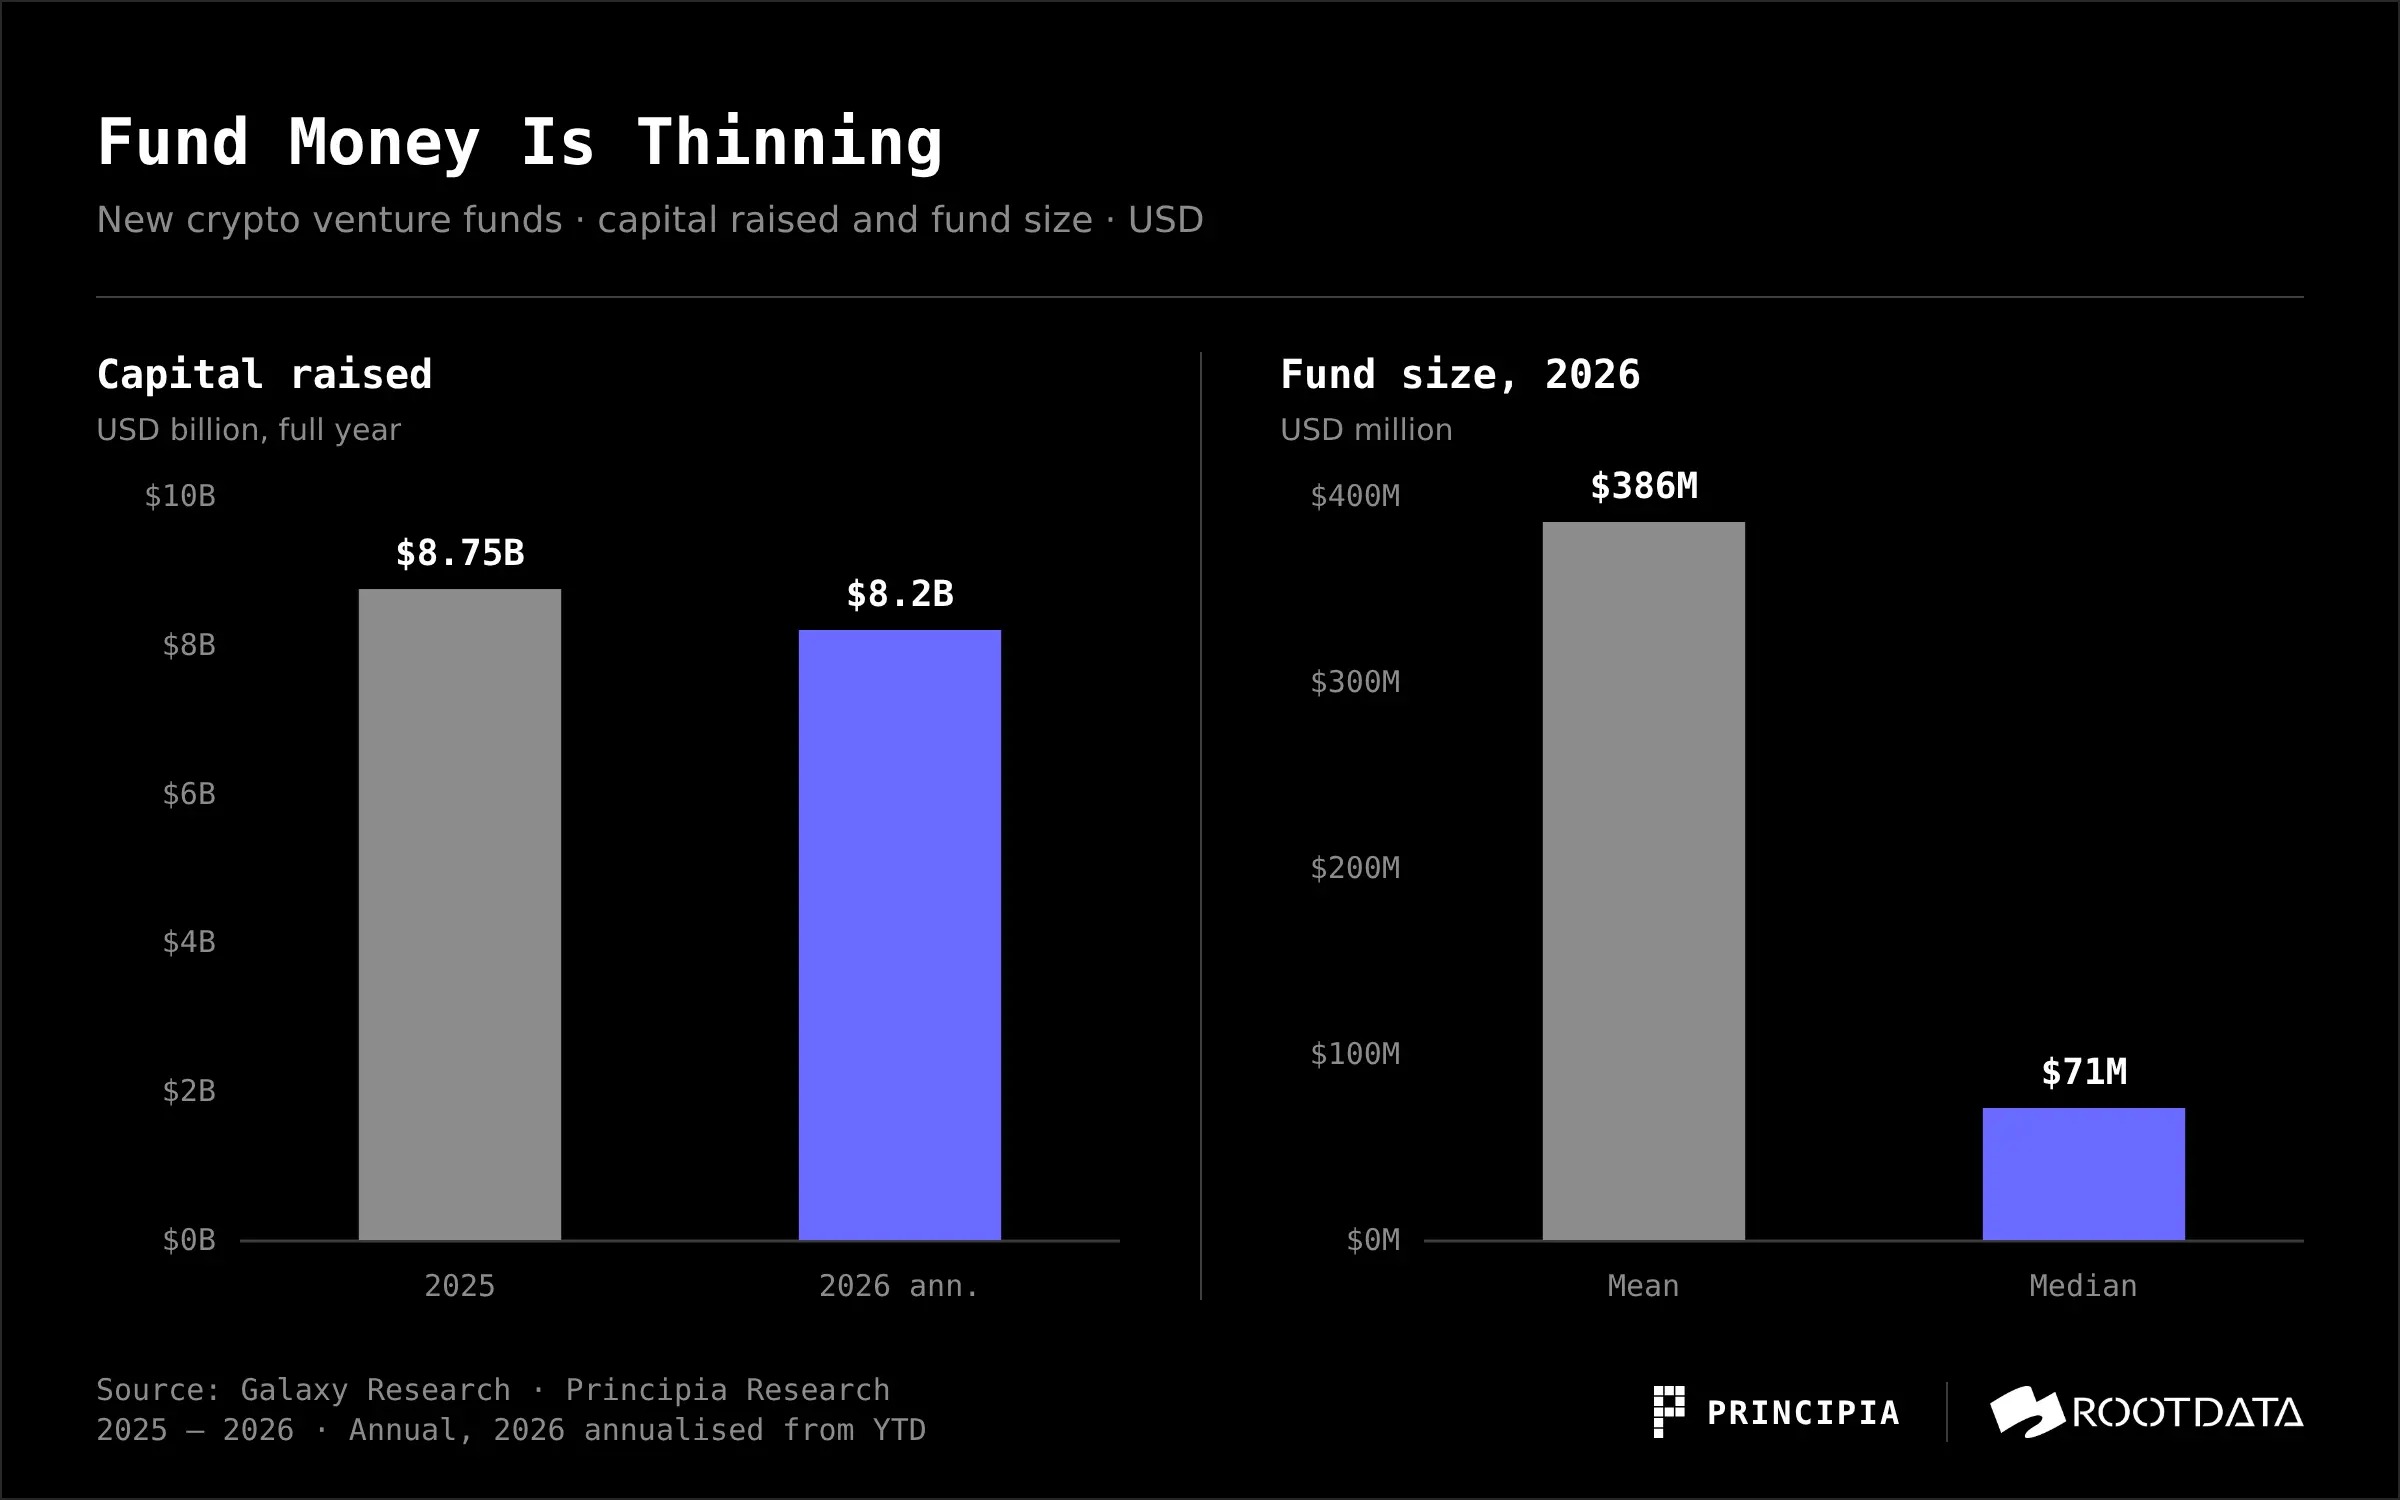
Рис.: Годовое сравнение объемов сбора новых крипто-венчурных фондов и метрик среднего значения/медианы размера фондов за 2026 год (Источник: Galaxy Research & Principia Research)
Сложности с привлечением капитала и охлаждение инвестиционной стороны — две медали одной монеты: спотовые ETF, корпоративные казначейства цифровых активов и ИИ конкурируют за лимиты распределения средств у LP。
Мы полагаем, что ограниченность ресурсов у LP сделает GP более осторожными: приоритет будет отдаваться follow-on раундам уже профинансированных проектов, а ставки будут делаться на компании с выручкой и лицензиями. Именно такую картину демонстрирует инвестиционная сторона в этом квартале。
Выводы
В целом по итогам третьего квартала активность VC-инвестиций снижается. Капитал направляется в надежные «платежные и расчетные каналы», где можно взимать комиссии, получать лицензии и проводить клиринг; цена сделки все чаще определяется традиционными финансовыми институтами. Сбор средств среди VC-LP сталкивается с трудностями, что делает перспективы следующих раундов для стартапов менее оптимистичными。
Для предпринимателей окно возможностей для привлечения крупных раундов открывается позже, а требования становятся ближе к стандартам зрелых компаний: выручка, лицензии и каналы дистрибуции влияют на оценку сильнее, чем нарративы. Раннее финансирование существенно сократилось, аппетит VC к риску упал. Необходимо быть готовым обосновывать позицию данными продукта и принимать меньшие раунды。
Для инвесторов и LP рост цен на криптовалюты не автоматически перешел на первичный рынок. Биткоин вырос примерно на 43% в этом квартале, однако объем финансирования продолжал падать. Старая модель «рост цены = бум венчура» временно дала сбой。
Объем сделок в среднем сегменте ($20–100 млн) вырос кв/кв, однако количество equity-сделок осталось прежним. Для подтверждения тренда потребуется больше данных по последующим кварталам。
На что обратить внимание в четвертом квартале:
· Способны ли традиционные финансы сохранять участие: в этом квартале они были вовлечены в 45% раскрытых сумм. Является ли это структурным сдвигом или просто сочетанием нескольких крупных сделок, покажет четвертый квартал。
· Будет ли трансмиттер эффекта от роста цен на криптовалюты в ранние раунды: восстановление количества мелких ранних сделок станет единственным признаком реального оживления со стороны стартапов。
· Политика и сбор средств: прогресс принятия законопроекта CLARITY, а также способность новых фондов завершить сбор капитала до конца года。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PrincipiaRes