Глубина стакана Hyperliquid сократилась на 85%: почему мелким маркет-мейкерам, обеспечивавшим более половины ликвидности HIP-4, становится всё труднее?
Автор: matteo
Перевод: TechFlow
Введение TechFlow: Благодаря глубокой ликвидности нишевых активов Hyperliquid изначально создал надежный конкурентный барьер. Однако данные полной книги ордеров за последние 18 месяцев показывают, что это преимущество заметно ослабевает: за последний год глубина стакана в пределах 5 bp упала на 84,6%.
Автор статьи matteo сравнил выборку альткоинов с идентичными торговыми парами на Binance и OKX, проанализировав стоимость котировок, индекс глубины и структуру счетов. Статья показывает, как система рибейтов для крупных маркетмейкеров и механизм распределения квот в периоды перегрузки L1 продолжают вытеснять мелких участников рынка, тем самым угрожая долгосрочной ликвидности предиктивных рынков HIP-4.
За последние несколько месяцев, готовясь к запуску неанонсированного продукта, мы потратили много времени на анализ ликвидности различных торговых инструментов на всех DEX. Благодаря более чем полутора годам накопления данных полной книги ордеров на платформе 0d Labs, мы обнаружили неожиданный паттерн.
Если смотреть на рынок нишевых криптовалютных активов в целом, ликвидность становится все тоньше. Сначала мы прогнозировали такую волатильность примерно вокруг 10 октября, но теперь кажется, что весь крипторынок до сих пор не смог полностью восстановиться после этого шока.
Кроме того, наши близкие друзья-трейдеры недавно жаловались, что конкуренция на Hyperliquid становится всё сложнее, а тенденция к централизации по принципу «победитель забирает всё» усиливается: от монополии Wintermute на приоритетные платы за чтение до того, как торговые комиссии и перегрузка сети L1 создают непреодолимые трудности для мелких маркетмейкеров.
Поэтому я решил подробно разобрать изменения ликвидности на Hyperliquid, чтобы понять, есть ли причинно-следственная связь между ухудшением положения небольших команд маркетмейкеров и снижением ликвидности платформы. Ведь изначально именно запуск активов с глубокой ликвидностью составлял основу конкурентного преимущества Hyperliquid.
Сначала создадим контрольный эталон
Прежде всего нам нужен бенчмарк для всего крипторынка. Ликвидность действительно могла упасть в целом, но если это общерыночная тенденция, нам необходимо отделить общие черты от специфических проблем одной площадки.
Эффективным ориентиром для оценки ликвидности альткоинов является Binance. Для этого мы отобрали 86 активов, которые торгуются на обеих платформах в период с 1 ноября 2025 года по 1 ноября 2026 года и предлагают кредитное плечо менее 10x, используя их в качестве выборки нишевых активов.
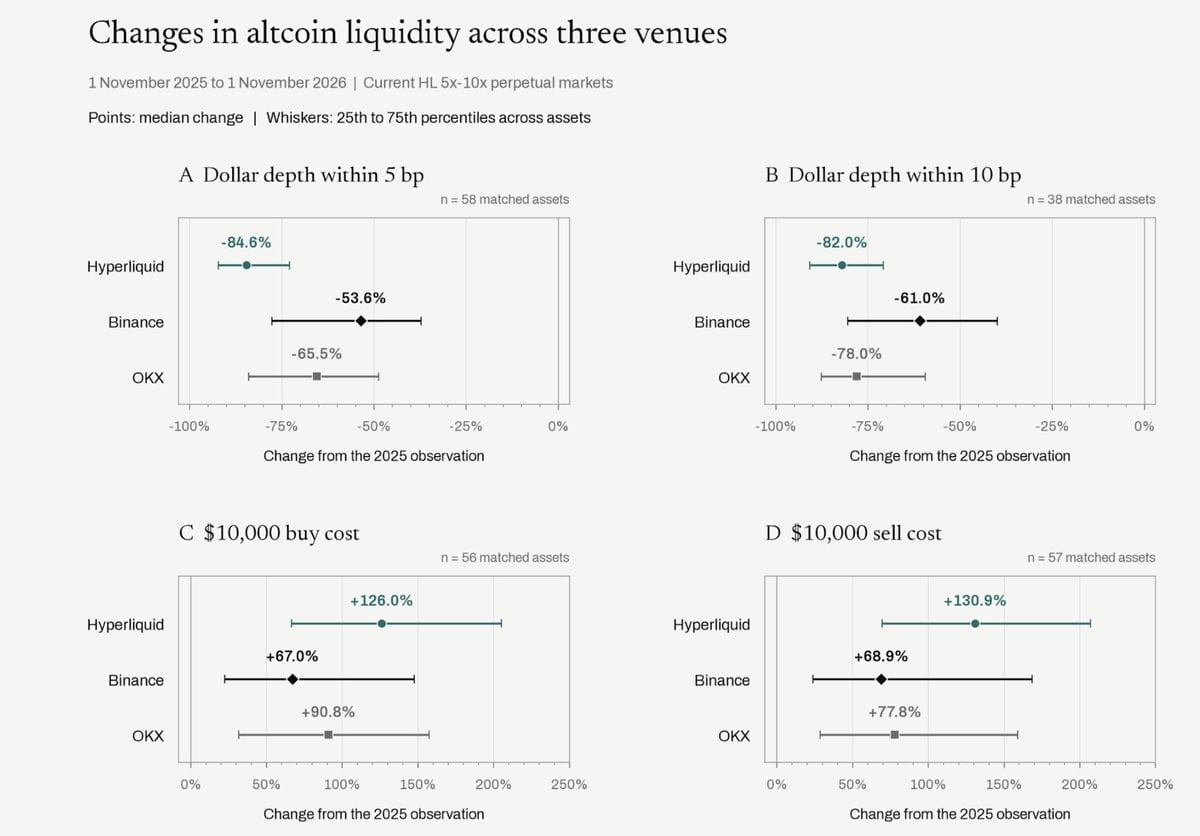
Рис.: Динамика изменений ликвидности альткоинов на трёх площадках в период с 1 ноября 2025 г. по 1 ноября 2026 г., включая долларовую глубину в 5 bp и 10 bp, а также стоимость покупки/продажи на $10 тыс. (медиана и межквартильный размах)
Из 38 рынков, где есть сопоставимые данные в диапазоне 10 bp, медианная долларовая глубина на Hyperliquid сократилась на 82%, тогда как на Binance и OKX — на 61% и 78% соответственно, что уже представляет собой заметную разницу.
Конечно, снижение стоимости самих токенов может частично объяснить падение долларовой глубины, но нам нужно убедиться, уменьшилось ли количество размещенных заявок на этих уровнях цен параллельно.
Чтобы исключить влияние общего рынка и выделить уникальные изменения самого Hyperliquid, я разделил глубину каждого актива на платформе с его глубиной на Binance и сравнил коэффициенты год спустя. При глубине 5 bp медианное значение этого соотношения упало на 57,5%.
Это означает, что даже при сравнении абсолютно одинаковых токенов Hyperliquid потеряла значительную часть ликвидности по сравнению с Binance. Важно отметить, что данное соотношение рассчитывается отдельно для каждого рынка, а затем берется медиана, а не простое деление медиан двух площадок друг на друга.
В позднем периоде выборки медианная стоимость ударного износа (impact cost) при покупке на $10 тыс., рассчитанная по ордерам в стакане до вычета комиссий, составила 5,21 bp на Hyperliquid и лишь 2,95 bp на Binance. Для такого不算 крупного ордера соответствующие издержки — $5,21 против $2,95.

Рис.: Сравнение медианы стоимости покупки/продажи на $10 тыс. и медианы спреда в стакане на трёх площадках по состоянию на 1 ноября 2025 г. и 1 ноября 2026 г. (единица измерения: базисные пункты)
Бид-аск спред выступает интересным контраргументом. Если считать в процентах, то на Binance спред расширился даже чуть сильнее, однако у него исходный спред был уже, и конечный уровень стабилизации остался значительно ниже, чем на Hyperliquid.
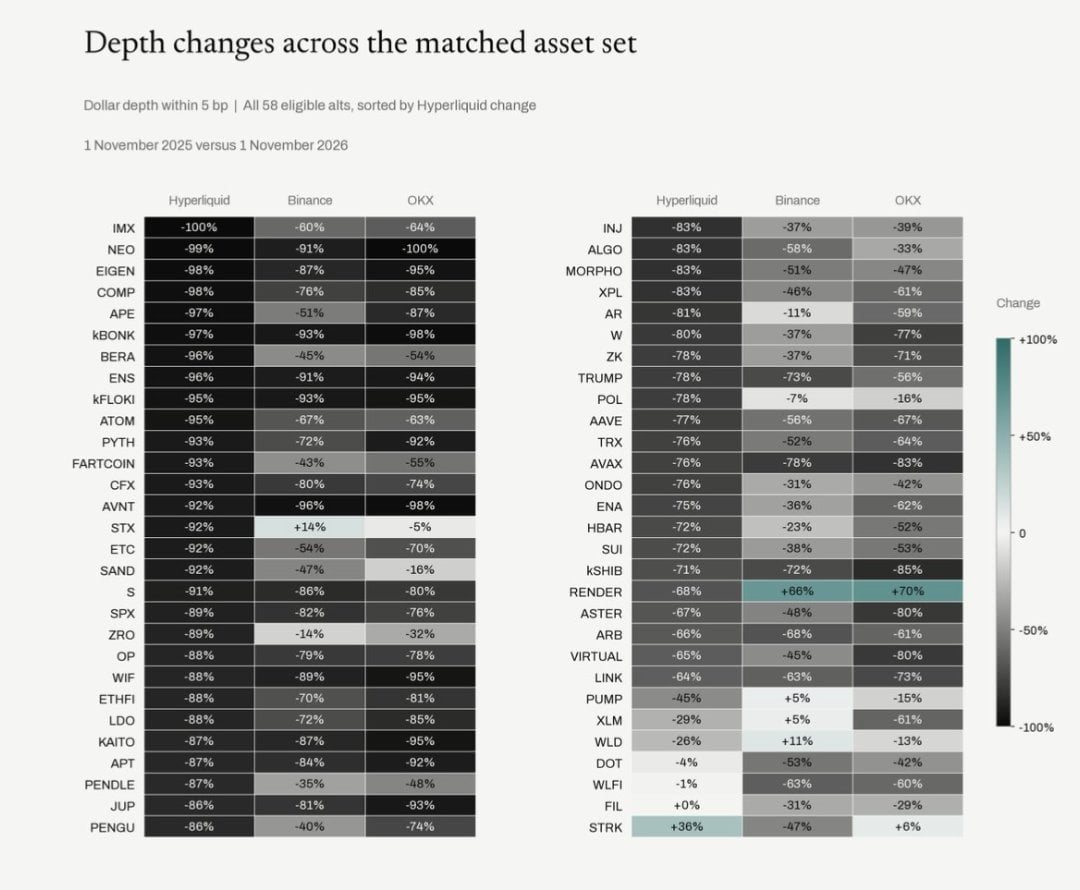
Рис.: Тепловая карта изменений долларовой глубины в пределах 5 bp для 58 подобранных альткоинов на трёх площадках (сравнение 1 ноября 2025 г. и 1 ноября 2026 г., сортировка по степени падения на Hyperliquid)
Проблема наиболее выражена вблизи середины спреда в стакане
Самым прямым сомнением в этой методологии может стать следующее: даже если количество размещенных токенов не изменилось, резкое падение курса сделает книгу ордеров визуально меньше в долларовом эквиваленте. Чтобы исключить влияние колебаний цен, мы параллельно отслеживали как долларовую глубину котировок, так и физическое количество размещенных токенов.
Приведённый ниже график Hyperliquid использует одну и ту же выборку активов и временные окна на всех 13 датах отбора проб. Панель 5 bp охватывает 63 рынка, а панель с широким охватом первых 20 уровней — 80 рынков.
Обратите внимание: стандарты фильтрации выборки здесь строже, чем в предыдущем горизонтальном сравнении двух точек, поэтому значения в конце диаграммы нельзя напрямую подставлять вместо данных для сравнения с CEX в тексте выше.
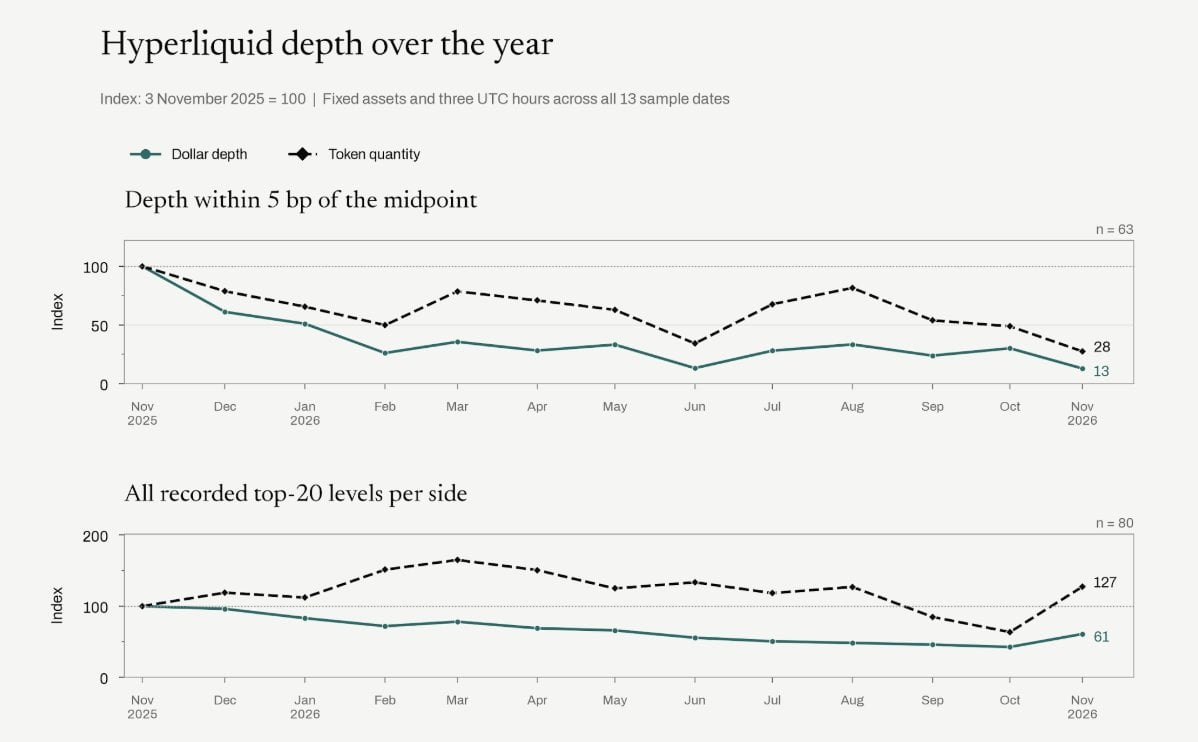
Рис.: Динамика индекса глубины на Hyperliquid за последний год (3 ноября 2025 г. = 100), сравнивает долларовую глубину и количество токенов в пределах 5 bp от середины (63 рынка) и первых 20 уровней bids/asks (80 рынков)
Для удобства отслеживания стартовую точку каждого рынка в ноябре 2025 года мы приняли за 100. Спустя год медианный индекс долларовой глубины на каждом рынке в диапазоне 5 bp упал примерно до 13, а индекс количества токенов опустился до 28. Это значит, что, даже исключая фактор падения курса, большая часть заявок в ключевой зоне стакана была утрачена.
Однако если расширить масштаб наблюдения и посчитать все зафиксированные первые 20 уровней стакана, медианные индексы каждого рынка стабилизируются на уровне 61 для долларов и 127 для количества токенов. Это рисует совершенно другую картину: в более широком диапазоне количество размещенных токенов в типичных рынках даже превысило показатели прошлого года, тогда как в узкой зоне 5 bp около цены они резко сократились.
Другими словами, объём в книге ордеров никуда не делся, просто количество заявок вблизи текущей цены, где трейдеры действительно хотят исполнить сделку, существенно уменьшилось.
Изменения глубины и спреда на более высоком разрешении данных
Здесь также стоит упомянуть картину последних шести месяцев: глубина стакана действительно немного улучшилась, но этот рост пришёлся не на уровни непосредственно рядом с первым предложением и спросом, а сконцентрировался на более удалённых широких уровнях.
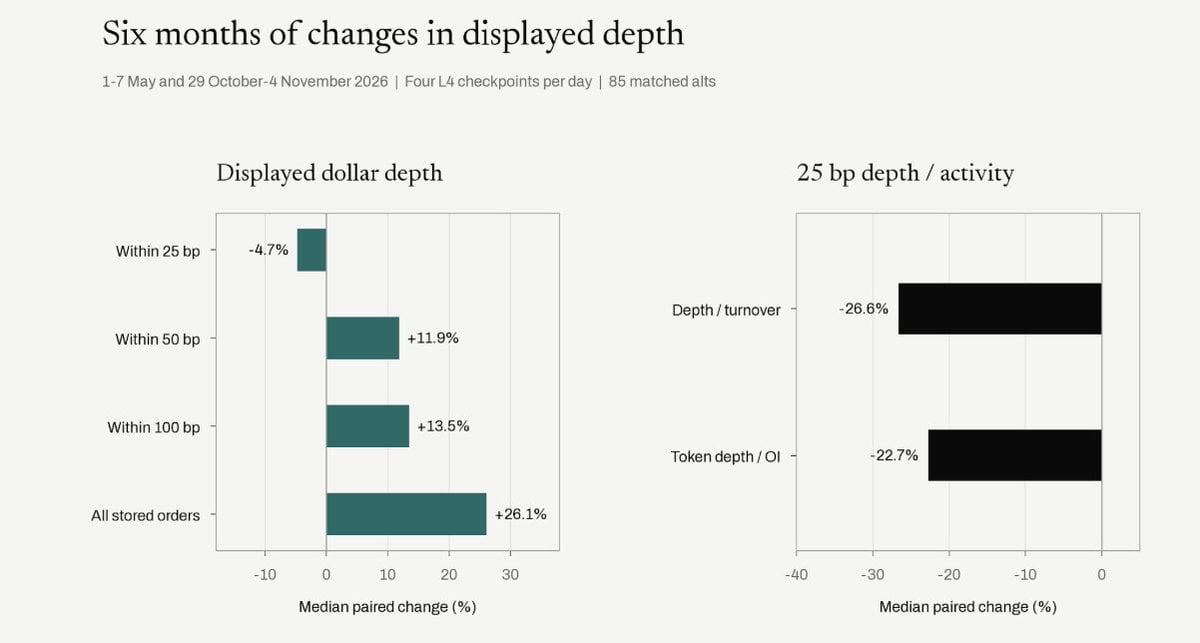
Рис.: Изменение долларовой глубины в стакане и динамика отношения глубины 25 bp к объему торгов и открытому интересу для 85 подобранных альткоинов на Hyperliquid (начало мая – конец октября 2026 г. по сравнению с началом ноября)
При повышении детализации мы можем изучить кривую bid-ask спреда за последний год. Неожиданно оказалось, что спред на Hyperliquid раньше стабильно сужался, догоняя Binance и OKX, и расхождение проявилось лишь недавно.
Конечно, нам всё ещё нужно понаблюдать некоторое время, чтобы понять, является ли это переломным моментом долгосрочной тенденции или временным случаем. Но явление, которое мы наблюдаем в книге ордеров, практически идеально совпадает с описанной ранее проблемой централизации структуры рынка в последнее время.
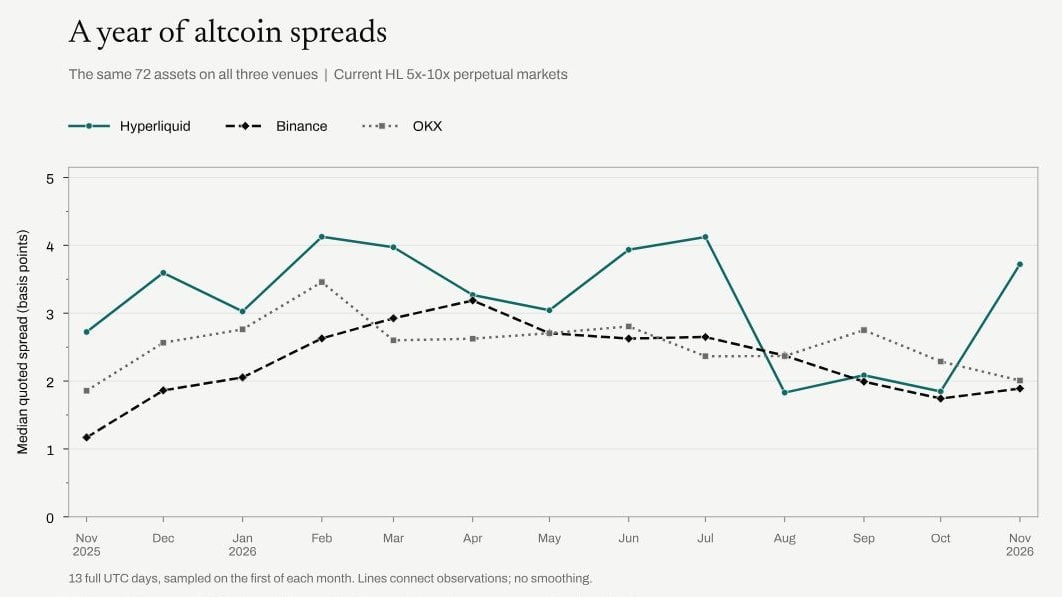
Рис.: Динамика медианного заявленного спреда для бессрочных контрактов на 72 одноимённых альткоинах на трёх площадках (ноябрь 2025 – ноябрь 2026 г., единица измерения: базисные пункты)
Уменьшается ли конкуренция среди маркетмейкеров?
Для этого я изучил базовую структуру счетов, объединив основные счета и их явно связанные дочерние счета в одну группу, чтобы избежать двойного учёта одного «семейства счетов». Так мы сможем эффективно идентифицировать взаимосвязанные группы счетов, даже не зная точной принадлежности к конкретной фирме.
Сначала я подозревал, что небольшая группа крупных маркетмейкеров монополизировала большую часть объёма торгов, но данные в годовом сравнении эту гипотезу не подтверждают. После сопоставления недельных срезов данных одного и того же пула из 80 рынков (год назад против недавнего периода) мы увидели, что медианная доля объёма торгов в рамках заявок крупнейших семейств счетов напротив снизилась с 25,2% до 14,6%.
Так что нельзя объяснять годовое падение глубины монополией одного маркетмейкера. Тем не менее, нас также интересует, что именно произошло с котировками в стакане в последнее время.
Теперь мы приблизим объектив к последнему месяцу, продолжив использовать те же 72 одноимённых актива из предыдущего эталона спреда. Эта точка зрения крайне показательна: примерно с 30 октября, по мере всё большей концентрации ликвидности вблизи цены сделки, спреды в стакане начали заметно расширяться.
При сравнении периодов с 8 по 14 октября и с 31 октября по 6 ноября медианная доля глубины в пределах 25 bp, занимаемая крупнейшими группами счетов на каждом рынке, выросла с 34,5% до 38,6%, а медиана заявленного спреда увеличилась с 2,13 bp до 3,55 bp. Это полностью соответствует недавним жалобам маркетмейкеров.
Однако в это окно временно пришлось инцидент с безопасностью на Binance 29 октября, поэтому я не стану однозначно относить эту волатильность исключительно к приоритетным платам или перегрузке сети, руководствуясь только этими графиками.
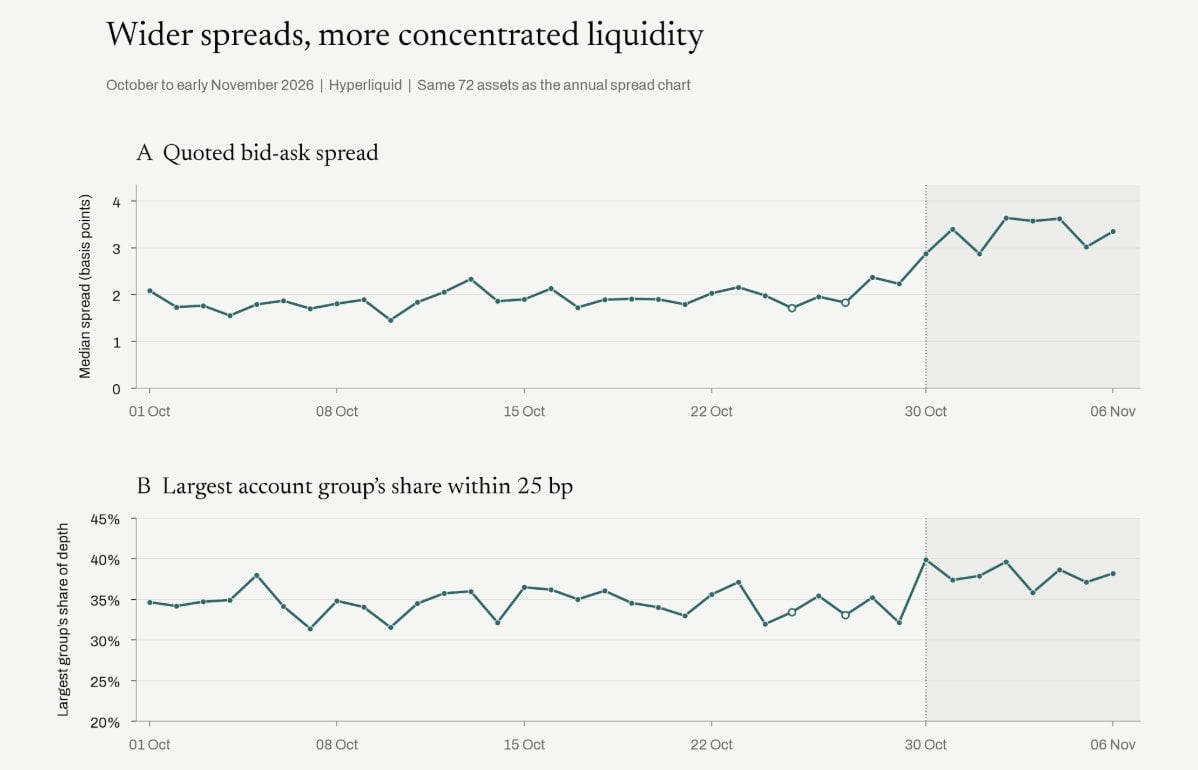
Рис.: Медиана заявленного спреда (вверху) и доля глубины в пределах 25 bp, принадлежащая крупнейшей группе счетов (внизу) для 72 альткоинов на Hyperliquid в период с 1 октября по 6 ноября 2026 г.; после пунктира 30 октября наблюдается резкий рост
При детальной проверке каждого счета мы также обнаружили, что один крупный поставщик ликвидности резко сократил свои котировки вокруг 3 ноября, после чего остальные семьи счетов взяли эти доли в свою очередь. Это тоже может быть причиной недавних изменений, чьё влияние покажет время.
Институциональные недостатки, вызванные структурой комиссий
Кроме того, сама система комиссий содержит довольно фундаментальную проблему. Мы подсчитали исторические сборы за размещение заявок для 54 семейств счетов. По взвешенной по объёму ставке, группы с минимальным объёмом торгов платят 0,961 bp, тогда как группы с максимальным объёмом получают рибейт (возврат) в размере 0,236 bp.
Для маркетмейкеров малого размера, даже без учёта затрат на хеджирование и потерь от неблагоприятного исполнения, на старте заложён дополнительный недостаток примерно в 1,20 bp. В условиях общих спредов, измеряемых всего несколькими базисными пунктами, это крайне тяжёлое уступление формирует структурную слабость мелких участников.
Сады данные также подтверждают сокращение участия рынка. В той же выборке из 72 рынков при сравнении 8–14 октября и 31 октября – 6 ноября медиана числа семейств счетов с двусторонними заявками от $1000 в пределах 25 bp снизилась с 7,64 до 6,39.
Даже при пересчёте по фиксированной цене токенов, в 58 из 72 рынков наблюдается снижение числа активных маркетмейкерских счетов. Это значит, что, даже исключая падение цен из-за распродажи токенов, количество маркетмейкеров, обеспечивающих эффективные котировки вблизи ключевых уровней в стакане, действительно сократилось.
Экосистема HIP-4 также не обойдется без мелких маркетмейкеров
Перегрузка сети — ещё одна серьёзная проблема. Согласно правилам ограничения нагрузки Hyperliquid, квоты в настоящее время распределяются на основе взвешенной доли заявок адреса за предыдущий день по UTC. В периоды высокой загрузки допускается использование объёма блока, в два раза превышающего эту долю.
Получается замкнутый круг: «чтобы получить квоту, нужен объём торгов, а чтобы сделать объём, нужна квота». Это самый частый отзыв от наших подписчиков HIP-4: как только на Hyperliquid возникает затор, они вообще не могут нормально формировать котировки.
Именно мелкие маркетмейкеры сейчас поддерживают огромную долю ликвидности. В нашей случайной выборке 256 контрактов HIP-4 от 10 ноября всего 4 кошелька профессиональных маркетмейкеров обеспечили 47% глубины стакана в пределах 25 bp от средней цены.
Хотя объёмы этих рынков пока невелики, большинство бинарных опционов исторически функционировали подобным образом. Если Hyperliquid хочет создать полноценную экосистему предиктивных рынков для нишевых активов, она должна предоставить этим участникам условия для постоянного участия в котировании.
Главный вывод данной статьи таков: глубокая ликвидность нишевых активов изначально была одним из главных факторов выбора Hyperliquid трейдерами; и на сопоставленных нами рынках该平台 уже явно теряет преимущества в борьбе с Binance. Чтобы сохранять конкурентоспособность книги ордеров, необходимо, чтобы достаточное количество команд маркетмейкеров могло себе позволить покрывать затраты на формирование котировок.
Создание трудностей для команд помимо топ-маркетмейкеров равносильно добровольному отказу от собственных преимуществ. Чтобы HIP-4 действительно вышел победителем, маркетмейкеры малого масштаба с самого начала нуждаются в стабильной и надёжной среде котирования, и архитектура правил Hyperliquid должна предусматривать для этого возможности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xmattegoat