868 долларов спровоцировали волатильность на рынке фьючерсов SK Hynix объемом в 500 млн: правда о шипе Hyperliquid
Автор: 0xFacai, 律动
При тонкой ликвидности фактический курс сделки не равен надежной цене.
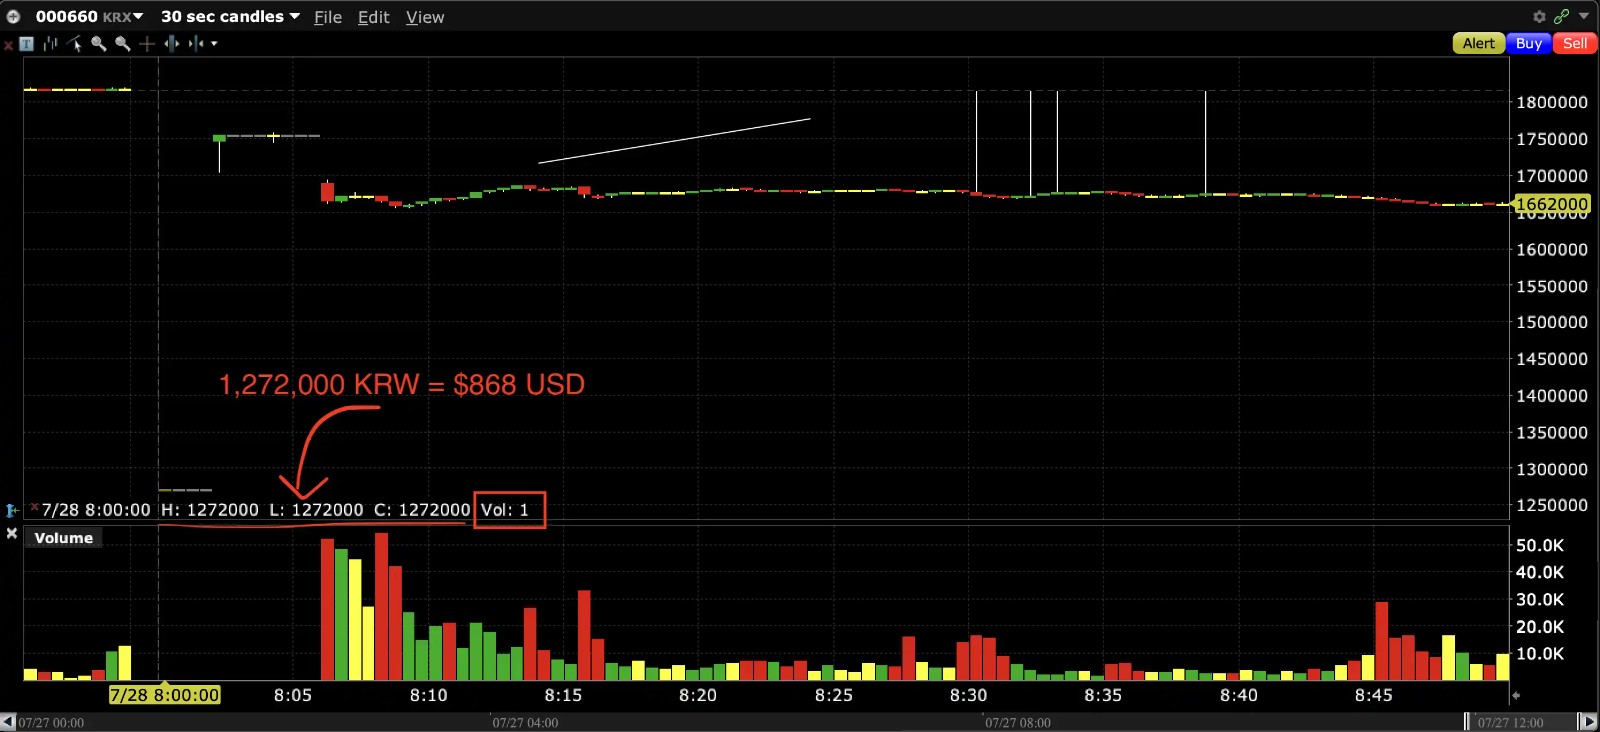
Утром 28 июля 2026 года на корейском предрынке была продана лишь одна акция SK Hynix по цене 1 272 000 вон, что составляет около 868 долларов США. Эта сделка менее чем на 900 долларов попала в систему ценообразования TradeXYZ, из-за чего безсрочный контракт SKHX за одну минуту упал с 1 128,2 доллара до минимума в 927 долларов.
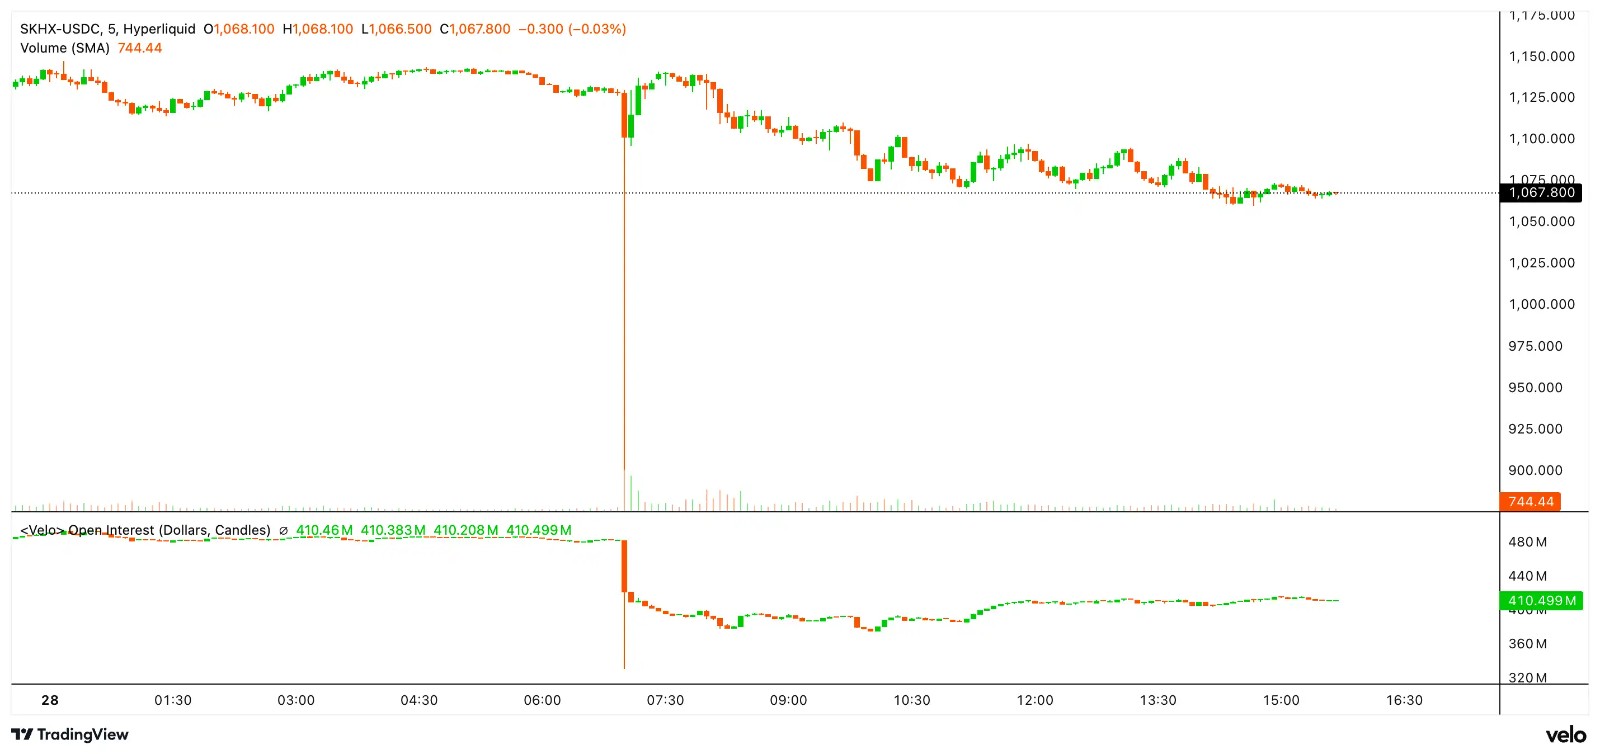
Менее чем за три минуты система приняла под контроль сотни счетов. В течение последующих четырех часов объем ликвидации вырос примерно до 80 млн долларов США.
868 долларов США обеспечили движение рынка безсрочных фьючерсов на SK Hynix в Hyperliquid с объемом открытых позиций в 500 млн долларов.
Предрыночное ценообразование на корейских акциях
Начало инцидента связано с Nextrade — альтернативной системой торговли NXT, работающей в Южной Корее вне биржи KRX.
Предрыночные торги на NXT проводятся в режиме непрерывного аукциона. Если цена заявки покупателя превышает цену заявки продавца, ордер исполняется мгновенно. Система не отменяет ограничения дневных колебаний цен для корейских акций: верхняя и нижняя границы котировок по-прежнему привязаны к закрытию KRX за предыдущий торговый день с размахом примерно в 30%.
Цена закрытия SK Hynix в предыдущий день составила около 1 816 000 вон. При расчете снижения на 30% и округлении до минимального шага торга корейских акций 1 272 000 вон оказываются непосредственно рядом с нижней границей легального ценового диапазона.
Данная сделка не нарушала рыночных правил. Проблема заключалась в глубине стакана: лимиты покупателей на предрынке NXT были истончены, и один ордер на продажу по достаточно низкой цене, исполнившийся всего на одну акцию, опустил последнюю цену сделок до нижней границы.
 Источник: @yourquantguy
На данный момент нет доказательств того, совершил ли продавец ошибку, намеренно занижал цену или просто был готов продать по этой отметке. Для последующей ликвидации субъективные намерения не так важны. Это была реальная сделка в пределах разрешенного ценового диапазона, поэтому внешняя система котировок имела все основания принять её данные.
Опасность начинается именно здесь.
Цепочка распространения неверного ценообразования
Согласно официальной документации TradeXYZ, SKHX отслеживает стоимость одной обычной акции SK Hynix в долларах США. Формула расчета предельно простая: цена 000660.KS в вонах делится на валютный курс USDKRW, в результате получается оракульная цена SKHX.
TradeXYZ разделяет время подачи внешних оракульных данных и внутренние периоды ценообразования для корейских акций. Период с 8:00 до 8:50 по южнокорейскому времени относится ко времени внешнего предрыночного ценообразования, что соответствует 7:00–7:50 по пекинскому времени. Иными словами, как только начинаются предрыночные торги на NXT, TradeXYZ получает исполняемые котировки от институционального провайдера данных и загружает их в качестве внешней цены.
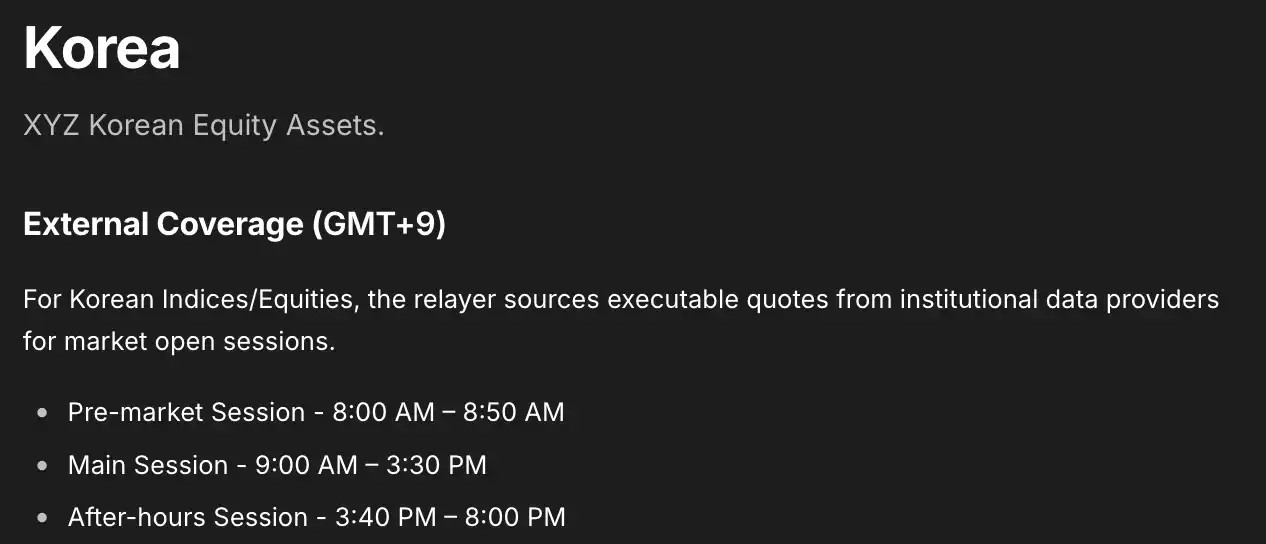
До семи часов по пекинскому времени SKHX находился в стадии внутреннего ценообразования, а оракул медленно корректировался преимущественно на основе цены ударного исполнения по собственной книге ордеров TradeXYZ. Как только наступает семь часов, внешние данные возобновляются, и оракул при следующем обновлении переключается на внешнюю цену.
Это переключение совпало ровно со сделкой на одну акцию за 868 долларов.
Согласно записи в блокчейне, в 07:00:21.678 компонент «Обновление оракула» TradeXYZ направил апдейт в HyperCore: внешняя цена SKHX составила 868,17 доллара США, оракульная цена — 908,21 доллара США, два компонента «Отметочной цены» — 921,96 и 954,98 доллара США соответственно.

Именно «отметочная цена» (mark price) служит ценой, которую TradeXYZ демонстрирует пользователям и использует фактически. TradeXYZ вычисляет медианное значение между тремя показателями: оракульной ценой; оракульной ценой плюс экспоненциальная скользящая средняя (EMA) за 150 секунд, отражающая отклонение средней цены перпетуального контракта от оракула; и медианой между лучшей ценой покупки, лучшей ценой продажи и последней ценой исполнения в стакане ордеров.
Эта архитектура включает механизмы временного сглаживания и книгу ордеров TradeXYZ, которые призваны замедлять передачу аномальных цен, однако создатели не учли скрытую опасность более глубокого уровня: внешнее ценообразование тоже может опираться на рынок с недостаточной ликвидностью.
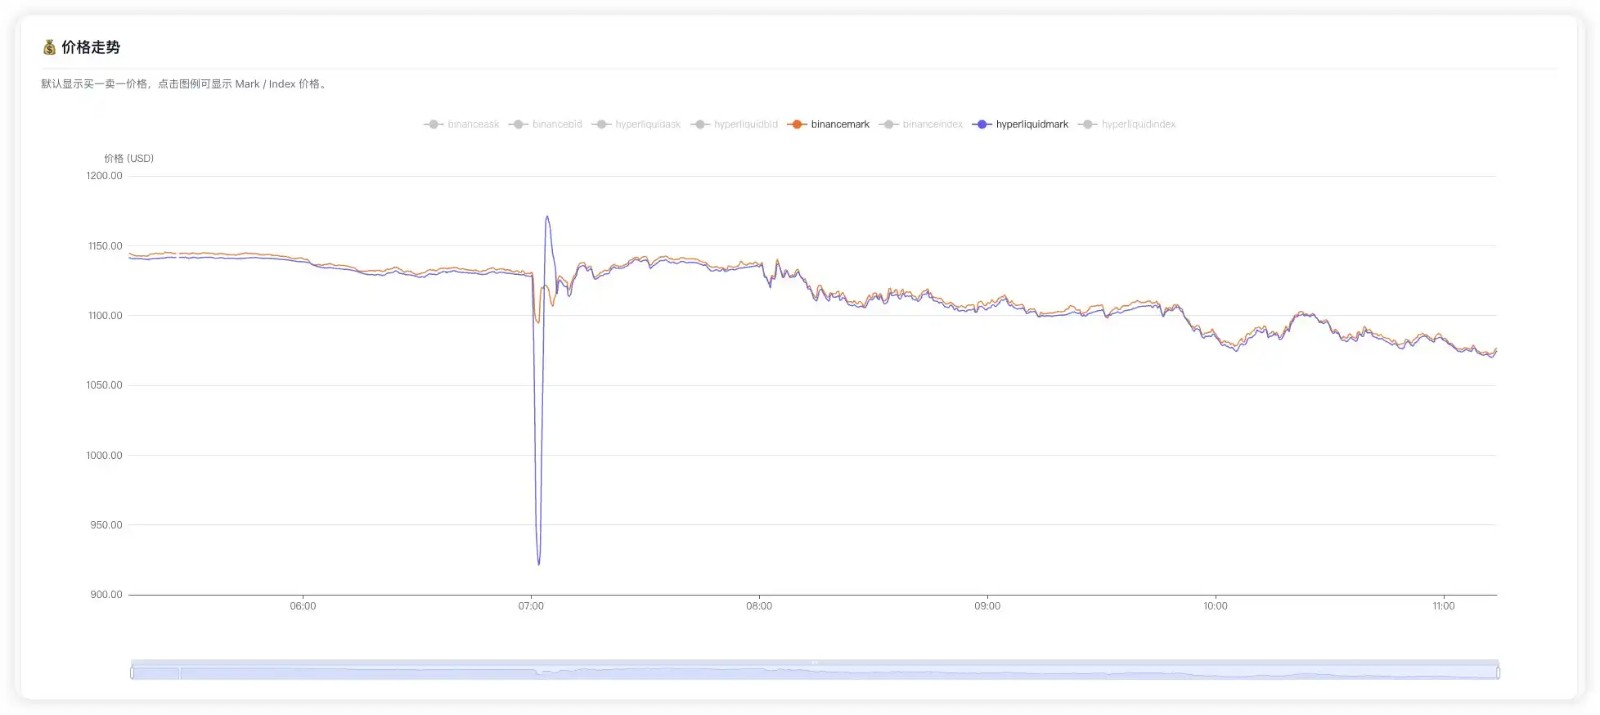
В течение одной минуты в 7 утра SKHX открылся на уровне 1 128,2 доллара США, снизился до минимума 927 долларов США, объем торгов контрактами достиг 40 978 штук, зафиксировано 7 501 сделок. Внутренний период ценообразования, предназначенный для ограничения диапазонов ценового поиска в пределах ±10%, не смог остановить это падение, поскольку внешнее ценообразование уже восстановилось, и опорной точкой системы стала новая внешняя цена.
Ликвидация перетекла от трейдеров к системным счетам
Статистику ликвидации следует анализировать через две разные метрики.
Согласно пошаговой статистике HyperInsight по адресам в блокчейне, за короткий промежуток времени номинальный объем ликвидации SKHX составил около 79,398 млн долларов США, объем незакрытых позиций сократился с 481 млн до 331 млн долларов США, уменьшившись примерно на 150 млн долларов. Адреса, вошедшие в топ-3 по объему ликвидации, подверглись ликвидации на общую сумму 14,7754 млн долларов США, причем адрес, начинающийся с 0x320, понес наибольшие потери: общая сумма ликвидации составила около 3,957 млн долларов США, включая реализованный убыток примерно в 2,045 млн долларов США.
В ходе данной ликвидации примерно 26,26 млн долларов США поступили на специальный адрес: 0x4000000000000000000000000000000000000001.
С 07:00:21 по 07:00:48 он принял под контроль 406 длинных позиций, совокупный объем которых составил 27 098,687 контрактов SKHX, а средневзвешенная цена исполнения составила около 969,05 доллара США.
Стандартный процесс ликвидации изначально направляет ордера принудительного закрытия в книгу ордеров. Если покупатели на рынке могут поглотить предложения, позиция закрывается на открытом рынке; если стакан не способен обеспечить своевременное исполнение, маржинальное обеспечение счета продолжает ухудшаться, и система обязана перенаправить оставшуюся позицию. В данном инциденте адрес 0x400...0001 выполнил функцию резервного покупателя и транзитного узла для ликвидации.
Он оказался в позиции лонга пассивно.
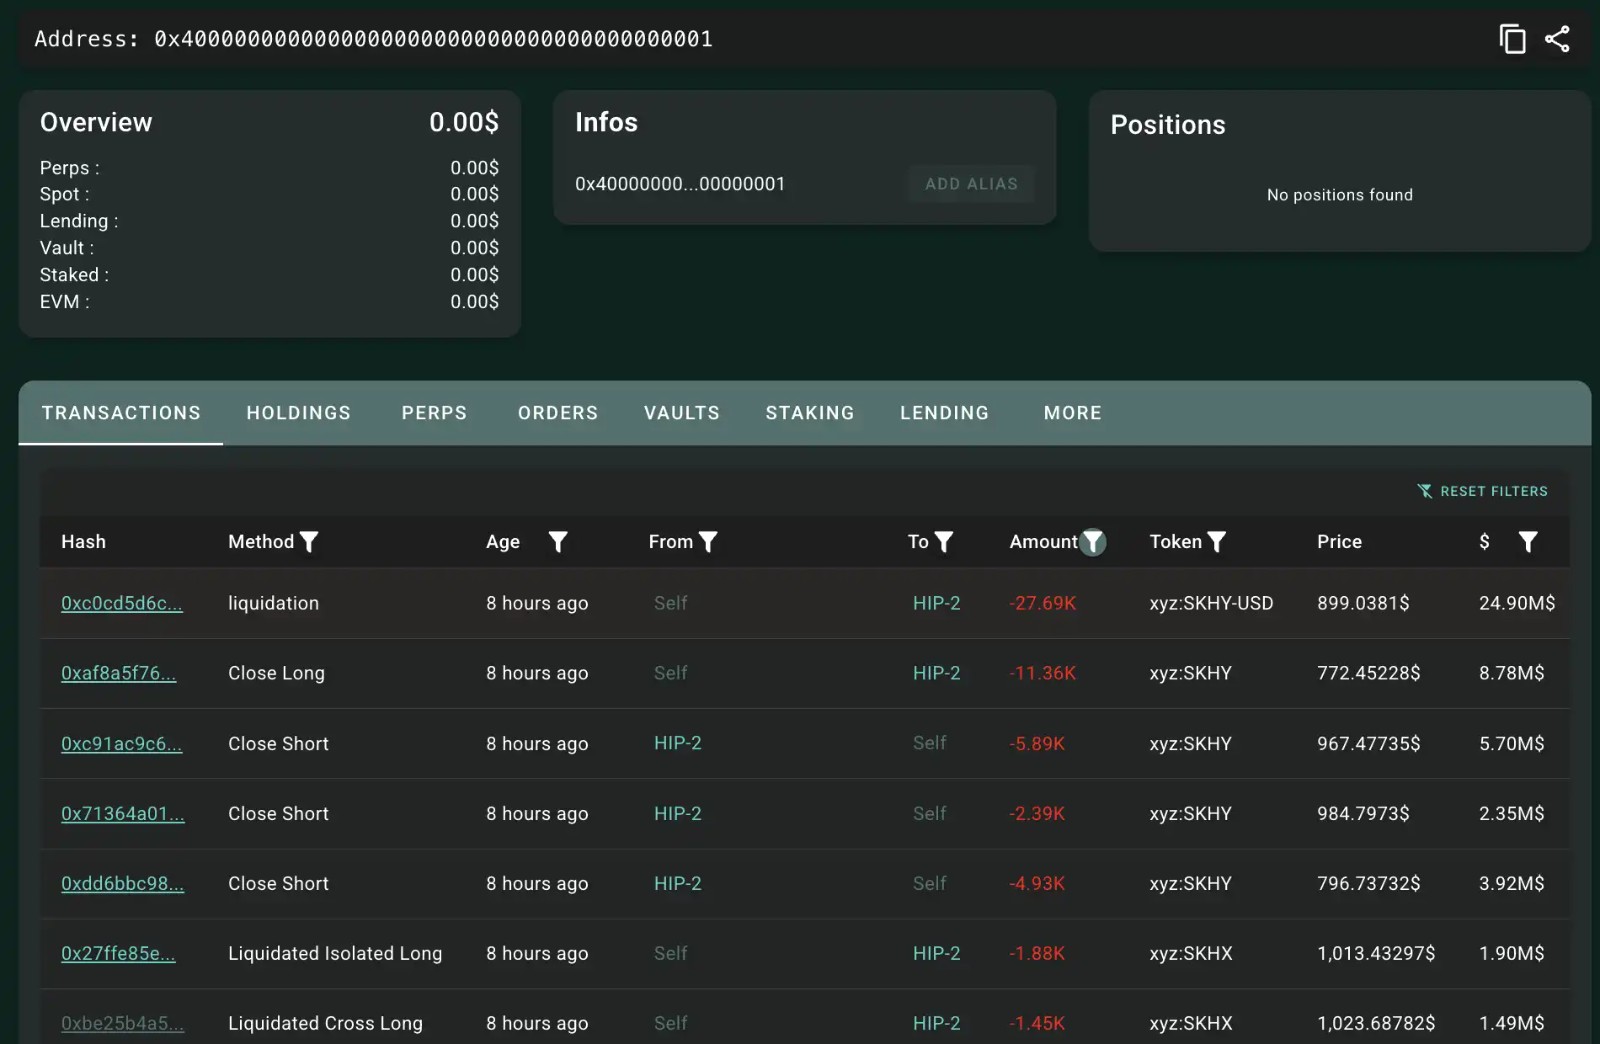
Принятие контроля не завершило риски. После дальнейшего падения цен записи в блокчейне начали включать сам адрес 0x400...0001 в список ликвидируемых счетов. Общий объем длинных позиций по этому адресу, попавших под следующую волну ликвидации, составил 26 560,549 контракта, соответствующий номинальный объем сделок — около 24,7374 млн долларов США, реализованный убыток — 1,001 млн долларов США.
Здесь также присутствует вопрос документации. На публичной странице TradeXYZ по-прежнему указано, что активы XYZ не защищены HLP Liquidator Vault и на данный момент резервных ликвидаторов нет; однако реальные данные в блокчейне маркируют эти переходы позиций как backstop. Следовательно, 0x400...0001 нельзя напрямую приравнивать к казне HLP. Более корректным определением будет то, что это системный резервный счет приема, вызванный HyperCore в ходе данного инцидента с SKHX. В опубликованной документации пока не объяснено соотношение текущего процесса с устаревшими инструкциями.
Binance отказалась от часовой внешней котировки и в этот раз избежала проблем
Одна и та же сделка спотовых корейских активов повлияла и на безсрочный фьючерс на SK Hynix в Binance, но последствия оказались значительно мягче.
Хайфреквенсный трейдер Boywus провел прямое сравнение двух механик: к 7 часам по пекинскому времени TradeXYZ на Hyperliquid уже подключился к корейским предрынковым внешним котировкам; Binance в тот момент всё ещё находилась в стадии внутреннего ценообразования и переключилась на внешние котировки лишь ближе к 8 часам, перед открытием основного рынка Кореи.
В официальной документации Binance указано, что для акционных перпетуальных контрактов при закрытии внешнего рынка используется цена середины книги ордеров после ударного исполнения, а индекс сглаживается с помощью EWMA, что позволяет снизить риски гэпов при открытии и рисков принудительной ликвидации в периоды низкой ликвидности. В первую минуту утра, к 7 часам, индекс SKHYNIXUSDT снизился всего с 1 132,49 до 1 130,66 доллара США;
TradeXYZ принял участие в раннем ценообразовании в 7 часов, Binance, отказавшись от часовой внешней котировки, пожертвовала частью оперативности, но избежала прямого удара от 868 долларов, мгновенно поступающих в систему ликвидации.
Этот вопрос не связан с централизацией или децентрализацией. Разница обусловлена исключительно тем, когда внешняя цена берет управление на себя, насколько плавно происходит переключение и есть ли у цены ликвидации отдельная защита от выбросов.
Источник: @Boywus
Подводя итоги
Некоторые считают, что TradeXYZ лишь точно отразил реальную ситуацию на рынке. 1 272 000 вон действительно стали базисом сделки, поставщик данных не вернул ошибку, а различные модули торговой платформы по установленным правилам загрузили цену в блокчейн. С этой точки зрения получить юридическое обоснование для компенсации крайне сложно.
Однако правильность ценообразования не гарантирует целесообразности конструкции ликвидации.
Традиционные рынки давно проводят четкую грань между ценой последней сделки, индексной стоимостью и справедливой ценой, используемой для управления рисками. Смысл существования «отметочной цены» заключается в том, чтобы исключить прямое влияние локальной сделки на судьбу счетов с высоким кредитным плечом. В данном инциденте внешняя котировка, несмотря на фильтрацию медианой, EMA и ограничением амплитуды обновления, в течение минуты вызвала ликвидацию на сумму около 80 млн долларов США, что свидетельствует о несоответствии существующих защитных механизмов глубине рынка-референса.
Подключение дополнительных поставщиков котировок не решает проблему изолированно. Несколько источников данных наблюдали за одним и тем же предрынком NXT, и сделка по низкой цене на одну акцию одновременно попала в их расчеты, из-за чего медиана в итоге все равно приблизилась к тому же аномальному значению. Провайдеры были диверсифицированы, но базовая ликвидность осталась единой.
Hyperliquid переложил ответственность за определение и работу оракула на рынке HIP-3 на деплойщиков, однако ликвидация выполняется HyperCore, поэтому риски и репутационные последствия не ограничиваются только разработчиками HIP-3.
Более раннее и широкое ценообразование обладает ценностью, но сопряжено с издержками. Надеюсь, Hyperliquid и TradeXYZ извлекут уроки из этого опыта.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats