Анализ отчета Morgan Stanley: Цикл рынка памяти приближается к пику, однако к 2027 году прибыль, по прогнозам, вырастет на 35–40%
Автор: Рита
Введение от «ЧАОСЯН»
6 июля Morgan Stanley опубликовала бюллетень по рынку памяти в регионе АТР, дав четкую оценку трем наиболее обсуждаемым вопросам: ходят слухи о том, что крупнейший потребитель вычислительных мощностей ИИ имеет избыточные ресурсы для продажи, из-за чего рынок опасается перенасыщения всего сектора инфраструктуры ИИ; после объявления о долгосрочных контрактах на поставку (LTA) акции не растут так долго, как ожидалось; достиг ли цикл рынка памяти своего пика.
Выводы крупного банка очевидны: отрасль накопителей приближается к пиковым значениям темпов изменения по трем параметрам — годовой динамике цен, уровню запасов и широте пересмотра прибыльности. В краткосрочной перспективе акции могут столкнуться с давлением, однако этот циклический бычий тренд накопителей, движимый искусственным интеллектом, еще далеко не завершился. Ожидается, что прибыль отрасли хранения данных в 2027 году вырастет на 35–40%, а рост популярности ИИ-агентов продолжит стимулировать спрос. Morgan Stanley рекомендует искать возможности на рынке DRAM и традиционных накопителей, избегая производителей модулей.
Дискуссия об «избытке» вычислительных мощностей: сверхплановые поставки или положительная обратная связь при построении ИИ?
Главной темой рынка на прошлой неделе стали слухи о том, что один из крупных гиперскейлеров может продать излишки своих вычислительных мощностей. По мнению аналитиков банка, рынок поступает так, как ему обычно бывает свойственно: продает активы до выхода официальной информации. Пессимистичное толкование предельно прямолинейно: если даже ведущие облачные провайдеры сталкиваются с простоем вычислительных ресурсов, значит, весь сектор возведения ИИ-инфраструктуры перегрет.
Однако аналитики предлагают иную интерпретацию: это лишь доказывает, что компании грамотно монетизируют инфраструктуру и повышают доходность капитальных затрат, что никак нельзя приравнивать к «избыточному строительству». Реальный момент истины наступит во время сезона отчетности за II квартал, когда гиперскейлеры решат, сохранять ли или увеличивать объем капитальных расходов. Если расходы будут поддержаны, накопители станут точкой покупки; если их сократят, нарратив о перепроизводстве получит дальнейшее развитие.
Еще одна дискуссия сосредоточена вокруг экономики токенов. Аналитики отмечают сдвиг корпоративного сектора от практики «поощрения сотрудников генерировать максимальное количество токенов» к поиску более дешевых альтернатив. Открытые модели стремительно набирают популярность в Китае, и компании начинают внедрять уровень оркестровки поверх передовых проприетарных моделей: простые запросы обрабатываются открытыми моделями, сложные — премиальными. Эта тенденция к «минимизации использования токенов» меняет фокус внимания на рынке: инвесторы теперь смотрят не только на рост выручки, но и обращают пристальное внимание на комментарии руководства о будущих прогнозах.
Оценка банка такова: показатели цепочки поставок ИИ во II квартале безупречны, однако рынок уже перевел фокус на опасения относительно прогнозов на вторую половину года, что окажет значительное влияние на сектор накопителей. Именно производители памяти являются самыми прямыми бенефициарами капитальных расходов в сфере ИИ.
Почему акции не растут после объявления о долгосрочных контрактах на поставку?
Компании по производству памяти регулярно анонсируют долгосрочные контракты на поставку, однако акции не демонстрируют переоценки, которой ожидал инвестор. Объяснение от крупного банка предельно прозрачно: рынок действует рационально. Инвесторы помнят уроки времен пандемии, когда долгосрочные контракты на поставку аналоговых микросхем в итоге обернулись для компаний обузой в виде складских запасов. Эти соглашения либо пересматривались, либо клиенты были вынуждены принимать ненужные им запасы.
Мнения аналитиков о том, что текущие долгосрочные контракты обладают более прочной структурной основой: если спрос на ИИ останется высоким, инвестиционная логика полностью обоснована. Однако скептицизм рынка вполне оправдан: ему нужны доказательства реального исполнения обязательств, а не просто подписанные документы.
Банк также признает, что главным препятствием является неопределенность временных рамок: насколько долго и насколько сильно будут расти цены на память, какая именно прибыль на акцию будет зафиксирована в 2028 году. Решения рынка по этим вопросам определяют потолок котировок. Среди всех бенефициаров роста ИИ акции памяти лидируют по объему пересмотров прибыли в сторону повышения, но этот факт уже полностью учтен рынком.
Цикл приближается к пику, но до завершения еще далеко
В отчете крупный банк неоднократно подчеркивает важный тезис: сегмент накопителей остается циклическим рынком, хотя текущий этап отличается от предыдущих. Тем не менее, темпы роста цен уже приближаются к своему пиковому значению.
Отчет указывает, что с момента появления генеративного ИИ в ноябре 2022 года отрасль накопителей уже пережила три циклические коррекции. Каждая из них являлась необходимым этапом адаптации в рамках структурного бычьего рынка, и утверждения о начале нового медвежьего периода несостоятельны. Резкая коррекция, вызванная чрезмерной концентрацией позиций, напротив, носит здоровый характер и расчищает почву для следующего этапа роста.
Аналитики используют предельно понятную аналогию: замедление ценового импульса вовсе не означает конец цикла. Отставание в динамике акций гиперскейлеров (главных драйверов ИИ-расходов) в последнее время может служить опережающим сигналом скорой слабости накопителей по отношению к рынку в целом. Одновременно с этим ширина пересмотров прибыльности по акциям памяти приближается к историческим максимумам, что традиционно считается тревожным признаком.
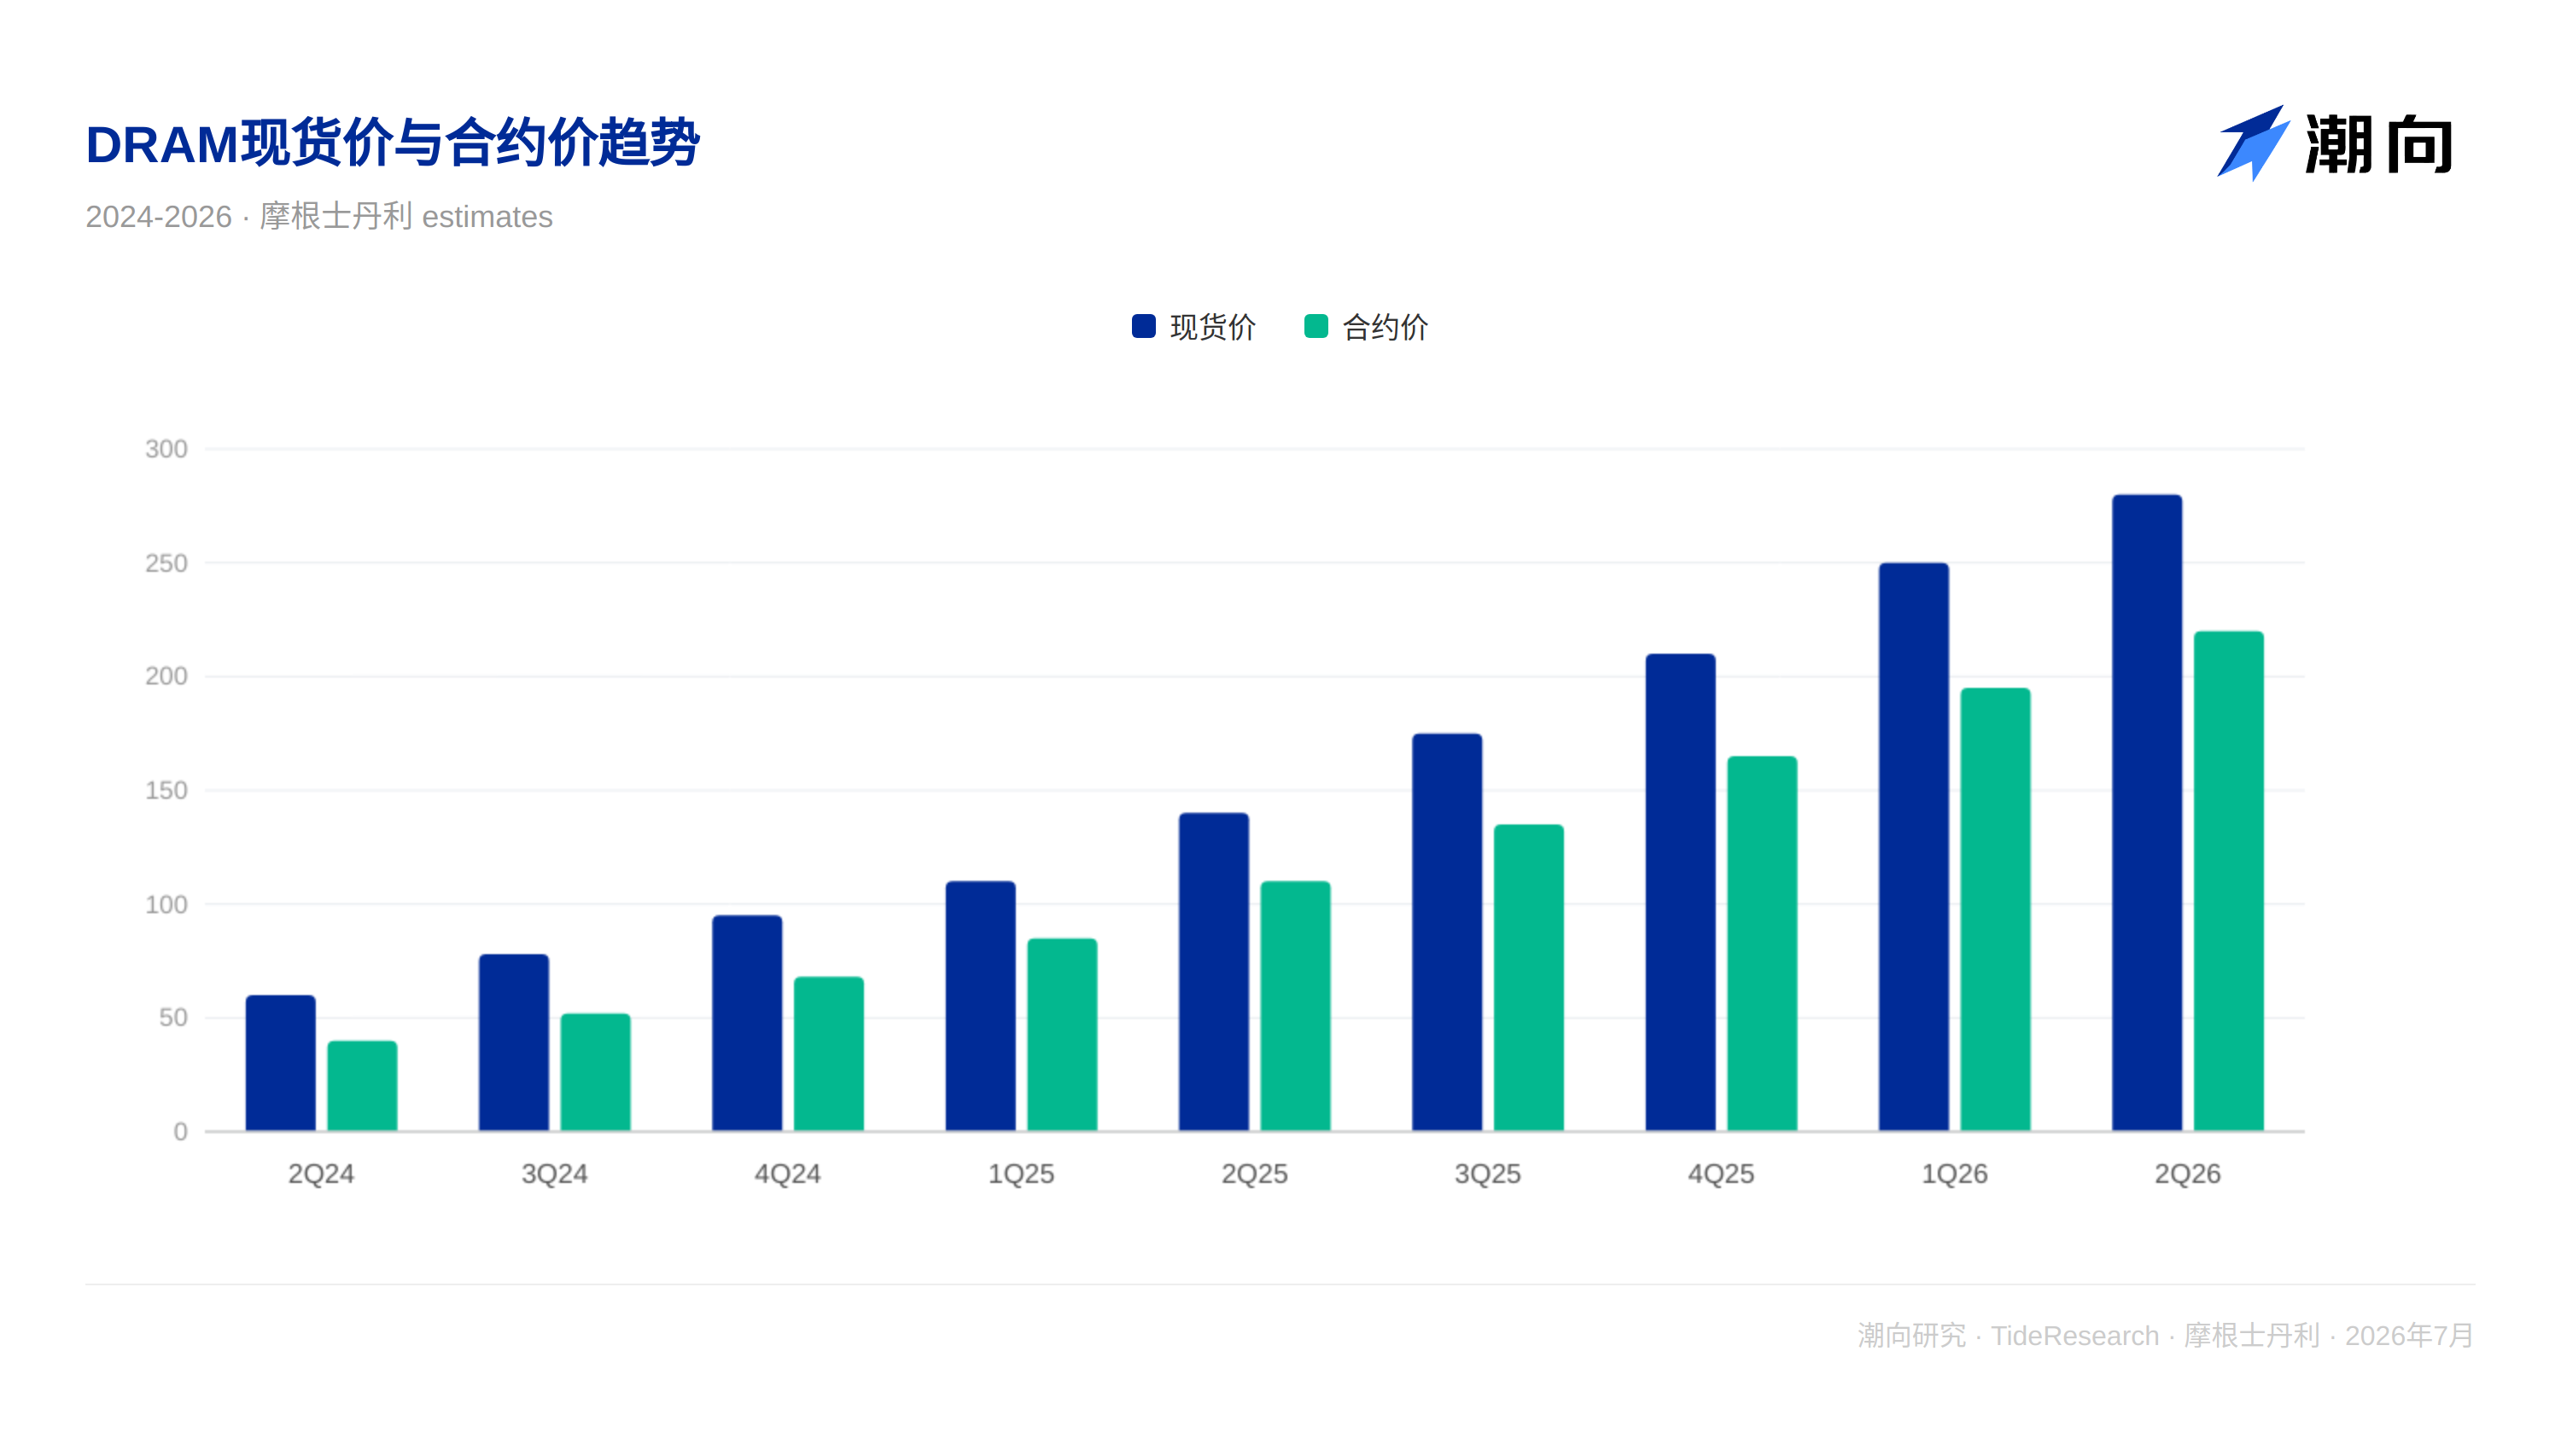
Вывод крупного банка однозначен: сектору необходима коррекция позиционирования. Падение акций компаний-бенефициаров ИИ обусловлено не завышенной оценкой стоимости, а чрезмерной перегруженностью позиций этими бумагами. Котировки уже значительно выросли, пересмотр прибыли подтвердил этот рост, однако показатель переэкспозиции достиг критической отметки. Рынку нужен период восстановления, и волатильность в сезон отчетности способна предоставить такую возможность.
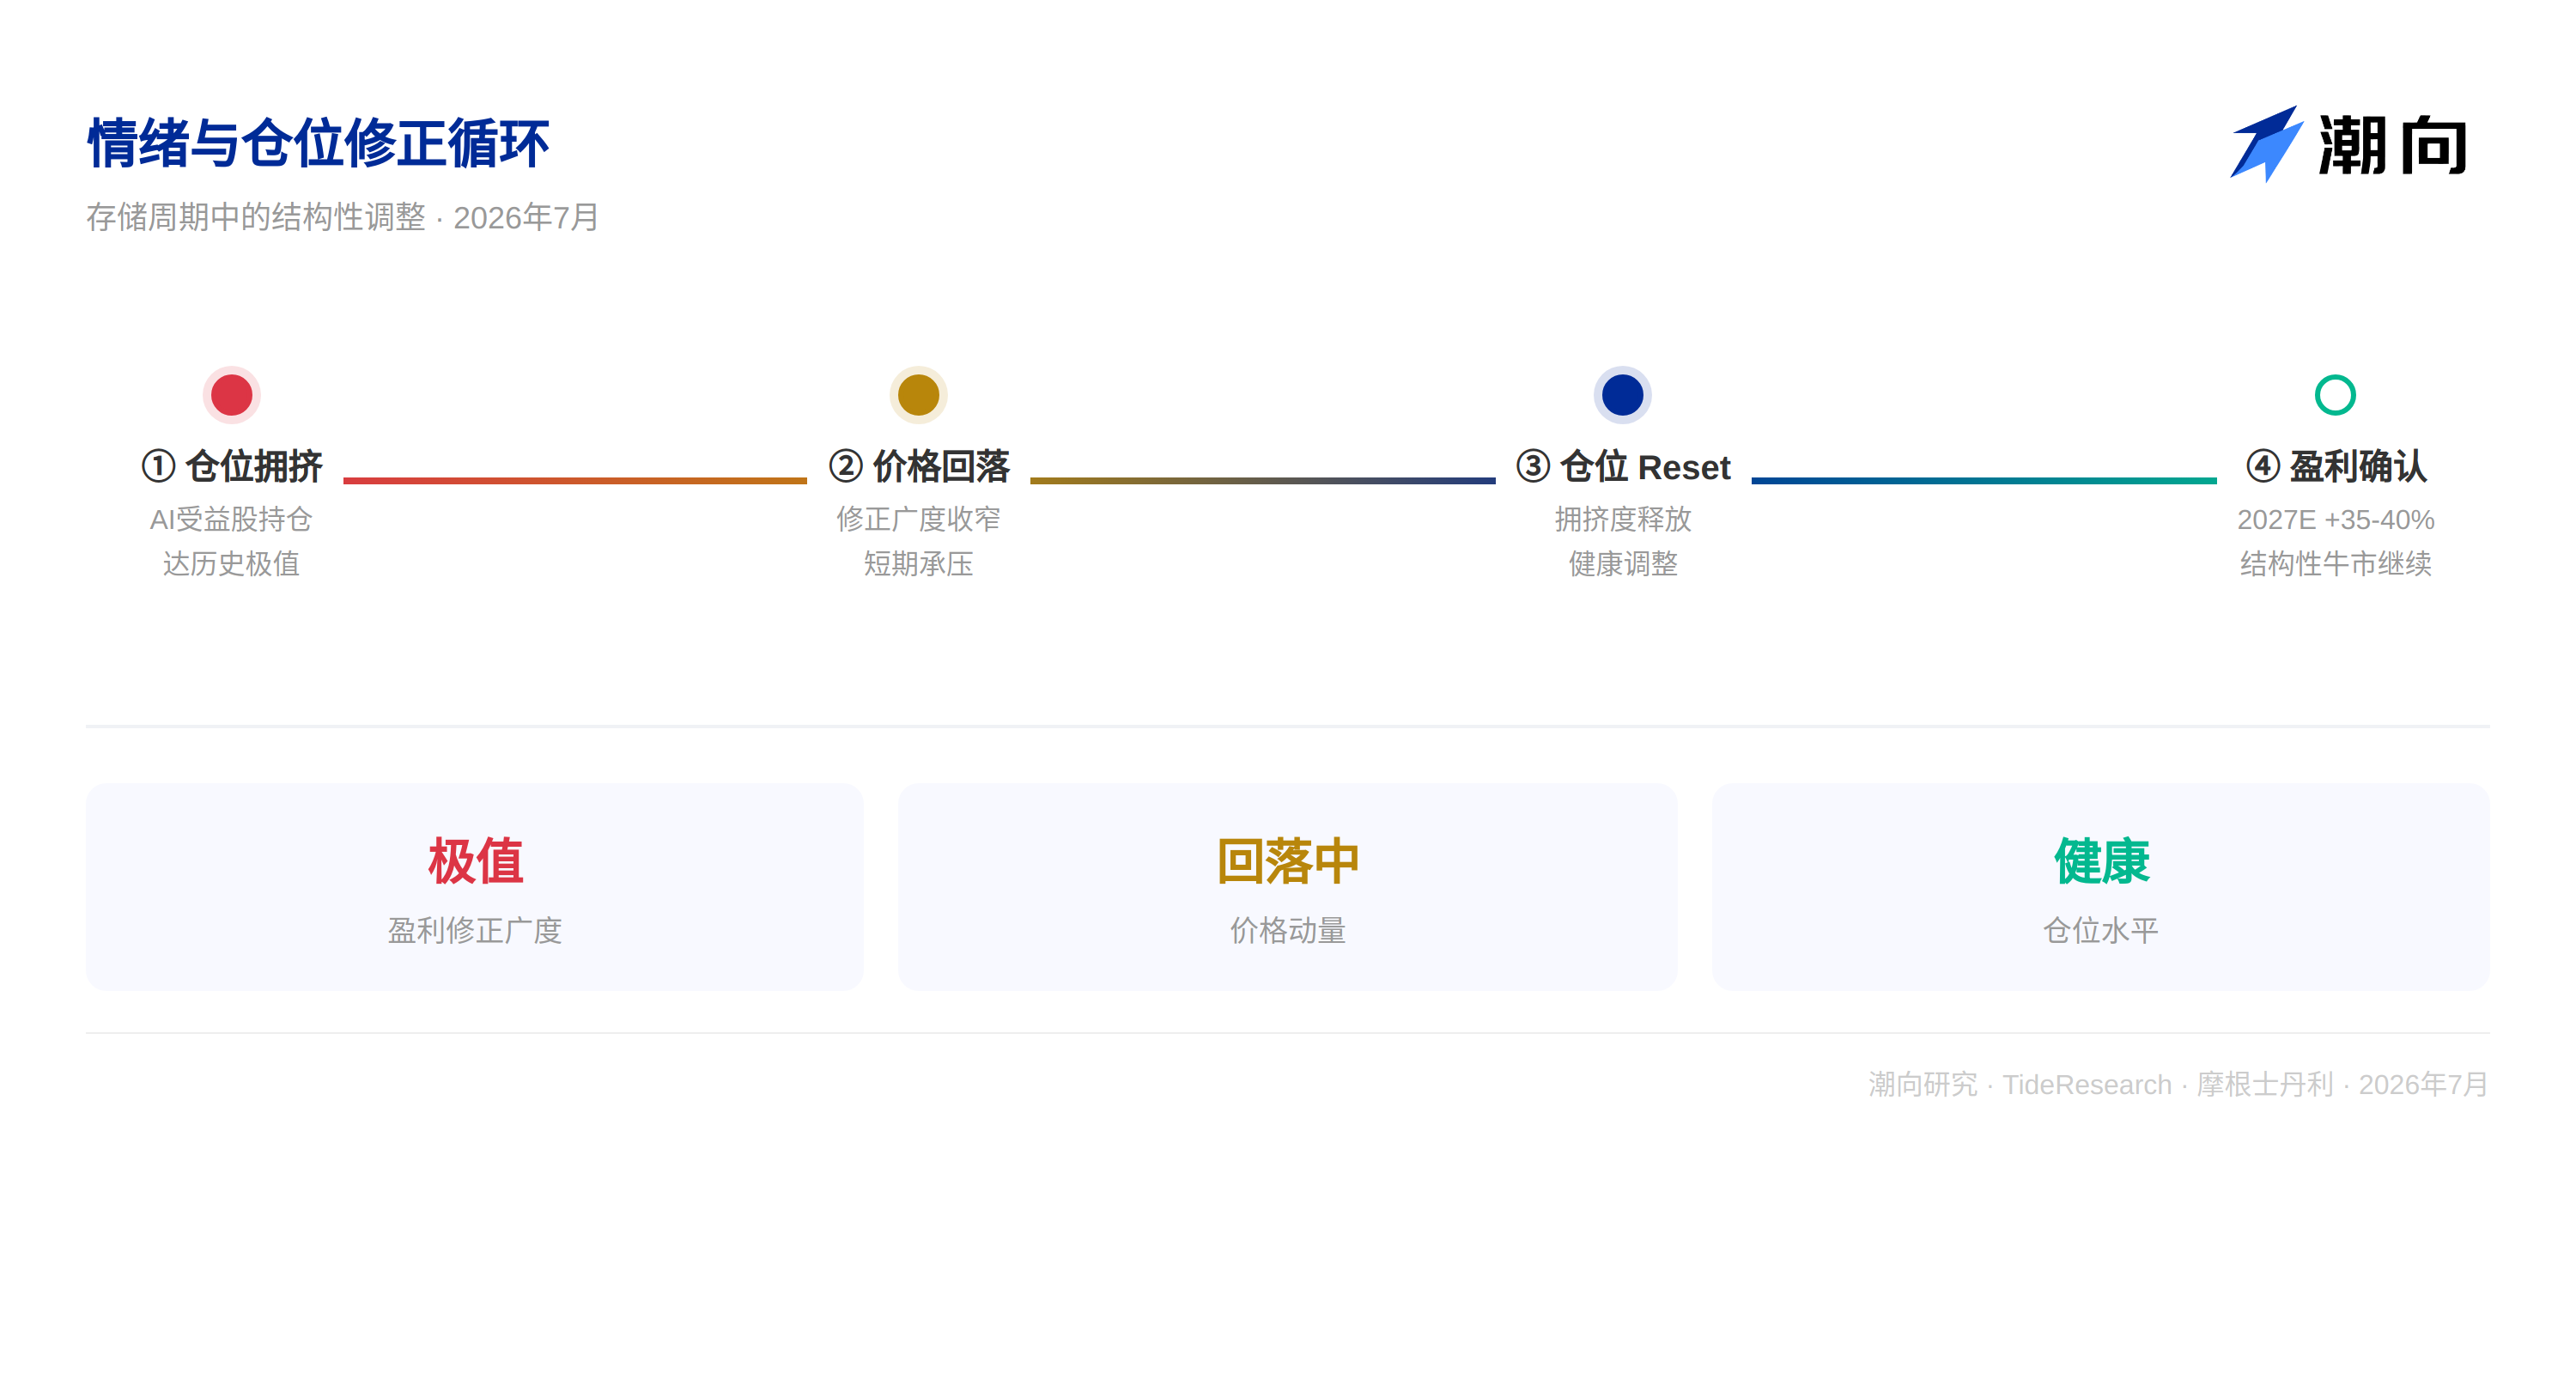
Сохраняясь позитивным в долгосрочной перспективе, банк ожидает роста прибыли отрасли на 35–40% к 2027 году, где главным структурным драйвером выступит масштабное внедрение ИИ-агентов. Однако в краткосрочном горизонте вероятность давления на акции накануне выхода финансовой отчетности возрастает.
Samsung и SK Hynix: обзор ожиданий на II квартал
Аналитики предоставили прогноз на второй квартал для двух южнокорейских лидеров рынка памяти:
Samsung Electronics объявит предварительные финансовые результаты 7 июля. Ожидания аналитиков банка о прибыли от операционной деятельности во II квартале на уровне около 85 трлн вон практически совпадают с консенсус-прогнозом рынка. Отчетность SK Hynix будет представлена 29 июля; прогноз Morgan Stanley в объеме около 65 трлн вон операционной прибыли полностью соответствует рыночным ожиданиям. Руководство обеих компаний, вероятно, даст ориентиры, согласованные с консенсусом: укрепление позиций товарного сегмента накопителей в III квартале, реализация ряда обязательных условий долгосрочных контрактов и лишь умеренный рост капитальных расходов.
Взгляд «ЧАОСЯН»
Наибольшую ценность данного отчета крупного банка представляет не сам вывод, а признание факта, который часто остается за кадром: объем пересмотров прибыли по акциям памяти среди всех бенефициаров ИИ действительно лидирует, однако эта информация уже полностью отражена в ценах, и текущие котировки, возможно, включают в себя слишком много оптимистичных ожиданий.
Заголовок отчета гласит «Changing Tides» («Перемена течений»). Данная метафора уместна как нельзя лучше: вода уходит, но не происходит отлива, меняется лишь направление. Банк подчеркивает, что в краткосрочной перспективе акции могут столкнуться с давлением, однако фундаментальный прогноз о росте прибыли на 35–40% к 2027 году остается неизменным. Иными словами, любая короткая коррекция станет лишь плановым откатом на фоне структурного бычьего рынка, а не финалом цикла.
Для инвесторов, следящих за рынком памяти, банк предлагает четкую методологию: перегруженность позиций — проблема временная, а рост прибыльности обеспечивает долгосрочный результат. Ключевым фактором станут заявления со стороны гиперскейлеров в сезон отчетности за II квартал; собственный комментарий самих производителей памяти играет второстепенную роль.
Отказ от ответственности
Данная статья представляет собой компиляцию и анализ стороннего исследовательского отчета брокерской компании, подготовленного аналитическим центром «ЧАОСЯН». Приведенные здесь рейтинги, целевые цены, прогнозы по прибыли и прочие оценки отражают исключительно точку зрения аналитиков указанного брокера, выражают позицию их организации, не отражают взглядов издания и не служат инвестиционной рекомендацией.
Инвестиционный риск существует, каждое решение должно приниматься самостоятельно. Материалы настоящей статьи не должны рассматриваться как основание для совершения сделок с любыми ценными бумагами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo