Опора на биткоин обеспечивает стабильную высокую доходность: как это достигается с помощью этого нового продукта?
Автор: Джеймс Лавиш, управляющий хедж-фонда, независимый директор Strive
Перевод: Лаффи, Foresight News
Представьте себе ценную бумагу, которая ежемесячно выплачивает вам денежный доход в размере 11,5 % годовых. Настоящие деньги поступают напрямую на ваш счёт каждый месяц, а цена акции практически не меняется. График движения цены выглядит скучным и однообразным, но доходность при этом весьма привлекательна. Причём весь этот финансовый продукт обеспечен биткоинами.
Майкл Сэйлор определил подобные активы как «цифровой кредит» (Digital Credit) и недавно в одном из твитов сравнил их с пассажирским авиалайнером, а соответствующим инструментом назвал STRC. Откровенно говоря, это самый инновационный доходный финансовый инструмент, который я встречал за последние годы.
Компания Strategy первой запустила такой продукт, вслед за ней аналогичный инструмент SATA выпустила Strive. Сегодня оба продукта уже представлены на рынке, и инвесторы, ориентированные на биткоин, продолжают массово в них входить.
Однако основные финансовые СМИ либо совершенно не понимают эту новинку, либо открыто высмеивают её. Одна и та же ценная бумага вызывает резко противоположные оценки: одни считают её гениальным инновационным решением, другие — мошенническим пузырём.
Такой высокодоходный продукт, существование которого казалось невозможным, официально вышел на биржу, однако профессиональные институты до сих пор не могут однозначно оценить его достоинства или недостатки.
В течение последних нескольких месяцев мои почтовые ящики буквально завалили вопросы читателей, и все они сводятся к одному и тому же: надёжен ли этот продукт? Это реальный доход или ловушка?
Во вторник этой недели я в качестве аналитика принял участие в телефонной конференции Strategy по итогам первого квартала; STRC стал главной темой обсуждения. Кроме того, за прошедший год, работая в совете директоров Strive и принимая непосредственное участие в разработке продукта SATA, я получил уникальный практический опыт. Именно поэтому я решил написать эту подробную статью, чтобы раз и навсегда объяснить её базовую логику.
Что такое цифровой кредит?
Для удобства изложения в данной статье основное внимание будет уделено STRC. Упомянутый ранее SATA от Strive имеет почти идентичную структуру. В дальнейшем мы кратко сравним оба инструмента, но основной фокус будет сосредоточен на STRC.
Цифровой кредит по своей сути представляет собой бессрочные привилегированные акции, обеспеченные резервом биткоинов. Его можно разложить на три ключевых компонента: акции, привилегированные акции и фиксированный доход, плюс одна инновационная особенность конструкции. Рассмотрим их по порядку.
STRC по своей сути является акцией: владение STRC означает владение долей в компании Strategy. Эти акции свободно торгуются на бирже и подчиняются тем же правилам торговли, что и обычные акции.
В иерархии требований к имуществу эмитента при ликвидации STRC занимает более высокую позицию по сравнению с обыкновенными акциями. Порядок удовлетворения требований выглядит следующим образом: высокоприоритетные долги → привилегированные акции → обыкновенные акции, а остаточная стоимость после всех выплат переходит к держателям обыкновенных акций. В благоприятных рыночных условиях эта разница в приоритете почти незаметна; однако в случае кризиса именно она играет решающую роль.
Иными словами, STRC имеет более высокий приоритет по сравнению с обыкновенными акциями MSTR, но ниже, чем у конвертируемых облигаций, и находится на одном уровне с другими привилегированными акциями. Требования к имуществу эмитента здесь прочны и обеспечивают высокую защиту, особенно для инвесторов, долгосрочно уверенных в росте стоимости биткоина.
Такая структура выгодна и для эмитента. В периоды слабого рынка компания может временно приостановить выплату дивидендов; кроме того, привлечение капитала через выпуск привилегированных акций обходится дешевле, чем выпуск обыкновенных акций, и не приводит к размыванию доли существующих акционеров.
Дивиденды по привилегированным акциям рассчитываются как фиксированный процент от номинальной стоимости, а не от цены покупки. Эта логика аналогична работе облигаций.
Номинальная стоимость STRC составляет 100 долларов США, текущая ставка дивидендов — 11,5 % от номинала. Независимо от колебаний рыночной цены, за каждую акцию ежегодно выплачивается фиксированная сумма в размере 11,5 доллара США наличными.
Если вы купили акцию по номиналу — 100 долларов США, то ваша годовая доходность составит ровно 11,5 %. Если вы приобрели её со скидкой — за 90 долларов США, вы всё равно будете получать 11,5 доллара США дивидендов в год, а фактическая годовая доходность достигнет 12,78 %. Более того, если Strategy в будущем выкупит акции по номинальной стоимости 100 долларов США, вы получите не только стабильные дивиденды, но и дополнительную прибыль в размере 10 долларов США на акцию.
Вот в чём разница между номинальной доходностью и текущей доходностью. Одно из главных преимуществ бессрочных привилегированных акций заключается в том, что терпеливые инвесторы, покупающие их со скидкой, автоматически повышают свою фактическую доходность. Однако для STRC этот эффект выражен слабее, чем для большинства других привилегированных акций; причины этого будут объяснены далее.
Теперь перейдём к новому элементу — резерву биткоинов на стороне эмитента.
Год назад все привилегированные акции на рынке обеспечивались традиционными корпоративными активами: портфелями банковских кредитов, недвижимостью REITs, операционными денежными потоками телекоммуникационных компаний. Дивиденды выплачивались за счёт прибыли от основной деятельности.
Цифровой кредит кардинально меняет характер обеспечения: вместо традиционных активов используется прозрачный и проверяемый в блокчейне резерв биткоинов, выступающий гарантом стоимости.
Ранее Strategy выпускала и другие привилегированные акции с различной структурой и назначением, однако STRC отличается особым статусом: это единственная бессрочная привилегированная акция с плавающей ставкой дивидендов, специально разработанная для поддержания цены, близкой к номинальной стоимости, и обеспечения стабильного денежного потока. Именно такая специфическая структура и делает STRC настоящим активом цифрового кредита; другие аналогичные инструменты к этой категории не относятся.
Краткое сравнение аналога SATA
SATA, выпущенный Strive в прошлом году, представляет собой аналогичный продукт цифрового кредита с почти идентичной структурой STRC, различия касаются лишь масштаба, ликвидности и доходности.
Баланс Strive более компактен и практически не содержит обязательств; общая рыночная стоимость SATA составляет 496 миллионов долларов США; компания владеет 15 000 биткоинов (оценочная стоимость — 1,2 миллиарда долларов США) и располагает денежными резервами в размере 148 миллионов долларов США. Денежные резервы достаточны для покрытия примерно 2,3 года выплат дивидендов.
Поскольку общий масштаб меньше, ликвидность SATA ниже; в качестве компенсации за более низкую ликвидность ставка дивидендов выше — текущая годовая доходность составляет 13 %.
Многие инвесторы выбирают стратегию совместного владения STRC и SATA, тем самым диверсифицируя риски, связанные с отдельными инструментами, и дополнительно повышая совокупную доходность портфеля.
Все дальнейшие рассуждения о дизайне STRC, целевой аудитории и логике рисков полностью применимы и к SATA, с учётом лишь незначительных различий в масштабе, ликвидности и доходности.
Теперь вернёмся к STRC.
На этом этапе мы уже установили три ключевых факта. STRC — это бессрочная привилегированная акция; дивиденды выплачиваются наличными, номинальная стоимость одной акции составляет 100 долларов США, текущая ставка дивидендов — 11,5 %; обеспечением всей структуры служит резерв биткоинов, отражённый в балансе эмитента.
Это приводит нас к самому важному вопросу: как Strategy может в долгосрочной перспективе стабильно обеспечивать ежемесячные денежные выплаты в размере 11,5 % годовых?
Понимание базовой конструкции
Чтобы понять работу этого продукта, представьте, что вы садитесь в пассажирский авиалайнер.
Сэйлор сравнивает STRC с пассажирским лайнером, и смысл метафоры предельно ясен: главное преимущество гражданской авиации — её стабильность. Пассажиры спокойно садятся, читают книги, пьют кофе, почти не ощущая тряски в салоне. За этой внешней безмятежностью стоит сложнейшая инженерная работа и многоуровневая система защиты, обеспечивающая стабильность полёта.
Аналогично и с этим доходным инструментом: пользовательский опыт — это абсолютная стабильность, которую поддерживают тщательно продуманные внутренние механизмы.
Вся конструкция может быть разделена на четыре ключевых модуля: топливо, автопилот, конструкция фюзеляжа и ремни безопасности. После прочтения этого раздела вы сможете самостоятельно понять логику формирования прибыли и дивидендных выплат.
Топливо: реальный доход, получаемый инвесторами
Ранее мы уже рассчитали базовую доходность: номинал 100 долларов США, годовая ставка 11,5 %, годовой дивиденд на акцию — 11,5 доллара США, выплачивается ежемесячно наличными, примерно по 0,96 доллара США на акцию в месяц.
Согласно отчёту Strategy за первый квартал 2026 года, номинальный объём выпуска STRC составляет 8,54 миллиарда долларов США. При ставке дивидендов 11,5 % компания должна ежегодно выплачивать около 982 миллионов долларов США, то есть почти один миллиард долларов США ежегодно направляется держателям акций.
Это и есть «стоимость топлива», необходимая для поддержания работы этого «лайнера». Основной вопрос остаётся без изменений: откуда компания ежегодно берёт почти миллиард долларов США для постоянных выплат? Чтобы ответить на него, перейдём ко второму элементу конструкции и развеем ещё одну распространённую неясность:
Если STRC — всего лишь привилегированная акция, почему её цена практически не колеблется?
Автопилот: механизм плавающих дивидендов, привязывающий цену к номинальной стоимости
Обычные привилегированные акции ведут себя подобно долгосрочным облигациям: фиксированные дивиденды, рост рыночных ставок приводит к снижению цены, а их падение — к росту цены, поэтому инвесторы вынуждены терпеть значительные колебания стоимости.
STRC устроен принципиально иначе: ставка дивидендов плавающая, и совет директоров компании ежемесячно вправе её корректировать. В проспекте прямо указано, что цель такого механизма — поддержание рыночной цены STRC близкой к номинальной стоимости в 100 долларов США.
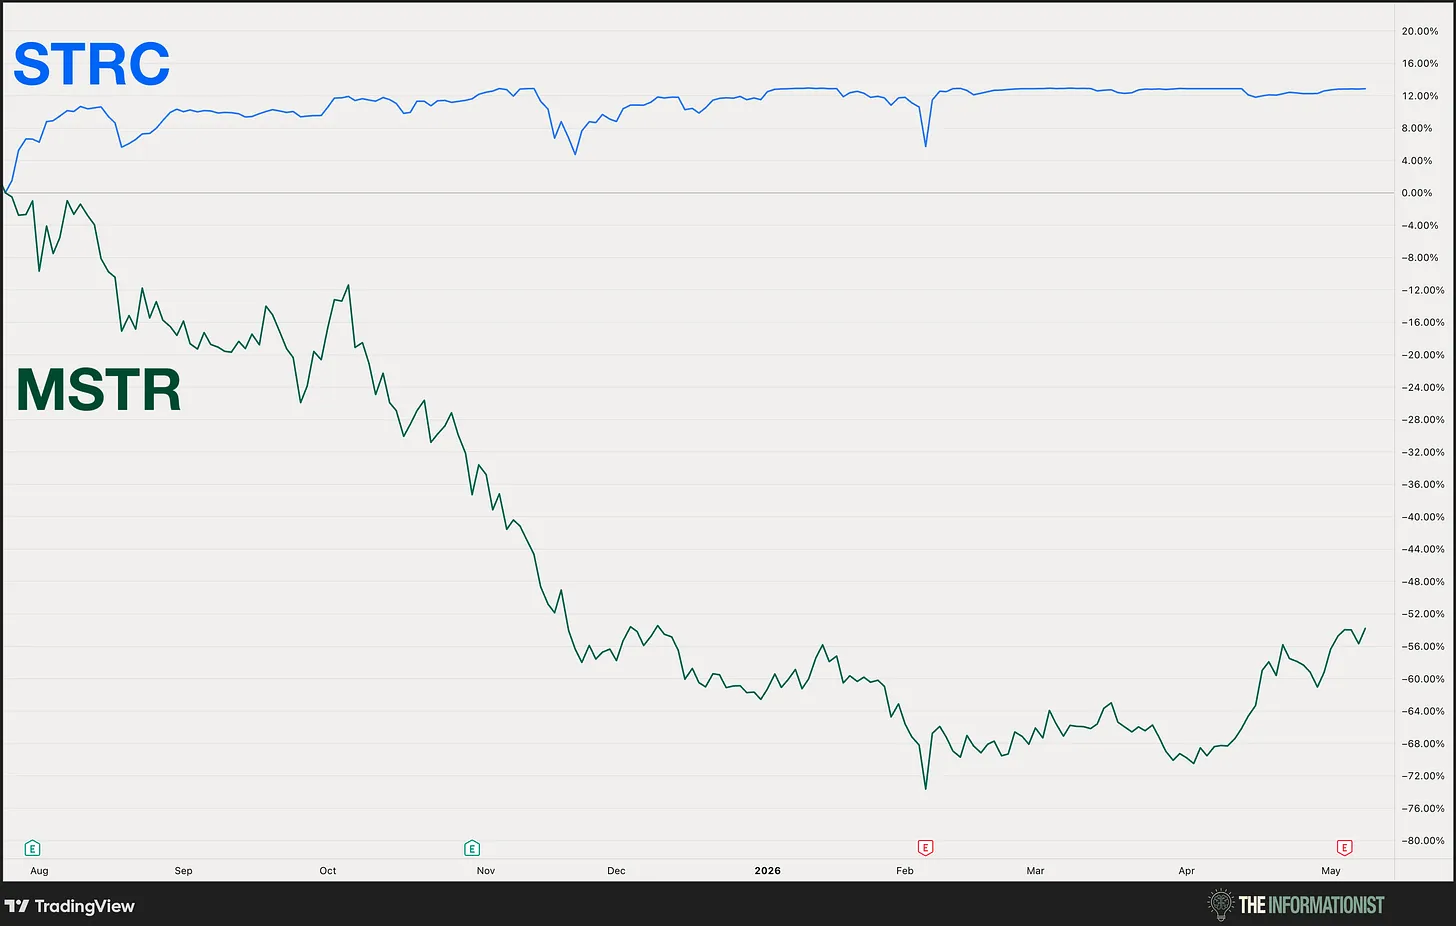
Фактическая логика работы такова: на начальном этапе, в июле 2025 года, ставка дивидендов при выходе STRC на рынок составляла всего 9,0 %; к маю 2026 года она была повышена до 11,5 %. В первые девять месяцев после выхода, когда цена испытывала давление, компания последовательно повышала ставку дивидендов, стимулируя спрос и возвращая цену к уровню около 100 долларов США.
Из графика движения цены видно, что STRC действительно ведёт себя как пассажирский лайнер, совершающий устойчивый крейсерский полёт: после небольшого роста сразу после выхода цена долго держится в узком диапазоне. В то же время обыкновенные акции MSTR напоминают ракету, взлетающую и падающую с огромной амплитудой. Оба инструмента опираются на один и тот же биткоин-баланс, но демонстрируют совершенно разное поведение на рынке.
Сама цена биткоина по-прежнему сильно колеблется, однако дизайн продукта не устраняет волатильность, а переносит её в другое измерение.
В обыкновенных акциях MSTR волатильность проявляется в графике цены: она может резко расти, резко падать или длительное время находиться в боковом движении, после чего снова резко вырасти. Ваш опыт торговли и есть сама волатильность.
В STRC плавающая ставка дивидендов поглощает ту же волатильность и преобразует её в доход. Цена акции стабильно держится около 100 долларов США, а вот ставка дивидендов действительно плавает. Вы регулярно получаете денежные дивиденды, а цена акции, которую вы купили, практически не меняется.
Укреплённый фюзеляж: что стоит за всем этим
Безопасность пассажирского лайнера зависит от конструкции фюзеляжа, а базой цифрового кредита выступает принципиально иная модель по сравнению с традиционными привилегированными акциями.
Традиционные привилегированные акции опираются на операционные денежные потоки основной деятельности: банковские кредитные операции, стабильные доходы коммунальных предприятий, арендные поступления от REITs — дивиденды выплачиваются за счёт прибыли от бизнеса.
Логика STRC принципиально иная: Strategy — это компания, чьи активы состоят преимущественно из биткоинов. По последним данным, компания владеет 818 334 биткоинами, которые по текущей рыночной цене оцениваются примерно в 66 миллиардов долларов США. Этот массивный актив и есть «прочный фюзеляж», обеспечивающий всю структуру капитала, включая STRC.
Вернёмся к ключевому вопросу: почему компания способна в долгосрочной перспективе поддерживать ставку дивидендов на уровне 11,5 %? В презентации к отчёту Strategy за первый квартал приводятся два консервативных сценария долгосрочной годовой доходности биткоина:
- Оптимистичный расчёт собственного капитала (логика роста MSTR): совокупная годовая доходность биткоина — 30 %;
- Консервативный стресс-тест по кредитоспособности (расчёт рисков STRC): годовая доходность — всего 10 %.
Сейчас совокупные ежегодные расходы Strategy на дивиденды по всем привилегированным акциям и проценты по конвертируемым облигациям составляют 1,488 миллиарда долларов США. Активы компании в виде биткоинов оцениваются в 66 миллиардов долларов США:
- При консервативном сценарии 10 % годового роста активов прирост составит около 6,6 миллиарда долларов США в год;
- При оптимистичном сценарии 30 % годового роста активов прирост достигнет почти 19,8 миллиарда долларов США в год.
В любом из этих сценариев прирост активов многократно превышает фиксированные ежегодные расходы.
Однако обратите внимание: ставка дивидендов STRC — 11,5 % — на 1,5 процентных пункта выше консервативного прогноза годового роста в 10 %. Именно для этого компания и создала резерв наличных средств в размере 2,25 миллиарда долларов США.
Если биткоин войдёт в многолетнюю глубокую коррекцию и рост его стоимости значительно замедлится, эти наличные средства позволят покрывать полные дивидендные выплаты в течение 18,1 месяца без необходимости продавать биткоины или размещать новые обыкновенные акции по невыгодным ценам, спокойно пережидая неблагоприятный цикл.
Эта структура работает эффективно благодаря тройному взаимодействию следующих компонентов:
- Огромная база биткоинов, значительно превышающая ежегодные расходы (66 миллиардов долларов США);
- Резерв долларов США для сглаживания медвежьих коррекций (2,25 миллиарда долларов США);
- Долгосрочный рост стоимости биткоина, многократно покрывающий расходы на дивиденды.
Ремни безопасности: механизм защиты в экстремальных ситуациях
Помимо топлива, автопилота и конструкции фюзеляжа, четвёртый уровень защиты заложен в юридических положениях проспекта, как ремни безопасности в пассажирском лайнере.
STRC относится к категории кумулятивных привилегированных акций, и это свойство крайне важно: если компания временно приостанавливает выплату дивидендов, невыплаченные суммы не аннулируются, а накапливаются с начислением процентов; они капитализируются ежемесячно по текущей ставке до тех пор, пока не будут полностью выплачены.
Кроме того, в проспекте прямо указано: до полного погашения всех накопленных, но невыплаченных дивидендов по STRC ни один дивиденд или иной доход не может быть выплачен держателям обыкновенных акций MSTR. Это и есть юридическая гарантия защиты интересов инвесторов.
Многие задаются вопросом: действительно ли когда-нибудь придётся воспользоваться этим механизмом защиты? У компании есть резерв наличных в 2,25 миллиарда долларов США, а размер активов многократно превышает годовые обязательства — скорее всего, он никогда не будет использован. Однако условие чётко прописано в документах и готово к срабатыванию в случае самых непредсказуемых «чёрных лебедей».
Дополнение: налоговая логика
Инвесторы STRC не обязаны уплачивать налог на каждый полученный дивиденд в год его получения. Strategy классифицирует дивиденды по STRC как возврат капитала: такие выплаты не облагаются налогом как обычные дивиденды в год получения, а снижают вашу среднюю стоимость позиции, откладывая уплату налога на более поздний срок.
Для инвесторов с высокой налоговой ставкой отсрочка уплаты налога реально увеличивает фактическую доходность. Единственным налоговым бременем становится продажа акций в будущем: поскольку себестоимость снижена, при продаже возникает прибыль от операций с капиталом; если акции были в вашем владении более года, налог уплачивается по ставке долгосрочной прибыли от операций с капиталом.
Приведём простой пример (при условии, что цена остаётся на уровне номинала — 100 долларов США):
- Покупка по 100 долларов США;
- Удержание в течение двух лет, ежегодные дивиденды по 11,5 доллара США, итого 23 доллара США;
- Налог на дивиденды в год получения не уплачивается;
- Продажа по 100 долларов США, налог уплачивается только с прибыли в размере 23 доллара США.
Это очень выгодно для долгосрочных инвесторов и лиц с высокой налоговой ставкой.
Таким образом, вся внутренняя логика работы этого «пассажирского лайнера» полностью раскрыта. Топливо — это реальные ежемесячные денежные дивиденды в размере 11,5 % годовых; автопилот — механизм плавающих дивидендов, который переводит волатильность цены в волатильность дивидендов и стабилизирует цену; фюзеляж — баланс Strategy с сотнями миллиардов долларов США в биткоинах; ремни безопасности — юридические гарантии в виде кумулятивных дивидендов и приоритетного требования к имуществу эмитента. При условии, что долгосрочная годовая доходность биткоина будет соответствовать консервативному прогнозу в 10 %, вся система доходности будет работать самодостаточно и устойчиво.
Для кого STRC действительно подходит?
После понимания принципа работы продукта следующий важнейший вопрос: подходит ли он вам?
Любой зрелый финансовый продукт имеет чётко очерченную целевую аудиторию и не подходит всем без исключения.
Целевая группа №1: инвесторы, ищущие замену доходным активам
Это самая крупная и наиболее подходящая категория инвесторов. У вас есть свободные денежные средства, недавно реализованные активы, вы инвестируете в денежные фонды и краткосрочные казначейские облигации США; возможно, вы на пенсии и зависите от регулярных денежных поступлений, наблюдая, как доходность традиционных фиксированных активов постоянно отстаёт от инфляции, а ваши активы постепенно обесцениваются.
Вы хотите, чтобы ваши активы стабильно росли и опережали обесценивание доллара и реальную инфляцию — STRC создан именно для этого. Центральная цель всей конструкции — предоставить стабильные денежные дивиденды, значительно превышающие доходность традиционных фиксированных активов, при этом добавляя бонус в виде стабильности цены.
Целевая группа №2: инвесторы, верящие в биткоин, но не готовые к высокой волатильности
Вы давно верите в долгосрочную перспективу биткоина и уже имеете небольшую позицию в спотовых биткоинах или ETF на биткоин; однако вы совершенно не готовы терпеть резкие скачки вверх и вниз, характерные для обыкновенных акций MSTR, и не решаетесь вкладывать крупные суммы пенсионных накоплений напрямую в биткоины, постоянно беспокоясь и контролируя позицию даже ночью.
STRC предлагает вам новый выбор: вы можете участвовать в логике роста биткоин-резервов, не подвергаясь волатильности самого биткоина. Это как спокойный полёт на пассажирском лайнере над тем же воздушным пространством, где биткоин-рынок совершает свои резкие взлёты и падения на ракете. Для многих инвесторов, верящих в биткоин, но боящихся волатильности, STRC — первый актив, позволяющий спокойно держать его в портфеле и спать спокойно.
Целевая группа №3: состоятельные инвесторы, стремящиеся к налоговой оптимизации
Если вы находитесь в высокой федеральной налоговой ставке, рассмотренный ранее механизм возврата капитала значительно повысит вашу фактическую доходность. Для лиц с высокой налоговой ставкой налоговые преимущества STRC по сравнению с обычными облагаемыми налогом фиксированными активами очевидны. При условии долгосрочного владения STRC обеспечивает значительно более высокую чистую доходность по сравнению с аналогичными облагаемыми налогом активами, и профессиональные финансовые консультанты также обращают на него особое внимание.
Целевая группа №4: рациональные инвесторы, готовые глубоко изучить логику продукта
Вы готовы внимательно прочитать проспект и полностью понять все условия; вы понимаете, что такое кумулятивные дивиденды, иерархия приоритетов в структуре капитала, бессрочный характер акций, механизм плавающих ставок и роль денежных резервов; вы ясно видите как преимущества, так и защитные механизмы всей конструкции и не следуете за толпой в погоне за доходностью.
Если вы относитесь к этой категории, и действительно поняли суть продукта, STRC вполне может быть включён в ваш портфель. Главное правило — понять, а потом уже инвестировать. Это и есть самый важный барьер на пути к инвестициям.
Кому STRC не подходит: категория №1 — инвесторы, стремящиеся к высокому росту и взрывному доходу
Если вы рассчитываете на удвоение капитала в период бычьего рынка биткоина, STRC вам совершенно не подходит. Конструкция продукта намеренно исключает возможность резкого роста цены, в обмен на стабильность. Механизм плавающей ставки позволяет не только стабилизировать цену при падении, но и ограничивает потенциал роста. Если вы хотите получить выгоду от роста биткоина, выбирайте обыкновенные акции MSTR; STRC изначально задумывался как инструмент стабильности — и это не недостаток, а его фундаментальное предназначение.
Кому STRC не подходит: категория №2 — инвесторы, требующие абсолютного нулевого риска
Откровенно говоря, абсолютно безрисковых активов на рынке не существует — даже казначейские облигации США не являются исключением. STRC предлагает высокую доходность, и это само по себе означает принятие соответствующего уровня риска. Компания Strategy прямо указывает в своих материалах: STRC — это не банковский депозит, он не застрахован государством, не попадает под действие тех же нормативов, что и денежные фонды или краткосрочные облигации, и не может быть отнесён к категории гарантированных продуктов.
STRC следует рассматривать как высокодоходный актив с хорошо продуманным риск-менеджментом, но не как безрисковый. Архитектура продукта предусматривает множество мер по контролю рисков, но полностью устранить риски невозможно. Если вы ищете абсолютно гарантированный актив с господдержкой, вам подойдут только казначейские облигации США или денежные фонды.
Кому STRC не подходит: категория №3 — инвесторы, не понимающие базовую логику и слепо гоняющиеся за доходностью
Если вы не можете простыми словами объяснить, что такое STRC и за счёт чего осуществляются дивидендные выплаты, вам пока не следует в него инвестировать.
Цифровой кредит — это совершенно новый класс активов, появившийся всего год назад, и непонимание не должно быть причиной для слепого следования за толпой. Вы можете неоднократно перечитать эту статью, изучить официальные материалы, проконсультироваться с финансовым консультантом — решение можно отложить на три месяца, и ничего не исчезнет.
Самое опасное — это «купить сначала, а разбираться потом». Правильная последовательность всегда одна: сначала понять, потом инвестировать. Если после прочтения этой статьи вы смогли чётко уловить всю логику конструкции, у вас уже есть база для принятия решения; если же материал всё ещё кажется вам непонятным, лучше немного подождать и углубиться в изучение.
Где скрываются потенциальные риски?
Зрелый инвестор, знакомясь с любым новым продуктом, в первую очередь спрашивает: какие риски связаны с ним? Все доходные активы — это обмен риска на доход. Доходность краткосрочных облигаций в 3,7 % соответствует крайне низкому риску, тогда как высокая доходность STRC в 11,5 % неизбежно предполагает более высокий уровень риска. Мы объективно разберём как преимущества доходности, так и реальные риски.
Четыре ключевых преимущества
- Высокая доходность: ежемесячная годовая доходность 11,5 %, что на 4–7 процентных пунктов выше, чем у традиционных привилегированных акций;
- Стабильность движения цены: подразумеваемая волатильность составляет около 6 %, тогда как у обыкновенных акций MSTR она достигает почти 59 % — разница в опыте инвестирования колоссальна;
- Налоговая оптимизация: отсрочка уплаты налога за счёт механизма возврата капитала обеспечивает значительно более высокую чистую доходность по сравнению с аналогичными облагаемыми налогом активами;
- Гарантии структуры капитала: кумулятивный механизм дивидендов, приоритет перед обыкновенными акциями, право требования к биткоин-активам при ликвидации — все эти положения чётко прописаны в проспекте.
Это четыре ключевые причины, по которым инвесторы массово входят в этот актив. Теперь объективно рассмотрим четыре реальных риска.
Четыре реальных риска
Риск №1: биткоин может находиться в состоянии падения в течение нескольких лет.
Денежные резервы компании в размере 2,25 миллиарда долларов США достаточны для покрытия полных дивидендных выплат в течение 18,1 месяца без необходимости продавать биткоины; текущий объём биткоинов в 66 миллиардов долларов США позволяет покрывать дивидендные выплаты в течение 44 лет.
Компания также прямо признаёт: в экстремальных ситуациях продажа части биткоинов является одним из резервных вариантов для обеспечения дивидендных выплат, что дополнительно усиливает защиту структуры.
Риск №2: потеря доступа к рынку капитала на длительный срок.
Вся модель цифрового кредита построена на «эффекте маховика»: своевременный выпуск новых привилегированных акций → привлечение средств для покупки биткоинов → увеличение резерва активов → обеспечение стабильных дивидендных выплат.
Если по причинам регуляторного давления, циклических изменений кредитоспособности или потери репутации в отрасли компания на длительный срок лишится возможности привлечения капитала, «маховик» замедлится. К счастью, текущий объём активов уже значительно превышает годовые расходы, и структура не будет нарушена в краткосрочной перспективе; однако если доступ к финансированию будет закрыт надолго, это изменит расчёты доходности. Личная оценка: вероятность такого сценария низка.
Риск №3: отсрочка выплаты накопленных дивидендов.
В условиях экстремального давления совет директоров имеет право временно приостановить выплату дивидендов по STRC; невыплаченные суммы будут накапливаться с капитализацией процентов, и их полное погашение будет обязательным условием перед любыми выплатами держателям обыкновенных акций. Таким образом, права на основной капитал сохраняются.
Однако для инвесторов, зависящих от ежемесячных денежных поступлений, приостановка выплат напрямую нарушит их регулярный денежный поток. Механизм защиты гарантирует сохранность основного капитала, но не обеспечивает бесперебойность ежемесячных выплат в периоды спада.
С точки зрения компании, произвольная приостановка выплат серьёзно подорвёт её репутацию на рынке капитала и доверие к продукту, и будет применяться только в крайнем случае, поэтому вероятность её активации крайне мала.
Риск №4: изменения налогового и регуляторного законодательства.
Классификация дивидендов как возврата капитала пересматривается ежегодно, и её бессрочное сохранение не гарантируется; регуляторная база для компаний, хранящих биткоины, по-прежнему находится в стадии формирования. В последние два года регуляторная политика становится всё более благоприятной, однако смена власти или изменение регуляторных приоритетов в будущем остаются факторами неопределённости.
В краткосрочной перспективе вероятность таких изменений невысока, но их необходимо учитывать как потенциальный риск.
Итог: четыре преимущества очевидны, четыре риска поддаются количественной оценке и чётко указаны в официальных материалах компании — скрытых «мин» нет.
Готовы ли вы сесть в этот «доходный лайнер»?
Мы полностью разобрали архитектуру продукта, целевую аудиторию и группы, которым он не подходит, а также преимущества доходности и потенциальные риски. Окончательное решение о включении STRC в портфель остаётся исключительно за вами.
Я не буду принимать инвестиционное решение за вас; моя задача — чётко объяснить механику продукта, взвесить все «за» и «против», а также честно обозначить риски. Остальное — ваше личное решение, которое вы должны принять с учётом своего портфеля и после консультации с финансовым консультантом.
Хочу также передать читателям более широкое понимание: цифровой кредит — это совершенно новый класс активов, не существовавший год назад. На сегодняшний день на рынке представлены лишь два инструмента: STRC и SATA. В ближайший год или два другие организации, скорее всего, выпустят аналогичные продукты с различиями в структуре, доходности и деталях.
Когда это произойдёт, вам достаточно будет применить те же четыре ключевых критерия оценки, чтобы быстро понять любой новый продукт:
- Какие активы лежат в основе дивидендных выплат? Являются ли они прозрачными и публично проверяемыми?
- Как устанавливается ставка дивидендов? Какой механизм обеспечивает стабильность цены?
- На каком месте в структуре капитала эмитента находится данный инструмент по приоритету требований к имуществу?
- Какие юридические и финансовые механизмы предусмотрены для защиты в экстремальных ситуациях?
Этот аналитический фреймворк применим не только к текущим STRC и SATA, но и ко всем будущим аналогичным продуктам цифрового кредита.
Главное преимущество глубокого понимания логики нового продукта заключается не в том, стоит ли его покупать, а в том, чтобы освоить универсальный и воспроизводимый инструмент оценки, позволяющий уверенно и спокойно реагировать на появление подобных активов в будущем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @jameslavish