Тестирование 159 криптопротоколов: все токены с механизмом выкупа теряют деньги, за исключением Hyperliquid
Автор: Коннор Кинг
Перевод и адаптация: TechFlow
Введение от TechFlow: В этой статье исследуются шесть механизмов накопления стоимости токенов на примере 159 протоколов. Результаты показывают, что объём выручки важнее дизайна механизма: протоколы с ежедневной выручкой свыше 500 000 долларов США в среднем продемонстрировали доходность +8 %, тогда как в группе с самой низкой выручкой — убыток 81 %. Более того, многие механизмы, кажущиеся «выигрышными», полностью меняют свою позицию при исключении одного-двух лидеров — это напрямую влияет на выбор токенов инвесторами.
Мы составили карту шести механизмов накопления стоимости для 159 токенов и проверили, какие из них действительно приводят к доходности для держателей токенов.
Большинство повествований об аккумуляции стоимости токенов в криптоиндустрии ошибочны.
Методология исследования
Две недели назад мы опубликовали отчёт «Инвесторские отношения и прозрачность токенов в 2026 году». Одно из ключевых наблюдений: 38 % криптопротоколов реализуют активную аккумуляцию стоимости, тогда как 62 % не возвращают никакой ценности держателям токенов.
Настоящая статья представляет собой сопутствующий анализ. Мы собрали данные по 159 протоколам, классифицировали каждый токен по типу механизма аккумуляции и получили данные о его ценовой динамике за один год из платформы Artemis. Основной вопрос: какие механизмы действительно транслируются в реальную доходность?
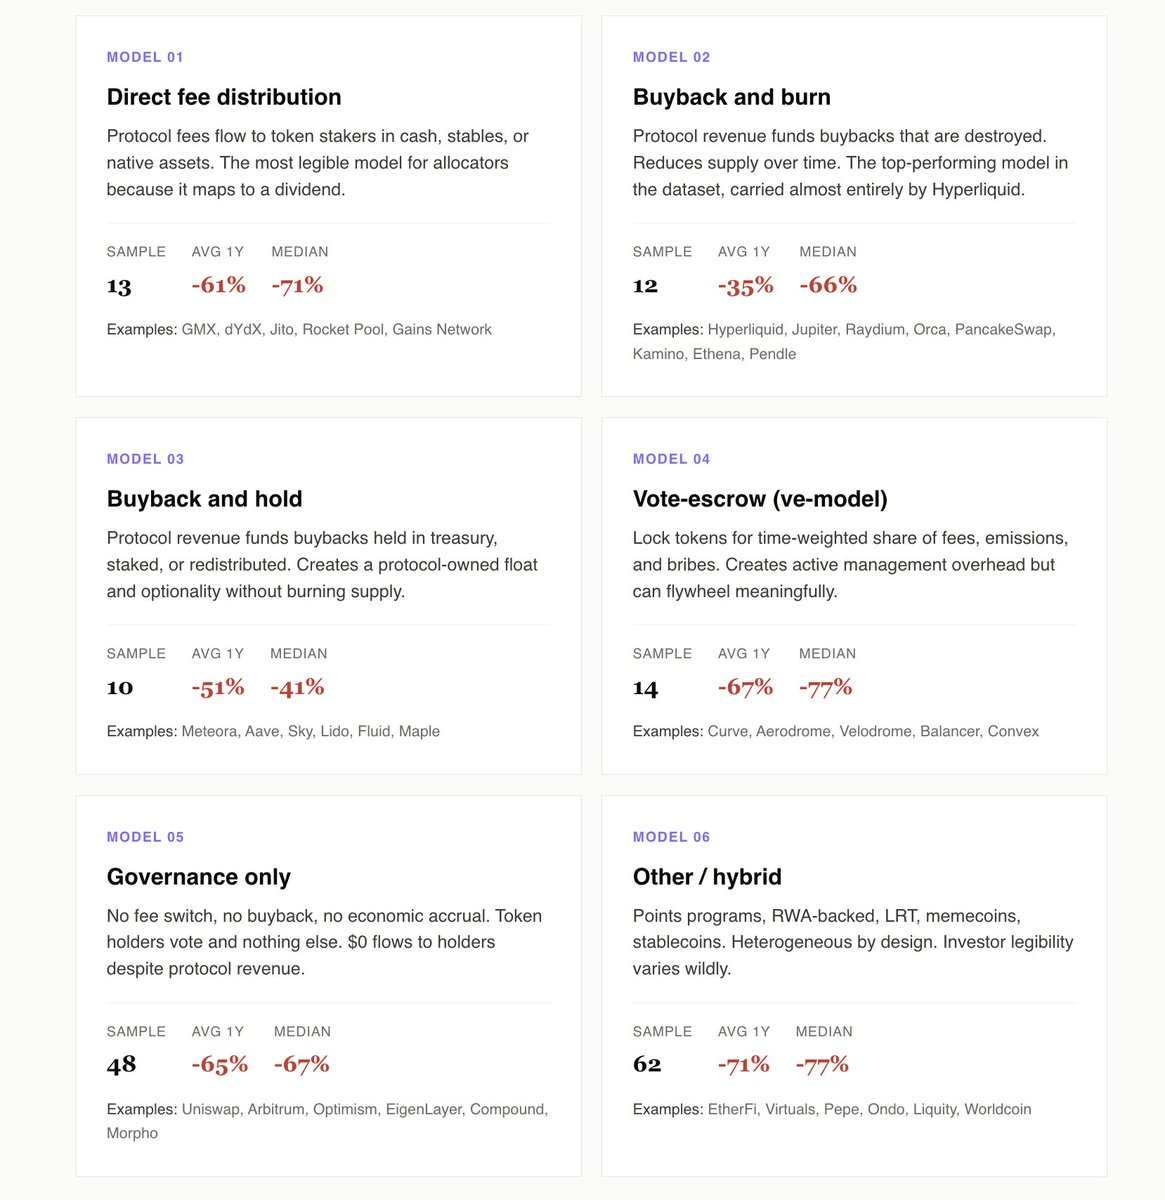
Мы выделили шесть моделей: прямое распределение комиссий, выкуп и сожжение, выкуп с хранением, голосование с блокировкой (модель ve), чистое управление (pure governance) и прочие/гибридные модели.
Вот основные выводы:
Активная аккумуляция опережает чистое управление на 10 процентных пунктов
Средняя доходность за последний год по 49 протоколам с прямым распределением комиссий, выкупом и сожжением, выкупом с хранением и моделью ve составила –55 %. Средняя доходность по 48 протоколам с чистым управлением — –65 %.
Разрыв ещё больше увеличивается, если ограничиться протоколами с генерацией выручки, такими как Uniswap, Arbitrum и Morpho, но при этом сохраняющими статус «чистых» управленческих токенов. Эти протоколы генерируют реальную выручку, однако не выплачивают ни цента держателям токенов. Альтернативные издержки являются наиболее заметным элементом в нашем наборе данных.
Чистое управление аналогично стратегии инвесторских отношений публичной компании, которая не выплачивает дивиденды и не выкупает свои акции. В конечном итоге инвесторы перестают имитировать долгосрочное функционирование бизнеса и начинают оценивать такие токены как опцион на пробуждение менеджмента.
Hyperliquid относится к категории «выкуп и сожжение»
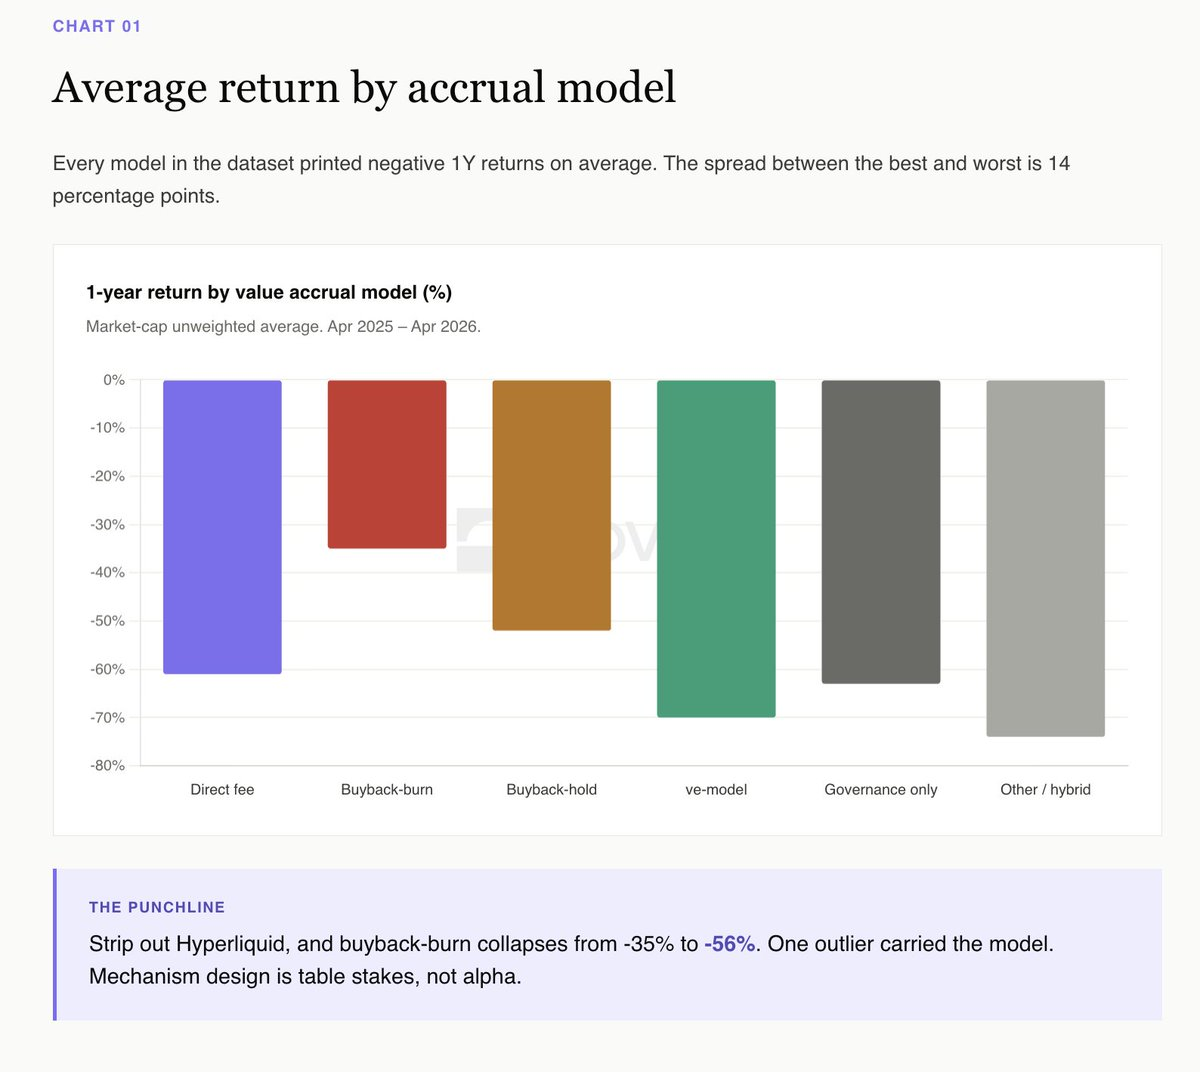
На первый взгляд, категория «выкуп и сожжение» лидирует в текущем году (средняя доходность –35 %), а «выкуп с хранением» занимает второе место (–52 %). Создаётся впечатление, что сожжение одержало полную победу.
Однако при исключении Hyperliquid картина резко меняется. Без HYPE средняя доходность в категории «выкуп и сожжение» составляет –56 %, тогда как «выкуп с хранением» — –52 %. Один токен определяет всю категорию.
Meteora является наиболее показательным примером модели «выкуп с хранением». Программа выкупа на сумму 10 млн долларов США, рейтинг инвесторских отношений Novora — 95/100, прозрачное казначейство. В этом году цена упала примерно на 40 %, что ниже медианного значения по категории. Токены, которые хранят выкупленные единицы в прозрачном казначействе, сохраняют гибкость и создают видимый, аудируемый объём обращения. Сожжение же уничтожает эту гибкость, заменяя её маркетинговым заголовком.
Объём выручки — настоящий сигнал
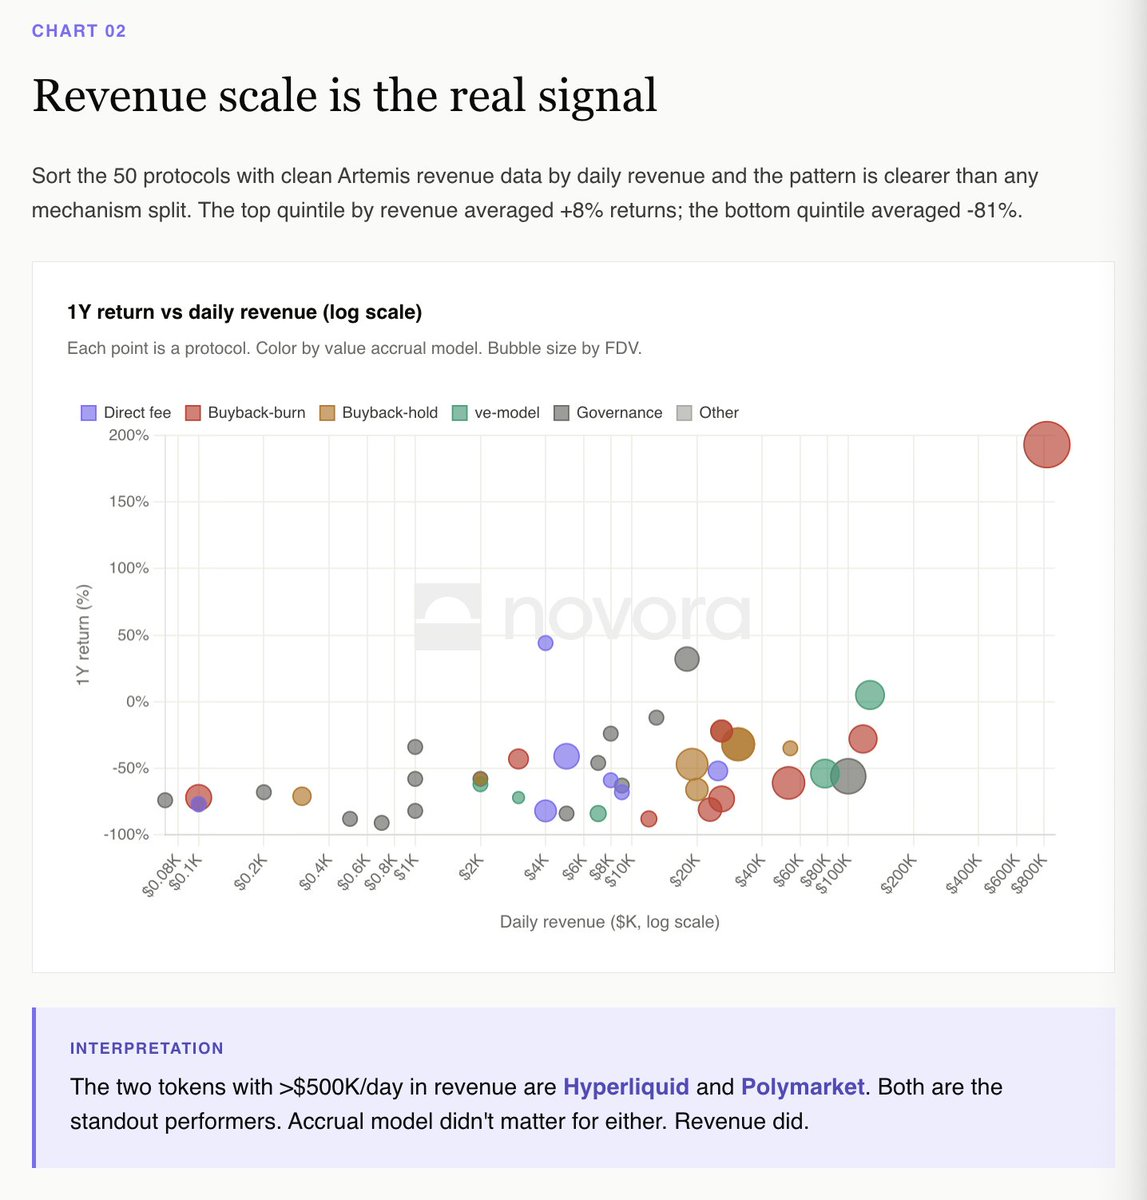
При ранжировании 50 протоколов с чёткими данными о выручке из Artemis по уровню ежедневной выручки выявленная закономерность оказалась значительно более выраженной, чем любая классификация по типу механизма.
Протоколы из верхней пятой части рейтинга по выручке показали среднюю доходность +8 %. В нижней пятой части — средний убыток 81 %.
Два протокола с ежедневной выручкой свыше 500 000 долларов США — Hyperliquid и Polymarket. Оба демонстрируют выдающиеся результаты в нашем наборе данных. Их модели аккумуляции различны, однако траектории роста выручки совпадают.
Парадокс dYdX против парадокса Hyperliquid
Прямое распределение комиссий — наиболее понятная модель для институциональных инвесторов, поскольку она напрямую сопоставима с дивидендами. dYdX реализует образцовую версию: 100 % торговых комиссий направляются стейкерам, 75 % чистой прибыли используются на выкуп, инфраструктура инвесторских отношений соответствует высшему стандарту.
За последние 12 месяцев цена dYdX упала на 82 %. Механизм работает точно в соответствии с заявленными обязательствами, однако бизнес — нет.
Hyperliquid представляет собой обратный случай. Выкуп и сожжение осуществляются за счёт фонда помощи (99 % комиссий), инфраструктура традиционных инвесторских отношений отсутствует, годовая доходность — +193 %.
Если вы институциональный инвестор, то в нашем наборе данных это самый ясный вывод: вы покупаете долю в выручке протокола; если выручка снижается — цена токена тоже падает. Механизм — минимальное требование, а траектория выручки — всё.
Модель ve требует постоянных «взяток» для функционирования
Aerodrome — единственный токен на основе модели ve в нашем наборе данных, показавший положительную доходность за год (+5 %). Эта модель зависит от притока капитала в экосистему Base для поддержания рынка «взяток».
Velodrome, Curve, Balancer и все остальные более мелкие форки ve продемонстрировали падение от –54 % до –84 %. «Вихревой эффект» (flywheel) работает, но для его поддержания требуется постоянный приток нового капитала. При прекращении притока вся структура разрушается.
Это не критика модели. Это признание того, что токены ve представляют собой рычажную ставку на приток капитала в экосистему, а не обязательно ставку на фундаментальные показатели самого протокола.
Гибридная категория: средняя доходность –71 %
Программы баллов, RWA, LRT, мемкоины, стейблкоины. Всего 62 протокола. Самая гетерогенная категория в нашем наборе данных. Средняя доходность за год: –71 %.
В эту категорию попадают большинство проектов, запущенных в 2024–2025 годах: EtherFi, Renzo, Puffer, Usual, Virtuals, AI16Z, весь список LRT и вся группа мемкоинов. Эти токены торгуются на основе нарративов и воздушных дропов (TGE), а не на основе денежных потоков. После завершения разблокировки дропов ничто не остаётся для поддержки цены.
Прозрачность для инвестора — фундаментальная проблема. Институциональные инвесторы не могут обеспечить («underwrite») токен, чей механизм аккумуляции зависит от будущих нарративов.
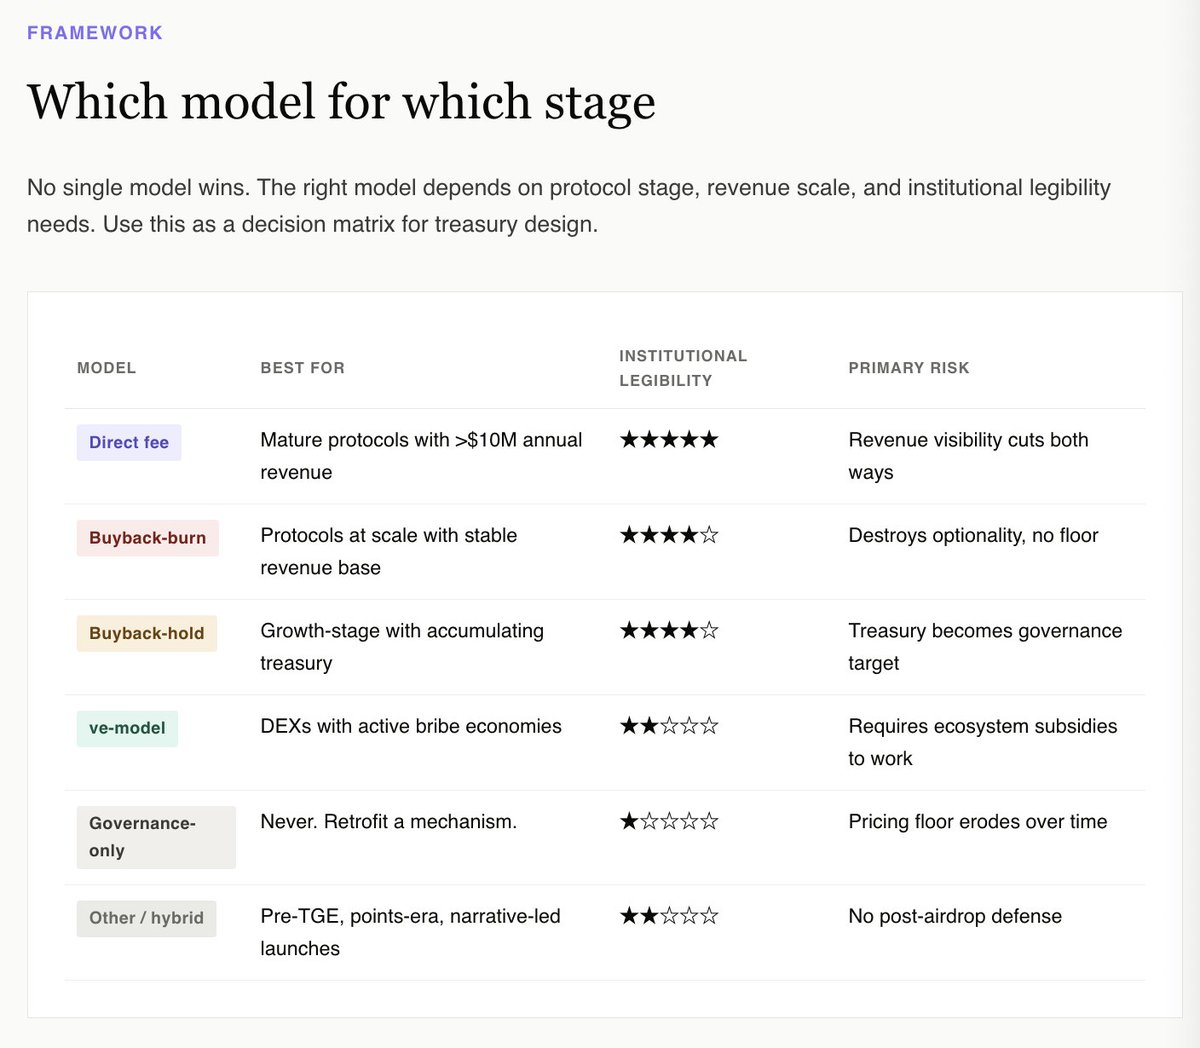
Общая картина
Средняя доходность за год по категориям механизмов аккумуляции:
Выкуп и сожжение: –35 % (тянется Hyperliquid; без HYPE — –56 %)
Выкуп с хранением: –52 %
Прямое распределение комиссий: –55 %
Чистое управление: –65 %
Голосование с блокировкой (модель ve): –67 %
Прочие/гибридные: –71 %
Среди 135 протоколов с подтверждёнными данными о доходности только 5 показали положительную динамику за год. Медианная доходность: –66 %.
Что это значит
Рынок не готов платить премию за качественный дизайн механизма, однако он наказывает токены, не имеющие никакого механизма.
Самый очевидный эмпирический вывод 2025 года: аккумуляция стоимости сама по себе не генерирует избыточную доходность, а вот выручка — генерирует. Однако 48 протоколов с чистым управлением в нашем наборе данных наглядно демонстрируют цену отсутствия механизма. Когда рынок выбирает между токеном, за который платят, и токеном, за который не платят, он выбирает первый.
Для казначейства правильный вопрос заключается не в том, какой механизм максимизирует потенциальный рост. Данные показывают, что ни один из них надёжно этого не обеспечивает. Правильный вопрос: какой механизм делает токен инвестиционно привлекательным с точки зрения фундаментального анализа институциональных инвесторов?
С этой точки зрения сразу исключаются категории «чистое управление» и «гибридные». Предпочтение отдаётся моделям «выкуп с хранением» с прозрачным раскрытием информации о казначействе, «выкупу и сожжению» в масштабных протоколах (например, Hyperliquid), «прямому распределению комиссий» в зрелых протоколах с устойчивой выручкой, а также модели ve — но лишь для узкоспециализированных DEX-родных токенов с активным и устойчивым рынком «взяток».
Для всех остальных токенов, включая большинство проектов, запущенных за последние 24 месяца, честный ответ таков: переоснастите механизм до следующей разблокировки. Сделайте это, пока у вас ещё есть выбор.
Полный интерактивный отчёт со всеми 159 протоколами и фильтруемым набором данных уже доступен по ссылке:
https://www.novora.co/research/value-accrual-2026.html
Настоящий материал носит исключительно информационный характер и не является финансовой, инвестиционной или юридической рекомендацией. Все данные проверены на основе открытых источников по состоянию на апрель 2026 года. Компания Novora может иметь консультационные отношения с протоколами, упомянутыми в настоящем отчёте. Перед принятием инвестиционных решений всегда проводите собственный анализ и консультируйтесь с квалифицированным финансовым советником.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @connorking