Геополитические риски отступают: результаты Samsung за I квартал значительно превзошли консенсус, корейский фондовый индекс демонстрирует мощный рост
Автор:137 Labs
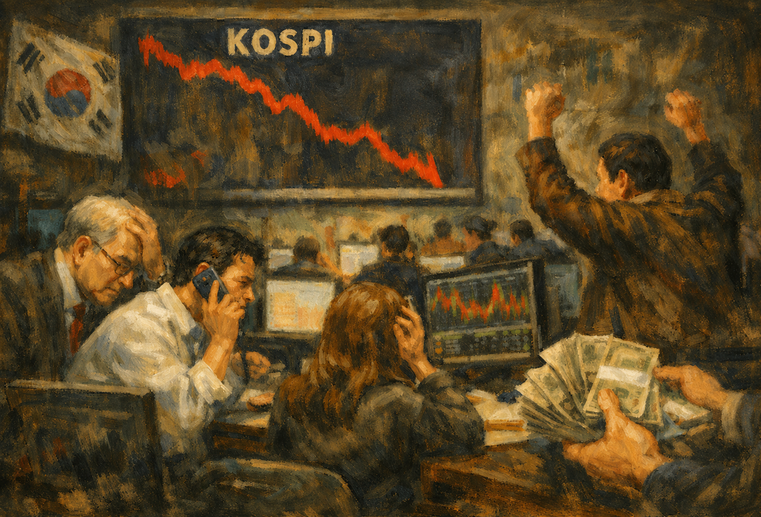
8 апреля 2026 года корейский фондовый рынок продемонстрировал драматичный отскок. Индекс KOSPI закрылся ростом на 6,87% — 5872,34 пункта, прибавив за день 377,56 пункта; внутридневной максимум достиг отметки 5919,60 пункта, что временно активировало механизмы автоматического ограничения торгов (циркуль-брейкер).
Это стало результатом двустороннего толчка: резкого снижения геополитических рисков (достижения Соединенными Штатами и Ираном временного соглашения о прекращении огня сроком на две недели и обеспечения безопасного прохода через Ормузский пролив) + сверхсильных ориентиров по результатам Q1 от Samsung Electronics, что привело к агрессивному восстановлению позиций по активам с повышенным риском. Сектор полупроводников стал абсолютным лидером, акции Samsung Electronics, SK Hynix и других весовых компаний возглавили рост, весь корейский рынок акций мощно отскочил из спада начала апреля.
Ориентиры по прибыли за Q1, опубликованные Samsung Electronics в вечернее время 7 апреля, напрямую разожгли рыночные настроения: консолидированная выручка составила около 133 трлн вон (+68,1% г/г), операционная прибыль — около 57,2 трлн вон (+755% г/г). Прибыль за квартал превысила сумму за весь 2025 год (43,6 трлн вон), значительно превзойдя консенсус прогнозов рынка (около 40–42 трлн вон). Это не только лучший квартальный результат в истории Samsung, но и наиболее наглядное подтверждение суперцикла памяти (DRAM/NAND/HBM), движимого искусственным интеллектом.
Но прежде чем наслаждаться этим пиршеством финансовых результатов, нам необходимо вспомнить о «невидимом риске», который беспокоил рынок более месяца — влиянии конфликта на Ближнем Востоке на цепочки поставок чипов Samsung. Ниже, основываясь на самой свежей информации авторитетных СМИ и исследовательских институтов (март–апрель 2026 года), мы системно разберем это влияние.
Обзор геополитических рисков: влияние конфликта на Ближнем Востоке на цепочки поставок чипов Samsung
1. Когда началось влияние?
Четкая временная точка: 28 февраля 2026 года (начало конфликта в Иране).
Согласно сообщению Reuters, «с момента начала войны 28 февраля акции Samsung потеряли 14% стоимости».
Время взаимодействия корейского правительства и бизнеса: начало марта 2026 года (примерно 5 марта), когда правительство Южной Кореи и компании, включая Samsung, экстренно обсудили риски цепочек поставок.
Вывод: 28 февраля — немедленное влияние на рынок и ожидания; начало марта — переход рисков цепочек поставок в стадию реальной оценки; середина и конец марта — влияние начало транслироваться на производство, PMI и сегмент сырья.
2. Основные причины влияния (по сути, три звена)
- 1. Критические материалы: удар по поставкам гелия (Helium) [наиболее важное]. Ближний Восток (особенно Катар) является основным мировым источником гелия (около 30–38% мирового объема). Применение гелия: охлаждение литографических установок, поддержание вакуумной среды, обнаружение утечек (замена невозможна). Авторитетные источники: «Гелий необходим для производства полупроводников, аналогов нет» «Атака на объекты Катара нарушила поставки гелия». Механизм: конфликт на Ближнем Востоке → повреждение газовых месторождений/объектов в Катаре → снижение предложения гелия → ограничение охлаждения/производства на фабриках пластин → риски для производственных мощностей чипов.
- 2. Энергетические затраты (полупроводниковая отрасль крайне энергозатратна). 70% нефти в Южную Корею поставляется из Ближнего Востока, а фабрики чипов (Fab) являются одними из самых энергозатратных промышленных объектов в мире. Путь воздействия: война → рост цен на нефть и газ → рост тарифов на электроэнергию → повышение себестоимости производства чипов → давление на прибыль/мощности.
- 3. Логистика и цепочки поставок (Ормузский пролив). Ключевые мировые маршруты (перевозка энергии + химической продукции). Война повышает риски транспортировки вплоть до перекрытия путей. Последствия: задержки доставки промышленных газов, химикатов и оборудования, рост неопределенности в цепочках поставок.
- 4. Дополнительный фактор (со стороны спроса): инвестиции в центры обработки данных ИИ могут быть задержаны из-за роста энергозатрат; сам Ближний Восток также является важным рынком для бытовой техники и электроники Samsung.
3. Насколько велико влияние? (Оценка по этапам)
(1) Краткосрочный период (текущий: Q1 2026)
Фактическое влияние: весьма ограничено / пока не оказывает реального давления на мощности.
Доказательства: взрывной рост прибыли Samsung за Q1 (движимый циклом ИИ); заявления компании «достаточно запаса сырья / диверсифицированные цепочки поставок»; оценка отрасли «в настоящее время значительных перебоев в производстве нет».
Ключевая причина: предприятия полупроводниковой промышленности обычно имеют запасы критически важных материалов на 3–6 месяцев.
(2) Среднесрочный период (3–6 месяцев)
Начало попадания в зону риска. Корейские компании зависят от поставок из Катара примерно на 65% по гелию, запасы составляют около 6 месяцев. Если конфликт продлится до Q3, возможно снижение эффективности линий или локальные ограничения производства.
(3) Долгосрочный период (более 6 месяцев)
Потенциальное серьезное воздействие (структурные риски): снижение мощностей производства чипов, ухудшение структуры затрат, замедление расширения отрасли ИИ.
4. Ключевой аспект для рынка сегодня
Сегодняшний рынок отражает «удар ожиданий > фактического удара».
Проявление: стоимость акций однажды упала (-14%), но прибыль обновила рекорды.
Значение: финансовый рынок торгует будущими рисками; реальный сектор экономики все еще опирается на запасы и заказы.
5. Резюме степени влияния
Степень влияния конфликта на Ближнем Востоке на цепочки поставок чипов Samsung четко делится на три этапа:
- Краткосрочный период (текущий, Q1 2026): степень влияния низкая
Буфер запасов + сильный спрос со стороны ИИ полностью маскируют риск; фактическое производство практически не прерывается, прибыль Samsung за Q1 все равно демонстрирует взрывной рост на +755% г/г.
- Среднесрочный период (следующие 3–6 месяцев): степень влияния средняя
Запасы критических материалов, таких как гелий, постепенно истощаются; при продолжении конфликта возможна деградация эффективности линий или риск локальных ограничений производства.
- Долгосрочный период (более 6 месяцев): степень влияния высокая
Если риск не будет устранен, это может привести к реальному снижению мощностей чипов, значительному ухудшению себестоимости производства и дальнейшему торможению темпов глобального расширения отрасли ИИ.
На данный момент цепочки поставок чипов Samsung «еще не задеты», но уже находятся на критической точке геополитических рисков цепочек поставок — реальное воздействие зависит от того, продлится ли война более 6 месяцев. Соглашение о прекращении огня 8 апреля именно временно «обнулило» этот риск, что напрямую спровоцировало отскок корейского фондового рынка.
1. Анализ выручки и прибыли: идеальный шторм повышения объемов и цен на память ИИ
- Выручка: 133 трлн вон, ежеквартально +41,7%, год к году +68,1%. Впервые превышен порог в 130 трлн за квартал, главным образом благодаря взрывному росту подразделения решений для оборудования (DS, полупроводники). Цены на микросхемы памяти резко подскочили в Q1 (договорные цены DRAM выросли ежеквартально на 90–95%, NAND также значительно выросла), что в сочетании с импульсом объемов продаж от спроса со стороны центров обработки данных ИИ создало эффект «количество + цена».
- Операционная прибыль: 57,2 трлн вон, взрывной рост на 755% г/г, значительное увеличение маржинальности. Подразделение DS обеспечило прибыль свыше 42 трлн вон (почти 75% от общей прибыли), причем бизнес по производству памяти стал практически единственным драйвером этого успеха.
Ключевой драйвер: нехватка высокоскоростной памяти для ИИ (HBM) + универсальных DRAM/NAND. Хотя доля HBM сейчас невелика, она отличается наивысшими темпами роста и является наиболее очевидным направлением расширения в будущем.
2. Выше или ниже ожиданий?
Резко превысило ожидания. Консенсус-прогноз рынка по операционной прибыли за Q1 составлял около 40–42 трлн вон, тогда как реальные ориентиры Samsung — 57,2 трлн, что принесло «суперудивление» с перевышением ожиданий более чем на 30%. По своей природе это «превышение ожиданий» связано с тем, что спрос на вычислительную мощность ИИ сильно превзошел ранние оценки, что привело к совместному превышению ожиданий по ценам на память и объемам поставок — синергия структурного (память для ИИ) и циклического (дефицит универсальной памяти) факторов.
3. Разбор бизнес-модели: логика отчетности + оценка стоимости подразделений
Основная логика финансовой отчетности Samsung строится на принципе «подразделение DS (полупроводники) — в приоритете, остальные направления — вспомогательные». Практически вся сверхприбыль Q1 приходится на DS:
- Бизнес памяти (DRAM + NAND + HBM): одновременный рост объемов (битовых наращиваний) и цен (средняя реализационная цена, ASP). Средняя реализационная цена (ASP) DRAM выросла примерно на 55% ежеквартально, NAND — на 53%, маржинальность достигла 67% и 52% соответственно. Формула расчета: рост объемов продаж × рост цен × распределение постоянных затрат → взрывной рост валовой прибыли.
- Конкуренция в HBM: SK Hynix остается лидером, но Samsung прошла сертификацию HBM3E и ускоряет массовое производство HBM4, ее доля в 2026 году составит 28–30%. Преимущество Samsung заключается в вертикальной интеграции и масштабах производства.
- Поддержка остальных направлений: мобильные устройства и дисплейные панели обеспечивают амортизацию в периоды спада цикла, но их текущий вклад ограничен.
Логика отчетности: рынок придает большое значение «стойкости цен на память». Модель аналитиков обычно такова: Q1/Q2 — фиксация высоких цен → Q3/Q4 — риски расширения мощностей. Если фактическая реализация окажется чуть ниже ожиданий, это вызовет негативный сигнал — это классическая черта типичной цикличной акции, характеризующейся максимально наполненными ожиданиями и крайне низкой толерантностью к ошибкам.
4. Оценочные коэффициенты: каковы PE/PS? Является ли она обоснованной на текущем рынке
Текущая оценка (по состоянию на ок. 9 апреля 2026 г.):
Trailing P/E (коэффициент Price-to-Earnings за последние 12 месяцев): около 29–38x (значительные колебания, историческое нейтральное значение 12–15x). Forward P/E (ожидаемый коэффициент на полный 2026 год): крайне низкий, всего 6,7–7,5x (в оптимистичной модели даже 3,8x), что отражает сильную уверенность рынка в значительном росте прибыли за весь 2026 год.
P/S (коэффициент Price-to-Sales, капитализация/выручка): около 3,7–3,9x (TTM), что соответствует «возврату инвестиций за 3–4 года».
Оценка оправданности в бычьем тренде: на этапе «бычьего рынка» суперцикла памяти для ИИ данная оценка обоснована и даже занижена. Исторические максимумы PS могли достигать 4x+, а forward PE часто опускался ниже 10x. Однако при переходе в нисходящий цикл PE быстро расширяется. Низкий текущий forward PE свидетельствует о том, что рынок уже частично заложил в цену высокие показатели роста 2026 года, но еще не透支ил 2027–2028 годы — при условии, что спрос на ИИ продолжит превышать ожидания.
5. Будущий потенциал роста и финансовые риски: есть ли еще достаточно емкий рынок?
Положительные факторы: спрос на вычислительную мощность для ИИ представляет собой «достаточно емкий и прогнозируемый рынок». Совокупный среднегодовой темп роста (CAGR) спроса на HBM/DRAM для центров обработки данных по всему миру в 2026–2030 гг. сохранится на уровне выше 30–40%, доля Samsung и Hynix в сумме превышает 70%, путь роста очевиден (итерации HBM4/HBM5 + ИИ-ПК/периферийные вычисления).
- Пределы цикла: классическая модель отрасли полупроводниковой памяти «дефицит → расширение мощностей → профицит → крах цен». После выхода на полную мощность во второй половине 2026 года скорее всего последует снижение цен. Любая небольшая задержка реализации приведет к тому, что ориентиры Q3/Q4 окажутся ниже высоких ожиданий, что станет негативным фактором.
- Геополитические риски цепочек поставок: хотя конфликт на Ближнем Востоке временно ослаблен из-за прекращения огня, запасы критических материалов, таких как гелий, составляют лишь около 6 месяцев. Возникновение новых проблем в будущем может по-прежнему сдерживать рост.
- Предварительное использование будущих контрактов: заказы на HBM преимущественно долгосрочные (часть зафиксирована до конца 2026 года), однако Samsung продолжает расширять мощности, явных признаков заблаговременного использования заказов пока нет.
- Страховочные меры: да — диверсифицированный бизнес (смартфоны, дисплеи, контрактное производство) + достаточные денежные резервы, высокая доходность дивидендов (ожидаемая дивидендная доходность 2026 года составляет около 5%). Samsung уже запустила систему рециркуляции гелия (HeRS) и осуществляет диверсифицированные закупки у Linde и Air Products.
- Общий финансовый риск: баланс здоров, существенного левериджа нет. Однако в случае краха цен на память в 2027 году и повторных геополитических потрясений прибыль может сократиться вдвое, а оценка пересмотреться. Рынок сейчас устанавливает «бычью оценку», поэтому запас прочности на самом деле довольно мал.
Вывод: Результаты Q1 Samsung — это реальная материализация премий от волны ИИ, а мощный рост корейского рынка акций 8 апреля стал коллективным признанием суперцикла + смягчения геополитических рисков. Однако сочетание «чрезмерно завышенных ожиданий» + цикличности + двойственной природы цепочек поставок означает, что любые сбои в реализации или новые сигналы риска в дальнейшем могут спровоцировать коррекцию. Инвесторам следует уделять пристальное внимание ориентирам по Q2, прогрессу в доле HBM, глобальным капиталовложениям в ИИ, а также соблюдению условий прекращения огня на Ближнем Востоке.
В долгосрочной перспективе южнокорейские полупроводниковые гиганты по-прежнему занимают самые выгодные позиции на волне ИИ, но циклическая природа отрасли определяет правило: «легко заработать быстро, сложно удержаться в позиции».
Отказ от ответственности: данная статья предназначена исключительно для информационного ознакомления и не является какой-либо инвестиционной рекомендацией. Рынки криптовалют отличаются высокой волатильностью, инвестирование сопряжено с рисками, пожалуйста, проводите собственные исследования и несите самостоятельную ответственность за последствия.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @137LabsCn