Анализ отчета Morgan Stanley: прибыль Samsung во II квартале 2026 года взлетела в 18 раз, импульс к росту прибыльности сохраняется
Автор: Рита
Обзор TechFlow
Компания Samsung Electronics 7 июля опубликовала предварительные результаты за 2Q26: операционная прибыль составила 89,4 трлн вон (около 58,4 млрд долл. США), увеличившись на 1810% в годовом исчислении и на 57% в квартальном; выручка достигла 171 трлн вон, что на 129% больше аналогичного показателя прошлого года. Оба показателя превысили ожидания рынка. Данная цифра surpassed 53,5 млрд долл. США, заработанные NVIDIA в прошедшем квартале, сделав Samsung предприятием с самой высокой квартальной операционной прибылью в мире.
Morgan Stanley оперативно представила свой анализ: результаты соответствуют ожиданиям, однако драйверы прибыли остаются крайне сильными. Рентабельность подразделений памяти превышает 70%, а общая операционная рентабельность компании достигает 52%, что остается впечатляющим показателем даже после учета резерва под бонусы сотрудникам примерно в 10%. Аналитики поддерживают рейтинг Overweight для Samsung, назначают ей статус приоритетного актива (Top Pick), устанавливают целевую цену на уровне 381 000 вон при текущей цене в 318 000 вон, что подразумевает потенциал роста около 20%.
Память — единственный ключевой игрок, рентабельность превышает 70%
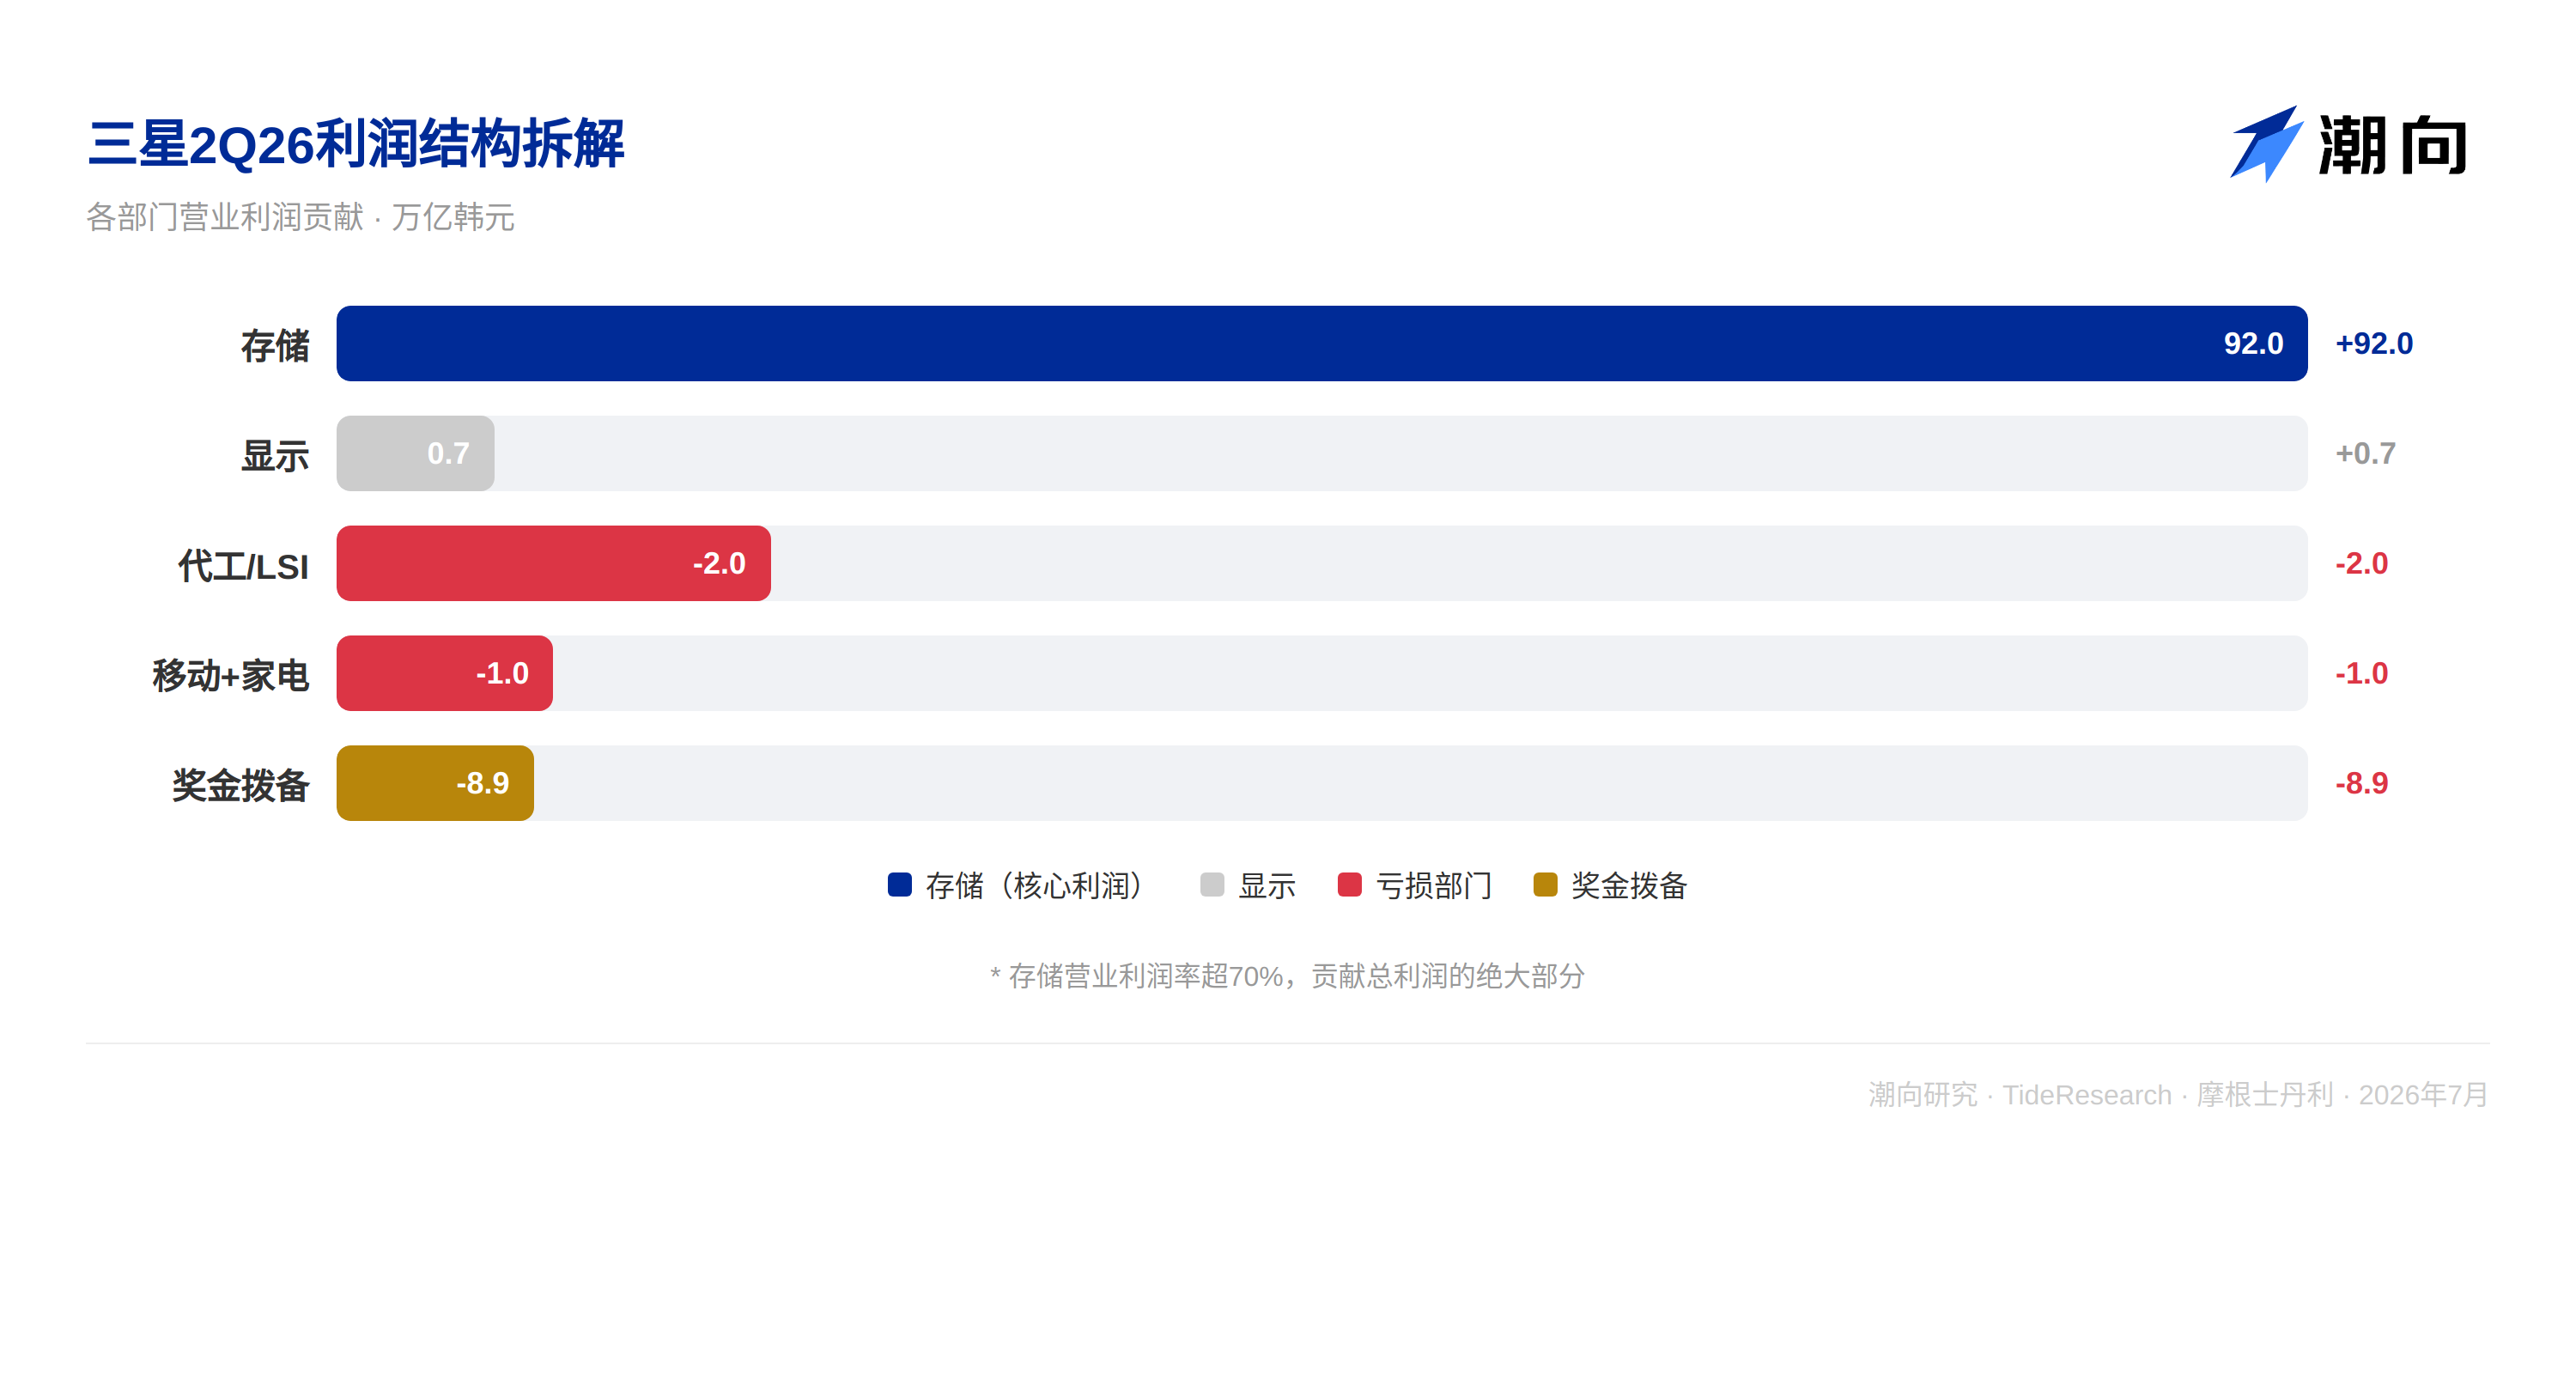
В структуре прибыли Samsung за 2Q26 память выступает абсолютным лидером. По расчетам Morgan Stanley, операционная прибыль подразделения памяти близка к 92 трлн вон, формируя подавляющую долю общих заработков компании. Средние цены на DRAM выросли примерно на 56% в квартальном исчислении, а одновременное укрепление цен на NAND обеспечило операционную рентабельность сегмента хранения данных свыше 70%.
Дефицит подразделений контрактного производства (foundry) и логических микросхем (LSI) сократился до приблизительно 2 трлн вон, совокупные убытки мобильных устройств и бытовой техники составили около 1 трлн вон, тогда как подразделение дисплеев принесло прибыль порядка 70 млрд вон. За исключением памяти, все остальные бизнес-линии в целом продолжают оказывать негативное влияние на общие результаты.
Структура прибыли Samsung Electronics окончательно трансформировалась в модель «доминирования одного направления». Прибыль от памяти в размере 92 трлн вон на фоне общей прибыли в 89,4 трлн вон означает, что все остальные сегменты в совокупности убыточны. Foundry работает в минус, смартфоны генерируют дефицит, бытовая техника теряет средства, лишь дисплейное подразделение добавляет скромные 70 млрд вон. По сути, Samsung превратилась в компанию по производству памяти, а прочие направления лишь тормозят развитие.
Резервы под бонусы поглотили часть прибыли, однако истинная динамика заработка этим не скрывается
Среди данных финансовой отчетности есть один нюанс, который легко упустить из виду. В мае этого года Samsung заключила соглашение с персоналом о привязке переменных бонусов к операционной прибыли, выделив 10,5% годовой операционной прибыли подразделения полупроводников на специальные выплаты. По оценкам Morgan Stanley, данный резерв составляет около 10% от операционной прибыли 2Q, что эквивалентно примерно 8,9 трлн вон.
Без этой разовой резервной записи операционная прибыль Samsung приблизилась бы к 100 трлн вон. Хотя резерв снижает бухгалтерские показатели, реальная способность генерировать доход оказалась еще сильнее, чем отражено в отчете. В исследовании Morgan Stanley прямо указывается, что операционная рентабельность составила внушительные 52% (более 70% для сегмента памяти) уже после учета крупного резерва под бонусы. Иными словами, фактическая способность компании зарабатывать значительно превосходит то, что видно на бумаге.
Отчисления на бонусы сотрудникам выступают важным фактором в структуре прибыли Samsung. Чем выше будет итоговая операционная прибыль за 2026 год, тем больше станет абсолютная сумма резерва, однако его доля останется фиксированной на уровне 10,5%. Это означает, что при дальнейшем росте прибыли размер отчислений пропорционально увеличится, но не изменит тенденции к устойчивому расширению доходов.
Прогноз Morgan Stanley на полный год: 412 трлн вон, рост прибыли сегмента памяти составит более 1100%
Ключевой вывод Morgan Stanley относительно Samsung заключается в следующем: цикл восстановления прибыли еще далек от завершения, и рынок, вероятно, пока не полностью заложил в котировки объем заработков за весь 2026 год.
Morgan Stanley прогнозирует, что операционная прибыль Samsung по итогам всего 2026 года достигнет 412 трлн вон, при этом прибыль сегмента хранения вырастет более чем на 1100%. Реализация данного показателя означала бы увеличение заработков компании в 2026 году более чем в 50 раз по сравнению с 2025 годом. Полная операционная прибыль Samsung за 2025 год составила лишь около 7,7 трлн вон, тогда как только за второй квартал 2026 года она уже достигла 89,4 трлн.
Аналитики считают такую перспективу вполне реалистичной, поскольку текущий цикл на рынке памяти кардинально отличается от прошлых периодов. Потребность центров обработки данных искусственного интеллекта в HBM и DDR5 продолжает ограничивать предложение традиционных накопителей, в то время как расширение производственных мощностей со стороны поставщиков займет минимум два-три года для существенного эффекта. Продолжительность дисбаланса спроса и предложения значительно превышает рыночные ожидания.
Особое внимание следует уделять двум переменным. Первая — долгосрочные договоры поставки (LTA). Производители памяти заключают все больше подобных соглашений с клиентами, что, по мнению Morgan Stanley, существенно повысит предсказуемость и стабильность заработков Samsung, снизив премии за неопределенность, связанные с циклическими колебаниями, в оценке рынка. Если заключение LTA станет отраслевой нормой, подход к оценке акций производителей памяти может потребовать перехода от классической модели оценки цикличных компаний к модели оценки растущих.
Второй фактор — устойчивый спрос со стороны ИИ-вычислений на передовые решения хранения. Samsung располагает более совершенными технологическими узлами в сегментах DRAM и базовых логических чипов по сравнению с конкурентами, и ее преимущество в соотношении «производительность/потребляемая мощность» продолжает расти. На фоне того, что энергопотребление ИИ-вычислений становится все более критическим ограничением, технологическое превосходство Samsung в области передовых процессов может конвертироваться в постоянную премию за ценовую власть.
Мнение TechFlow
Акции Samsung выросли на 165% с начала года, обогнав практически всех смежников, однако Morgan Stanley по-прежнему рекомендует приобретать их (Overweight). Главная инсайт заключается в том, что рынок оценивает Samsung как «цикличную акцию», применяя оценку уровня середины цикла, тогда как Morgan Stanley утверждает, что сила и продолжительность текущего периода памяти многократно превосходят любые предыдущие эпохи.
Morgan Stanley приводит довольно прозрачное сравнение: текущая котировка Samsung соответствует коэффициенту P/E всего 6,6x и P/B 3,2x на базе показателей 2026 года. Если исходить из прогноза прибыли в 412 трлн вон на весь 2026 год, имплицированный P/E составит около 5,5x. Для компании с операционной маржинальностью свыше 50% и позицией олигополиста в сфере ИИ-памяти такая оценка явно не кажется завышенной.
Точкой проверки станет конференц-звонок по результатам отчетности 30 июля. Прогнозы руководства на 3Q, озвученные тогда, будут важнее самих предварительных результатов: инвесторам интересно узнать не столько «сколько заработано сейчас», сколько «как долго можно будет продолжать зарабатывать». Если прогноз на 3Q вновь превзойдет ожидания, оценка стоимости акций Samsung может пройти через этап системного переоценивания.
Отказ от ответственности
Данный материал представляет собой обработку и аналитический комментарий исследования сторонней брокерской компании (Morgan Stanley, 7 июля 2026 года), подготовленного исследовательским отделом TechFlow. Упоминаемые в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие оценки являются точкой зрения аналитиков указанной компании и отражают исключительно позицию их учреждения, не выражают мнение TechFlow Research и не представляют собой каких-либо инвестиционных рекомендаций.
Инвестиции сопряжены с риском, принятие решений требует самостоятельности. Данный материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo