Прибыль Samsung в этом году, вероятно, превысит совокупный показатель за 40 лет, а во втором квартале может стать самой высокой в истории технологических компаний.
Автор: Клод, TechFlow
TechFlow: Если вы владеете активами, связанными с памятью, оборудованием для ИИ или цепочкой создания стоимости в полупроводниковой отрасли, стоит внимательно следить за прогнозом прибыли Samsung Electronics по итогам второго квартала на 7 июля. Консенсус-прогноз рынка предполагает квартальную операционную прибыль примерно в 85,5 трлн корейских вон (около 55,9 млрд долларов США), что является ростом почти в 18 раз в годовом исчислении. Этот показатель превысит аналогичные результаты Apple и NVIDIA в тот же период и установит исторический рекорд среди мировых технологических компаний по квартальной прибыли. Контрактные цены на DRAM и NAND подскочили на 40–65% за квартал, при этом Samsung уже запрашивает дальнейший рост цен на DRAM на 20% в третьем квартале. Эта волна роста цен, вызванная дефицитом памяти для ИИ, выводит рыночную власть производителей памяти на уровень, не наблюдавшийся десять лет.
Samsung Electronics опубликует предварительный прогноз прибыли за второй квартал 2026 года 7 июля, и с высокой вероятностью этот отчет побьет какой-либо рекорд.
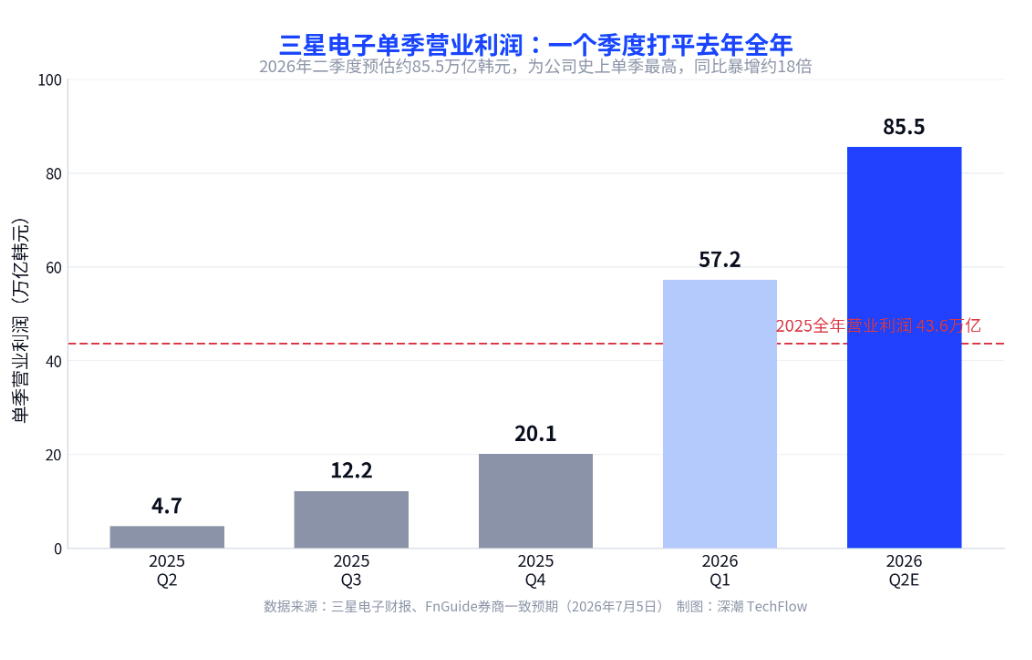
Согласно консенсус-прогнозу брокерских домов, собранному финансовым агрегатором FnGuide, выручка Samsung во втором квартале составит около 169,4 трлн корейских вон (около 110,7 млрд долларов США), а операционная прибыль — около 85,5 трлн вон (около 55,9 млрд долларов США). Данная прибыль вырастет почти в 18 раз по сравнению с 4,7 трлн вон годом ранее и увеличится на 49,5% в квартальном исчислении по сравнению с 57,2 трлн вон в первом квартале. Это станет самым высоким показателем квартальной операционной прибыли за всю историю компании, превысив также аналогичные результаты Apple и NVIDIA в том же периоде.
Если рассматривать показатели в долгосрочной перспективе, годовой объем прибыли Samsung в текущем году выглядит еще более впечатляющим. Несколько брокерских домов прогнозируют, что годовая операционная прибыль Samsung в 2026 году превысит 100 трлн вон, что более чем в два раза превышает результат 43,6 трлн вон за 2025 год. При этом квартальная прибыль Samsung в первом квартале в размере 57,2 трлн вон сама по себе уже превысила показатели всего прошлого года. Для инвесторов, следящих за циклом полупроводниковой отрасли, крутизна восходящего тренда этого цикла беспрецедентна для двух предыдущих «суперциклов» рынка памяти.
Прибыль за квартал сравнялась с прошлогодним годовым результатом, она практически полностью формируется за счет чипов
Структура прибыльности Samsung претерпела фундаментальные изменения в рамках текущего цикла.
Из операционной прибыли в 57,2 трлн вон за первый квартал подразделение DS (ответственное за чиповый бизнес) внесло вклад в размере 53,7 трлн вон, что составляет около 94%. В годовом исчислении это рост примерно в 48 раз. Операционная рентабельность чипового бизнеса превысила 70%, что выше показателей NVIDIA и TSMC за тот же период. Напротив, прибыль от мобильных телефонов и бытовой техники сократилась почти на 40% в годовом исчислении и стала почти незаметной на общем фоне.
Движущей силой стали дефицит и рост цен на память для искусственного интеллекта. Крупные технологические корпорации непрерывно расширяют инфраструктуру дата-центров для ИИ, перенаправляя огромные объемы памяти из потребительского рынка (смартфоны, ПК, игровые приставки), что довело предложение до предела. Глава подразделения памяти Samsung Ким Чжэ Джун на конференции по итогам первого квартала сообщил, что уровень удовлетворения спроса компании достиг исторического минимума, а опасения клиентов перед возможным дефицитом вынудили их заранее размещать заказы на заблокированные производственные мощности на 2027 год. Цены вслед за этим резко взлетели, и контрактные цены на DRAM в первом квартале выросли примерно на 50% в квартал.
Для держателей акций стоит иметь в виду, что эта волна роста цен выступает для Samsung обоюдоострым мечом. Являясь крупнейшим бенефициаром роста цен на верхнем этапе цепочки поставок, Samsung одновременно становится одним из главных пострадавших от удорожания на нижнем этапе. Одна и та же корректировка цен отражается в отчетности как прибыль в подразделении чипов и как убыток в подразделении телефонов. Бизнес смартфонов Samsung уже направил внутренние предупреждения: впервые за историю существования данного подразделения в 2026 году может быть зафиксирован годовой убыток, поскольку стоимость ключевых комплектующих уже превышает 40% от себестоимости готового устройства.
За консенсус-прогнозом прибыли в 85 трлн во втором квартале скрывается фактор бонусов
Консенсус-прогноз в 85,5 трлн вон не является пределом; основные расхождения между аналитиками брокерских фирм касаются именно размера резерва на выплату персоналу.
В прошлом месяце руководство Samsung и трудовые коллективы подписали соглашение о создании специальной премии за управление и эффективность для полупроводникового (DS) подразделения, размер которой составит 10,5% от операционной прибыли этого подразделения. Оценка объема этих расходов за первое полугодие находится в диапазоне 19–25 трлн вон. Учет этих затрат напрямую снижает бухгалтерскую прибыль. Korean Investment Securities скорректировал прогноз операционной прибыли с 95,85 трлн до 86,05 трлн вон, а Shinhan Investment снизил оценку с 89,86 трлн до 82,1 трлн вон.
Аналитик Shinhan Investment Ким Хён Тхэ отмечает, что после исключения влияния бонусных резервов фактическая способность Samsung генерировать прибыль уже перевалила за отметку в 100 трлн вон. Иными словами, реальная доходность второго квартала значительно выше цифры в 85 трлн вон, отображенной в отчетности, так как часть прибыли была перераспределена в пользу сотрудников через бонусы. Инвесторам, отслеживающим фундаментальные показатели Samsung, при анализе отчета от 7 июля важно разделять бухгалтерскую прибыль и операционную прибыль без учета резервов, разница между которыми может составлять несколько триллионов вон.
Рост цен продолжается, Samsung запрашивает в третьем квартале новый рост DRAM на 20%
Импульс роста цен на память еще не достиг пика, что определяет потенциал колебаний прибыли Samsung в ближайшие два квартала.
Контрактные цены на DRAM и флеш-память NAND выросли на 40–65% в квартальном исчислении во втором квартале, и Samsung уже инициировала запрос на дополнительный рост цен на контракты DRAM на 20% в третьем квартале. Производители потребительской электроники сопротивляются этой волне удорожания, однако напряженность предложения сохраняется, и ключевые рычаги контроля остаются в руках Samsung и других производителей памяти. Американская компания Micron уже подтвердила высокую прибыльность отрасли своими результатами: ее операционная прибыль за квартал, завершившийся в мае, составила 33,32 млрд долларов США (около 51 трлн вон), что представляет собой рост примерно в 15,4 раза в годовом исчислении.
Компания Samsung оценивает текущий дефицит как тенденцию, которая сохранится как минимум до 2027 года, а возможно, и дольше. По мере того как все больше производственных мощностей перераспределяется в проекты инфраструктуры для ИИ, потребительская электроника может оказаться наиболее уязвимым звеном. Для тех, кто планирует позиции в цепочке полупроводников, отсутствие завершения цикла удорожания служит основным драйвером поддержки сейчас, однако необходимо осознавать, что цены достигли исторических максимумов: в случае замедления темпов инвестиций в дата-центры для ИИ риск коррекции таких высоких значений будет крайне значительным.
Расхождение между ценой акции и прибылью: чего опасается рынок?
Прибыль обновляет рекорды, но котировки акций снижаются; это расхождение само по себе является наиболее важным сигналом, который необходимо понять на текущем этапе.
Несмотря на то что прогнозы прибыли по итогам второго квартала значительно превосходят показатели Apple и NVIDIA, акции Samsung на протяжении прошлой недели двигались в противоположном направлении. По состоянию на закрытие торгов в прошлую пятницу цена составила 309 500 вон, упадя на 4,18% за неделю и приблизившись к уровню примерно на 17,36% ниже 52-недельного максимума в 374 500 вон, зафиксированного 19 июня. В начале июля слабость индикаторов на рынке полупроводников США спровоцировала глобальную распродажу активов, в результате чего главный индекс Коспи в течение дня снизился почти на 8%, увлекая за собой глубокую коррекцию акций Samsung и SK Hynix.
Поддержку акциям в случае восстановления могут оказать два катализатора. Во-первых, согласно сообщениям, компания AI-разработки Anthropic ведет переговоры с Samsung относительно заказа кастомного оборудования, что добавляет новый нарратив способностям компании по производству чипов помимо выпуска памяти. Во-вторых, импульс повышения цен на рынке памяти пока сохраняется. Текущая осторожность рынка обусловлена прежде всего опасениями по поводу приближения вершины цикла: инвесторы ждут, подтвердит ли отчет об рекордной прибыли окончательное снятие тревог насчет пиковых значений и станет ли он поворотным моментом для восстановления настроений. Американские депозитарные расписки (ADR) SK Hynix будут листингованы на бирже Nasdaq 10 июля при объеме выпуска примерно в 45,5 трлн вон, что является еще одним ключевым событием недели и также окажет влияние на настроения во всем секторе.
Инвесторам, держащим активы в сфере полупроводников, стоит уделить внимание двум датам: 7 и 10 июля. Если фактические финансовые результаты Samsung подтвердят продолжение роста прибыли, а перспективы на третий квартал окажутся крепкими, то текущая коррекция котировок с большей вероятностью будет промежуточной настройкой в рамках цикла, а не сигналом о формировании вершины. И наоборот, если после публикации отчетности ожидания оправдаются, настанет этап фиксации прибыли, и акции продолжат падать, следует проявить осторожность и признать, что рынок, возможно, уже заложил в цены сигнал о достижении пика этого суперцикла рынка памяти.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow