Нет необходимости ждать открытия торгов в понедельник: HIP-3 от Hyperliquid уже становится ориентиром для ценообразования на CME.
Автор: Shaunda Devens, Blockworks Research
Перевод: TechFlow
Обзор TechFlow: По мере продвижения предложения HIP-3 протокол Hyperliquid ускоряет расширение от криптоактивов к инструментам традиционных финансов (TradFi). Недавняя резкая волатильность на рынке серебра предоставила этой децентрализованной деривативной площадке отличную возможность для стресс-теста.
В данной статье на основе детальных данных о сделках, котировках и стаканах ордеров проводится глубокое сравнение микроструктурного поведения Hyperliquid и традиционного гиганта биржевых фьючерсов CME в периоды экстремальных рыночных движений и в выходные дни.
Исследование показало, что, несмотря на уступки в объеме ликвидности традиционным площадкам, Hyperliquid демонстрирует уникальные конкурентные преимущества в исполнении розничных ордеров и круглосуточном («24/7») ценообразовании, став даже важным референсом для определения цены при открытии торгов в воскресенье.
Полный текст ниже:
HIP-3 выводит Hyperliquid за пределы криптоиндустрии: инструменты TradFi уже составляют 31% оборота торгов на платформе, достигая среднесуточного номинального объема более 5 млрд долларов. Серебро является важнейшей частью этих денежных потоков, а резкие движения в пятницу подвергли состояние рынка HIP-3 серьезному стресс-тесту.
Используя данные о высокочастотных сделках, котировках и стаканах ордеров, а также взяв за эталон фьючерсы на микро-серебро (Micro Silver) биржи CME/COMEX, мы выяснили, что для небольших ордеров с преобладанием розничного капитала серебро на Hyperliquid предоставляло более узкий спред и лучшее исполнение до обвала. Мы также продемонстрировали новый сценарий использования формата 24/7: размещение позиций и ценообразование перед воскресным аукционом по открытию.
Ключевые выводы:
- До обвала: В диапазоне стандартных размеров торгов бессрочными контрактами Hyperliquid демонстрирует крайне конкурентоспособные котировки лучшей покупки/продажи (top-of-book). Медианный спред составил 2,4 базисных пункта (бп), тогда как на COMEX — 3 бп; медианное проскальзывание при исполнении составило всего 0,5 бп относительно эталона. Денежные потоки преимущественно розничного масштаба (медиана сделки — 1 200 долларов), глубина ликвидности остается скромной: на ±5 бп в Hyperliquid составляет около 230 тыс. долларов, против ~13 млн долларов на COMEX.
- Во время обвала: На обеих площадках показатели ухудшились, однако на Hyperliquid проявился значительный риск исполнения в «тяжелом хвосте». Спреды расширились в 2,1 раза (на COMEX — в 1,6 раза). Рынок испытывал отклонение от эталона более чем на 400 бп, после чего вернулся к среднему значению через ставку финансирования. Основные потери пришлись на качество исполнения: 1% сделок на Hyperliquid исполнились с отклонением от средней цены (mid) более чем на 50 бп, в то время как на COMEX таких случаев не было вовсе.
- В выходные дни: Hyperliquid выступает единственным биржевым деривативным рынком на серебро с директивной системой торгов, продолжающим работу в часы закрытия COMEX. За 49 часов было обработано 175 тысяч сделок на номинальную сумму 257 млн долларов, медианный спред сузился до 0,93 бп. Однако структурно ликвидность по HIP-3 в выходные остается тонкой, объемы торгов составляют лишь 0,31 от дневного уровня.
- Мы полагаем, что ценообразование перед повторным открытием и поэтапное хеджирование рисков до старта торговой сессии являются ключевыми сценариями для торговли 24/7. Тем не менее, исходя из текущего поведения акционерных активов на Hyperliquid, эффект прогнозирования цен перед открытием заметно не превосходит цену закрытия в пятницу.
Hyperliquid: захват объемов торгов через HIP-3
На рынке серебра прошлой неделе наблюдался структурный всплеск ликвидности. Поскольку спрос со стороны розничных инвесторов, фьючерсных и региональных спотовых рынков одновременно резко вырос, цена серебра подверглась радикальной переоценке. При рекордных объемах торгов цена упала примерно на 17% с пика до минимума; американские розничные инвесторы за один день влили около 170 млн долларов в ETF на серебро, что, согласно сообщениям, стало крупнейшим однодневным притоком за всю историю наблюдений, почти вдвое превышающим пиковые значения периода «ажиотажа вокруг серебра» в 2021 году. Одновременно активность на COMEX достигла многолетних максимумов, а шанхайская премия к лондонскому бенчмарку вышла в двузначные доллары.
Для криптоиндустрии более важным фактом становится то, что эти денежные потоки не ограничиваются традиционными финансовыми платформами. По мере роста волатильности и приближения торговых площадок традиционных товаров к выходным дням дополнительный спрос на позиции в металлах перемещается на деривативные платформы, работающие 24/7, где корректировка позиций и управление рисками могут продолжаться без ограничений по времени торгов.
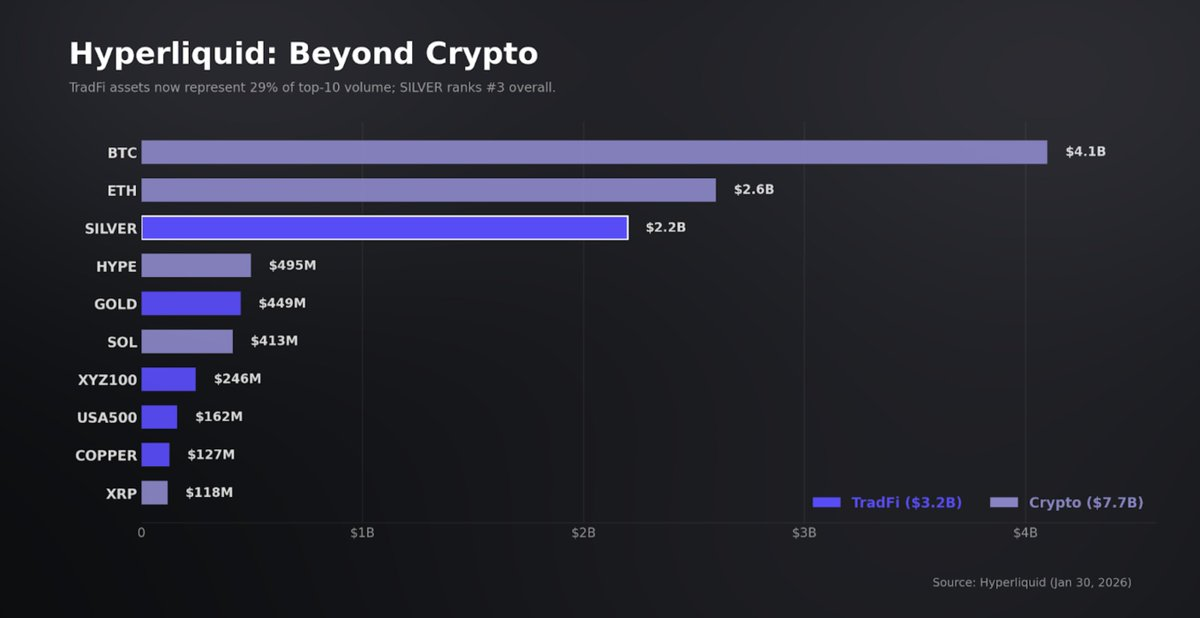
На Hyperliquid бессрочные контракты на серебро завершили неделю с десятками миллиардов долларов номинального оборота. Бессрочные контракты на акции и товары под HIP-3 также установили новые максимумы, увеличив ежедневный объем с 378 млн долларов до 4,8 млрд долларов за 66 дней. К пятнице инструменты, связанные с TradFi, составляли около 31% общего оборота платформы. Серебро вошло в первую эшелон самых активных контрактов, существенно изменив структуру активности: пять из десяти наиболее торгуемых контрактов в пятницу приходились на внекрипто-активы.
Мы всегда рассматривали HIP-3 как масштабируемую оболочку типа delta-one (первого порядка чувствительности). Его доходность линейна, контракт не имеет срока экспирации, а затраты на удержание отражаются через ставку финансирования (funding) и базис, а не через временную эрозию опционной стоимости.
С инвестиционной точки зрения выход за пределы криптопространства позволяет создать дифференцированный источник дохода, устойчивый к экономическим циклам. Это важно, поскольку доходы протокола Hyperliquid сильно зависят от волатильности, с еженедельной волатильностью выручки около 40%. Кроме того, скрытый анализ показывает, что даже захват лишь небольшой доли потока традиционных деривативов способен удвоить и более выручку, представляя собой реалистичный путь к ступенчатому росту.
Однако масштабирование этих рынков зависит от трех ограничивающих факторов реализации: непрерывного и устойчивого дизайна оракула, достаточной глубины стакана ордеров для поддержания целостности маркировки цен и надежных путей хеджирования, когда базовые референсные рынки работают нестабильно. В этом контексте события с серебром стали первым значимым стресс-тестом для бессрочных контрактов HIP-3, привязанных к TradFi, с использованием COMEX в качестве эталона.
В данном отчете оценивается производительность в три этапа (до отклонения, период распродаж, выходные) и измеряются целостность цен, устойчивость ликвидности и поведение механизмов управления рисками во внешних рынках, получающих повреждения или закрывающихся. Мы проводим якорный анализ, сравнивая ценообразование, базис и индикаторы ликвидности Hyperliquid в пересекающиеся торговые сессии с COMEX, а затем используем переход от «выходных к повторному открытию» для количественной оценки коррекции.
В конечном итоге наша цель — ответить на вопросы: подходят ли продукты HIP-3 на Hyperliquid для торговли бессрочными позициями в акциях/товарах, и создал ли Hyperliquid высокопроизводительный рынок акций и товаров, работающий 24/7.
Данные
Мы использовали тиковые данные о сделках, котировках и стаканах ордеров из бессрочных контрактов на серебро Hyperliquid (XYZ100), сопоставив их с ближними фьючерсами на серебро биржи COMEX (специфицированного рыночного сегмента CME, SILH6).
Для Hyperliquid мы выбрали среду TradeXYZ, поскольку она стабильно аккумулирует наибольший объем торгов HIP-3.
Мы провели сравнение Hyperliquid с фьючерсами на микро-серебро COMEX (SILH6), так как размер контракта лучше соответствует распределению ордеров от «розничного до среднего масштаба» на бессрочных рынках. В день обвала SILH6 совершил 641 926 контрактов (примерно 642 млн унций, при цене 78–120 долларов за унцию это составляет около 50–77 млрд долларов номинальной стоимости), в то время как макро-контракты (SIH6), хотя и обладают большей глубиной, демонстрировали средние спреды и проскальзывание до обвала. Поскольку фокус данного отчета лежит на качестве исполнения в типичных масштабах бессрочных контрактов, SILH6 является наиболее релевантным эталоном COMEX.
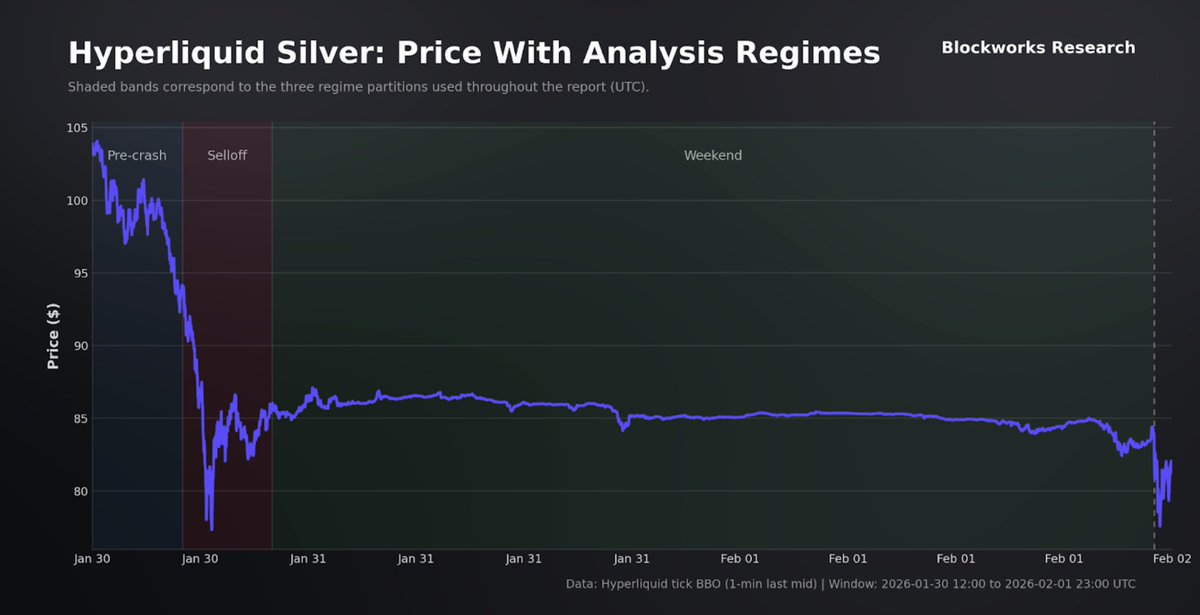
Набор данных охватывает период с 30 января по 1 февраля и включает 540 тысяч сделок на Hyperliquid и 1,3 миллиона снимков глубины стакана, сформировав базу для сравнения с 510 тысячами сделок COMEX в день обвала и полными 10-уровневыми стаканами ордеров. Анализ разделен на три этапа: до обвала (пятница 12:00–17:00 UTC), период распродаж (17:00–22:00 UTC) и выходные (закрытие в пятницу до повторного открытия в воскресенье).
Рынок до обвала
Мы начинаем с базовой линии до обвала, когда и COMEX, и Hyperliquid работали в штатном режиме, а внешний референс был полностью доступен.
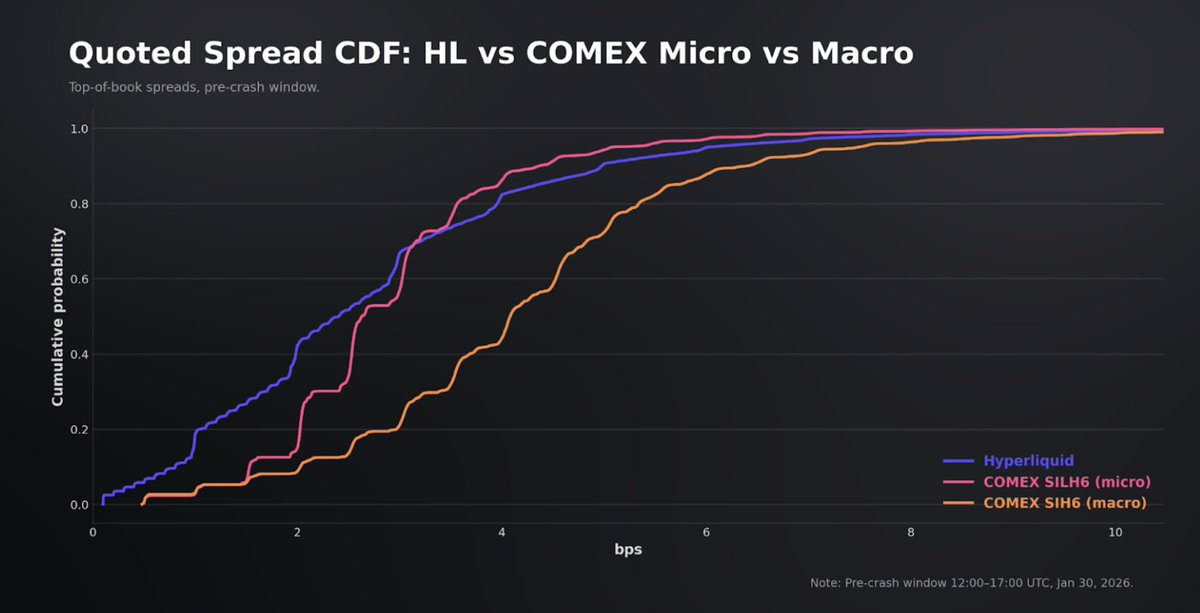
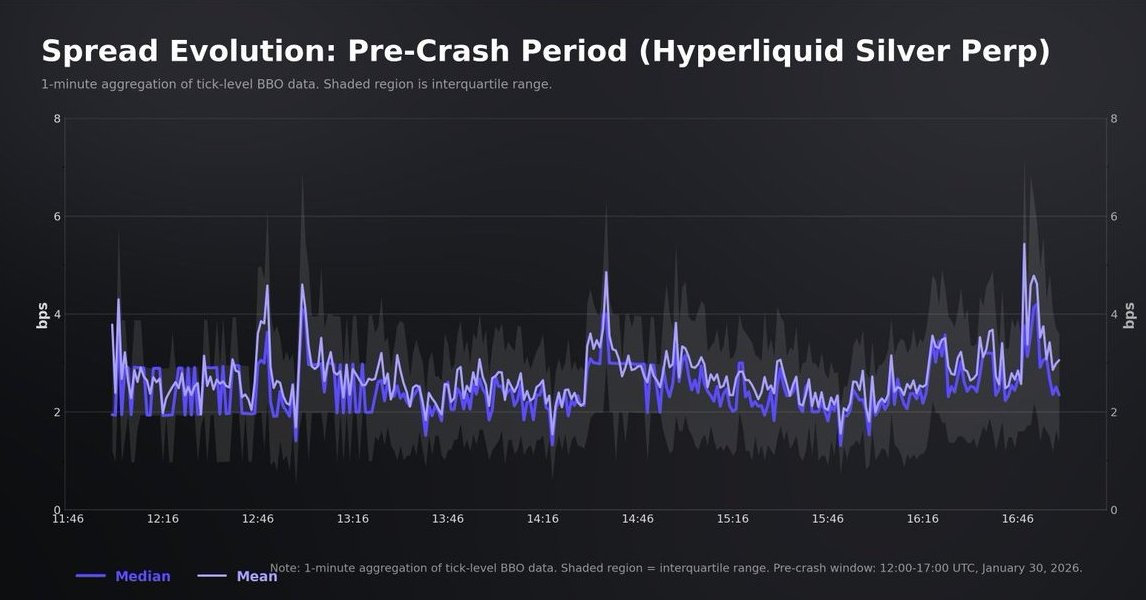
На первый взгляд, бессрочный контракт на серебро Hyperliquid ведет себя как довольно зрелый рынок: котировки всегда остаются плотными, активность высокой. Средний спред лучшая покупка/продажа составил 2,7 бп (медиана 2,4 бп), 90% наблюдений равнялись или были ниже 5 бп.
Естественным эталоном выступают ближние фьючерсы на серебро COMEX (SILH6), обладающие максимальной ликвидностью в пересекающиеся сессии. Необходимо отметить, что COMEX структурно обладает большей глубиной и остается институциональным центром ликвидности. Наша задача заключается не в простом сравнении, а в проверке того, может ли Hyperliquid обеспечивать надежность ценообразования и исполнения для ордеров основного масштаба, отслеживая при этом базовый эталон.
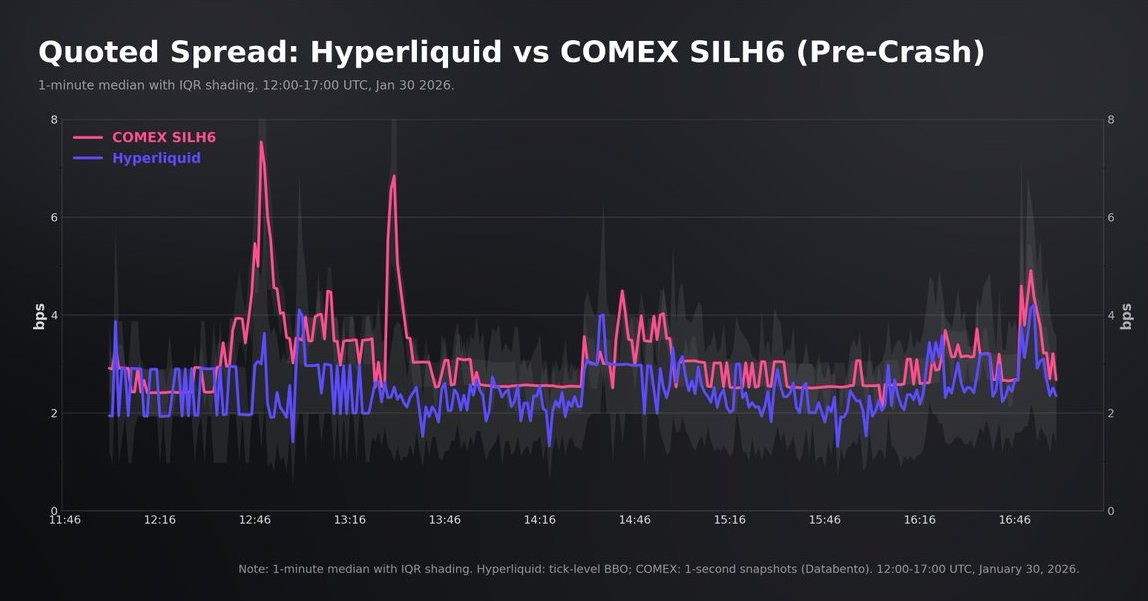
В период с 12:00 до 17:00 UTC номинальный оборот COMEX составил около 85,5 млрд долларов, а Hyperliquid — 679 млн долларов. Несмотря на колоссальную разницу в масштабах, медианы спреда оказались весьма близкими: средний показатель COMEX составил около 3,1 бп, тогда как на Hyperliquid он был немного уже.
Тем не менее распределение спреда COMEX более компактно в «хвостах»: 96% наблюдений находятся в пределах 5 бп против 90% на Hyperliquid, что согласуется с более глубокой и стабильной пассивной ликвидностью на основных фьючерсных платформах. Кроме того, более узкие котировки Hyperliquid следует понимать в контексте: потоки более управляемы и смещены в сторону розничных участников (средняя сделка ~5 000 долларов, медиана 1 190 долларов), что механически снижает «токсичность» в верхней части стакана.
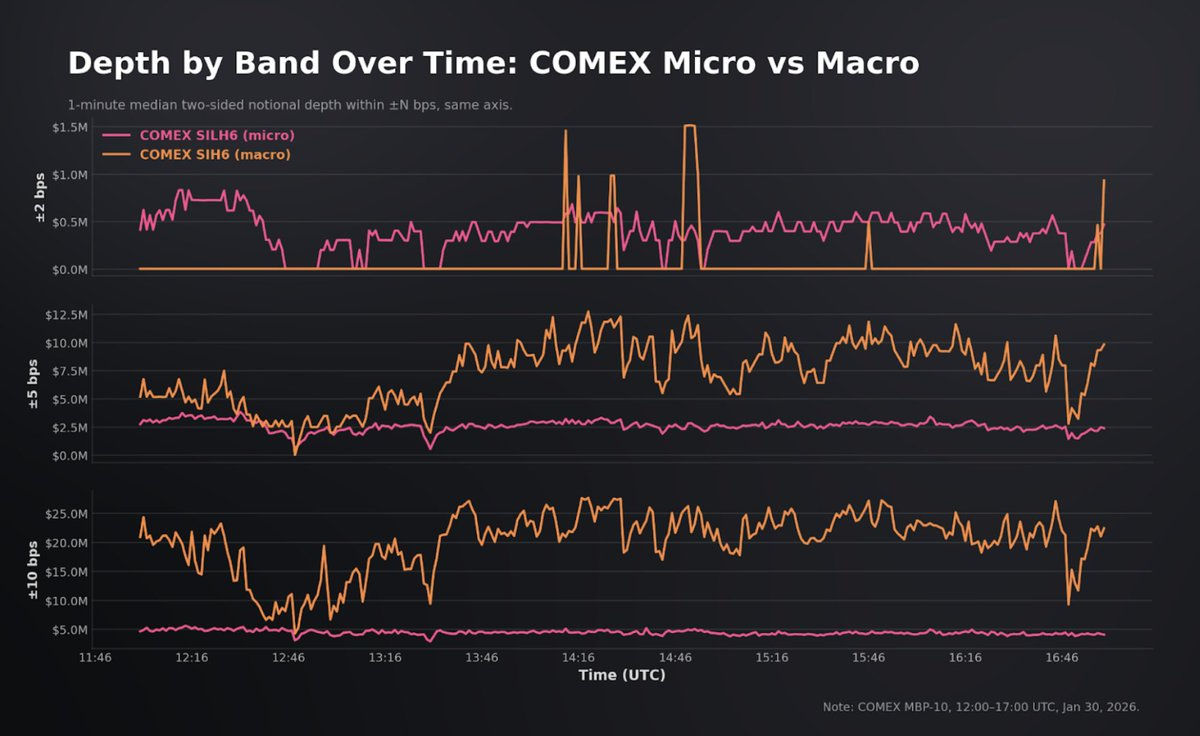
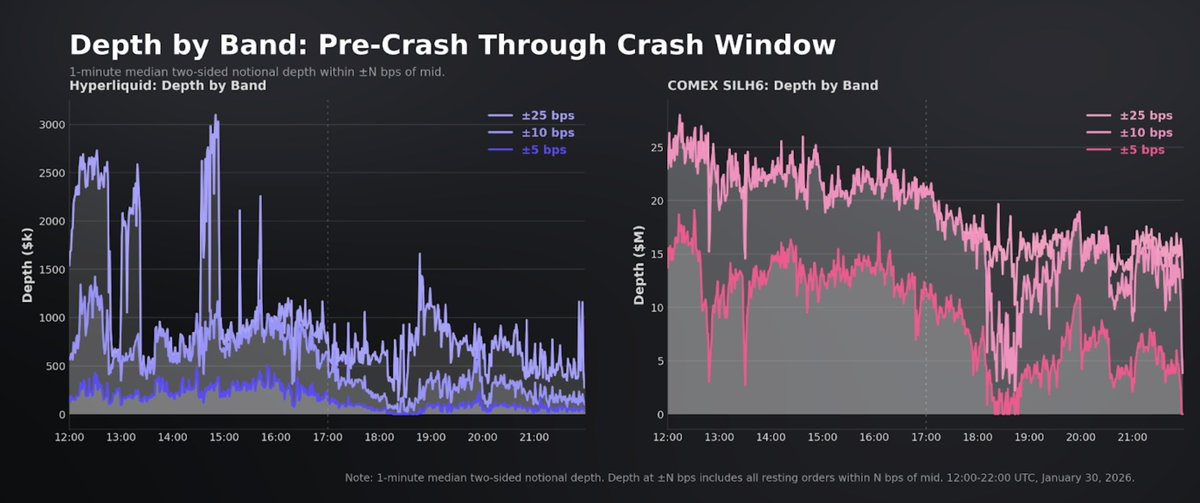
Хотя качество исполнения по лучшему биду и аску схоже, глубина ликвидности выглядит иначе. COMEX аккумулирует 1,98 млн долларов в пределах ±2 бп против 30 тыс. на Hyperliquid; 5,45 млн долларов в ±3 бп против 83 тыс.; 13 млн долларов в ±5 бп против 231 тыс. долларов. Для розничных ордеров, исполняемых в спред, более узкое котирование является реальным преимуществом. Для сделок номиналом свыше 50 тыс. долларов разница в глубине определяет итоговую стоимость исполнения.
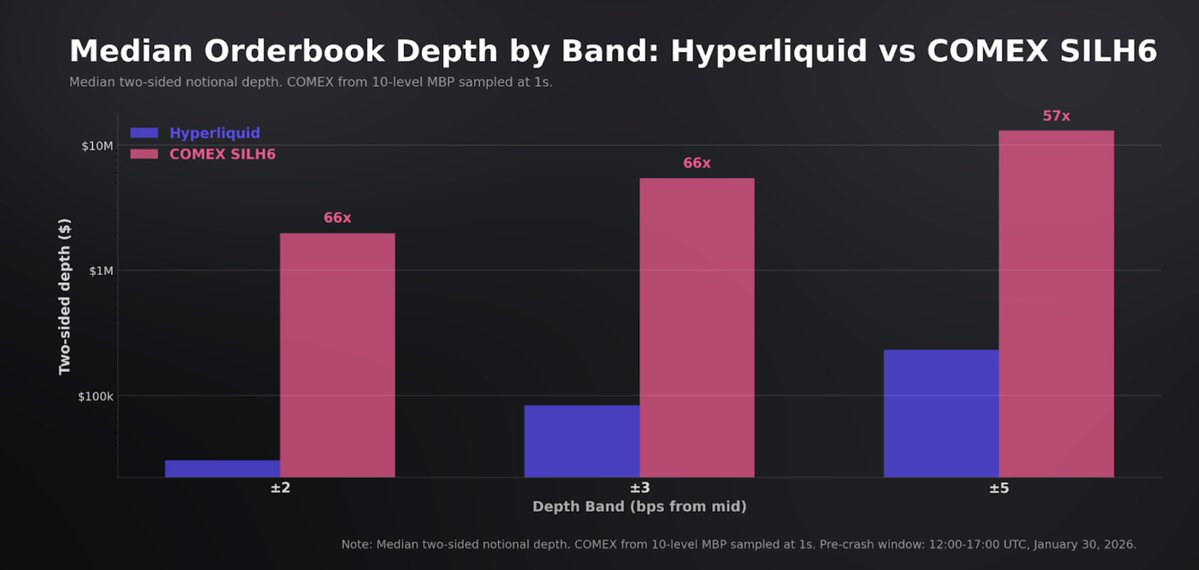
Даже так, для платформы без назначенных маркетмейкеров представленная на Hyperliquid глубина нельзя назвать тривиальной. Книга ордеров практически симметрична, соотношение объема покупок/продаж на каждом уровне близко к 1, расширяясь с ~231 тыс. долларов в ±5 бп до 814 тыс. долларов в ±10 бп и ~1,5 млн долларов в ±25 бп.
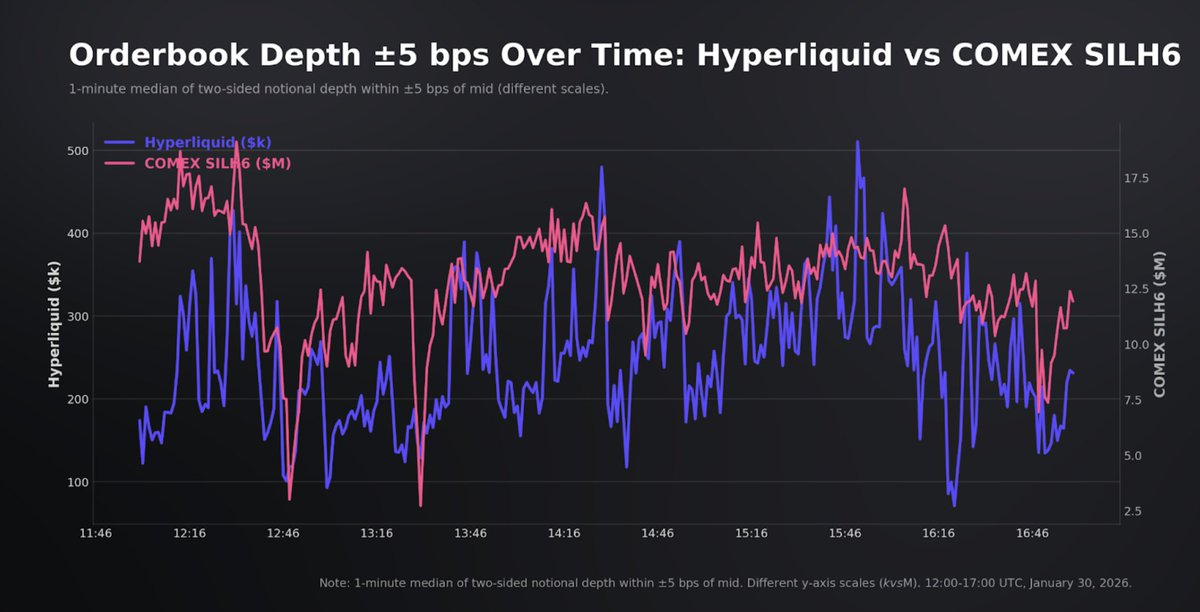
Однако в сравнении с традиционными фьючерсными платформами представленная на Hyperliquid глубина демонстрирует более слабые характеристики в оценке «гарантированного исполнения». Сделки выполняются в блокчейновом CLOB (централизованной биржевой системе электронных торгов) с порядком блоков, где обработка отмен ордеров опережает обработку лимитных заявок внутри одного блока. Следовательно, приоритет исполнения частично определяется типом транзакции, а не просто временем поступления, что ослабляет связь между «видимой глубиной и гарантированным объемом», наблюдаемую в постоянно оффлайн-матчинговых движках вроде CME.
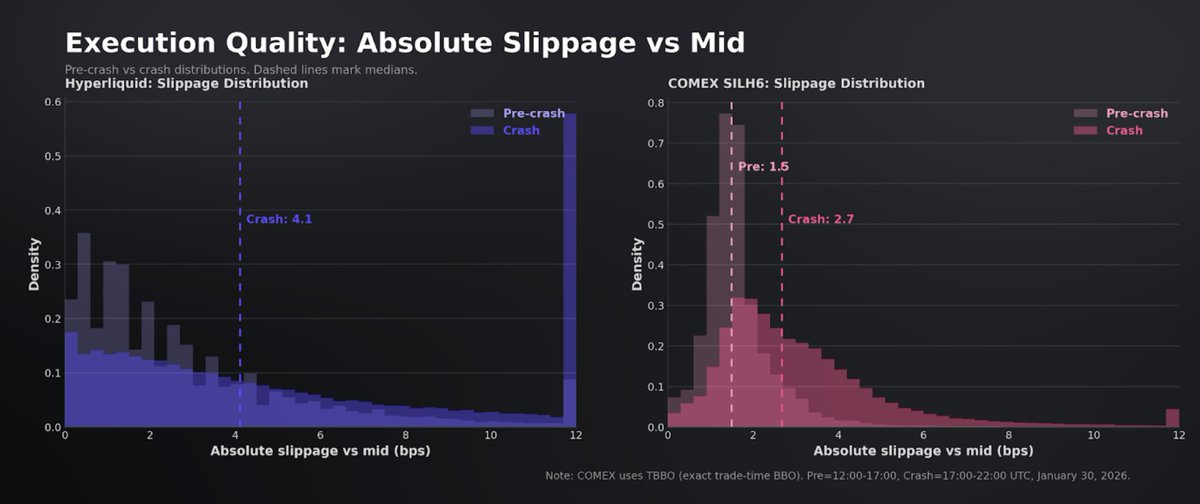
Качество исполнения дает информацию помимо спреда и глубины. Используя лучшее предложение/спрос (BBO) на момент сделки, медианное проскальзывание исполнения относительно средней цены (mid) составило 1,5 бп на COMEX и 2 бп на Hyperliquid. Исполнение на COMEX осталось чрезвычайно компактным: 99% сделок в пределах 5 бп от mid. Распределение Hyperliquid более широкое: 83% в пределах 5 бп, 96% в пределах 10 бп, время от времени наблюдались сделки с отклонением более 20 бп, что согласуется с периодическими провалами в стакане и меньшей емкостью.
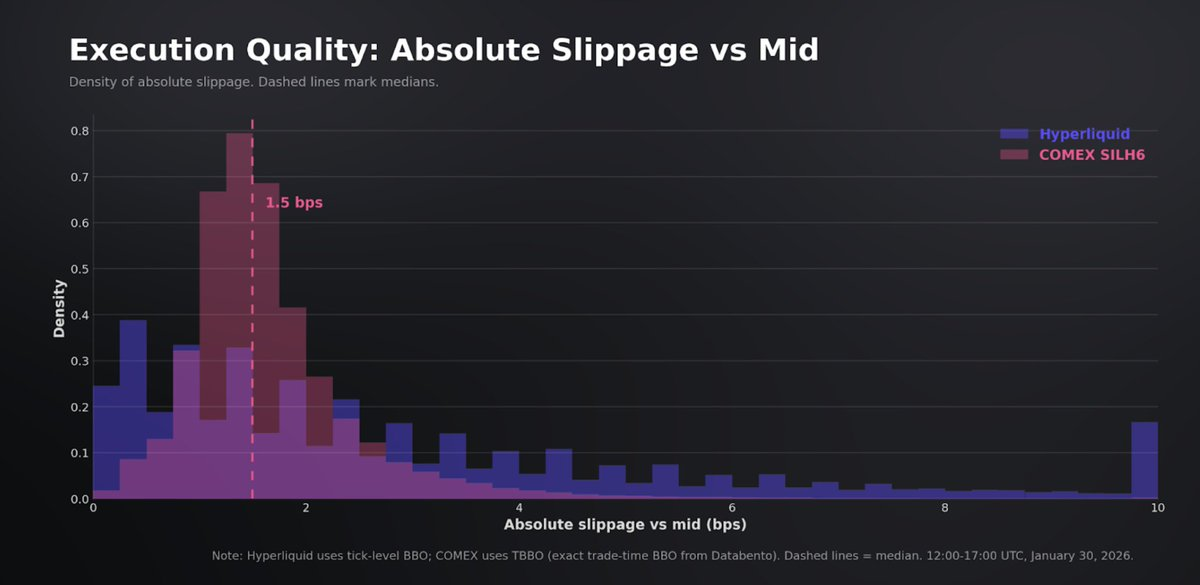
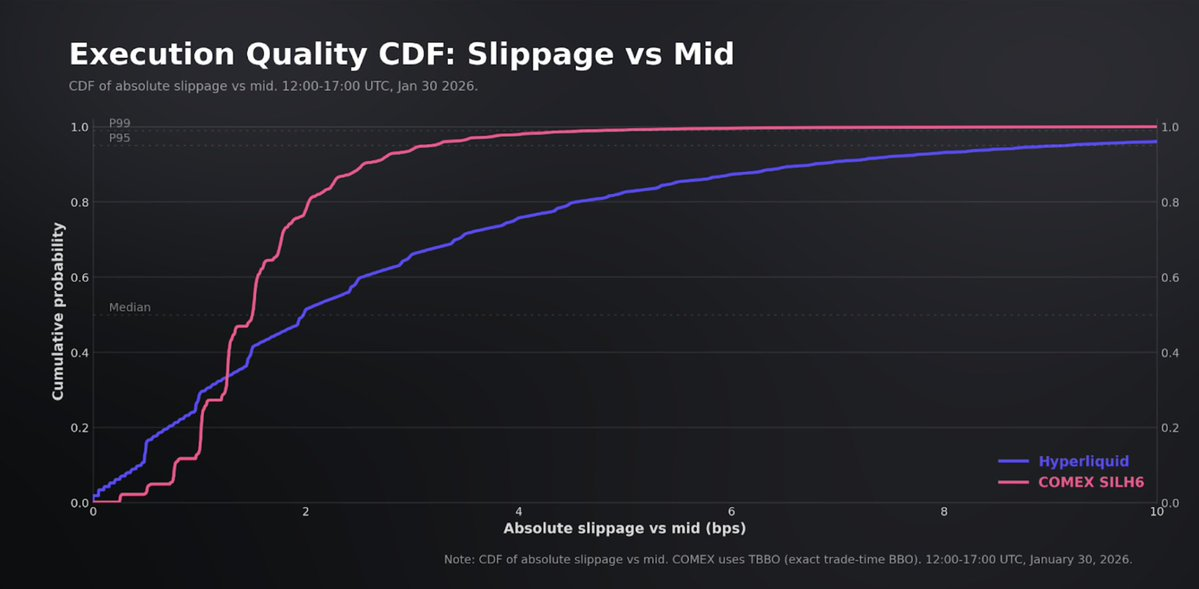
Проскальзывание незначительно возрастает с размером сделки (на COMEX оно составляет ~1,5 бп для 1 контракта и 1,6 бп для 2–5 контрактов), что соответствует поведению глубокого стакана. На Hyperliquid наклон круче: от ~1,9 бп при суммах до 1 000 долларов до 2,8 бп при суммах свыше 50 000 долларов. Примечательно, что разрыв в качестве исполнения между двумя площадками значительно уже, чем указывают соотношения объемов стакана. Для медианной сделки на Hyperliquid (~1 200 долларов) стоимость исполнения отличается от медианного эталона COMEX всего на ~0,5 бп, несмотря на то, что медианный размер сделки на COMEX намного больше.
Наконец, интерпретация исполнения требует учета дизайна оракулов и маркировочных цен, поскольку трейдеры могут быть исполнены в глубине стакана, которая не отражает базовую цену. При HIP-3 оракул выпускается деплойером в виде неторгового референса с фиксированным ритмом и механическими ограничениями (clamps); маркировочная цена, управляющая фондом, маржами и принудительным закрытием (liquidation), представляет собой устойчивую агрегацию сигналов оракула и локального стакана, также ограниченную для предотвращения резких колебаний. Такое разделение позволяет ценам сделок поддерживать устойчивую премию или дисконт без механического принуждения к немедленной ликвидации, закрепляя управление рисками на медленно меняющейся справочной цене и позволяя продолжать процесс ценообразования, движимый стаканом.
В окне до обвала Hyperliquid поддерживал постоянную премию к COMEX на уровне около 29 бп. Эта премия分解руется на: оракул против COMEX часть (~18 бп, отражающая разницу между базовым оракулом и ближним фьючерсом) и бессрочный контракт против премии оракула (~9 бп, отражающая чистый спрос на длинные позиции и давление ставки финансирования самого бессрочного контракта). Премия очень стабильна, инверсии случаются редко.
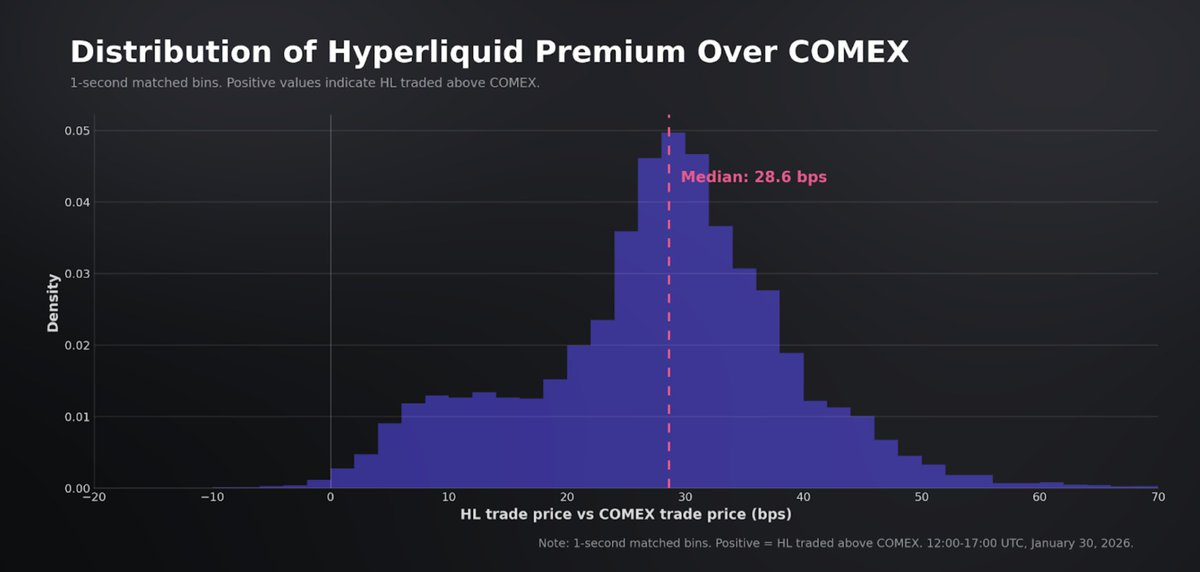
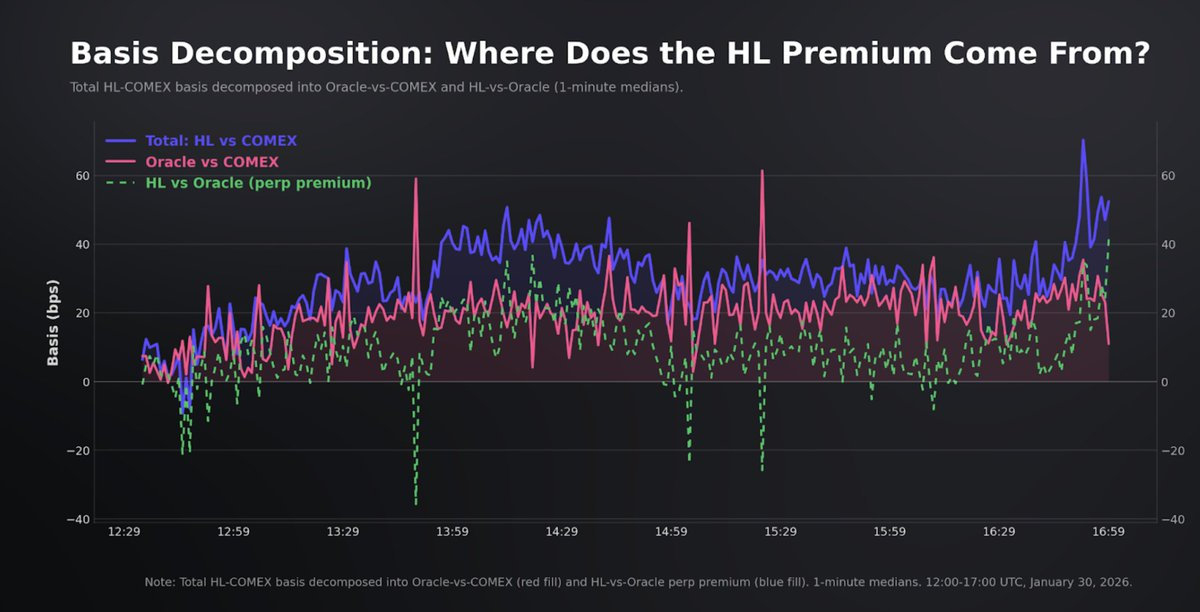
Сопоставление исполнения с оракулом показывает медианную премию около +9 бп.
В целом, базовые данные до обвала показывают, что для своих масштабов и профиля участников платформа обеспечивает четкие условия расчета для розничного и среднего капитала. Несмотря на то, что глубина Hyperliquid заметно тоньше на всех уровнях, благодаря малому размеру потоков она все же предоставляет крайне конкурентоспособные спреды, при этом разница в медианной сделке с институциональным эталоном составляет менее 0,5 бп.
Разница в глубине действительно существует и имеет существенное экономическое влияние для крупных сделок и экстремальных ситуаций. Но учитывая типичный масштаб торгов на этом рынке, до начала расцепления (декоуплинга) Hyperliquid функционировал на удивительно высоком уровне качества рынка.
Рынок во время обвала
Примерно в 17:00 UTC в пятницу, 30 января, появились сообщения о вероятной номинировании бывшим членом ФРС Кевином Варшем (Kevin Warsh) на пост председателя вместо Пауэлла. Из-за широкого восприятия Варша как жесткого сторонника монетарной политики цена серебра подверглась сильной переоценке, испытав самое большое однодневное падение с марта 1980 года. Цена упала примерно на 31% с близких к 120 долларов за унцию максимума четверга до внутрисессионного минимума около 78 долларов. Леверажные длинные позиции в фьючерсах, ETF и бессрочных контрактах одновременно столкнулись с давлением маржей, что сделало принудительные ликвидации (liquidations) важной частью сессии.
Для платформ бессрочных контрактов такой петлевой процесс может стать самоусиливающимся. По мере падения эталонной цены маркетмейкеры продают бессрочные контракты, убыточные позиции принудительно ликвидируются в стакан. Если скорость ухода ликвидности превысит скорость обработки потока ликвидаций, цены сделок могут пропускать несколько уровней стакана, расширяя базис и увеличивая проскальзывание исполнения «хвостовых» значений.
Спреды на обеих площадках ухудшились, реакция хвостового риска на Hyperliquid оказалась сильнее. На Hyperliquid медианный спред расширился с 2,4 бп до обвала до 5,1 бп в период обвала (в 2,1 раза). P95 вырос с 6,0 бп до 18,2 бп, и только 49,5% наблюдений остались ниже 5 бп (до обвала этот показатель составлял 90,5%).
В худшем 5-минутном окне около 18:20 UTC медианный спред достиг 17 бп. Увеличение произошло и на COMEX, с медианы 3,0 бп до 4,8 бп (P95 составил 12,7 бп), сохранив в целом более компактное распределение. Его худшее 5-минутное окно достигло 10,1 бп в 18:20.
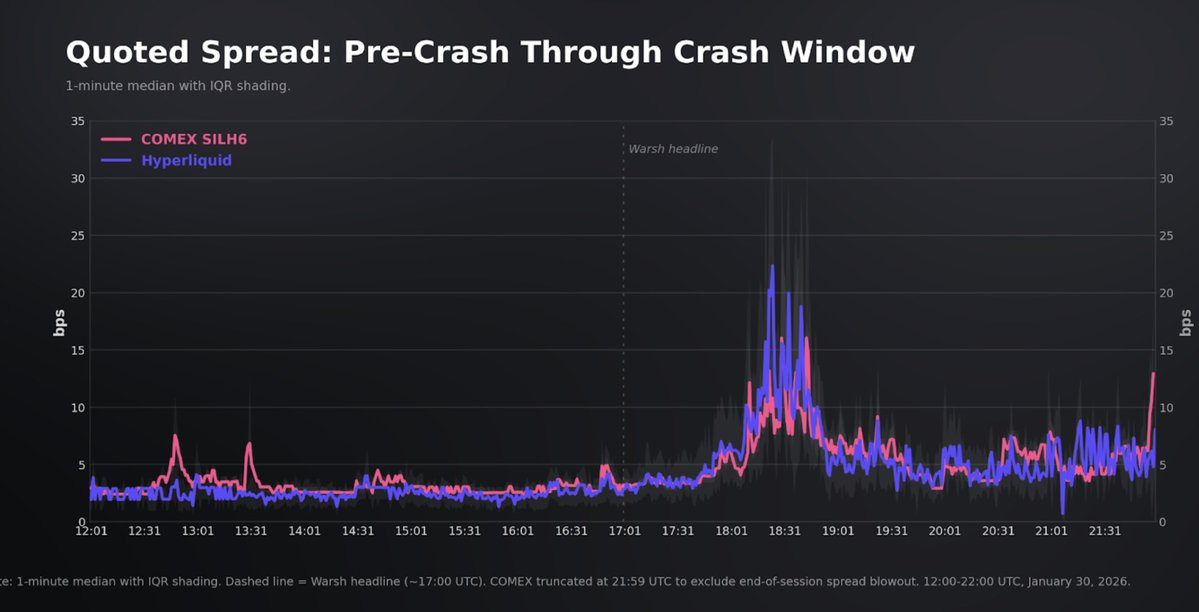
Аналогичным образом сокращение глубины отражает отлив ликвидности. На Hyperliquid глубина в пределах ±5 бп упала с ~231 тыс. долларов до обвала до 65 тыс. долларов на весь период обвала, а медиана во время пика обвала стала равна нулю — главным образом потому, что сам спред расширился за пределы ±5 бп.
На более широких уровнях ликвидность сохранялась даже в условиях пикового давления: 542 тыс. долларов в ±25 бп и около 1,07 млн долларов в ±50 бп. COMEX показал ту же механическую закономерность на узких уровнях (±2 и ±3 бп часто равнялись нулю в пик), но абсолютная емкость оставалась выше на порядок. Под пиковым давлением на COMEX в пределах ±5 бп держалось около 1,16 млн долларов, тогда как на Hyperliquid — около нуля.
Качество исполнения ухудшилось на обоих площадках на медианном уровне, но хвостовое表现 разошлись. Медианное проскальзывание исполнения относительно mid цены на Hyperliquid выросло с 2,0 бп до 4,1 бп (~2 раза), а на COMEX с 1,5 бп до 2,7 бп (~1,8 раза). COMEX сохранил компактность исполнения, тогда как Hyperliquid испытал «тяжелый хвост»: около 1 900 сделок Hyperliquid (1% от обваловских сделок, ~21 млн долларов номинала) исполнились с отклонением от mid более чем на 50 бп; на COMEX таких сделок не было вовсе.
Из-за низкой ликвидности и воздействия потока ликвидаций маркировочная цена на Hyperliquid в итоге отклонилась от оракула. Базис HL-COMEX достиг пика в 463 бп в 18:30 UTC, но пребывание выше 400 бп продлилось всего 95 секунд, а снижение с пика до 50 бп заняло 19 минут. Спред также следовал аналогичной траектории.
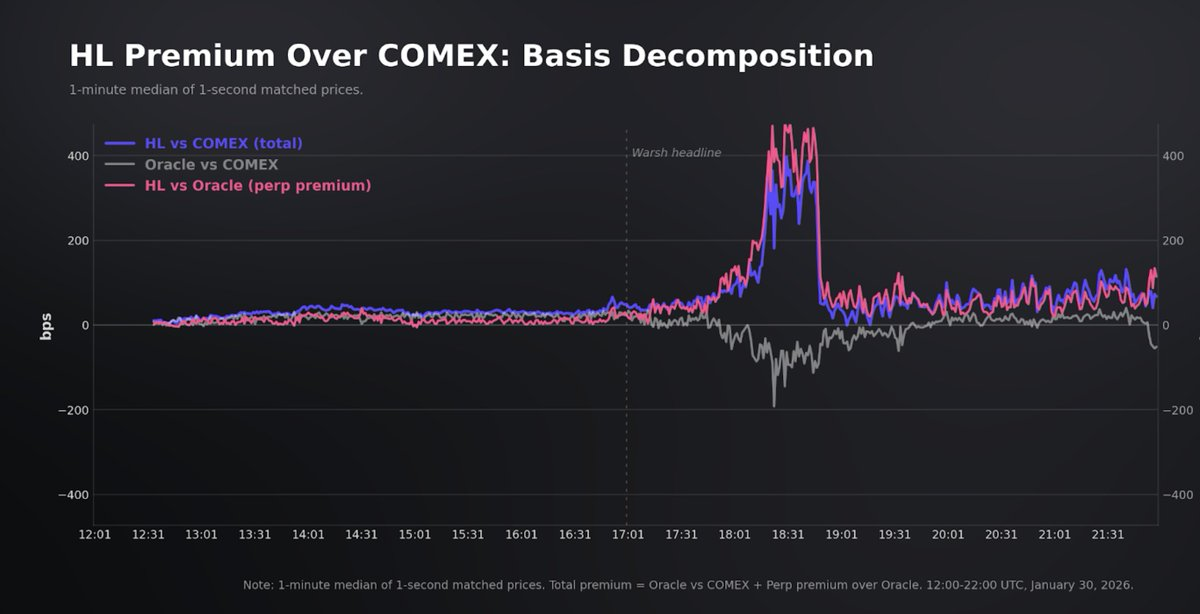
В целом, спреды на Hyperliquid расширились сильнее, а распределение исполнения получило тяжелый хвост, что соответствует поведению более тонкого стакана под воздействием потоков ликвидаций. Тем не менее, это отклонение не было долгосрочным. В условиях беспрецедентной за десятилетия волатильности Hyperliquid сохранил непрерывную торговую доступность и остался в基本 привязанным к базовому эталону, с основными потерями, сосредоточенными исключительно на хвостовом исполнении при сверхбыстрых движениях.
Закрытие внешних рынков
В 22:00 UTC в пятницу COMEX закрывается, традиционный институциональный цикл формирования цен на серебро приостанавливается. Hyperliquid остается открытым. Для бессрочных контрактов HIP-3 это особый этап, когда внешнее обновление оракула недоступно, и платформа переходит от процесса референса «внешнего якоря» к «ограниченному внутреннему направлению».
Деплойеры продолжают публиковать индексы, используя ценовые импульсы, производные от стакана ордеров, с применением фильтрации через медленную EMA (экспоненциальную скользящую среднюю). Маркировочные цены, управляющие маржой и ликвидацией, представляют собой устойчивое смешение индекса, коротких фильтров базиса и локальных сигналов стакана, ограниченных границами обнаружения максимального плеча (для серебра это около 5%-го диапазона).
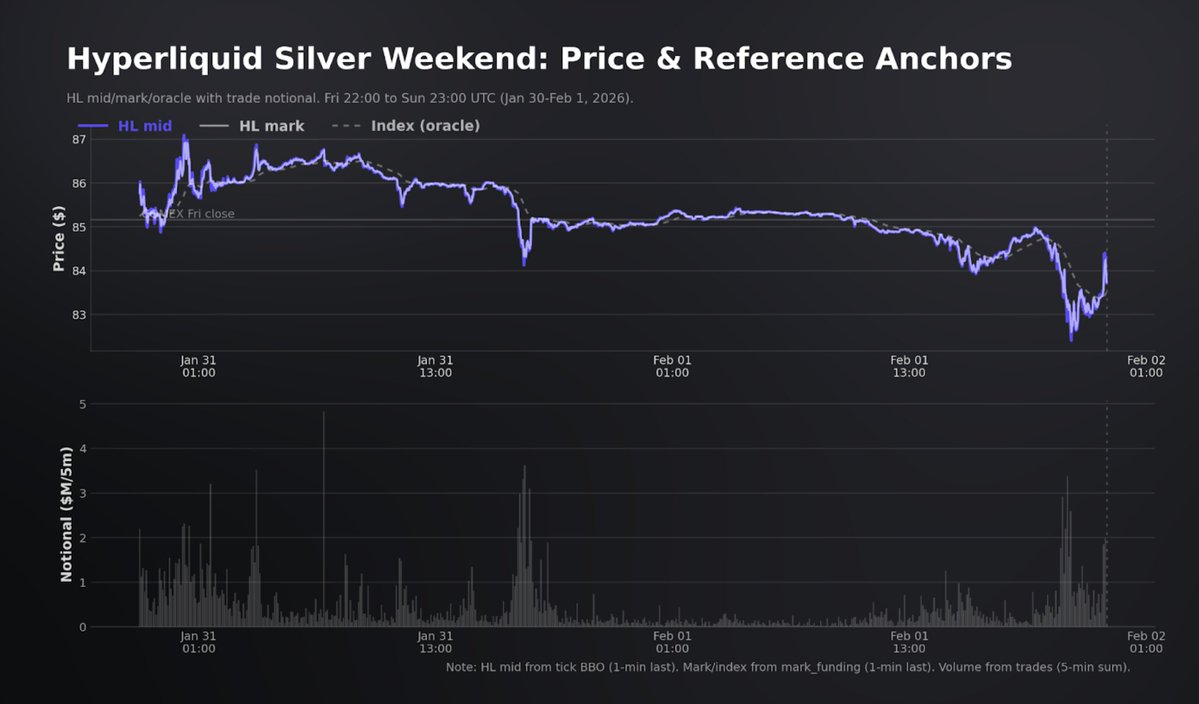
Механизм выходных теоретически обеспечивает ценообразование в неторговые часы. Когда внешний оракул восстановится в понедельник, эта внутренняя цена будет возвращена к внешнему референсу, но это промежуточное окно позволяет трейдерам формировать позиции в соответствии с уровнем, привязанным к пятнице, до аукциона по открытию.
Непрерывность торгов на протяжении всех выходных была высокой: 175 тысяч сделок, объем 257 млн долларов. Состав участников заметно сместился в сторону розничных трейдеров по сравнению с обычными сессиями. Медиана сделки снизилась до 196 долларов (ранее 1 245 долларов), уровень 99-го перцентили упал до 18,1 тыс. долларов.
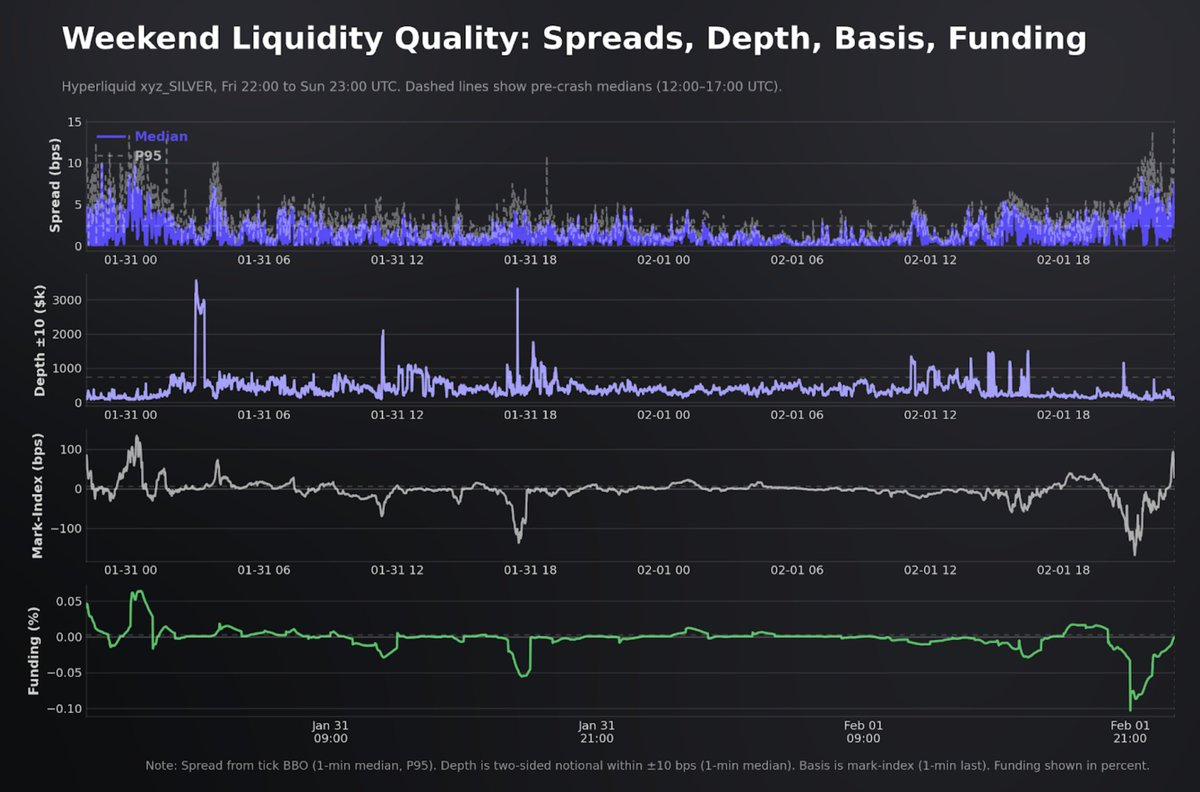
В этом аспекте ликвидность котировок значительно сузилась. Медиана спреда лучшая покупка/продажа в выходные составила 0,93 бп против 2,40 бп в обычные дни. Глубина уменьшилась, но сохранилась стабильной и двусторонне сбалансированной. Медиана двусторонней глубины в пределах ±10 бп составила 358 тыс. долларов. Качество исполнения также следовало аналогичной модели.
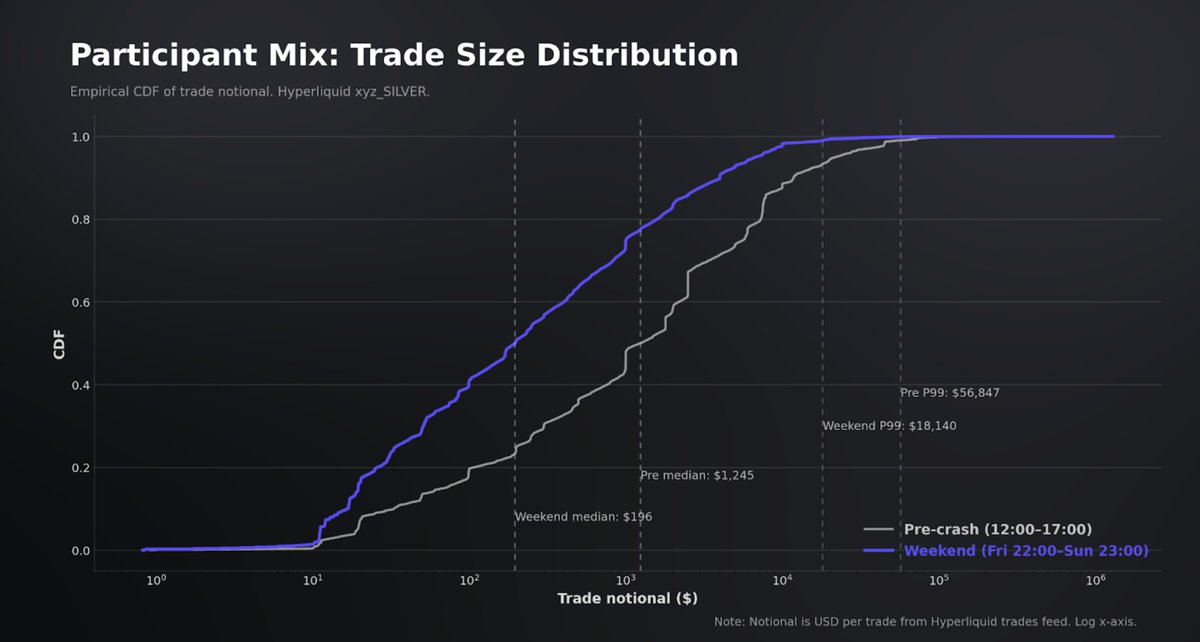
При расчете с использованием средней цены (mid) на момент сделки медианное проскальзывание в выходные составило 0,87 бп, тогда как в обычное время — 1,98 бп. Другими словами, для масштабированных сделок, определяющих выходные потоки, стоимость исполнения в спред оказывается ниже, чем в будни, несмотря на более слабую абсолютную глубину емкости.
Что касается поведения цен, выходные дни характеризовались существенными колебаниями, а не статичностью. Цена серебра упала в оконце выходных с 85,76 до 83,70 до повторного открытия, сделав круглосуточную торговлю фактически меняющимся референсом.
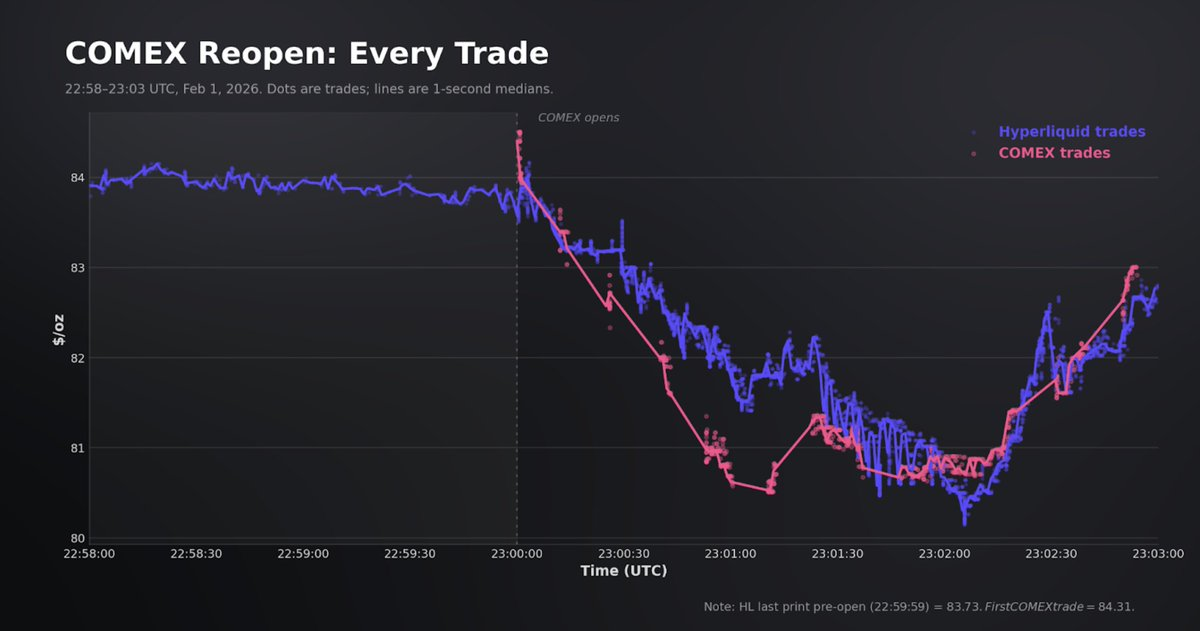
Перезапуск Globex предоставил наиболее четкую межплатформенную проверку вопроса «генерируют ли выходные торги полезный референсный уровень». В 23:00:00 UTC первая цена сделки COMEX оказалось примерно на 97 бп выше медианы Hyperliquid. К 23:00:01 разрыв сузился примерно до 10 бп. Непрерывный недельный рынок Hyperliquid сгенерировал уровень цен, очень похожий на уровень аукциона по открытию COMEX. Поразительно, но финальная внутренняя цена в воскресенье оказалась ближе к понедельному открытию, чем пятничное закрытие.
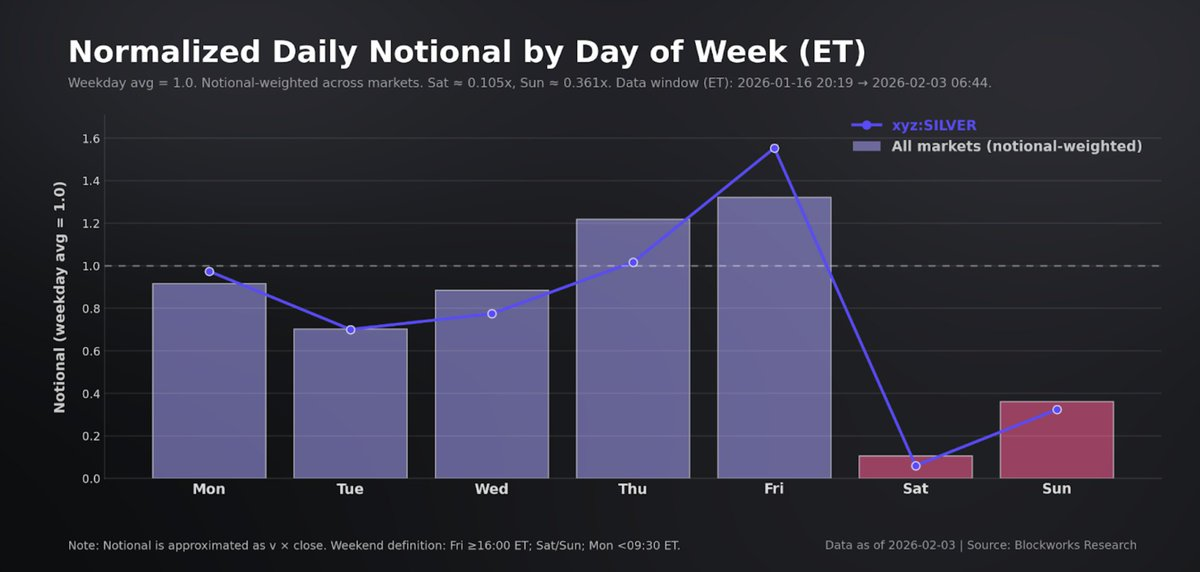
Во всех рынках HIP-3, несмотря на непрерывные торги, выходные структурно относятся к периодам с низкой активностью. Проанализировав 32 рынка xyz с помощью 5-минутных свечей (определив выходные как период с пятницы 16:00 ET до понедельника 09:30 ET), мы обнаружили: взвешенный по номинальной стоимости за рабочие дни, номинал каждой 5-минутной свечи снижается до 0,31 от дневного уровня (падение на 69%); если считать усредненно, то до 0,33 (падение на 67%).
Волатильность также сократилась, но ее падение меньше, чем объем торгов. Взвешенная по номиналу реализованная волатильность за 5 минут снизилась до 0,75 от дневного уровня (падение на 25%), а медиана рынка упала на 36%. Небольшое количество рынков проявило ограниченное сжатие, а некоторые даже показали более высокую волатильность в выходные, что в основном обусловлено различиями во времени торгов базовых референсных рынков, а динамика воскресного повторного открытия (Reopen) формально все еще учитывается в范畴е «выходных».
Рынок серебра полностью соответствует этой модели. Номинал 5-минутных свечей xyz:SILVER снизился на 72%, тогда как реализованная волатильность за 5 минут сократилась всего на 21%. Более узкие спреды и стабильная медиана исполнения могут соседствовать с общим снижением участия и уменьшением глубины далеко от касаний стакана (Touch). Другими словами, торговля в выходные оптимизирована для непрерывности и исполнения мелких партий (Small-clip), а не для институциональной емкости. Несмотря на резкое падение объема торгов, Hyperliquid по-прежнему способен обеспечивать компактное качество исполнения для преобладающего в этот период мелкого капитала.
Перспективы торговли 24/7
Учитывая такую структуру, одним из наиболее практических сценариев для бессрочных контрактов Hyperliquid 24/7 является ценообразование перед воскресным аукционом по повторному открытию COMEX (Reopening Auction). На COMEX открытие в воскресенье представляет собой однотарифный аукцион вызова (Single-price call auction): заказы накапливаются в подготовительный период, публикуется справочная цена открытия, и перед возобновлением непрерывных торгов существует короткий неиспользуемый окно для фиксации стакана. Выбор цены открытия направлен на максимизацию выполнимого объема, затем минимизацию остаточного дисбаланса, а при ничьей применяются арбитражные критерии, такие как предыдущие цены расчета. Этот метод эффективен для очистки накопленного потока заказов, но концентрирует информацию, спрос на хеджирование и потоки стоп-приказов в одной дискретной точке цены.
Такие площадки, как Hyperliquid, с непрерывной торговлей решают проблему исполнения иначе, позволяя участникам выражать и трансферрировать риски до того, как аукцион сожмет спред. Трейдеры не обязаны пассивно принимать финальную цену исполнения воскресного аукциона, а могут поэтапно формировать позиции в выходные по текущим ценам стакана. По сути, Hyperliquid предлагает торговый референс выходного дня и зависимый от размера, тайминга и ограничений цены план исполнения, который отсутствует в течение закрытия книги ордеров COMEX.
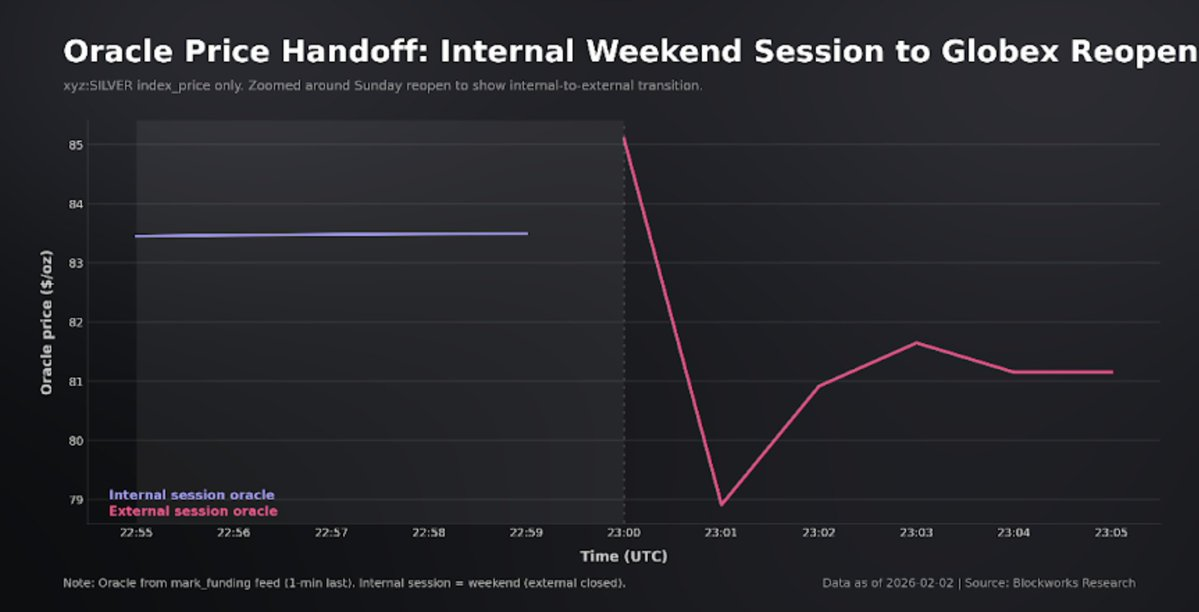
Как видно из графика передачи оракулов (Oracle handoff), трейдеры могут торговать внутри ценообразования в выходные перед аукционом. Когда внешнее референсное ценообразование восстановится, якорь вернется к оракулу, что создает экономические стимулы для трейдеров оценивать этот разрыв. Нюанс заключается в том, что это преимущество зависит от ликвидности и номинальной емкости в выходные, но когда эти ограничения удовлетворены, Hyperliquid демонстрирует преимущество исполнения.
Во всех рынках акций HIP-3 серии xyz мы проверили, обеспечивает ли внутренний период дополнительная ценовая находка перед повторным открытием оракула в воскресенье. Метод сравнения: наблюдение за колебаниями оракульного открытия по сравнению с пятничным закрытием сопоставляется с колебаниями внутренней медианы, наблюдаемыми за 15 минут до повторного открытия (оба значения измеряются в процентах от цены закрытия в пятницу).
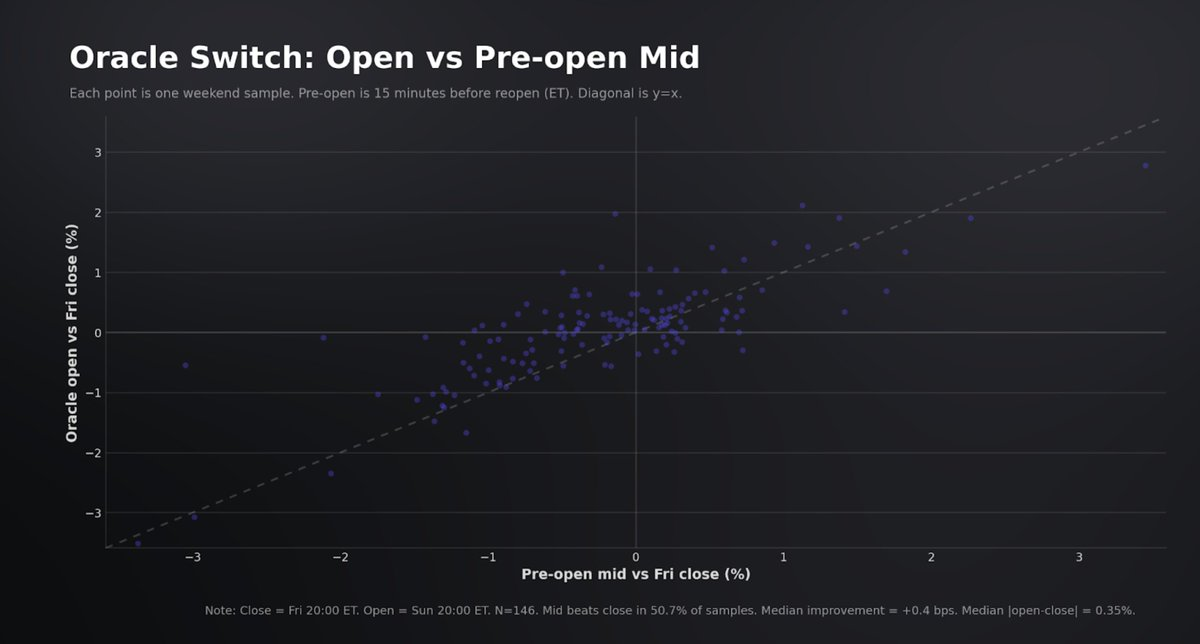
В текущей выборке (23 рынка; 191 образец выходных, из которых 146 имеют действительные снимки медианы до открытия) доказательства наличия дополнительной ценовой находки на выходных уровне оракула являются слабыми. В 50,7% наблюдений медиана перед открытием ближе к оракульной цене открытия, чем пятничное закрытие, медианный прирост составил около +0,4 бп, что практически незначительно.
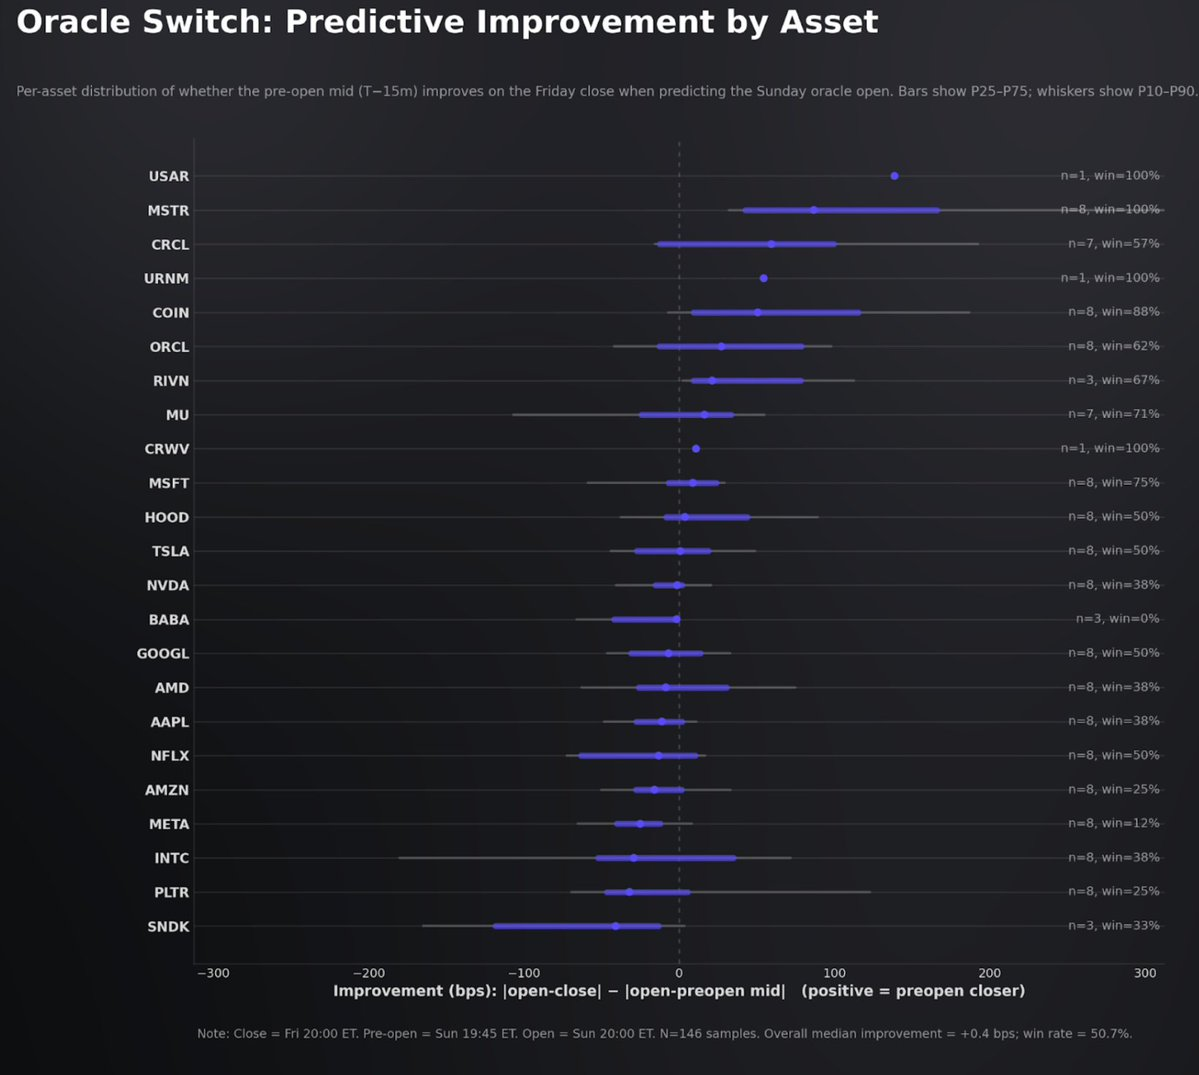
Другими словами, для этих рынков оракульная цена открытия в значительной степени все еще привязана к пятничному закрытию, а отклонения внутренней медианы в течение внутреннего периода не сохраняются при восстановлении внешнего оракула. Это указывает на то, что, по крайней мере для акций при текущей конфигурации HIP-3 и механизмах ликвидности, торговля в выходные пока не создала надежного и сильного референсного торговле актива. Тем не менее, по мере построения ликвидности и глубины мы ожидаем, что внутренний период станет более надежным справочным значением для ценообразования перед повторным открытием.
Заключение
Бессрочный контракт на серебро HIP-3 на Hyperliquid успешно прошел расчет в условиях беспрецедентной за десятилетия волатильности, без сбоев в работе, обеспечив плотное ценообразование лучшей покупки и продажи для розничного и среднего капиталов. Качество рынка упало под давлением, как и ожидалось, особенно в хвостовом исполнении, но этот дисбаланс оказался кратковременным, базис быстро вернулся к среднему, а формирование цен в целом оставалось якорным над институциональным эталоном. Тем не менее, ограничение HIP-3 кроется в емкости; платформа отлично справляется с заказами малого и среднего масштаба, но исполнение крупных ордеров остается существенно ограниченным по сравнению с глубиной COMEX.
Помимо стандартных преимуществ бессрочных контрактов, режим выходных дней является наиболее заметным местом стратегической ценности этого продукта. Hyperliquid предоставляет непрерывный путь ценообразования в часы закрытия традиционных рынков, превращая изначально дискретный пробел повторного открытия в торгуемый референс, тем самым создавая преимущества при перестроении позиций до аукциона и ценообразовании при открытии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @blockworksres