От MSTR до BMNR: как корпоративное накопление криптовалют трансформирует ландшафт крипторынка?
Автор: Nikka, WolfDAO
Часть I: Глубокий анализ поведения в накоплении криптовалюты
1.1 Strategy (MSTR): Инжекция уверенности с использованием кредитного плеча
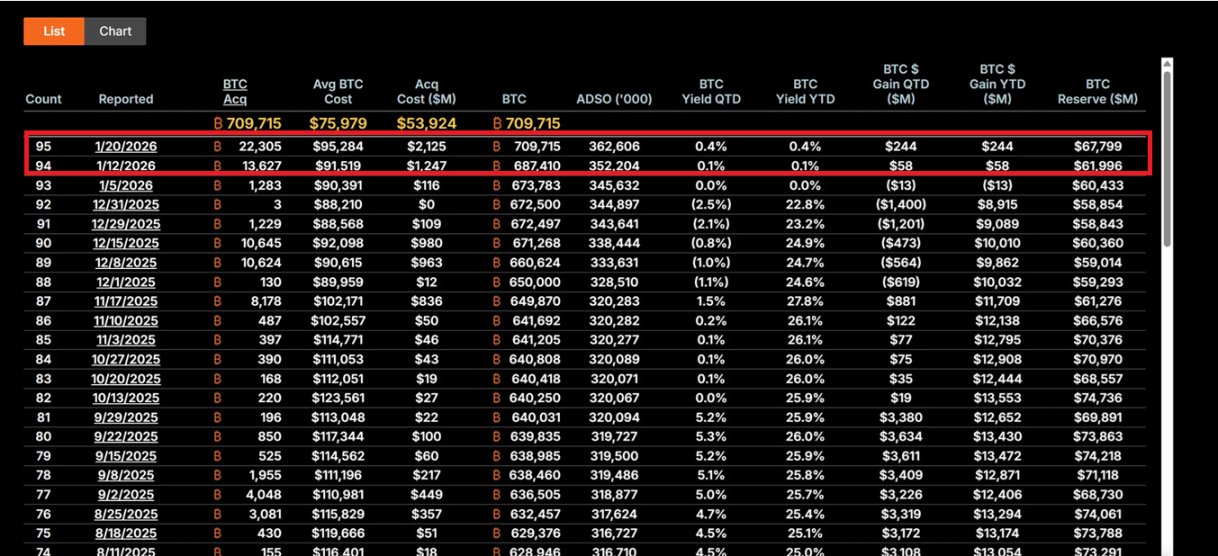
Под руководством генерального директора Майкла Сэйлора компания Strategy полностью преобразилась в инструмент для удержания биткоинов. В период с 12 по 19 января 2026 года компания приобрела 22 305 BTC по средней цене около 95 500 долларов США на общую сумму 2,13 млрд долларов, что стало крупнейшей единичной покупкой за последние девять месяцев. По состоянию на текущий момент общие запасы MSTR достигли 709 715 биткоинов при средней стоимости приобретения 75 979 долларов США и общих инвестициях почти в 53,92 млрд долларов.
Ее ключевая стратегия базируется на «Плане 21/21», предусматривающем привлечение по 21 млрд долларов через акционерное финансирование и инструменты фиксированного дохода для последовательного приобретения биткоинов. Данная модель не опирается на операционный денежный поток, а использует «эффект левериджа» финансовых рынков: посредством выпуска акций, конвертируемых облигаций и инструментов ATM (At-The-Market) она преобразует фиатные обязательства в дефляционные цифровые активы. Эта стратегия делает волатильность акций MSTR обычно в 2–3 раза выше волатильности цены биткоина, превращая компанию в самый агрессивный инструмент «прокси на BTC» на рынке.
Инвестиционная философия Сэйлора коренится в абсолютной вере в дефицитность биткоина. Он рассматривает BTC как «цифровое золото» и инструмент хеджирования от инфляции. На фоне текущей макроэкономической неопределенности (колебания процентной политики ФРС, тарифные торговые войны и геополитические риски) такое движение против общего тренда демонстрирует институциональный долгосрочный подход. Даже несмотря на то, что цена акций компании упала на 62% от исторического максимума, инвесторы, ориентированные на стоимость, по-прежнему рассматривают MSTR как возможность покупки со «чрезвычайной скидкой».
Если цена биткоина вернется к отметке 150 000 долларов, стоимость портфеля MSTR превысит 106,4 млрд долларов, а акции компании могут показать 5-кратную или даже 10-кратную эластичность благодаря эффекту финансового рычага. Однако обратные риски также значительны: если BTC опустится ниже 80 000 долларов, стоимость обслуживания долга (годовая ставка 5–7%) может создать давление на ликвидность, вынуждая компанию пересматривать стратегию или даже сталкиваясь с риском принудительной ликвидации.
1.2 Bitmine Immersion Technologies (BMNR): Производственная модель на основе стейкинга
Под руководством Тома Ли компания BMNR выбрала принципиально иной путь. Компания позиционирует себя как «крупнейшая в мире Ethereum Treasury-компания»: по состоянию на 19 января ее портфель включает 4,203 млн ETH на сумму около 13,45 млрд долларов. Важнее то, что 1 838 003 ETH находятся в состоянии стейкинга, что при текущей годовой доходности 4–5% генерирует примерно 590 млн долларов годового денежного потока.
Эта стратегия «стейкинг прежде всего» обеспечивает BMNR внутренней защитой стоимости. В отличие от чистого ценового экспозиции MSTR, BMNR получает постоянный доход за счет участия в сети, что схоже с владением высокорентабельными облигациями, но с добавлением дивидендов от роста экосистемы Ethereum. За период с четвертого квартала 2025 года по первый квартал 2026 года компания дополнительно застейкала 581 920 ETH, что свидетельствует о постоянной приверженности долгосрочной ценности сети.
Стратегия расширения экосистемы BMNR также заслуживает внимания. Компания планирует запустить решение для стейкинга MAVAN в первом квартале 2026 года, предлагая институциональным инвесторам услуги управления ETH и формируя модель роста «ETH на акцию». Кроме того, инвестиция в размере 200 млн долларов в Beast Industries 15 января, а также расширение лимита акций, утвержденное акционерами, прокладывают путь для потенциальных слияний и поглощений (например, приобретение небольших компаний, владеющих ETH). Также в портфеле компании числится 193 BTC и доля в Eightco Holdings на сумму 22 млн долларов, а совокупные крипто- и денежные активы достигают 14,5 млрд долларов.
С точки зрения управления рисками, доходность стейкинга BMNR служит защитой от падения стоимости. Даже если цена ETH будет колебаться в диапазоне 3 000 долларов, доходы от стейкинга способны покрыть часть альтернативных издержек. Однако, если активность в сети ETH продолжит оставаться низкой и приведет к снижению ставки APY по стейкингу, либо если цена пробьет ключевые уровни поддержки, дисконт акции компании к NAV может расшириться (текущая цена составляет около 28,85 долларов, что более чем на 50% ниже исторического максимума).
1.3 Сравнение стратегий и их эволюция
Обе компании представляют два типичных парадигм накопления криптовалют предприятиями. MSTR — это атаковая, высокорискованная модель с высоким потенциалом доходности, основанная на использовании кредитного плеча, которая полностью зависит от роста цены биткоина для создания стоимости для акционеров. Ее успех базируется на вере в долгосрочный дефицит предложения BTC и тенденцию к обесценению фиатных денег на макроуровне. BMNR, напротив, представляет оборонительную, ориентированную на доходность экосистемную модель, которая формирует диверсифицированные источники дохода через стейкинг и услуги, снижая зависимость от единого ценового движения.
Примечательно, что обе компании учли уроки 2025 года и перешли к более устойчивым моделям финансирования. MSTR избегает чрезмерного размытия доли акционеров, тогда как BMNR снижает зависимость от внешнего финансирования за счет доходов от стейкинга. Подобная эволюция отражает трансформацию корпоративного накопления криптовалют из «экспериментального распределения активов» в «ключевую финансовую стратегию», а также знаменует наступление эпохи 2026 года, когда рынок будут определять институты, а не розничное FOMO.
II: Многомерное влияние на рынок
2.1 Краткосрочное влияние: сигналы дна и восстановление настроения
Крупные покупки MSTR часто интерпретируются рынком как сигнал подтверждения дна для биткоина. Совершение покупок на сумму 2,13 млрд долларов в середине января подтолкнуло ежедневные притоки средств в Bitcoin ETF к отметке в 8,44 доллара, что свидетельствует о возврате институционального капитала вслед за корпоративным накоплением. Этот эффект «корпоративного якоря» особенно важен в периоды хрупкого доверия розничных инвесторов — когда индекс страха и жадности указывает на «крайний страх», непрерывные покупки MSTR обеспечивают рынку психологическую поддержку.
Накопление ETH компанией BMNR также оказывает каталитическое воздействие. Стратегия компании коррелирует с оптимистичным взглядом традиционных финансовых гигантов, таких как BlackRock, на лидерские позиции Ethereum в секторе токенизации RWA (активов реального мира). Это способно запустить «вторую волну Ethereum Treasury», поскольку такие игроки, как SharpLink Gaming и Bit Digital, уже начали двигаться в том же направлении, ускоряя процессы адаптации стейкинга и экосистемные слияния и поглощения.
Настроения инвесторов постепенно переходят от паники к осторожному оптимизму. Это восстановление настроений обладает в криптоиндустрии эффектом самовозвещения, который может заложить фундамент для следующего цикла роста.
2.2 Среднесрочное влияние: усиление волатильности и нарративная дифференциация
Тем не менее, природа использования кредитного плеча в корпоративном накоплении криптовалют также усиливает рыночные риски. Высокая левериджная модель MSTR может вызвать цепную реакцию при дальнейшем откате биткоина. Поскольку бета-коэффициент его акций превышает показатель BTC более чем в два раза, любое снижение цен будет усилено, что способно спровоцировать пассивную распродажу или кризис ликвидности. Эффект «левериджной передачи» уже провоцировал аналогичную волну ликвидаций в 2025 году, когда множество участников с кредитным плечом были вынуждены закрыть позиции на фоне стремительного падения рынка.
Наличие буфера в виде доходов от стейкинга не избавляет BMNR от вызовов. Низкая активность в сети Ethereum может привести к снижению APY по стейкингу, нанося ущерб преимуществам актива как «производственного инструмента». Кроме того, если соотношение ETH/BTC продолжит слабеть, это может усугубить дисконт акций BMNR к NAV и образовать цикл отрицательной обратной связи.
Более глубокое влияние кроется в нарративной дифференциации. MSTR укрепляет позиционирование биткоина как «дефицитного защитного актива», привлекая консервативных инвесторов, ищущих макроэкономическое хеджирование. BMNR, в свою очередь, продвигает нарратив Ethereum как «производственной платформы», подчеркивая ее практическую ценность в сферах DeFi, стейкинга и токенизации. Подобная дифференциация может привести к расхождению динамики BTC и ETH в различных макроэкономических сценариях: например, в условиях сжатия ликвидности BTC может демонстрировать лучшую устойчивость благодаря статусу «цифрового золота», тогда как в периоды технологических инноваций ETH способен получать премию за счет расширения экосистемы.
2.3 Долгосрочное влияние: изменение финансовой парадигмы и адаптация к регулированию
В долгосрочной перспективе действия MSTR и BMNR способны переписать парадигму корпоративного финансового менеджмента. Успешное внедрение американского Закона CLARITY Act, четко регламентирующего бухгалтерский учет и регуляторную классификацию цифровых активов, значительно снизит расходы компаний на соответствие нормативным требованиям при размещении криптоактивов. Данный законодательный акт может стимулировать компании из списка Fortune 500 выделить более 1 триллиона долларов на цифровые активы, тем самым трансформируя корпоративные балансы от традиционного сочетания «наличные деньги и облигации» к «цифровым производственным активам».
MSTR стала учебным примером инструмента «прокси на BTC», где механизм премии капитализации над чистой стоимостью активов (NAV) получил название «рефлексивного колеса» — выпуск акций с премией для покупки дополнительных биткоинов повышает объем BTC на акцию, что толкает цену вверх и запускает цикл положительной обратной связи. BMNR, в свою очередь, предоставляет воспроизводимый шаблон для Ethereum Treasury, демонстрируя, как доходы от стейкинга способны создавать устойчивую ценность для акционеров.
Это также может спровоцировать волну консолидации отрасли. Расширение лимита акций, одобренное акционерами BMNR для целей M&A, открывает путь к поглощению небольших компаний, владеющих ETH, что способно сформировать «гигантов казначейств». Слабые компании-накопители могут быть вынуждены под давлением макроэкономики пойти на продажу или слияние, формируя на рынке ландшафт естественного отбора. Это знаменует структурный сдвиг криптоиндустрии от «розничного лидерства» к «институциональному доминированию».
Тем не менее, данный процесс сопряжен с рисками. В случае ухудшения регуляторной среды (например, жесткой позиции SEC в вопросе классификации цифровых активов) или неожиданного ухудшения макроэкономической ситуации (как повышение ставок ФРС на фоне возобновления инфляции) корпоративное накопление криптовалют может перейти от «парадигмального сдвига» в «ловушку левериджа». Исторически подобные финансовые инновации в периоды давления регулирования или разворота рынка нередко приводили к системным кризисам.
III: Обсуждение ключевых вопросов
3.1 Корпоративное накопление криптовалют: новая золотая лихорадка или пузырь с кредитным плечом?
Ответ на этот вопрос зависит от перспективы наблюдения и временного горизонта. С точки зрения институциональных инвесторов корпоративное накопление криптовалют представляет собой рациональную эволюцию распределения капитала. На фоне глобальной долговой экспансии и растущих опасений по поводу обесценивания валюты выделение части активов в дефицитные цифровые инструменты (что обладает стратегической целесообразностью) оправданно. «Умный леверидж» MSTR — не азартная игра, а использование инструментов финансовых рынков для трансформации акционерной премии в накопление цифровых активов, что устойчиво при условии полного признания этой стратегии со стороны фондового рынка.
Модель стейкинга BMNR еще больше доказывает «производственную» природу цифровых активов. Годовой доход от стейкинга в размере 590 млн долларов не только генерирует денежный поток, но и позволяет компании сохранять финансовую устойчивость на фоне ценовых колебаний. Это схоже со владением высокорентабельными облигациями с дополнительным бонусом от роста сети, демонстрируя потенциал криптоактивов, выходящих за рамки «чисто спекулятивных инструментов».
Тем не менее, обеспокоенность критиков также имеет под собой основания. Текущие показатели левериджа корпоративного накопления действительно находятся на исторических максимумах: объемы финансирования в виде 9,48 млрд долларов долга и 3,35 млрд долларов предпочтительных акций в условиях макроэкономических встречных ветров могут стать серьезным бременем. Уроки розничного пузыря 2021 года все еще свежи в памяти — тогда многие участники с высоким кредитным плечом понесли катастрофические убытки в процессе быстрого демпинга позиций. Если нынешняя волна корпоративного накопления лишь перенесет леверидж с розничного уровня на уровень компаний, не изменив фундаментальную структуру риска, конечный результат может оказаться столь же драматичным.
Более сбалансированный подход предполагает, что корпоративное накопление находится в «периоде институциональной трансформации». Это не простой пузырь (поскольку он имеет фундаментальную поддержку и долгосрочную логику), но еще и не неминуемая золотая эра (так как регуляторные, макроэкономические и технические риски сохраняются). Ключевой вопрос заключается в реализации: удастся ли заручиться достаточным рыночным признанием до прояснения регуляторной среды? Сможете ли вы соблюдать финансовую дисциплину под макронагрузкой? И сможете ли доказать долгосрочную ценность цифровых активов через технологические и экосистемные инновации?
Заключение и прогноз
Поведение в накоплении криптовалют компаний MSTR и BMNR знаменует переход крипторынка на новый этап. Речь больше не идет о спекулятивной лихорадке, движимой розничными инвесторами, а о рациональном распределении активов институционами на основе долгосрочной стратегии. Несмотря на кардинально разные пути — левериджная инфузия уверенности MSTR и производственная модель на основе стейкинга BMNR — обе компании демонстрируют непоколебимую приверженность долгосрочной ценности цифровых активов.
Корпоративное накопление криптовалют по своей сути является ставкой на «время». Оно заключается в предположении, что прояснение регуляторной среды наступит быстрее исчерпания ликвидности, рост цен опередит сроки погашения долга, а рыночная вера окажется сильнее макроэкономических встречных ветров. В этой игре нет середины — либо она докажет, что размещение в цифровые активы является революцией корпоративных финансов XXI века, либо станет еще одним предупреждающим примером чрезмерной финансовой инженерии.
Рынок стоит на перепутье. Слева лежит путь зрелого рынка, управляемого институтами, справа — пропасть ликвидаций, ожидающая крах левериджа. Ответ станет ясно виден в течение следующих 12–24 месяцев, и мы все являемся свидетелями этого эксперимента.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @10xWolfdao