Эскалация скрытого противостояния: Hyperliquid подвергся «самоубийственной» атаке, но настоящая война, возможно, только начинается
Автор: The Smart Ape
Подготовка материала: AididiaoJP, Foresight News
В криптоиндустрии постоянно звучат лозунги вроде «Code is Law», «Доверяй математике, а не людям», «Открытый исходный код + децентрализация» и так далее……
Всё это верно, но прошедшие недели вновь показали, насколько уязвимой остаётся наша текущая модель.
Даже самая передовая децентрализованная биржа деривативов с вечными контрактами на сегодняшний день, @HyperliquidX, недавно пережила крупную атаку.
Атакующий ликвидировал свой капитал в размере 3 млн долларов США только для того, чтобы нанести протоколу убытки в размере 5 млн долларов через казну HLP, что почти вдвое превышает сумму его собственной ликвидации.
На первый взгляд это выглядит как атака типа «самоубийца»: без прибыли, только разрушение.
Но в мире, где Hyperliquid уже нанесла ущерб многим конкурентам (включая крупные институциональные платформы), сама мысль о том, что кто-то готов потратить 3 млн долларов, чтобы причинить HL убытки в 5 млн долларов, крайне пугает.
Если данный метод атаки останется открытым для использования, ничто не остановит более крупных игроков от его масштабирования.
Как проходила атака
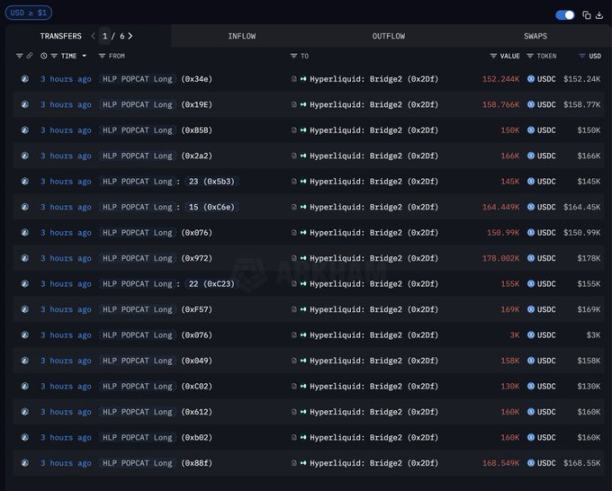
Сначала атакующий вывел 3 млн долларов USDC с @okx, разделил их на 19 новых кошельков и отправил все средства на Hyperliquid.
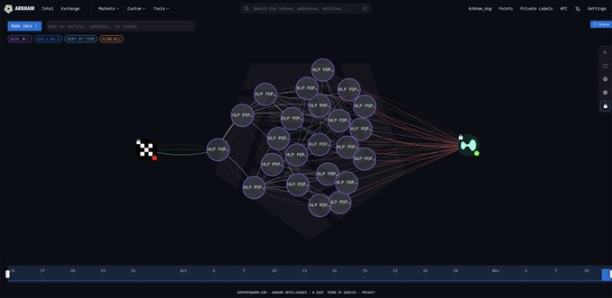
Затем он открыл огромную длинную позицию с кредитным плечом на рынке вечных контрактов HYPE/POPCAT. Он использовал эти 3 млн долларов в качестве залога с плечом 5x. В итоге размер его позиции составил 26 млн долларов.
До этого момента всё выглядело совершенно обыденно, но поворотным моментом стало то, что когда цена находилась рядом с отметкой 0,22 доллара, атакующий разместил лимитный ордер на покупку объемом 20 млн долларов поблизости от уровня 0,21 доллара. Это создало иллюзию мощной поддержки: «Смотрите, здесь огромный покупатель, цена вряд ли пробьёт этот уровень». Увидев это, другие трейдеры решили, что цену удерживает крупный капитал, и также начали открывать длинные позиции. В результате больше участников стали торговать с плечом или недооценили риски, чувствуя себя защищёнными этой «стеной».
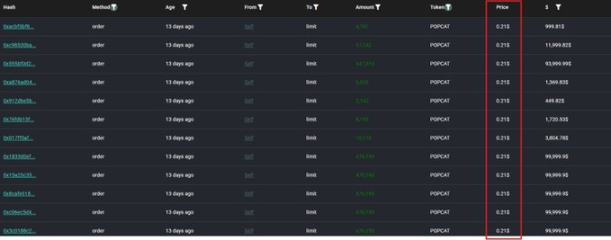
Однако на деле это была не поддержка, а ловушка.
Как только достаточно много трейдеров присоединились к длинным позициям, атакующий снял фальшивую стену заявок. Ликвидность мгновенно истончилась, а снизу не осталось настоящей поддержки.
После чего цена начала падать, позиций с плечом начали массово ликвидировать. Ликвидации спровоцировали дополнительные продажи, которые, в свою очередь, запустили ещё больше ликвидаций. Это классическая каскадная ликвидация, но созданная искусственно.
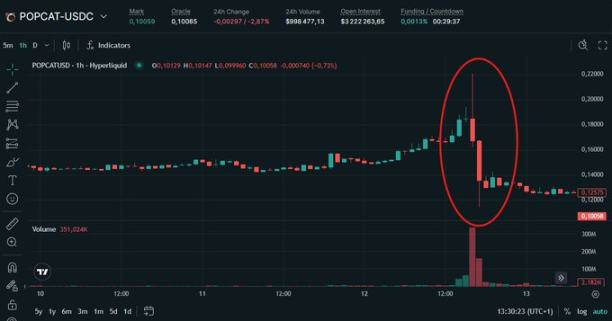
В конце этой цепной реакции многие трейдеры были ликвидированы, однако из-за особенностей работы системы протокол в итоге понёс убыток в размере 4,9 млн долларов через свою казну.
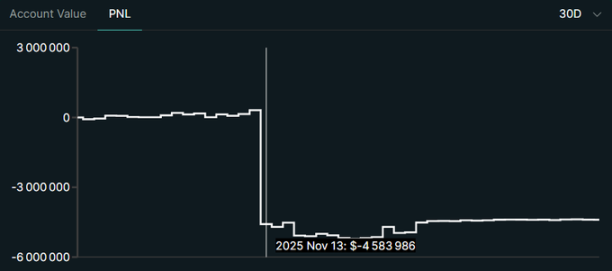
В блокчейне собственные 3-миллионные позиции атакующего в качестве залога выглядят полностью уничтоженными.
По балансу:
-
Атакующий: -3 млн долларов
-
Казна HLP: -5 млн долларов
Это действительно выглядит как самопожертвование (атака типа «самоубийца»).
Что такое HLP и почему именно она понесла убытки?
HLP можно представить себе как большой общий пул ликвидности, основной капитал которого состоит из USDC и который выступает конечным контрагентом для всех трейдеров на Hyperliquid.
Пользователи вносят USDC в HLP. Взамен они:
-
Обеспечивают систему ликвидностью
-
Принимают на себя риски
-
Зарабатывают комиссионные и доход, когда трейдеры теряют деньги или платят ставку финансирования
Упрощённо говоря:
-
Если трейдеры теряют деньги, HLP зарабатывает (казна растёт).
-
Если трейдеры зарабатывают деньги, HLP выплачивает средства (казна уменьшается).
По сути, это гибрид гигантского автоматического маркетмейкера и страхового фонда.
Таким образом, если какой-либо рынок (например, POPCAT/HYPE) обвалится, глобальный HLP понесёт удар. В целом HLP всегда оставался очень прибыльным, и в долгосрочной перспективе генерирует положительный результат. Общая сумма их чистой прибыли достигла 118 млн долларов. На фоне накопленной за всё время существования выручки эта атака на 5 млн долларов кажется незначительной.
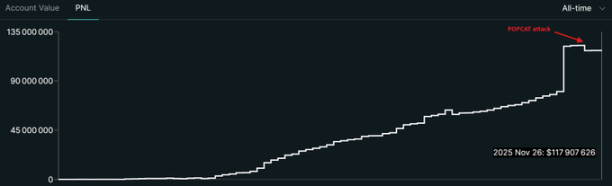
Главный вопрос заключается в том, почему именно HLP понесла удар в 5 млн долларов в данной ситуации?
В спокойном, нормальном рынке трейдеры ликвидируются до полного банкротства, их потери покрывают выплаты выигрышным сторонам, и система остаётся примерно сбалансированной.
Но в ходе такого резкого обвала:
-
Движение цены происходит слишком быстро
-
Ликвидность исчезает именно тогда, когда она нужна больше всего
-
Некоторые позиции трудно или невозможно закрыть по справедливой цене
-
Проскальзывание (slippage) может стать огромным
-
Средств, полученных от ликвидации, может оказаться недостаточно для покрытия всех обязательств
Разница между суммой, которую должна была заплатить проигравшая сторона, и реальными средствами, фактически собранными системой в блокчейне, в конечном итоге покрывается за счёт казны HLP.
Именно это является самой пугающей частью с точки зрения риска протокола.
Действительно ли атакующий сжёг 3 миллиона долларов?
Я не верю, что атакующий реально потерял 3 млн долларов при ликвидации. Практически наверняка он осуществил хеджирование где-то ещё (на централизованной бирже, через опционы, на других рынках вечных контрактов или даже через внебиржевые сделки).
Например, он мог:
Открыть противоположную позицию на другой бирже (шорт POPCAT / связанные риски)
Создать нейтральную стратегию, получающую прибыль от дисбаланса рынка Hyperliquid
Воспользоваться внебиржевыми протоколами с контрагентами, профитающими от ущерба Hyperliquid
Мы не видим открытых доказательств такого хеджирования.
Но с точки зрения теории игр и эффективности капитала такое объяснение гораздо более разумно.
В таком случае фактический P&L атакующего ≈ 0 или даже положителен, в то время как казна HLP Hyperliquid единолично приняла на себя явный убыток в 5 млн долларов.
Теория тестирования
Это могла быть атака-разведка. Для игрока с большим капиталом это была «ограниченная» атака, масштаб которой идеально подходит для наблюдения за реакцией системы, изменениями в HLP, скоростью ответа команды, реальной глубиной казны и проверкой того, работают ли такие экстренные меры контроля, как блокировка мостов.
Когда начинаешь мыслить как профессиональный атакующий или хорошо капитализированный конкурент, 3 млн долларов не обязательно являются потерей — это может быть бюджет на R&D. Способ подготовиться к более крупной, скоординированной и тщательно захаджированной операции, целью которой будет не только высосать средства, но и нанести ущерб базовому доверию к проекту.
Как Hyperliquid может защититься от подобных атак?
Во-первых, они могут ограничить максимальное рисковое exposure, которое одно лицо может открыть, даже через несколько кошельков (используя эвристические методы: паттерны движения средств, время, IP, поведение). При сильном перекосе в одну из сторон книжки ордеров они могут применять более строгие требования к марже. Глобально это сделает затраты на открытие огромных направленных позиций, способных разом уничтожить HLP, значительно выше.
Для усиления безопасности рынков они могут внедрить механизмы circuit breaker и защиты от волатильности для каждого конкретного рынка, которые смогут замедлить движение цен при их слишком быстром изменении на фоне низкой ликвидности и огромного объёма открытых позиций.
Активы с низкой ликвидностью также могут подпадать под более строгие правила, не позволяя одному участнику так легко манипулировать рынком. Идея заключается в том, чтобы система переходила в оборонительный режим до того, как HLP успеет поглотить ущерб при попытках типичной «самоубийственной» атаки.
Сама структура HLP также может эволюционировать из преимущественно пассивного контрагента в более интеллектуальную и частично захаджированную платформу. Это может включать автоматическое хеджирование экстремальных рисков на внешних площадках, ограничение рисков по каждому активу и даже разделение казны на консервативное ядро и меньшую часть с высокой волатильностью для участия по желанию. Это сделает HLP гораздо более устойчивой мишенью.
Наконец, улучшенное обнаружение мошеннических ордеров и фальшивых стен заявок поможет предотвратить зависимость системы от вводных сигналов ликвидности. Интеграция этих данных в механизм mark price и движок управления рисками гарантирует, что одиночная ложная стена заявок больше не будет искажать оценку рисков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @the_smart_ape