Multicoin Capital: почему мы долгосрочно верим в Ethena?
Автор: Вишал Канкани, Multicoin Capital
Перевод: AididiaoJP, Foresight News
Наш ликвидный фонд Multicoin инвестировал в ENA — нативный токен протокола Ethena. Протокол Ethena выступает эмитентом ведущего синтетического доллара USDe.
В нашей статье «Конец стейблкоинов» мы утверждали, что стейблкоины представляют собой самый большой потенциальный рынок в криптоиндустрии, а доходность остается последней нерешенной задачей. Хотя мы были правы в направлении «генерирующих доход стейблкоинов», мы недооценили масштаб рынка синтетических долларов.
Мы разделяем категорию стейблкоинов на две группы:
-
Делящиеся доходом
-
Не делящиеся доходом
Генерирующие доход стейблкоины можно дополнительно разделить на две категории:
-
Всегда полностью обеспеченные государственными облигациями США в соотношении 1:1
-
Синтетические доллары
Синтетические доллары не полностью обеспечены государственными облигациями; вместо этого они призваны генерировать доход и обеспечивать стабильность за счет реализации нейтральных торговых стратегий на финансовых рынках.
Ethena — это децентрализованный протокол, оперирующий крупнейшим синтетическим долларом USDe.
Ethena стремится предоставить надежную альтернативу традиционным стейблкоинам, таким как USDC и USDT, резервы которых приносят доходность на уровне краткосрочных гособлигаций США. Доходность резервов USDe от Ethena формируется благодаря одной из крупнейших и самых зрелых стратегий на традиционных финансовых рынках — арбитражу на фьючерсных рынках (базисному трейдингу).
Только объем торгов на основе фьючерсов кассовой ставки по госдоллару США оценивается в сотни миллиардов долларов, если не триллионы. Сегодня доступ к масштабному арбитражу имеют только квалифицированные инвесторы и институциональные покупатели. Криптоиндустрия восстанавливает финансовую систему с нуля, предоставляя такие возможности каждому через токенизацию.
Мы годами разрабатывали концепцию синтетического доллара, основанного на базисной торговле. Еще в 2021 году мы опубликовали статью, описывающую эту возможность, и объявили об инвестициях в UXD Protocol — первый токен, полностью обеспеченный базисным трейдингом.
Хотя UXD Protocol опередил свое время, мы считаем, что основатель и генеральный директор Ethena Labs Гай Янг беспрецедентно успешно воплотил это видение в жизнь. Сегодня Ethena стала крупнейшим синтетическим долларом: ее оборот вырос до $15 млрд за два года после запуска, затем скорректировался примерно до $8 млрд после распродажи на рынке 10 октября. По общему объему она занимает третье место среди цифровых долларов, уступая лишь USDC и USDT.
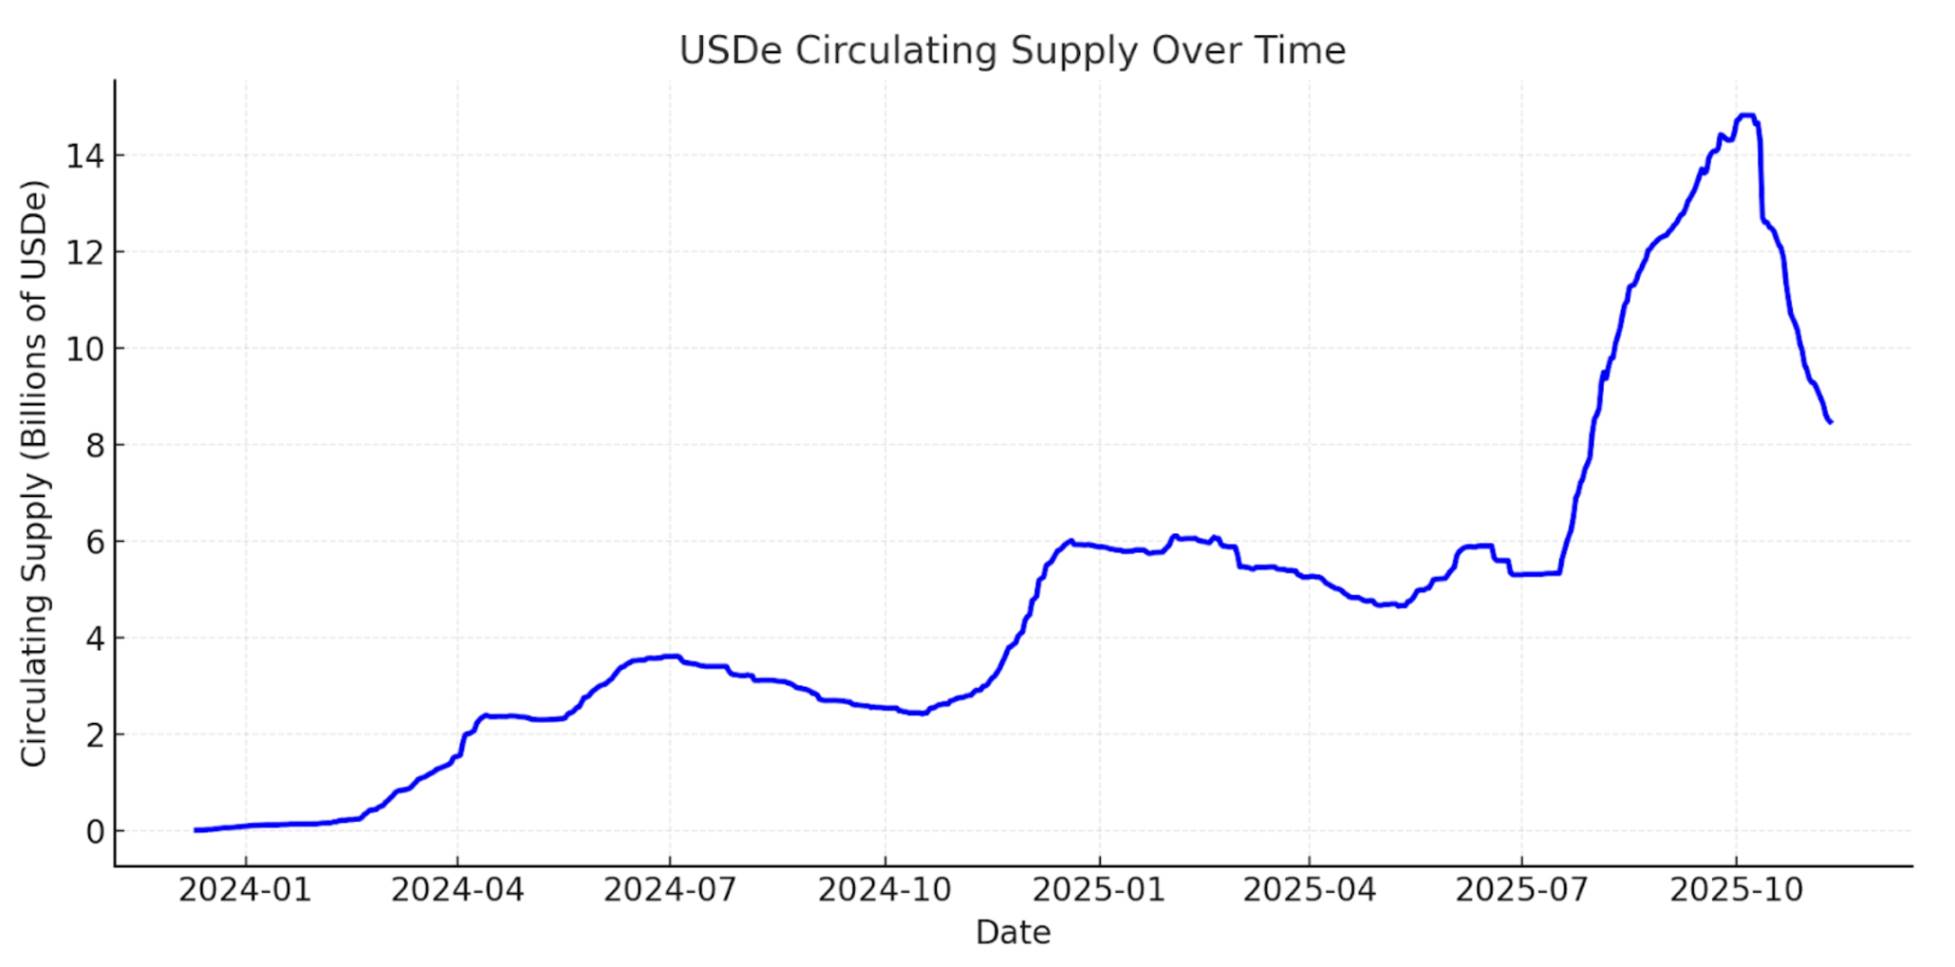
Объем обращения USDe во времени — DefiLlama
Систематические преимущества синтетических долларов
Ethena находится на пересечении трех мощных тенденций, переформатирующих современную финансовую систему: стейблкоины, бессрочные фьючерсы (перпы) и токенизация.
Стейблкоины
На текущий момент объем обращения стейблкоинов превышает 300 млрд долларов, и к концу десятилетия эта цифра может вырасти до нескольких триллионов долларов. За последние десять лет рынок стейблкоинов доминировали USDT и USDC, на долю которых приходится более 80% общего предложения. Ни одна из них не делится доходом напрямую с держателями, но мы полагаем, что в перспективе обмен доходами с пользователями станет нормой, а не исключением.
Мы считаем, что стейблкоины конкурируют и дифференцируются по трем ключевым векторам: дистрибуция, ликвидность и доходность.
Tether выстроила превосходную сеть глобальной дистрибуции и ликвидности для USDT. Он служит основным расчетным активом в крипто-трейдинге и самым распространенным способом получения цифрового доллара на развивающихся рынках.
Circle делает ставку на дистрибуцию через экономическое партнерство с такими игроками, как Coinbase. Эта стратегия эффективна для роста, но оказывает давление на маржинальность Circle. По мере ускорения крипто-адоптации мы ожидаем выхода новых компаний с глубокими сетями в финтехе и технологиях, которые выпустят собственные стейблкоины, далее товаризируя рынок обеспеченных госбондами стейблкоинов.
Для новых игроков на рынке цифровых долларов основным способом выделиться всегда была высокая доходность. В последние годы нарратив вокруг стейблкоинов, генерирующих доход, набирает силу. Тем не менее, стейблкоины, обеспеченные гособлигациями США, не смогли предложить достаточную доходность для значимой адопции в криптосфере. Причина в том, что альтернативная стоимость крипто-капитала традиционно выше доходности по госбондам США.
Среди новых проектов Ethena стал единственным, кому удалось достичь существенной дистрибуции и ликвидности, прежде всего благодаря высокой доходности. Основываясь на динамике цены sUSDe с момента запуска, мы оцениваем его годовую доходность чуть выше 10%, что более чем в два раза превышает доходность обеспеченных госбондами стейблкоинов. Это достигается за счет использования базисной торговли, которая монетизирует спрос рынка на леверидж. С момента запуска протокол сгенерировал почти $600 млн дохода, из которых более $450 млн пришлось на последний год.
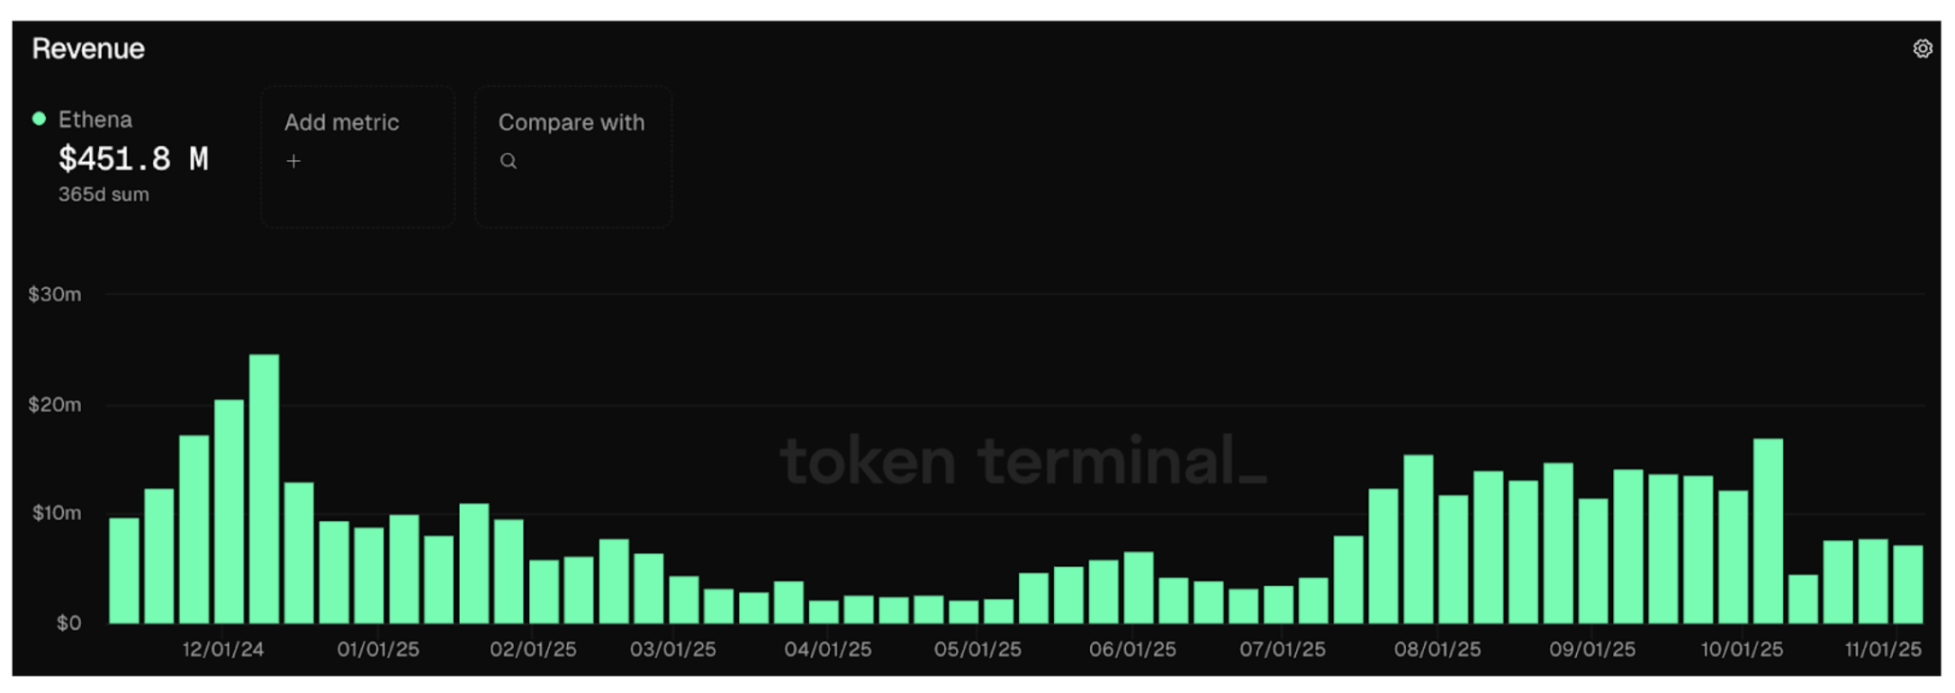
Терминал токена Ethena
Мы полагаем, что настоящим критерием принятия синтетического доллара является его включение в качестве залога на крупных биржах. Ethena блестяще справляется с интеграцией USDe в виде основного collateral на централизованных биржах, таких как Binance и Bybit, что стало ключевым драйвером их стремительного роста.
Еще одной уникальной особенностью стратегии Ethena является ее слабая отрицательная корреляция с процентной ставкой фондов ФРС. В отличие от обеспеченных госбондами стейблкоинов, Ethena выиграет от снижения ставок: низкие ставки стимулируют экономическую активность, увеличивают спрос на леверидж, повышают ставки финансирования и укрепляют базисную торговлю, поддерживающую доходность Ethena. Мы наблюдали подобный сценарий в 2021 году, когда спред между ставками финансирования и доходностью гособлигаций расширился более чем до 10%.
Разумеется, по мере интеграции крипторынка с традиционным финансом больший объем капитала потечет в те же базисные торги, сузив спред между ними и ставкой по федеральным фондам, однако этот процесс займет несколько лет.
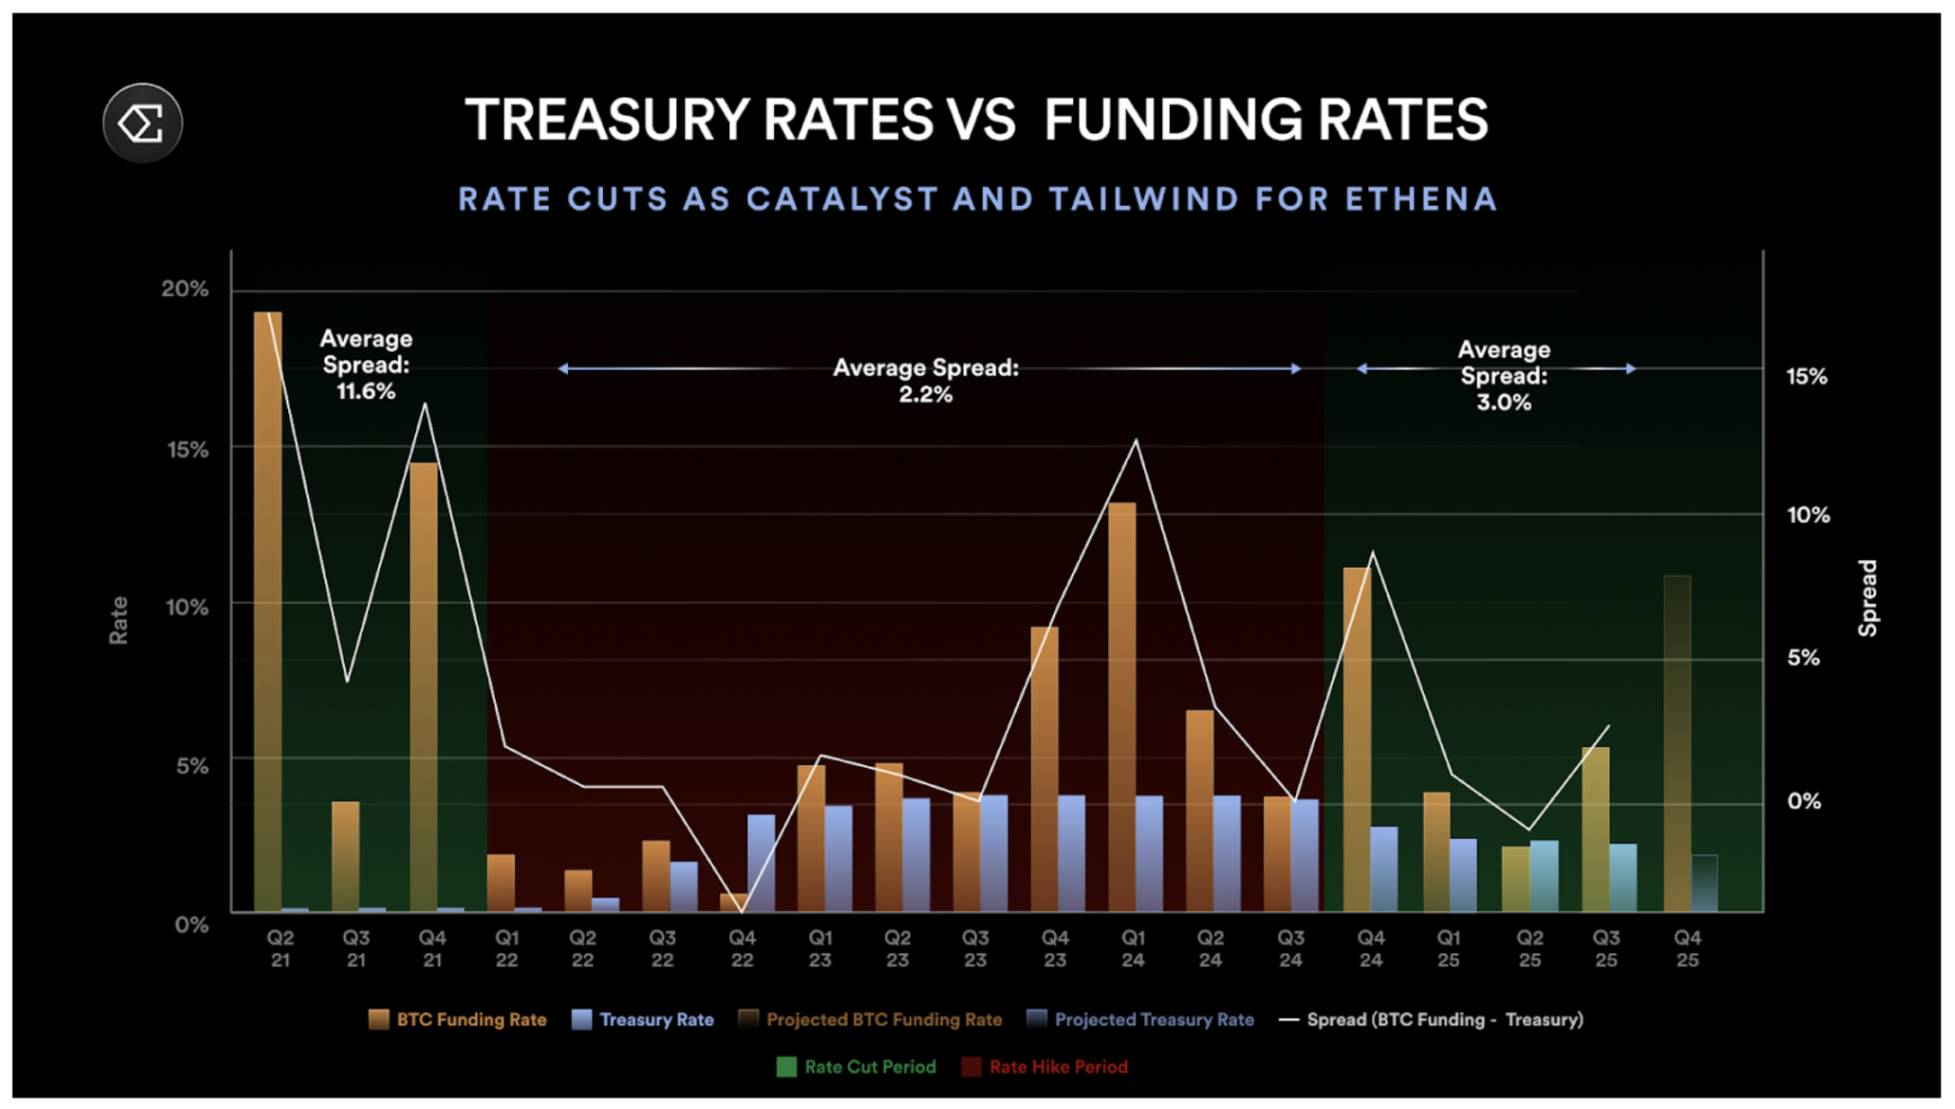
Доходность гособлигаций vs ставки финансирования
Наконец, JPMorgan прогнозирует, что стейблкоины, генерирующие доход, могут занять до 50% рынка стейблкоинов в ближайшие годы. Учитывая ожидаемый рост общего рынка стейблкоинов до нескольких триллионов долларов, мы уверены, что Ethena обладает всеми возможностями стать ключевым игроком в этом переходе.
Перпетуализация
Бессрочные фьючерсы уже достигли сильной product-market fit в криптоиндустрии. В сегменте криптоактивов стоимостью около $4 трлн дневной объем торгов перп-контрактами превышает $100 млрд, а совокупный открытый интерес на CEX и DEX также составляет более $100 млрд. Они предлагают инвесторам элегантный способ получения рыночной экспозиции с использованием левериджа на изменения цен базового актива. Мы верим, что со временем больше классов активов перейдут на бессрочные контракты, что мы называем «перпетуализацией».
Частый вопрос о Ethena касается размера адресуемого рынка (TAM), поскольку масштаб их стратегии ограничен открытым интересом на рынке перпов. Мы согласны, что это разумное ограничение в краткосроке, но считаем, что оно недооценивает возможности в среднесроке и долгосроке.
Перпетуальные контракты на токенизированные акции
Общая капитализация мировых фондовых рынков составляет около $100 трлн, что почти в 25 раз превышает размер всего крипто-рынка. Только американские акции стоят около $60 трлн. Как и в криптосфере, участники фондового рынка испытывают сильный спрос на леверидж. Это ярко демонстрирует взрывной рост 0DTE-опционов, которыми преимущественно торгуют розничные инвесторы, составляя более 50% объема торговли опционами на SPX. Розничным инвесторам явно нужна рыночная экспозиция с плечом на изменение цен базовых активов, и эту потребность напрямую удовлетворяют бессрочные контракты на токенизированные акции.
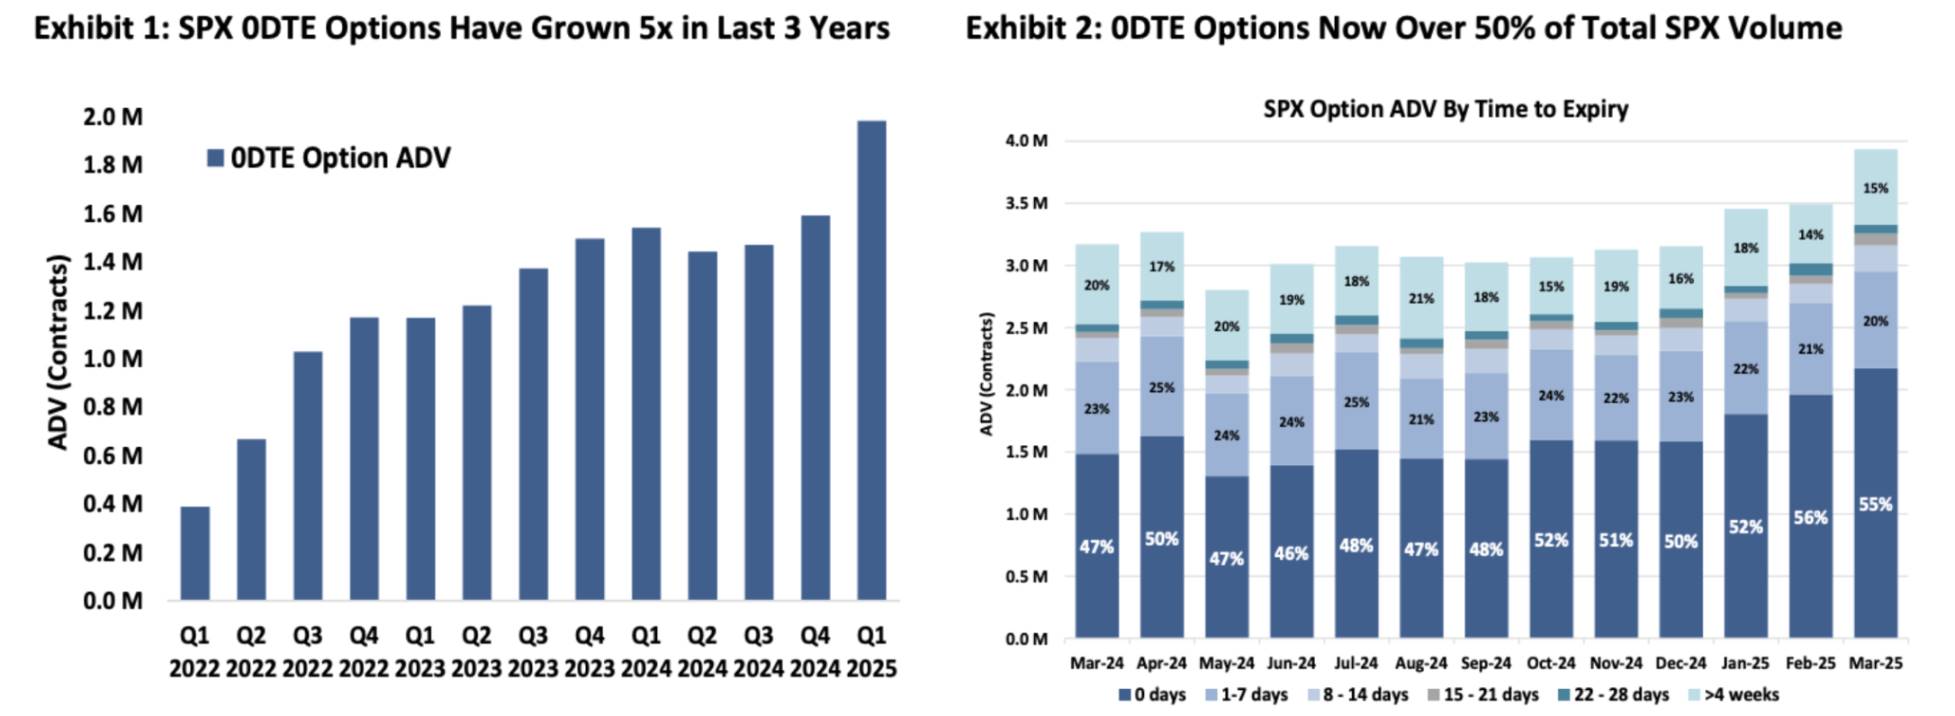
0DTE-опционы SPX
Для большинства инвесторов перп-контракты проще для понимания, чем опционы. Продукт с 5x экспозицией на базовый актив гораздо легче освоить, чем разбираться в греческих буквах опционов (Theta, Vega, Delta), требующих глубокого знания моделей ценообразования. Мы не ожидаем, что перпы заменят рынок 0DTE-опционов, но могут занять значительную его долю.
Примечание переводчика: Тета, Вега и Дельта опционов измеряют, как меняется цена опциона под воздействием различных факторов. Дельта отражает чувствительность к движению цены базового актива; Вега характеризует чувствительность стоимости опциона к изменениям волатильности.
С токенизацией акций бессрочные контракты открывают перед Ethena значительно более масштабные возможности. Мы считаем, что это делает Ethena ценным источником ликвидности, формирующим новые рынки, что полезно как для CEX и DEX, так и позволяет захватывать ценность внутри себя через создание DEX с перпами на акции под брендом Ethena. Учитывая масштабы фондового рынка по сравнению с крипто-рынка, эти факторы способны увеличить емкость базисной торговли на несколько порядков.
Новый чистый поток дистрибуции от интеграции финтех-компаний с децентрализованными перп-биржами
Когда мы впервые опубликовали работу о децентрализованном цифровом долларе, обеспеченном базисной торговлей, децентрализованные деривативные биржи были еще на ранней стадии развития: с низкой ликвидностью и неподготовленностью к массовому использованию. С тех пор стейблкоины стали мейнстримом, а блокчейны с низкими комиссиями и высокой пропускной способностью прошли проверку реальностью. Сегодня платформы вроде Hyperliquid обеспечивают около $40 млрд ежедневного объема торгов децентрализованными перпами и $15 млрд открытого интереса.
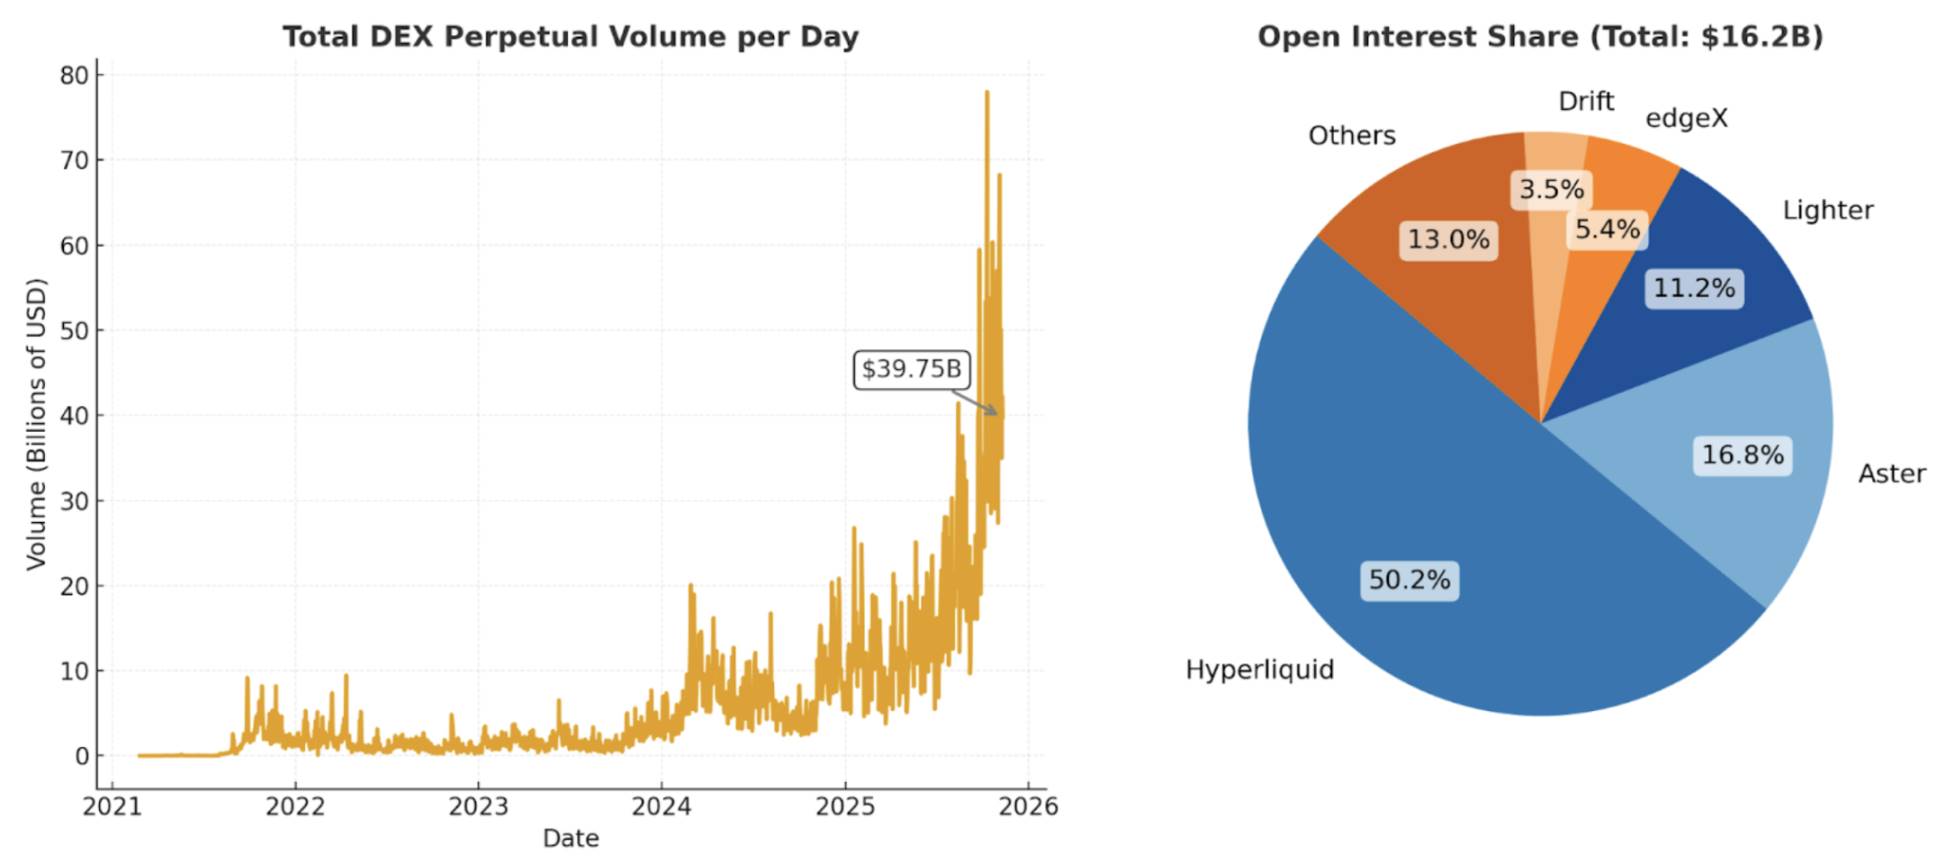
Ежедневный общий объем перп-торгов на DEX
По мере смягчения крипто-регулирования финтех-компании по всему миру будут все активнее внедрять технологии Web3. Ведущие игроки вроде Robinhood и Coinbase трансформировались в "биржи всех категорий". Многие из них уже интегрировали DeFi-мидлварь для поддержки спотовой торговли длинными хвостами активов, недоступных на их платформах.
На сегодняшний день большинство пользователей, не являющихся крипто-аборигенами, имеют доступ лишь к ограниченному набору активов в споте. Мы полагаем, что этот сегмент представляет огромный нереализованный спрос на леверидж. По мере того как децентрализованные перп-биржи станут мейнстримом, логично ожидать прямой интеграции подобных продуктов финтех-компаниями.
Например, кошелек Phantom недавно интегрировался с гиперликвидной перп-DEX Hyperliquid, позволив пользователям торговать перпами прямо из приложения. Эта интеграция добавила около $30 млн ежегодного дохода. Любому финтех-основателю сложно не повторить такой успех. Так, Robinhood недавно анонсировал инвестиции в децентрализованную перп-биржу Lighter.
Мы убеждены, что адаптация крипто-перпов финтех-компаниями создаст новый канал дистрибуции, увеличит объемы торгов и открытый интерес, тем самым расширяя емкость и масштабируемость базисной торговли, обеспечивающей Ethena.
Токенизация
Суперсила криптографии заключается в способности любого безупречно выпускать и торговать токенами. Токены могут репрезентовать любую ценностную единицу: от стейблкоинов и L1-активов до мем-коинов и даже токенизированных стратегий.
В традиционных финансах наиболее близким аналогом токенизации являются ETF. Сегодня количество ETF в США превысило число публичных листингов отдельных акций. ETF упаковывает сложные стратегии в один торгуемый тикер, позволяя инвесторам легко покупать, продавать или держать бумаги без проблем с исполнением сделок или ребалансировкой. Вся сложность берется на себя управляющая компания ETF. Неудивительно, что генеральный директор BlackRock, крупнейшего мирового эмитента ETF, заявляет о полном погружении в токенизацию.
Токенизация выходит за рамки ETF: она делает активы быстрее, дешевле и доступнее владеть и торговать ими в любом масштабе, одновременно улучшая дистрибуцию и эффективность капитала. Любой человек с интернетом может мгновенно купить, продать, отправить или получить токены, а также заблокировать их в стейкинге в качестве залога для высвобождения дополнительной ликвидности. Мы видим будущее, где финтех-компании по всему миру станут главными дистрибьюторами токенизированных стратегий, доставляя институциональные продукты напрямую мировым потребителям.
Ethena начала путь с токенизации базисной торговли, ничто не помешает ей диверсифицировать источники дохода с течением времени. Фактически, это уже происходит. При низкой или отрицательной доходности базисных стратегий Ethena может перевести часть своих резервов в другой продукт экосистемы — USDtb (стейблкоин, обеспеченный токенизированным фондом государственных облигаций США BUIDL от BlackRock), сохраняя стабильность и оптимизируя доходность.
Аргументы в пользу инвестиций в ENA
Несмотря на то, что мы уже обосновали долгосрочный позитивный взгляд на TAM Ethena, важно рассмотреть характеристики команды и протокола, особенно в вопросах управления рисками, извлечения ценности и возможностей будущего роста.
Команда
«Я уволился через несколько дней после краха Luna, чтобы строить Ethena, и сформировал команду через несколько месяцев после событий с FTX», — рассказывает основатель Ethena Гай Янг.
По нашему опыту, Гай доказал себя одним из самых проницательных и стратегически мыслящих умов в сфере DeFi, привнеся свой инвестиционный опыт в Cerberus Capital на быстро финансирующийся крипто-рынок.
Успех Гая подкреплен компактной и опытной операционной командой из ~25 человек. Несколько примеров из Ethena: CTO Алекс Ниммо был одним из первых сотрудников BitMEX, участвуя в создании и развитии перп-фьючерсов как главного финансового инструмента в криптосфере. COO Эллиот Паркер работал в Paradigm Markets и Deribit; его связи с маркетмейкерами и биржами способствовали успешной интеграции Ethena с этими контрагентами сегодня.
Результаты говорят сами за себя. За менее чем два года Ethena стала крупнейшим синтетическим долларом. За это время команда действовала крайне оперативно, интегрировавшись с топ-CEX и построив каналы хеджирования, которые другим проектам требуются годы. USDe теперь принят в качестве collateral на ведущих площадках вроде Binance и Bybit. Многие из этих бирж также являются инвесторами Ethena, что демонстрирует четкую стратегическую синхронизацию протокола с ключевыми участниками мирового крипто-рынка.
Управление рисками
Мои партнеры Спенсер и Кайл написали в 2021 году статью «Протоколы DeFi не фиксируют ценность, DAO управляют рисками». Основной тезис прост: DeFi-протоколы, не управляющие рисками и пытающиеся брать комиссию, будут форкнуться, и всегда найдутся бесплатные форки. Параллельно протоколы, по сути управляющие рисками, обязаны брать плату, иначе никто не будет финансировать систему.
Ethena наилучшим образом воплощает этот принцип. Протокол продемонстрировал выдающееся управление рисками, успешно пройдя два серьезных стресс-теста в этом году, каждый из которых усилил его надежность, живучесть и доверие внутри крипто-экосистемы.
Взлом Bybit: крупнейший крипто-взлом на сегодняшний день
Взлом hot wallet Bybit на $1,4 млрд 21 февраля 2025 года стал реальным стресс-тестом позиционной модели контрагентов Ethena. Инцидент вызвал волну снятий средств пользователями с Bybit, однако стратегия Ethena осталась непоколебимой.
Благодаря диверсификации хеджирующих позиций и collateral across multiple venues и защите во внешних custody, Ethena продолжала функционировать в штатном режиме. Важно отметить отсутствие потерь collateral Ethena и сохранение бесперебойных потоков средств для эмиссии и redemption (погашения) во время инцидента на Bybit.
Распродажа 10 октября: крупнейшее событие по ликвидации за один день в истории крипты
10 октября 2025 года крипто-рынок пережил экстремальную де-леверидж-волну: при обвале открытого интереса на основных CEX и DEX за несколько часов было ликвидировано около $20 млрд позиций. В ходе каскадных ликвидаций из-за дизайна оракула Binance цена USDe на этой площадке временно просела примерно до $0,65, что вызвало критику. Однако на более ликвидных цепочечных площадках (например, Curve) USDe сохранил цену, близкую к $1 (см. ниже), а механизм redemption продолжал работать штатно, что указывает на локальный дисбаланс конкретной площадки, а не системный decoupling. Твит Гая в X отлично раскладывает события 10 октября по полочкам.
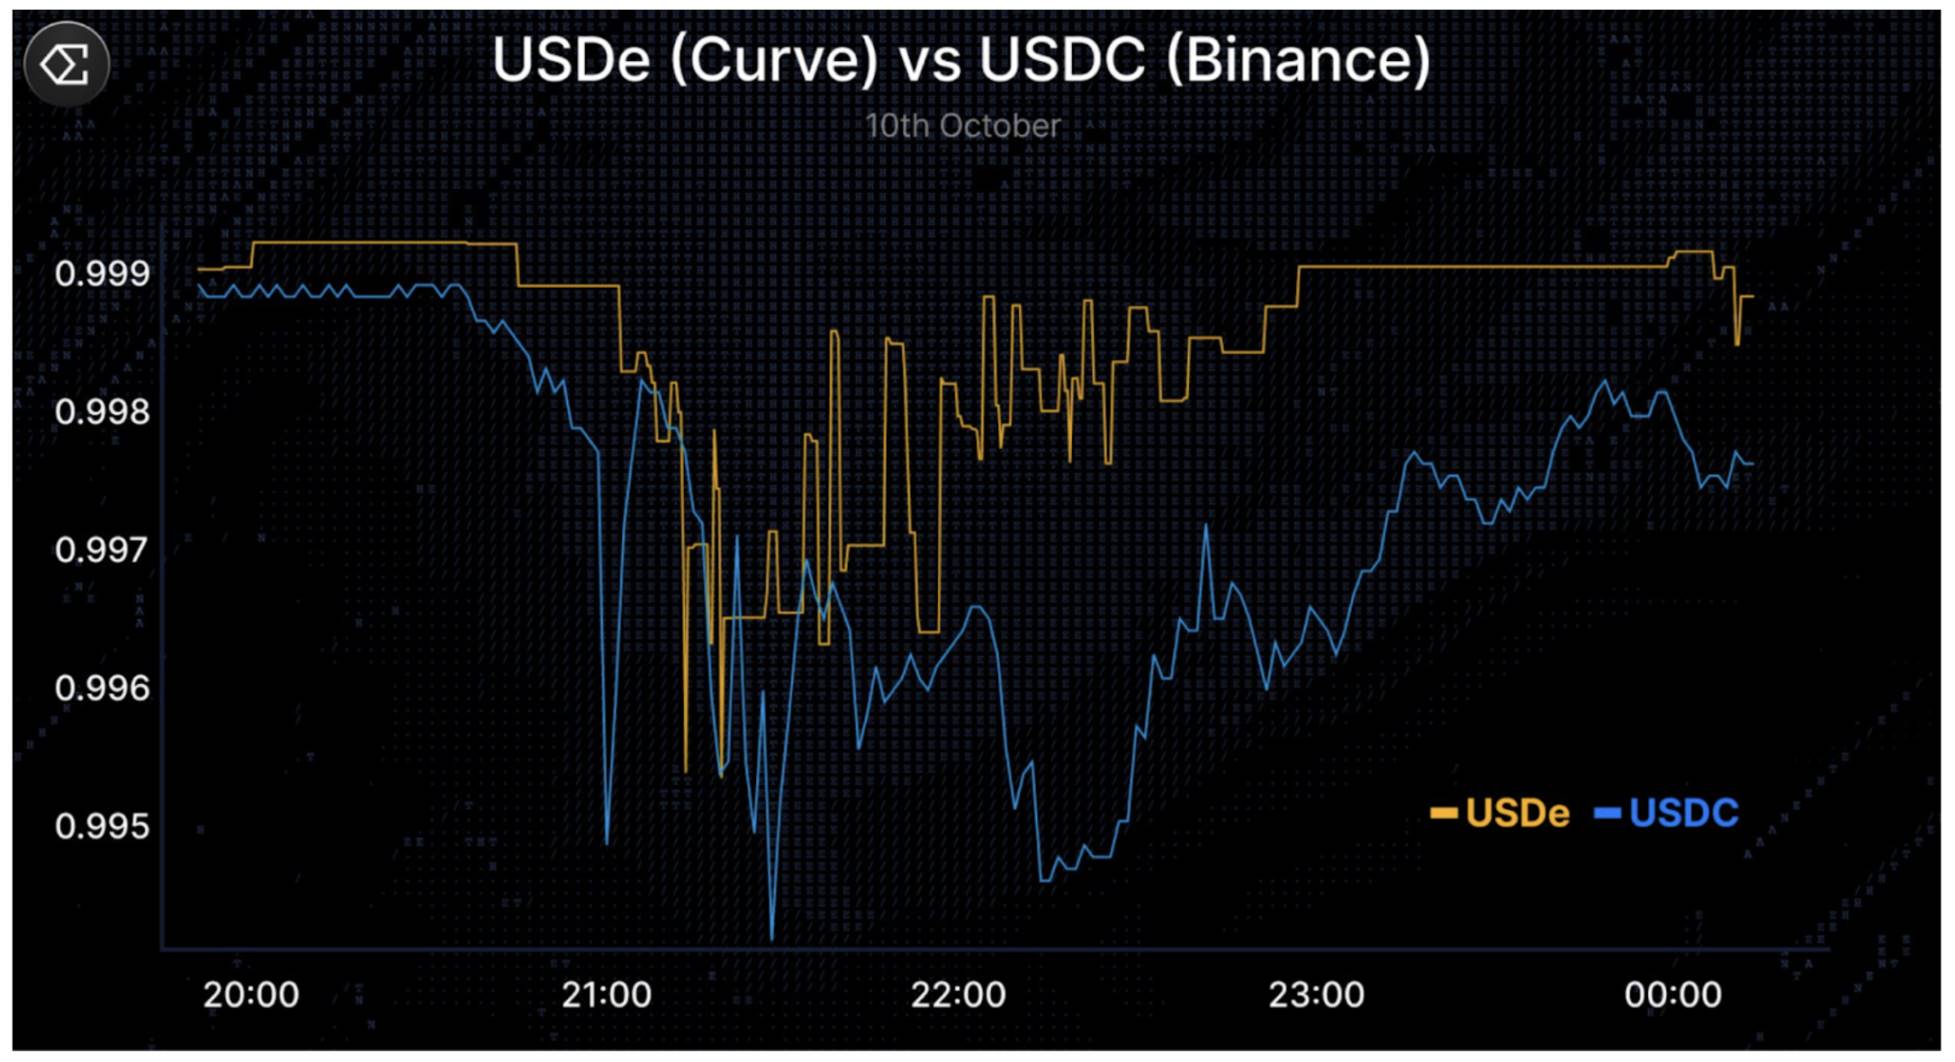
USDe (Curve) против USDC (Binance)
В обоих случаях команда Ethena прозрачно комментировала ситуацию, потери средств пользователей не произошло. Параллельно протокол оставался функциональным, обработав девятизначные суммы redemption за часы, всё это verifiable on-chain. Подобные моменты тестируют риск-дисциплину любого протокола. Эффективное масштабное управление стрессовыми сценариями не просто усиливает доверие и credibility, но и формирует brand equity и defensive moat — строя мощный ров безопасности для DeFi-протоколов уровня Ethena.
Важно отметить, что абсолютно обоснованно предполагать подверженность протокола Ethena дальнейшим стресс-тестам в ближайшие годы. Мы не утверждаем, что риски отсутствуют или полностью устранены, а подчеркиваем, что Ethena проявила высокую производительность и resilience в одних из самых значимых рыночных шоков недавнего прошлого.
Извлечение ценности
Мы полагаем, что Ethena способна поддерживать более высокие fee rates, чем стейблкоины типа USDC. В отличие от USDC, Ethena активно управляет market risk, делится большей доходностью с пользователями в большинстве случаев и имеет отрицательную корреляцию с процентными ставками в среднесроке и долгосроке, что все вместе усиливает способность протокола capture и sustain long-term value.
Хотя токен ENA сейчас функционирует преимущественно как governance token, мы видим четкий путь к началу накопления ценности. За прошлый год Ethena сгенерировал около $450 млн revenue, ни доллар из которых не был передан держателям ENA.
Предложение по activation switch (fee switch), внесенное в ноябре 2024 года, описывает ряд milestones, которые должны быть достигнуты перед направлением ценности к держателям ENA. Все условия были выполнены до краха 10 октября. Единственный показатель пока отстаёт от цели — circulating supply USDe, который мы прогнозируем превысит $10 млрд до активации fee switch. Risk committee и сообщество сейчас рассматривают детали реализации.
Наш вывод: эти шаги наверняка оценит публичный рынок, так как они повышают alignment governance, укрепляют базу long-term holders и снижают sell-side pressure на токен.
Долгосрочный потенциал роста
Сам по себе Ethena уже входит в число самых прибыльных протоколов в криптосфере.
Используя лидерские позиции, Ethena запускает серию новых продуктовых линеек, базирующихся на ключевых компетенциях в области эмиссии стейблкоинов и экспертизы крипто-перп-бирж. Эти линейки включают:
-
Ethena Whitelabel: сервис эмиссии стейблкоинов, где Ethena строит стейблкоины для крупнейших чейнов и приложений. Партнерства уже запущены через SUIG с megaETH, Jupiter, Sui и др.
-
HyENA и Ethereal: две сторонние перп-DEX, построенные на collateral USDe, которые продвигают use-case USDe и возвращают revenue от торговых комиссий в экосистему Ethena. Обе построены external parties, но напрямую направляют ценность обратно в Ethena.
Эти будущие продуктовые линии способны еще больше укрепить доминирование Ethena в сегменте синтетических долларов.
Ко всем net-new продуктовым линиям поверх Ethena, сама инфраструктура должна получать economic benefit от инициатив, co-existing с уже robust revenue metrics.
Почему мы бычьи к долгосрочному взгляду на Ethena
В широком рынке стейблкоинов, долгое время контролируемом Tether и Circle, Ethena заняла уникальную нишу и стала очевидным лидером категории синтетических долларов.
На фоне взрывного роста стейблкоинов, токенизации традиционных активов и появления перп-DEX, мы считаем Ethena в уникальной позиции для capture этих tailwinds: мировой спрос на леверидж конвертируется в привлекательную и доступную доходность для ее пользователей и финтех-компаний по всему миру.
Культура сильного риск-менеджмента протокола прошла проверку real-world stress tests и consistently deliver results, помогло Ethena построить deep trust и credibility среди пользователей и партнеров.
В долгосроке Ethena сможет leverage свои scale, brand и infrastructure для расширения в другие продукты, диверсифицировать revenue и усилить resilience к market shocks.
Будучи эмитентом самого быстрорастущего синтетического доллара в самой быстрорастущей категории стейблкоинов — yield-bearing stablecoins, — Ethena обладает полным потенциалом для инкубации новых бизнес-линий, добавляя growth optionality к своим самым прибыльным крипто-бизнесам (биржи и on/off-ramps), параллельно наращивая supply USDe.
Возможности впереди огромны, и как long-term holders токена ENA, мы воодушевлены.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Multicoin Capital