Standard Chartered Bank выставил таргет по ENA на уровне $2, но это не спасёт от давления масштабной разблокировки 1,4 млрд токенов на следующей неделе.
Автор: Джимини, TechFlow
За последний месяц ENA провела образцовую трансформацию нарратива: её ключевой промоутер сменился с крипто-гиганта с высокой кредитной плечом Артура Хэйса напрямую на старого финансового хищника Standard Chartered.
30 сентября Standard Chartered выпустил свой первый аналитический отчёт по Ethena (ENA): руководитель глобального направления исследований цифровых активов Джефф Кендрик прямо указал на удивительно высокую целевую цену в 2 доллара к концу 2028 года. В сравнении с 0,5 доллара, которые ранее «поддерживал» Артур Хэйс, эта масштабная картина, нарисованная традиционными финансами, предполагает десятикратный разрыв в ожиданиях.

Появление одобрения со стороны крупного института для части трейдеров стало сигналом к механическому выходу в лонг. Однако, если снять PR-обёртку инвестиционного банка и изучить настоящую базовую экономику Ethena с приближающимся графиком действий, можно увидеть, как розничные игроки заранее платят крайне дорогую цену за ликвидность за турбину, которая пока даже не подключена к электросети.
Целевая цена в 2 доллара от Standard Chartered: всё те же избитые аргументы
Объективно говоря, модель оценки в 2 доллара, предложенная Standard Chartered, логично выстроена с макроэкономической точки зрения, но при этом содержит достаточно стандартные тезисы. Ключевая ставка данного исследовательского материала опирается на три фундаментальных фактора:
- Взрывной рост сектора RWA: Standard Chartered прогнозирует, что объём цепочных RWA взлетит с текущих 40 млрд долларов до 2 трлн долларов к концу 2028 года.
- Период дивидендов процентных стейблкоинов: На данный момент стейблкоины с генерируемой доходностью составляют лишь 5% от общей капитализации стейблкоинов. USDe, как самый быстрый стейблкоин в истории крипты, достигший рыночной капитализации в 1 млрд долларов, благодаря первопроходческому преимуществу захватит самую большую долю нового роста.
- Замкнутый цикл обратного выкупа: Недавно принятые Ethena изменения в токеномике предполагают направление чистого дохода протокола на обратный выкуп и уничтожение ENA, превращая его из простого «управленческого токена» в «актив для захвата стоимости».
Данная логика лишена серьёзных недостатков на макроуровне и закрепляет за Ethena статус канонического лидера среди стейблкоинов с генерируемой доходностью. Однако жестокость финансовых рынков заключается в том, что «правильный вектор» далеко не означает, что покупать нужно именно сейчас.
Standard Chartered рисует финальную картину 2028 года, тогда как вторичный рынок оперирует совершенно другими вводными.
Иллюзорный маховик: переключатель обратного выкупа даже не включён в розетку
Одним из главных нарративов, подтолкнувших ENA к двукратному росту с минимума, стал механизм «обратного выкупа и сжигания за счёт доходов протокола». Тем не менее, подавляющее большинство розничных участников, следующих за ценой, не вникли в точный порог активации этой системы.
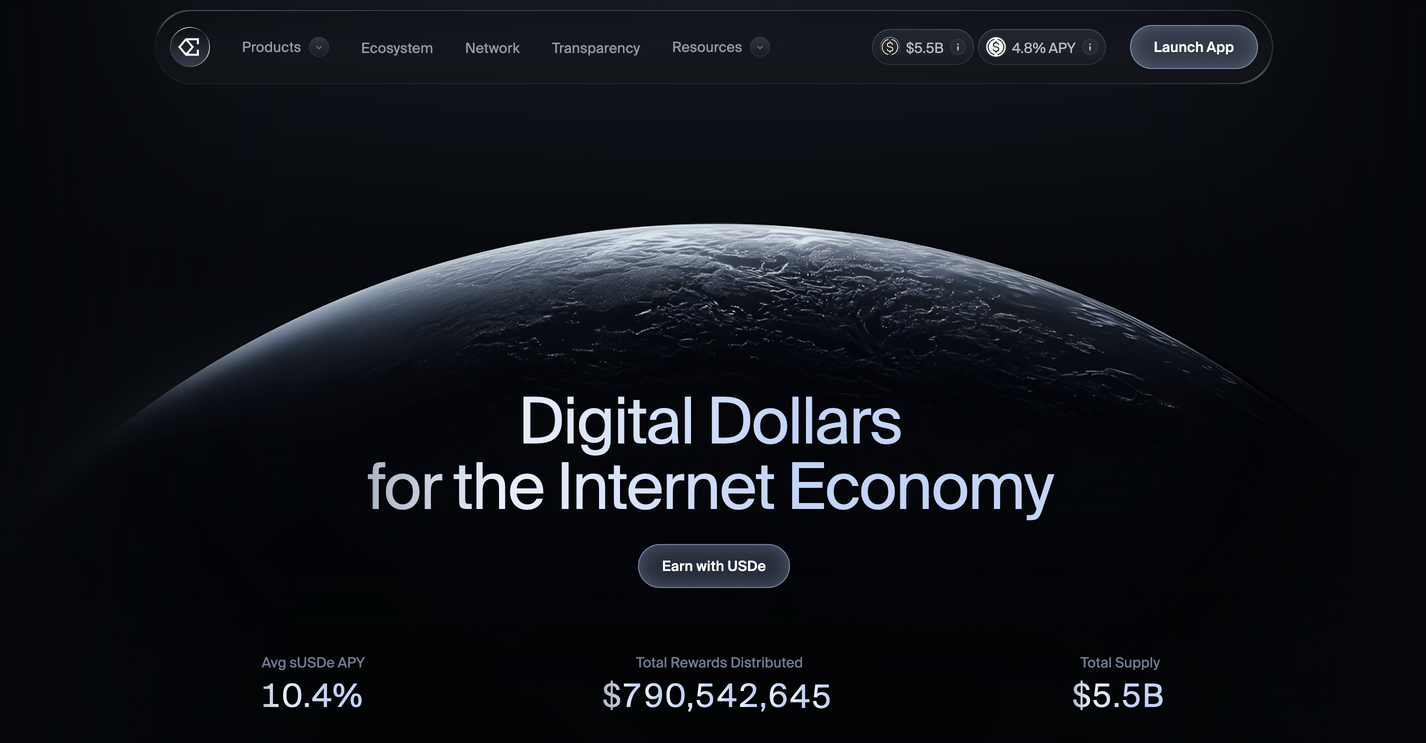
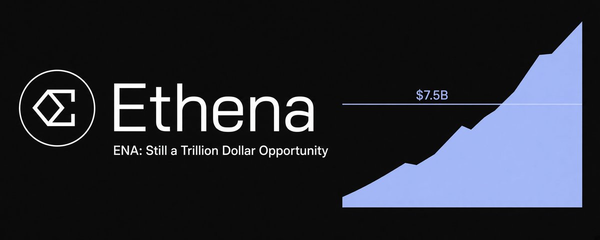
Сам обратный выкуп в настоящее время ещё не запущен. Согласно регламенту Ethena, жёстким условием для активации распределения доходов является достижение обращающимся предложением USDe отметки в 7,5 млрд долларов.
Однако текущая реальность такова: объём USDe держится лишь около отметки 4,9 млрд долларов. Это означает, что до тех пор, пока капитализация USDe не вырастет ещё более чем на 50%, все доходы протокола продолжат преимущественно направляться держателям sUSDe и партнёрским платформам, и абсолютно никакие реальные средства не конвертируются в покупательский спрос на ENA.

Также стоит учесть, что даже если в будущем USDe действительно преодолеет планку в 7,5 млрд долларов, обратный выкуп не начнётся в режиме полного поглощения сразу после активации. На первом этапе (при достижении отметки в 7,5 млрд) протокол будет направлять из совокупного дохода лишь 5% в пользу фонда (из этой суммы 95% пойдут именно на обратный выкуп ENA).
Иными словами, легендарный «байбэк-маховик» пока даже не подключён к электросети.
Сейчас ENA остаётся всего лишь управляющей оболочкой, которая не способна генерировать основной денежный поток. Розничные инвесторы ошибочно полагают, что приобретают «дойную корову», приносящую дивиденды уже сегодня, но на самом деле они покупают лишь долгосрочный опцион с чрезвычайно жёсткими условиями исполнения.

Институты рисуют картину на два года, а розничники несут удар продаж следующей недели
Если отложенный во времени механизм обратного выкупа создаёт лишь «разрыв ожиданий», то предстоящая разблокировка токенов обрушится над головами лонг-позиций как физический молот.
В конце августа фонд Ethena провёл «хитрую» ребалансировку структуры токенов: выкупил часть доли раунда Seed, находящуюся под давлением продажи, а также отменил изначально запланированное ежемесячное разблокирование для оставшихся инвесторов, объединив весь объём в единую дату разблокировки — 5 октября.
Рынок поначалу наивно расценил это как «раннее снятие угрозы долгосрочного давления продажи», что послужило одним из катализаторов роста цен в сентябре. Однако в структуре торговли это породило фатальное рассогласование:
5 октября на рынок будет одновременно выпущено колоссальных 1,4 млрд токенов VC и инвесторов (что составляет примерно 14% от текущего оборота и превышает 300 млн долларов). Когда эта стена физического предложения обрушится вниз, тот самый «байбэк-переключатель», способный теоретически абсорбировать давление продаж (TVL в 7,5 млрд долларов), по причине несоблюдения порога входа вовсе не активируется для защиты рынка покупателями.
При взгляде на хронологию в целом, это выглядит как ювелирно выстроенная операция по управлению ликвидностью:
Команда проекта заранее меняет правила, концентрируя долгосрочное давление продажи, и формирует бычий настрой по принципу «лучше короткая боль, чем долгая» ➡️ синхронизируется с краткосрочными призывами лидеров мнений вроде Артура Хэйса для поднятия дна цены ➡️ накануне огромного разблокирования выходит масштабный отчёт Standard Chartered, доводя FOMO розничных игроков до максимума.
Данный первый аналитический отчёт от Standard Chartered действительно является весомым отраслевым одобрением, подтверждающим, что Ethena вышел на радар традиционного мейнстрим-капитала. Однако это всего лишь дальний чековый расчёт с датой погашения в конце 2028 года.
На текущем уровне цены (выше 0,25 доллара) токEN ENA уже максимально заложил вперёд позитивные факторы «аналитического покрытия со стороны институтов» и «будущего обратного выкупа». До момента преодоления USDe критической черты в 7,5 млрд долларов, и до полной перевалки рынком беспрецедентного объёма в 1,4 млрд токенов 5 октября, слепое преследование роста здесь скорее напоминает использование собственных средств для создания идеальной ликвидности выхода для ранних китов, собирающихся покинуть рынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow