Boros: Интеграция DeFi, CeFi и TradFi разблокирует следующий двигатель 100-кратного роста Pendle
Какой протокол DeFi вы бы назвали самым инновационным?
Безусловно, Pendle обязательно окажется в таком списке.
В 2021 году Pendle, став первым протоколом DeFi, сфокусировавшимся на рынке «свопов процентных ставок», самостоятельно создал рынок доходности объемом в десятки миллиардов долларов и стал абсолютным лидером в сегменте торговли доходностью.
А в августе 2025 года инновационное ядро Pendle, стремящееся идти впереди всех, продолжилось выпуском Boros, который открыл ранее недоступный для ончейн-доходности рынок «ставок финансирования», впервые предоставив миру DeFi механизмы для торговли, хеджирования и арбитража ставок финансирования, что вновь вызвало бурные обсуждения и ажиотаж среди участников рынка.
Согласно последним данным Pendle, за два месяца после запуска Boros совокупный объем торгов в номинальном выражении превысил 950 миллионов долларов, размер открытых позиций составил более 61,1 миллиона долларов, количество пользователей превысило 11 000, а годовая доходность составила свыше 730 тысяч долларов.
Всего за месяц проект достиг результатов, на которые многим другим требуются годы, причем многие участники с энтузиазмом отмечают: играя с доходностью Boros, можно получить даже более высокую прибыль, чем от мемкоинов.
Итак, что такое Boros? Как им пользоваться и каковы его планы на будущее?
Немало людей наверняка заметили, что в визуальном стиле Boros часто изображается гигантский кит, пожирающий всё вокруг. Само слово Boros в древнегреческом также означает «пожирать». По мере выпуска версии Boros 1.0, запуска реферальной программы и вывода новых рынков, возможно, процесс поглощения Boros всего мира доходности официально разворачивается именно через механизмы ставок финансирования.
Почему первый шаг к популяризации продукта Boros был сделан именно в сторону «ставки финансирования»?
Как платформа структурированных процентных деривативов, Boros на данном этапе концентрируется на ставках финансирования, стремясь превратить их в стандартизуемые торгуемые активы.
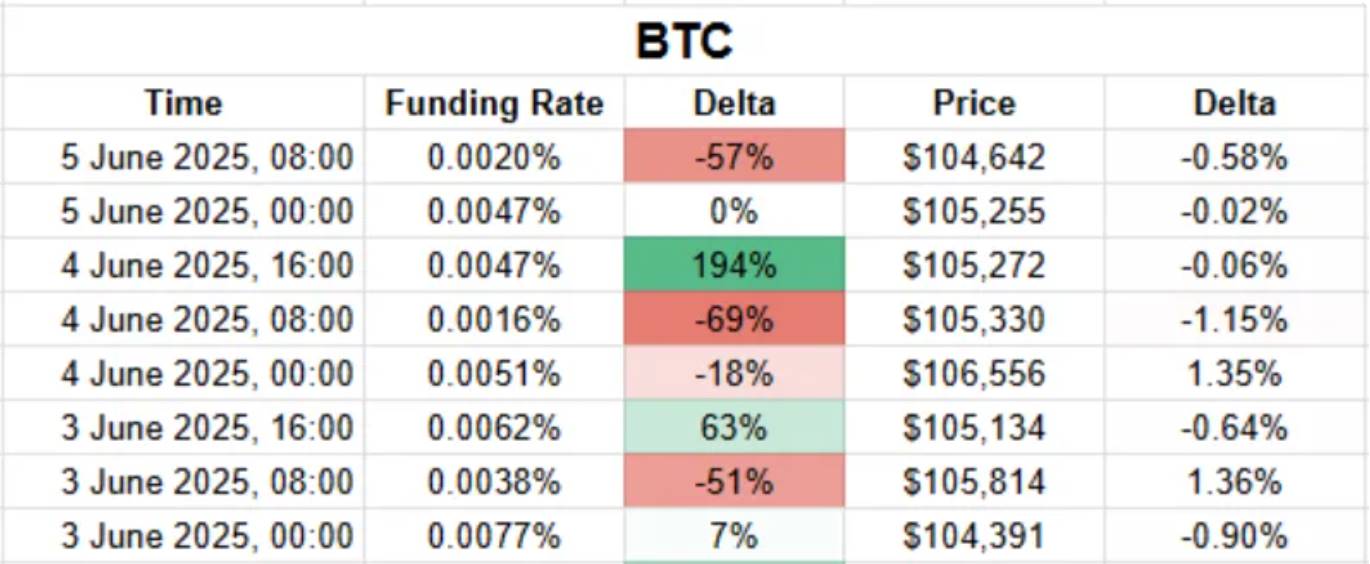
Вероятно, большинству пользователей фьючерсных контрактов знакома ставка финансирования: она действует как «невидимая рука» рынка контрактов, балансируя цены бессрочных фьючерсов и спотовые цены. Её базовую логику работы можно кратко описать так:
-
Если ставка финансирования положительная, большинство ожидает роста цен, стороны лонга преобладают, цена контракта выше спотовой, и трейдеры на покупку должны выплачивать ставку финансирования сторонам на продажу, чтобы сдерживать излишний оптимизм рынка.
-
Если ставка финансирования отрицательная, большинство ожидает падения цен, стороны шорта преобладают, цена контракта ниже спотовой, и трейдеры на продажу должны выплачивать ставку финансирования сторонам на покупку, чтобы сдерживать излишний пессимизм рынка.
Являясь ключевым инструментом баланса сил между покупателями и продавцами, ставка финансирования также выступает важным индикатором рыночных настроений.
До появления Boros трейдеры пассивно подчинялись корректирующему влиянию ставки финансирования на рынок, даже не предполагая, что однажды она может стать самостоятельным активом для торговли.
Тогда почему Boros выбрал ставку финансирования в качестве своего первого шага к завоеванию репутации?
Высокие объемы, высокая волатильность и высокая доходность — эти уникальные характеристики ставки финансирования являются главной причиной, по которой Pendle видит здесь огромный потенциал.
-
Высокие объемы:
Рынок контрактов уже значительно превышает спотовый рынок, и как только он начинает работать, ставки финансирования генерируются непрерывно.
Согласно отчету CoinGlass, общий объем торгов бессрочными фьючерсами во втором квартале 2025 года достиг 12 трлн долларов США при среднем дневном объеме около 130 млрд долларов. Согласно правилу расчета большинства бирж (0,01% каждые 8 часов), ежедневный объем рынка ставок финансирования легко превышает десятки миллионов долларов, а в периоды экстремальной волатильности — сотни миллионов.
Если лучше использовать этот обширный и стабильный рынок ставок финансирования, это неминуемо породит новое крупное финансовое новшество.
-
Высокая волатильность:
На спотовом рынке резкий рост или падение токена за день быстро становится главным новостным поводом, но для рынка ставок финансирования это норма.
Например: согласно данным CoinMarketCap, 8 сентября 2025 года MYX Finance (MYX) вырос более чем на 168,00%, став лидером среди топ-100 криптовалют по капитализации по размеру роста, и быстро стал предметом жарких обсуждений. Под воздействием борьбы лонгов и шортов ставка финансирования сама по себе постоянно колеблется. Особенно сильно это проявляется на альткоинах, где колебания ставки могут достигать четырех-пяти крат или больше. Возьмем для примера $TRUMP: некоторые трейдеры платили годовую ставку финансирования на уровне 20 000% для удержания длинных позиций.
Приручение этого беспокойного зверя, каким является ставка финансирования, не только поможет пользователям лучше составлять торговые стратегии, но и скрывает огромные возможности для заработка.
-
Высокая доходность:
Основная логика проста: волатильность создает отличную возможность для получения прибыли.
Только благодаря колебаниям появляется пространство для покупки дешево и продажи дорого. Высоковолатильный рынок ставок финансирования может стать важным путем для пользователей, стремящихся поймать возможности для получения дохода.
Главное испытание для дизайна продукта заключается в том, чтобы превратить ставку финансирования в стандартизированный актив, реализовав стратегии торговли, получения прибыли, хеджирования и арбитража.
Как Boros реализует прогнозы будущего роста или падения ставки финансирования?
Зайдя на страницу Boros, мы видим, что на данный момент запущено несколько рынков BTC, ETH, USDT на Binance и Hyperliquid:
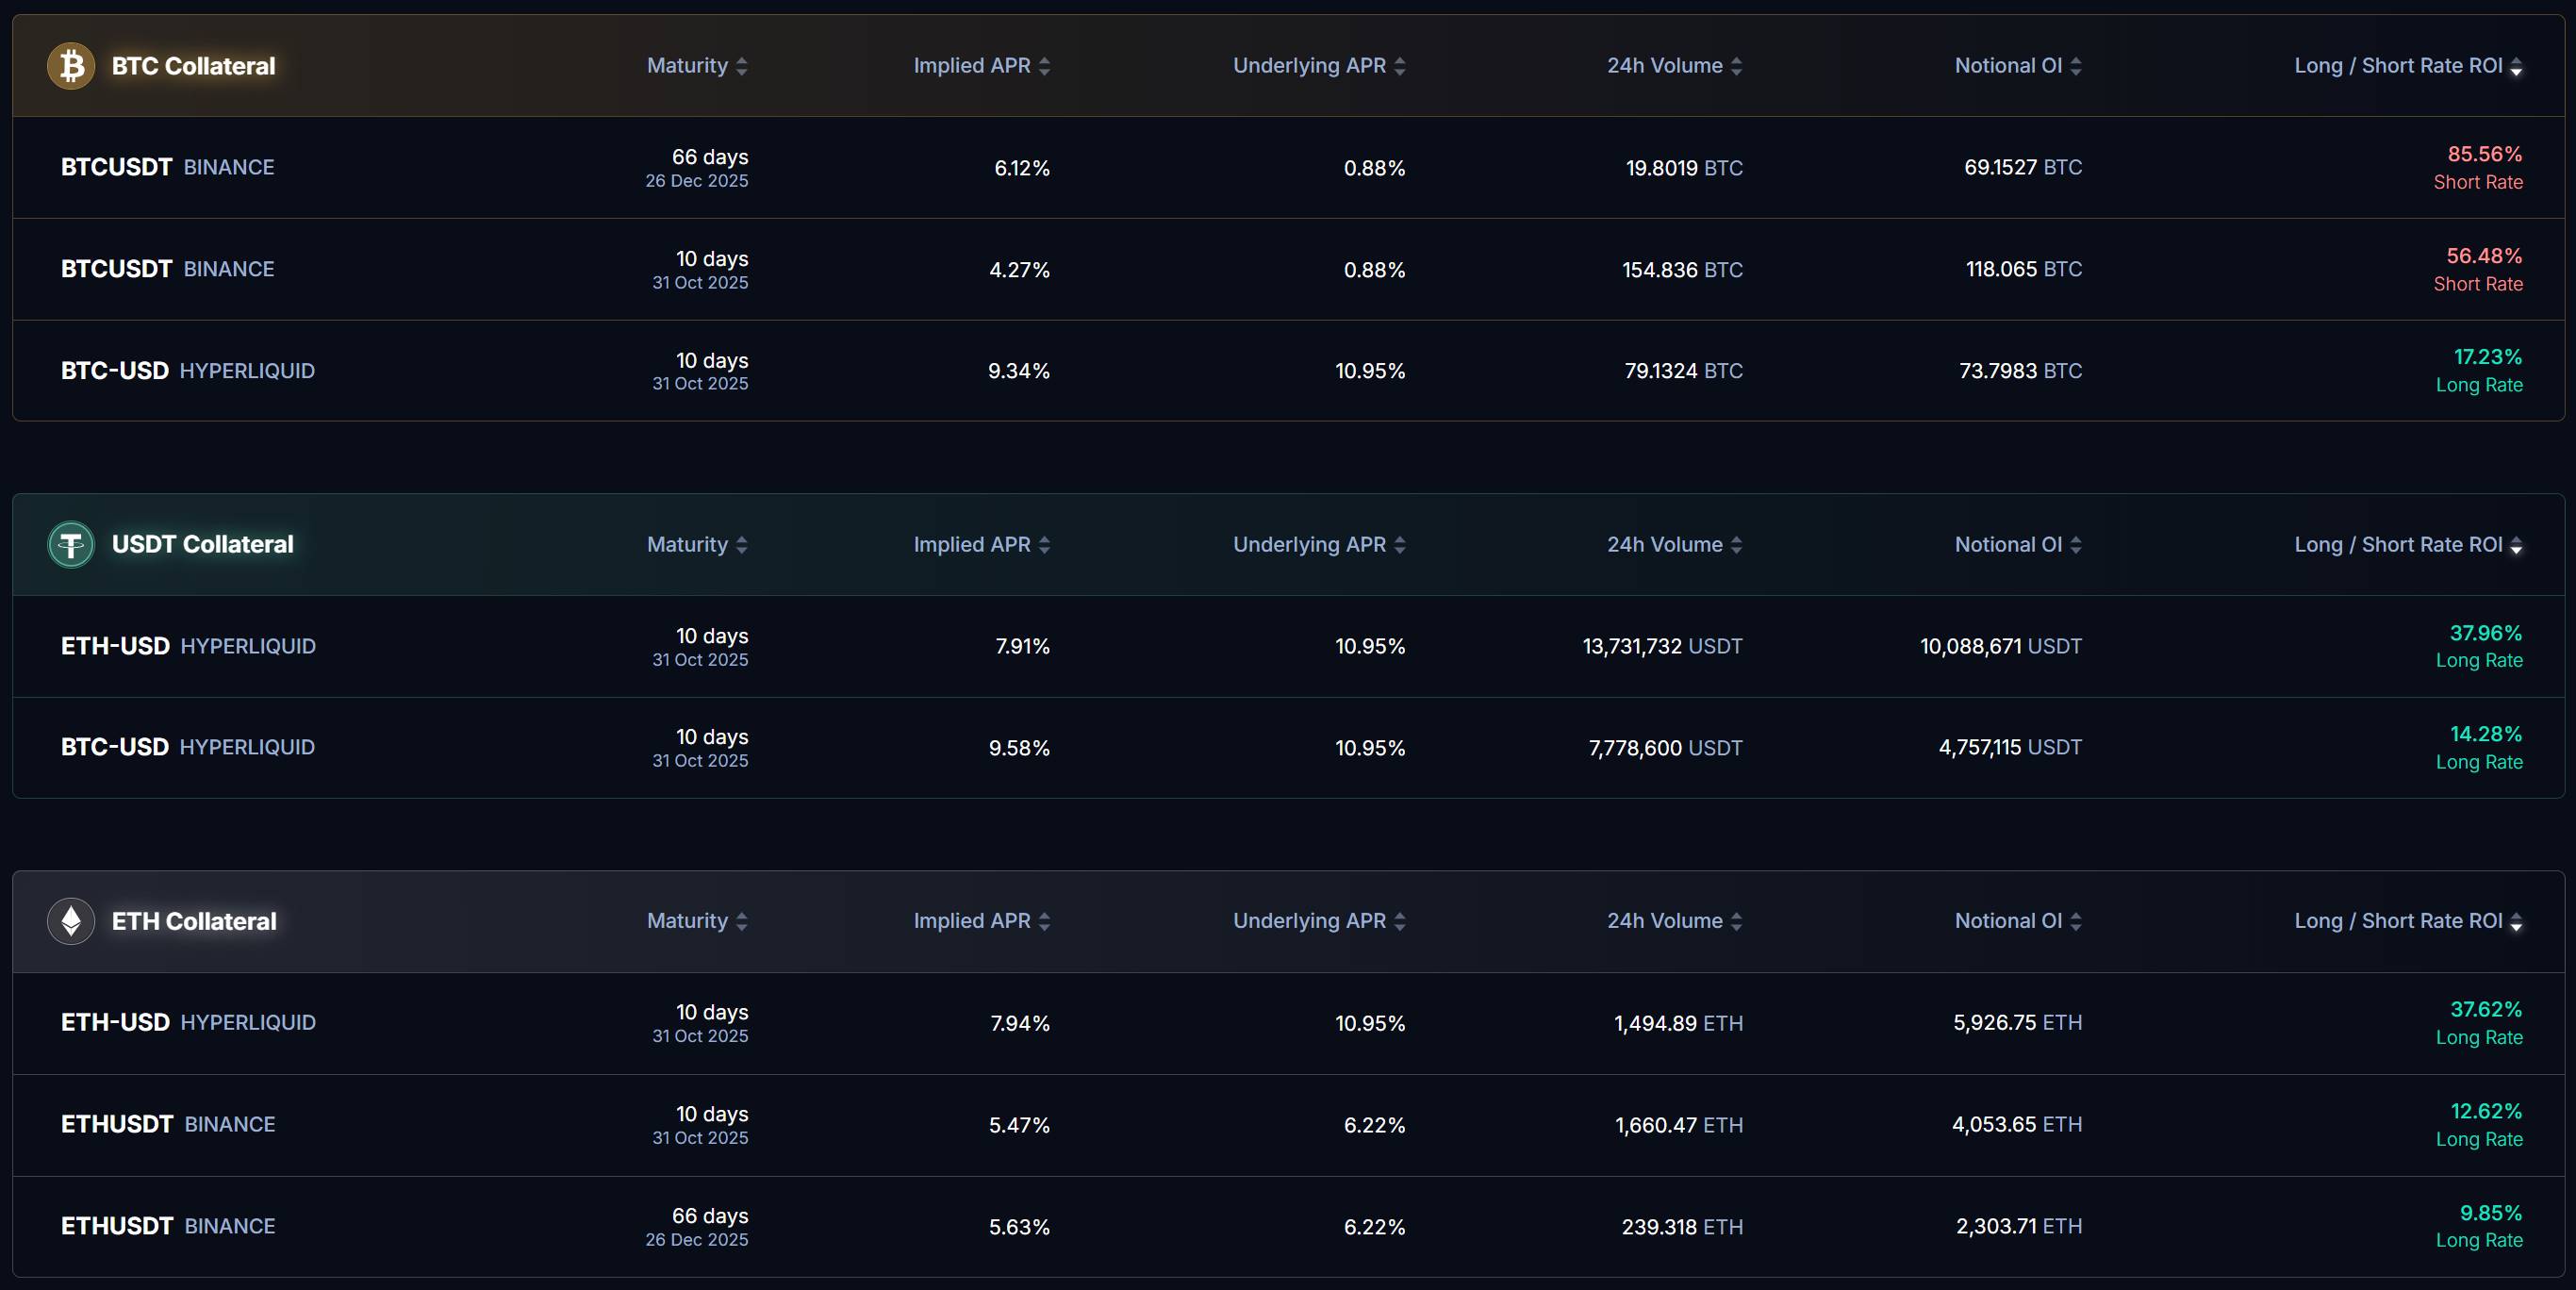
Мы упоминали выше, что ставка финансирования является ключевым показателем рыночных настроений. Проще говоря, если вы сможете точно уловить рыночные настроения, вы сможете зарабатывать на торговле ставками финансирования через Boros.
Как же превратить такие прогнозы рынка в реальную прибыль?
Суть Boros заключается в фиксации текущей рыночной ставки финансирования и предоставлении пользователям механизма для ставок на ее будущее движение: если ставка возрастет, выиграют покупатели Long, если упадет — покупатели Short.
Все это реализуется через инструмент YU.
Пользователи могут подключиться кошельком, пополнить баланс, внести залог и приобрести YU.
YU — это основной инструмент превращения ставки финансирования в стандартизированный актив, представляющий право на доход от ставки финансирования на определенном будущем периоде. Одновременно с этим YU является минимальной торговой единицей количественного измерения ставки финансирования. На примере «BTCUSDT Binance»: покупка пользователем 1 YU BTCUSDT Binance означает получение права на доход от ставки финансирования для позиции размером в 1 BTC на Binance BTCUSDT.
Как известно, Прибыль = Доход − Расходы. Расчет доходности YU невозможно представить без трех ключевых показателей: Implied APR, Fixed APR и Underlying APR.
Покупка YU аналогична открытию позиции, которая состоит из двух частей затрат:
С одной стороны, Implied APR — это процентная ставка, фиксируемая на момент открытия позиции, которую можно рассматривать как цену YU. Выступая в качестве фиксированной годовой ставки до истечения срока, Implied APR служит ориентиром для оценки будущих изменений рыночной ставки финансирования. Она представляет собой фиксированную годовую ставку финансирования на будущий период;
С другой стороны, открытие сделки требует уплаты комиссий. Эти расходы вместе с Implied APR образуют Fixed APR, то есть стоимость открытия позиции.
После того как расходы определены, далее рассчитывается доход.
Через YU мы фиксируем одну ставку финансирования, тогда как фактическая ставка финансирования на внешних биржах отражается через Underlying APR.
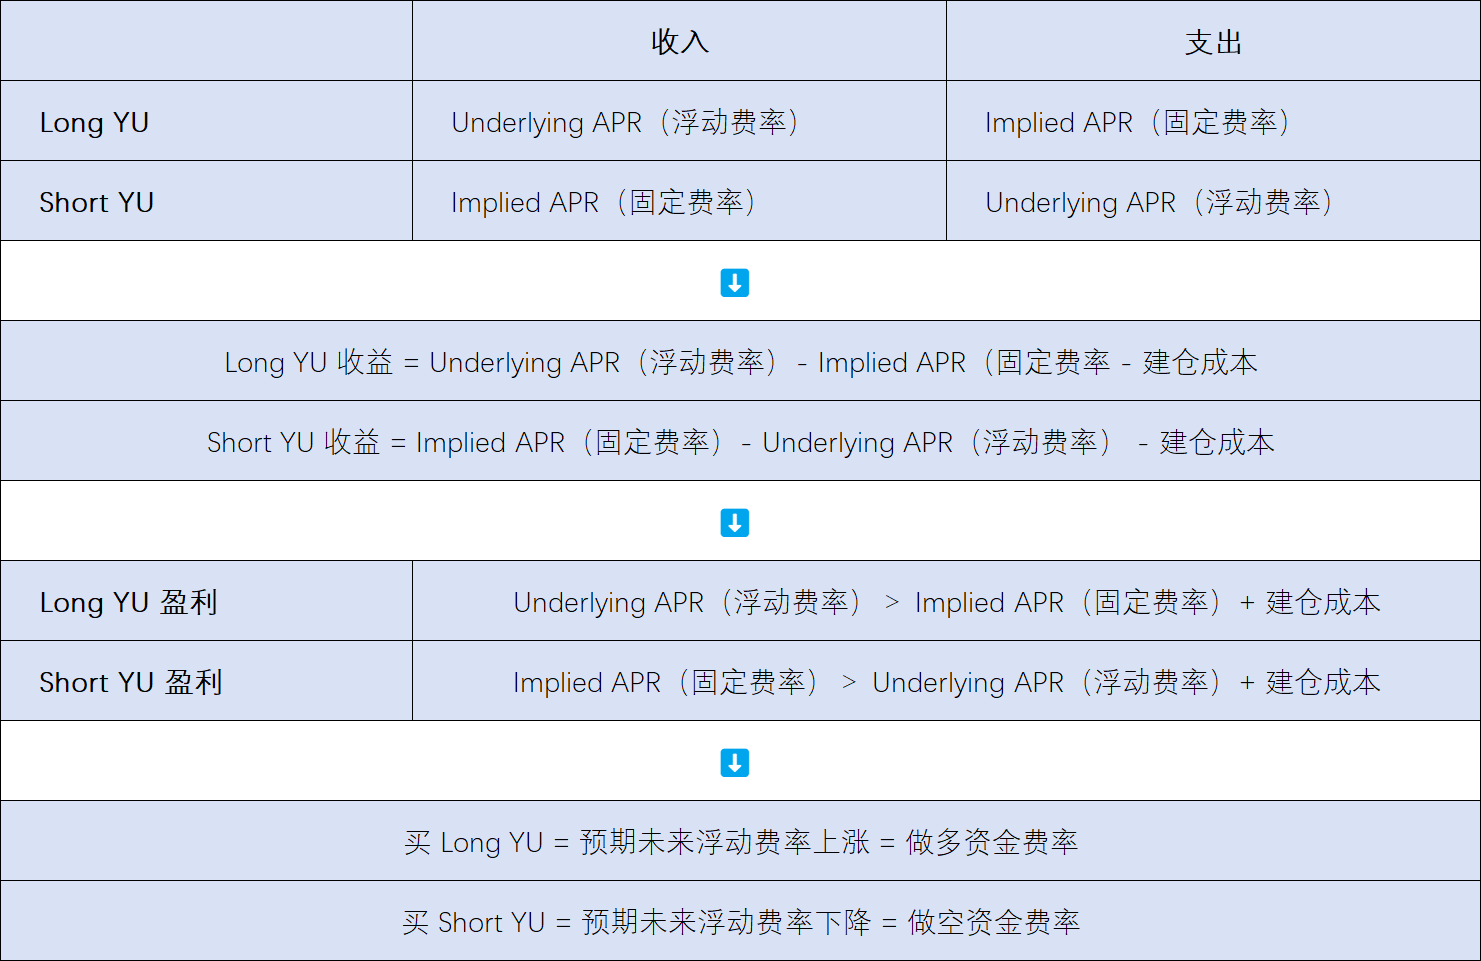
При покупке YU у нас есть два выбора для реализации лонга или шорта по ставке финансирования:
-
Покупка Long YU (лонг по ставке финансирования): в течение срока действия пользователь платит Implied APR и получает Underlying APR
-
Покупка Short YU (шорт по ставке финансирования): в течение срока действия пользователь платит Underlying APR и получает Implied APR
Таким образом, прибыль возникает в виде разницы между доходом и затратами, то есть разницы между Fixed APR и Underlying APR.
-
Когда Fixed APR < Underlying APR, то есть плавающая рыночная ставка выше фиксированной, зарабатывают пользователи Long YU
-
Когда Fixed APR > Underlying APR, то есть плавающая рыночная ставка ниже фиксированной, зарабатывают пользователи Short YU
Это дает возможность:
-
Делать лонг на ставку финансирования: покупать Long YU
-
Делать шорт на ставку финансирования: покупать Short YU
Что касается расчетов прибыли, Boros синхронизирует их с циклом расчетов платформ торгов бессрочными контрактами.
На примере запущенного сейчас продукта BTCUSDT Binance: ставка финансирования на Binance рассчитывается каждые 8 часов, поэтому торговая пара BTCUSDT Binance на Boros также синхронизирует расчеты каждые 8 часов.
При каждом расчете Boros вычисляет разницу между Fixed APR и Underlying APR для проведения выплат:
-
Когда Fixed APR < Underlying APR: списывается залог со Short YU, а прибыль распределяется между пользователями Long YU.
-
Когда Fixed APR > Underlying APR: списывается залог со Long YU, а прибыль распределяется между пользователями Short YU.
Мы знаем, что YU представляет собой право на доход от ставки финансирования на определенный будущий период, и это право пересчитывается каждые 8 часов (или 1 час) согласно правилам биржи. То есть ценность YU уменьшается с каждым расчетом. Наконец, по истечении срока действия, когда прогноз ценообразования больше не требуется, YU заканчивает свой путь и обнуляется.
Конечно, чтобы открыть больший потенциал доходности, Boros также предлагает инструменты кредитного плеча до 3x, позволяющие пользователям открывать большие позиции с меньшим залогом, однако высокое кредитное плечо несет повышенные риски ликвидации, поэтому пользователям необходимо регулярно отслеживать коэффициент здоровья и своевременно корректировать залог, чтобы избежать ликвидации.
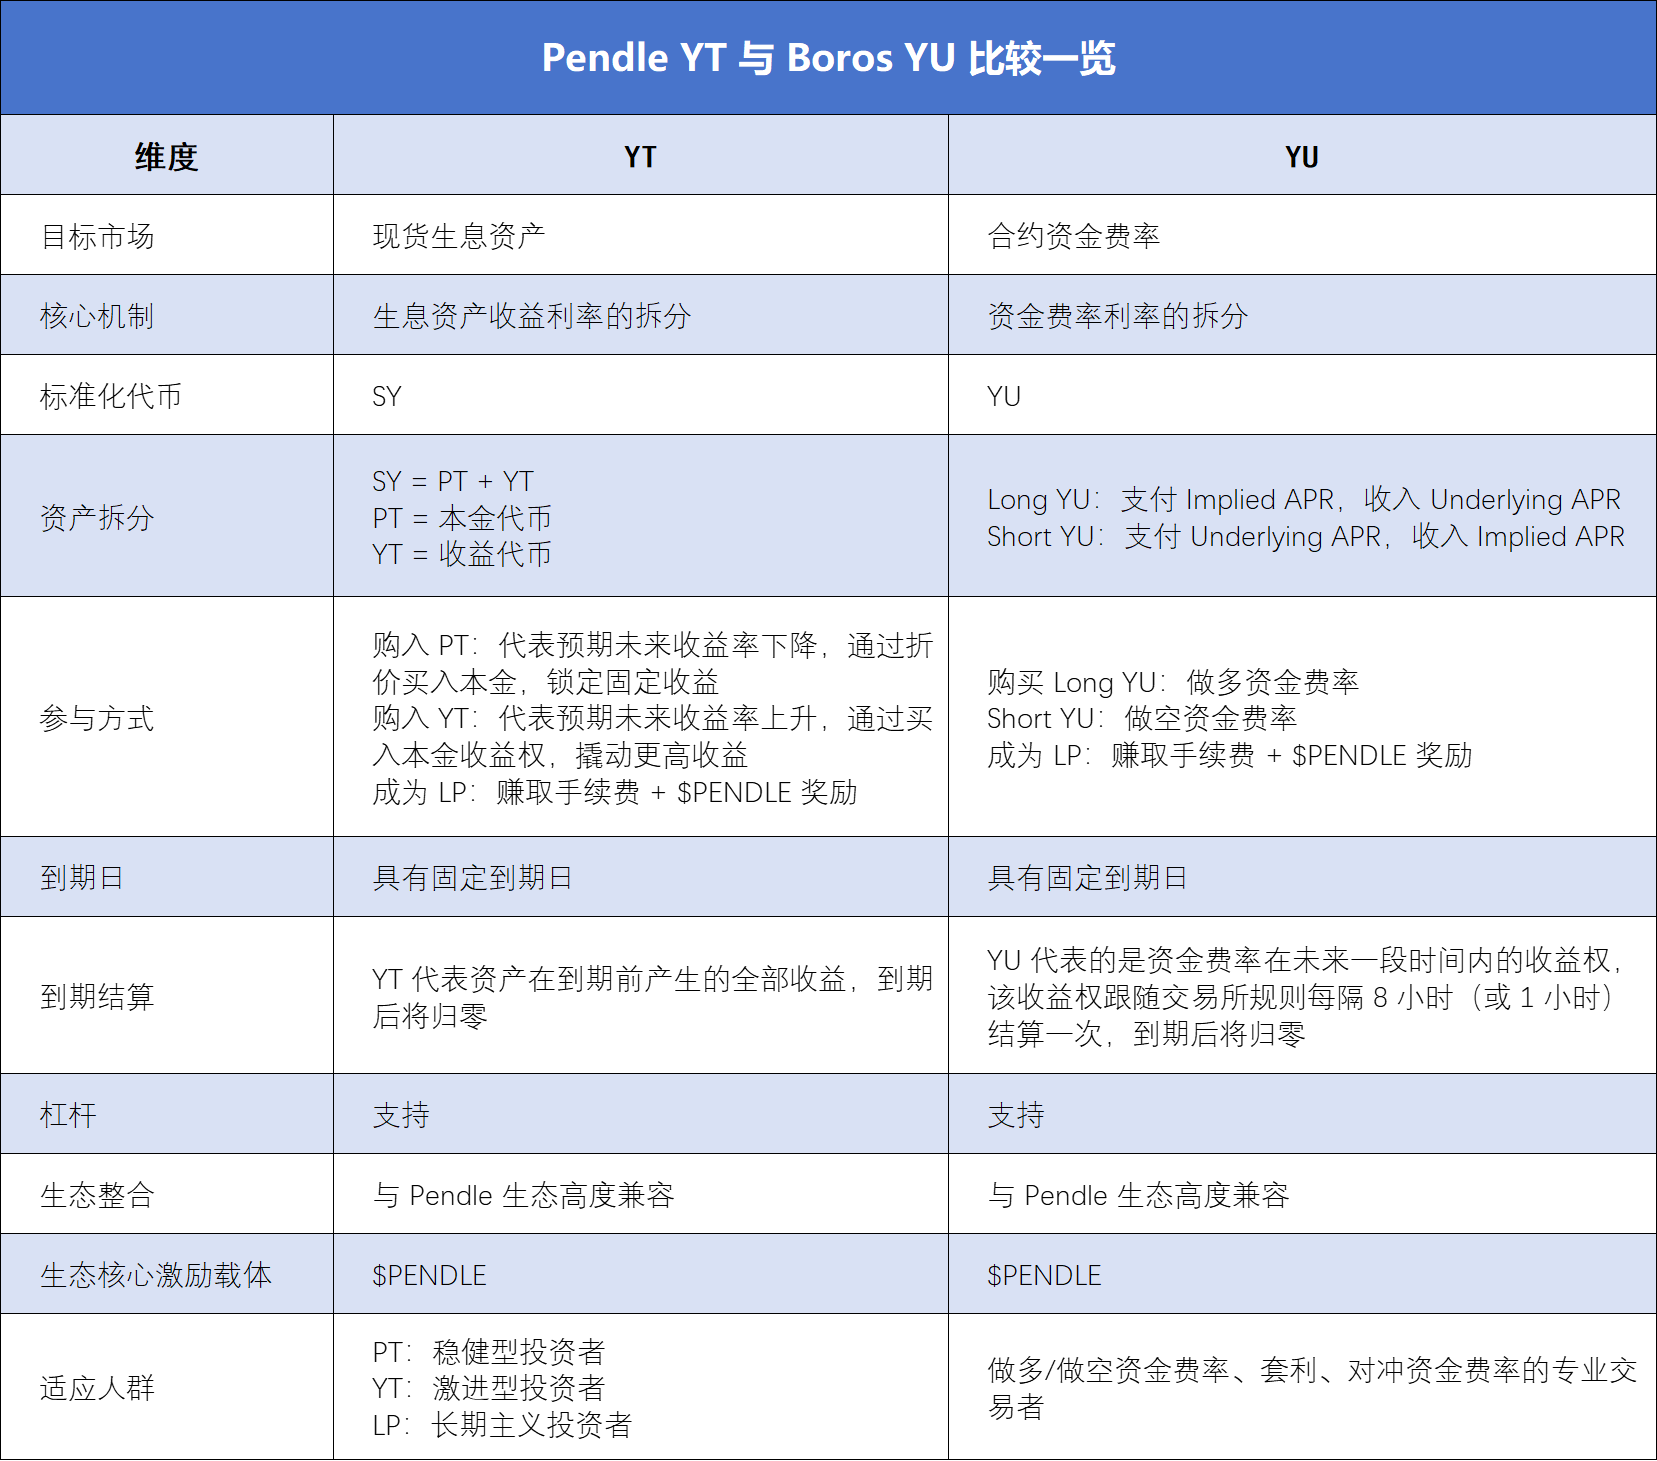
Для многих, кто знаком с правилами Pendle YT, существует множество сходств между YT и YU, которые помогут глубже понять YU, однако между ними есть существенные различия. Более четкое понимание можно сформировать с помощью таблицы ниже:
От хеджирования до арбитража: Boros становится мощным инструментом снижения затрат и повышения эффективности для трейдеров
Основываясь на этой механике лонга и шорта по ставке финансирования, Boros с момента запуска вызвал живой интерес и спонтанные обсуждения среди множества фьючерсных трейдеров, институциональных инвесторов и профессиональных игроков DeFi, которые активно исследуют практическое применение Boros в различных сценариях.
Самый прямой способ участия — просто купить YU, делая ставку на повышение или понижение ставки финансирования:
Выбирая между Long YU и Short YU, трейдеры зарабатывают на разнице между фиксированной и плавающей ставками. 12 сентября 2025 года Boros запустил рынок ставок финансирования на Hyperliquid. По сравнению с Binance, ставки финансирования на Hyperliquid обладают большей волатильностью, что приносит пользователям еще большее удовлетворение от игры на повышение и понижение.
Для держателей долгосрочных позиций главное преимущество Boros заключается в хеджировании ставок финансирования в условиях высокой волатильности: использование на Boros стратегии ставок, противоположной позиции перпа на CEX, позволяет нивелировать риск колебаний плавающих ставок, тем самым фиксируя затраты или доходность.
Например, если пользователь держит длинную позицию по перпу на CEX и оплачивает плавающую ставку, одновременная покупка Long YU на Boros позволит компенсировать эту плавающую ставку доходом от плавающей ставки Boros;
И наоборот, если пользователь держит короткую позицию по перпу на CEX и оплачивает плавающую ставку, одновременная покупка Short YU на Boros позволит компенсировать затраты фиксированным доходом от Boros.
Такой подход делает риски и затраты при торговле контрактами более контролируемыми, что крайне привлекательно для трейдеров, особенно для институциональных инвесторов. Ярким примером служит проект Ethena: будучи одним из флагманов дельта-нейтральной стратегии, он в значительной степени опирается на положительную ставку финансирования. Следовательно, при сильных колебаниях ставки финансирования Ethena сталкивается с огромной неопределенностью в доходах, что может повлиять на устойчивое развитие проекта.
Благодаря YU в протоколе Boros, Ethena сможет заблокировать фиксированную ставку в блокчейне, обеспечив предсказуемый доход, а значит, повысить стабильность прибыли и эффективность протокола.
Кроме того, запуск рынка Hyperliquid открыл для пользователей новые возможности для межбиржевого арбитража:
В основе арбитража лежит разница в ценах на разных рынках. Из двух поддерживаемых Boros торговых площадок на Binance больше крупных институциональных инвесторов и применяется цикл расчетов каждые 8 часов, поэтому ставка финансирования там относительно стабильна. В то же время на Hyperliquid преобладают розничные трейдеры, расчеты проводятся каждый час, оборот средств быстрее, а ставка финансирования обладает более высокой волатильностью. Это создает дополнительные возможности для межбиржевого арбитража.
Помимо межбиржевого арбитража, поскольку на Boros запущено несколько продуктов с разными сроками погашения, трейдеры могут задействовать спреды между сроками: если Implied APR YU с более ранним сроком погашения ниже, чем у YU с более поздним сроком, это сигнализирует о рыночном ожидании низкой краткосрочной и высокой долгосрочной ставки. В таком случае можно купить YU с ранним сроком погашения и продать YU с поздним сроком, и наоборот.
Конечно, если вы не склонны играть на повышении или понижении в паре лонг/шорт, вы можете выбрать роль LP:
Механизм Vaults в Boros позволяет пользователям вносить средства и становиться LP, предоставляя ликвидность для торговли YU, одновременно зарабатывая на комиссиях Swap и вознаграждениях $PENDLE. Посетив страницу Boros Vaults, мы можем увидеть, что APY для BTCUSDT Binance Vaults достигает внушительных 60,41%.
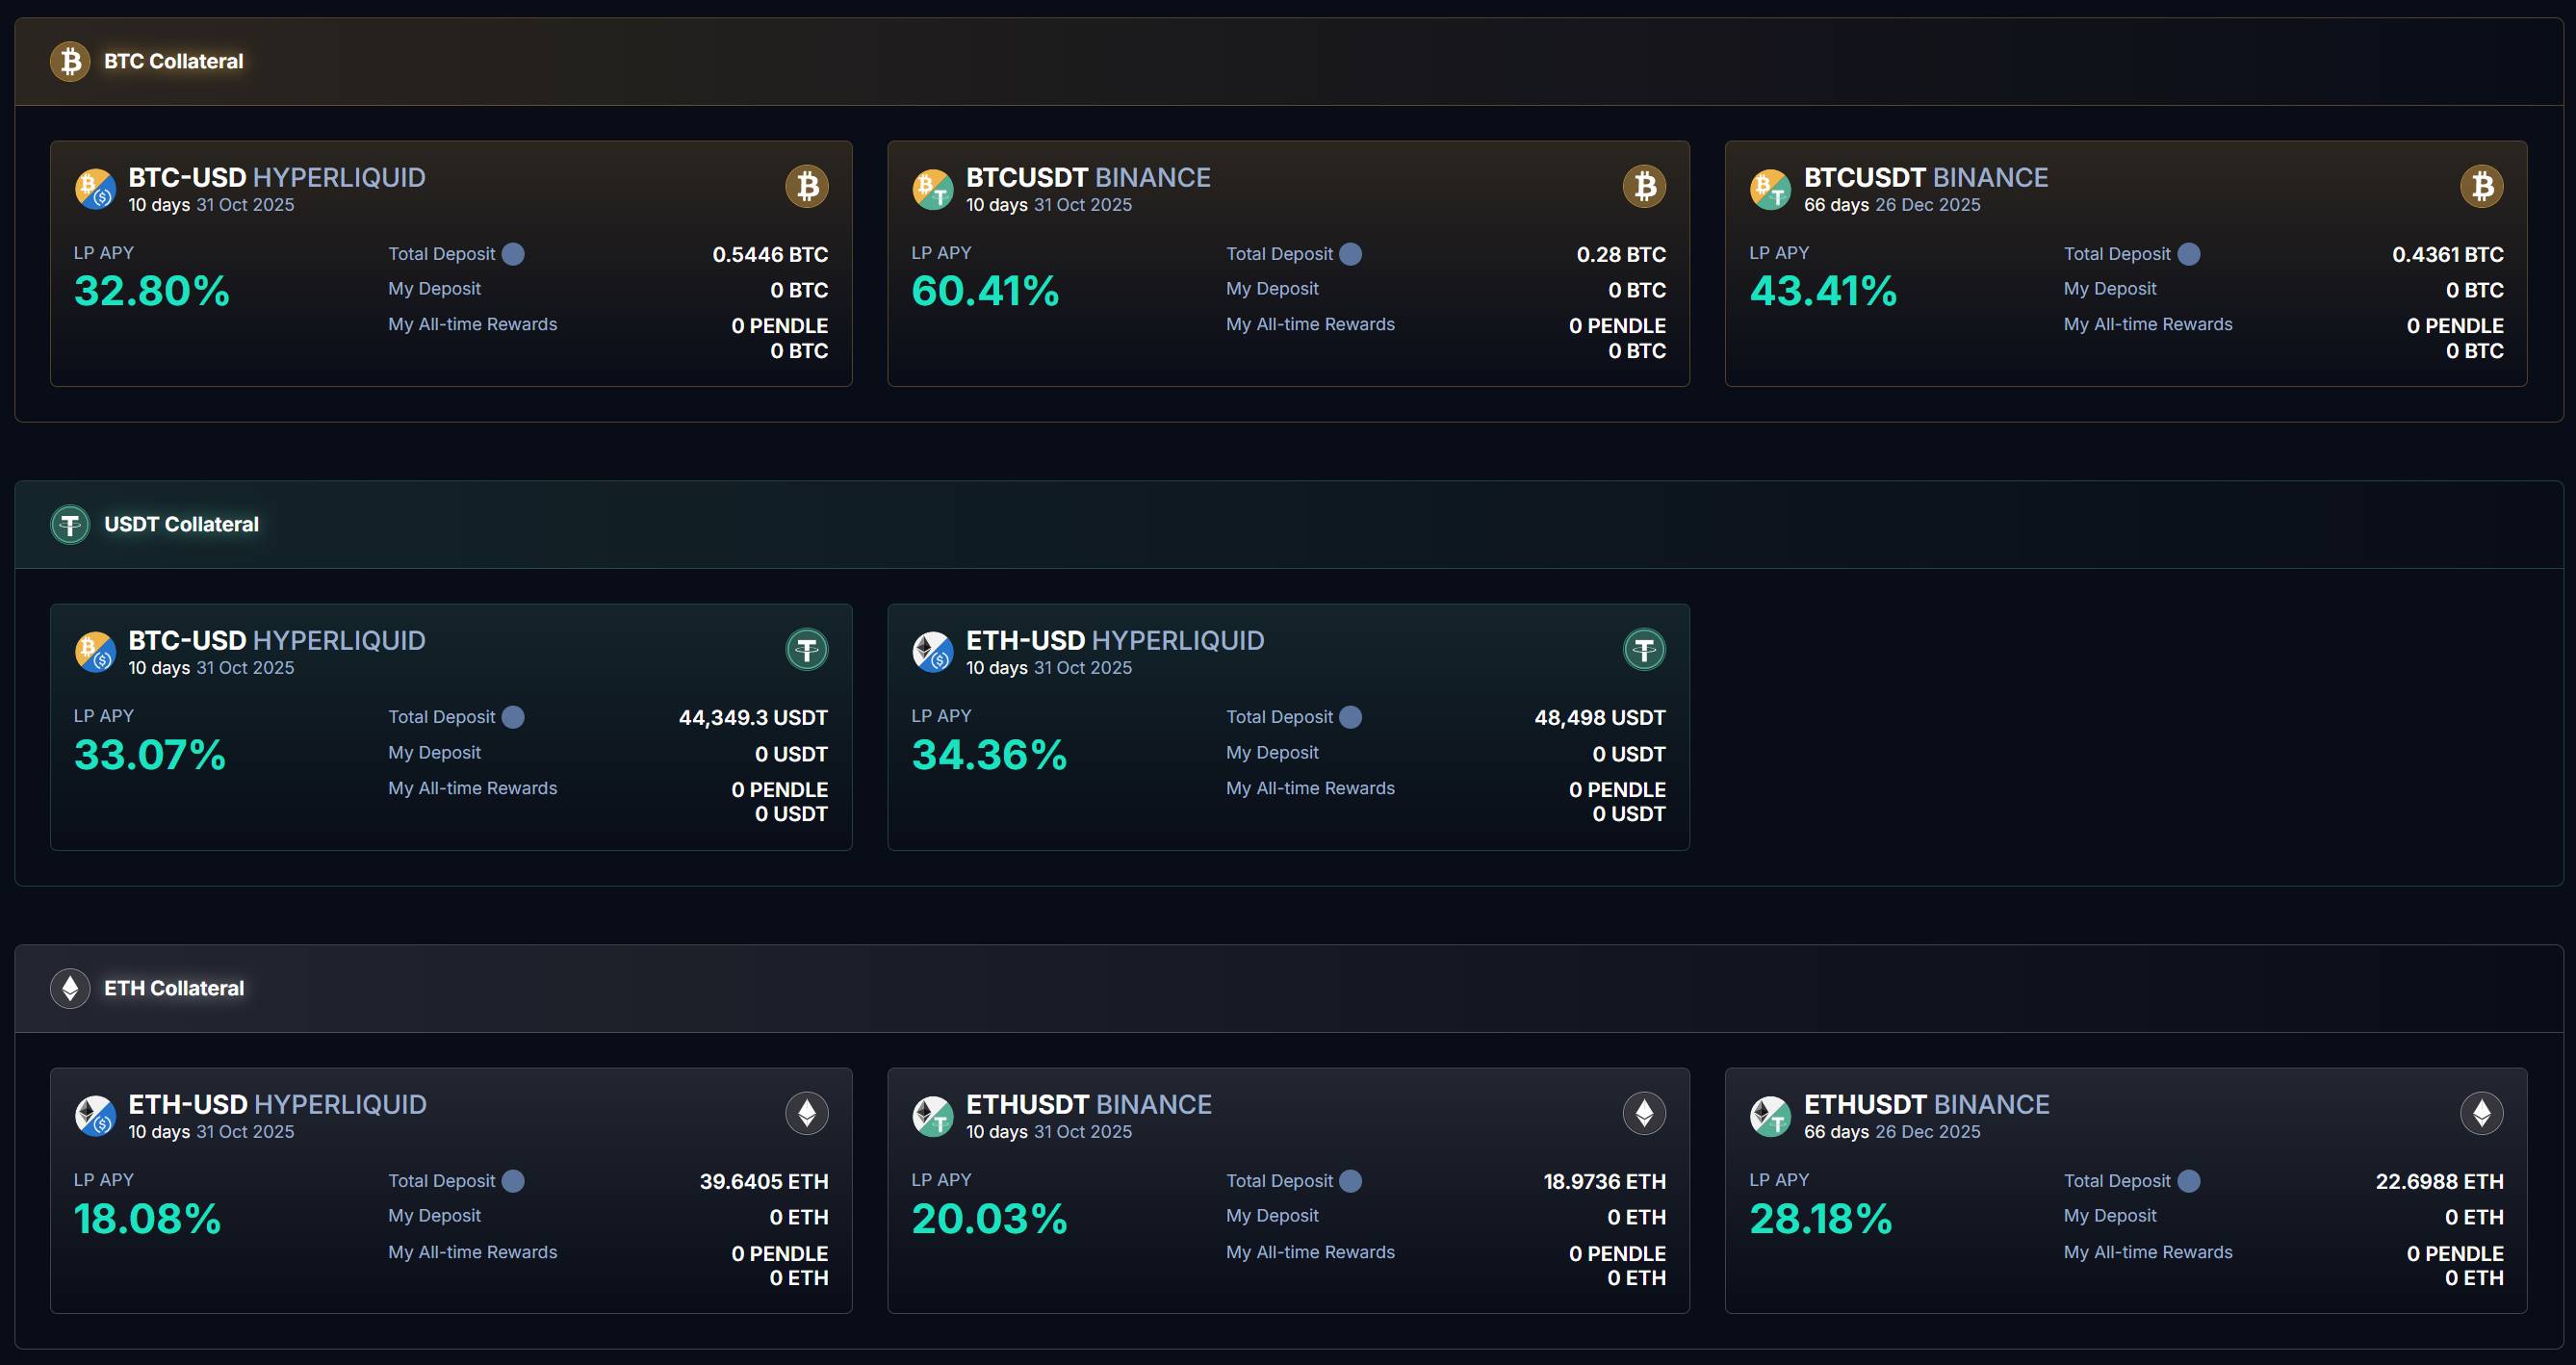
Однако стоит отметить, что поскольку механизм Vaults в Boros схож с Uniswap V2, позиция LP по своей сути представляет собой комбинацию «YU + залог», подверженную влиянию Implied APR. Поэтому участие в качестве LP рассматривается как легкий лонг на YU, и при снижении Implied APR пользователи могут столкнуться с риском высоких убытков от непостоянного процента потерь.
Кроме того, на фоне высокого внимания к Boros квоты Vaults стали невероятно востребованными. Переходя от мягкой стадии запуска к этапу активного развития, Boros в будущем постепенно увеличит лимиты Vaults.
Все ресурсы возвращаются в Pendle: реферальная программа запускает следующий этап быстрого роста
Boros, являясь ключевым продуктом дорожной карты Pendle на 2025 год, играет критическую роль в экосистеме Pendle и благодаря инновационным механизмам и расширению рынков значительно продвинул общее развитие платформы.
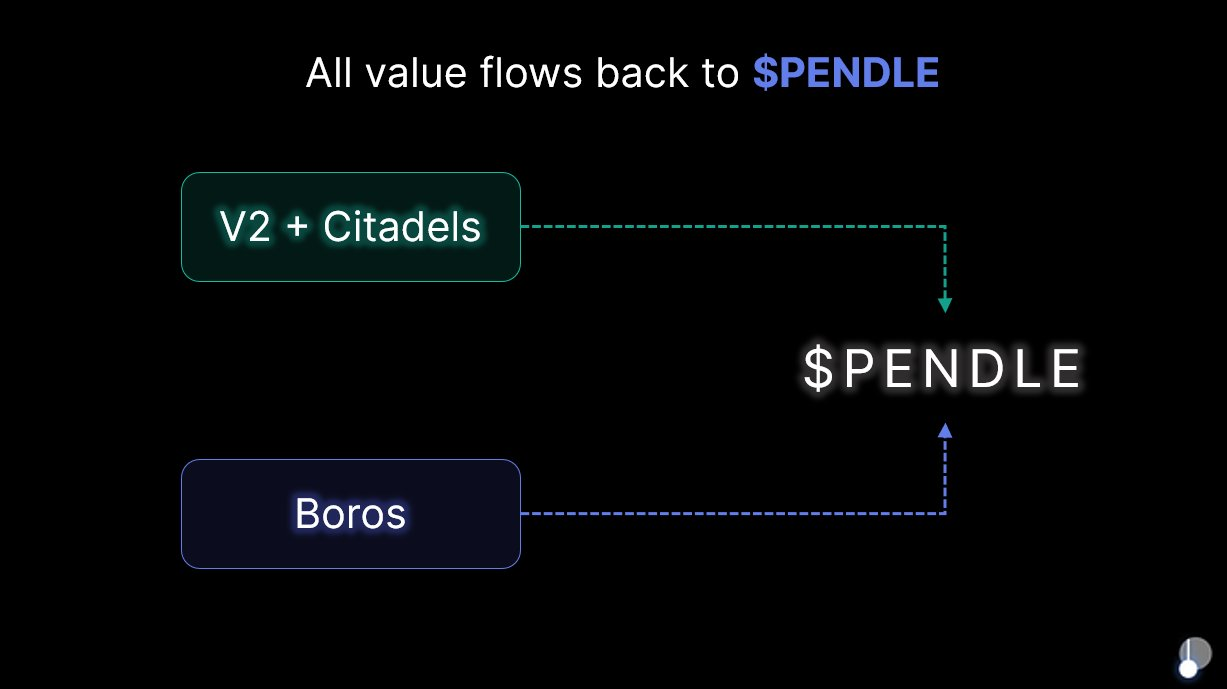
Глобальная цель Pendle — стать «комплексным унифицированным шлюзом для торговли доходностью». Boros не только продолжает инновации Pendle в области токенизации доходности, но и впервые осваивает высокообъемный, высоковолатильный рынок ставок финансирования, превращая токены ставок финансирования с CEX и DEX в стандартизированный актив YU, тем самым расширяя экосистемный охват Pendle с ончейн DeFi на оффчейн CeFi.
Кроме того, при официальном анонсе выхода версии 1.0 было четко заявлено, что запуск Boros не подразумевает выпуск нового токена: весь доход протокола будет постоянно направляться на поддержку $PENDLE и $vePENDLE, что дополнительно гарантирует статус $PENDLE как конечного бенефициара всей ценности, создаваемой Pendle V2 и Boros. Тем временем, после запуска Boros 6 августа 2025 года, цена $PENDLE за неделю выросла более чем на 40%, что подтверждает признание потенциала проекта со стороны рынка.
Настоящие инновации, меняющие правила игры, зачастую проистекают из переосмысления «длительно игнорируемой ценности». Фокус Boros на ставках финансирования позволяет нам разглядеть сокровищницу, долгие годы скрытую за спиной рынка бессрочных контрактов, обладающую колоссальными объемами, но ожидающую своего раскрытия.
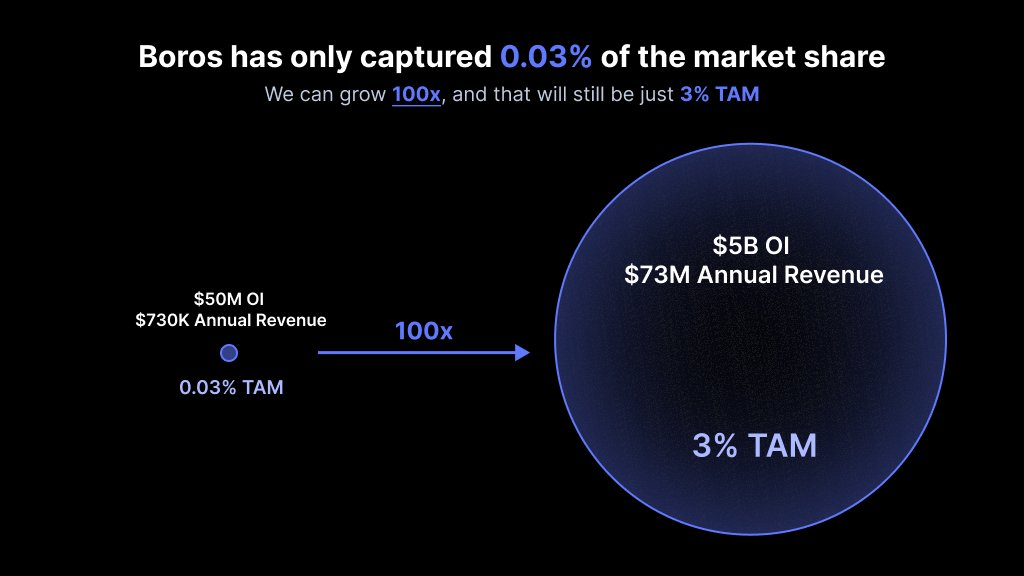
В настоящее время объем открытых позиций на рынке бессрочных фьючерсов превышает 200 млрд долларов в день, при обработке более чем 250 млрд долларов торговых операций ежедневно. За два месяца Boros достиг почти 1 млрд долларов торгового объема в номинальном выражении и сгенерировал годовую доходность свыше 730 тыс. долларов, и даже несмотря на это, он занимает лишь 0,03% от этого пирога.
Другими словами, это рынок колоссального масштаба с нереализованным потенциалом: оставаясь первым протоколом, сфокусированным на торговле ставками финансирования, дальнейший рост Boros и увеличение его доли до 3% означают потенциал расширения в 100 раз.
Сталкиваясь с огромным потенциалом роста, демонстрируемым рынком со столетними объемами, Boros уже представил ряд ключевых инициатив, готовясь к будущему расширению.
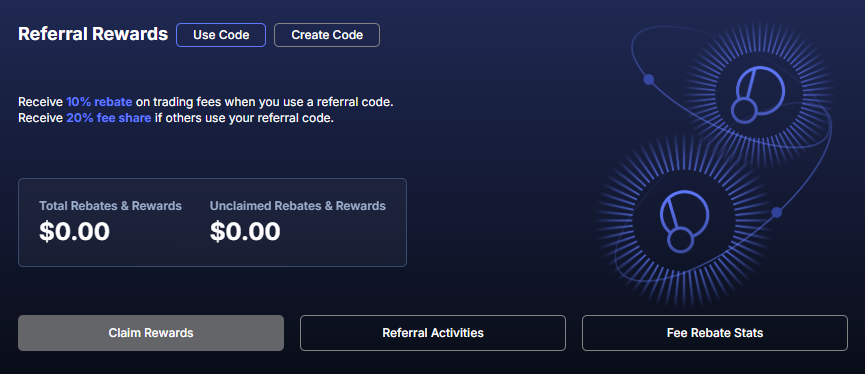
С одной стороны, после более чем месяца доработки, тестирования и наблюдения за использованием трейдерами, Boros официально выпустил версию 1.0 и объявил о запуске реферальной программы, что знаменует официальный переход Boros из стадии мягкого запуска в этап полноценного развития. После запуска реферальной программы новые адреса с торговым объемом в номинальном выражении свыше 100 000 долларов смогут получить реферальный код. Рефереры получат 20% от комиссий за расчеты, сгенерированных приглашенными пользователями, а также 20% от торговых комиссий. Приглашенные пользователи получат скидку 10% на торговые комиссии.
Срок действия каждого реферального кода составляет один год. Если в течение этого периода номинальный торговый объем превысит 1 млрд долларов, скидка 10% перестает действовать.
С другой стороны, Boros будет непрерывно совершенствовать свои функции и продукты, в будущем поддерживая больше активов, торговых платформ и более высокие показатели кредитного плеча: На данный момент Boros поддерживает BTC и ETH, в будущем постепенно добавит SOL, BNB и другие активы. Сейчас поддерживаются Binance и Hyperliquid, в перспективе появятся Bybit, OKX и другие площадки. Кроме того, по мере созревания рынка будет поддерживаться большее кредитное плечо, привлекая больше пользователей, которые смогут извлекать большую доходность при меньших затратах. Среди прочих дополнительных мер — увеличение лимитов открытых позиций (OI), расширение квот Vaults и другое.
Помимо оптимизации продукта, заслуживает особого внимания масштабируемая архитектура Boros:
Помимо ставок финансирования, архитектура Boros способна поддерживать любой тип дохода, включая поступление от протоколов DeFi, системы TradFi, а также доходы от таких активов, как облигации, акции и прочие RWA. Это означает, что, завершив поглощение гигантского рынка ставок финансирования, Boros получит возможность расширить свое присутствие в таких измерениях, как DeFi, CeFi и TradFi.
Это полностью согласуется с миссией Pendle «Где есть доходность, там есть и Pendle». Будучи флагманским продуктом, ключевой на которого делает ставку Pendle в 2025 году, в обозримом будущем Pendle будет использовать Boros как связующее звено для дальнейшего охвата криптофинансов и традиционных финансовых рынков. В сочетании с углубленным внедрением плана соответствия Citadels PT, платформа будет стремительно двигаться к своей цели стать «комплексным унифицированным шлюзом для торговли доходностью».
Стоя на старте этого процесса поглощения всех источников доходности, по мере глубокого развития Boros мы наблюдаем формирование супер-платформы для управления доходностью, которая охватит все типы активов и послужит всем категориям пользователей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow