Новый продукт Pendle: как это повлияет на ENA?
Автор: Алекс Лю, Foresight News
C недавних пор PENDLE демонстрирует сильную динамику цены, установив максимум за последние 7 месяцев. Помимо фундаментальных показателей самого Pendle V2, команда потратила два года на разработку нового продукта под названием Boros, который рынок рассматривает как следующую точку роста. (Чтобы лучше разобраться в самом Pendle, рекомендуем прочитать: Pendle сложно понять, но не знать его — ваша потеря)
Boros позволяет трейдерам открывать длинные или короткие позиции по ставке финансирования. По моему мнению, помимо спекулятивного инструмента, он является потенциальным «инструментом для хеджирования», от которого смогут выиграть такие протоколы, как Ethena и Neutrl.
Иными словами, новый продукт Pendle благоприятно скажется на токенe ENA. Чтобы объяснить причинно-следственные связи, сначала нужно понять, что такое ставка финансирования.
Ставка финансирования
Ставки финансирования возникают при торговле бессрочными фьючерсами с целью избежать значительного расхождения между ценой фьючерса и спотовой ценой. Когда покупателей длинных позиций больше, чем продавцов, цена фьючерса превышает спотовую, и ставка финансирования становится положительной. В этом случае покупатели должны выплачивать ставки финансирования продавцам через фиксированные промежутки времени (обычно каждые 1–8 часов). И наоборот, когда продавцов больше, чем покупателей, продавцы платят покупателям.
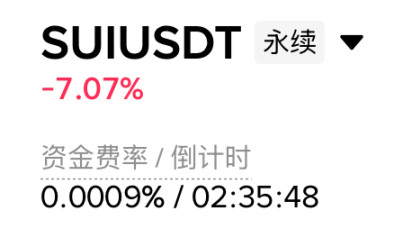
Ставка финансирования отражает рыночные настроения: например, отрицательная ставка (когда продавцы платят покупателям) свидетельствует о преобладании медвежьих настроений. Важно отметить, что при нейтральных рыночных настроениях ставка финансирования положительна, поскольку покупателей всегда больше, чем продавцов.
Механизм и проблемы Ethena
Основным источником дохода синтетического долларового стейблкоина Ethena является «арбитраж на ставках финансирования». Например, Ethena приобретает ETH на часть депонированных пользователями стейблкоинов и стейкает его, а затем открывает на бирже равную короткую позицию. Таким образом, прибыль/убыток по споту и деривативам взаимно компенсируется, обеспечивая нейтральность к рискам (доходность не зависит от колебаний цен).
В приведенном выше примере спотовая позиция по ETH приносит около 3% годовых в качестве награды за стейкинг, а при нейтральных или бычьих настроениях короткая фьючерсная позиция будет непрерывно получать ставку финансирования от покупателей длинных позиций. Благодаря суммированию этих двух источников дохода sUSDe от Ethena продемонстрировал годовую доходность более 10% в условиях затяжного медленного бычьего рынка 2024 года, а скорректированная на риск доходность выглядит весьма привлекательно.
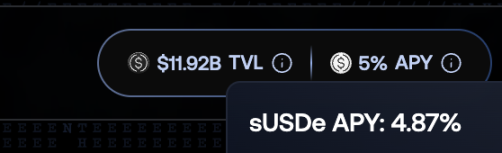
Проблемы такой модели также очевидны: если рынок уходит в глубокий минус, продавцы должны выплачивать ставки финансирования, и из-за убытков Ethena будет вынуждена остановить описанную стратегию, вывести средства и перераспределить их в более безопасные, но менее доходные протоколы, такие как Sky. Например, полмесяца назад доходность APY для sUSDe составляла 12%, но после коррекции рынка на прошлой неделе она упала ниже 5%.
Если открыться в короткую позицию по ставке финансирования в периоды ее высоких значений, провести «хеджирование» ставки финансирования и добавить еще один уровень защиты к стратегии арбитража, высокую доходность APY Ethena можно будет «зафиксировать», тем самым решив названную проблему.
Открытие коротких позиций по ставке финансирования — разве это не есть Boros?
Как работает Boros
Boros абстрагирует будущие выплаты по ставке финансирования за определенный период на бессрочных фьючерсах биржи за единицу базового актива в виде Yield Unit (далее YU). Если пользователь ожидает повышения ставки финансирования, он покупает (long) YUs; если ожидает снижения — открывает короткую позицию (short). Для открытия позиции требуется внести залог, логика предельно проста.
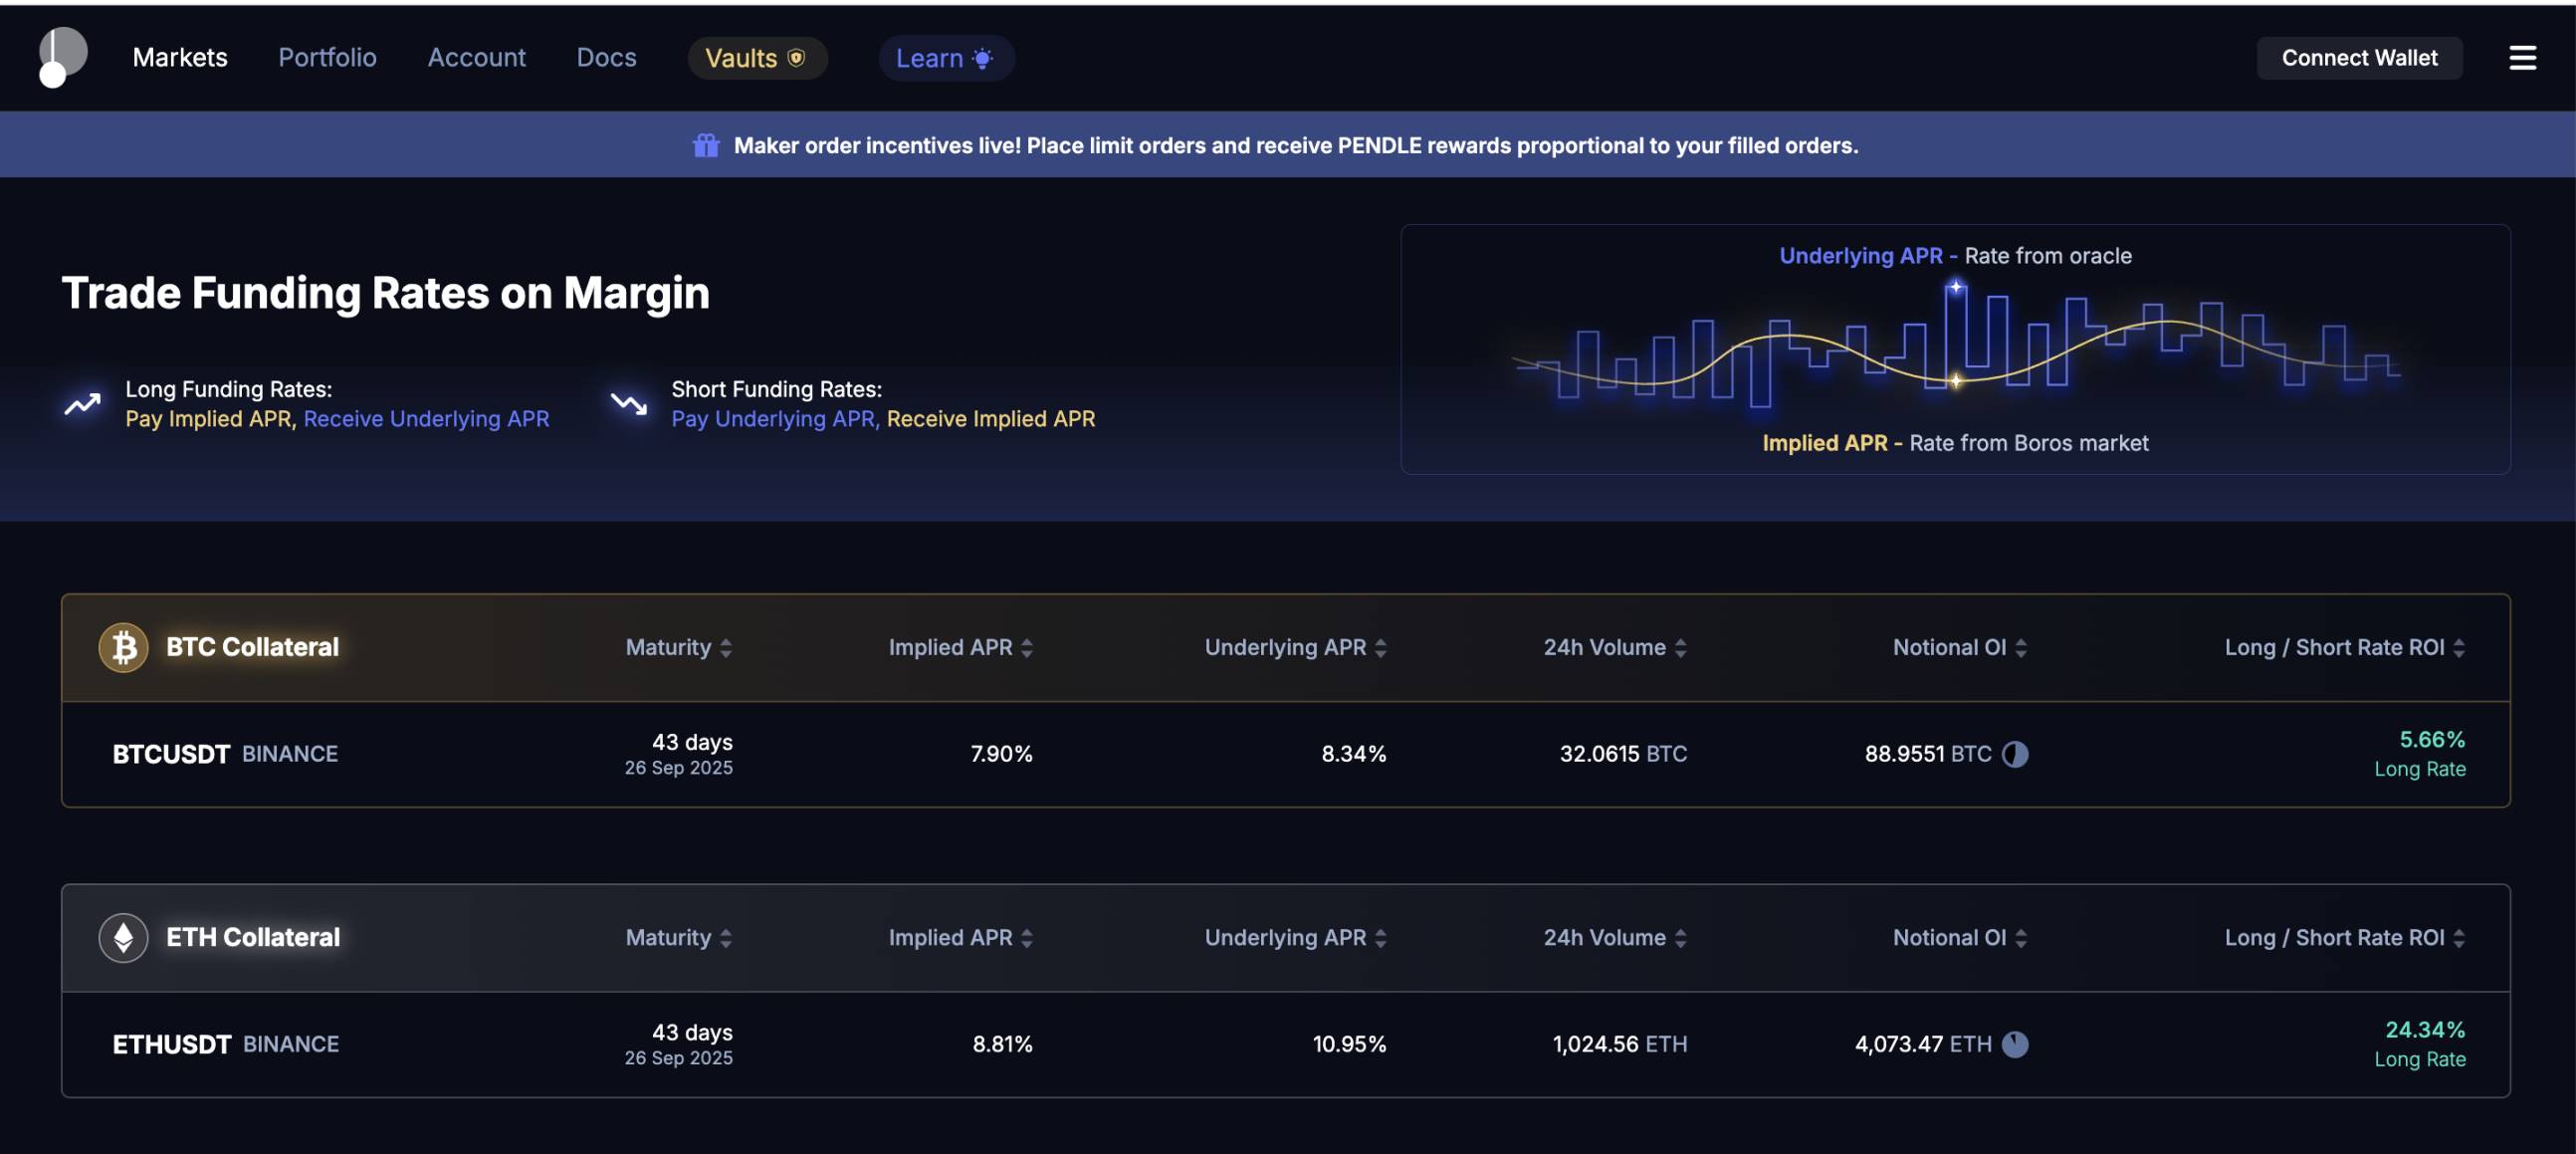
Здесь следует ввести несколько понятий. Текущую рыночную оценку торгуемой ставки финансирования называют Implied APR (имплицитная годовая процентная ставка), а фактическое значение ставки финансирования в годовом выражении — Underlying APR. Таким образом, покупка (long) YUs означает выбор фиксированной ставки финансирования для соответствующих YUs, которая определяется как Implied APR на момент покупки и выплачивается в течение следующего периода, одновременно получая фактическую ставку финансирования, генерируемую Underlying APR, которая постоянно меняется. Короткая позиция (short) по YUs работает ровно наоборот.
Таким образом, Ethena вполне может открывать короткие позиции по YU, соответствующим объемам своих коротких позиций по стратегии, именно в моменты, когда ставки финансирования находятся на относительных пиках, чтобы зафиксировать желаемый доход от ставок финансирования.
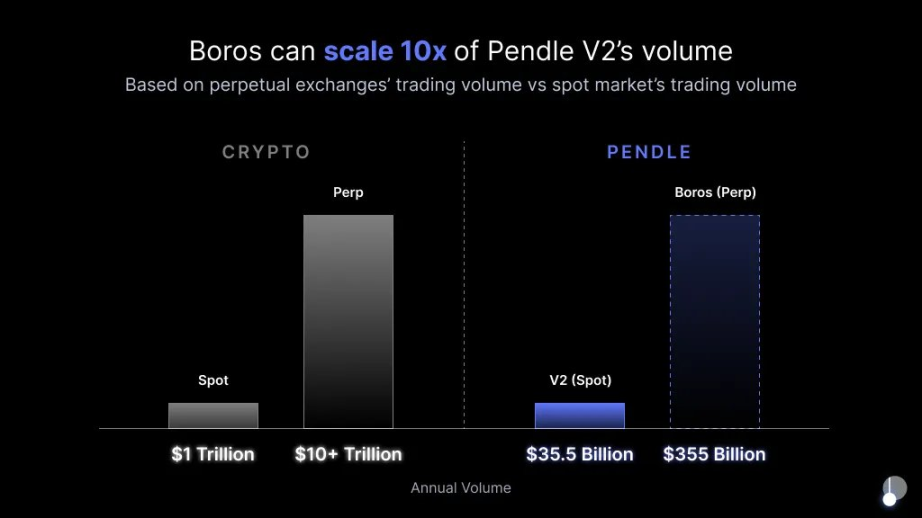
После запуска Boros показал отличные результаты: в первый день работы объем незакрытых позиций достиг 15 миллионов долларов, а номинальный объем торгов составил впечатляющие 36 миллионов долларов. Команда Pendle также возлагает на него большие надежды, считая, что он способен показать объем торгов в 10 раз превышающий показатели текущего флагманского продукта Pendle V2. Это обосновано тем, что на криптовалютном рынке объем торгов бессрочными фьючерсами уже более чем в 10 раз превышает объем спотового рынка, а между Pendle V2 и Boros существует аналогичное соотношение спота и деривативов.
Neutrl: еще один клиент
Благодаря функции открытия коротких позиций по ставкам финансирования Boros стал настоящим «инструментом для хеджирования». Помимо Ethena, какие еще протоколы могут стать его клиентами?
Возьмем еще один пример — Neutrl. Это также протокол синтетических долларовых стейблкоинов, находящийся сейчас на стадии закрытого тестирования, с общей заблокированной стоимостью (TVL) свыше 50 миллионов долларов. Его модель заработка строится на покупке заблокированных токенов со скидкой через внебиржевые сделки (OTC) с последующим открытием эквивалентной короткой позиции для хеджирования, что позволяет реализовывать арбитраж OTC-скидок. (Подробнее о протоколе Neutrl читайте здесь: Краткий обзор Neutrl: вы храните стейблкоины, а мы поможем вам открыть шорт по токенам венчурных фондов)
Один из главных рисков Neutrl заключается в неконтролируемости ставок финансирования; экстремальные значения на волатильном рынке могут привести к убыткам. Именно здесь Boros снова находит свой PMF (соответствие продукта рынку).
Текущие ограничения Boros
Boros только что запустился и находится на самой ранней стадии развития, поэтому обладает рядом ограничений. Многие описанные выше теоретические сценарии использования пока остаются лишь гипотезами; их реализация потребует дальнейших улучшений протокола, чтобы превратить эти возможные «клиенты» в реальных пользователей.
Первая проблема касается объема рынка. Короткие позиции Ethena исчисляются миллиардами долларов, что делает их прекрасным потенциальным клиентом. Однако пока неясно, сможет ли рынок бессрочных фьючерсов для ставок финансирования в Boros создать достаточную ликвидность для поглощения такого объема.
Вторая проблема — ограниченное количество поддерживаемых активов. На данный момент Boros поддерживает ставки финансирования только для BTC и ETH. Хотя Ethena работает исключительно с крупными активами, для привлечения Neutrl в качестве клиента потребуется поддержать больший перечень «венчурных» токенов и обеспечить надлежащую ликвидность для менее ликвидных активов.
Заключение
Хотя только что запущенный Boros действительно имеет множество ограничений, заложенная в его архитектуру концепция уже открывает перед нами огромный потенциал для использования.Где есть возможности, там появится объем торгов; где есть объем торгов, там появятся комиссии.
Новый продукт Pendle благоприятно скажется на стоимости токена ENA. Когда он начнет взаимодействовать с третьими протоколами, генерируя значительные объемы торгов, комиссионные сборы также начнут поступать в Pendle. Стремясь стать новой децентрализованной инфраструктурой DeFi, новый продукт Pendle принесет пользу всем связанным протоколам и в конечном итоге окажет позитивное влияние на токен PENDLE.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight News