Доходность 393% годовых: детальный анализ реальной доходности и рисков стратегии заработка баллов Pendle YT с кредитным плечом
Автор: @Web3Mario
Резюме: В предыдущей статье мы обсудили риски реализации доходности при использовании стратегии рычага на PT Pendle через AAVE. Участники сообщества оставили множество положительных комментариев, большое спасибо за вашу поддержку. Поскольку недавно я много времени уделял исследованию рыночных возможностей экосистемы Pendle, на этой неделе хочу продолжить серию наблюдений за ней, сосредоточившись на реальной доходности и рисках стратегии получения очков с применением рычага к YT. На примере Ethena показано, что текущий потенциальный доходность стратегии Pendle YT может достигать 393%, однако инвесторам следует учитывать связанные с ней риски.
Использование рычажных свойств актива YT для спекуляций на потенциальной доходности Points
Для начала кратко опишем саму стратегию доходности. Фактически, еще в начале 2024 года, когда такие проекты, как LRT на базе EigenLayer, начали выбирать механизм распределения очков (points) для определения последующих раздачи аирдропов, данная стратегия привлекла внимание рынка. Пользователи могут увеличить финансовый рычаг за счет покупки Pendle YT, получая больше очков и, следовательно, большую долю вознаграждений при их распределении.
Эффект увеличения финансового рычага при покупке актива YT обусловлен именно механизмом Pendle. Как известно, Pendle с помощью механизма синтетических активов преобразует купоны на доходный токен в Principal Token (PT) и Yield Token (YT). Один доходный токен может быть конвертирован в один PT и один YT. При этом PT представляет собой безкупонную облигацию, которая по наступлению срока погашения обменивается в пропорции 1:1 на базовый актив. Его фиксированная ставка зависит от уровня дисконта PT по отношению к базовому активу на вторичном рынке, созданном AMM Pendle, а также от оставшегося срока действия. YT же представляет собой способность заблокированного доходного актива аккумулировать прибыль в течение всего срока действия. Владение одним YT приравнивается к праву на получение прибыли от базового актива в течение определенного периода в будущем.
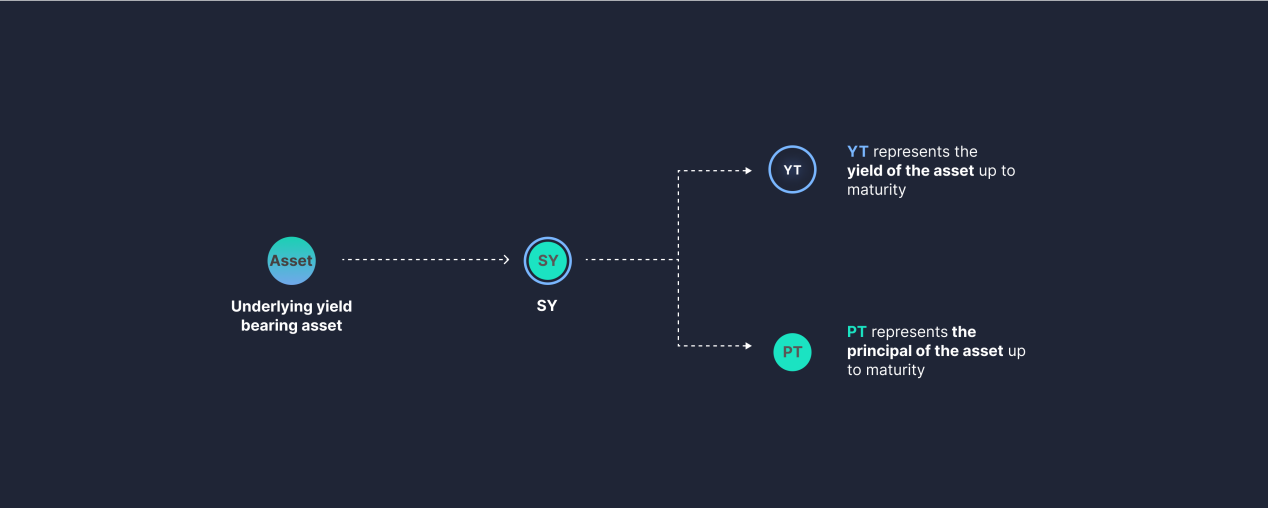
Поскольку владение YT дает только право на доход, но не предоставляет возможности выкупа основной суммы (эта функция возложена на PT), остаточная стоимость YT постепенно уменьшается по мере приближения даты погашения, пока полностью не обнулится к моменту завершения контракта. Это, конечно, не означает потерю стоимости, поскольку часть стоимости уже была реализована в виде вознаграждений и распределена среди держателей YT. Другими словами, подержав YT некоторое время, вы заметите два явления:
1. Стоимость ваших YT будет продолжать снижаться;
2. В интерфейсе Pendle Dashboard у вас появятся доступные для вывода (claimable) вознаграждения;
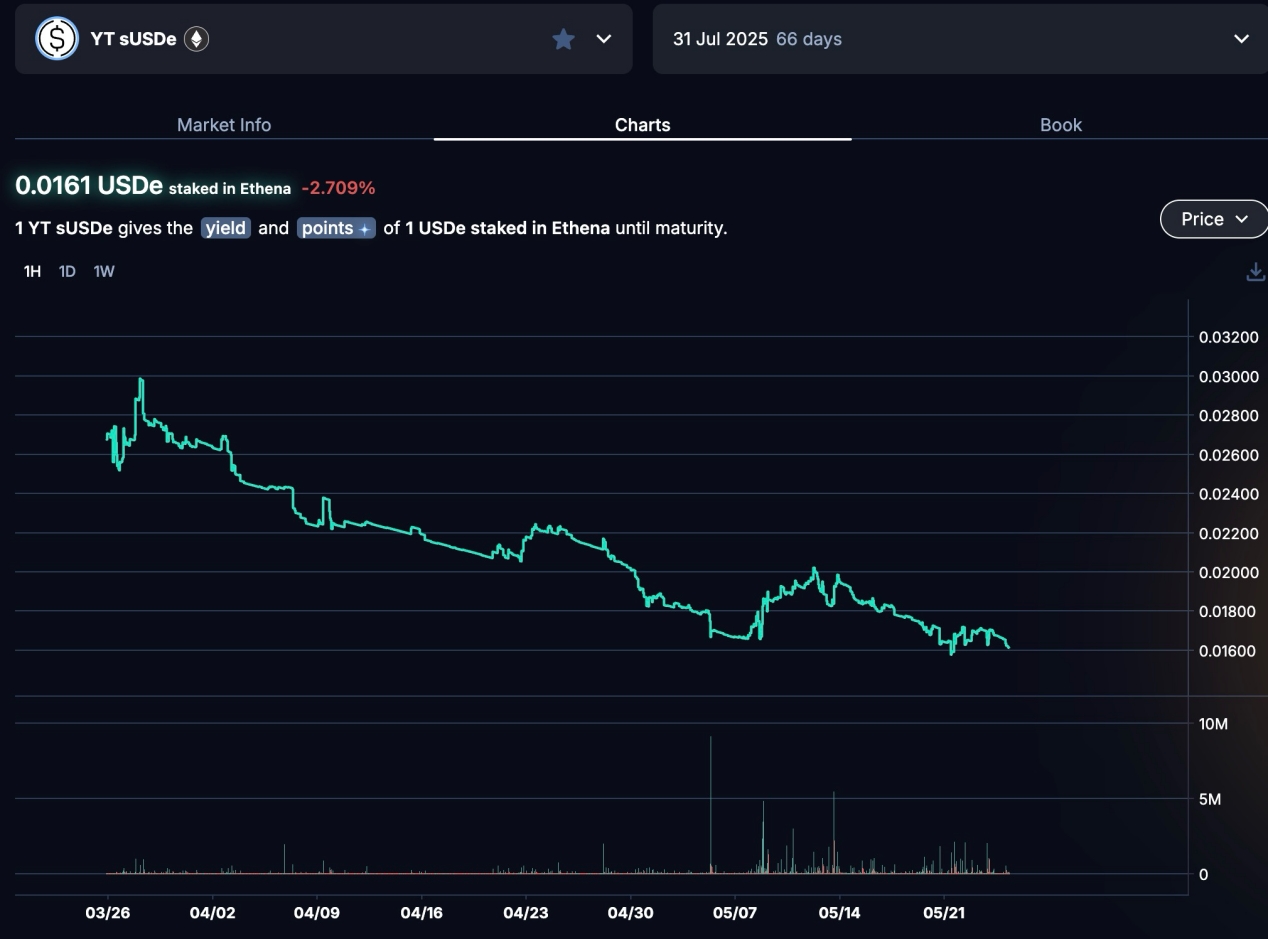
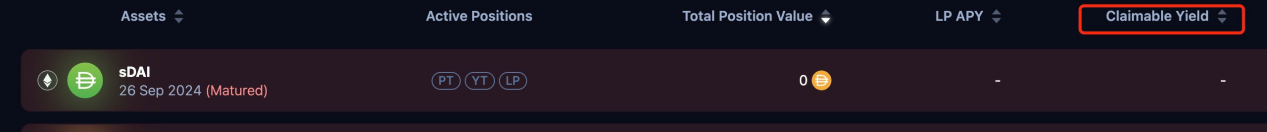
Именно это и создает возможность применения финансового рычага на YT. Будучи инструментом, дающим лишь право на доход, его цена значительно ниже стоимости одного доходного актива. Следовательно, покупка YT позволяет вам использовать небольшой капитал для привлечения большего объема доходных активов для генерации прибыли. Возьмем для примера приведенный выше график с YT sUSDe Jul 25: текущая рыночная цена YT составляет 0,0161 USDe. Это означает, что при игнорировании проскальзывания при сделках и капитале в размере 1 USDe, вы можете приобрести 62 таких YT. Таким образом, в течение следующих 66 дней вы получите право на доход от 62 единиц USDe — это и есть суть финансового рычага.
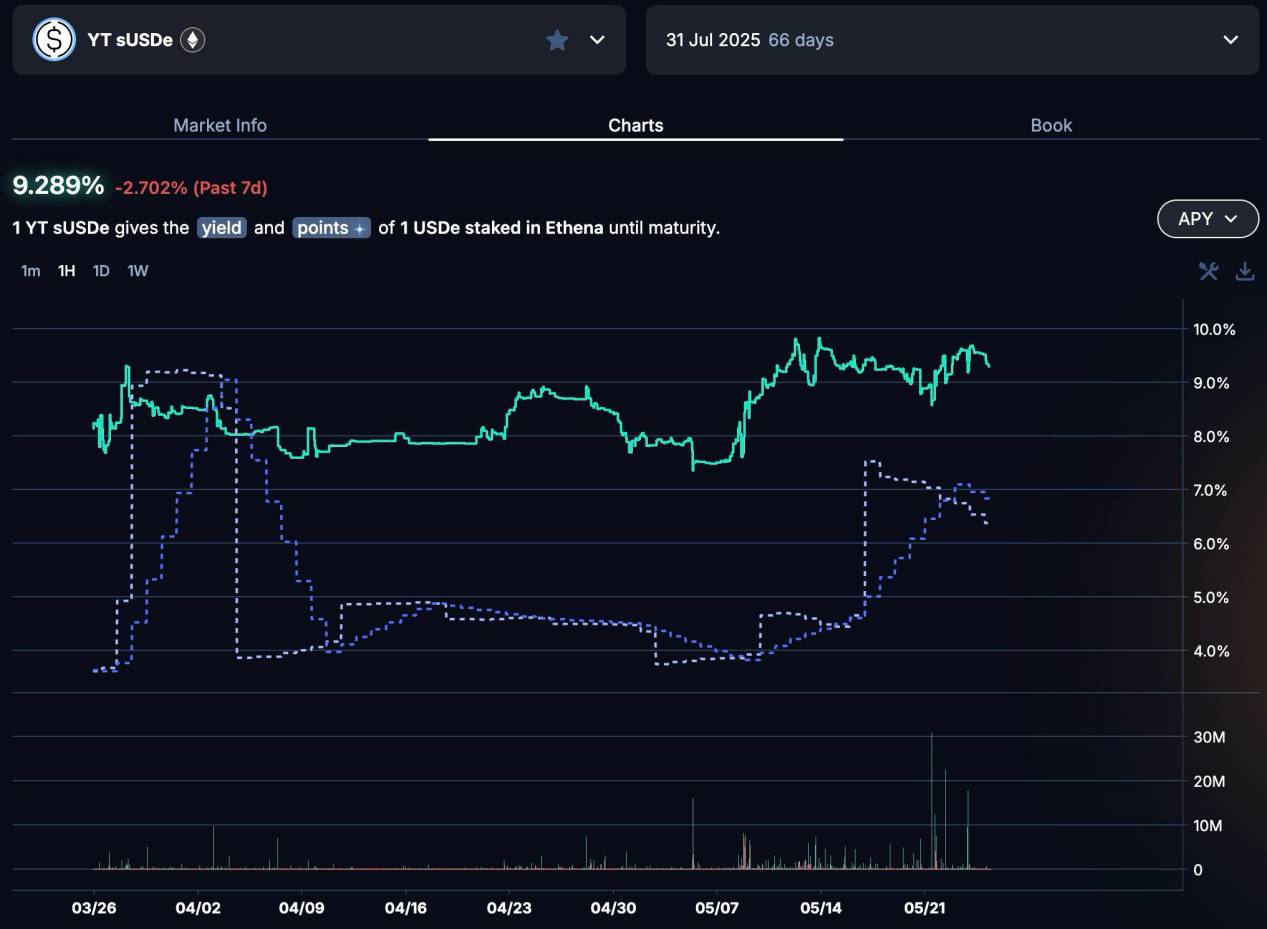
Однако из-за отсутствия возможности возврата основной суммы эта стратегия работоспособна лишь в том случае, если будущая прибыль хотя бы превышает первоначальные инвестиции в YT. Для начала проведем простой расчет. Как видно на рисунке, официальная годовая доходность sUSDe в данный момент составляет около 7% (дивиденды от ставки финансирования). Если предположить, что уровень ставок в ближайший период останется неизменным, то доходность пользователя за 66 дней составит примерно 1,26%. Тем не менее финансовый рычаг, создаваемый покупкой YT, равен всего 62. Разве это не означает, что при инвестировании в YT к моменту погашения можно получить лишь около 78% доходности (62 * 1,26%)? По сути, это говорит о том, что инвестиции в YT не приносят дополнительной прибыли и даже могут привести к убыткам. Как мы видим на графиках, в последнее время имплицитная и реальная ставки демонстрируют тенденцию к сближению, однако в большинство предшествующих периодов разница между ними была довольно значительной. Это подразумевает, что в те периоды цены YT могли быть еще ниже, что делало бы данную стратегию убыточной. Именно поэтому автор не стал развивать эту стратегию год назад.
Однако на практике дело обстоит иначе. В наших предварительных расчетах был упущен еще один источник дохода — очки Points. Фактически именно это является главной целью приобретения YT держателями и источником сверхдохода.
Как количественно оценить ожидаемую доходность Points
На странице Point Market платформы Pendle мы можем увидеть, что владение YT дает право на получение бонусных очков от определенных проектов. Возьмем для примера sUSDe YT: обладание одним таким YT обеспечивает ежедневное начисление 30 очков Sats, выпускаемых Ethena. Поэтому вопрос эффективного количественного расчета ожидаемой доходности Points станет ключевым для определения прибыльности данной стратегии.
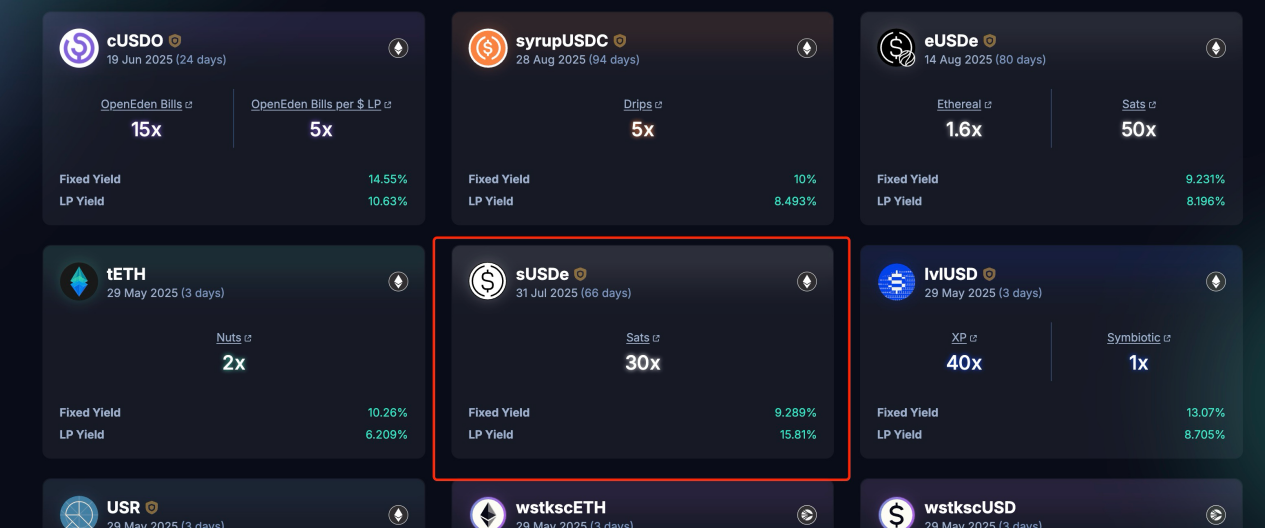
Чтобы правильно рассчитать потенциальную доходность очков Points, крайне важно четко понимать механизм их распределения по различным проектам. Снова обратимся к примеру Ethena. На данный момент Ethena провела три раунда распределения очков и 25 марта 2025 года запустила четвертую кампанию по стимулированию участников, которая продлится 6 месяцев. Общий объем награждаемых токенов ENA составит не менее 3,5%. В экосистеме Ethena для различных сценариев использования USDe предусмотрены разные скорости начисления очков Sats. Конкретный механизм основан на дневном распределении очков с применением различных «множителей» в зависимости от суммы участия в фиатной валюте.
Таким образом, для расчета потенциальной доходности инвестиций в YT ради заработка Points нам потребуются следующие ключевые параметры: общее количество очков Points, генерируемое ежедневно на данный момент, уже выпущенные очки, прогнозируемый процент раздачи аирдропов после окончания сезона, а также цена ENA на момент распределения. Давайте произведем пробный расчет:
1. Сначала мы можем воспользоваться официальным API Ethena для получения общего количества выданных очков Points за текущий сезон, https://app.ethena.fi/api/airdrop/stats。 На данный момент было распределено в общей сложности 10,1159 T очков Sats за период в 2 месяца.
2. Далее мы можем записывать изменения общего количества очков каждые 24 часа, чтобы спрогнозировать, сколько всего очков может быть сгенерировано за оставшееся время при условии сохранения текущей скорости эмиссии. Предполагая, что скорость начисления очков остается постоянной ежедневно, в среднем добавляется 168,6 млрд очков в день.
3. Исходя из размера вашей позиции, рассчитайте общее количество очков, которое может быть заработано за оставшееся время. Предположим, мы держим позицию YTsUSDe стоимостью $10 000. Это означает, что ежедневно мы будем получать 10 000 * 62 * 30 = приблизительно 18,6 млн очков.
4. Учитывая текущую цену ENA $0,359 и прогноз общих вознаграждений ENA в размере 3,5% после окончания сезона, произведем следующий расчет:
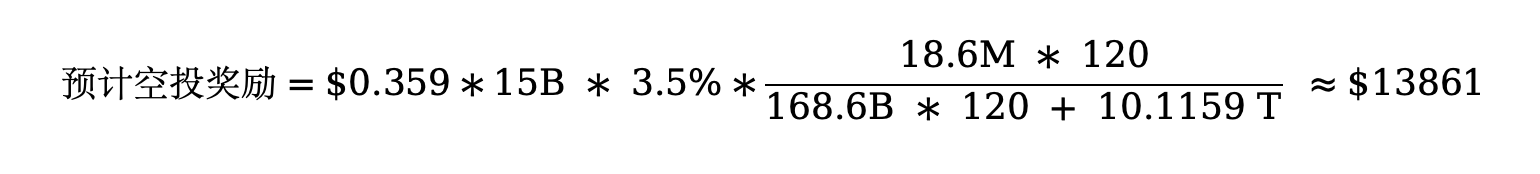
Это означает, что если сейчас приобрести YT для участия в раздаче очков, и в течение будущего периода все условия останутся прежними, вы получите дополнительную доходность APY в размере 415,8% исключительно за счет аирдроп-вознаграждений, соответствующих очкам. Общая сумма вознаграждения ENA составит $13 861. Если учесть убыток в размере -22% от дивидендов по ставке финансирования sUSDe, совокупная доходность APY составит 393%. Конечно, стейкинг ENA может повысить эту часть доходности на 20%–100%, однако подробности мы здесь обсуждать не будем. Заинтересованные читатели могут обсудить этот вопрос с автором отдельно.
Как снизить риски колебаний доходности
Далее давайте кратко рассмотрим риски данной стратегии. Как упоминалось выше, существует пять ключевых параметров, влияющих на доходность: доходность от дивидендов sUSDe, цена YT sUSDe, цена ENA, общий процент вознаграждений, который проект планирует распределить в текущем сезоне, и дневное количество новых очков Points. Влияние каждого из этих параметров на общую годовую доходность можно выразить следующей формулой:
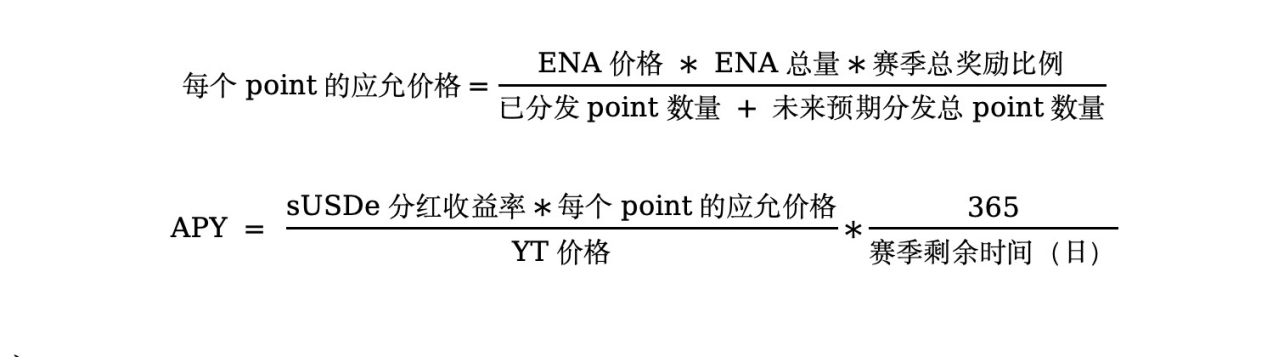
Таким образом, как же можно снизить риски волатильности доходности данной стратегии? В целом можно выделить три основные стратегии хеджирования:
1. При высоких ценах на ENA можно открыть короткую позицию (шорт) по ENA, чтобы заранее зафиксировать ее цену на момент будущего распределения доходности и избежать риска ценовых колебаний. Однако при этом необходимо учитывать требование к марже при шорте ENA, которое блокирует часть основного капитала и тем самым влияет на итоговую доходность.
2. На сторонних OTC-рынках для очков (например, Whale's Market) при высоком уровне котировок на Points досрочно реализовать часть ожидаемого аирдроп-вознаграждения.
3. Что касается доходности от выплат по ставке финансирования sUSDe, то частично защититься от нее можно путем открытия коротких позиций по крупнейшим активам, таким как BTC или ETH. Мы знаем, что ставка финансирования по sUSDe обычно выше в бычьем тренде, так как инвесторы с длинными позициями готовы платить более высокую премию. Однако при изменении рыночных настроений на медвежий временно приходится прибегать к шорту основных криптовалют для косвенной защиты от риска снижения ставок. Тем не менее функция продукта Boros на платформе Pendle позволяет пользователям напрямую хеджировать риски ставок финансирования, поэтому этот канал заслуживает внимания.
Заключение
В данной статье на примере sUSDe продемонстрировано, как оценивать доходность и риски стратегии получения очков с рычагом на YT. Для других активов участники сообщества могут самостоятельно применить предложенную методологию. Буду рад обсудить детали с интересующимися читателями.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario