Введение в DeFi для начинающих (3): Руководство по арбитражу нового продукта Pendle — Boros
Автор:@Web3Mario
Аннотация: В данной статье мы проанализируем возможности протокола, набирающего популярность в последнее время, а именно рынка деривативов ставок финансирования перпетуальных контрактов CEX Boros, запущенного Pendle. Автор рассмотрит платформу комплексно, разобрав базовые принципы и ключевые риски возможностей, а также поделится продвинутой стратегией арбитража ставок финансирования, которая представляется перспективной. В целом, на текущем этапе рынка продажа ставки финансирования на Boros является решением, где потенциальная прибыль превышает риски. Комбинируя три платформы — Binance, Hyperliquid и Boros, можно реализовать дельта-нейтральную стратегию фиксации дохода с годовой процентной ставкой около 30%.
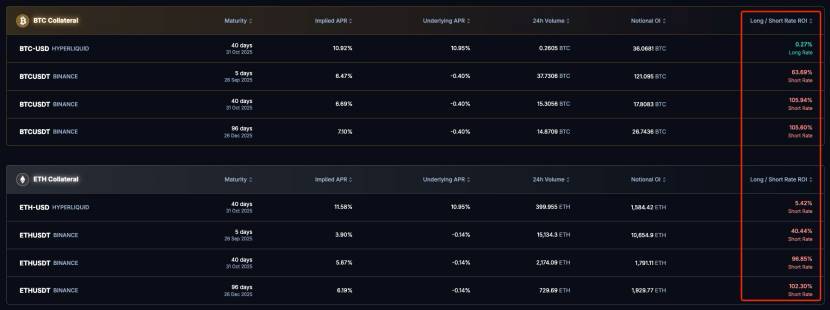
Откуда берётся 100-процентный Long / Short Rate ROI на главной странице Boros
Открывая главную страницу Boros, пользователь сразу видит список рынков (Market List). У многих новичков наибольший вопрос обычно вызывает высокий показатель ROI в крайнем правом столбце. Далее автор объяснит принцип работы Boros через эту конкретную цифру.
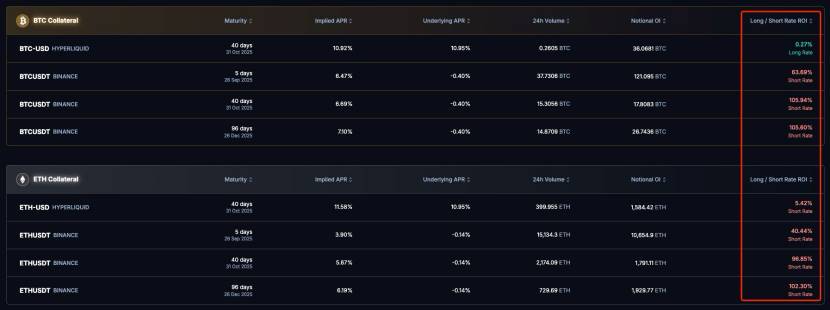
Прежде всего ценность Boros заключается в создании рыночной площадки для деривативов офчейн-доходности. Это позволяет пользователям совершать сделки с плечом, хеджироваться или спекулировать данными деривативами без необходимости напрямую участвовать в исходных сценариях получения дохода. В настоящее время фокус делается преимущественно на деривативах ставок финансирования перпетуальных контрактов CEX.
Это напрямую решает одну из самых важных проблем рынка арбитража ставок финансирования перпетуальных контрактов, а именно неопределённость доходности стратегии из-за колебаний процентных ставок. Для наглядности приведём пример. Известно, что основной принцип Ethena заключается в использовании дельта-нейтральной арбитражной стратегии для заработка на ставках финансирования перпетуальных контрактов CEX: покупка криптоактивов на спотовом рынке в долгую и открытие короткой позиции по соответствующему перпетуальному контракту позволяют получать ставку финансирования, доходы от которой распределяются между держателями sUSDe. Следовательно, колебания ставки финансирования существенно влияют на доходность sUSDe, что, в свою очередь, отражается на привлекательности протокола для пользователей. Эти колебания чётко видны на официальной панели мониторинга (Dashboard).
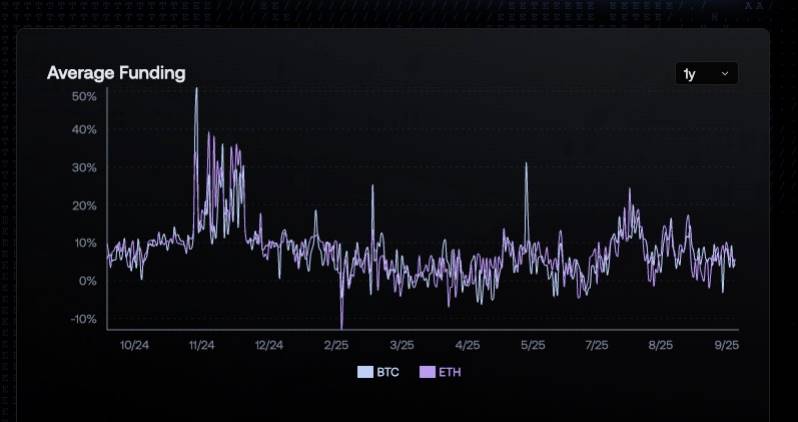
Арбитры вроде тех, кто использует Ethena, не могут влиять на колебания ставок финансирования перпетуальных контрактов, поскольку это в основном зависит от торговых предпочтений всей аудитории крипторынка. Только во время бычьего рынка спекулянты на рынке перпетуальных контрактов готовы платить более высокие ставки финансирования за длинные позиции, тогда как при боковом движении или медвежьем тренде эти ставки заметно падают, иногда достигая отрицательных значений. Это вносит элемент риска в арбитражные стратегии. Поэтому способность хеджировать риски, связанные с изменением ставок, является одной из главных болей таких участников. Появление Boros предлагает решение этой проблемы. Проще говоря, вы можете хеджировать колебания ставок финансирования, торгуя соответствующими деривативами на платформе Boros.
Как именно это реализуется? Рассмотрим базовый принцип Boros. Платформа разработала новый класс активов под названием YU. Его механизм аналогичен активам YT в экосистеме Pendle. Главное различие заключается в том, что YT представляет собой своего рода нативный спотовый криптоактив, поскольку расчёт доходности происходит ончейн и может автоматически исполняться смарт-контрактами. YU же является деривативом на базе контрактов, так как доходность привязана к офчейн-сценариям и опирается на расчёты маржинальных счетов сторон, заключающих контракты, обеспечивая отслеживание офчейн-доходности.
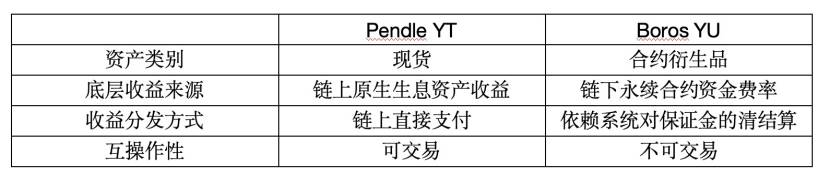
Давайте подробнее разберём механизм работы YU. Для покупателя YU это означает право на получение ставки финансирования соответствующего перпетуального контракта в течение всего срока его существования. Каждая единица YU привязана к единице базового актива. Данная доходность выплачивается продавцу YU из его маржинального счета через систему клиринга и расчётов Boros; фактическая доходность отображается на интерфейсе как Underlying APR. Ставка, определяемая процессом сопоставления ордеров при покупке, отображается на интерфейсе как Implied APR. Она фиксирует процентную ставку, которую покупатель должен выплачивать продавцу YU на протяжении всего срока действия позиции, что также обеспечивается механизмом клиринга.
Рассмотрим конкретный пример. Предположим, трейдер покупает длинную позицию из 5 единиц YU на рынке ETHUSDT-Binance с датой экспирации 25 декабря 2026 года. Это означает, что с текущего момента до наступления даты экспирации трейдер будет непрерывно получать ставку финансирования за короткую позицию по 5 ETH. Эта доходность будет рассчитываться и переводиться с маржинального счета продавца YU вместе с 8-часовыми расчетами ставок на Binance. Одновременно с этим трейдер будет выплачивать проценты продавцу исходя из ставки сопоставления, закрепленной при открытии позиции. По итогам сделки доходность инвестиции (ROI) будет положительной, если суммарно уплаченные вами проценты окажутся ниже полученных. В противном случае сделка принесет убыток. Кроме того, если вы решите закрыть позицию досрочно до экспирации, условие вашей прибыльности будет дополнительно зависеть от ставки сопоставления при закрытии ордера.
Разобравшись с основами, перейдем к текущему состоянию Boros. На графике отчетливо видно, что ROI от короткой позиции по YU крайне высок. На рынках с длительным сроком до экспирации итоговый ROI легко превышает 100%. Это означает, что при сохранении текущих уровней Implied APR и Underlying APR ваша инвестиционная доходность на дату экспирации составит 100%. Такая ситуация сложилась главным образом потому, что после заявления ФРС в сентябре и речи Пауэлла о «ястребином защитном снижении ставок», подкрепленного диаграммой точечной стоимости (dot plot), демонстрирующей консервативные настроения членов комитета по снижению ставок, рыночные настроения вернулись к нейтралитету после предшествующего жадного роста. Как следствие, ставки финансирования резко упали, нередко становясь отрицательными. Таким образом, занимая короткую позицию по YU в данный момент, вы платите проценты по Underlying APR, но получаете фиксированную доходность в виде Implied APR. Учитывая текущие практические значения, где Underlying APR отрицательна, вы фактически получаете двойную выгоду, что и объясняет мгновенную доходность свыше 100%. Если эта разница ставок сохранится какое-то время, итоговая фактическая доходность также окажется весьма впечатляющей.
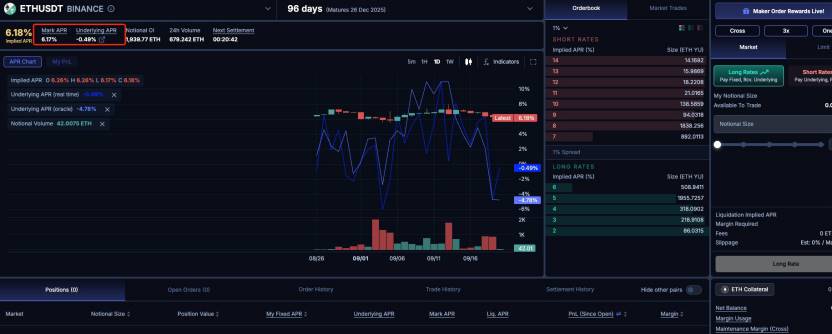
Причина кроется в ранней стадии развития платформы Boros и невысокой ликвидности, что создает значительные потенциальные проскальзывания при торговле. Это сдерживает активность спекулянтов, из-за чего график ставок показывает, что Implied APR не всегда эффективно следует за изменениями Underlying APR. Однако для инвесторов с небольшим капиталом увеличение спреда представляет возможность. Особенно учитывая, что Boros позволяет использовать кредитное плечо вплоть до 3x, что при подходящих условиях проскальзывания и Implied APR обеспечивает весьма внушительную прибыль. Тем не менее, при использовании финансового рычага необходимо учитывать риски ликвидации позиций из-за колебаний Implied APR.
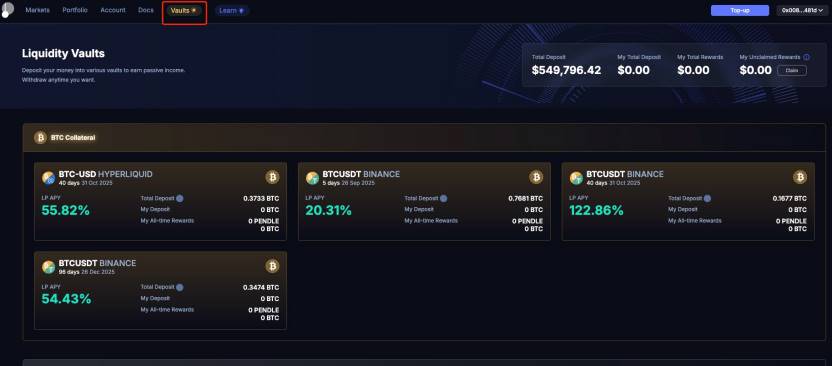
Кроме того, продукт-интерфейс Boros включает функцию Vault для диверсификации источников ликвидности. Используя механику, аналогичную DeFi-решениям Uniswap V2, платформа предоставляет пользователям опыт предоставления ликвидности через пулы стейкинга LP, что снижает порог входа и обучения. Поскольку официальный документ пока не содержит подробных разъяснений по этому направлению, мы не будем углубляться в детали здесь. Однако логика, вероятно, заключается в распределении средств из пула стейкинга по кривой связывания AMM внутри книги ордеров, тем самым дополняя глубину рынка. Однако предоставление ликвидности на данном рынке сопряжено с риском непостоянных потерь, поэтому рекомендуем подождать появления более детальной документации перед участием.
Продвинутая стратегия арбитража ставок финансирования для получения дельта-нейтральной фиксированной доходности в 30%
После рассмотрения основных характеристик Boros, автор хотел бы поделиться продвинутой стратегией арбитража ставок финансирования. Используя платформы Binance, Hyperliquid и Boros, можно реализовать дельта-нейтральный арбитраж с фиксированной доходностью. Недавно Boros запустил рынки YU для перпетуальных контрактов BTC и ETH на платформе Hyperliquid, что создало необходимый фундамент для данной стратегии.
Наглядно изучая приведенный график, мы видим, что ставка финансирования на Hyperliquid значительно выше, чем на Binance. В чем причина этого явления? Нужно понять, вызвано ли оно временными торговыми колебаниями или же тренд сохранится длительное время. Для ответа на этот вопрос следует обратиться к логике расчета ставок финансирования на рынке перпетуальных контрактов CEX.
Обычно существует интуитивное правило: когда индексная цена спота превышает маркерную цену перпетуального контракта, контракт торгуется с дисконтом, и шортисты платят байберам ставку финансирования, и наоборот. Однако реальность не всегда укладывается в эту схему. В процессе расчета ставки финансирования есть еще один критически важный фактор — глубина стакана заявок. Давайте рассмотрим официальную документацию обоих обменников относительно их методов расчета ставок.
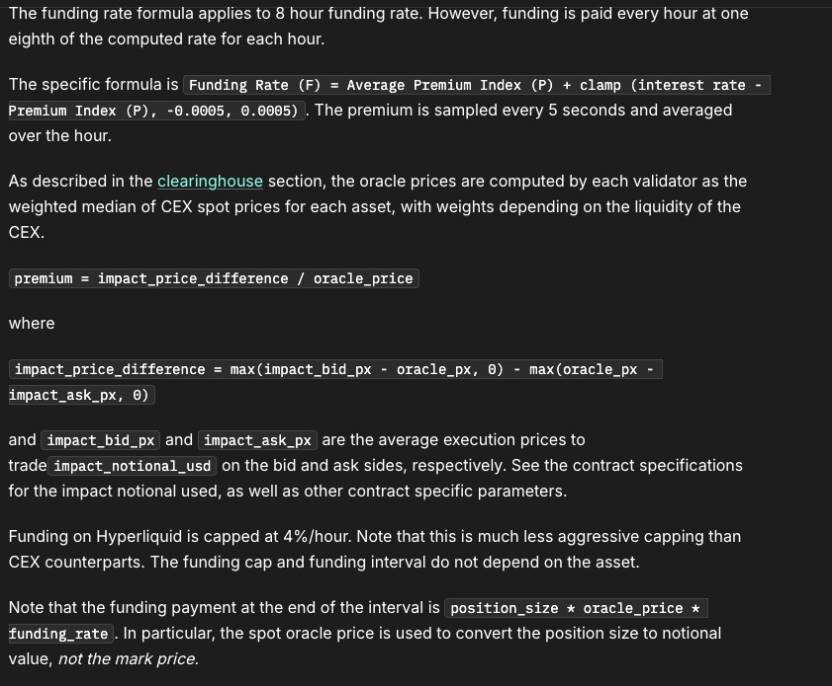
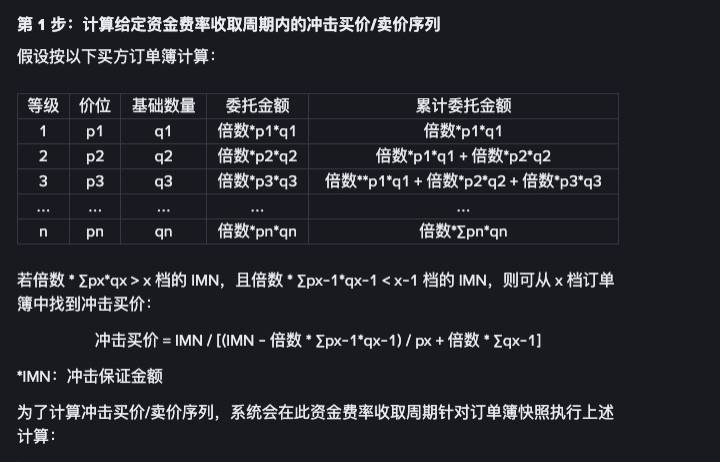
Если говорить просто, формулы расчета ставок финансирования на обеих биржах имеют следующий общий вид:

Основные отличия заключаются в настройках MAX_RATE и MIN_RATE, а также в нюансах расчета премиального индекса. Их можно грубо представить как кусочно-линейную функцию с верхними и нижними границами. Расчет премиального индекса учитывает глубину книги ордеров, что конкретно проявляется в вычислении цены удара покупки (impact_bid_px) и цены удара продажи (impact_ask_px). Определение этих значений требует анализа формы стакана заявок в момент сбора данных. Принцип примерно таков: задается гипотетический объем сделки, затем вычисляются итоговые цены исполнения покупок и продаж с учетом текущей глубины стакана, которые и становятся impact_bid_px и impact_ask_px. Данные собираются периодически в течение определенного периода, после чего рассчитывается взвешенный итог. Что касается ценовых индексов, здесь также присутствуют различия: Binance использует цены собственного спотового рынка, а Hyperliquid применяет взвешенный по биржам оракульный индекс цен. Такая разница вполне обоснована, поскольку глубина ликвидности на спотовых рынках указанных платформ существенно отличается.
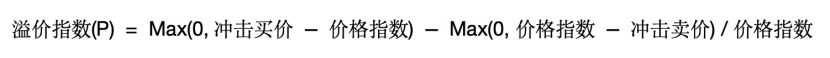
Таким образом, возникает вопрос: почему при отрицательной ставке финансирования на Binance она остается высокой на Hyperliquid? Причина заключается в разной глубине ликвидности: стакан Hyperliquid сейчас не обладает сильной глубиной продаж, из-за чего цены удара превышают ценовой индекс, сохраняя высокий уровень премиального индекса. Это полностью соответствует текущей стадии развития рынков. Следовательно, можно сделать вывод, что такой паттерн ставок сохранится на определенное время, а не останется кратковременным скачком.
Возможно ли арбитражировать этот спред с помощью определенной стратегии открытия позиций? Ответ — да. Открывая длинные позиции на платформе с более низкой ставкой (Binance) и короткие на платформе с более высокой (Hyperliquid), мы получаем модель дельта-нейтрального арбитража ставок. Роль Boros в этой схеме состоит в фиксации спреда. С помощью Boros мы можем зафиксировать изменяющиеся ставки, превратив стратегию в арбитраж с фиксированной дельта-нейтральной доходностью. Опираясь на актуальные данные, если открыть 5-кратное плечо на рынках ETH-USD на обеих биржах и использовать Boros для фиксации ставок, доходность составит:
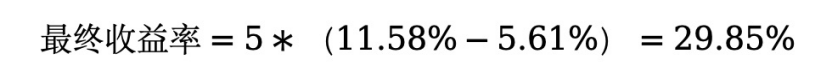
Конечно, для максимальной детализации необходимо также учитывать размер средств Boros, заблокированных в качестве залога, и баланс позиций между Binance и Hyperliquid во избежание односторонней ликвидации. Заинтересованные читатели могут связаться с автором для дальнейшего обсуждения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario