Конструктор LEGO в мире DeFi: раскрываем ростовой маховик Ethena, Pendle и Aave на сотни миллиардов
Автор: Shaunda Devens, аналитик Blockworks Research
Подготовка материала: Юлия, PANews
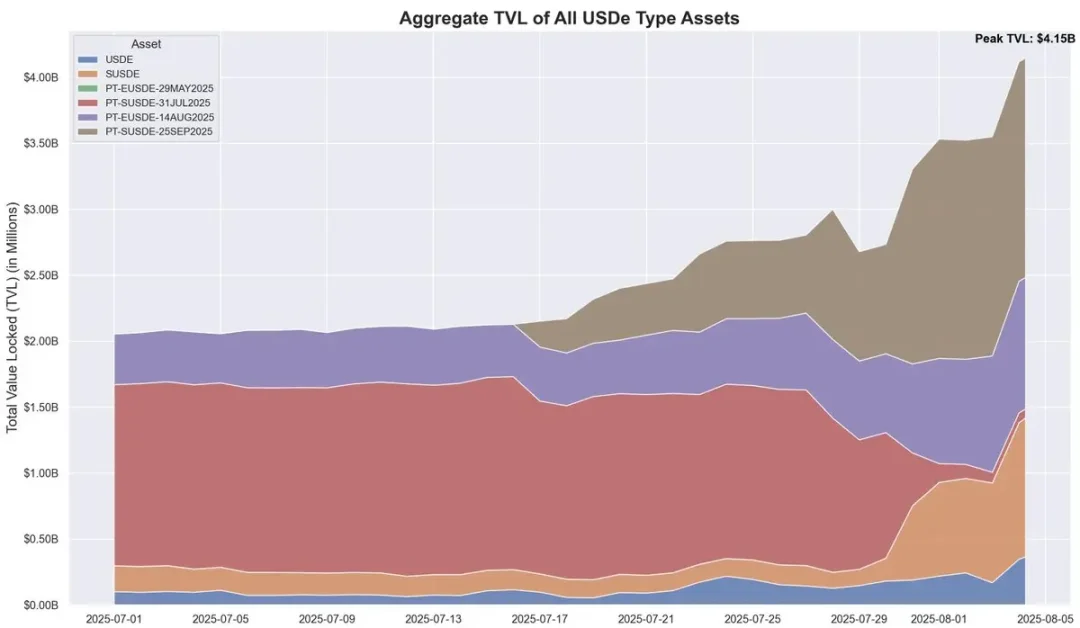
За последние 20 дней предложение децентрализованного стейблкоина Ethena — USDe — выросло примерно на 3,7 млрд долларов, чему во многом способствовала петлевая стратегия Pendle-Aave PT-USDe. В настоящее время в Pendle заблокировано около 4,3 млрд долларов (60% от общего объема USDe), а размер депозитов в Aave составляет около 3 млрд долларов. В этой статье мы разберем механику петли PT, драйверы роста и потенциальные риски.
Ключевой механизм USDe и волатильность доходности
USDe — это децентрализованный стейблкоин, привязанный к доллару США. Его курсовой якорь не опирается на традиционное обеспечение фиатными или криптовалютами, а формируется за счет дельта-нейтрального хеджирования на рынке бессрочных фьючерсов. Проще говоря, протокол хеджирует риски колебаний цены ETH, удерживая длинные позиции в спотовом ETH одновременно с короткими позициями по бессрочным контрактам на эквивалентную сумму. Такая архитектура позволяет USDe алгоритмически стабилизировать цену и генерировать доход из двух источников: ставки стейкинга спотового ETH и ставки финансирования на фьючерсном рынке.
Однако доходность этой стратегии отличается высокой волатильностью, поскольку она напрямую зависит от ставок финансирования. Ставка финансирования определяется премией или дисконтом между ценой бессрочного контракта и базовой спотовой ценой актива (ETH) — так называемой «маркировочной ценой».
Когда рыночные настроения носят бычий характер, трейдеры массово открывают позиции с высоким кредитным плечом в лонг, что толкает цену бессрочного контракта выше маркировочной и формирует положительную ставку финансирования. Это привлекает маркет-мейкеров, которые хеджируются, открывая короткие позиции по бессрочным контрактам и длинные по споту.
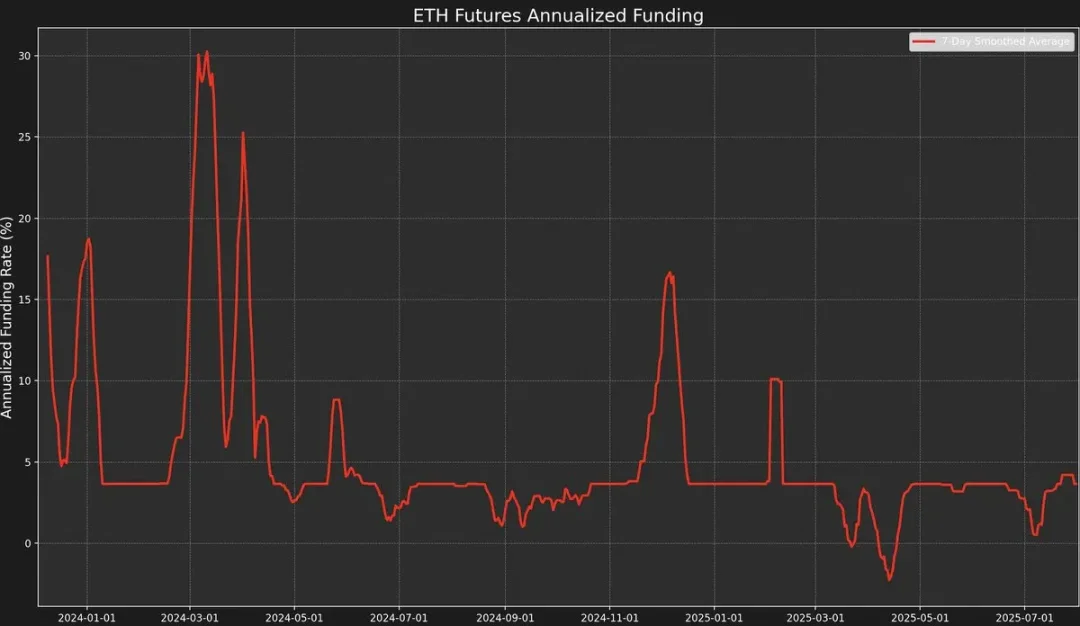
Однако ставка финансирования не всегда бывает положительной.
При медвежьих настроениях увеличивается количество шорт-позиций, что опускает цену бессрочного контракта ниже маркировочной и заставляет ставку финансирования перейти в отрицательную зону.
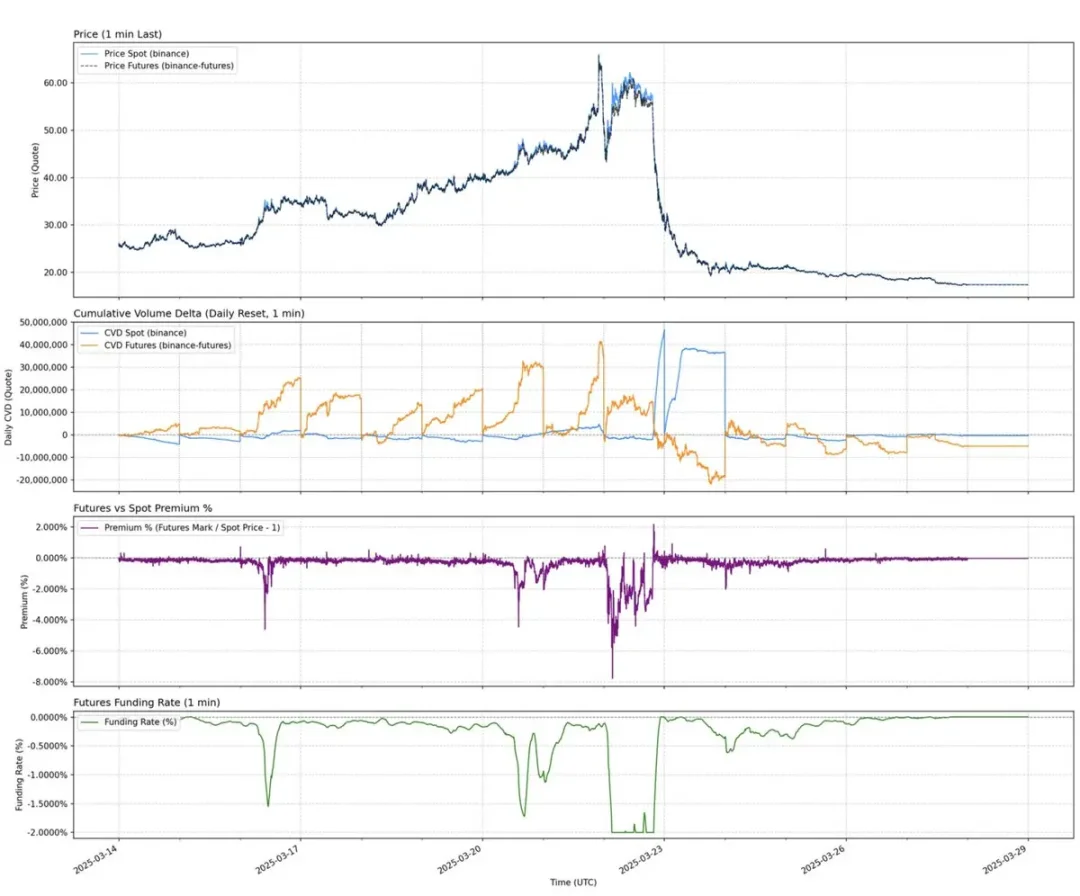
Например, недавно на паре AUCTION-USDT спотовая премия, образовавшаяся из-за покупок спота и продаж бессрочных контрактов, привела к тому, что 8-часовая ставка финансирования достигла -2% (в годовом исчислении около 2195%).
Данные показывают, что с начала 2025 года годовая доходность USDe составляла около 9,4%, но стандартное отклонение также достигло 4,4 процентных пункта. Именно такая высокая волатильность доходов породила насущный спрос на рынке на продукты с более предсказуемой и стабильной доходностью.
Конвертация в фиксированную доходность на Pendle и ее ограничения
Pendle — это протокол AMM (автоматического маркет-мейкера), который может разделять доходные активы на два типа токенов:
-
Токен капитала (PT - Principal Token): представляет собой основную сумму, которую можно будет погасить к определенной будущей дате. Он торгуется с дисконтом, подобно облигациям с нулевым купоном, и его цена со временем постепенно приближается к номиналу (например, к 1 USDe).
-
Токен дохода (YT - Yield Token): представляет все будущие доходы, которые будут сгенерированы базовым активом до наступления срока погашения.
Возьмем для примера PT-USDe со сроком погашения 16 сентября 2025 года. Токены PT обычно торгуются по цене ниже номинала при погашении (1 USDe), аналогично облигациям с нулевым купоном. Разница между текущей ценой PT и его номиналом при погашении (скорректированная на оставшееся время до экспирации) отражает подразумеваемую годовую доходность (то есть YT APY).
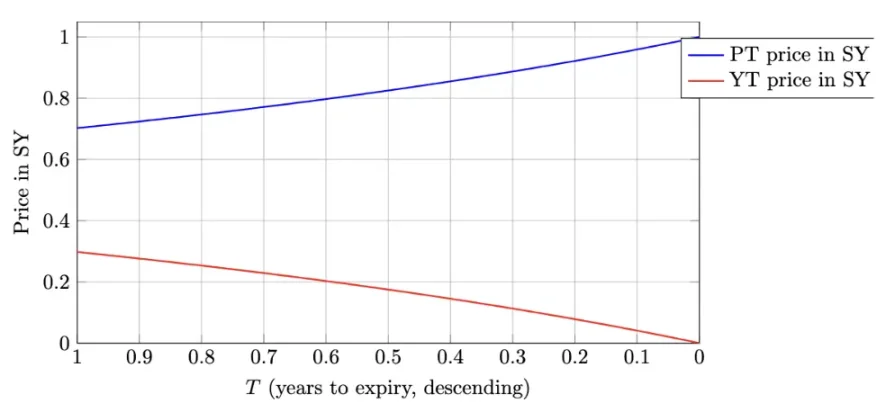
Такая структура дает держателям USDe возможность хеджировать волатильность доходов, фиксируя определенный APY. В периоды высоких исторических ставок финансирования этот показатель мог превышать 20%; сейчас доходность составляет около 10,4%. Кроме того, токены PT могут получать дополнительное вознаграждение SAT от Pendle в размере до 25x.
В результате Pendle и Ethena образовали высоко взаимодополняющие отношения. Текущий общий TVL Pendle составляет 6,6 млрд долларов, из которых около 4,01 млрд долларов (примерно 60%) поступает из рынка USDe компании Ethena. Pendle решает проблему волатильности доходов USDe, однако эффективность использования капитала все еще остается ограниченной.
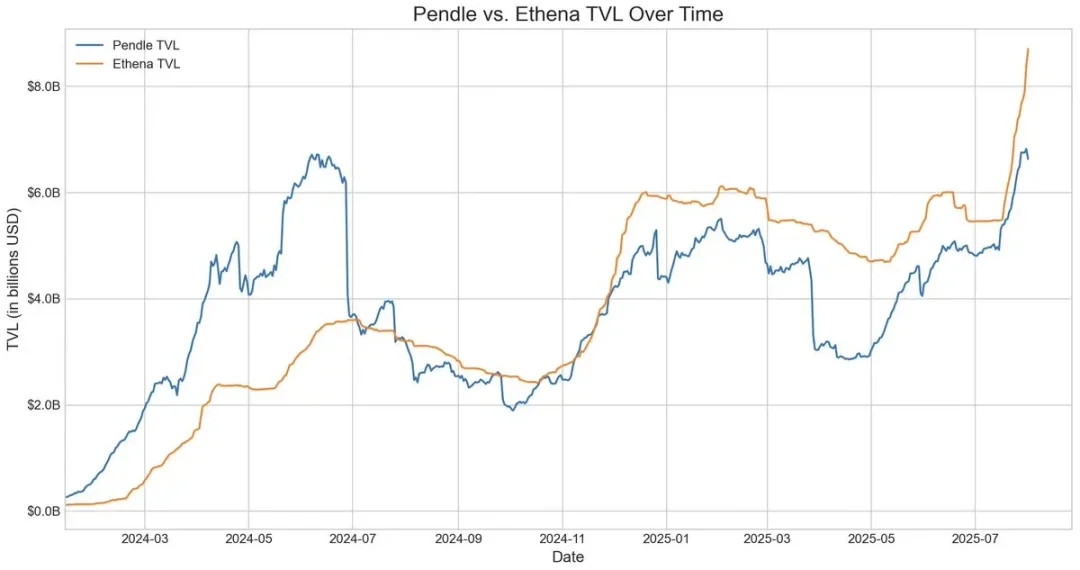
Покупатели YT получают эффективное воздействие на доходность, тогда как держателям PT, желающим заработать на падении плавающей доходности, приходится блокировать залог в размере 1 доллара на каждый токен PT, что оставляет лишь узкую арбитражную возможность.
Изменения в архитектуре Aave: устранение препятствий для циклической стратегии USDe
Недавние две архитектурные корректировки в Aave позволили быстро развиваться циклической стратегии USDe.
Во-первых, после того как команда оценки рисков указала на серьезную опасность масштабных ликвидаций при выдаче займов под sUSDe из-за возможного отскока цены от якоря, Aave DAO решила привязать цену USDe напрямую к курсу USDT. Это решение практически устранило главный риск ликвидации, ранее существовавший, сохранив лишь присущий стратегии переноса риск процентных ставок.
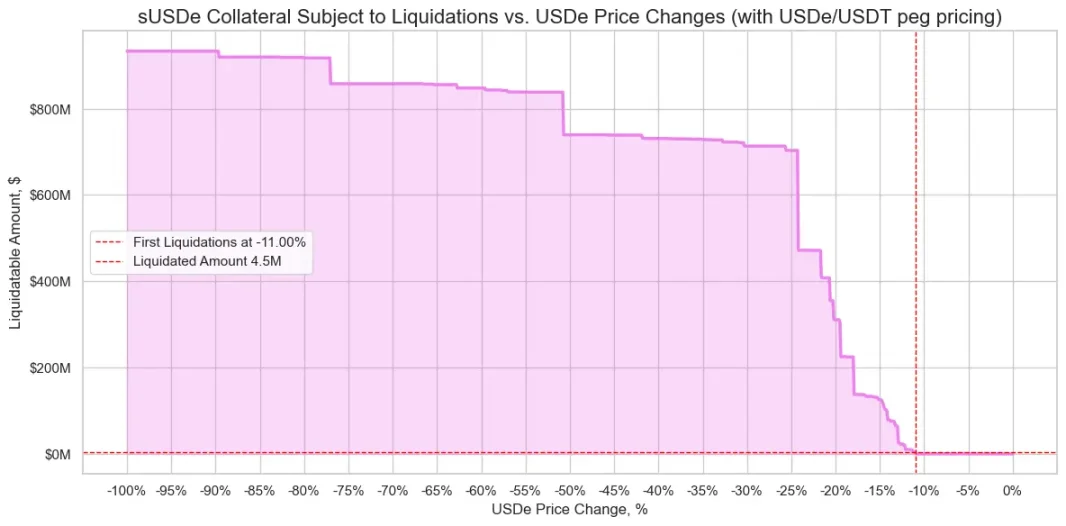
Во-вторых, Aave начал напрямую принимать PT-USDe от Pendle в качестве залога. Это изменение имеет более глубокие последствия, поскольку одновременно решает две ключевые проблемы: низкую эффективность капитала и волатильность доходов. Пользователи могут использовать токены PT для открытия позиций с фиксированной ставкой под кредитным плечом, что значительно повышает жизнеспособность и стабильность циклической стратегии.
Формирование стратегии: высоколевериджная арбитражная петля PT
Для повышения эффективности использования капитала участники рынка начали применять стратегию циклического кредитного плеча — распространенный метод carry trade, позволяющий увеличить доходность за счет многократного займа и редепозита средств.
Процесс обычно выглядит следующим образом:
-
Депозит sUSDe.
-
Заем USDC с соотношением loan-to-value (LTV) на уровне 93%.
-
Конвертация полученного USDC обратно в sUSDe.
-
Повторение указанных шагов для достижения эффективного плеча порядка 10x.
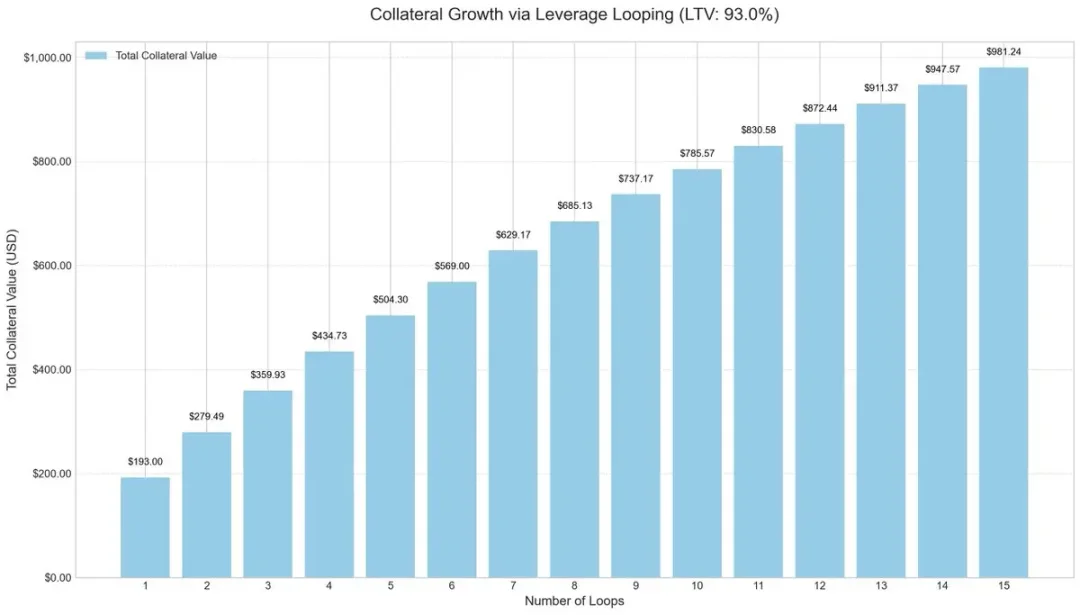
Эта стратегия циклического плеча распространилась во многих протоколах кредитования, особенно на рынке USDe в сети Ethereum. Торговля остается высокоприбыльной, пока годовая доходность USDe превышает стоимость заимствования USDC. Однако резкое падение доходности или скачок ставок по займам могут быстро уничтожить прибыль.
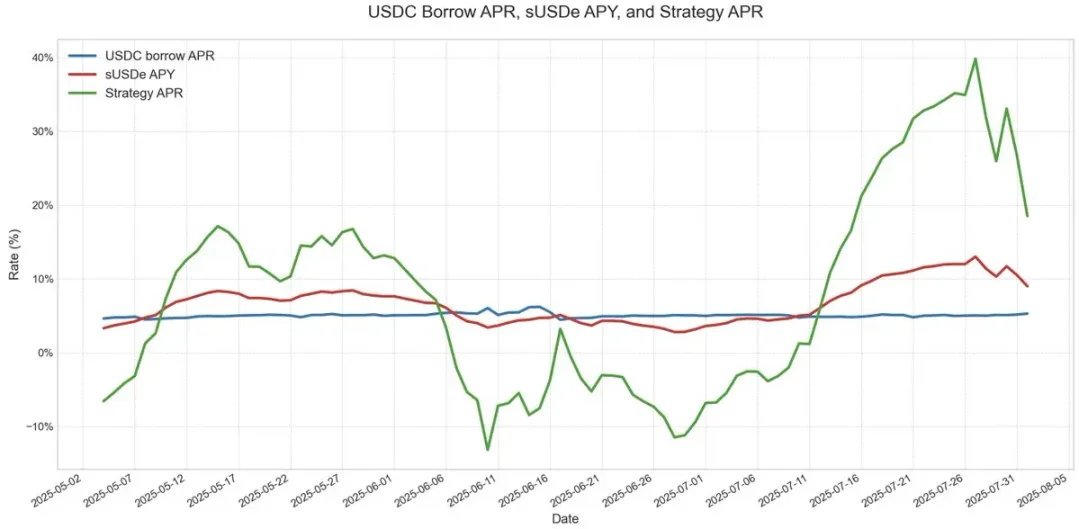
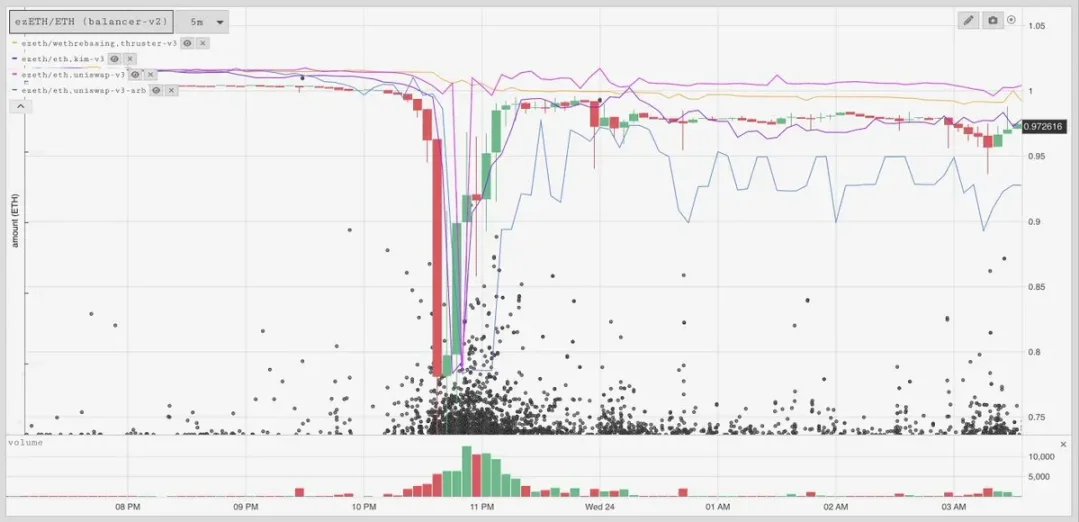
Ранее ключевым риском была архитектура оракулов. Позиции на десятки миллиардов долларов часто зависели от оракулов на базе AMM, что делало их крайне уязвимыми перед временным расцеплением цен. Подобные инциденты (как это произошло в стратегии цикла ezETH/ETH) способны запустить цепную реакцию ликвидаций, вынуждая кредиторов продавать залог с огромным дисконтом, даже если сам залог был полностью обеспечен.
Ценообразование залога PT и возможности для арбитража
При ценообразвании залога PT Aave использует линейный дисконт на основе подразумеваемого APY токена PT, оперируя ценой якоря USDT. Аналогично традиционным облигациям с нулевым купоном, токены PT от Pendle постепенно приближаются к номиналу по мере приближения даты погашения. Например, для PT, истекающих 30 июля, эта модель ценообразования четко отражает процесс роста цены ближе к 1 USDe по времени.
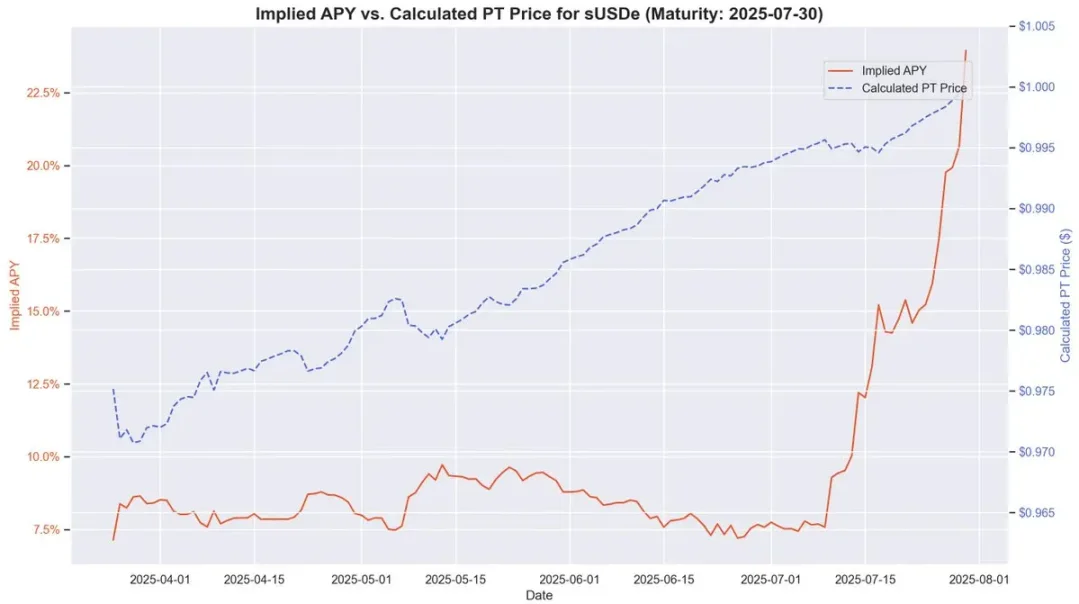
Хотя цена PT не всегда соответствует номиналу строго 1:1, а рыночные колебания дисконта влияют на оценку, по мере приближения срока погашения отдача становится все более предсказуемой. Этот процесс сильно напоминает устойчивое наращивание стоимости перед погашением традиционных бескупонных облигаций.
Исторические данные показывают, что рост цены токенов PT относительно стоимости заимствования USDC создает очевидную арену для арбитража. Внедрение циклического плеча дополнительно усилило эту прибыльную разницу: начиная с сентября прошлого года каждый внесенный доллар приносил около 0,374 доллара дохода, что в годовом выражении составило примерно 40%.
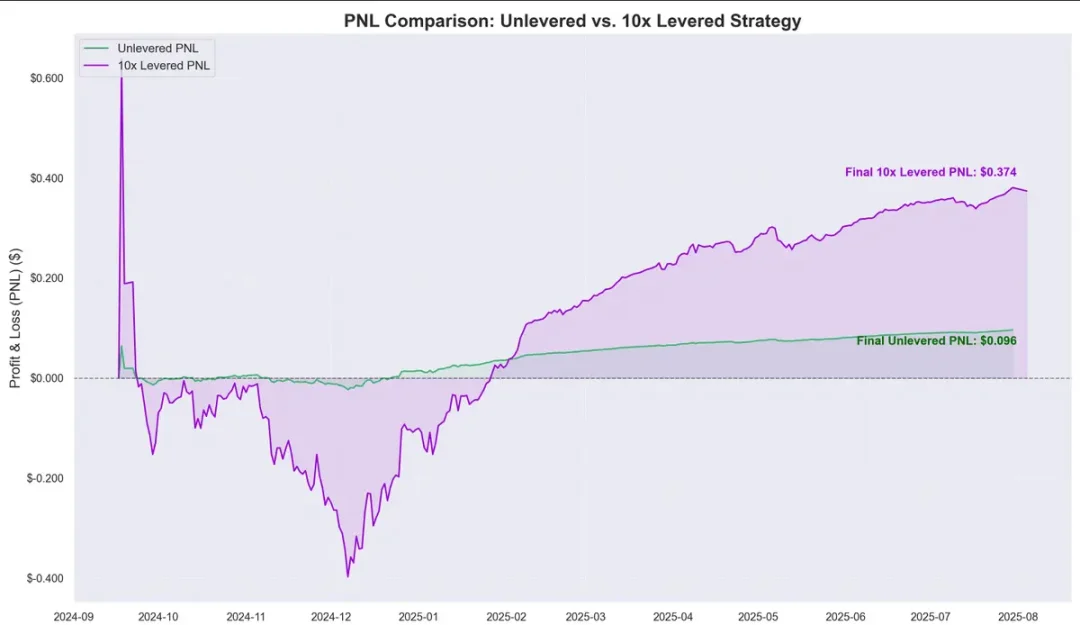
Это ставит один важный вопрос: является ли эта циклическая стратегия безрисковым источником дохода?
Риски, взаимосвязи и перспективы развития
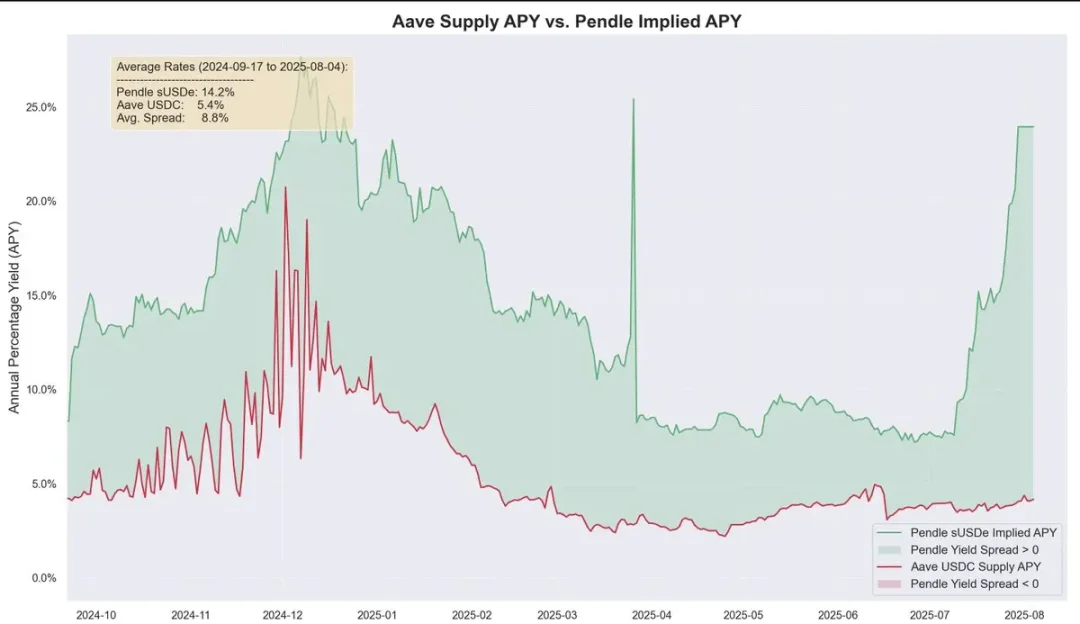
С точки зрения исторической динамики, доходность Pendle долгое время существенно превышала стоимость заимствований, обеспечивая среднюю разницу спреда около 8,8% без использования плеча. В рамках механизма оракулов Aave для PT риск ликвидации снижается дополнительно. Этот механизм оснащен защитным минимумом и авариным выключателем (kill switch). При его срабатывании LTV немедленно обнуляется, а рынок замораживается, предотвращая накопление проблемных активов.
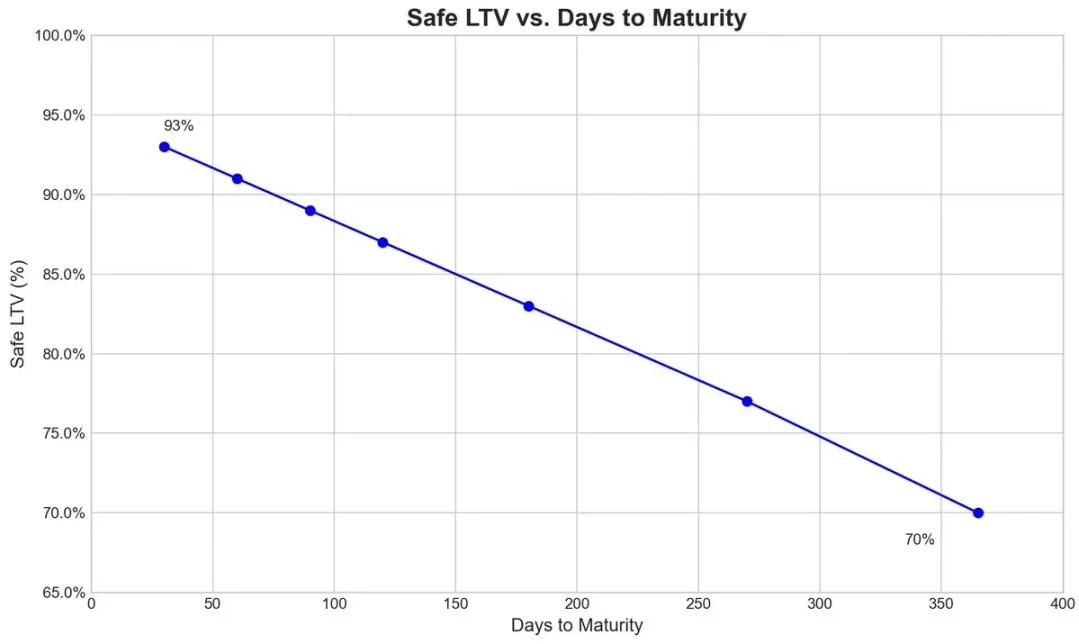
Возьмем для примера вариант PT-USDe от Pendle со сроком погашения в сентябре. Команда риск-менеджмента установила для его оракула начальную ставку дисконта на уровне 7,6% годовых, допуская максимальный дисконт в 31,1% при экстремальном рыночном давлении (порог аварийного отключения).
Ниже приведен график, показывающий различные безопасные уровни LTV (расчет произведен исходя из того, что при достижении дисконтом нижней границы аварийного переключения ликвидация становится фактически невозможной, следовательно, залог PT всегда находится выше порога ликвидации).
Взаимосвязь внутри экосистемы
Поскольку Aave поддерживает USDe и его деривативы с эквивалентной привязкой к USDT, участники рынка получили возможность в больших масштабах реализовывать цикличные стратегии, но это также сделало риски Aave, Pendle и Ethena еще более тесно переплетенными. Всякий раз после увеличения лимита залога пулы очень оперативно наполняются капиталом участников данных стратегий.
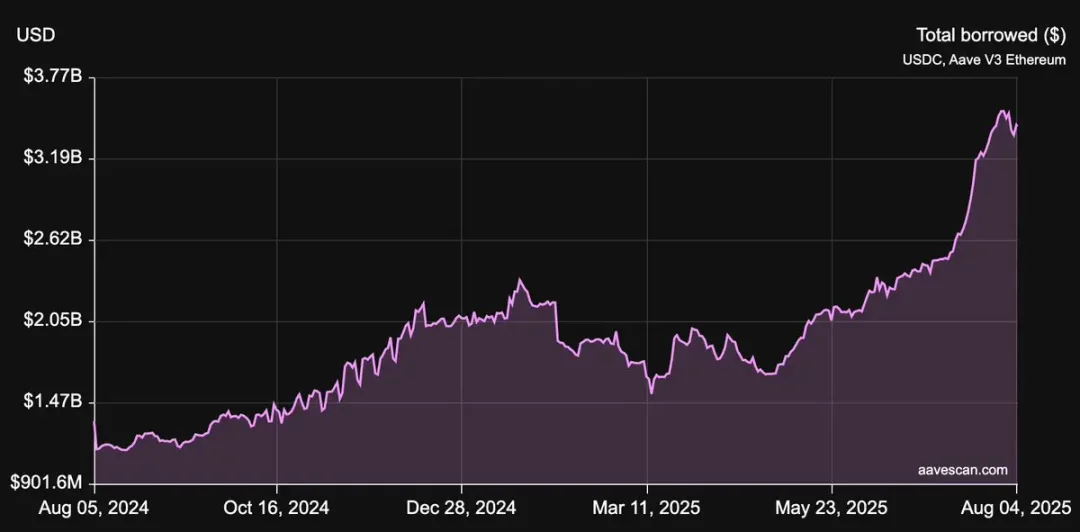
В настоящее время предложение USDC в Aave все чаще обеспечивается залогом PT-USDe, а пользователи цикличных стратегий, получая займы в USDC и реинвестируя их в токены PT, делают структуру USDC похожей на старший транш (senior tranche): его держатели благодаря высокой степени загрузки получают более высокую APR и в большинстве случаев защищены от риска плохих долгов, если только не произойдет экстремальный дефолт.
Масштабируемость и распределение доходов внутри экосистемы
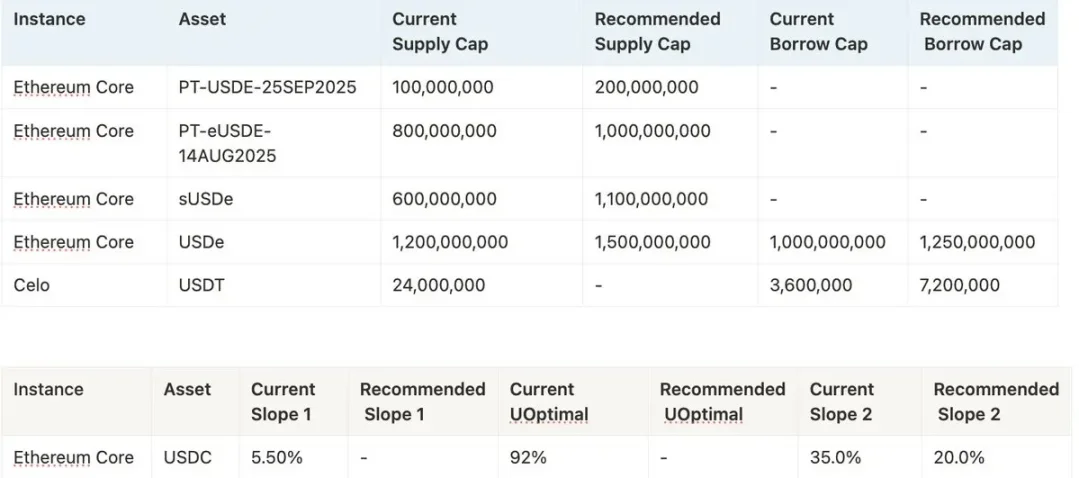
Возможность дальнейшего расширения данной стратегии в будущем будет зависеть от готовности Aave постоянно повышать лимиты залога для PT-USDe. На данный момент команда риск-менеджмента склонна к частому увеличению лимитов; например, уже было предложено дополнительное увеличение на 1,1 млрд долларов, однако в соответствии с политикой платформы каждое последующее повышение не должно превышать двойной объем предыдущего лимита и должно осуществляться с интервалом не менее трех дней.
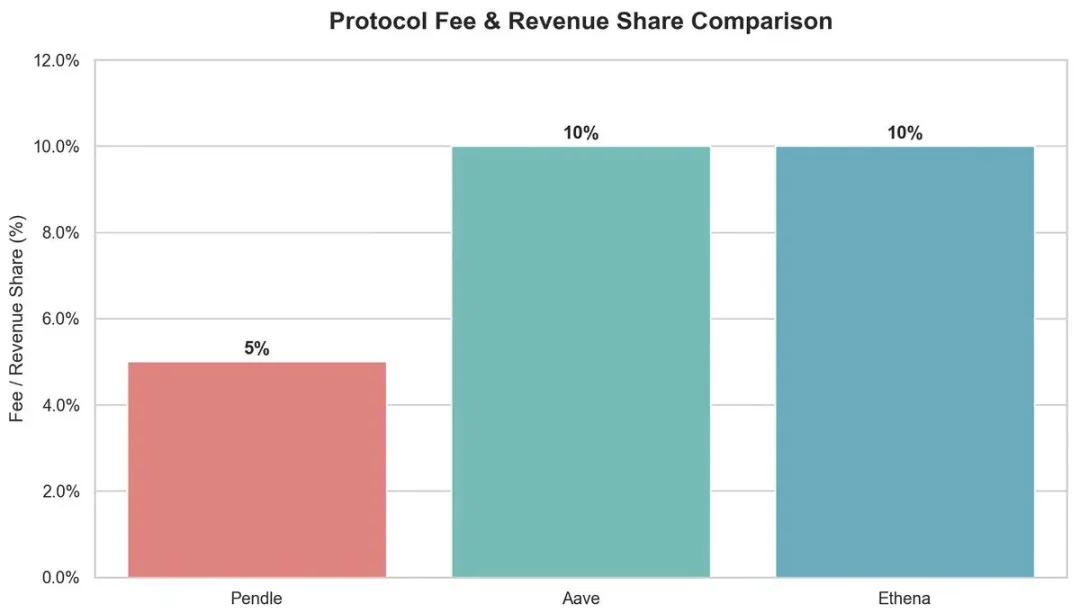
С точки зрения экосистемы, данная цикличная стратегия приносит доход нескольким сторонам:
-
Pendle: взимает комиссию в размере 5% с сегмента YT.
-
Aave: выделяет 10% от процентов по займам в USDC в резервный фонд.
-
Ethena: планирует в будущем начать взимать около 10% доходов после активации функции управления комиссиями.
В целом, Aave, предоставляя поддержку PT-USDe от Pendle через привязку к USDT и установление предела дисконта, обеспечивает эффективную работу цикличной стратегии и сохранение высокой прибыльности. Однако такая структура с высоким кредитным плечом несет системные риски, и любые сбои на одной из сторон способны вызвать каскадный эффект и затронуть Aave, Pendle и Ethena.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @blockworksres