Предупреждение о риске ставки дисконтирования: механизм и риски флайуила левериджной доходности PT в AAVE, Pendle и Ethena
Автор:@Web3_Mario
Резюме: В последнее время работа была немного напряженной, поэтому обновление приостанавливалось на некоторое время. Теперь мы возвращаемся к еженедельному графику публикаций и выражаем благодарность всем нашим читателям за поддержку. На этой неделе в сфере DeFi был обнаружен интересный стратегический подход, вызвавший широкий интерес и обсуждение: использование в качестве источника дохода фиксированного доходного токена PT-sUSDe из Pendle на основе сертификата дохода от стейкинга sUSDe протокола Ethena, при этом средства привлекаются через кредитный протокол AAVE для арбитража процентных ставок и получения доходности с применением кредитного плеча. Некоторые крупные эксперты (KOL) по DeFi в социальной сети X дали этому подходу достаточно оптимистичную оценку, однако, на мой взгляд, текущий рынок, похоже, игнорирует определенные риски, стоящие за данной стратегией. Делюсь своими выводами и размышлениями. В целом, стратегия майнинга с PT-плечом AAVE+Pendle+Ethena не является безрисковой арбитражной схемой: риск ставки дисконтирования для активов PT сохраняется, поэтому участникам необходимо объективно оценивать ситуацию, контролировать уровень кредитного плеча и избегать ликвидации позиций.
Разбор механизма доходности с PT-плечом
Сначала кратко разберем механизм данной стратегии доходности. Тем, кто знаком с DeFi, должно быть известно, что ключевое преимущество децентрализованных финансов как услуги по сравнению с традиционными финансами (TradFi) заключается в так называемой «взаимооперабельности», обеспечиваемой использованием смарт-контрактов для выполнения базовых бизнес-функций. Основная деятельность большинства опытных участников DeFi, или так называемых DeFi-дегенератов, обычно включает три направления:
-
Выявление возможностей арбитража спредов между протоколами DeFi;
-
Поиск источников средств с кредитным плечом;
-
Обнаружение сценариев получения высокой доходности при низком риске;
Стратегия доходности с PT-плечом в полной мере отражает все три перечисленные характеристики. Данная схема задействует три протокола DeFi: Ethena, Pendle и AAVE. Все три являются популярными проектами в экосистеме DeFi на сегодняшний день, поэтому здесь мы лишь кратко их представим. Во-первых, Ethena — это протокол доходного стейблкоина, который с помощью дельта-нейтральной хеджирующей стратегии с низким риском фиксирует ставку финансирования (фандинг-рейт) для шорт-позиций на рынке бессрочных фьючерсов централизованных бирж. На бычьем рынке спрос розничных инвесторов на длинные позиции крайне высок, поэтому они готовы нести более высокие затраты на выплату ставок финансирования, что обеспечивает высокую доходность стратегии, где сертификатом дохода выступает sUSDe. Pendle представляет собой протокол фиксированной процентной ставки: с помощью синтетических активов он разделяет доходные токены с плавающей ставкой на Principal Token (PT), обладающий характеристиками бескупонной облигации, и Yield Token (YT). Если инвесторы настроены пессимистично относительно будущих изменений процентных ставок, они могут заранее зафиксировать уровень ставки на определенный период путем продажи YT (или покупки PT). AAVE, в свою очередь, является децентрализованным кредитным протоколом, позволяющим пользователям использовать указанные криптовалюты в качестве залога для займов других цифровых активов в системе AAVE с целью увеличения финансового плеча, хеджирования или открытия шорт-позиций.
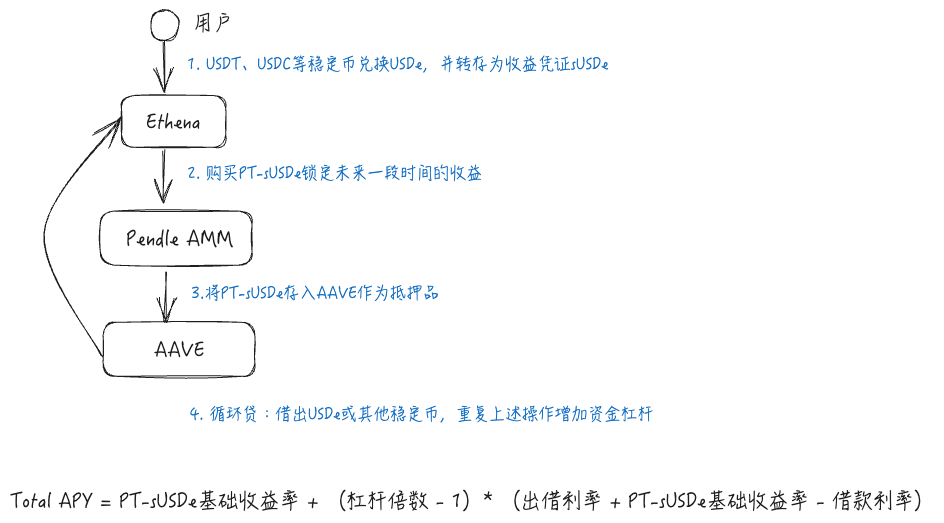
Описываемая стратегия объединяет возможности всех трех протоколов: источником дохода используется фиксированный доходный токен PT-sUSDe из Pendle на базе сертификата стейкинга sUSDe от Ethena, а привлечение средств осуществляется через кредитный протокол AAVE для арбитража процентных ставок и получения доходности с кредитным плечом. Конкретный алгоритм следующий: пользователь сначала приобретает sUSDe в протоколе Ethena, затем полностью обменивает его через Pendle на PT-sUSDe для фиксации ставки, далее помещает PT-sUSDe в AAVE в качестве залога и с помощью циклического займа (репитинга) берет в долг USDe или другой стейблкоин, повторяя описанный цикл для наращивания финансового плеча. Расчет доходности зависит преимущественно от трех факторов: базовой доходности PT-sUSDe, коэффициента кредитного плеча и спреда в AAVE.
Текущее состояние рынка и участие пользователей в этой стратегии
Популярность данной стратегии восходит к признанию со стороны крупнейшего по объему средств кредитного протокола AAVE активов PT в качестве допустимого залога, что высвободило их заемный потенциал. Фактически до этого другие протоколы DeFi, такие как Morpho и Fluid, уже поддерживали использование активов PT в качестве залога, однако благодаря более избыточной базе доступных к выдаче средств AAVE мог предложить более низкие ставки заимствования, что усилило доходность стратегии, а решение AAVE имело особый символический вес.
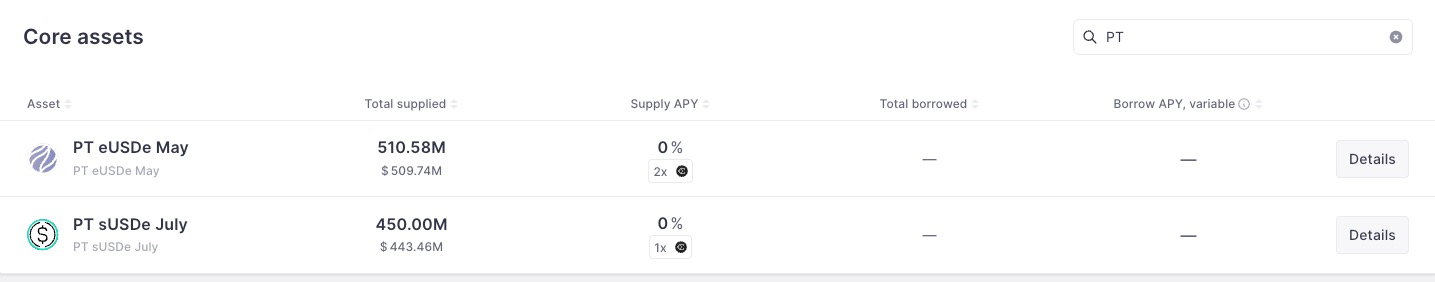
С момента поддержки активов PT в AAVE объем замороженных в залог средств быстро вырос, что свидетельствует об одобрении данной стратегии участниками DeFi, особенно крупными китами. На данный момент AAVE поддерживает два типа активов PT: PT sUSDe July и PT eUSDe May, при этом общая сумма предложений достигла приблизительно 1 млрд долларов США.
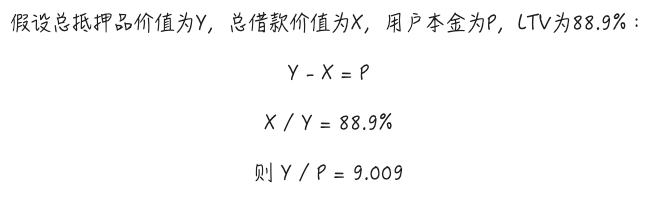
Текущий максимальный коэффициент кредитного плеча можно рассчитать на основе показателя Max LTV в режиме E-Mode. Возьмем для примера PT sUSDe July: максимальный LTV данного актива при использовании в режиме E-Mode составляет 88,9%, что теоретически позволяет достичь уровня плеча около 9-х крат посредством циклических займов. Процесс расчетов представлен на схеме ниже; другими словами, при максимальном плече, если не учитывать затраты на газ, комиссии за вспышечные кредиты (flash loans) или конвертацию средств в рамках цикла, теоретическая доходность стратегии на примере sUSDe может достичь 60,79%. При этом данная доходность не включает вознаграждения в виде баллов программы лояльности Ethena.
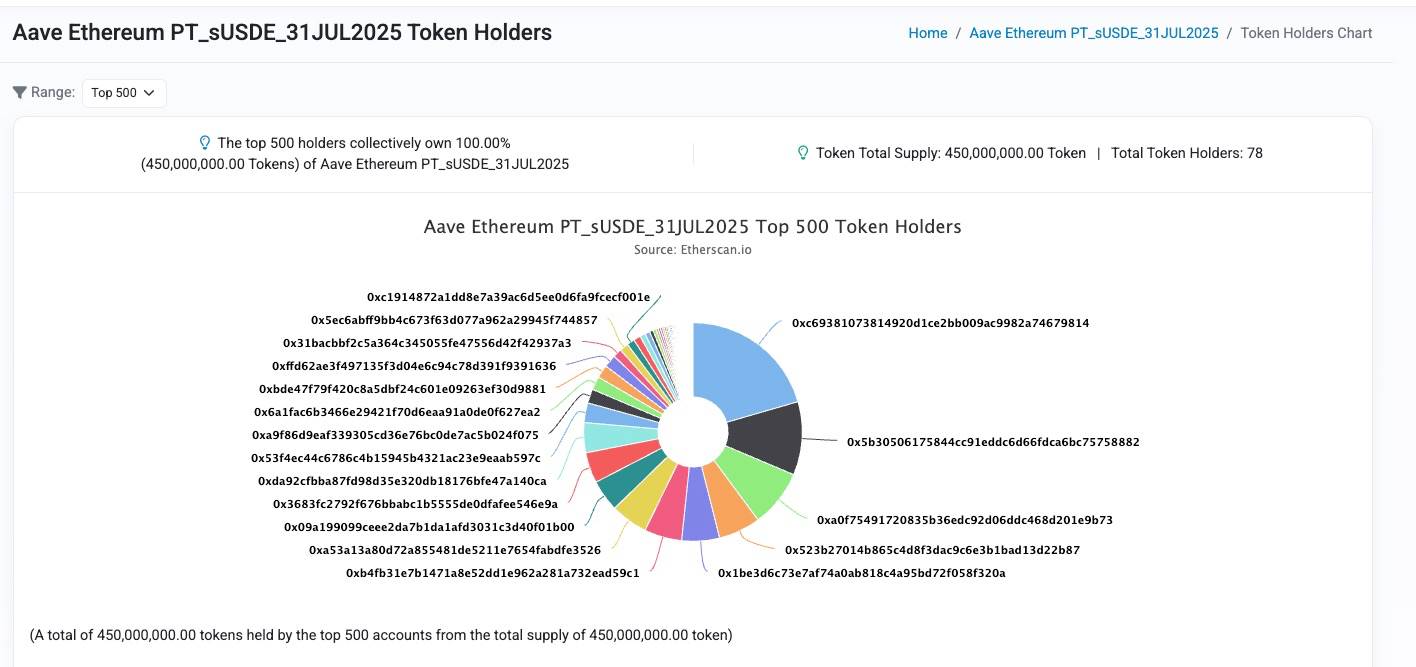
Далее рассмотрим распределение фактических участников. По-прежнему будем опираться на пул средств PT-sUSDe в AAVE. Общая емкость предложения в 450 млн единиц формируется 78 инвесторами, что явно указывает на высокую долю крупных китов и значительное используемое плечо.
Если посмотреть на четыре адреса с наибольшими объемами, то у первого аккаунта 0xc693...9814 плечо составляет 9x при основном капитале около 10 млн долларов. У второго аккаунта 0x5b305...8882 плечо равно 6,6x при капитале около 7,25 млн долларов. Третий адрес analytico.eth имеет плечо 6,5x и капитал около 5,75 млн долларов. Четвертый аккаунт 0x523b27...2b87 работает с плечом 8,35x и капиталом примерно 3,29 млн долларов.
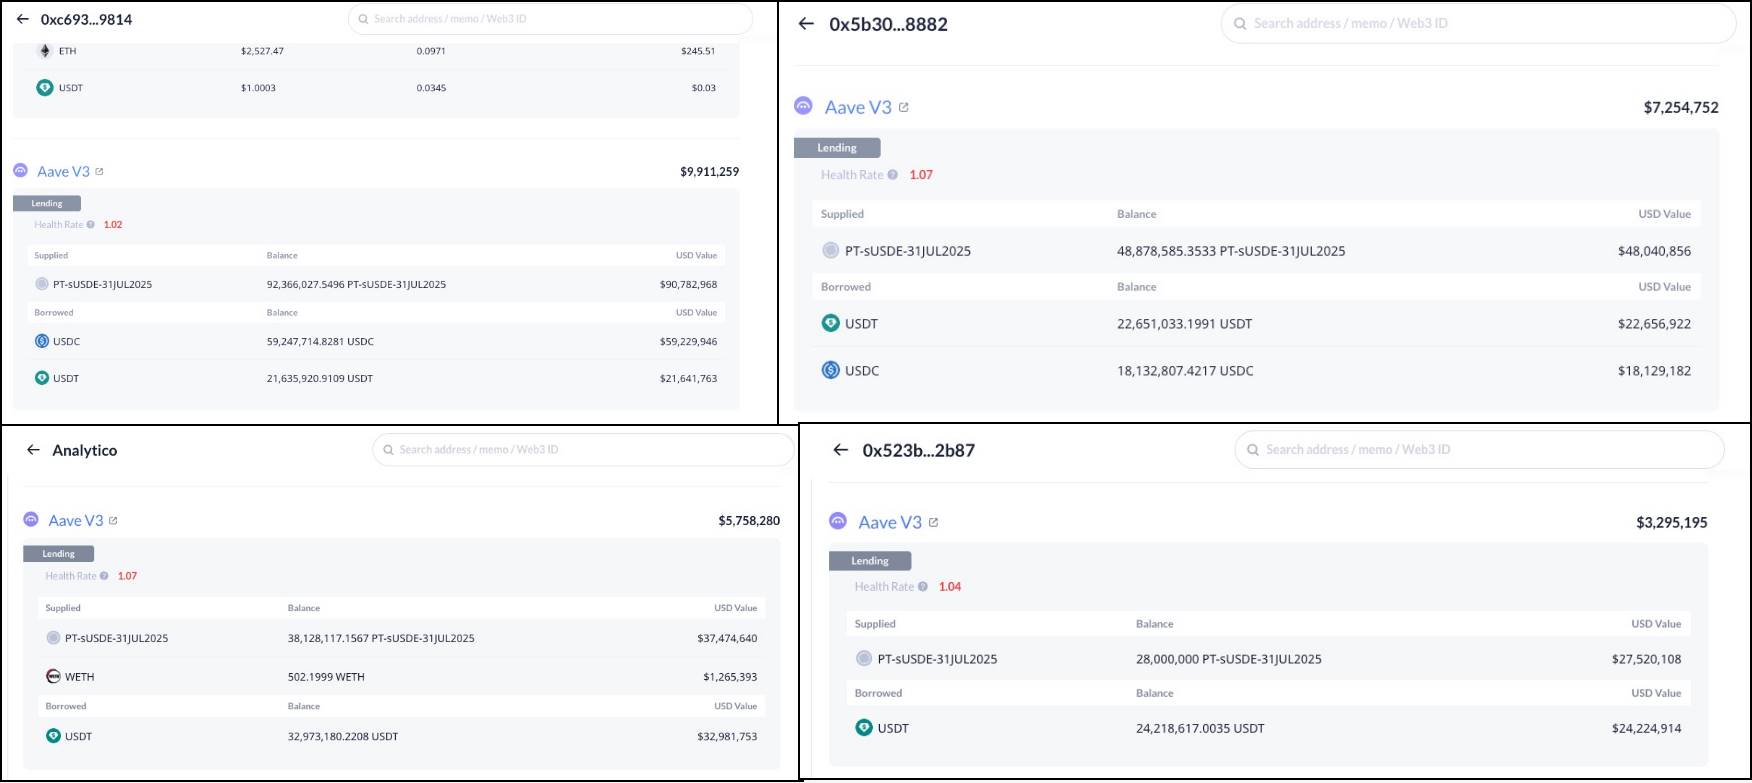
Таким образом, видно, что большинство инвесторов готовы выделять значительные финансовые средства с высоким кредитным плечом для данной стратегии. Однако мне кажется, что рыночные настроения несколько излишне агрессивны и оптимистичны. Такое искажение восприятия эмоций и рисков может легко привести к масштабной панике и каскадным ликвидациям, поэтому далее мы проанализируем риски данной схемы.
Игнорировать риск ставки дисконтирования нельзя
Авторы большинства каналов и аккаунтов, посвященных анализу DeFi, склонны подчеркивать низкорисковый характер данной стратегии и даже позиционировать ее как безрисковую арбитражную схему. Однако дело обстоит иначе. Как нам известно, стратегии майнинга с кредитным плечом несут в себе главным образом два вида рисков:
-
Риск соотношения залоговой стоимости и займа (LTV): при снижении значения залога по отношению к размеру займа возникает риск ликвидации. Это объясняется тем, что коэффициент залоговой стоимости падает.
-
Процентный риск: рост ставок заимствования может привести к тому, что совокупная доходность стратегии станет отрицательной.
Большинство аналитиков считают, что риск соотношения залоговой стоимости и займа для подобных стратегий минимален, поскольку USDe, являясь довольно зрелым протоколом стейблкоина, уже прошел проверку рынком и обладает низкой вероятностью потери паритета. Следовательно, пока заемным активом является тип стейблкоина, риск остается низким. Даже в случае временной потери паритета, если в качестве заемного актива выбран именно USDe, относительное соотношение залога к займу не упадет критически.
Однако этот вывод упускает из виду специфику активов PT. Известно, что ключевая функция кредитных протоколов заключается в обеспечении своевременной ликвидации позиций для предотвращения образования просроченной задолженности. Активы PT характеризуются наличием срока обращения (duration). В течение этого периода досрочный выкуп основной суммы возможен исключительно через вторичный рынок с автоматизированным маркет-мейкером (AMM), предоставляемый Pendle. Следовательно, торговые операции напрямую влияют на цену актива PT, а значит, и на его доходность. Цена актива PT постоянно колеблется в ходе торговли, но ее общий тренд направлен к единице (паритету).
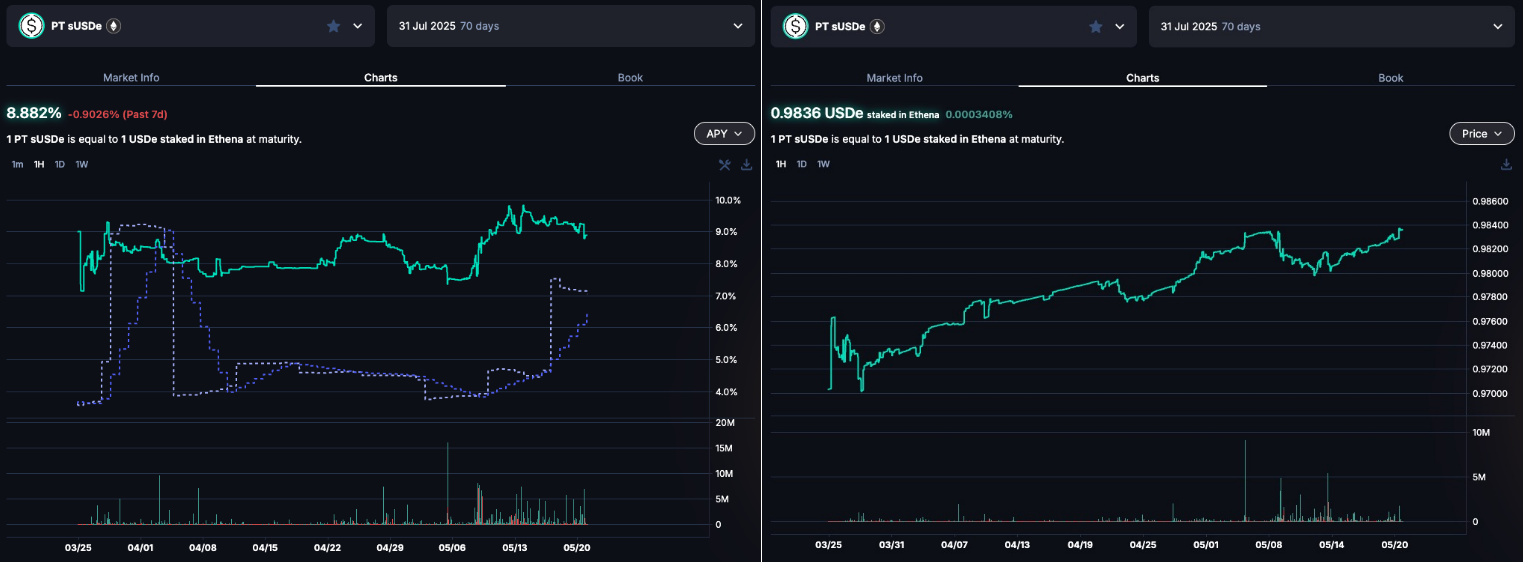
Учитывая эту особенность, рассмотрим концепцию оракула цен для активов PT, реализованную в AAVE. Фактически до поддержки PT протоколом AAVE источником плеча для данной стратегии преимущественно выступала платформа Morpho. В Morpho для оценки цены активов PT применялся оракул под названием PendleSparkLinearDiscountOracle. Простыми словами, Morpho исходит из того, что в течение срока обращения актива PT генерирует доходность по фиксированной ставке относительно базового актива, полностью игнорируя влияние торговых операций рынка на процентные ставки. Это подразумевает, что соотношение залоговой стоимости PT к базовому активу линейно возрастает со временем. Таким образом, риск ликвидности формально считается несущественным.
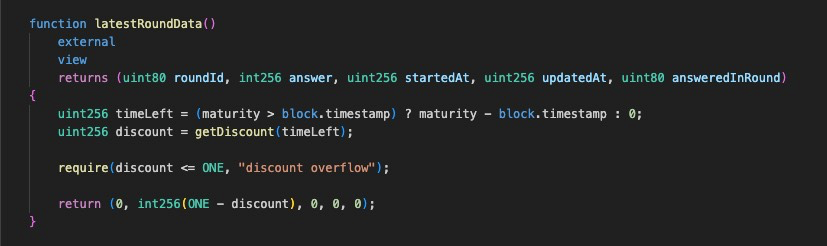
Однако в ходе исследований архитектуры оракулов для активов PT команда AAVE пришла к выводу, что такой подход не является оптимальным. Поскольку данная модель фиксирует доходность на весь срок обращения актива PT и не допускает корректировок, она фактически не способна отразить влияние рыночных торгов или фундаментальных изменений базовой доходности на цену PT. Краткосрочный медвежий настрой рынка по отношению к ставкам или структурный рост базовой доходности (например, резкое удорожание токенов стимулирования, внедрение новых схем распределения доходов) может привести к тому, что цена PT в оракуле Morpho окажется значительно выше реальной, что несет прямую угрозу формирования нерабочих долгов. Для минимизации этих рисков Morpho обычно устанавливает базовую ставку, значительно превышающую рыночную. Это означает принудительное занижение стоимости активов PT для создания запасов безопасности от колебаний, что, в свою очередь, приводит к низкой эффективности использования капитала.
Для решения этой проблемы AAVE внедрила решение ценообразования on-chain, позволяющее цене оракула максимально точно следовать за структурными изменениями ставок по активам PT, одновременно устраняя риск манипуляций рынком в короткие промежутки времени. Детальные технические аспекты мы здесь затрагивать не будем; соответствующие обсуждения уже ведутся на официальном форуме AAVE, и заинтересованные читатели также могут присоединиться к дискуссии в X вместе с автором. Ограничимся лишь демонстрацией возможного эффекта отслеживания цен PT Oracle в AAVE. Как видно, динамика цены в системе AAVE напоминает кусочно-линейную функцию, реагирующую на изменения рыночных ставок. По сравнению с линейной моделью Morpho, этот подход повышает эффективность использования капитала и существенно смягчает риски невозвратных кредитов.
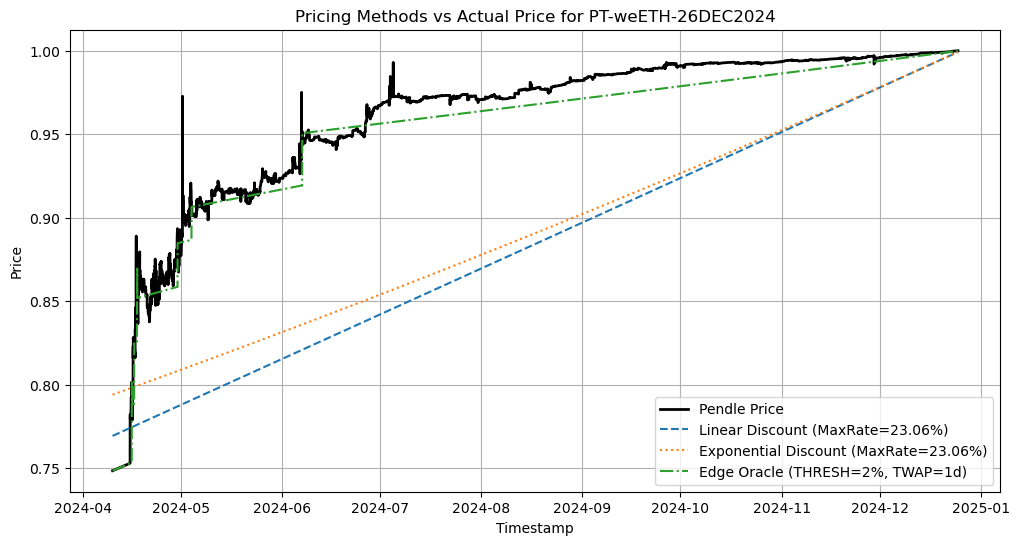
Следовательно, при структурных пересмотрах ставок по активам PT или формировании единого вектора рыночных ожиданий по изменению процентных ставок в краткосрочной перспективе, оракул AAVE будет корректировать свои показатели синхронно. Таким образом, в стратегию внедряется риск ставки дисконтирования: если предположить, что по каким-либо причинам ставка по PT возрастет, цена актива PT неизбежно снизится, а чрезмерно высокое кредитное плечо в данной схеме спровоцирует риск ликвидации. Поэтому необходимо четко понимать механизм ценообразования активов PT оракулом AAVE для рациональной настройки плеча и эффективного баланса между рисками и доходностью. Ниже приведены некоторые ключевые особенности, которые стоит принять во внимание:
1. Ввиду архитектуры Pendle AMM с течением времени ликвидность концентрируется вокруг текущей рыночной ставки, из-за чего колебания цены, вызванные торговыми операциями, становятся всё менее выраженными, то есть снижается проскальзывание. Чем ближе дата погашения, тем меньше влияние рыночного поведения на цену. С учетом этой особенности в оракуле AAVE введено понятие heartbeat (интервал обновления), определяющее частоту смены цен. Ближе к дате созревания значение heartbeat увеличивается, что снижает частоту обновлений и, соответственно, уменьшает риск ставки дисконтирования.
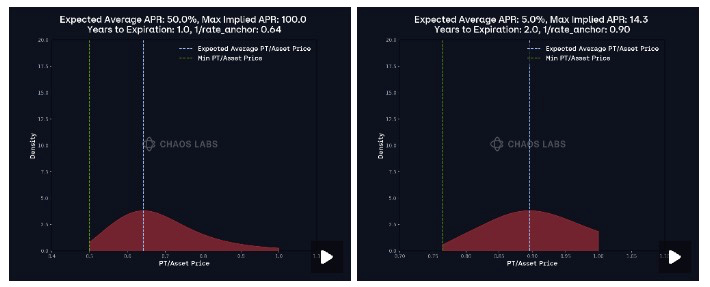
2. Второй фактор корректировки для обновления цен в оракуле AAVE основан на изменении процентной ставки на 1%. Когда разница между рыночной ставкой и ставкой в оракуле достигает 1% и удержание отклонения превышает установленный интервал heartbeat, инициируется обновление цены. Данный механизм предоставляет временное окно для оперативной корректировки плеча и предотвращения ликвидации. Поэтому пользователям данной стратегии рекомендуется непрерывно отслеживать изменения процентных ставок и своевременно адаптировать уровень кредитного плеча.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario