


«Момент сингулярности» перп-DEX: почему Hyperliquid смогла распахнуть двери рынка ончейн-деривативов?
Автор: imToken
«Деривативы — это Святой Грааль DeFi». Еще в 2020 году рынок достиг консенсуса по вопросу о том, что перп-протоколы в блокчейне являются пропуском на второй этап развития DeFi.
Но реальность такова: за последние пять лет перп DEX всегда стоял перед сложным выбором между «производительностью» и «децентрализацией», будь то из-за аппаратных ограничений или экономических затрат. Хотя модель AMM, представленная проектом GMX, обеспечила совершение сделок без необходимости получения специальных разрешений, ей до сих пор сложно конкурировать с CEX по скорости исполнения, уровню проскальзывания и глубине ликвидности.
Всё изменилось с появлением Hyperliquid: благодаря собственной архитектуре цепного ордерббука он обеспечивает на полностью кастодиальной блокчейн-сети бесперебойный опыт, сопоставимый с централизованными биржами. Недавно одобренное предложение HIP-3 стерло границы между криптоиндустрией и традиционными финансами (TradFi), открыв безграничные возможности для торговли всевозможными активами в блокчейне.
В этой статье мы подробно разберем механизм работы Hyperliquid и источники его дохода, объективно проанализируем потенциальные риски, а также обсудим революционные изменения, которые он вносит в сектор деривативов DeFi.
Циклическое развитие рынка perp DEX
Кредитное плечо — это фундаментальный принцип финансов. На зрелых финансовых рынках объемы торгов деривативами как по ликвидности, так и по размерам капитала и суммарным объемам неизмеримо превосходят спотовые рынки. Ведь благодаря механизмам маржинального обеспечения и кредитного плеча ограниченный капитал может контролировать гораздо большие рыночные объемы, удовлетворяя разнообразные потребности в хеджировании, спекуляциях и управлении доходностью.
Мир криптовалют как минимум в сегменте CEX подтверждает эту закономерность: еще в 2020 году торговля деривативами в виде биржевых фьючерсов начала вытеснять спотовую торговлю, постепенно захватывая господство на рынке.
По данным Coinglass, за прошедшие 24 часа суточные объемы торгов деривативами ведущих CEX уже достигли сотен миллиардов долларов, при этом объем торгов на Binance превысил 130 миллиардов долларов.
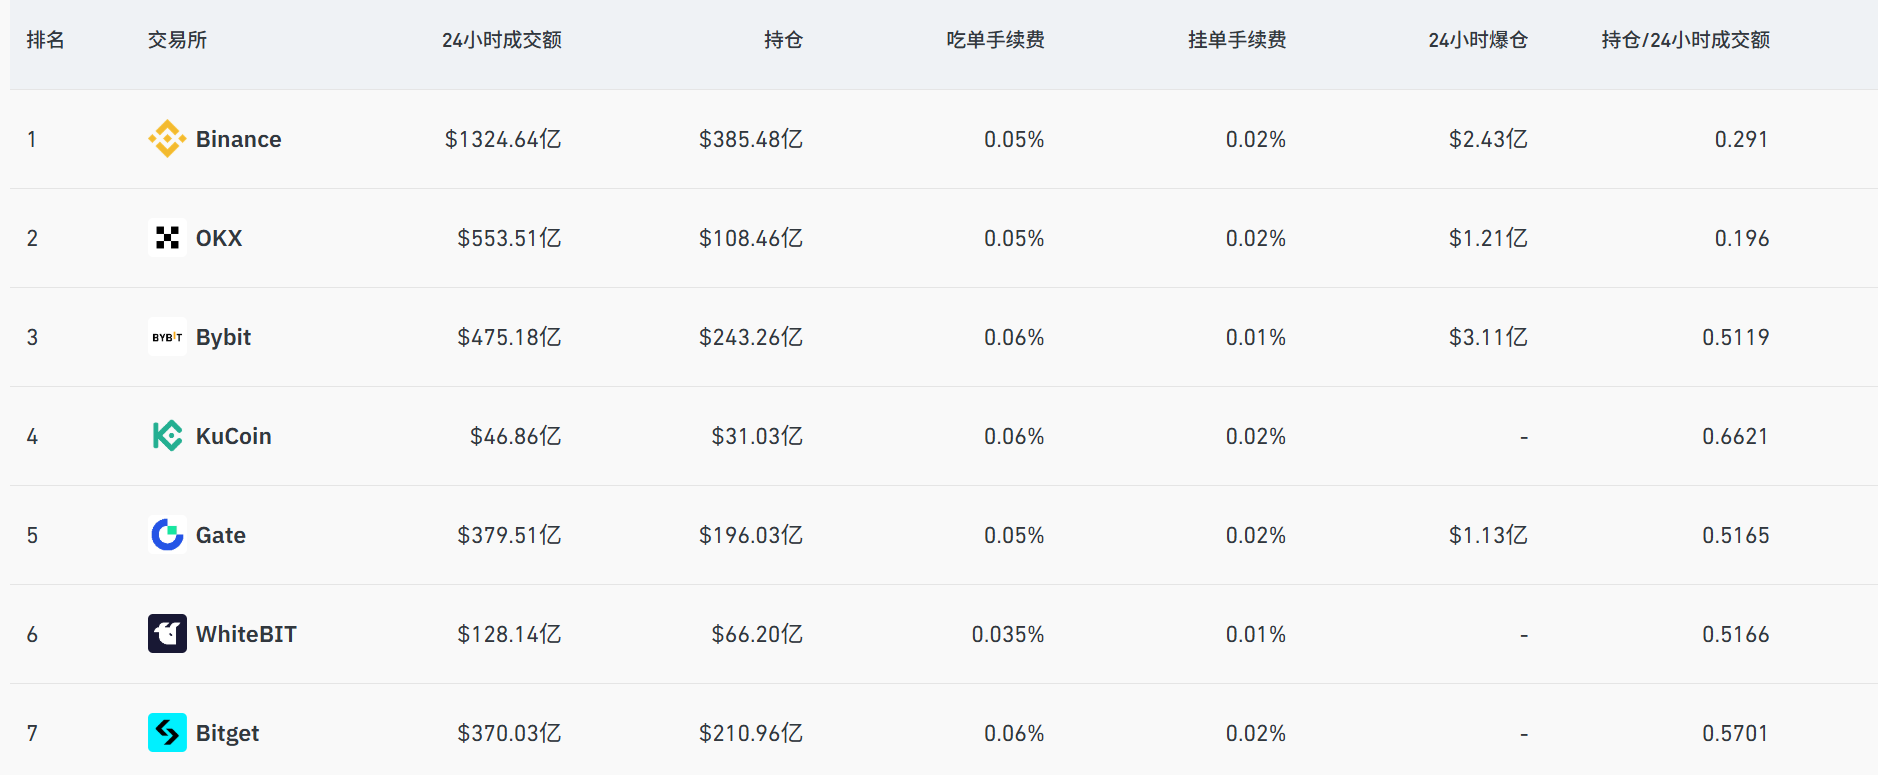
Источник: Coinglass
Напротив, развитие цепных перп DEX заняло пять долгих лет. За это время dYdX пыталась создать опыт, максимально приближенный к централизованному, посредством цепного ордерббука, но столкнулась с трудностями в поиске баланса между производительностью и децентрализацией. Модель AMM на примере GMX действительно обеспечила торговлю без необходимости прохождения процедур лицензирования, однако по скорости транзакций, проскальзыванию и глубине рынка она по-прежнему сильно уступает CEX.
На самом деле, внезапный крах FTX в начале ноября 2022 года временно стимулировал резкий рост показателей объемов торгов и количества новых пользователей у таких цепных деривативных протоколов, как GMX и dYdX. Однако из-за ограничивающих факторов, таких как рыночная конъюнктура, производительность блокчейн-сетей, глубина ликвидности и разнообразие торгуемых активов, совокупный пользовательский опыт оставался под вопросом, и весь сектор вскоре вновь погрузился в стагнацию.
Если говорить честно, как только пользователи осознают, что при торговле в блокчейне они несут те же риски ликвидации позиций, но не получают ликвидности и качества исполнения уровня CEX, их желание мигрировать естественным образом стремится к нулю.
Таким образом, ключевой вопрос заключается не в том, «есть ли спрос на цепные деривативы», а в постоянном отсутствии продукта, который мог бы одновременно предоставлять незаменимую ценность CEX и решать проблемы узких мест производительности.
Пробел на рынке очевиден: DeFi нужен настоящий перп DEX-протокол, способный обеспечить уровень пользовательского опыта, сопоставимый с CEX.
Именно в таких условиях появление Hyperliquid стало новым фактором для всего сектора. Мало кто знает, что, хотя широкой публике он стал известен только в этом году, платформа фактически была запущена еще в 2023 году и за последние два года непрерывно совершенствовалась и накапливала базу пользователей.
Является ли Hyperliquid конечной формой «цепного CEX»?
Сталкиваясь с многолетней дилеммой «производительность против децентрализации» в секторе перп DEX, цель Hyperliquid предельно ясна — напрямую воссоздать бесперебойный опыт централизованной биржи в блокчейне.
Для этого команда выбрала радикальный путь: отказавшись от зависимости от производительности существующих публичных блокчейнов, проект создал собственную прикладную L1-сеть на базе стека Arbitrum Orbit и развернул там полностью функционирующий в блокчейне ордербук и движок сопоставления ордеров.
Это означает, что все этапы торговли — от размещения заявки до исполнения и клиринга — прозрачно происходят в блокчейне, одновременно обеспечивая скорость обработки на уровне миллисекунд. Поэтому с точки зрения архитектуры Hyperliquid скорее представляет собой «полностью блокчейнную версию» аналогичную dYdX, которая больше не полагается на какое-либо внесетевое исполнение, стремясь достичь концептуальной формы «цепного CEX».
Эффект от этого радикального подхода оказался мгновенным.
Начиная с начала этого года суточный объем торгов на Hyperliquid постоянно рос, достигая пиков в 20 миллиардов долларов. По состоянию на 25 сентября 2025 года совокупный объем торгов превысил 2,7 триллиона долларов, а масштаб доходов платформы даже превосходит большинство CEX второго эшелона. Это наглядно демонстрирует, что цепные деривативы не испытывают недостатка спроса, им просто не хватает продукта, идеально адаптированного под специфику DeFi.
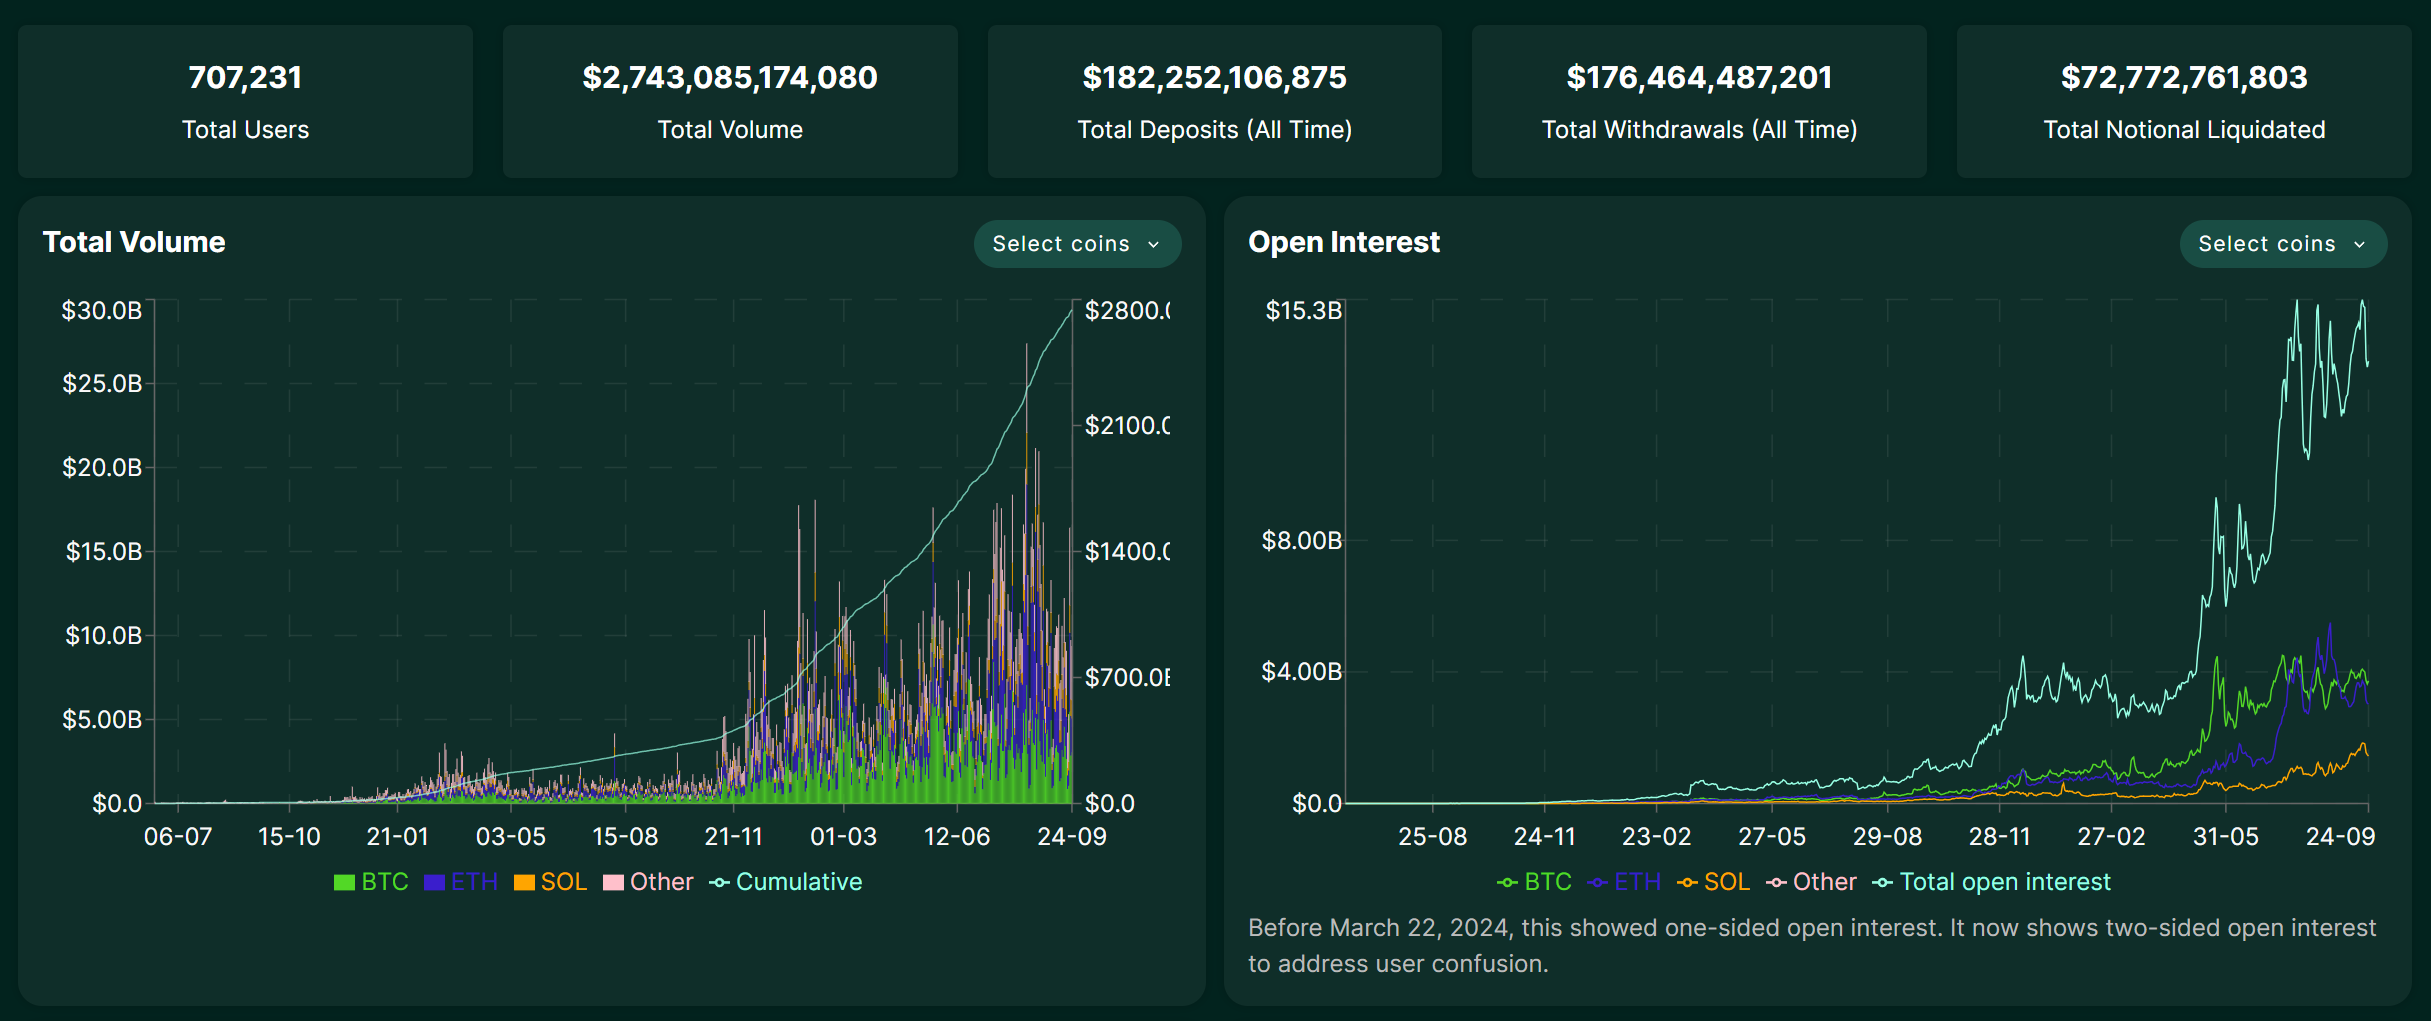
Источник: Hyperliquid
Конечно, столь бурный рост быстро привлек к нему внимание всей экосистемы. Недавно инициированный Hyperliquid конкурс на право выпуска стейблкоина USDH, где такие тяжеловесы, как Circle, Paxos и Frax Finance, открыто соревнуются между собой (дополнительное чтение: «От того, как USDH от HyperLiquid стал востребованным: где опора стейблкоинов в DeFi?»), служит лучшим тому подтверждением.
Однако простое копирование опыта CEX не является конечной целью Hyperliquid. Недавно утвержденное предложение HIP-3 интегрировало в базовую инфраструктуру возможность создания рынков перпетуальных контрактов без необходимости получения разрешений, развертываемых самими разработчиками. Если ранее добавление торговых пар могли делать только члены команды проекта, то теперь любой пользователь, застейкавший 1 млн токенов HYPE, может самостоятельно развернуть собственный рынок прямо в блокчейне.
Если кратко, HIP-3 позволяет создавать и листинговать рынки деривативов для любых активов на платформе Hyperliquid без необходимости прохождения процедур согласования. Это полностью разрушает ограничения прошлых перп DEX, позволявших торговать только основными криптовалютами. В рамках HIP-3 в будущем на Hyperliquid мы, возможно, сможем увидеть:
-
Рынок акций: торговля ведущими активами глобальных финансовых рынков, такими как Tesla (TSLA) и Apple (AAPL);
-
Сырьевые товары и валюта (Forex): торговля традиционными финансовыми инструментами, такими как золото (XAU), серебро (XAG) или евро / доллар США (EUR/USD);
-
Рынки прогнозов: ставки на различные события, например, «снизит ли ФРС ставку в следующий раз» или «какова будет минимальная цена (пол) определенного голубого кодового NFT»;
Безусловно, это значительно расширит категорию активов и потенциальную аудиторию Hyperliquid, стирая границы между DeFi и TradFi. Иными словами, оно дает возможность каждому пользователю в мире получать доступ к ключевым активам традиционной экономики и финансовым механикам децентрализованным способом, не требующим разрешений.
Какова обратная сторона медали?
Однако, несмотря на впечатляющую производительность и инновационный подход, лежащие в основе Hyperliquid риски невозможно игнорировать, особенно учитывая, что платформа пока не проходила стресс-тест крупных системных кризисов.
Первой и наиболее обсуждаемой в сообществе проблемой является межсетевой мост (cross-chain bridge). Hyperliquid подключается к основной сети через мост, контролируемый мультиподписью 3 из 4, что создает централизованный узел доверия. Возникновение проблем с несколькими подписями вследствие случайностей (например, потери приватных ключей) или злонамеренных действий (например, сговора) непосредственно поставит под угрозу безопасность активов всех пользователей в межсетевом мосте.
Вторая проблема связана с рисками стратегии HLP-казначейства, поскольку доходность данного инструмента не гарантирует сохранности основного капитала. Если стратегия маркетмейкера окажется убыточной в определенных рыночных условиях, внесенный в казначейство основной капитал уменьшится, и пользователям придется разделять риск неудачной стратегии вместе с возможностью высокой доходности.
Кроме того, как блокчейнный протокол, Hyperliquid также сталкивается со стандартными рисками DeFi, включая уязвимости смарт-контрактов, ошибки данных оракулов и принудительные ликвидации пользователей при торговле с плечом. Фактически, в течение последних нескольких месяцев на платформе неоднократно возникали масштабные события экстремальных ликвидаций из-за злонамеренного манипулирования ценами некоторых монет с небольшой капитализацией, что указывает на необходимость дальнейшего совершенствования контроля рисков и надзора за рынком.
Более того, объективно существует проблема, которую многие часто упускают из виду: как платформу с высокими темпами роста, Hyperliquid еще не подвергали всесторонней комплаенс-проверке или серьезным инцидентам безопасности. На этапе быстрого расширения платформы риски часто маскируются ореолом стремительного роста.
В целом, история перп DEX еще далеко не закончена.
Hyperliquid — это лишь начало. Его стремительный взлет не только доказывает реальный спрос на цепные деривативы, но и демонстрирует возможность преодоления узких мест производительности благодаря архитектурным инновациям. HIP-3 дополнительно расширяет горизонты воображения, охватывая акции, золото, Forex и даже рынки прогнозов, впервые сделав границы между DeFi и TradFi по-настоящему размытыми.
Хотя высокая доходность и высокий риск неразрывны, с макроэкономической точки зрения привлекательность сектора деривативов DeFi не исчезнет из-за рисков одного конкретного проекта. В будущем вполне возможно появление проектов, которые займут место Hyperliquid/Aster в качестве флагманских проектов нового поколения в сфере цепных деривативов. Поэтому, пока мы верим в очарование и потенциал развития экосистемы DeFi и рынка деривативов, нам следует уделять пристальное внимание подобным перспективным участникам рынка.
Возможно, если посмотреть назад спустя несколько лет, именно этот момент станет совершенно новой исторической возможностью.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @imTokenOfficial














