Hyperliquid против Aster: детальное сравнение. Новые игроки DEX демонстрируют свои сильные стороны
Автор: Nick Sawinyh
Перевод: TechFlow
Экосистема децентрализованных финансов (DeFi) продолжает развиваться, и инновационные протоколы расширяют границы ончейн-торговли и финансовых услуг. Hyperliquid и Aster — одни из самых заметных новичков в этой сфере. Несмотря на принадлежность к одному сектору DeFi, они предлагают принципиально разные подходы к решению ключевых проблем децентрализованной торговли и предоставления ликвидности.
Hyperliquid: DEX с приоритетом производительности
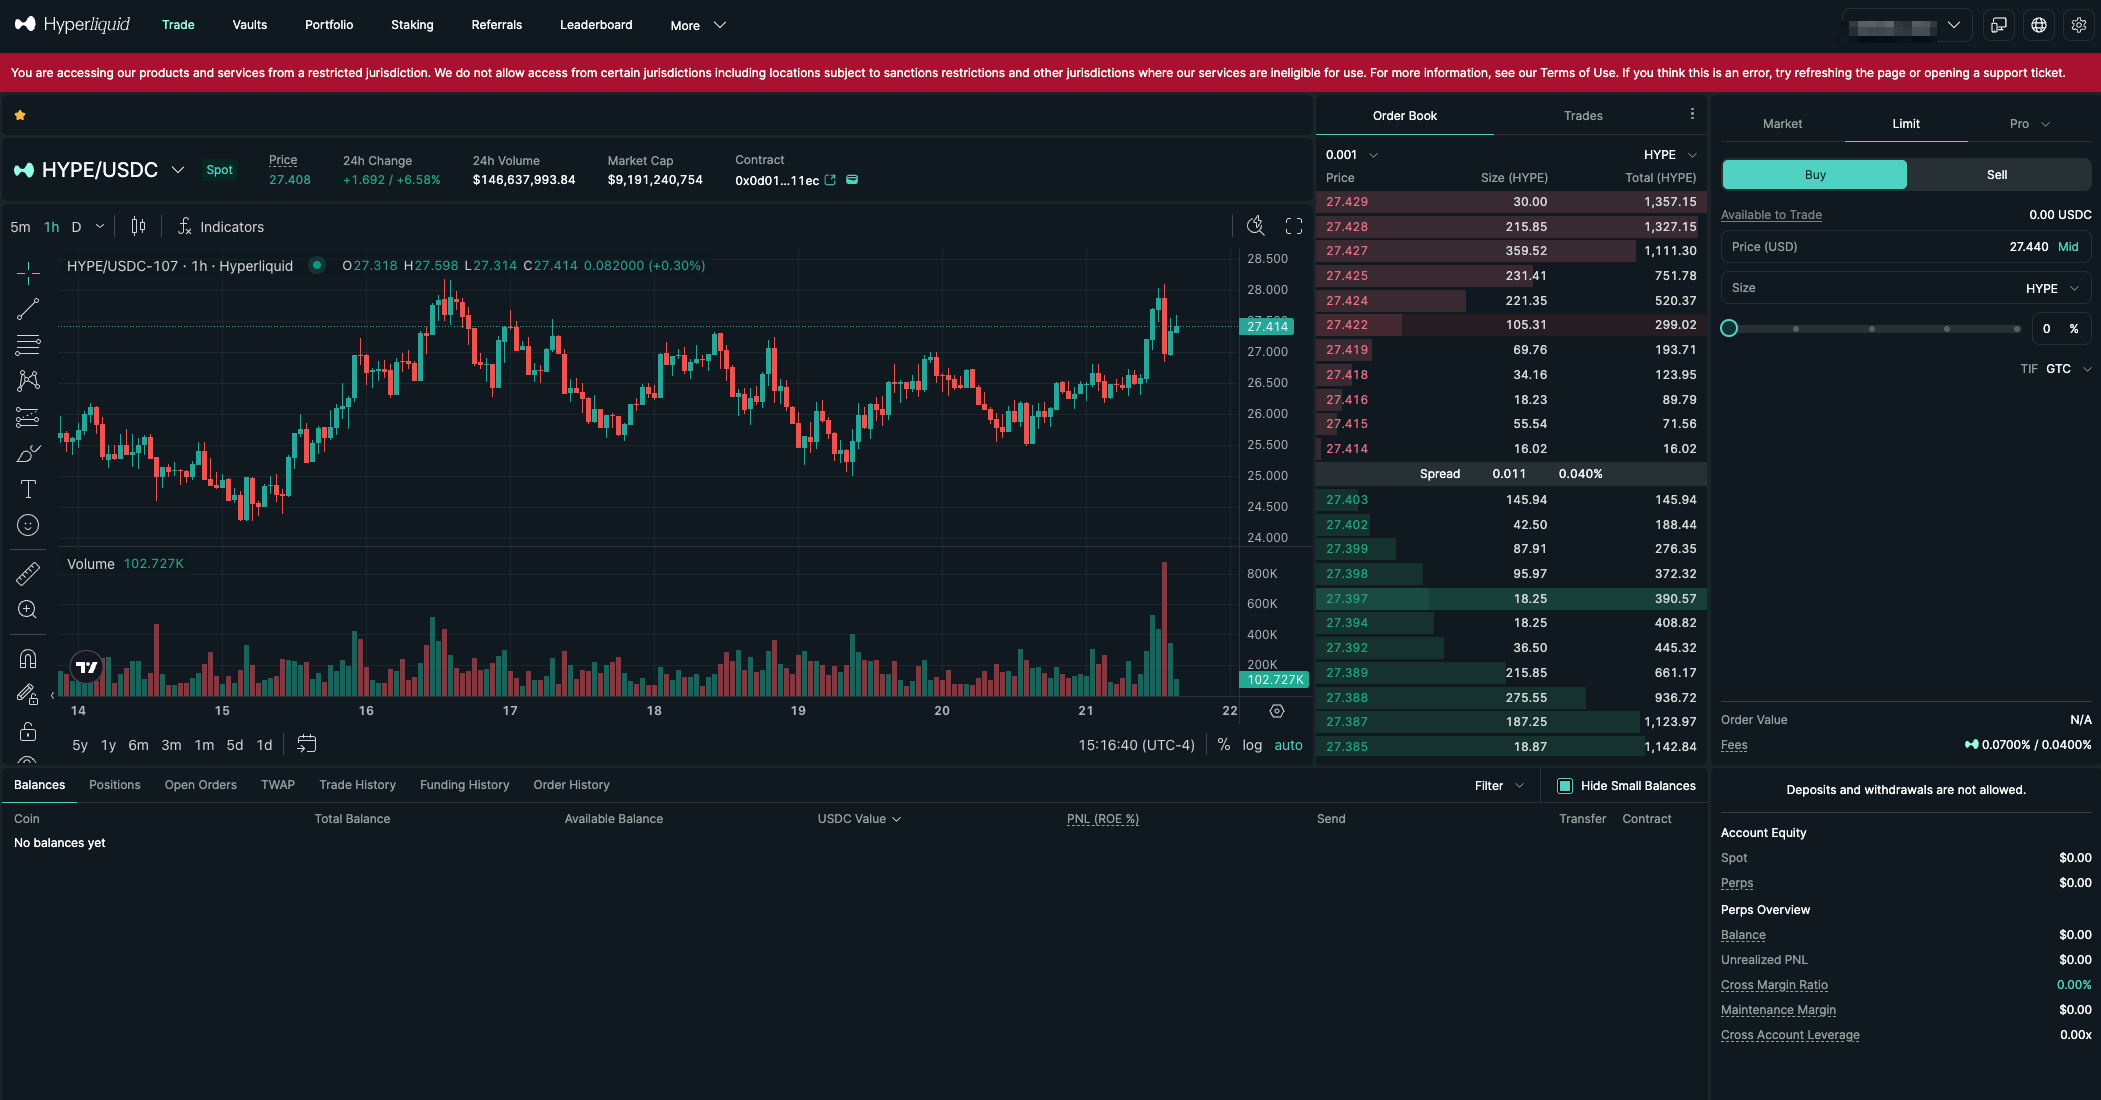
Hyperliquid представляет собой децентрализованную биржу нового поколения, разработанную с нуля для сравнения по производительности с централизованными площадками. Запущенный в 2023 году, это полностью ончейн-биржа с порядком, работающая на собственной L1 блокчейне и специально оптимизированная для трейдинга. Протокол привлек значительное внимание профессиональных трейдеров и маркетмейкеров, которые ранее считали качество исполнения и скорость децентрализованных бирж недостаточными. Архитектура Hyperliquid создана для высокочастотной торговли и поддерживает время блока менее секунды, а также способность обрабатывать более 100 000 ордеров в секунду. Это не просто автоматический маркетмейкер (AMM) с иной математической кривой, а совершенно новый взгляд на инфраструктуру децентрализованной торговли. Протокол поддерживает торговлю спотовыми активами и perpetual контрактами, предлагая кредитное плечо до 50x для некоторых торговых пар.
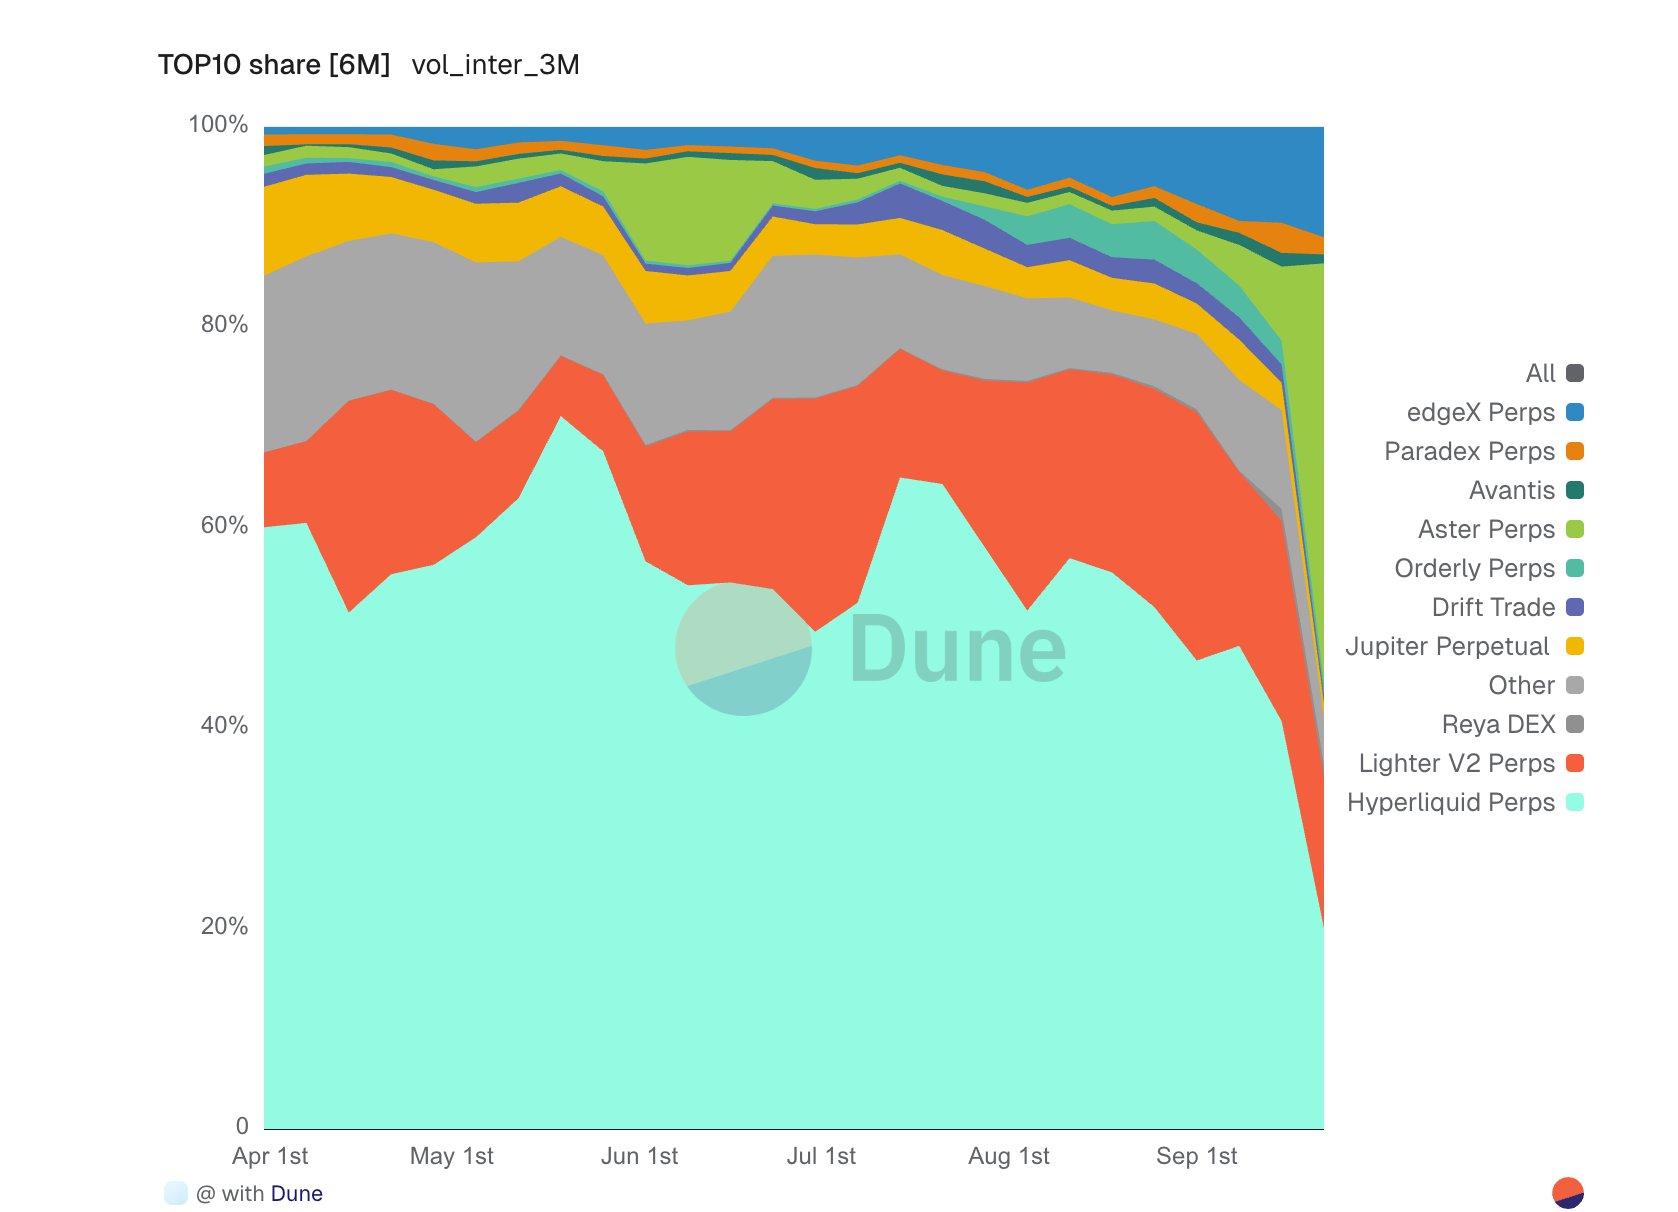
Более подробные данные рынка perpetual контрактов от Dune
Aster: слой агрегирования ликвидности
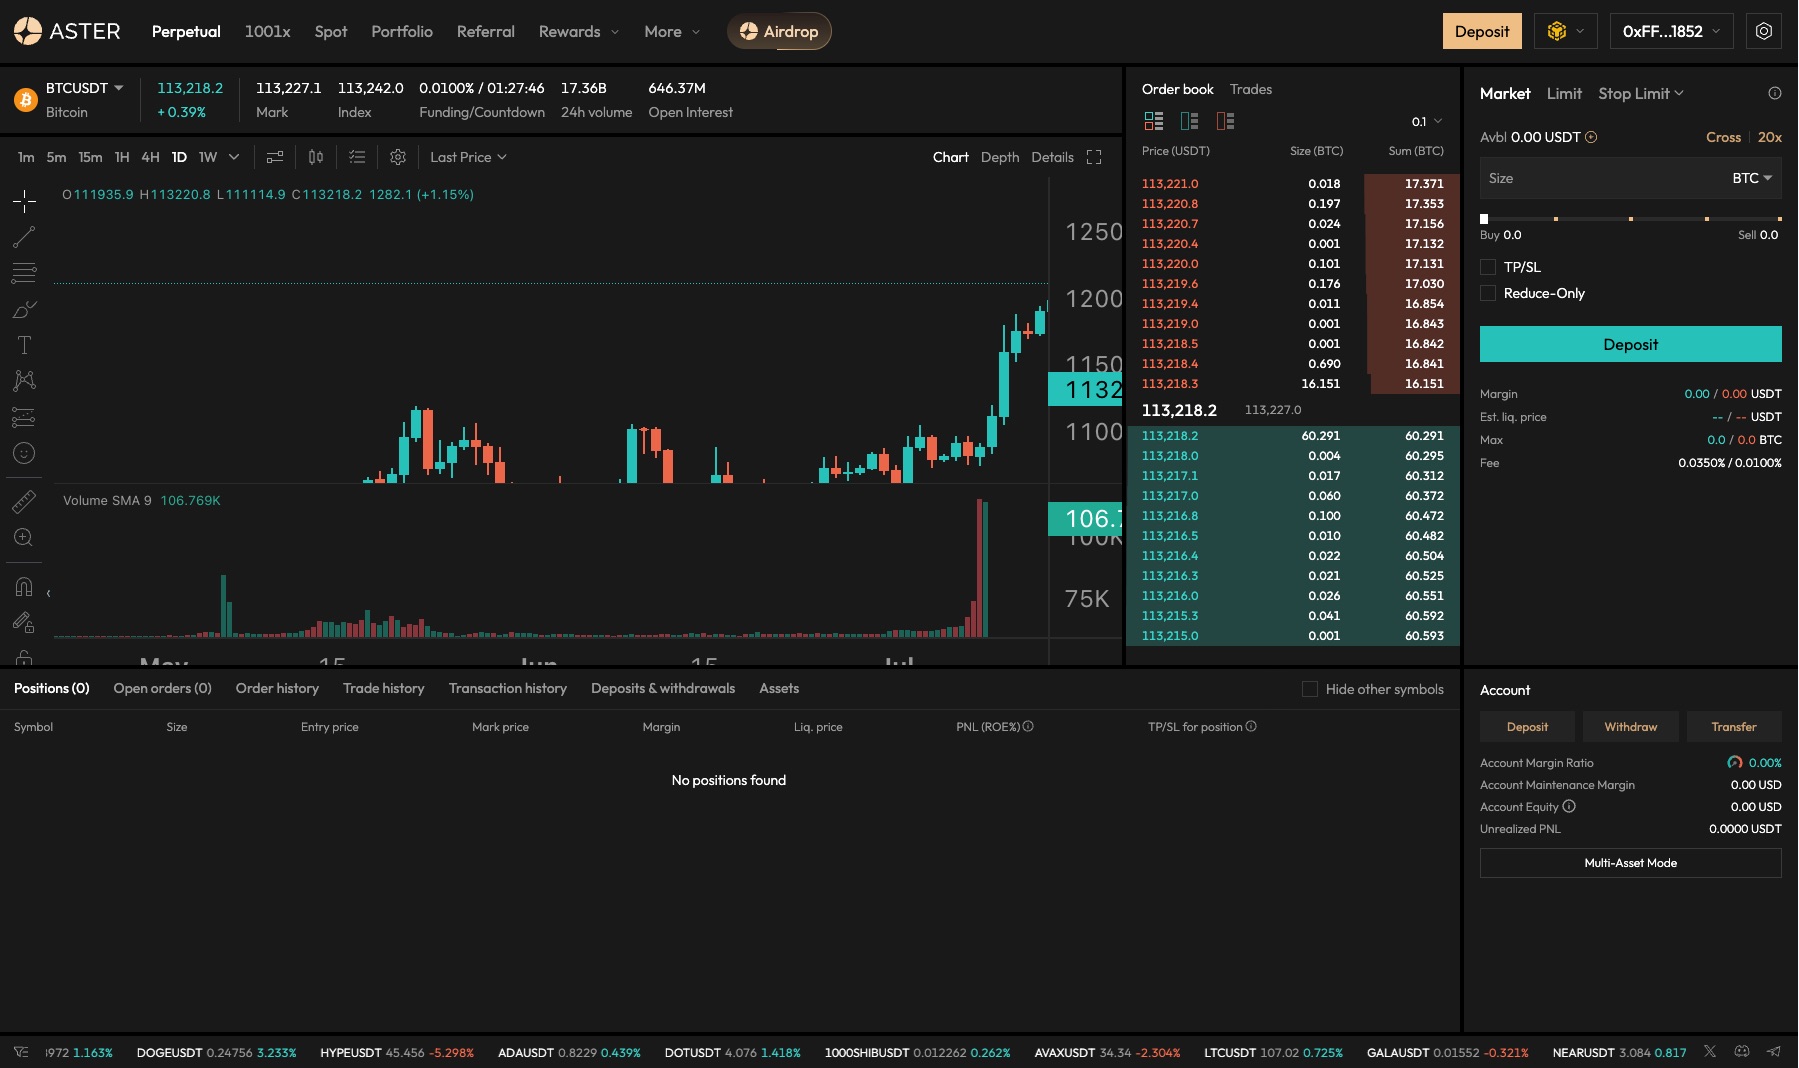
Aster, хотя менее известен, чем Hyperliquid, предлагает принципиально иной подход к инфраструктуре DeFi. Aster не конкурирует напрямую с Hyperliquid, а позиционирует себя как протокол агрегирования и оптимизации ликвидности. Платформа сосредоточена на решении проблемы фрагментации ликвидности между различными цепями и протоколами, обеспечивая пользователям оптимальный маршрут и исполнение сделок через все доступные источники ликвидности. Используя сложные алгоритмы, протокол агрегирует ликвидность из множества DEX, кредитных протоколов и других компонентов DeFi, упрощая взаимодействие для конечных пользователей. В текущей многоцепной среде, где ликвидность всё сильнее дробится по разным экосистемам, подход Aster становится особенно ценным.
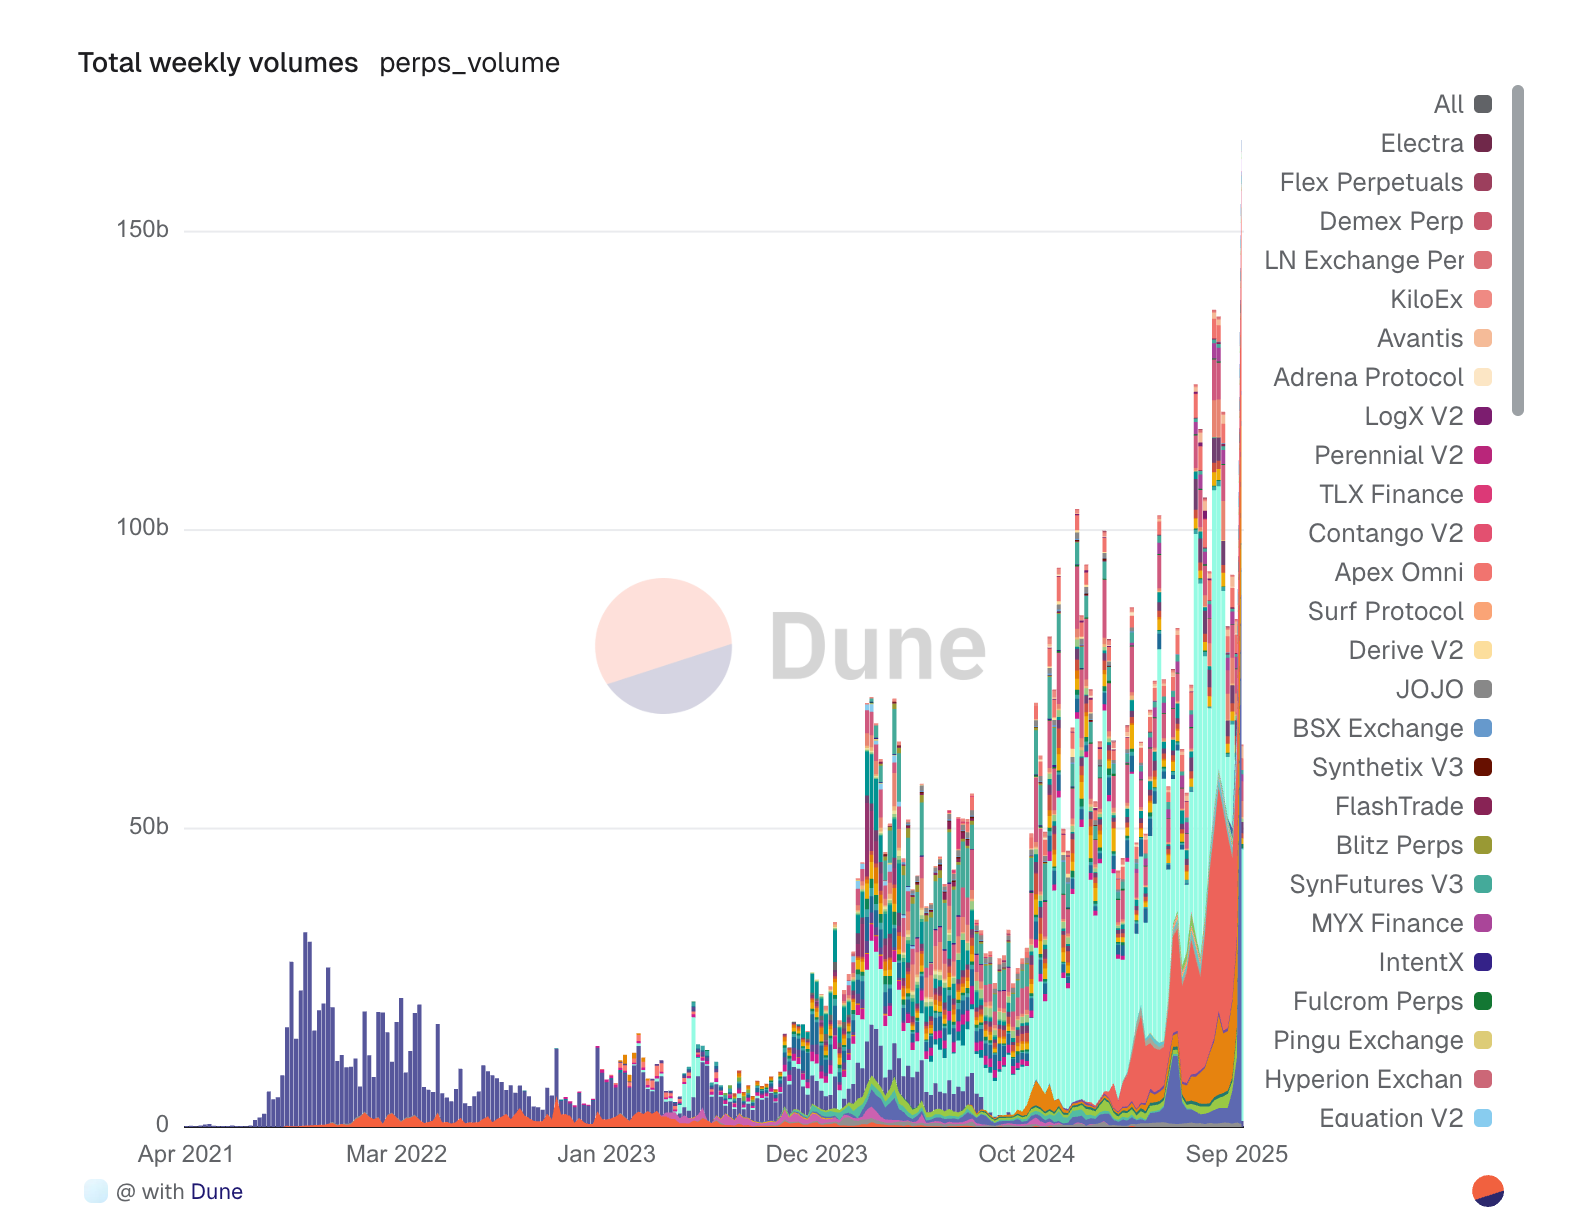
Более подробные данные рынка perpetual контрактов от Dune
Техническая архитектура
Собственная L1 блокчейн Hyperliquid
Hyperliquid принял решение создать собственную L1 блокчейн-сеть из-за ограничений существующей инфраструктуры. Механизм консенсуса HyperBFT является улучшенной версией Tendermint, позволяющей протоколу стабильно генерировать блоки каждые 0,2 секунды и обеспечивать мгновенное окончательное подтверждение транзакций. Эта производительность критически важна для поддержания узких спредов и реализации сложных торговых стратегий, которые раньше были доступны только на централизованных биржах. Сам порядок полностью поддерживается в ончейн-режиме, каждая заявка, её отмена и сделка записываются прозрачно. Это отличает его от многих“гибридных” децентрализованных бирж, где порядок ведётся офчейн, а клиринг происходит только в блокчейне. Полностью ончейн-подход гарантирует абсолютную прозрачность и устраняет любые единые точки отказа, несмотря на то что требует значительных инженерных усилий для достижения приемлемой производительности. Протокол использует инновационную систему обеспечения margin, позволяющую использовать cross-margin для всех позиций, что повышает эффективность капитала трейдера. Движок ликвидации работает полностью ончейн через сеть валидаторных нод (guardian nodes), обеспечивая справедливую и прозрачную ликвидацию без предоставления привилегированного доступа каким-либо участникам.
Кроссчейн инфраструктура Aster
Техническая архитектура Aster строится вокруг собственного движка маршрутизации и системы межсетевой передачи сообщений. Протокол обслуживает индексаторы across нескольких блокчейнов, которые в реальном времени отслеживают состояние ликвидности, цены на Gas и затраты на исполнение для определения оптимальных путей сделок. Эти данные поступают в сложный алгоритм маршрутизации, способный разделять одну транзакцию между несколькими платформами и сетями, минимизируя проскальзывание и общие издержки исполнения. Кроссчейн функциональность опирается на существующую мостовую инфраструктуру и собственную сеть валидации Aster. Вместо создания новых мостов Aster агрегирует провайдеров нескольких сторонних мостов, выбирая для каждой трансфер самой надежной и экономичной вариант. Такой прагматичный подход снижает технические риски и сохраняет гибкость по мере развития ландшафта мостов. Архитектура смарт-контрактов Aster делает акцент на модульности и возможности апгрейдов, где отдельные компоненты отвечают за маршрутизацию, исполнение и расчеты. Это позволяет протоколу быстро адаптироваться к новым источникам ликвидности и оптимизировать работу отдельных модулей без влияния на всю систему.
Торговый опыт и производительность
Опыт, аналогичный CEX, на Hyperliquid
Пользователи, переходящие с централизованных бирж на Hyperliquid, часто отмечают привычность интерфейса платформы. Торговый терминал с порядком, графиками глубины рынка в реальном времени и потоком ордеров в точности соответствует ожиданиям трейдеров от таких площадок, как Binance или Bybit. Исполнение заявок происходит практически мгновенно, рыночные ордера обычно выполняются в том же блоке, в котором были отправлены. Реализация perpetual контрактов отличается особой сложностью: ставка финансирования рассчитывается каждый час на основе премии или дисконта стоимости контракта относительно индексной цены. Этот механизм держит цену perpetual контракта в строгом соответствии со спотовым рынком, одновременно предоставляя возможности для арбитража ставок финансирования. Протокол поддерживает продвинутые типы ордеров, включая стоп-лосс, тейк-профит и более сложные условные заявки. Измерения задержек показывают, что для пользователей с хорошим соединением с нодами валидаторов Hyperliquid способен обрабатывать ордера с конечной задержкой менее 250 миллисекунд. Хотя это не сопоставимо с микросекундными задержками централизованных бирж, такой показатель является революционным для полностью децентрализованной системы и более чем достаточен для подавляющего большинства торговых стратегий.
Преимущества агрегации у Aster
UX Aster ориентирован на простоту и лучшее исполнение сделок, а не на высокочастотную торговлю. Пользователь указывает параметры сделки, а весь процесс оптимизации происходит фоново. Для крупных транзакций, которые могли бы вызвать значительное проскальзывание на любой отдельной площадке, Aster распределяет исполнение между несколькими DEX и даже разными блокчейнами, что обычно обеспечивает лучшие цены, чем любая изолированная платформа. Протокол отлично справляется со сложными многоступенчатыми сделками: при отсутствии прямой пары или недостатке ликвидности он автоматически маршрутизирует обмен через промежуточные токены. Это особенно важно для активов длинного хвоста с редкой и раздробленной ликвидностью. Алгоритмы Aster при выборе маршрута учитывают не только влияние на цену, но и затраты на Gas, комиссии мостов и риски исполнения. Показатели эффективности демонстрируют, что для сделок свыше 100 тысяч долларов Aster обычно обеспечивает преимущество в цене исполнения на 2–5% по сравнению с простой одноплатформенной торговлей, причем это преимущество растет вместе с объемом. Однако платой за такую оптимизацию становится время исполнения—if Hyperliquid завершает операции за секунды, то транзакции Aster с кроссчейн переходами могут требовать минут для полного завершения расчетов.
Токеномика и аккумуляция стоимости
Токен HYPE в Hyperliquid
Токен HYPE выполняет несколько функций в экосистеме Hyperliquid. Будучи нативным Gas-токеном L1 блокчейна, он обязателен для проведения любых операций. Кроме того, HYPE можно стейкать в валидаторные ноды, откуда стейкеры получают часть комиссий от торгового объема протокола. Такая токеномика создает прямую связь между активностью использования протокола и стоимостью токена: рост объемов торгов увеличивает спрос на Gas и приносит больше комиссий держателям. Первоначальное распределение HYPE сфокусировано на сообществе: 40% выпущено через различные инициативы, включая турниры по трейдингу, вознаграждения за предоставление ликвидности и аирдропы ранним пользователям. Доли команды и инвесторов заблокированы на долгосрочный период, что снижает давление мгновенных продаж. Механизм распределения комиссий особенно привлекателен для холдеров: валидаторы и стейкеры получают 50% от всех торговых сборов протокола. При постоянно растущих объемах это гарантирует участникам существенный практический доход. Текущая годовая процентная ставка (APY) по стейкингу составляет от 15% до 25% в зависимости от общего объема стейка и торговой активности.
Модель управления и комиссий Aster
Aster придерживается более консервативной стратегии токеномики: изначально токен ASTR в первую очередь служит инструментом управления. Холдеры голосуют за параметры протокола, включая интеграцию источников ликвидности, структуру комиссий и управление казной. Протокол аккумулирует стоимость за счет сбора небольшой комиссии с каждой сделки на платформе, которая сейчас установлена на уровне 0,05% от объема. Данная модель комиссий нацелена на устойчивость без необходимости эмиссии токенов для стимулирования ликвидности. Вместо этого Aster делает ставку на предоставление реальной ценности через превосходное исполнение сделок, полагая, что пользователи готовы платить умеренную плату за лучшие цены и удобство. Такой подход может ограничить краткосрочный рост, но в долгосрочной перспективе формирует более устойчивую экономическую модель. Управление капиталом осуществляет DAO, а комиссии накапливаются в виде разнообразных токенов в зависимости от торговой активности. Диверсифицированный казначейский фонд смягчает рыночные колебания и финансирует дальнейшее развитие без необходимости продажи собственных токенов.
Оценка рисков
Факторы риска Hyperliquid
Несмотря на выдающуюся производительность, Hyperliquid сталкивается с рядом рисков. Кастомная L1 блокчейн-сеть предлагает высокую скорость, но создает риски валидации при компрометации нод или случае цензуры. В настоящее время количество нод валидаторов относительно невелико, а система работает на разрешениях, хотя запланирована поэтапная децентрализация. Риски смарт-контрактов снижены благодаря масштабным аудиторским проверкам и программам bug bounty, однако сложность архитектуры, особенно ончейн-маржин и движок ликвидаций, оставляет потенциальные векторы атак. С момента запуска серьезных инцидентов зафиксировано не было, однако угроза скрытых уязвимостей сохраняется. Рыночные риски существенно возрастают из-за наличия кредитного плеча. Хотя система ликвидаций хорошо справляется во время волатильности, экстремальные события могут перегрузить страховой фонд, приводя к социализации убытков. Протокол публично отслеживает уровень фонда, но пользователям необходимо осознавать риски торговли с плечом.
Соображения об рисках Aster
Основные риски Aster проистекают из зависимости от внешней инфраструктуры. Особенно беспокоит риск мостов: протокол опирается на сторонние решения для кроссчейн-операций. Хотя агрегация нескольких мостов обеспечивает резервирование, катастрофический отказ основного моста может затронуть пользователей во время активных транзакций. Поскольку Aster взаимодействует со множеством внешних протоколов, возрастают риски интеграции смарт-контрактов. Каждый интегрированный DEX или источник ликвидности может стать зоной уязвимости. Протокол mitigates эти риски через строгие процессы интеграции и мониторинг, однако вектор атак объективно шире, чем у монолитных систем. Если алгоритм маршрутизации не учтет резкие рыночные колебания или манипуляции, это приведет к субоптимальному исполнению. Несмотря на внедрение защитных механизмов, включая максимальное ограничение проскальзывания и проверки целостности данных, опытные злоумышленники все еще могут найти способы эксплуатации логики маршрутизации.
Рыночная позиция и конкурентная среда
Конкурентная позиция Hyperliquid
Hyperliquid стремительно занял место одной из ведущих децентрализованных бирж (DEX) для perpetual контрактов, стабильно входя в топ-5 по объему торгов. Его главные конкуренты включают dYdX, GMX и Synthetix Perps, каждая из которых применяет собственные модели децентрализованной торговли деривативами. Преимущество Hyperliquid заключается в исключительной производительности и пользовательском опыте, что привлекает трейдеров, уделяющих первостепенное внимание качеству исполнения. Протокол добился значительного успеха в привлечении ликвидности маркетмейкеров: ряд известных торговых фирм поставляет туда объем. Это создает положительную петлю обратной связи: лучшая ликвидность притягивает больше трейдеров, что приносит маркетмейкерам больше комиссий и дополнительно усиливает глубину рынка. Глубина основных торговых пар и размеры спредов сейчас приближаются к уровню вторичных централизованных бирж. Конкуренция обостряется по мере того, как другие проекты осознают важность скорости. На рынок выходят новые DEX на базе L1 и L2 со схожими целевыми показателями производительности. Преимущество первого выхода на рынок и зрелая ликвидация обеспечивают Hyperliquid конкурентный ров, однако поддержание технологического лидерства останется критическим фактором долгосрочного успеха.
Нишевая позиция и потенциал роста Aster
Aster занимает совсем другую нишу, конкурируя скорее с агрегаторами вроде 1inch и Matcha, а не напрямую с DEX. Фокус на кроссчейн агрегации радикально выделяет его среди конкурентов, ориентированных на одну сеть. По мере углубления мультичейн-экосистем и продолжающейся дифференциации ликвидности ценность предложения Aster возрастает. Протокол добился значительных успехов среди институциональных пользователей и DAO, выполняющих крупные сделки, поскольку качество исполнения напрямую влияет на доходность. Возможность доступа к ликвидности across нескольких сетей через единый интерфейс без ручного управления сложностью мостов предоставляет этим клиентам огромную выгоду. С ростом кроссчейн активности раскрывается и потенциал масштабирования. Aster идеально расположен, чтобы извлечь выгоду из взрывного роста L2 и альтернативных L1, которые создают новые пулы ликвидности, нуждающиеся в эффективном подключении к глобальным рынкам. Нейтральная позиция Aster к конкретным блокчейнам и протоколам позволяет оперативно адаптироваться к меняющимся рыночным условиям.
Недавние разработки и катализаторы
Hyperliquid ускоряет реализацию дорожной карты благодаря нескольким одобренным сообществом инициативам:
-
Предложения по стейблкоинам HIP-1 и HIP-2: В 2025 году Hyperliquid запустил собственный стейблкоин USDH согласно стандарту HIP-1 и в формате ERC-20. Валидаторы определили выпуск USDH через нативные рынки, начиная с этапа с лимитами на чеканку/погашение перед полным выпуском. Модель резервов сочетает офчейн-активы, такие как государственные облигации, с ончейн-резервами, а генерируемая прибыль финансирует обратный выкуп токенов HYPE и награды валидаторам.
-
Интеграция Circle / USDC: Circle выпустила нативный USDC на HyperEVM с поддержкой интероперабельности CCTP V2. Это усилило доллариковую ликвидность на Hyperliquid и создало интересный динамический баланс между сторонним USDC и собственным USDH протокола.
-
Расширение управления HIP-3: Новый проект регламентирует механизм безразрешительного листинга рынков через аукционы, потенциально демократизируя вывод активов и одновременно корректируя стимулирующие механизмы через стейкинг HYPE.
Эти шаги демонстрируют стремление Hyperliquid к автономной внутрипротокольной ликвидности и более глубокой финансовой интеграции, что отделяет его от конкурентов, полагающихся исключительно на внешние стейблкоины.
В свою очередь, Aster пока не выпускает собственный стейблкоин. Вместо этого для маршрутизации торгов он опирается на устоявшиеся активы типа USDC и USDT. Хотя такой подход устраняет регуляторные и операционные риски эмиссии, это также означает отсутствие прямых комиссий или механизма обратного выкупа для протокола, аналогичного USDH у Hyperliquid.
Перспективы развития и дорожная карта
Направления развития Hyperliquid
Дорожная карта Hyperliquid сосредоточена на трех направлениях: децентрализация, расширение функциональности и развитие экосистемы. Постепенная децентрализация набора нод валидаторов является первоочередной задачей, с планом перехода к системе без разрешений после стабилизации сети. Этот процесс потребует тщательного контроля для сохранения высокой скорости при одновременном усилении сопротивления цензуре. Расширение функционала включает добавление новых торговых пар (особенно спотовых) и внедрение сложных типов ордеров и торговых стратегий. Протокол также исследует интеграцию с другими DeFi-системами, например, позволяя использовать позиции Hyperliquid в качестве залога на сторонних платформах или поддерживая создание структурированных продуктов поверх биржи. Развитие экосистемы направлено на формирование сообщества разработчиков вокруг Hyperliquid. Команда разрабатывает комплексные API и SDK для алгоритмического трейдинга и интеграции с торговыми ботами. Программа грантов призвана стимулировать создание инструментов и приложений, улучшающих пользовательский опыт через систему вознаграждений.
Стратегическое направление Aster
Разработка Aster концентрируется на расширении покрытия блокчейнов и повышении интеллектуальности маршрутизации. Протокол планирует интегрироваться с перспективными L2 и Application Chains, чтобы сохранить статус наиболее комплексного слоя агрегации. Каждая интеграция требует тщательной проработки ради безопасности и оптимальных путей, что одновременно расширяет адресный рынок. Ведется разработка модулей искусственного интеллекта и машинного обучения для алгоритма маршрутизации, что позволит точнее прогнозировать рыночное воздействие и оптимизировать стратегию разделения ордеров, заметно улучшив качество исполнения. Команда также изучает возможности взаимодействия с приватными мемпулами и аукционами потока ордеров для диверсификации источников ликвидности. Стратегические партнерства с кошельками и другими DeFi-интерфейсами способны существенно нарастить базу пользователей Aster. Предоставляя агрегаторскую инфраструктуру сторонним приложениям, Aster имеет шансы стать стандартным уровнем исполнения для массовых DeFi-транзакций, оставаясь при этом практически незаметным для конечных клиентов.
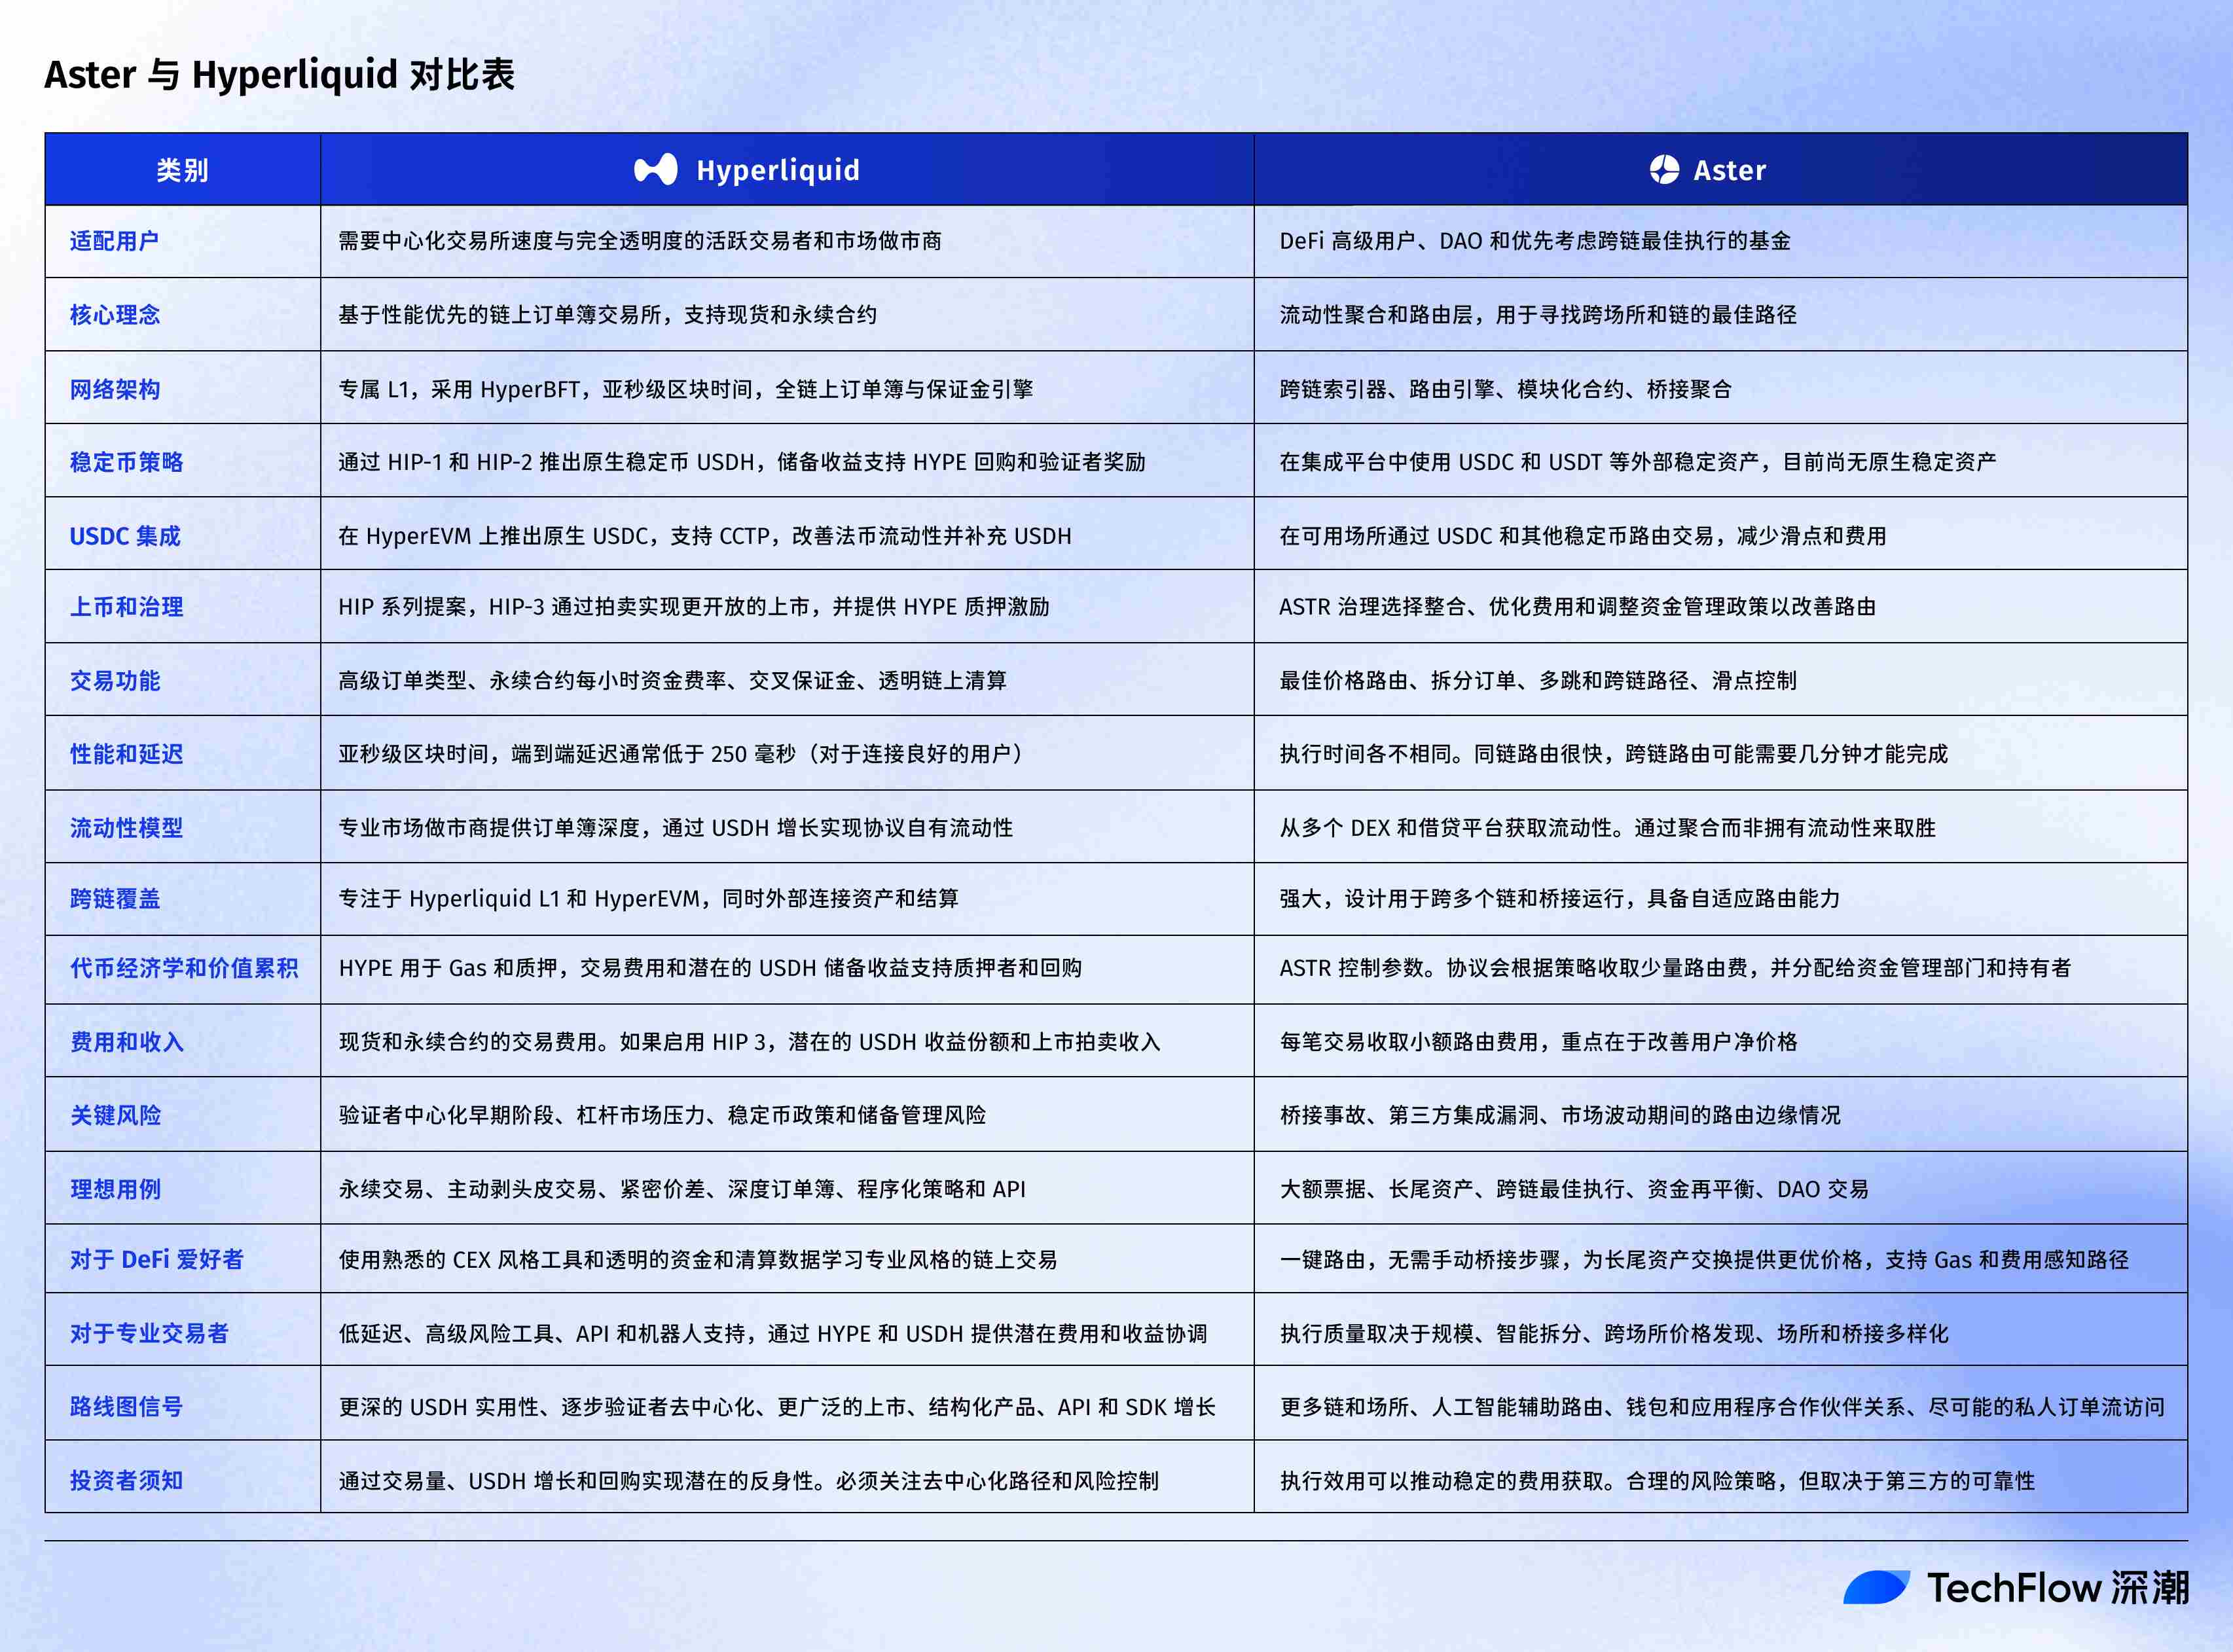
Сравнительная таблица Aster и Hyperliquid
Заключение
Hyperliquid и Aster представляют два успешных, но фундаментально разных подхода к совершенствованию децентрализованного трейдинга. Hyperliquid нацелен на копирование и преодоление производительности централизованных бирж на полностью децентрализованной платформе, удовлетворяя потребности активных трейдеров и маркетмейкеров, которым требуется высочайшее качество исполнения. Успех проекта доказывает, что DEX могут соревноваться с CEX за счет реальных преимуществ, а не только идеологии децентрализации. Подход агрегатора Aster решает другую, не менее важную задачу—фрагментацию ликвидности в усложняющейся многоцепной среде. Абстрагируя сложность и оптимизируя кросс-платформенное исполнение, Aster добавляет ценность даже тем пользователям, которым глубоко равно все underlying infrastructure. Такой прагматичный фокус на конечном результате пользователя вместо создания очередной DEX свидетельствует о зрелости сектора DeFi. Оба протокола сталкиваются с вызовами. Hyperliquid должен находить тонкий баланс между скоростью и децентрализацией, противостоя усилившейся конкуренции. Aster должен управлять сложностями и рисками интеграции с расширяющимся набором блокчейнов и протоколов, сохраняя безопасность и надежность.
Успех обоих проектов в конечном итоге сыграет на пользу всей экосистеме DeFi. Hyperliquid продемонстрировал, что децентрализованная инфраструктура способна тягаться с централизованными решениями по скорости, что может ускорить миграцию торговых объемов в блокчейн. Aster доказал, что будущее мультичейна вовсе не обязательно ведет к фрагментации рынка и падению эффективности—умная инфраструктура способна поддерживать и повышать капитальную эффективность по мере усложнения среды. Для пользователей и инвесторов, оценивающих эти протоколы, выбор не всегда сводится к дилемме «или/или». Hyperliquid обслуживает трейдеров, нуждающихся в высокопроизводительных perpetual и спот-рынках с опытом, близким к CEX. Aster ориентирован на тех, кто ищет лучшее исполнение для крупных транзакций или хочет беспрепятственно работать с кроссчейн фрагментированной ликвидностью. Оба проекта постоянно расширяют границы возможностей DeFi, стремясь создать более эффективную, удобную и надежную финансовую систему. Дальнейшее развитие этих протоколов заслуживает пристального внимания, так как они отражают более широкие тренды в индустрии: стремление к паритету производительности с традиционными финансами и растущую потребность в инфраструктуре, способной управлять возрастающей сложностью. Их успехи или неудачи станут важными уроками для протоколов следующего поколения и определят будущий ландшафт децентрализованных рынков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @defiprime