Как с помощью бота-маркетмейкера на Hyperliquid достичь доходности в 220 раз?
Автор: The Smart Ape
Перевод и адаптация: Saoirse, Foresight News
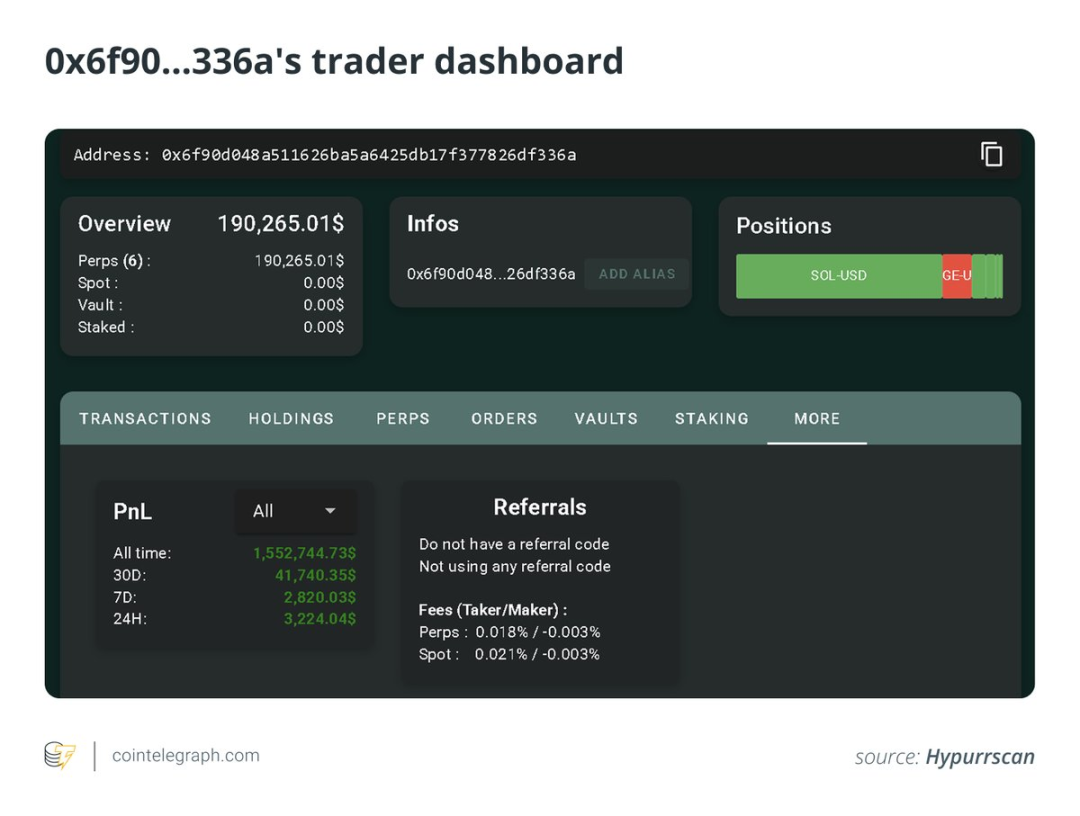
Это блестящий пример того, почему важно «изучать программирование» — благодаря ему всего за две недели можно превратить 6800 долларов в 1,5 миллиона долларов на платформе криптобиржи Hyperliquid.
Недавно один трейдер на Hyperliquid именно это и сделал.
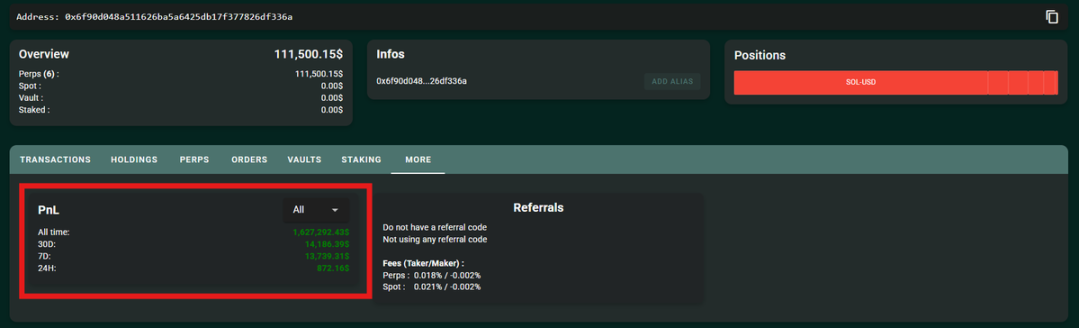
Что ещё примечательнее — этот трейдер практически не нес никаких рисков. Он не делал ставок на направление рынка и не следовал за хайпом популярных активов, а опирался исключительно на тщательно проработанную стратегию маркет-мейкинга. Её базовая логика строится вокруг «возмещения торговых сборов маркет-мейкерам» (ribeys / rebates) и подкреплена полной автоматизацией и строгим контролем рисков.
Механизм маркет-мейкинга на платформе Hyperliquid
Прежде чем подробно разобрать эту стратегию, необходимо понять логику маркет-мейкинга на платформе Hyperliquid. Hyperliquid — это биржа с порядком book (книгой ордеров), где пользователи могут размещать два типа ордеров:
-
Ордера на покупку: то есть ордера «на покупку» (например, «хочу купить токены SOL по 100 долларов»)
-
Ордера на продажу: то есть ордера «на продажу» (например, «хочу продать токены SOL по 101 доллар»)
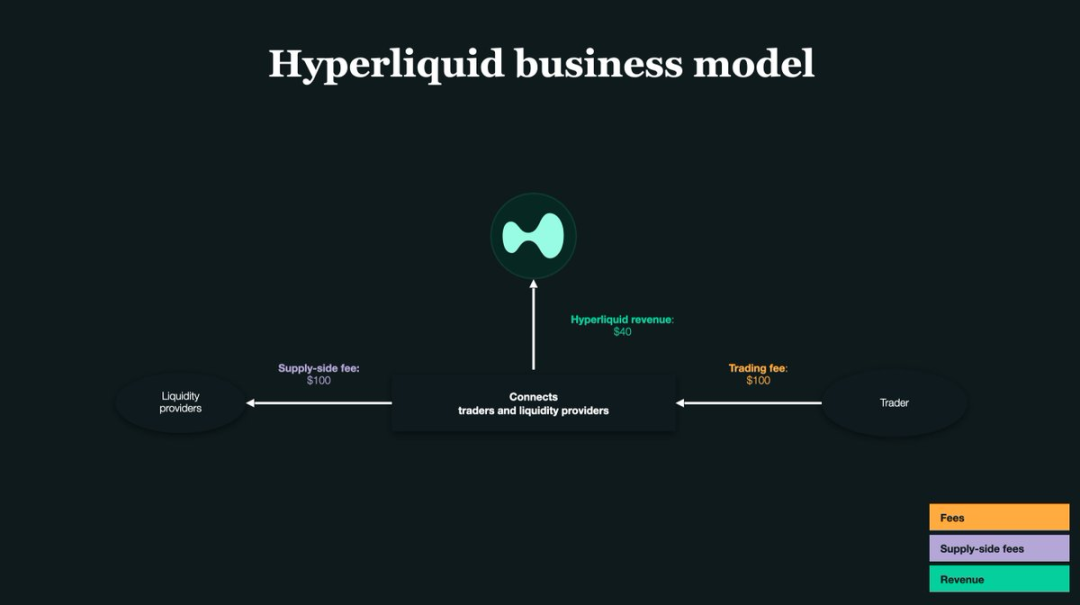
Все эти ожидающие исполнения ордера формируют так называемую «книгу ордеров». Трейдеры, размещающие ордера на покупку или продажу, называются «маркет-мейкерами» (Makers).
-
Ключевая роль маркет-мейкеров заключается в «обеспечении ликвидности»: они заранее размещают лимитные ордера, пополняя предложение для торговли на рынке.
-
Напротив, «тэйкерами» (Takers) называются трейдеры, которые мгновенно исполняют уже стоящие в книге ордера (например, покупают токен по лучшей текущей цене предложения «по рынку»).
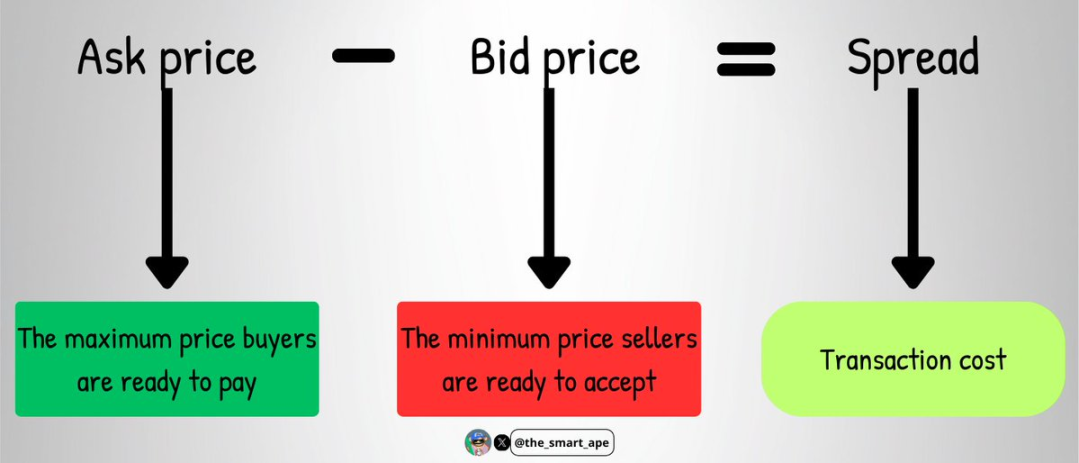
Маркет-мейкеры критически важны для рынка: именно благодаря им спред между покупкой и продажей остается низким; без них трейдерам могли бы грозить проблемы с «некорректным ценообразованием» и большими потерями от проскальзывания.
Ключевой момент: возмещение маркет-мейкерам (Rebates)
Основа любой биржи — «ликвидность». Чтобы стимулировать пользователей становиться маркет-мейкерами и пополнять ликвидность на рынке, Hyperliquid предоставляет маркет-мейкерам «возмещение за исполнение ордеров»: каждый раз, когда ордер маркет-мейкера исполняется, платформа возвращает небольшую часть комиссии.
На платформе Hyperliquid процент возврата составляет около 0,0030 % за сделку. Это значит, что при обороте в 1000 долларов вы получаете возврат в размере 0,03 доллара.
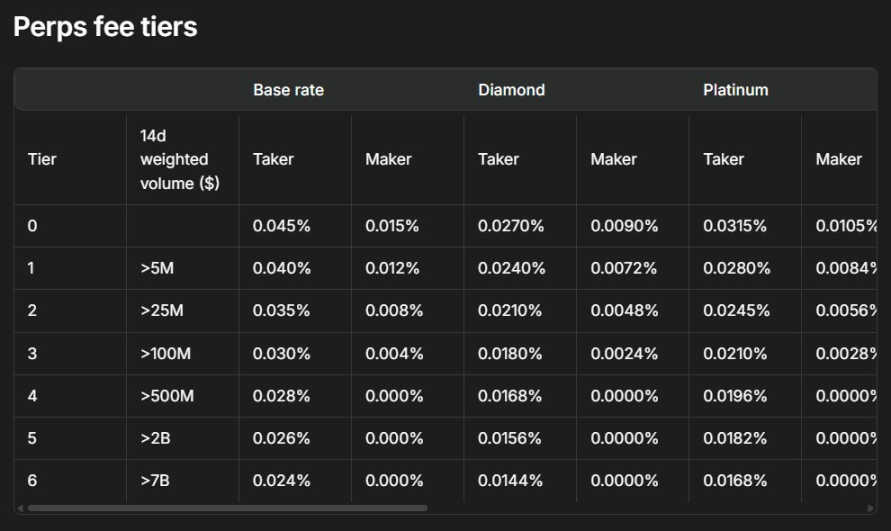
Именно этот, казалось бы, крошечный возврат позволил упомянутому трейдеру совершить скачок с 6800 до 1,5 млн долларов. В основе его стратегии лежала «котировка только с одной стороны»: он размещал лимитные ордера исключительно с одного фланга книги ордеров (либо только покупки, либо только продажи); как только цена менялась, он быстро снимал старый ордер или переключался на противоположную сторону.
Если говорить проще, его схема работы заключалась в следующем: он обеспечивал ликвидность только с одной стороны, чтобы зарабатывать на возвратах, одновременно используя робота для оперативной корректировки направления ордеров, избегая тем самым риска воздействия рыночной цены на открытую позицию. В итоге благодаря огромному объему торгов, генерируемому «автоматизированной высокочастотной торговлей», микроскопическая прибыль по каждой отдельной сделке накапливалась, превращаясь в колоссальный доход.
Серьезная проблема традиционных маркет-мейкеров
Большинство маркет-мейкеров одновременно размещают ордера и со стороны покупки, и со стороны продажи в книге ордеров.
Допустим, вы размещаете два ордера: ордер на покупку 1 SOL за 100 долларов и ордер на продажу 1 SOL за 101 доллар.
Если оба ордера исполнятся, вы заработаете 1 доллар на спреде («купил дешевле, продал дороже»).
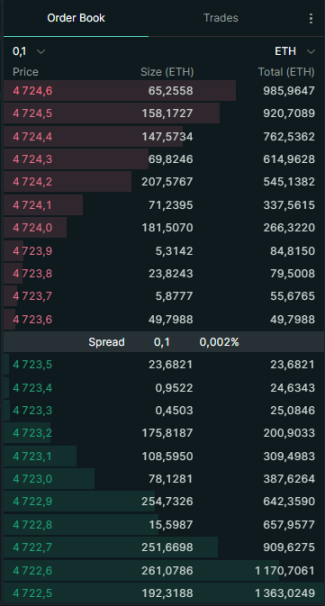
Но у этой модели есть ключевая проблема: риск раскрытия позиции.
-
Если исполнился ордер на покупку, а ордер на продажу нет: вы автоматически оказываетесь в длинной позиции по токенам SOL;
-
Если исполнился ордер на продажу, а ордер на покупку нет: вы автоматически оказываются в длинной позиции по стейблкоинам (например, USDT).
При любом неблагоприятном движении цены эти автоматически накопленные активы могут принести крупные убытки.
Именно поэтому трейдер на Hyperliquid выбрал «котировку только с одной стороны»: размещая ордера только с одного фланга, он гораздо жестче контролирует свои позиции, избегая автоматического накопления ненужных активов. Однако цена такого подхода — повышенный риск «adverse selection (селекции против вас)».
Что такое «adverse selection»?
Разберем конкретный сценарий: вы разместили в книге ордеров заказ «купить SOL по 100 долларов». Внезапно выходит плохая новость, и цена SOL мгновенно падает до 90 долларов.
-
Ваш ордер «купить по 100 долларов» все еще висит в книге ордеров и не отменен;
-
Более быстрые участники рынка немедленно продадут вам SOL по 100 долларов (то есть исполнят ваш ордер);
-
Итог: вы купили SOL на 10 % дороже рынка, и даже несмотря на вознаграждение платформы, понесете огромные убытки.
Такая ситуация называется «негативным отбором» (adverse selection), то есть тем, что мы обычно называем «попаданием под арбитражный пресс».
Поэтому при использовании стратегии «котировки только с одной стороны» решающую роль играют «точность» и «скорость» — эффективность всей стратегии полностью зависит от скорости реакции бота и точности его действий.
Инфраструктура для высокочастотной торговли (HFT)
Чтобы избежать «попадания под арбитражный пресс», трейдер развернул систему «ультравысокой скорости исполнения», состоящую из следующих компонентов:
-
Услуги colocation: торговые серверы физически размещены максимально близко к серверам платформы Hyperliquid для минимизации сетевых задержек;
-
Автоматизация: робот способен менять котировки тысячи раз в секунду, обеспечивая «мгновенное слежение за ценой»;
-
Контроль рисков в реальном времени: автоматическое закрытие позиций или корректировка объемов до того, как риск выйдет из-под контроля.
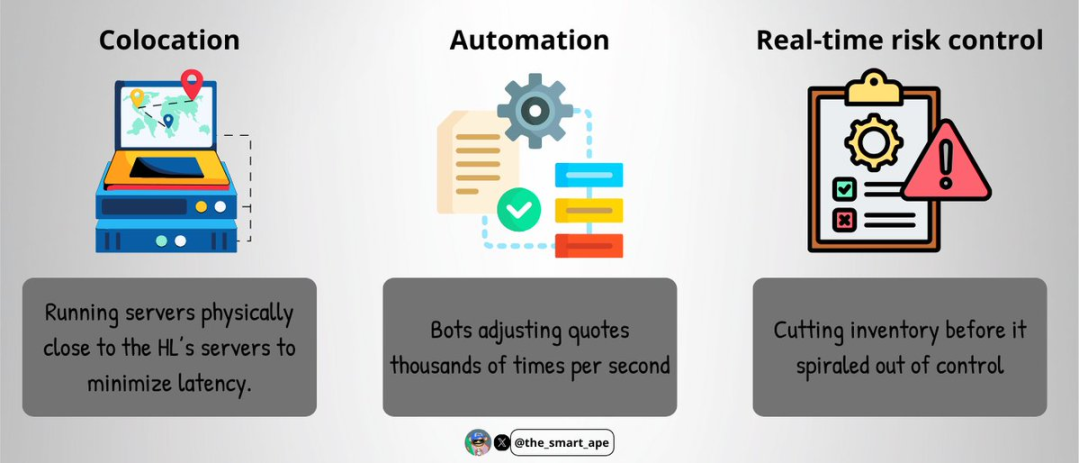
Создание подобной инфраструктуры требует значительных затрат и обладает высочайшей технической сложностью — именно поэтому развернуть такие системы способны лишь некоторые профессиональные маркет-мейкеры.
С технической точки зрения его торговый робот, скорее всего, написан на C++ или Rust (эти языки славятся «высокой скоростью выполнения» и «низкими задержками»); серверы находятся вблизи «двигателя сопоставления ордеров» (matching engine) Hyperliquid, что гарантирует приоритетное исполнение его ордеров.
Робот получает данные о состоянии книги ордеров в реальном времени через протоколы WebSocket или gRPC, выполняя операции «размещение — отмена — смена направления котировок» за миллисекунды. Это позволяет непрерывно зарабатывать на возвратах, избегая ситуации, когда ордера теряют актуальность из-за изменения цены.
Как сохранялось «делта-нейтральное» состояние?
Несомненно впечатляет тот факт, что трейдер постоянно поддерживал делта-нейтральную позицию: несмотря на общий оборот в миллиарды долларов, чистый риск позиции никогда не превышал 100 000 долларов.
Как ему это удалось?
-
Робот в реальном времени отслеживает изменение объема позиций по токену SOL;
-
Установлены строгие лимиты рисков (чистый риск позиции никогда не превышает 100 000 долларов);
-
Как только риск приближается к лимиту, робот немедленно прекращает торговлю на текущей стороне и переключается на противоположную, проводя реверсивные сделки для восстановления баланса позиций.
Он не использовал модель «спотово-фьючерсного арбитража», а действовал исключительно на рынке «перпетуальных контрактов» — поскольку все сделки проходят на одном рынке, хеджирование позиций и управление рисками становятся значительно проще.
Тем не менее, эта стратегия предъявляет крайне высокие требования к «дисциплине» и «точности»: любая, даже самая мелкая ошибка может привести к крупным убыткам.
Математическая логика стратегии
Логика расчета прибыли по данной стратегии предельно ясна:
-
За две недели общий оборот трейдера составил 1,4 млрд долларов;
-
Процент возврата маркет-мейкеру составляет 0,003 % за сделку;
-
Прибыль исключительно за счет возвратов = 1,4 млрд долларов × 0,003 % ≈ 420 000 долларов.
Помимо этого, он применил стратегию «реинвестирования прибыли» — каждый полученный возврат немедленно снова вкладывался в торговлю, что позволяло увеличивать доходность за счет «эффекта сложного процента». В итоге общая прибыль достигла 1,5 млн долларов.
И всё это началось с начального депозита в всего 6800 долларов.
Почему невозможно просто скопировать эту стратегию?
Вы можете спросить: «Раз так, почему мне просто не скопировать его сделки, чтобы заработать столько же?» Но на практике повторить эту стратегию почти нереально по следующим основным причинам:
-
У вас нет такой же «скорости исполнения»: комбинация профессионального colocation-хостинга и кода с низкой задержкой недоступна обычным трейдерам;
-
У вас нет такого же «масштаба капитала»: хотя стартовый капитал составлял 6800 долларов, благодаря реинвестированию и эффекту сложных процентов объем торгов на поздних этапах вышел на уровень институционалов;
-
У вас нет «точного кода и бота»: его алгоритм прошел многомесячную отладку и адаптирован под каждое микроколебание книги ордеров, что сложно воспроизвести начинающим разработчикам;
-
У вас нет «круглосуточной инфраструктуры и мониторинга»: криптовалютный рынок работает 24/7, требуя систем постоянного наблюдения для оперативного реагирования на форс-мажоры.
Проще говоря, это «профессиональная система высокочастотной торговли», которую обычный розничный инвестор не сможет легко скопировать.
Потенциальные риски данной стратегии
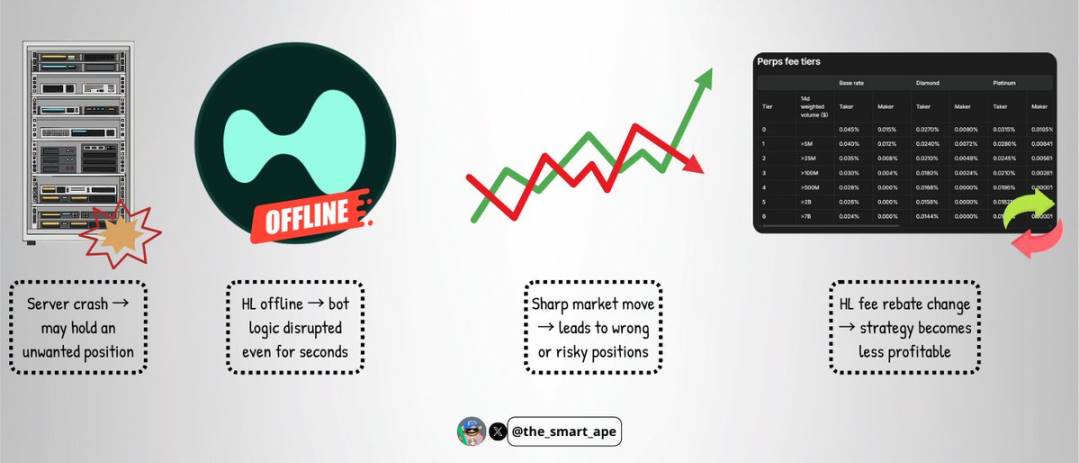
Даже для столь совершенного бота существуют неотвратимые риски:
-
Сбой сервера: если сервер упадет, бот может не успеть снять ордера, оставшись с крупной рискованной позицией;
-
Сбой биржи: хотя это случается редко, если платформа Hyperliquid зависнет или получит технический сбой, она может за считанные секунды разрушить логику работы бота;
-
Экстремальная волатильность рынка: резкие движения цены могут нарушить баланс «котировки только с одной стороны», приведя к сбоям стратегии и убыткам;
-
Изменение структуры комиссий: если Hyperliquid изменит процент возвратов маркет-мейкерам или размер торговых сборов, рентабельность стратегии может мгновенно упасть.
Хотя данная стратегия чрезвычайно продумана, она далеко не «безупречна».
Заключение
Превращение 6800 долларов в 1,5 млн долларов за две недели звучит как «удачный ход на мем-коинах», однако за этим стоят твердые технические знания, строгая дисциплина и тщательно спроектированная система.
Это отличный кейс, демонстрирующий, как эффективно «масштабировать использование возвратов маркет-мейкерам», «сохранять делта-нейтральность» и сводить «направленный риск» к минимуму.
Главный вывод из этого кейса таков: торговля — это не только «предсказание цены». Иногда самый прибыльный подход заключается в том, чтобы глубоко разобраться в правилах рыночной структуры и создать систему, способную генерировать ценность в «углах рынка, игнорируемых другими».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @the_smart_ape