Как криптодобывающие компании могут с помощью небольших решений добиться высокой доходности?
Автор: FinTax
В условиях стремительного развития блокчейн-технологий компании по добыче криптовалюты стали главным объектом инвестиционного интереса в мире. В этой цифровой золотой лихорадке США благодаря своим неоспоримым преимуществам — благоприятному регулированию, низким затратам на электроэнергию и тенденции к локализации производства, обусловленной геополитикой, — быстро утверждаются в качестве безусловного глобального центра криптовалютного майнинга. Согласно данным Управления по научной и технологической политике при Белом доме, по состоянию на 2022 год доля США в мировом хешрейте добычи биткоинов превысила 37,84%, заняв первое место в мире, привлекая десятки публичных компаний, активно выстраивающих свои позиции; отраслевой ландшафт криптовалютного майнинга расширяется с беспрецедентной скоростью.
Однако за фасадом этого процветания компании, добывающие криптовалюту на территории США и реализующие её напрямую, сталкиваются с бременем двойного налогообложения. Криптовалюта, полученная в ходе майнинга, подлежит обложению подоходным налогом на момент её фиксации по справедливой рыночной стоимости; при последующей продаже дополнительно взимается налог на прирост капитала с разницы между ценой реализации и стоимостью приобретения. Подобное многоступенчатое налоговое бремя объективно возлагает тяжелую финансовую нагрузку на криптографические майнинговые предприятия. Тем не менее, посредством грамотного налогового планирования компании могут законно существенно сократить размер налоговых обязательств, превратив изначально обременительную фискальную нагрузку в дополнительное конкурентное преимущество.
1. Сравнение систем налога на прирост капитала: США, Сингапур, Гонконг
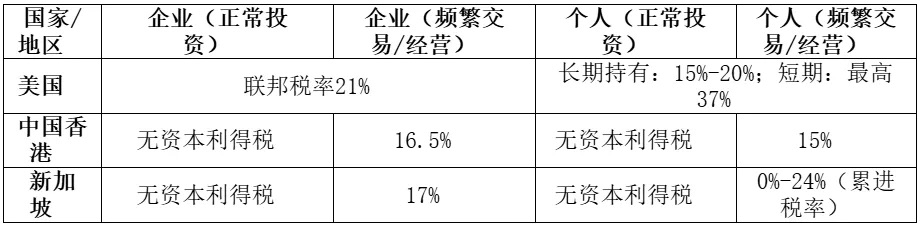
Налоговая политика в отношении криптовалют различается в зависимости от юрисдикции. В США криптовалюта классифицируется как имущественный актив, вследствие чего доход от её продажи или обмена облагается налогом на прирост капитала. Прибыль корпораций (по умолчанию речь идет о компаниях типа C, далее по тексту также) от переоценки активов облагается федеральным подоходным налогом по единой ставке 21%, тогда как для физических лиц применяются дифференцированные ставки в зависимости от срока удержания актива: краткосрочное удержание (менее года) облагается по ставке обычного подоходного налога до 37%, долгосрочное удержание (более года) дает право на льготную ставку в размере 15–20%. Американское налоговое законодательство не проводит различий между единичными операциями по конвертации криптовалюты в фиатные средства, активной торговлей или профессиональным ведением бизнеса: любая налогооблагаемая транзакция с получением прибыли требует обязательного декларирования. Такая налоговая конструкция, при которой «любая прибыль облагается налогом», создает значительное фискальное давление для криптоинвесторов и майнеров на территории США.
В сравнении с этим налоговые режимы относительно налога на прирост капитала в Сингапуре и Гонконге значительно более лояльны. В обеих юрисдикциях в настоящее время не взимается налог на прирост капитала от инвестиций в криптовалюту, осуществляемых физическими лицами и компаниями в нерегулярном порядке. Это означает, что если соответствующие операции квалифицируются как инвестиционный доход по капитальным счетам, инвесторам не необходимо уплачивать налоги с прибавки в стоимости активов, что фактически позволяет полностью реализовать налоговые преимущества нулевой ставки при долгосрочном удержании. Разумеется, если действия налогоплательщика расцениваются как частная торговля или ведение коммерческой деятельности, его прибыль подлежит обложению налогом на прибыль корпораций (или подоходным налогом для физических лиц). Налоговые органы Сингапура применяют ставку корпоративного налога на уровне около 17%, а для физических лиц действует прогрессивная шкала от 0% до 24% в зависимости от уровня дохода; в то время как в Гонконге облагаются налогами доходы от регулярных операций с криптовалютой (ставка корпоративного налога составляет 16,5%, физического лица — 15%). Несмотря на то что трейдеры, ведущие активную торговлю, по-прежнему обязаны уплачивать налоги, ставки в Гонконге и Сингапуре несомненно обладают большей конкурентоспособностью по сравнению с максимальными 37% личного налога или 21% федерального корпоративного налога в США.
2. Офшор через Сингапур: один из вариантов для американских майнинговых компаний
Исходя из различий в налоговых системах различных юрисдикций, был разработан специализированный налоговый план, адаптированный под потребности американских криптографических майнинговых предприятий. Возьмем для примера компанию, управляющую биткоин-майнинг-фермой в США. Она может законно снизить налоговое бремя, связанное с ростом стоимости криптовалюты, внедрив трансграничную структуру: создать дочернюю компанию в Сингапуре, продавать ежедневно добываемые биткоины этой компании по справедливой рыночной цене, после чего последняя будет реализовывать их на глобальных рынках. Благодаря данной схеме «реализация внутри страны, затем на зарубежных площадках» материнская компания в США уплачивает корпоративный налог только с прибыли от первоначального процесса добычи, в то время как сингапурская дочерняя компания, удерживая биткоины, при соблюдении установленных условий может претендовать на освобождение от уплаты налога на прирост капитала за счет роста их стоимости.
Эффект от такой структурной оптимизации очевиден. Поскольку Сингапур не облагает налогом на прирост капитала часть прибыли, полученной от перепродажи криптоактивов после длительного удержания, разница в цене реализации биткоинов сингапурской дочерней компанией практически не подлежит налогообложению на местном уровне. Для сравнения: если бы американская компания сама удерживала биткоины до их удорожания и продавала их внутри страны, с данной прибавки в стоимости пришлось бы уплатить федеральный налог на долгосрочный прирост капитала по ставке 21%. Перевод этапа роста стоимости монеты в юрисдикцию, освобождающую от налога на прирост капитала, позволяет существенно снизить общую налоговую нагрузку майнинговой компании, высвободить больше средств для реинвестирования или выплаты дивидендов акционерам и тем самым создать дополнительные возможности для масштабирования рентабельности бизнеса.
3. Предупреждение о рисках: многоаспектный подход к налоговому планированию
Важно подчеркнуть, что любые налоговые конструкции должны применяться исключительно в рамках законодательства и экономической обоснованности. Для достижения заявленных налоговых эффектов ценообразование и деловая суть сделок требуют тщательного планирования во избежание нарушений требований по комплаенсу в каждой конкретной юрисдикции. С одной стороны, налоговое законодательство США содержит строгие правила трансфертного ценообразования (Transfer pricing) для операций между аффилированными лицами, предписывая, чтобы все связанные сделки проводились по справедливой рыночной цене; нарушение этих норм грозит серьезными налоговыми проверками и штрафными санкциями. С другой стороны, налоговые органы Сингапура анализируют такие факторы, как частота и экономическая цель операций, чтобы определить, относится ли доход от продажи биткоинов дочерней компанией к приросту капитала или к операционной выручке. Освобождением от налогов пользуются лишь те доходы, которые будут признаны приростом капитала инвестиционного характера. Следовательно, внедрение подобной трансграничной структуры должно опираться на экспертное налоговое сопровождение и соблюдение процедур комплаенса, чтобы гарантировать достижение целей оптимизации без возникновения регуляторных рисков.
4. Заключение
Данная статья представляет лишь общий концептуальный подход к налоговому планированию. В реальной практике проектирование оптимальной схемы зависит от множества факторов, включая бизнес-модель майнинговой компании, структуру акционерного капитала, региональное законодательство штата и международные соглашения об избежании двойного налогообложения. Налоговое планирование не сводится к шаблонным алгоритмам; оно требует индивидуальной настройки под специфику конкретного предприятия. Консультационная команда FinTax предоставляет комплексные решения в области финансов и налогов, помогая компаниям повышать уровень комплаенса и финансовую эффективность. Мы обладаем богатым практическим опытом в решении сложных трансграничных вопросов налогообложения и обслуживаем множество публичных криптовалютных компаний, акции которых торгуются на фондовых биржах США, а также транснациональные корпорации. Если вы хотите обсудить детали и внедрить подходящую именно вам налоговую стратегию, свяжитесь с нами в любое удобное время.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO