Прибыль криптодобывающих компаний находится под давлением, станет ли налоговое планирование решением этой проблемы?
Автор: FinTax
1. Кризис рентабельности в криптодобыче
В ноябре 2025 года Marathon Digital Holdings (MARA) в отчете за третий квартал раскрыла стратегический сдвиг: компания заявила, что «в дальнейшем будет продавать часть вновь добытых биткоинов для покрытия потребностей в оборотном капитале». Эта мера подчеркивает реальное давление, с которым сейчас сталкивается криптодобывающая отрасль в виде постоянно сокращающейся рентабельности.
Похожая ситуация наблюдается у другого гиганта отрасли — Riot Platforms (RIOT). В обновлении по производству и операциям за октябрь 2025 года указано, что компания добыла 437 биткоинов, что на 2% меньше в ежемесячном исчислении и на 14% ниже годовой динамики, одновременно продав 400 биткоинов. В апреле 2025 года RIOT также продала 475 биткоинов——это стало первой продажей самостоятельно добытых биткоинов компанией с января 2024 года.
Долгое время RIOT придерживалась стратегии «HODL», предпочитая хранить большую часть биткоинов в расчете на рост их стоимости. Однако в новом цикле после халвинга награды в блоках компания также перешла к более гибкой финансовой политике. Генеральный директор пояснил, что такие продажи снижают потребность в привлечении капиталов через эмиссию акций, тем самым ограничивая размывание долей существующих акционеров. Это свидетельствует о том, что даже ведущие добывающие компании, ранее настаивавшие на стратегии удержания, вынуждены своевременно продавать часть продукции для поддержания ликвидности и здоровья баланса, ориентируясь на рыночные и операционные потребности.
Анализ данных по цене криптовалюты и вычислительной мощности показывает постоянное сжатие маржи майнинга. К концу 2025 года общая сеть достигла рекордного показателя вычислительной мощности в 1,1 ZH/s. Одновременно с этим цена биткоина снизилась примерно до 81 000 долларов США, стоимость хешрейта упала ниже 35 долларов США за PH/s, а медианный показатель затрат на вычислительную мощность достиг 44,8 долларов США за PH/s——это означает усиление конкуренции, сокращение пространств для прибыли и то, что даже самые эффективные добывающие компании едва выходят на точку безубыточности.
Предельная доходность майнинга для компаний снижается, тогда как фиксированные затраты на электроэнергию и финансирование остаются высокими. На этом фоне, несмотря на ускоренный переход некоторых операторов в сферу искусственного интеллекта и высокопроизводительных вычислений (HPC), многие продолжают сталкиваться с дефицитом ликвидности и давлением на выживаемость. В этих условиях эффективное налоговое планирование становится ключевой стратегией для снятия финансового напряжения и обеспечения долгосрочного функционирования. Далее мы рассмотрим на примере США, может ли налоговое планирование действительно снизить общую операционную нагрузку на добывающие компании.
2. Налоговая нагрузка на криптодобывающие компании: пример США
2.1 Налоговый каркас корпораций
В США компании могут быть организованы по двум основным структурам: сквозные юридические лица (pass-through entities) и компании типа C (C Corporations). Согласно налоговому законодательству США, сквозные структуры передают прибыль напрямую акционерам, которые уплачивают налоги на личном уровне по индивидуальным ставкам, что обеспечивает одноуровневое налогообложение. Компании же типа C сначала платят корпоративный налог на уровне самой компании по фиксированной ставке 21%, а затем дивиденды облагаются налогом на стороне владельцев, образуя двухуровневое налогообложение.
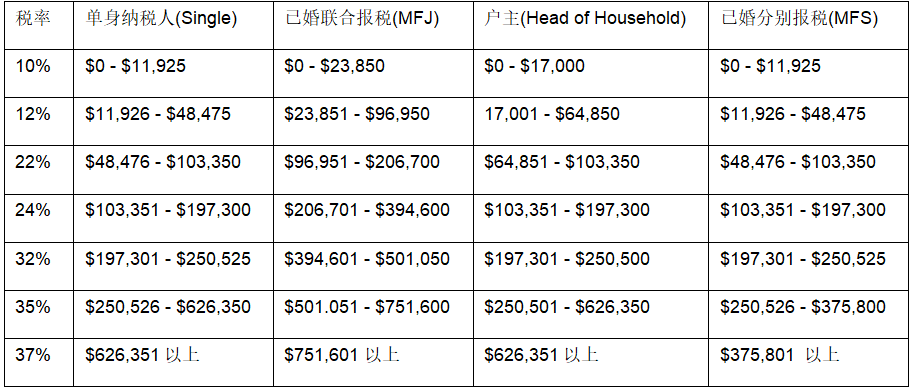
Подробнее, единовладельческие предприятия (Sole Proprietorship), партнерства (Partnership), S-компании (S Corporation) и большинство компаний с ограниченной ответственностью (Limited Liability Company, LLC) относятся к сквозным структурам и не платят федеральный корпоративный подоходный налог. Доходы таких структур приравниваются к личному обычному доходу владельца, облагаемому по стандартным ставкам обычного дохода, которые могут достигать 37% (как показано на рисунке).
Таблица 1: Ставки и уровни федерального налога на обычный доход в США в 2025 году
Криптовалюта рассматривается как имущество. Ее доходы от майнинга и выручка от продажи сохраняют свой налогооблагаемый статус, однако фактическая налоговая нагрузка может различаться в зависимости от статуса налогоплательщика:
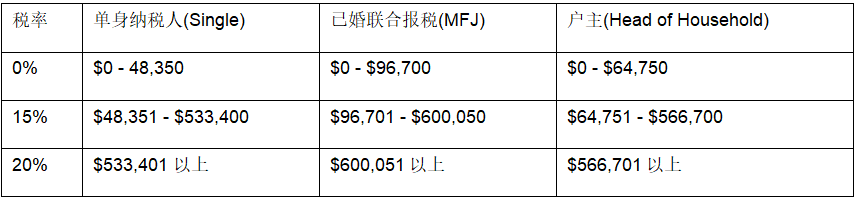
(1) Если криптодобывающая компания имеет форму сквозной структуры, она не уплачивает федеральный подоходный налог, но акционеры обязаны декларировать свои доли в прибыли и уплачивать с них индивидуальный подоходный налог. Налогообложение на этапах получения и обращения криптовалюты включает налог на обычный доход и налог на прирост капитала. Во-первых, криптовалюта, полученная сквозной структурой путем майнинга, стейкинга, раздачи токенов (airdrop) и т.д., должна быть декларирована акционерами на личном уровне как обычный доход (ставка от 10% до 37%). Во-вторых, при продаже, обмене или расходовании криптовалюты сквозной структурой акционеры также уплачивают налог на прирост капитала. Если актив удерживается один год или меньше, прибыль считается краткосрочным приростом капитала и облагается по ставке обычного дохода (от 10% до 37%). Если срок удержания превышает один год, прибыль квалифицируется как долгосрочный прирост капитала и облагается по льготной ставке 0%, 15% или 20% в зависимости от облагаемой базы (как показано на рисунке).
Таблица 2: Ставки и уровни налога на долгосрочный прирост капитала в США
(2) Если криптодобывающая компания зарегистрирована как компания типа C, с нее взимается единый федеральный корпоративный налог по ставке 21% с одновременной уплатой штатных налогов. Криптовалюта, полученная такой компанией путем майнинга, стейкинга или airdrop, включается в операционные доходы по справедливой рыночной стоимости. Капитальный выигрыш от продажи, обмена или расходования криптовалюты (независимо от срока удержания) также учитывается в доходах компании. Прибыль, оставшаяся после вычета себестоимости и сопутствующих расходов, обкладывается федеральным корпоративным налогом по ставке 21% и параллельно оплачивается в соответствии со ставками конкретного штата. Если компания типа C выплачивает дивиденды акционерам, возникает дополнительное налогообложение на уровне распределения дивидендов, что завершает модель двухуровневого налогообложения.
2.2 Вызовы множественной налоговой нагрузки
На территории США крупные криптодобывающие компании, привлекающие публичные инвестиции или планирующие выход на биржу (такие как MARA, RIOT, Core Scientific и др.), практически повсеместно функционируют в форме компаний типа C. В то же время небольшие или стартап-проекты чаще выбирают структуру сквозного юридического лица.
Различия в потребностях финансирования, стратегиях удержания денежных средств и налоговых расчетах обуславливают выбор различной организационной структуры. Криптодобыча относится к капиталоемким отраслям, где в период расширения производства остро стоит потребность во внутренних источниках финансирования. Структура компании типа C благоприятствует сохранению прибыли, так как не требует немедленного переноса налоговой нагрузки на владельцев, снижая давление оттока денежных средств из-за уплаты налогов с нераспределенной прибыли. Большинство LLC использует сквозную структуру, которая обеспечивает налоговую гибкость на ранних этапах (позволяя облагать доходы по правилам партнерства или S-компании для снижения нагрузки), а по достижении определенного масштаба может быть реорганизована в компанию типа C. В результате многие стартапы начинают работу с LLC, постепенно переходя на формат C Corp по мере роста объемов и увеличения потребности в финансировании.
Независимо от выбранной структуры корпоративного управления, криптодобывающие компании сталкиваются с многоуровневой налоговой нагрузкой. В сквозных структурах операционные доходы «просачиваются» на уровень владельцев: процесс добычи монет приравнивается к получению налогооблагаемого дохода, а последующая реализация с прибылью требует повторного декларирования, вынуждая владельцев нести двойную налоговую нагрузку на разных этапах. Напротив, компании типа C включают доходы от майнинга или смежной деятельности на свой баланс, самостоятельно рассчитывают прибыль и уплачивают корпоративный налог. При распределении прибыли между акционерами возникает дополнительное налогообложение на уровне дивидендов. Тем не менее, посредством надлежащего налогового планирования добывающие компании могут законно оптимизировать налоговые выплаты, трансформируя первоначальную фискальную нагрузку в фактор конкурентоспособности на фоне сужения маржинальности отрасли.
3. Возможности налоговой оптимизации для криптодобывающих компаний
Используя США в качестве примера, криптодобывающие предприятия могут разработать несколько путей налоговой оптимизации для легального снижения налогового бремени.
3.1 Использование амортизации оборудования для оптимизации текущих налогов
Принятый в США в этом году «Закон One Big Beautiful Bill Act» восстановил политику 100% ускоренной амортизации, предусмотренную статьей 168(k) Налогового кодекса США. Политика «ускоренной амортизации», установленная §168(k), позволяет налогоплательщикам единовременно списывать полную стоимость приобретенных основных средств (таких как оборудование для майнинга или серверы) в течение года покупки, тем самым уменьшая базу для начисления налога. Изначально ставка этого льготного списания составляла 100% в период с 2018 по 2022 год, но начиная с 2023 года ежегодно снижалась и должна была достичь 0% к 2027 году. «Закон One Big Beautiful Bill Act» направлен на восстановление и продление этой льготы: он устанавливает возврат ставки ускоренной амортизации в размере 100% для qualifying assets, приобретенных и введенных в эксплуатацию после 19 января 2025 года и до 1 января 2030 года. Параллельно документ повышает лимит амортизации по статье 179 Налогового кодекса, увеличивая верхнюю границу расходов на оборудование, подлежащих единовременному полному списанию, с 1 миллиона до 2,5 миллионов долларов США.——Это имеет исключительное значение для добывающих компаний, поскольку закупленное оборудование, инфраструктура электроснабжения, системы охлаждения и другие основные средства могут быть полностью списаны на расходы в первый год эксплуатации, напрямую снижая облагаемую базу за текущий год и существенно улучшая денежный поток периода. Помимо прямой экономии на налогах, метод «ускоренной амортизации» способствует повышению приведенной стоимости денежных средств.
Стоит отметить, что при применении метода ускоренной амортизации необходимо учитывать текущую ситуацию с затратами и доходами, чтобы избежать потери прибыли и образования убытков, переносящихся на будущие периоды. Например, американская добывающая компания получила доход в размере 400 000 долларов США в 2024 году и потратила 500 000 долларов США на покупку оборудования. Если компания списывает 500 000 долларов в год покупки единовременно, из-за относительно низкого дохода она сформирует бухгалтерский убыток в размере 100 000 долларов США (NOL, Net Operating Loss). Хотя отрицательная прибыль за текущий период освобождает от уплаты подоходного налога, это также означает, что компания не сможет извлекать или распределять прибыль, несмотря на наличие положительного денежного потока. С налоговой точки зрения, убытки, перенесенные на следующий год (NOL), могут уменьшать базовый доход текущего периода лишь на 80%. Поэтому слепое использование ускоренной амортизации в малоприбыльные годы не является разумным шагом.
3.2 Рациональное проектирование трансграничных структур и планирование доходов от прироста капитала
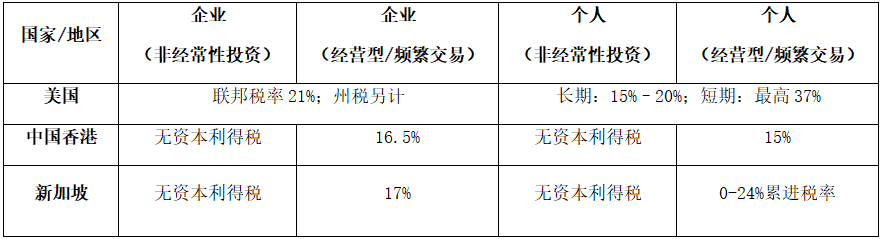
Налоговые правила обращения с криптовалютой различаются в разных юрисдикциях. В США любое получение дохода от продажи активов — будь то разовая конвертация или регулярная торговля и деятельность — подлежит декларированию и обложению налогом, если сделка признается налогооблагаемой и приносит прибыль. Подобный унифицированный подход, подразумевающий обязательное налогообложение любой прибыли («прибыль = налог»), создает существенное налоговое давление на локальных криптомайнеров. В отличие от этого, налоговая политика Сингапура и Гонконга в отношении цифровых активов значительно более благоприятна. Обе юрисдикции на данный момент не взимают налоги с немассовых инвестиционных приростов капитала для физических лиц и компаний. Если соответствующие операции классифицируются как разовые инвестиционные доходы, инвесторы освобождаются от уплаты налогов с части, связанной с переоценкой активов, что дает возможность извлекать дивиденды нулевой налоговой ставки при долгосрочном удержании. Разумеется, ведение активной торговой или предпринимательской деятельности по-прежнему требует уплаты корпоративного или личного подоходного налога с прибыли. Корпоративный налог в Сингапуре составляет около 17%; в Гонконге — 16,5%. Несмотря на то что активным трейдерам все равно придется платить налоги, ставки в Гонконге и Сингапуре объективно обладают большей конкурентоспособностью по сравнению с 21% федерального корпоративного налога в США.
Таблица 3: Сравнение ставок налогов в США, Гонконге и Сингапуре
Опираясь на различия в налоговых системах различных юрисдикций, американские криптодобывающие компании могут легально снизить налоговое давление путем проектирования трансграничных структур. Возьмем в качестве примера американскую компанию, владеющую майнинг-фермами. Она может учредить дочернее предприятие в Сингапуре, первоначально продавать добытые биткоины этому аффилированному лицу по справедливой рыночной цене, а уже затем дочерняя компания будет реализовывать их на глобальном рынке. Благодаря такой схеме «сначала внутреннее, затем внешнее», материнская компания в США обязана уплачивать корпоративный налог только с исходного дохода от майнинга. Прибыль от роста стоимости биткоинов, которую аккумулирует сингапурская дочерняя компания, при соблюдении соответствующих условий может подпадать под действие политики сингапурского нулевого налогообложения прироста капитала, позволяя полностью избежать этого сбора. Эффект такого трансграничного архитектурного решения очевиден: его суть заключается в законном переносе этапа возрастания стоимости криптоактивов из зоны высокого налогового давления в юрисдикцию с нулевой или пониженной ставкой, что максимизирует суммирование доходов.
3.3 Использование структуры хостинга и аренды оборудования для обоснования экономической сущности и оптимизации налогов
Структуры хостинга и аренды оборудования широко распространены в криптодобыче. Их коммерческая логика заключается в разделении права собственности на активы и операций по их использованию для майнинга, что повышает эффективность распределения капитала и ресурсов. Данная модель формирует естественное распределение прибыли в рамках деловых процессов, позволяя разным юридическим лицам фиксировать доходы исходя из их ролей в транзакциях. Например, зарубежное юридическое лицо, расположенное в юрисдикции с низким уровнем налогообложения, занимается приобретением, владением и сдачей оборудования в аренду, в то время как американское подразделение сосредотачивается на операционном майнинге, выплачивая overseas-субъекту арендную плату или плату за хостинг. В таком случае доходы от оборудования, полученные иностранной структурой, могут облагаться по более низкой ставке. Хотя сама архитектура хостинга и аренды изначально не создавалась ради налоговых целей, она обладает реальной деловой подоплекой, что предоставляет определенное пространство для трансграничного налогового планирования.
При этом внедрение данной структуры внутри одной группы компаний обязательно должно удовлетворять определенным требованиям соответствия. Например, зарубежная арендная структура должна обладать реальной экономической сущностью, фактически владеть активами оборудования, а размер арендной платы должен определяться по принципу свободных рыночных условий (arm's length), то есть находиться в пределах разумного рыночного диапазона.
4. Заключение
Под воздействием множества факторов маржинальность майнинга продолжает снижаться, а глобальная криптоиндустрия тихо входит в новый отраслевой цикл. На данном поворотном этапе налоговое планирование перестает быть просто дополнительным инструментом в финансовом арсенале и становится потенциальным решением для поддержания здоровой структуры капитала и повышения конкурентоспособности предприятий. Добывающие компании, опираясь на специфику своего бизнеса, структуру прибыльности и объемы капитальных вложений, могут осуществлять системное налоговое планирование при условии строгого соблюдения норм регулирования и требований налогового законодательства. Это позволит трансформировать первоначальную налоговую нагрузку в фактор конкурентного преимущества, заложив надежный фундамент для долгосрочного и устойчивого развития.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO