Криптоказначейские компании: предостережение о пузыре — от «финансовой алхимии» до обратного отсчёта до ликвидации
Автор: Джозеф Айуб, бывший руководитель направления криптовалютных исследований в Citigroup
Адаптация: TechFlow
Введение
Последний раз криптовалюта переживала «традиционный» пузырь в четвертом квартале 2017 года, когда рынок демонстрировал головокружительные дневные приросты в двузначные и даже трехзначные проценты, биржи не справлялись с резким ростом спроса, новые участники массово приходили на рынок, спекулятивные ICO (ICO) множались, объемы торгов били рекорды, а рынок входил в новую парадигму, новые высоты и даже роскошь бизнес-класса. Это был последний крупный традиционный розничный пузырь в криптоиндустрии, прошедший уже 9 лет с момента появления первой «не требующей доверия» одноранговой денежной системы.
Пройдет еще 4 года, и криптовалюта встретит второй крупный пузырь, который станет еще масштабнее, структурно сложнее и включает в себя новую парадигму алгоритмических стейблкоинов (таких как Luna и Terra), а также сопровождается рядом преступных схем «ре-стейкинга» (как FTX и Alameda). Эта так называемая «инновация» настолько сложна, что лишь немногие действительно понимают, как работает самая большая структурированная пирамида Понци. Однако, как и в случае с каждой новой парадигмой, участники верят, что это новая форма финансовой инженерии, новый инновационный подход, и если ты не понимаешь — никто не потратит время, чтобы объяснить тебе.
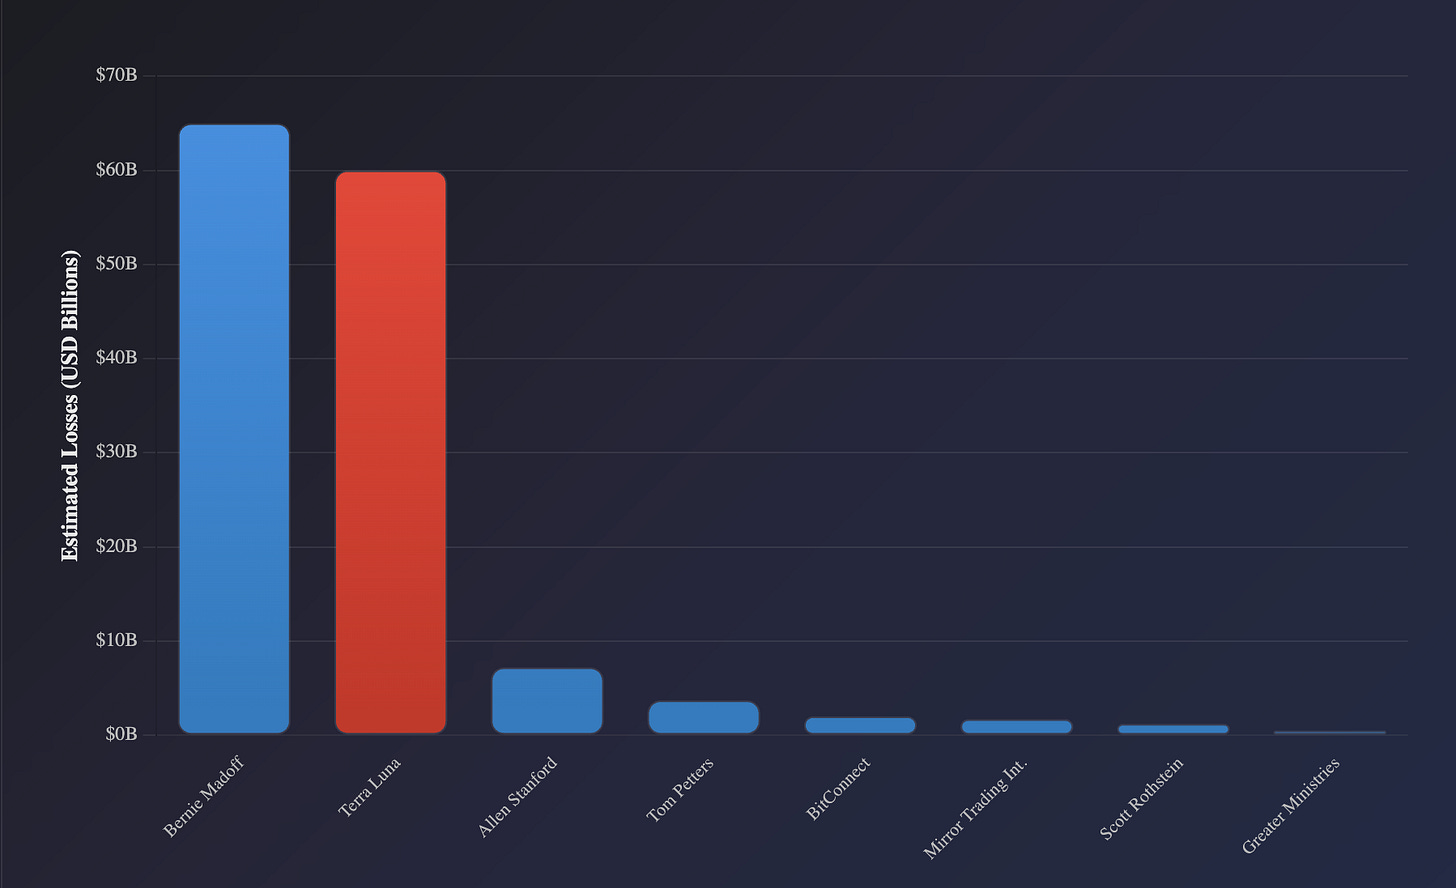
Крах крупнейшего розничного пузыря по типу пирамиды Понци
Эра DAT наступает (2020–2025 гг.)
Мы тогда не осознавали, что рождение MicroStrategy Майкла Сайлора в 2020 году станет семенем, которое привлекло институциональный капитал обратно в Биткоин, и все это началось с резкого краха Биткоина в 2022 году [1]. К 2025 году «финансовая алхимия» Сайлора стала главным драйвером маржинального спроса со стороны новых покупателей. Как и в 2021 году, людей, действительно понимающих механизм этой новой финансовой инженерии, считанные единицы. Несмотря на это, те, кто прошел через прошлые «тревожные запахи», начинают становиться более бдительными; однако именно этот факт и его вторичные эффекты служат ключевым различием между «знать, что что-то не так» и «получать прибыль из этого».
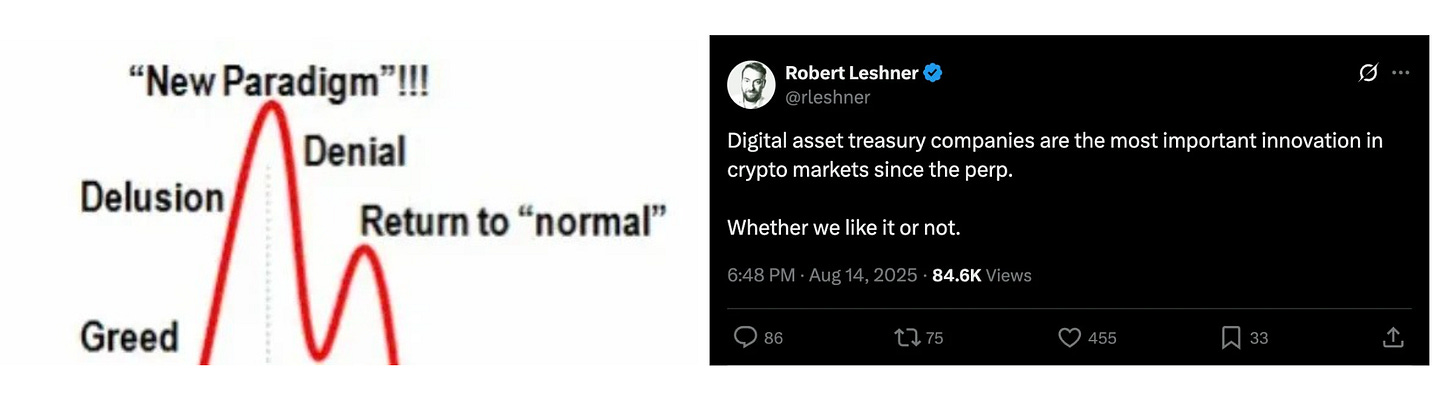
Новая парадигма финансовой мудрости...?
Что такое DAT в базовом определении?
Цифровые казначейства активов (Digital Asset Treasuries, сокращенно DAT) — это достаточно простой инструмент. Это традиционные акционерные компании, единственная цель которых заключается в покупке цифровых активов. Новые DAT обычно функционируют путем привлечения средств от инвесторов, продажи акций компании и направления полученных средств на покупку цифровых активов. В некоторых случаях они продолжают выпускать акции, размывая долю существующих акционеров для дальнейшего привлечения капитала на покупку цифровых активов.
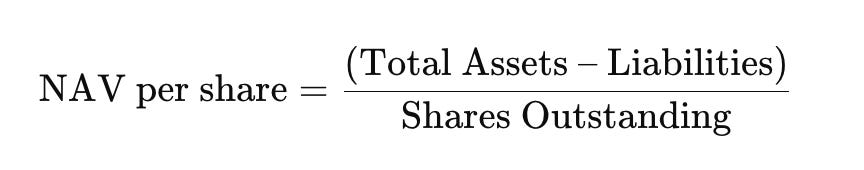
Стоимость чистых активов (Net Asset Value, NAV) DAT рассчитывается предельно просто: активы минус обязательства, деленное на количество акций. Однако на рынке торгуется не NAV, а mNAV — рыночная оценка этих акций относительно их базовых активов. Если инвесторы платят $2 за каждый $1 экспозиции к Биткоину, это означает премию в 100%. Так работает та самая «алхимия»: в условиях премии компания может выпускать акции и покупать BTC по завышенной цене; в условиях дисконта логика инвертируется — доминируют программы обратного выкупа акций или давление агрессивных инвесторов.
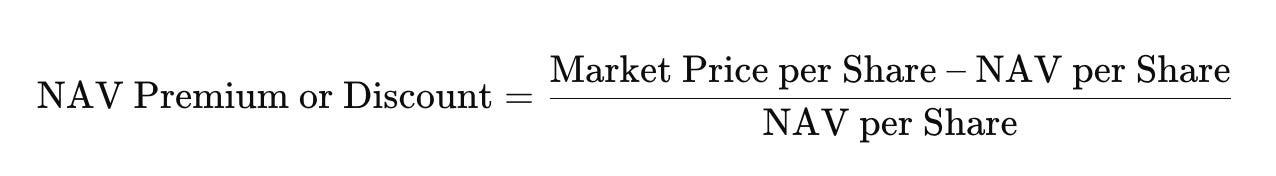
Суть этой «алхимии» заключается в следующем: поскольку речь идет о новых продуктах, обладающих следующими характеристиками:
A) Восходящий интерес (так называемые SBET взлетают на 2000% внутри торговой сессии)
B) Высокая волатильность
C) Восприятие как новой парадигмы финансовой инженерии
Механизм рефлексивного колеса
Таким образом, благодаря этой «алхимии» MicroStrategy Сайлора последние два года торговалась с премией к своей стоимости чистых активов, что позволяло Сайлору выпускать акции и покупать больше биткоинов, не приводя к существенному размыванию долей акционеров и не оказывая негативного влияния на премию акций. В данном контексте данный механизм обладает высокой рефлексивностью:
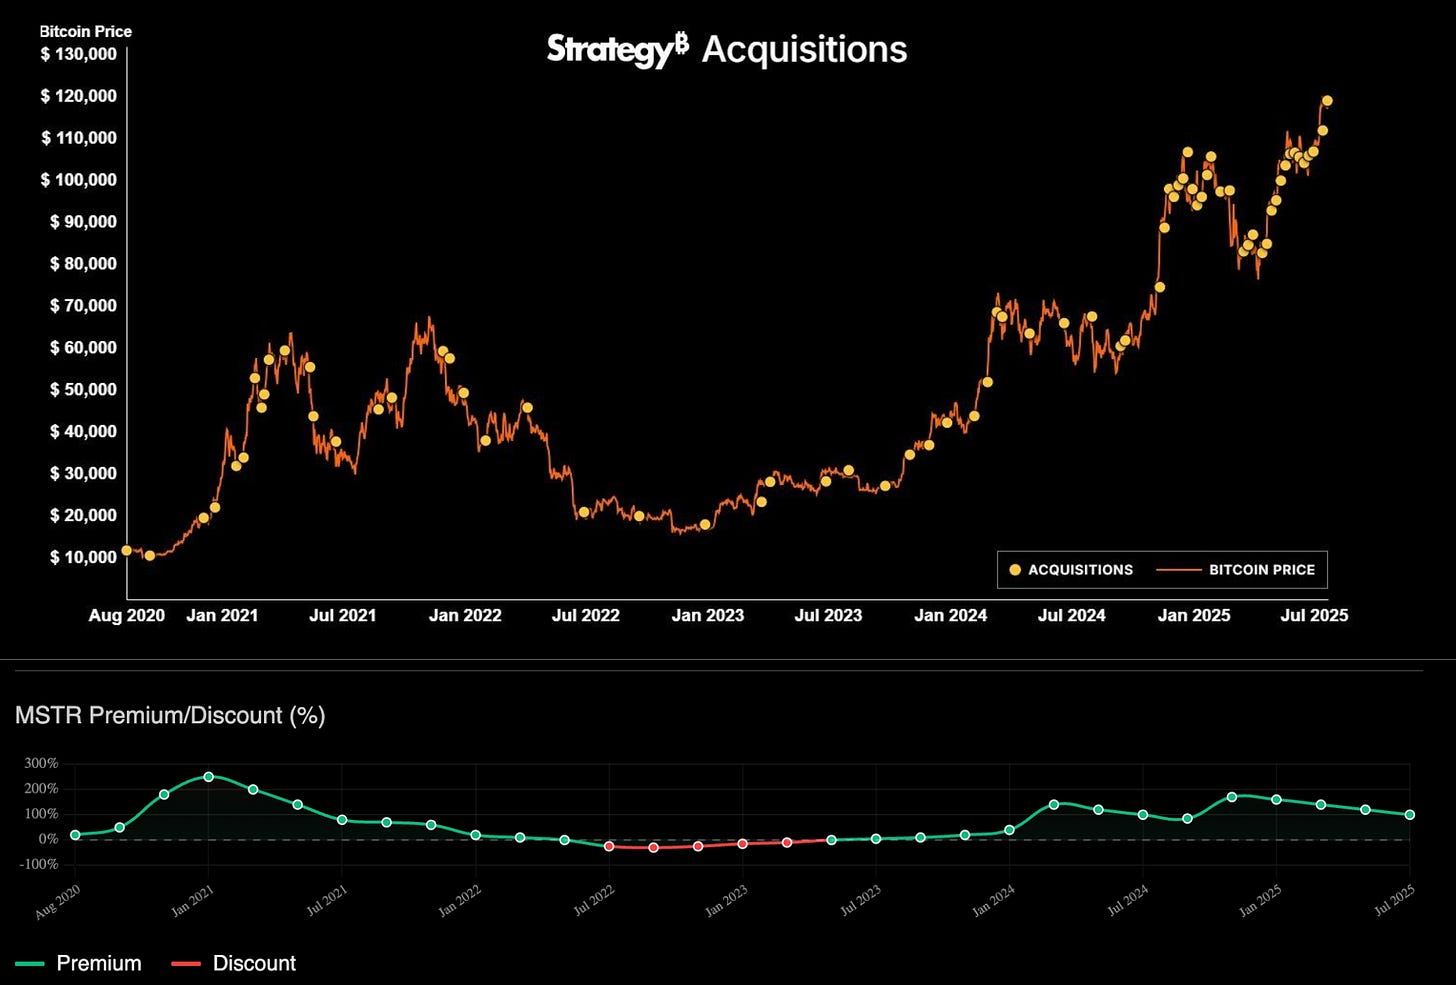
Процессы поглощения MicroStrategy могут быть значительно более агрессивными в периоды торговли с премией. А в периоды дисконта главными драйверами выступают долг и конвертируемые облигации.
Премия mNAV позволяет Сайлору → выпускать акции → покупать BTC → повышать цену BTC → увеличивать его NAV и стоимость акций → привлекать новые инвестиции с устойчивой премией → получать дополнительное финансирование для последующих покупок. [2]
Однако впервые возник феномен, при котором сильная корреляция между дисконтом и ценой биткоина начала раскручиваться; возможно, это стало результатом запуска других DAT на рынке. Тем не менее, это может сигнализировать о важном переломном моменте, поскольку способность MicroStrategy продолжать поддерживать работу данного механизма за счет финансирования ослабевает, а ее премия существенно снизилась. Этот тренд заслуживает пристального внимания; по моему мнению, эта премия вряд ли снова вернется на значительный уровень.
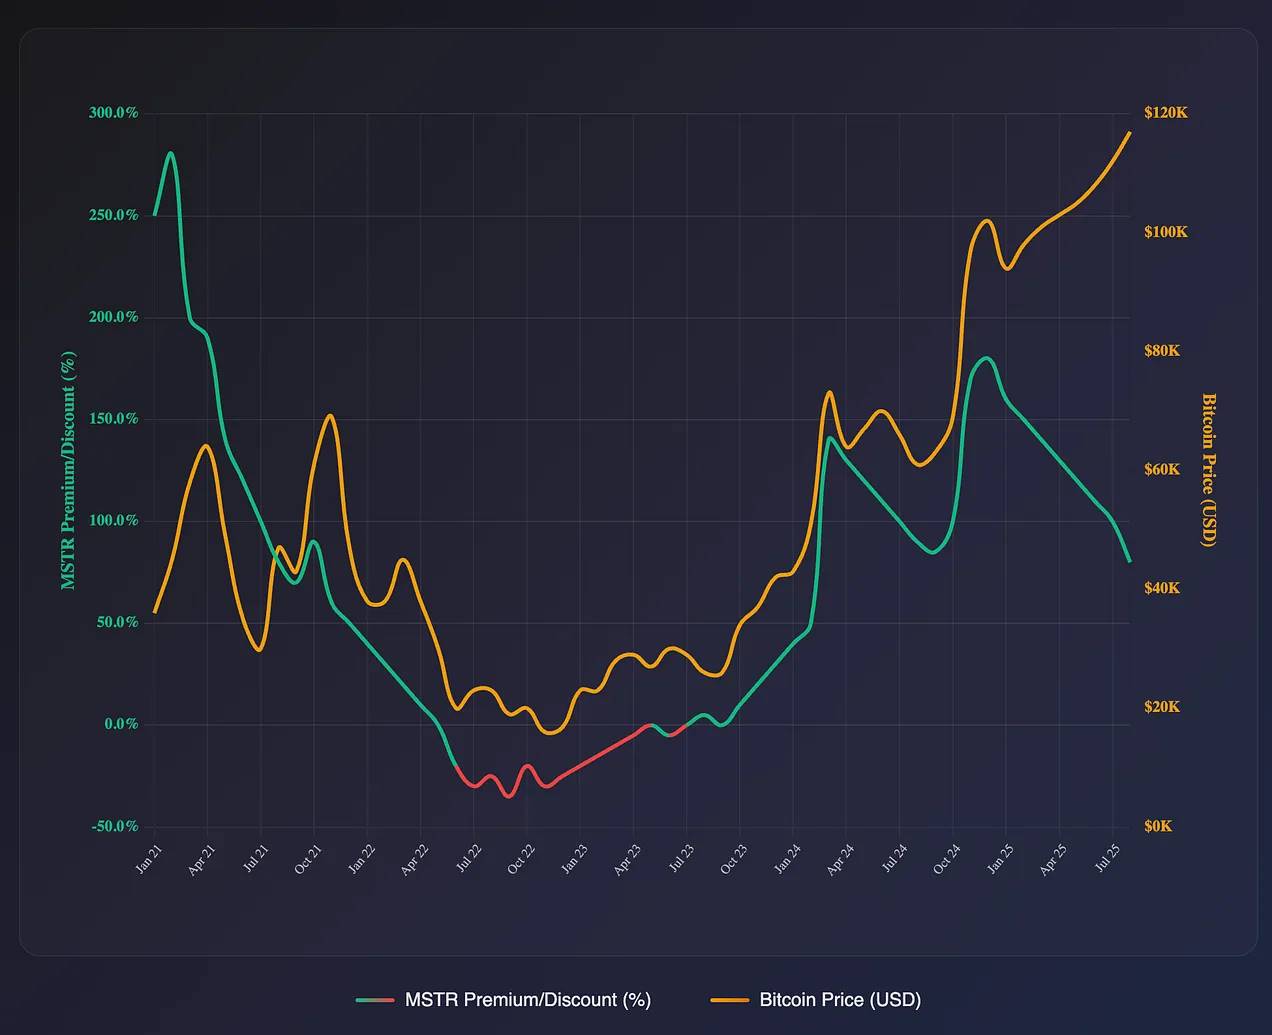
Соотношение премии/дисконта MSTR и цены биткоина
Безусловно, по мере увеличения совокупной стоимости чистых активов компаний-казначейств криптовалют с $10 млрд в 2020 году до сегодня превышающей $100 млрд, этот инструмент обеспечил рынку существенную ликвидность, эквивалентную общему капиталу всех биткоин-ETF в размере $150 млрд. В условиях позитивного настройках на риски, включая Биткоин, этот механизм также наделяет базовый актив высоко рефлективным ценообразованием [3].
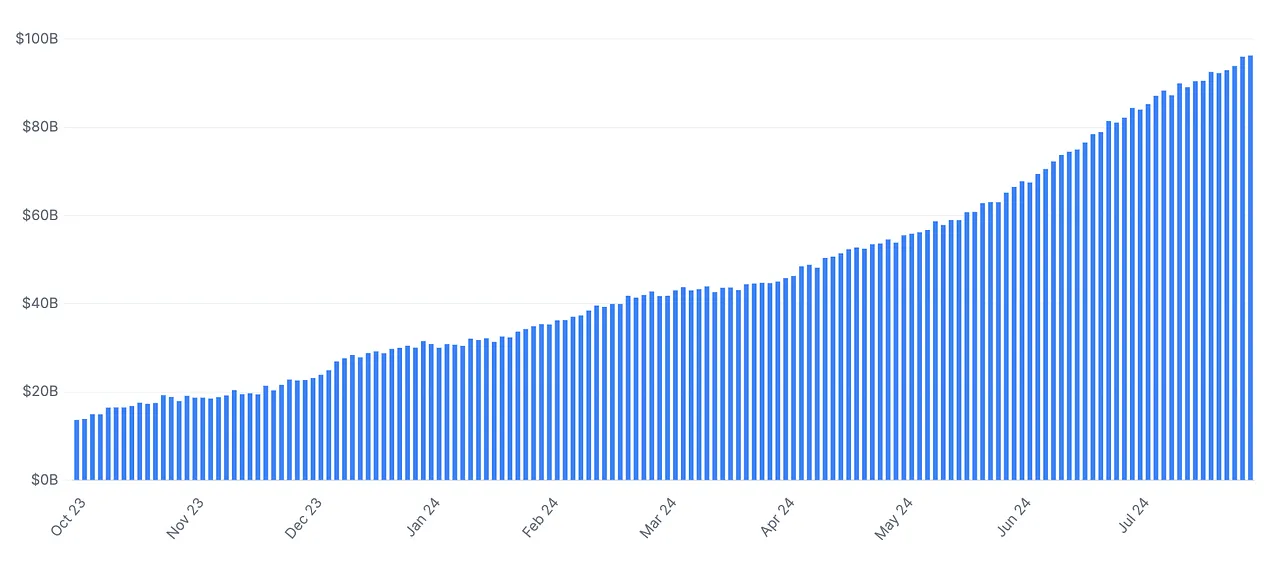
Совокупная чистая стоимость активов криптоказначейств
Почему произойдет крах
Я считаю, что развитие этой ситуации не представляет большой сложности. Для меня есть только три возможных сценария и один логичный вывод:
-
DAT продолжает торговаться с премией выше mNAV, механизм «рефлексивного колеса» продолжает работать, дефицит спроса подталкивает цены на цифровые активы к дальнейшему росту. Это новая парадигма, движимая финансовой алхимией.
-
DAT начинает торговаться с дисконтом, что ведет к постепенной разгрузке позиций на рынке вплоть до принудительных ликвидаций и подачи заявлений на защиту от банкротства (Прим.: глава 11 Кодекса о банкротстве США, предоставляющая механизм защиты от несостоятельности), прежде чем система окончательно рухнет.
-
DAT начинает торговаться с дисконтом, вынужденно распродавая базовые активы для обратного выкупа акций, погашения долгов и покрытия операционных расходов. Процесс разгрузки становится рецидивирующим, пока эти DAT не сократятся до размеров «призрачных» компаний.
Вероятность того, что DAT будут продолжать торговаться с премией, я считаю крайне низкой; по моему мнению, эта премия стала результатом выгодных для риска активов в условиях легкой денежно-кредитной политики, которые также позволили акциям Nasdaq и всему рынку хорошо表现. Однако, когда условия ликвидности ужесточились в 2022/2023 годах, было ясно, что MSTR вообще не торговалась с премией, а временно ушла в дисконт. Это первое место, где, по моему мнению, существует ошибочное ценообразование; DAT-компании не должны торговаться с премией. Фактически, эти компании должны торговаться с глубокой скидкой к их NAV.
Суть проблемы заключается в том, что подразумеваемая стоимость собственных средств этих компаний зависит от их способности создавать ценность для акционеров; традиционные компании делают это через дивиденды, обратный выкуп акций, слияния и поглощения, расширение бизнеса и т.д. Но у DAT такая способность отсутствует; их единственный инструментарий заключается в эмиссии акций, выпуске долга или проведении незначительных финансовых манипуляций вроде стейкинга, но это практически не имеет значения. Тогда в чем ценность покупки акций таких компаний? Теоретически, ценность этих DAT заключается в их способности возвращать стоимость своих чистых активов акционерам, иначе стоимость их собственного капитала теряет смысл. Но учитывая, что ни один из этих инструментов не реализует эту возможность, а некоторые компании даже пообещали никогда не продавать свои базовые активы, в таких условиях ценность их акций определяется исключительно тем, сколько рынок готов за них заплатить.
Итоговый итогом, стоимость собственного капитала теперь зависит от:
-
возможности будущих покупателей создать премию (основанную на возможности DAT продолжать привлекать средства с премией).
-
цены базового актива и ликвидности рынка для поглощения продаж.
-
подразумеваемой вероятности выкупа акций по стоимости чистых активов (NAV).
Если бы DAT могли возвращать капитал акционерам, это было бы похоже на ETF. Но учитывая, что они не способны на это, я считаю их более близкими к закрытым инвестиционным фондам (ЗПИФ). Почему? Потому что они представляют собой инструмент для владения базовыми активами, но без какого-либо механизма распределения стоимости этих активов среди инвесторов. Для тех, кто хорошо помнит историю, это явно напоминает GBTC и ETHE, которые прошли через аналогичную ситуацию в процессе крупной разгрузки в 2022 году, когда премии закрытых фондов стремительно сменились на дисконт [4].
Этот процесс разгрузки по сути обуславливается ценой ликвидности и подразумеваемой вероятности будущего преобразования. Учитывая, что ни GBTC, ни DAT не могут обеспечить редимацию, в условиях достатка ликвидности и высокого спроса рынок будет формировать премию, но когда цены на базовые активы начнут падать и происходить свертывание спроса, этот дисконт становится особенно очевидным, достигая снижения NAV на 50%. Итоговое «сечение» по NAV отражает цену, которую готовы платить инвесторы за актив, не способный логичным или предсказуемым образом распределять стоимость NAV среди держателей единиц фонда; таким образом, цена основывается на потенциале достижения этой цели в будущем и потребностях ликвидности.
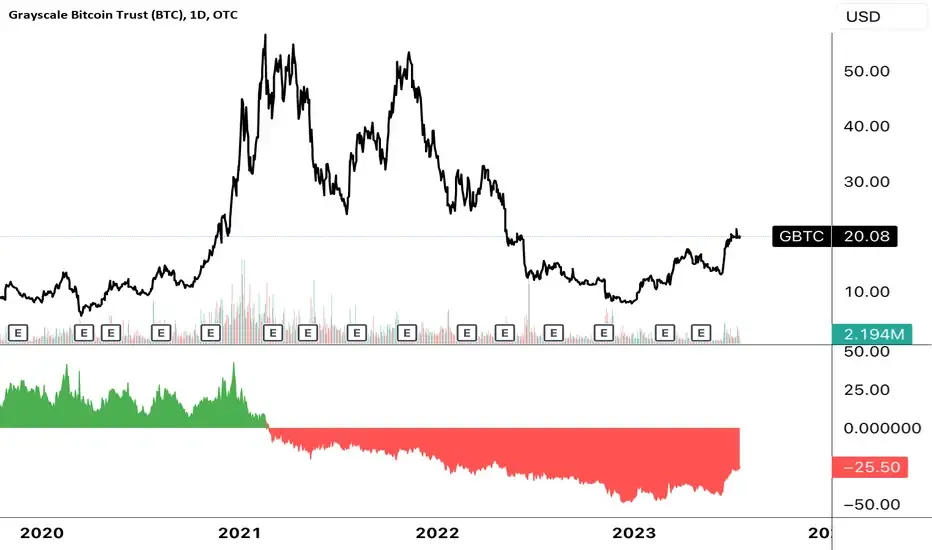
Падение рыночного оптимизма и сжатие ликвидности приводят к постепенному обрушению рыночной премии траста Grayscale Bitcoin
Риски долга и субординированных инструментов
Точно так же, помимо возврата капитала, у DAT есть только два способа создать ценность для акционеров: посредством финансового менеджмента (например, стейкинга) или путем заемного финансирования. Если мы увидим, что DAT начинают активно наращивать долг, это станет сигналом о возможном скором начале масштабной разгрузки, хотя вероятность такого развития событий я считаю низкой. Вне зависимости от варианта, оба этих метода создания ценности несопоставимы с стоимостью акций, контролируемых компанией активами, что заставляет проводить параллели с GBTC. Если данная логика верна, инвесторы рано или поздно это осознать, пузырь уверенности лопнет, что приведет к переходу от падения премии к дисконту и может спровоцировать распродажу базовых активов.
На сегодняшний день я также считаю крайне малой вероятность принудительных ликвидации или банкротства, вызванных левериджем или долговыми обязательствами. Причина кроется в том, что текущий уровень задолженности недостаточен для создания проблем для MicroStrategy или иных DAT, учитывая, что такие трасты предпочитают привлекать финансирование через эмиссию акций. Возьмем пример MicroStrategy: её долг составляет $8,2 млрд, а на балансе находится 630 тыс. BTC, для которого цена должна упасть ниже $13 000 за актив, при которой долг превысит активы, но такое развитие событий кажется мне крайне маловероятным [5]. BMNR и другие связанные с Эфиром DAT практически не используют плечо, поэтому принудительная ликвидация вряд ли станет основным риском. В свою очередь, помимо MSTR, остальные DAT скорее всего пройдут процедуру поэтапной ликвидации через агрессивные слияния/поглощения или голосование акционеров с возвратом капитала акционерам. Все приобретенные Биткоины и Эфиры могут напрямую вернуться на рынок и продолжить циркуляцию.
Выбор Сайлора
Хотя Сайлор владеет лишь около 20% акций MicroStrategy, он контролирует более 50% голосов. Следовательно, крайне маловероятно, что активные фонды или коалиции инвесторов смогут вынудить к продаже акций. Последствия такой ситуации могут заключаться в том, что если MSTR начнет торговаться с глубоким дисконтом, а инвесторы не смогут принудительно осуществить обратный выкуп акций, то может возникнуть судебный иск со стороны инвесторов или усилиться регуляторный контроль, что окажет дополнительное негативное влияние на котировки.
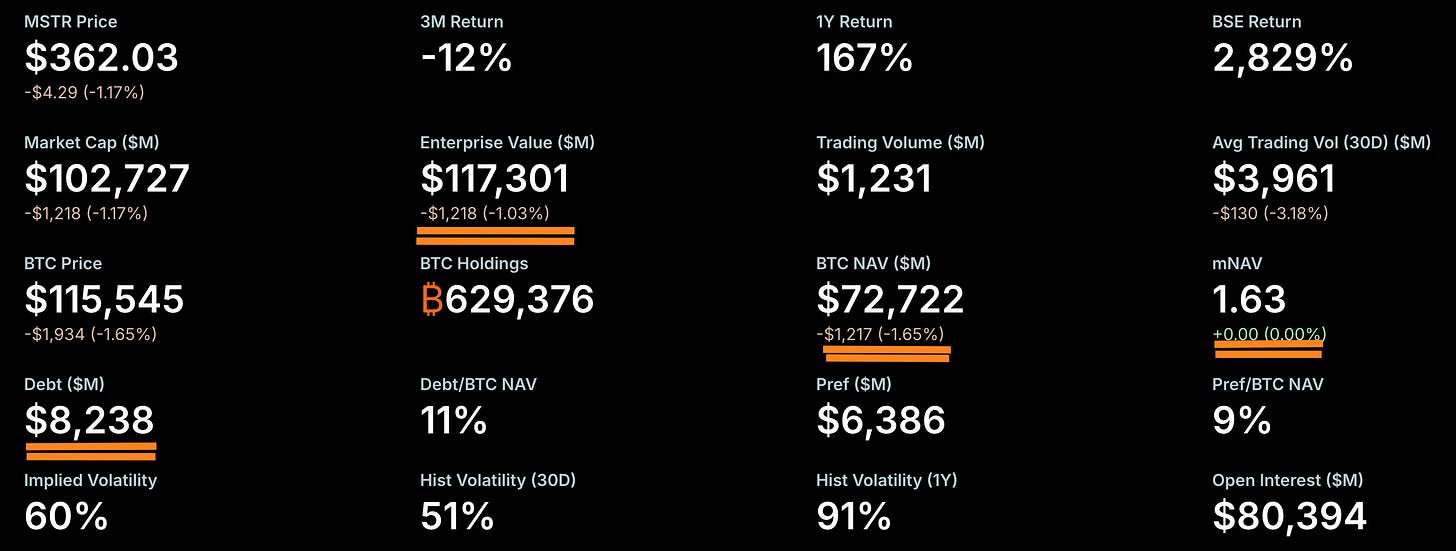
Объем задолженности по-прежнему значительно ниже чистой стоимости активов, mNAV сохраняется в зоне премий.
В целом, моя основная озабоченность заключается в том, что рынок может достичь точки насыщения, когда новые DAT перестанут оказывать влияние на цены, тем самым усилив рефлективность данных механизмов. Когда предложение на рынке станет достаточным для поглощения искусственно созданного и незрелого спроса со стороны DAT, начнется процесс разгрузки. На мой взгляд, такой исход не за горами. Ситуация выглядит так, будто этот момент уже близко.
Тем не менее, тезис Сайлора о «долге» сильно преувеличен. Его текущий объем портфеля недостаточно значителен, чтобы создавать серьезные проблемы в краткосрочной перспективе. По моему мнению, его конвертируемые облигации в конечном итоге придется погасить наличными в номинальной стоимости, так как при формировании дисконта по корректировке стоимости чистых активов (mNAV) его доля в собственном капитале может заметно обвалиться.
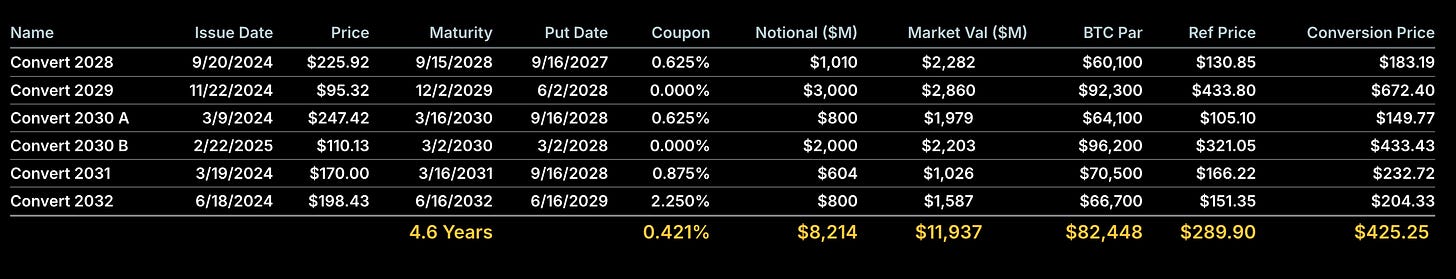
На что необходимо обратить особое внимание: что будет делать Сайлор, когда скорректированная чистая стоимость активов окажется ниже 1 — выпустит ли он больше долга для обратного выкупа акций? Я считаю, что данный метод решает проблему mNAV с крайне низкой эффективностью, ведь как только уверенность инвесторов подрывается, восстановить ее весьма затруднительно. Таким образом, постоянное привлечение дополнительного долга может привести к снижению кредитного рейтинга и спроса на его инструменты. В такой ситуации выпуск нового долга способен запустить нисходящую рефлективную спираль:
mNAV падает → падает уверенность инвесторов → Сайлор выпускает долг для обратного выкупа акций → уверенность инвесторов остается слабой → mNAV продолжает снижаться → растет давление → привлекается дополнительный долг (для образования реальной опасности в краткосрочной перспективе долг должен достичь значительных уровней плеча).
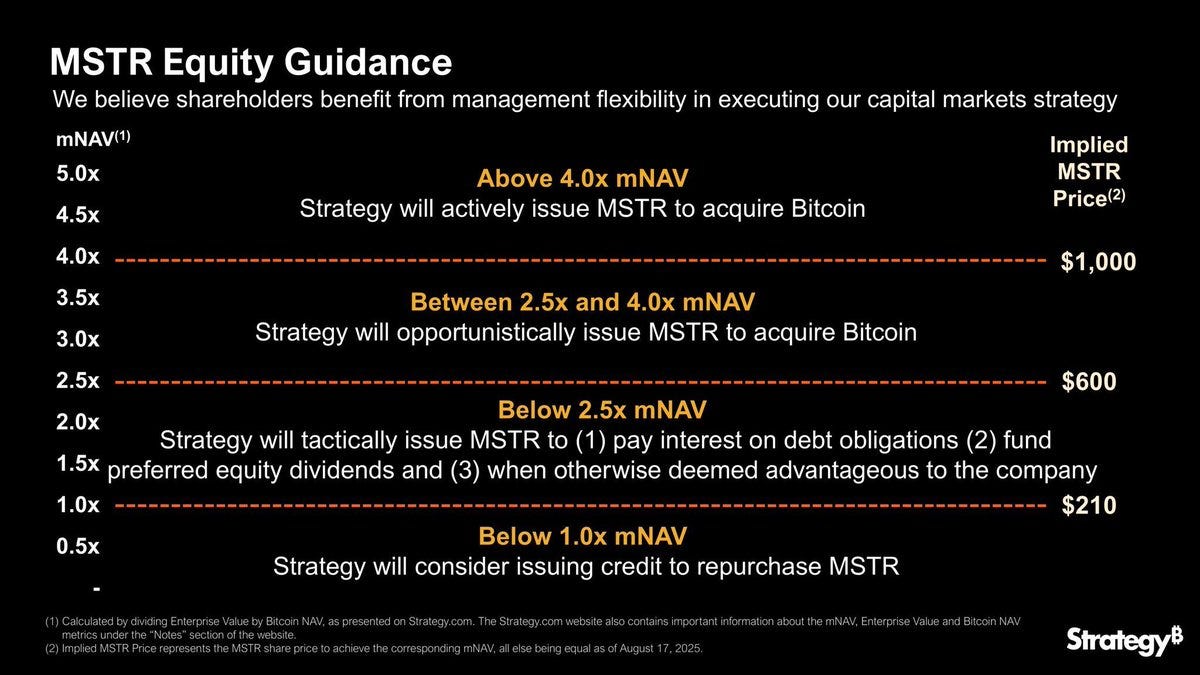
Рассмотрение Сайлором механизма обратного выкупа акций через эмиссию долга —— потенциально опасный путь
Регулирование и исторические прецеденты
При текущих обстоятельствах наиболее вероятны два сценария развития событий:
-
MicroStrategy сталкивается с коллективными исками со стороны инвесторов с требованием возврата капитала акционеров в соответствии со стоимостью чистых активов;
-
Проверка регулирующих органов. Первый из этих двух сценариев относительно очевиден и может наступить при значительном дисконте (ниже 0,7x mNAV). Второй вариант гораздо сложнее и имеет соответствующие исторические прецеденты.
История показывает, что когда компания внешне маскируется под операционный бизнес, но фактически выполняет функции инвестиционного инструмента, вмешательство регуляторов неизбежно. Например, в 1940-х годах компания Tonopah Mining была классифицирована как инвестиционная компания из-за преимущественного удержания ценных бумаг [6]. А в 2021 году GBTC и ETHE торговались с экстремальной премией, которая впоследствии рухнула до 50%-ного дисконта. Пока инвесторы зарабатывали, регуляторы предпочитали не замечать происходящего, но стоило ритейл-инвесторам столкнуться с убытками, как нарратив резко изменился, что в итоге вынудило их трансформироваться в ETF.
Положение MicroStrategy схоже с этим кейсом. Хотя компания продолжает позиционировать себя как программная, ее 99% ценности формируется биткоином. По факту, ее акции выполняют роль неназванного закрытого фонда без механизма редимации. Подобный статус можно поддерживать только при сильном рынке.
Если DAT продолжит торговаться с дисконтом, регуляторы могут переквалифицировать их как инвестиционные компании, ограничить плечо, возложить фидуциарные обязанности или обязать к редимации. Они также вправе полностью перекрыть модель «рефлексивного колеса» эмиссии акций. То, что ранее в период премий считалось финансовой алхимией, в условиях дисконта может быть квалифицировано как рейдерские действия. Возможно, это и есть истинная точка уязвимости Сайлора.
Какие будут заголовки в СМИ?
Я уже намекнул на возможные события, теперь прямо перейду к прогнозам:
-
Запуск дополнительных DAT, ориентированных на еще более рискованные и спекулятивные активы, что сигнализирует о приближении пика цикла ликвидности.
-
Pepe, Bonk, Fartcoin и прочие
-
-
Конкуренция между DAT приведет к размыванию и насыщению рынка, что вызовет значительное снижение премии mNAV.
-
Динамика оценки DAT постепенно靠拢 к закрытым фондам.
-
Данный тренд можно использовать через стратегию «шорт equity / лонг underlying asset» для захвата премии mNAV.
-
Подобные операции сопряжены с затратами на фондирование и рисками исполнения. Кроме того, использование OTM-опционов (вне денег) представляет собой более простую альтернативу.
-
-
-
В течение следующих 12 месяцев большинство DAT будет торговаться с дисконтом ниже mNAV, что станет ключевым маркером перехода крипторынка в медвежью фазу.
-
Остановка эмиссий акций. Без притока нового капитала компании превратятся в «зомби» с замороженным балансом. Отсутствие «колеса роста» → отсутствие новых покупателей → сохранение дисконта.
-
-
MicroStrategy может столкнуться с коллективными исками инвесторов или проверкой регуляторов, что поставит под сомнение ее обещание «никогда не продавать биткоины».
-
Это ознаменует начало конца.
-
-
По мере нисходящего движения цены, оказывая рефлективное воздействие на базовые активы, восприятие «финансовой инженерии» и «алхимии» резко изменится с позитивного на негативное.
-
Отношение к Сайлору, Тому Ли и другим лицам изменится с «гениев» на «мошенников».
-
-
Некоторые DAT могут начать использовать долговые инструменты в процессе разгрузки рынка либо для обратного выкупа акций, либо для приобретения дополнительных активов → это сигнал надвигающегося краха.
-
Соответствующая торговая стратегия предполагает использование должковогоплеча и увеличение коротких позиций по премии.
-
-
Активный фонд может приобрести акции конкретной DAT с дисконтом, оказав давление или инициировав ее ликвидацию и распределение активов.
-
По меньшей мере один активный фонд (подобный Elliott и Fir Tree) приобретет позиции по DAT со значительным дисконтом, инициирует процесс ликвидации и принудительно вернет BTC/ETH акционерам. Это создаст важный прецедент.
-
-
Вмешательство регуляторов:
-
SEC может ужесточить правила раскрытия информации или внедрить меры защиты инвесторов. Исторически сложившиеся дисконты закрытых фондов часто становились катализатором регуляторных реформ.
-
Источники
[1] Пресс-релиз MicroStrategy
[2] Форма 10-K MicroStrategy в SEC (2023)
[3] Bloomberg – «Компании-криптоказначейства теперь контролируют $100 млрд цифровых активов»
[4] Financial Times – «Trust Grayscale Bitcoin рухнул до 50% дисконта» (дек. 2022).
[5] Заявление формы 10-Q за II квартал 2025 года от MicroStrategy.
[6] SEC против Tonopah Mining Co. (решение 1940-х годов о статусе инвестиционной компании).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @josephayoub