Разбор Ethena: USDe, Converge и новые горизонты бизнеса
Автор:ASXN Daily
Адаптация: TechFlow
Ethena
Стратегия Ethena строится вокруг двух основных сценариев использования криптовалюты, что четко подчеркивалось в многочисленных интервью команды:
-
«Расчеты для спекуляций» (Settlement for speculation): включая мемкоины, деривативы, фермерство доходности и деятельность, схожую с казино. Команда заняла нишу на этом рынке через продукты USDe и sUSDe.
-
«Расчеты для стейблкоинов, цифровых долларов и токенизации активов» (Settlement for stablecoins, digital dollars and tokenization): интеграция традиционных финансовых активов в блокчейн. Команда постепенно смещает фокус в эту область, выпуская продукты iUSDe, USDtb и Converge.
В сфере, связанной со спекуляциями, протокол Ethena сосредоточен на глубокой интеграции USDe в децентрализованные и централизованные торговые площадки, чтобы обеспечить тесную связь с торговой активностью.
В экосистеме DeFi эта интеграция проявляется в различных формах: пользователи могут использовать позиции в USDe для кредитования (для спекуляций или получения доходности); торговать доходностью sUSDe на таких платформах, как Pendle; или использовать USDe в качестве обеспечения для перпетуальных контрактов и других сделок на децентрализованных и централизованных биржах. Таким образом, Ethena стремится построить свой конкурентный барьер, позиционируя себя как актив, тесно связанный со спекулятивной и торговой деятельностью. В некоторых случаях сам USDe даже становится торгуемым активом, например, в применении на Pendle.
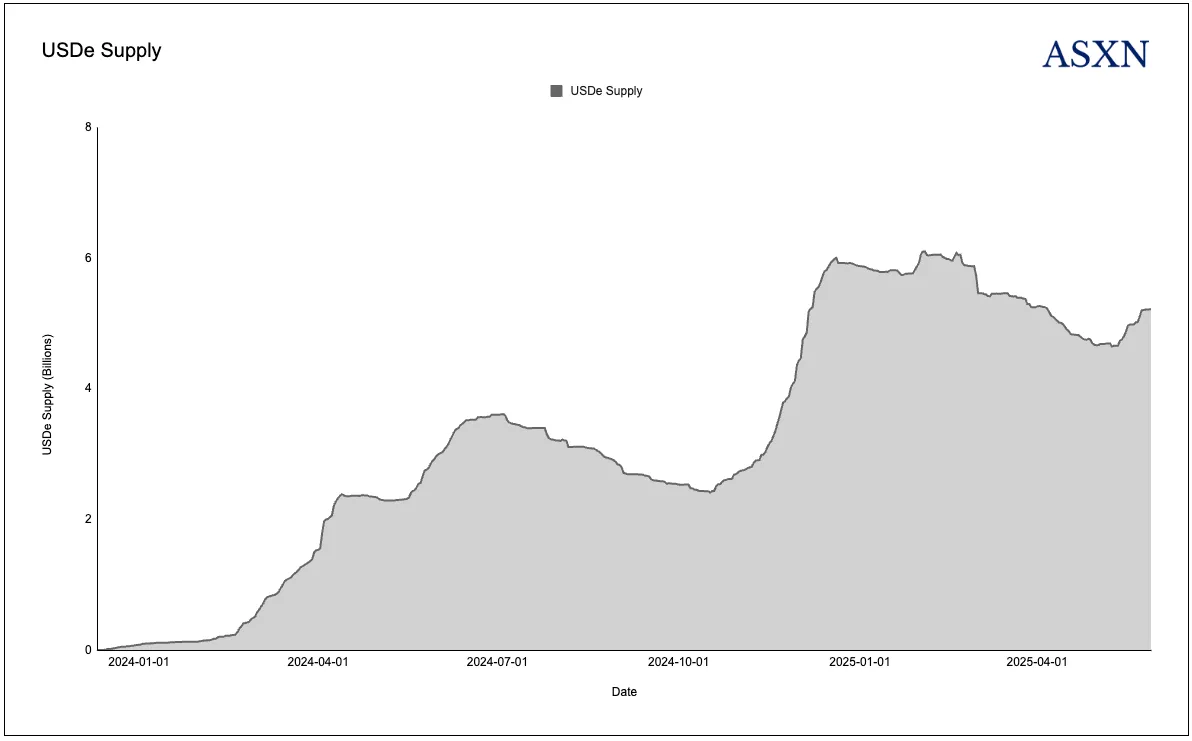
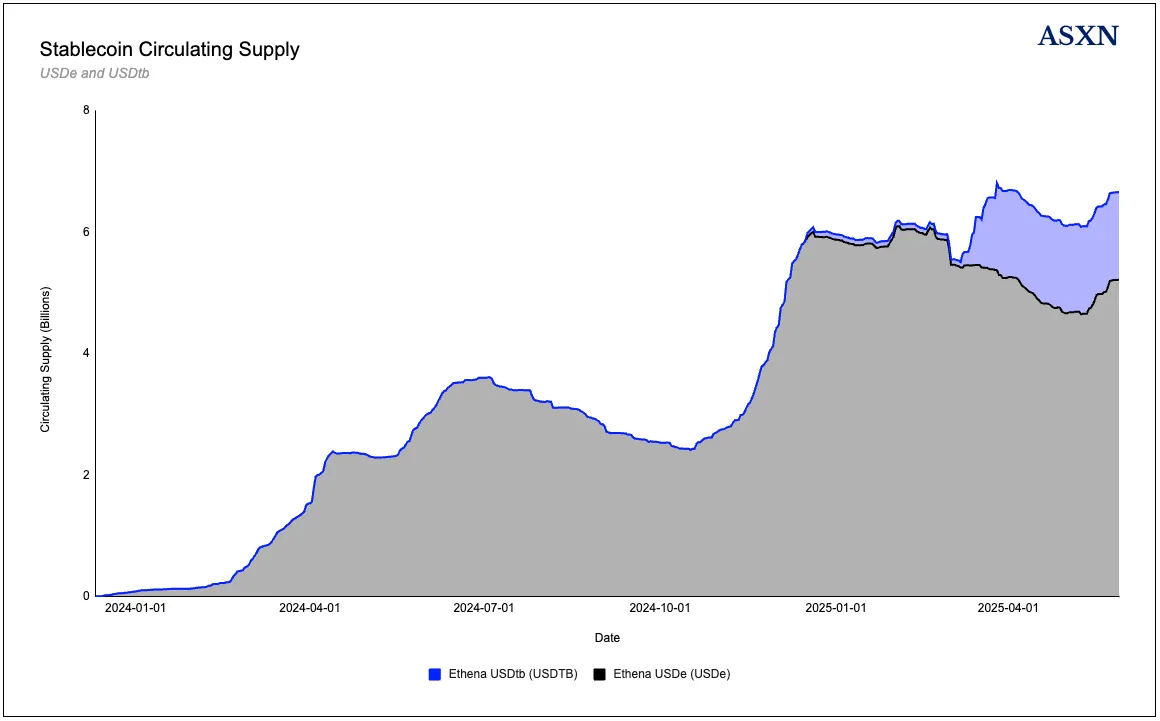
В сфере расчетов и токенизации активов Ethena активно расширяет линейку продуктов. Первые годы работы Ethena были четко сосредоточены на росте основного продукта USDe, продемонстрировав выдающееся исполнение. Протокол достиг стремительного роста: предложение USDe выросло до 6 млрд долларов США по состоянию обращения за первый год существования, став одним из самых быстрорастущих долларных продуктов и протоколов DeFi в криптоиндустрии. С тех пор USDe закрепился как третья крупнейшая долларная альтернатива после Tether (USDT) и Circle (USDC) в секторах криптоактивов и DeFi.
За последний год фокус Ethena постепенно сместился на внедрение традиционных финансовых активов в блокчейн с акцентом на расчеты в сфере стейблкоинов, цифровых долларов и токенизации активов. Основатель Ethena Гай заявил, что «приток институционального капитала в криптоиндустрию — это главная тема текущего цикла и ключевой фактор будущего развития». Чтобы успешно воспользоваться возможностями притока институциональных средств, команда разработала ряд продуктов (включая iUSDe, USDtb и самый важный из них — Converge), которые не только призваны привлекать институциональный капитал и внедрять токенизированные активы, но и дополняют друг друга, создавая синергетический эффект.
В последнее время сценарии использования криптовалюты претерпели значительные изменения. Хотя децентрализованные системы без доверия, бессрочный доступ и прозрачные рынки и финансы по-прежнему важны, растущее внимание привлекают возможности расчета и повышения эффективности, которые криптовалюта предоставляет традиционной финансовой инфраструктуре. Расширение продуктовой линейки Ethena направлено именно на этот тренд, через стейблкоины и токенизацию активов напрямую удовлетворяя потребности институционального уровня в повышении операционной эффективности.
Ethena
USDe
USDe является флагманским продуктом Ethena — синтетическим долларным активом, построенным на базе бейсис-трейда (basis trade). Стремительный рост USDe обусловлен высокой встроенной доходностью, которую пользователи получают через стейкинг USDe в sUSDe, а также его широкой интеграцией в протоколы DeFi и централизованные биржи. Команда применила агрессивную стратегию, обеспечивающую массовое применение USDe на различных торговых площадках, где он регулярно демонстрирует одну из самых высоких доходностей среди долларных продуктов.
Сопредседатель Ethena Гай неоднократно отмечал в последние годы, что фундаментальное отличие USDe от USDT и USDC заключается в распределении доходности. USDT и USDC обычно интернализуют доходность (например, ставки по государственным облигациям) или возвращают ее только на определенных площадках (как в случае USDC на Coinbase). Ethena выбрала иной путь конкуренции — не соревнуясь с USDT и USDC в скорости обращения или ликвидности, а делая ставку на доходность, передавая всю выручку от бейсис-трейда стейкерам и держателям USDe.
По состоянию на май 2025 года предложение USDe достигло 5,3 млрд долларов США, что составляет около 2% от общей рыночной капитализации стейблкоинов. Особое влияние Ethena ощущается в сегменте денежного рынка, продуктах с доходностью и других стейблкоинах, основанных на модели CDP (кредитной позиции под залог). USDe регулярно выступает важным источником доходности, торговым инструментом или активом для обеспечения.
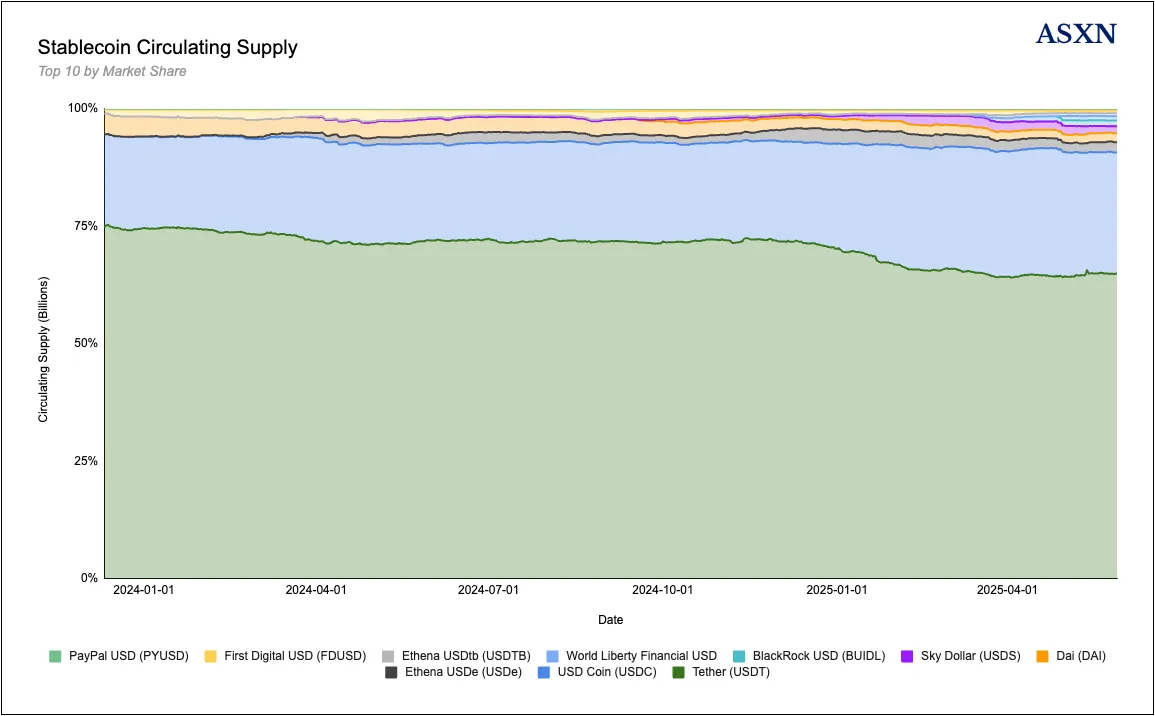
В данном отчете мы называем USDe долларным продуктом или синтетическим долларом, однако важно подчеркнуть, что его профиль риска отличается от традиционных стейблкоинов (например, обеспеченных государственными облигациями или краткосрочными государственными долгами).
Ethena целенаправленно предлагает пользователям продукт для хранения стоимости или сбережений — свой синтетический доллар USDe. Команда не стремится напрямую конкурировать с USDT (и в меньшей степени с USDC) за доминирование в платежах и расчетах. USDT обладает мощной сетевой эффекностью и широким присутствием, особенно на Ближнем Востоке, в Северной Африке (MENA), в Африке и Азии. Вместо этого Ethena предлагает полукомплементарный продукт — USDe, привлекая аудиторию, ищущую доходность от долларизированных активов, путем совместного использования выгоды с пользователями и выступая в роли сберегательного счета (соответственно, с повышенным риском из-за высокой доходности). Тем временем, команда недавно выпустила обеспечиваемый госдолгом стейблкоин USDtb в качестве дополнения к USDe, а не прямой альтернативы USDT и USDC.
В отличие от стейблкоинов, обеспеченных фиатом, USDe поддерживается высоковолатильными криптоактивами и хеджируется короткими позициями на рынке деривативов. При каждом создании одного USDe протокол удерживает криптоактивы эквивалентной стоимости (например, ETH, BTC или ликвидные стейкированные токены) и одновременно открывает короткую позицию на перпетуальных контрактах или фьючерсах того же размера. Эта само-хеджирующая комбинация «лонг + шорт» (бейсис-трейд) позволяет ценовой волатильности криптоактивов взаимно компенсироваться: если цена базового актива растет, стоимость короткой позиции снижается, и наоборот, что обеспечивает стабильную общую чистую стоимость портфеля примерно на уровне 1 доллара США. Поскольку ценовой риск нивелирован, USDe может поддерживать 100% полное обеспечение (поддержка 1:1), не требуя масштабных буферных резервов, характерных для традиционных сверхзаложенных стейблкоинов.
Для получения доходности, генерируемой механизмом Ethena, пользователям необходимо выполнить стейкинг USDe в sUSDe — токен доходности. sUSDe можно рассматривать как сберегательный токен: он накапливает доходность протокола (такую как ставки финансирования) с течением времени, в то время как базовый USDe при простое не приносит процентов. Пользователи обменивают USDe на sUSDe и получают систему доходности. В 2024 году sUSDe предоставлял держателям среднюю годовую доходность (APY) около 19%, формируемую захватом доходности с крипторынка.
Механизм эмиссии USDe
Процесс эмиссии USDe включает конвертацию активов в хеджирующую структуру. Например, маркетмейкер из белого списка может внести в Ethena активы на сумму 100 долларов США в виде USDC или USDT и получить 100 единиц USDe. На заднем плане Ethena использует эти средства для покупки спотовых активов и одновременно открывает короткую позицию на перпетуальных контрактах эквивалентного размера. Этот процесс атомарен и автоматизирован, обеспечивая мгновенное хеджирование актива в момент создания. Помимо затрат на исполнение, Ethena не взимает дополнительных спредов или комиссий за процедуру эмиссии или выкупа.
Все поддерживающие активы хранятся на цепочках вне сети (off-chain) в защищенных счетах (обслуживаемых провайдерами вроде Copper и Ceffu), а не непосредственно на биржах, что минимизирует контрагентский риск. Именно благодаря этому при взломе биржи Bybit Ethena смогла успешно отозвать позиции, избежав потери залога пользователей. Биржи получают временный контроль над активами только тогда, когда требуется обслуживание маржи, а решение off-chain по хранению гарантирует сохранность средств.
Принцип работы USDe и источники доходности
Архитектура Ethenа построена вокруг бейсис-трейда как основного источника дохода, дополненного другими каналами доходности.
Бейсис-трейд
Основой USDe является бейсис-трейд. Исторически цены на перпетуальные контракты превышали спотовые,这意味着 длинные стороны платили короткие ставки финансирования для поддержания баланса цен. USDe по сути токенизирует концепцию «Накадоллара» (Nakadollar), описанную Артуром Хейсом: создание синтетической долларовой позиции путем открытия длинной позиции на базовый криптоактив и короткой на перпетуальный контракт. Поскольку ценовые колебания лонга и шорта взаимно компенсируют друг друга, ценность позиции остается примерно постоянной, но короткая сторона получает периодический доход в виде ставок финансирования с перпетуальных контрактов.
Кроме того, если базовый актив сам по себе генерирует доход (например, стейкированный ETH приносит протокольные награды), эти вознаграждения также аккумулируются. В совокупности залоговый пул USDe формирует доходность двумя способами:
-
Выплаты ставок финансирования с перпетуальных контрактов: короткие получают доходы от ставок, выплачиваемых длинными сторонами.
-
Протокольные вознаграждения базовых активов: дополнительные доходы от процессов, таких как стейкинг ETH.
Ставки финансирования перпетуальных контрактов
Когда спрос на длинные позиции преобладает на рынке криптоактивов, короткие получают ставки финансирования. Крипторынок традиционно демонстрирует устойчивую склонность к длинным позициям; например, из-за дефляционных характеристик ETH и свойств доходности стейкинга, перпетуальные контракты на ETH часто торгуются с ежегодной премией (ставкой финансирования). Всегда сохраняя короткие позиции, Ethena фиксирует эту доходность.
Что касается устойчивости стратегии доходности Ethena (особенно бейсис-трейда), распространенный вопрос заключается в его долгосрочной жизнеспособности. Данные по ставкам финансирования ETH и BTC показывают, что отрицательные ставки носят невысокий персистентный характер: они редко длятся долго. Например, максимальная непрерывная длительность отрицательных ставок для BTC составила всего 8 дней, а для ETH — 13 дней. В среднем отрицательные периоды для BTC длятся 1,6 дня, а для ETH — 2,2 дня, что указывает на быстрое восстановление структурной склонности рынка к длинным позициям.
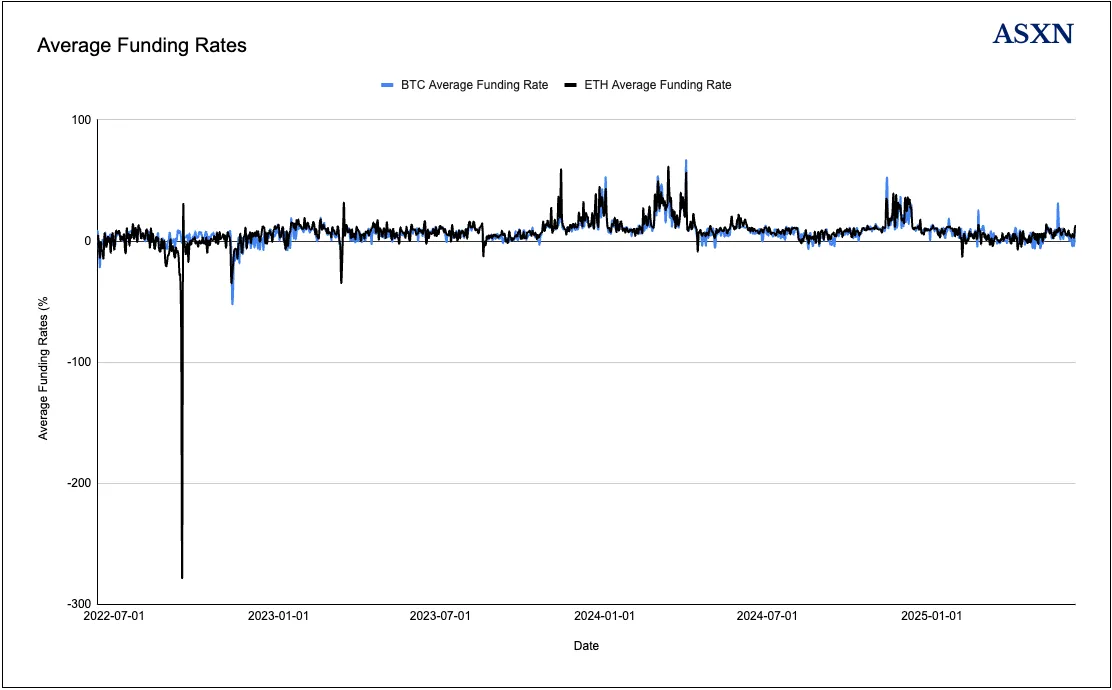
Стоит отметить, что приведенные выше данные включают один выброс, вызванный арбитражем перпетуальных рынков после перехода Ethereum с Proof-of-Work (PoW) на Proof-of-Stake (PoS). Ниже представлены данные после исключения этого аномального значения.
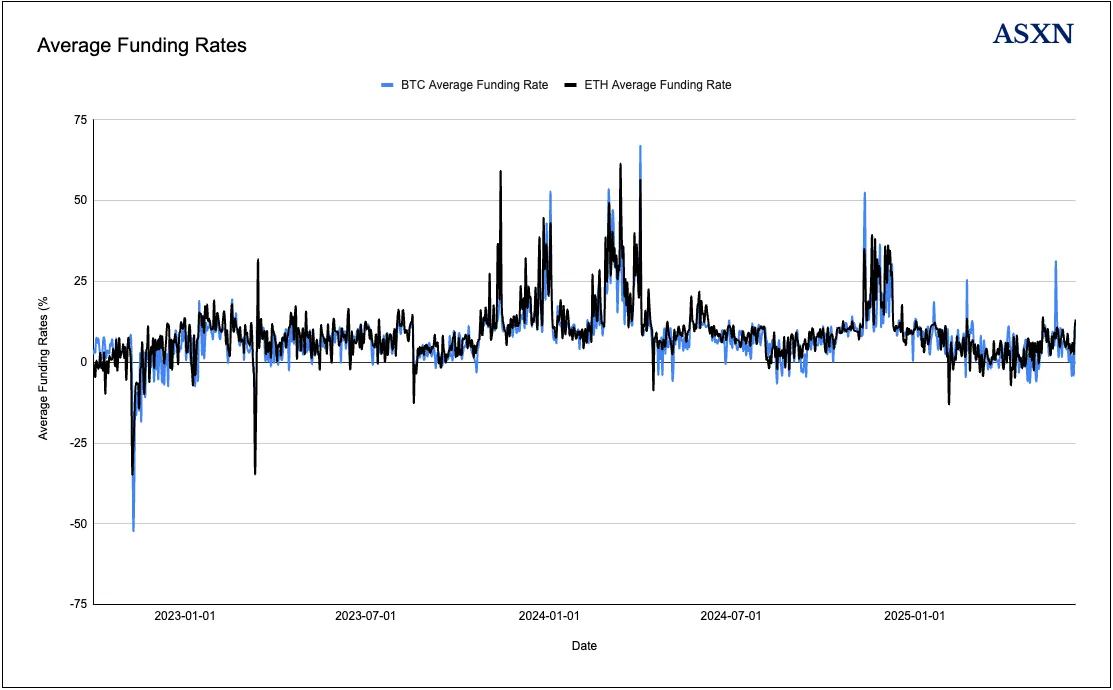
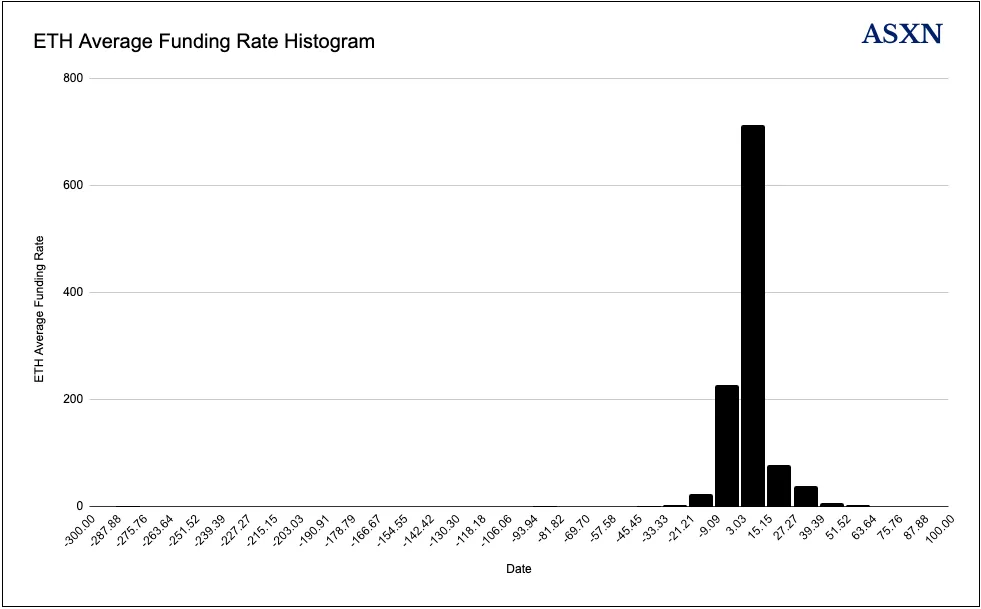
Гистограмма дополнительно подтверждает правостороннее смещение распределения ставок финансирования: ставки BTC оставались отрицательными лишь 10,5% времени, а ETH — 12,5%. Распределение демонстрирует выраженную положительную асимметрию, где средние ставки для BTC (7,27%) и ETH (7,62%) значительно превышают медиану, что свидетельствует о том, что редкие всплески экстремально высоких положительных ставок значительно повышают общий средний показатель доходности. Примечательно, что распределение показывает наиболее частым диапазоном стабильные положительные значения, при этом большая часть времени ставки финансирования по年化年化为 BTC и ETH находились в пределах 5%-10%.
За последние несколько лет ставки финансирования рынков BTC и ETH претерпели значительные изменения. Средняя ставка в 2022 году была относительно низкой (BTC: 1,69%, ETH: -1,92%; при этом отрицательное значение для ETH было связано с аномалиями, связанными с событием слияния, когда ставка опускалась до -276%). Однако в 2023 году ставки существенно выросли (BTC: 7,59%, ETH: 9,09%), достигнув пика в 2024 году (BTC: 11,12%, ETH: 12,68%).
В настоящее время общая заблокированная стоимость (TVL) Ethena приближается к 6 млрд долларов США, занимая значительную долю коротких позиций на рынке перпетуальных контрактов. Это порождает теоретический риск, что хеджирующая деятельность самого протокола со временем может сжать ставки финансирования. Однако данные показывают, что ставки остаются в комфортном положительном диапазоне, значительно превышающем порог, необходимый для формирования привлекательной доходности в сочетании с другими наградами. Даже несмотря на масштаб Ethena, ставки способны стабилизироваться на текущем уровне, что указывает на способность рынка абсорбировать хеджирующий спрос протокола, не полностью исчерпывая возможности бейсис-трейда.
Базовый анализ доходности: стейкинг и кредитование
Ethena удерживает различные формы залоговых активов. Часть из них (доля которых постепенно снижается) состоит из стейкированного ETH (и ликвидных стейкированных токенов, таких как stETH), которые приносят награды за стейкинг ETH, обеспечивая базу доходности для пула обеспечения. Кроме того, Ethena может удерживать стейблкоины в качестве collateral (например, неиспользованные USDC/USDT в резервах) и размещать их в безопасных каналах доходности (таких как рынки кредитования). Добавление ликвидных стейблкоинов не только создает буфер в периоды рыночных колебаний, но и приносит протоколу дополнительную доходность через инвестиционные каналы. За счет динамического распределения между криптоактивами и стейблкоинами Ethena способна оптимизировать доходность при эффективном управлении рисками (например, увеличивая долю стейблкоинов при низких или отрицательных ставках финансирования для снижения рисков).
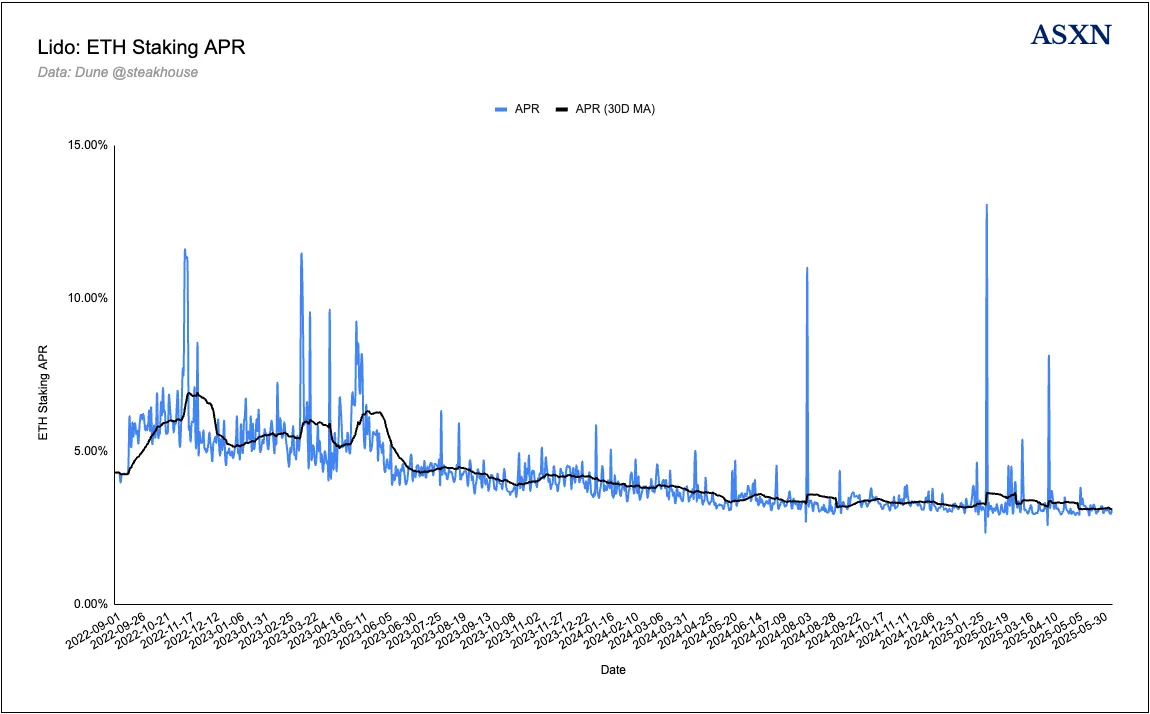
С момента запуска протокола зависимость Ethena от доходности стейкинга ETH постепенно снизилась, что тесно связано с изменениями самих ставок. Как недавно отметил Гай, на старте запуска Ethena доходность стейкинга ETH составляла около 5%-6%, но со временем упала ниже 3%. Он считает, что текущий уровень возмещения недостаточно компенсирует присущие стейкингу риски сроков и ликвидности. Это мнение привело к существенной корректировке структуры залоговых активов — доля поддержки со стороны ликвидных стейкированных токенов (LSTs) сократилась с первоначальных 80% до сегодня менее 6%.
Доходность стейкинга ETH в начале 2023 года превышала 13%, но затем резко упала. Начавшись примерно с 4,3% в сентябре 2022 года при переходе Ethereum на PoS, ставка составляла в среднем 3,9% в начале 2024 года и далее снизилась до текущих ~3,1%.
Структура залоговых активов Ethena отражает направление стратегической корректировки. С декабря 2024 по июнь 2025 года доля стейкированного ETH снизилась с 6,4% до 5,4%, тогда как доля ликвидногоcash выросла, приблизившись к 50% общего залога. Это изменение ясно указывает на то, что Ethena уделяет больше внимания稳健ному залоговому управлению и сохранению капитала.
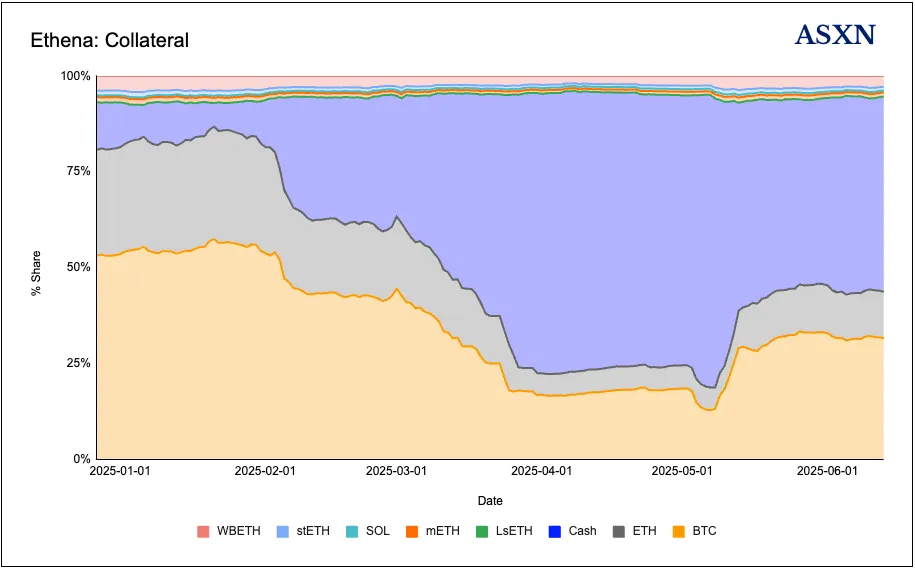
Логика этой корректировки базируется на компромиссе между риском и доходностью. При текущей доходности стейкинга ~3% стейкеры сталкиваются с множеством рисков: риск блокировки в период выхода из стейкинга, смарт-контрактный риск в протоколах ликвидного стейкинга, а также риски санкций против валидаторов. Совокупность этих рисков снижает возврат даже ниже традиционных безрисковых ставок. Кроме того, основная стратегия перпетуальных контрактов Ethena сама по себе уже способна генерировать солидную доходность, поэтому дополнительная экспозиция в стейкинге лишь усложняет операционную нагрузку, требует большего мониторинга и анализа рисков, не принося пропорциональной отдачи.
Помимо ставок финансирования перпетуальных контрактов и наград за стейкинг, Ethena повышает отдачу USDe или укрепляет устойчивость через следующие дополнительные стратегии:
-
Обмен протокольной прибылью
Ethena взимает комиссию 10 базисных пунктов (0,1%) за эмиссию USDe, выкуп осуществляется бесплатно. Основной доход протокола формируется из нераспределенной части прибыли, которая не идет пользователям. Только стейкапированный USDe (sUSDe) претендует на долю дохода. Эти резервы могут быть использованы для укрепления обеспечения или финансирования связанных с протоколом инициатив. Фактически, это создает устойчивый источник доходов для Ethena, позволяющий поддерживать операции или обеспечивать стабильность анкорирования USDe. Для пользователей это также служит стимулом для стейкинга. По состоянию на май 2024 года фонд резервов Ethena значительно вырос, и после распределения доходов sUSDe ежемесячный доход протокола достиг нескольких миллионов долларов.
-
Ликвидация и торговые комиссии
Протокол может время от времени фиксировать прибыль при ребалансировке залоговых активов. Если стоимость поддерживающих активов изменится и позиции будут хеджированы повторно, могут возникнуть небольшие арбитражные выигрыши или убытки (Ethena стремится минимизировать такие сценарии, но любая структурная прибыль歸 системе).
-
Интеграция внешних источников доходности
Ethena исследует интеграцию с платформами DeFi для дополнительной генерации доходности на базе USDe. Например, размещение USDe на рынках кредитования (когда оно не требуется для хеджирования) или в пулах ликвидности позволяет зарабатывать комиссии. Ethena отмечает, что даже компонент «ликвидных стейблкоинов», используемый в качестве обеспечения, может получать награды в зависимости от места размещения. Это говорит о том, что Ethena активно управляет闲置ным обеспечением: например, размещая часть USDT на депозитные счета с доходностью при низких ставках финансирования, или генерируя резервную доходность через протоколы типа Aave без ущерба для анкорирования. Использование каждого внешнего протокола требует одобрения управляющего органа — комитета по риску.
-
Рыночная волатильность
Хотя и не постоянно, Ethena может извлекать выгоду из рыночных шоков. Например, ранним этим летом на рынке Ethereum произошла каскадная ликвидация, приведшая к падению цены ниже 2200 долларов США. Благодаря коротким позициям на перпетуальных контрактах, которые отклонились от спотовых цен в ходе падения, протокол зафиксировал PnL порядка 5%-7%, хотя его позиция теоретически должна быть дельта-нейтральной. Этот доход возник из-за того, что каскадная ликвидация вызвала разрыв между короткими перпетуальными позициями и спотовыми ценами в периоды снижения, создав дополнительную прослойку для фиксации прибыли.
Траектория роста Ethena
Характер роста Ethena заключается в его быстром проникновении в протоколы DeFi и платформы CeFi (централизованного финансов), что стимулирует спрос на USDe и расширяет сферы применения. Ниже представлен обзор его ключевых путей роста:
Интеграция с централизованными биржами и торговыми функциями
Одна из центральных стратегий Ethena — интеграция USDe в биржи перпетуальных контрактов. Это мероприятие использует широкий спрос стабильных валют на торговых площадках в качестве обеспечения. В 2024 году Ethena объявила о партнерстве с Bybit для поддержки USDe. Bybit не только запустил торговые пары с USDe, но и позволил трейдерам использовать USDe в качестве маржи для перпетуальных контрактов, а также зарабатывать доходность через USDe. Традиционно трейдеры используют в качестве маржи USDT или USDC, которые сами по себе могут генерировать доходность. Позволяя пользователям применять USDe, Bybit позволяет клиентам частично компенсировать расходы на funding fees за счет доходности, генерируемой USDe. До инцидента с хакерами объем позиций USDe на Bybit превышал 700 млн долларов США, что демонстрирует высокую степень принятия рынком.
В начале 2025 года Ethena объявила о планах интегрировать USDe в Deribit (ведущую криптобиржу опционов), а в近期 объявила о сотрудничестве с Hyperliquid. Кроме того, USDe был интегрирован в Ethereal, децентрализованную биржу перпетуальных контрактов (DEX), разработанную нативно из Converge.
Ethena стремится сделать USDe стандартизированным маржинальным активом наравне с USDT и USDC. Если трейдеры перенесут свои залоговые активы в USDe из-за его доходных свойств, каждая интеграция с биржей может привлечь крупные потоки капитала. Учитывая, что общий объем маржи на биржах отрасли исчисляется десятками миллиардов долларов, Ethena切入ает крайне перспективный рынок.
Для бирж поддержка USDe привлекает дополнительную ликвидность, поскольку трейдеры могут зарабатывать доход на своих залоговых активах. Кроме того, многие биржи уже имеют партнерские отношения с протоколом Ethena, так как короткая сторона бейсис-трейда Ethena исполняется именно на этих биржах.
Для Ethena такое сотрудничество образует петлю положительной обратной связи: чем больше USDe циркулирует на биржах, тем больше фиксируется процентной доходности, тем выше APY sUSDe, что привлекает еще больше пользователей для эмиссии USDe.
Интеграция с платформами кредитования
Для долларного продукта, способного генерировать доход, рынки и платформы кредитования являются естественной точкой соприкосновения. Такие протоколы, как Aave, Morpho, Euler позволяют пользователям предоставлять займы стейблкоинам и другим долларным активам. После интеграции USDe в эти протоколы пользователи могут не только получать процентные ставки по кредиту за предоставление USDe, но и зарабатывать внутренние награды sUSDe. Кроме того, пользователи могут занимать USDe под залог, что привлекательно для заемщиков, поскольку занимаемый USDe можно подвергнуть стейкингу для частичной компенсации расходов по процентам и потенциального захвата spread.
В начале 2024 года Spark Protocol, суб-DAO кредитования под управлением Sky (ранее MakerDAO), начал сотрудничество с Ethena. 29 марта 2024 года Spark использовал модуль прямого депозита Maker (DDM) для перевода 100 млн долларов в свежесозданном DAI в два рынка Morpho Blue (DAI/USDe и DAI/sUSDe). Эти DAI были выданы под залогные позиции USDe, обеспечив трейдерам кредитные линии, одновременно генерируя стабильные комиссионные доходы для Maker.
Согласно документу о раскрытии информации по управлению, опубликованному в феврале 2025 года, Spark может расширить прямые удерживаемые позиции по USDe, sUSDe или связанные кредитные обязательства до 1,1 млрд долларов при благоприятных рыночных условиях. sUSDS (ранее sDAI) занимает значительную долю в TVL Ethena в размере 1,4 млрд долларов.
Кроме того, Ethena имеет глубокую интеграцию с Pendle (будет обсуждаться далее). Токены principal Pendle, особенно PT-SUSDE и PT-EUSDE, широко интегрированы в такие протоколы, как Morpho, Euler и Aave, что дополнительно расширяет сферы применения USDe.
Pendle и деривативы доходности
Pendle Finance — протокол, специализирующийся на токенизации доходности, и его интеграция с Ethena считается одной из важнейших партнёрских связей. Pendle позволяет пользователям разделять активы доходности на токены основного капитала (Principal Tokens, «PT») и токены доходности (Yield Tokens, «YT»), которыми можно торговать. USDe/sUSDe обладает естественными преимуществами в токенизации доходности: sUSDe сам по себе является активом доходности (получающим выгоду от бейсис-трейда). Их интеграция привела к созданию рынка SY (standardised yield) для USDe, куда пользователи могут вносить USDe и получать SY-токены, накапливающие доходность, либо торговать будущими выплатами через YT и PT.
Такая интеграция создала ситуацию win-win для роста. Платформа Pendle привлекла держателей USDe за счет предложений с фиксированной доходностью или повышенной leverage. Например, в середине 2024 года пользователи могли внести USDe в пул Pendle, истекающий в июле 2025 года, зафиксировав около 32% APY, что фактически фиксировало тогдашние высокие ставки финансирования. Другие пользователи приобретали YT для спекуляции или усиления доходности (например, YT-sUSDe предлагал более высокий эффективный APY, но сопряжен с повышенным риском). Эта гибкость привела к тому, что к июлю 2024 года более 17% предложения USDe было направлено в Pendle. Объемы торговли и TVL Pendle также значительно выросли благодаря популярности доходности sUSDe, подтолкнув общее развитие протокола.
Ethena дополнительно стимулировала эту интеграцию через серию промо-акций, таких как программа вознаграждений «Sats Campaign». Пользователи зарабатывали Sats (биткоин-поинты) за хранение или использование USDe, при этом внесение USDe в пулы YT/LP Pendle получало максимальный множитель вознаграждений (например, x20). Эта стратегия привлекла больший приток USDe в Pendle, образовав положительную обратную связь: высокая доходность привлекает спрос на USDe, увеличивая использование Pendle и поддерживая конкурентоспособность доходности.
Через вознаграждение использования в сторонних протоколах Ethena успешно направляла рост ликвидности и полезности, не строя эти сервисы самостоятельно.
Сравнение рисков: USDe, USDC и USDT
USDe от Ethena фундаментально отличается от традиционных стейблкоинов, обеспеченных фиатной валютой (таких как USDC и USDT), как по архитектуре построения, так и по модели риска.
Залоговые активы и прозрачность
USDe обеспечен криптоактивами и хеджируется, тогда как USDC и USDT обеспечены фиатом. Залоговые активы USDe (например, BTC, ETH и др.) хранятся в цепочке (on-chain) или крипто-_custody_ и одновременно удерживают соответствующие обязательства (короткие позиции) на централизованных производственных биржах.相比之下, залоговые активы USDC и USDT представляют собой наличность или облигации (такие как казначейские облигации или краткосрочные инструменты государственного долга), хранящиеся вне сети в банковских или трастовых счетах.
Таким образом, поддержание залога USDe обладает прозрачностью внутри цепочки (частично затрагивая off-chain биржи) и может включать криптоактивы; в то время как USDC и USDT полагаются на off-chain аудит (например, отчеты аудита USDT).
Прозрачность USDe относительно выше: пользователи могут контролировать стоимость залоговых активов через on-chain мониторы (например, проверяя объемы удержаний Ethena через публичные адреса custody и масштабы коротких позиций через API биржи). Кроме того, Ethena ежемесячно публикует доказательства наличия залога USDe, показывающие активы под внецепочным хранением. USDC также получает ежемесячные подтверждения от аудиторских фирм, тогда как USDT публикуется ежеквартально.
С точки зрения децентрализации архитектура USDe более распределена, задействуя множество бирж, провайдеров хранения и смарт-контрактов, следовательно, доверие также распределено; USDC и USDT полностью централизованы (управляются одним эмитентом). Это означает, что USDe не может быть заблокирован или заморожен в одностороннем порядке, что является значительным преимуществом в плане устойчивости к цензуре.
Риски контрагентов и бирж
USDC и USDT сталкиваются с рисками традиционной финансовой системы, такими как крах банков (например, событие Silicon Valley Bank в 2023 году привело к脫-anchor USDC до $0,88), регуляторное замораживание (OFAC вносит адреса в черный список, Circle или Tether могут заморозить токены) и недостаток прозрачности (особенно у USDT, несмотря на улучшения Tether в раскрытии информации). Со своей стороны, риски USDe смещены в сторону криптоиндустрии: он зависит от контрагентов на биржах. Если основные биржи, на которых открыты короткие позиции Ethena, обанкротятся, Ethena может столкнуться с убытками или трудностями при повторном хеджировании.
Этот риск частично проявился в инциденте со взломом Bybit (своеобразном стресс-тесте): Bybit понесла убытки от активов, однако, поскольку активы Ethenа хранились вне сети, пострадало лишь unrealized PnL производных инструментов, а резервный фонд Ethena оказался достаточным для покрытия. В тот момент exposure Ethena по отношению к Bybit составлял около 30 млн долларов, но резервный фонд полностью компенсировал этот риск, и вскоре после инцидента он был снижен до нуля. Это показывает, что хотя модель USDe несет риски бирж, они эффективно смягчаются за счет распределенного хранения и буферов резервов. Однако внезапное банкротство крупной (или нескольких крупных) бирж может привести к недостаточности обеспечения для USDe вплоть до возвращения залогов или заполнения пробелов резервами.
Механизмы стабильности
Стабильность USDC и USDT опирается на простое обязательство к обмену: при падении цены арбитражеры могут купить токены по сниженной цене и обменять их обратно на доллары в соотношении 1:1 у эмитента (при условии выполнения им обязательств). Стабильность USDe зависит от рыночных механизмов и арбитража его хеджирующей модели. Когда цена USDe падает ниже $1, арбитражеры могут приобрести USDe и вывести его через процесс Ethena: после сожжения USDe им вернутся соответствующие залоговые активы (при успешном хеджировании их стоимость составит $1). Важно отметить, что только авторизованные лица могут осуществлять прямой вывод; однако на практике эти авторизованные участники (например, маркетмейкеры) осуществляют вывод ради извлечения прибыли, поддерживая тем самым стабильность цены.
Кроме того, система Ethena при необходимости может动用ствовать резервный фонд для стабилизации цены (хотя открытый механизм использования резерва для защиты курса пока не разглашен, резерв主要用于 восполнения дефицитов). К настоящему времени USDe поддерживал довольно тесное анкорирование благодаря поддержке глубоко ликвидных пулов.
Лимиты масштаба и поддержки
Теоретически USDC и USDT могут бесконечно расширяться вслед за притоком фиата (достигая сотен миллиардов долларов, ограничиваясь возможностями банков и доверием рынка). Рост USDe, напротив, привязан к емкости рынка деривативов и доступности крипто collateral. Фактически существуют ограничения: например, для масштабной эмиссии USDe Ethena должна выполнять эквивалентную продажу коротких позиций на перпетуальных контрактах. Лимиты открытых позиций (Open Interest, OI) на биржах могут стать узким местом роста. По состоянию на июль 2025 года Ethena занимает довольно значительную долю OI на некоторых платформах (например, около 4,3% OI перпетуальных контрактов на BTC и около 4,9% OI перпетуальных контрактов на ETH). Двойное увеличение масштаба USDe может оказать давление на эти рынки или увеличить спреды.
Для решения этой проблемы Ethena диверсифицирует торговлю по нескольким биржам (таким как Binance, Bybit, OKX, Bitget и др.) и может способствовать расширению рынков перпетуальных контрактов, номинированных в USDT. Ограничения роста USDT, напротив, могут зависеть от того, сколько казначейских облигаций сможет приобрести Tether или стабильности ее банковских отношений, но эти ограничения достаточно высоки (Tether успешно выросла свыше 80 млрд долларов без серьезных проблем).
Волатильность, ставки финансирования и рыночные риски
USDe подвержен условиям рынка деривативов. Возникновение длительного периода отрицательных ставок финансирования (когда короткие платят длинным) будет持续но снижать ценность позиций Ethena. Ethena придется оплачивать эти финансовые затраты из собственного капитала или залога, создавая своего рода «утечку капитала». Протокол способен справляться с краткосрочными отрицательными ставками (через резервный фонд), но если рыночная среда кардинально изменится (например, появится огромный спрос на короткие позиции в криптоактивах на месяцы), USDe может столкнуться с дефицитом доходности, а в случае неудачного управления — поставить под угрозу обеспечение.
Выпущенный Ethena USDtb частично создан для решения этой проблемы, переключаясь на активы с положительной доходностью в таких сценариях. Традиционные стейблкоины не подвержены рыночным колебаниям процентных ставок, их ценность зависит исключительно от платежеспособности эмитента.
В периоды экстремальной волатильности крипторынка механизм анкорирования USDe теоретически может оказаться более хрупким. Если цены на криптоактивы удвоятся за одну ночь, короткие позиции Ethena зафиксируют убытки, что может отставать от доходности залога или наоборот, создавая легкое неравновесие (хотя архитектура рассчитана на 1:1, на исполнение может повлизовать slippage). Нехватка ликвидности на бирже может создавать расходы при ребалансировке крупных позиций, что приводит к кратковременному отклонению от анкора до момента срабатывания механизма арбитража. Однако ежедневное settlement PnL и регулирование залога минимизируют этот риск в нормальных условиях.
Отток из USDT и USDC также возможен при панических распродажах (например, USDC упал до $0,88 во время страха краха банков), но при наличии достаточных резервов арбитраж обычно восстанавливает анкорирование. Ключевое различие заключается в доверии и алгоритме. USDC и USDT полностью зависят от доверия к эмитенту; USDe полагается на алгоритмическое хеджирование и доверие к операциям Ethena. В случае подрыва доверия к резервам Tether (например, из-за крупного провала аудита) USDT может существенно потерять анкор. Потеря анкорирования USDe с большей вероятностью произойдет из-за технических сбоев (уязвимости смарт-контрактов, каскадное дефолтное банкротство бирж) или экстремального разворота ставок финансирования.
Регулирование и институциональное принятие
С точки зрения институциональных рисков USDC и USDT хорошо понятны и имеют четкие правовые рамки (например, USDC регулируется как инструмент сохранения стоимости). Со своей стороны, USDe может восприниматься как более рискованный или сложный инструмент, находящийся на грани регуляторных серых зон.
Институциональные игроки могут опасаться операционных рисков USDe, например, того, как объяснить комитету по риску наличие короткой позиции по обеспечению стейблкоина. Чтобы снять эти опасения, Ethena может позиционировать USDtb как продукт для институционалов, оставляя USDe подходящим для крипто-нэйт-native фондов, команд самостоятельной торговли (prop trading) и пользователей DeFi.
Со временем, если USDe докажет свою стабильность и доходность, даже институционалы (например, хедж-фонды) могут начать использовать его для извлечения доходности (фактически, ранние инвесторы, аллоцировавшие USDe в период низких процентных ставок, получали почти 20% APY, что выглядит чрезвычайно привлекательно с любой точки зрения).
USDC и USDT сталкиваются с регуляторным давлением (например, расследование Генерального прокурора Нью-Йорка в отношении Tether и потенциальное законодательство о стейблкоинах).
Так как USDe внедряет деривативы, регуляторы могут рассматривать его как своего рода «синтетический фонд денежного рынка высшего качества» (synthetic prime money market fund), что привлечет пристальное внимание. Если регуляторы посчитают его системным риском или незарегистрированным продуктом, Ethena может столкнуться с давлением, особенно по мере расширения масштабов.
Тем не менее, глобализованный и децентрализованный характер Ethena может предоставить определенный буфер (ее фонд может находиться в офшорной юрисдикции). С другой стороны, для регуляторов, обеспокоенных резервами стейблкоинов, полная прозрачность USDe и отсутствие банковской зависимости могут сделать его более привлекательным — USDe сталкивается с рисками крипто-рынка, а не банковскими рисками. Эта область все еще недостаточно изучена.
Для институционалов и протоколов эти различия означают, что на данный момент USDe является дополнением, а не полной заменой USDC/USDT. Например, такой протокол, как Maker уже нашел роль для USDe (генерация доходности из резервов DAI), но пока не отказывается полностью от USDC как основы стабильности. Однако если исторические показатели и ликвидность USDe и USDtb продолжат расти, можно представить сценарий, при котором Maker или Frax начнут использовать USDtb в качестве резервного актива (заменив USDC) или биржи предпочтут использовать USDe в качестве маржи. Институционалы могут использовать USDtb как денежные эквиваленты в своем балансе, применяя USDe в стратегиях генерации доходности.
Чтобы привлечь институциональный капитал и занять большую долю рынка расчетов в сфере стейблкоинов, цифровых долларов и токенизированных активов, Ethena решила разработать серию новых продуктов, включая iUSDe и USDtb — два новых продукта стейблкоинов, специально ориентированных на институциональные средства и движение капитала.
USDtb and iUSDe
iUSDe
iUSDe является комплаентной версией основного продукта sUSDe, оснащенной базовыми контролями доступа и ограничениями KYC (Know Your Customer). Такая конструкция позволяет традиционным финансовым институтам и субъектам взаимодействовать с продуктом, поскольку он соответствует требованиям合规ности AML и KYC. Хотя продукт может не достичь масштаба USDe, он обладает уникальной ценностью как важный инструмент, адаптированный специально для институциональных участников.
USDtb
USDtb представляет собой второй выпускаемый Ethena продукт стейблкоина — «цифровой доллар», на 100% обеспеченный токенизированными активами американских казначейских облигаций. В отличие от структуры бейсис-трейда USDe, USDtb основан на модели стейблкоинов, обеспеченных фиатом. Каждый токен USDtb представляет требование на доллары, инвестированные в институциональные фонды казначейских облигаций США, работая аналогично USDC и USDT.
При запуске USDtb Ethena сотрудничает с институциональным фондом ликвидности BlackRock USD («BUIDL»), используя его в качестве основной поддерживающей базы активов. Через BUIDL держатели USDtb получают косвенный доступ к государственным облигациям США и другим краткосрочным финансовым инструментам, что аналогично тому, как держатели USDC опираются на резервы казначейских облигаций и наличности Circle.
С точки зрения пользовательского опыта функциональность USDtb идентична традиционным стейблкоинам:
-
Поддержание 1:1 анкорирования к доллару США
-
Переводимость по сетям блокчейна (изначально Ethereum, в будущем возможно добавление блокчейна Converge от Ethena)
-
Применимость для платежей, торгов или кредитования, аналогично USDC/USDT
Дизайн USDtb максимально использует растущее институциональное признание инфраструктуры стейблкоинов.
Visa в отчете от 30 апреля 2025 года высказала свое видение относительно стейблкоинов:
Модернизация инфраструктуры расчетов: С точки зрения Visa, мы считаем, что стейблкоины могут повысить эффективность и практичность инфраструктуры бэкенд-финансов и движения денежных средств. Несмотря на то что «фронтенд» движений капитала значительно цифровизировался и модернизировался за последнее десятилетие, «бэкенд» глобальной инфраструктуры расчетов и движений капитала должен пойти следом.
В традиционных трансграничных платежных и расчетных системах процессы сложны и многоэтапны, требуют координации множества посредников:
-
Банк списывает средства с счета клиента и отправляет сообщение SWIFT, содержащее детали платежа и проверки соблюдения требований.
-
Сообщение проходит через один или несколько банков-корреспондентов, поскольку большинство банков не ведут счета во всех валютах. Каждый банк-корреспондент переводит средства между взаимными счетами (так называемыми счетами «ностро/васто»), обновляет книги и взимает комиссии. Из-за сокращения банками подобных партнерств зависимость от банков-корреспондентов снижается.
-
Внутри каждой валютной зоны банки рассчитывают ежедневно накопленные балансы через системы клиринга реального времени ЦБ (RTGS) или системы клиринга с отсрочкой. Эти системы работают только в определенные периоды, что означает, что платежи, поступившие в нерабочее время, должны ждать открытия системы, растягивая конечное время расчета от минут до потенциально двух дней.
-
При обработке средств участвующие посредники обязаны удерживать непрофильные средства или обеспечивать внутридневную ликвидность, что увеличивает затраты и риски.
-
В конце концов, банк-получатель фиксирует зачисление и перечисляет средства получателю, завершая весь процесс перевода.
Стейблкоины могут значительно сократить количество посредников, необходимых для платежей и расчетов. В традиционных трансграничных транзакциях обычно задействована протяженная цепочка операций, где каждое звено увеличивает затраты и сложность, параллельно вводя риски расчета. Системы на базе стейблкоинов могут упростить трансграничные операции за счет уменьшения потребности в поддержании множества корреспондентских отношений между банками.
Системы стейблкоинов снижают риски расчета за счет сокращения количества посредников, уменьшают потребность в префинансировании и внутридневном кредите, ограничивая возможности для ренты, что значительно снижает комиссии. Кроме того, по мере широкого распространения стейблкоинов сетевые эффекты и экономия масштаба могут дополнительно снизить затраты, а стандартизированный формат данных сделает их интеграцию с другими системами более эффективной и экономичной.
Еще одно преимущество технологии блокчейна заключается в круглосуточной работе, обеспечивающей почти реальное время сквозной обработки платежей и расчетов. Текущие традиционные маршруты платежей через банки-корреспонденты могут занимать от менее чем пяти минут до более двух дней (в зависимости от банковских систем вовлеченных стран), тогда как стейблкоины полностью устраняют эти задержки, обеспечивая немедленность全流程 платежного процесса.
Помимо улучшений в расчетах и эффективности, стейблкоины играют критически важную роль в странах с небрежным управлением валютой, таких как Аргентина, Ливан и Нигерия. В этих странах сохранение покупательной способности является первостепенной заботой. Преобразование местной валюты в стейблкоины, привязанные к доллару, обеспечивает мгновенную «долларизацию». Стейблкоины наследуют относительную стабильность и надежность доллара, предоставляя привлекательную альтернативу для наций, потерявших доверие к национальной валюте.
В этих регионах обмен на физические доллары обычно затруднен и дорогостоящ, а вывод долларов из внутренней банковской системы сопряжен с дополнительными трудностями. Многие клиенты банков, владеющие долларами, регулярно сталкиваются с произвольными ограничениями на снятие. Стейблкоины позволяют пользователям управлять долларыми активами самостоятельно через безопасные аппаратные кошельки, обеспечивая постоянную доступность и безопасность средств.
Кроме того, традиционные услуги, основанные на долларах (например, банки или компании по переводу денег), часто ограничены регулированием, цензурой и политическим вмешательством. Стейблкоины, особенно при торговле на peer-to-peer или децентрализованных платформах, могут предложить большую конфиденциальность и устойчивость к цензуре.
Стейблкоины также предоставляют пользователям возможности получения доходности. Хотя безопасность остается главным приоритетом для пользователей, в зависимости от толерантности к риску они могут выбирать опции с разным уровнем риска. Доходность стейблкоинов достигается через интеграцию с более широкой экосистемой криптовалют, через механизмы поддержки или их комбинацию. Например, в условиях инфляции пользователи могут размещать USDe в децентрализованных кредитных протоколах для получения APY 10%-15%, превращая свои стейблкоин-активы в процентные активы. Эта способность особенно важна там, где местные банки предлагают близкие к нулю или отрицательные реальные ставки.
Стоит отметить, что сферы применения стейблкоинов гораздо шире упомянутых, выше мы сфокусировались на двух основных направлениях, которые我们认为 наиболее актуальны. В предстоящем отчете о стейблкоинах мы подробнее рассмотрим другие сценарии использования.
Примечательно, что Ethena концентрируется на предоставлении пользователям продукта для сохранения стоимости или сбережений, примером чего является ее синтетический доллар USDe. Команда не пытается напрямую конкурировать с USDT (Tether) и меньше стремится к доминированию USDC в платежах и расчетах. USDT обладает сильной сетевой эффекностью и широким присутствием, особенно доминируя на Ближнем Востоке и в Северной Африке (MENA), в Африке и Азии. Напротив, Ethena предлагает полукомплементарный продукт — sUSDe. Благодаря совместному использованию доходности с пользователями, он функционирует как сберегательный счет (соответственно, с повышенным риском из-за высокой доходности), привлекая аудиторию, ищущую доходность от долларизированных активов, постепенно увеличивая долю рынка.
Недавно Ethena начала предлагать обеспеченный госдолгом продукт стейблкоина USDtb, предназначенный для дополнения USDe, а не прямой конкуренции с USDT и USDC.
USDtb — это стейблкоин, на 100% обеспеченный высоколиквидными активами с низким уровнем риска, в основном состоящий из паев фондов денежного рынка BlackRock, держащих краткосрочные государственные долги США. Такая конструкция эффективно снижает банковский кредитный риск, смещая фокус на относительно признанный безрисковый суверенный кредитный риск. Кроме того, это означает, что резервы USDtb естественно генерируют доходность (доходность денежного рынка), которая в настоящее время из-за ставок по госдолгу составляет около 4,5% APR. Документы о резервах USDtb обновляются ежемесячно, а их активи хранятся у Zodia, Komainu и Copper.
Для обеспечения быстрого выкупа и цепочного обмена Ethena также поддерживает часть резервов USDtb в форме стейблкоинов (например, USDC). Такое решение позволяет USDtb обрабатывать крупные запросы на вывод средств или переводы без необходимости немедленного выкупа долей BUIDL.
Комплементарные стейблкоины
USDtb и USDe — принципиально разные продукты. В отличие от sUSDe, который фокусируется на построении конкурентного преимущества через доходность и отдачу, основная цель USDtb — привлечение институционального капитала. Многие учреждения, казначейства и инвесторы могут быть не знакомы с продуктами вроде USDe, опирающимися на крипто-деривативы, или считают их недостаточно безопасными из-за полной зависимости от криптоэкосистемы. USDtb предоставляет этим пользователям более знакомый крипто-доллар, обеспеченный государственными долгам США и обладающий сильной合规ной базой (Securitize является регулируемой цифровой платформой для ценных бумаг). Предоставляя институциональные стандарты (включая KYC, полнозалоговое обеспечение, генерацию доходности от ликвидных и низко рисковых казначейских облигаций), Ethena может привлечь в свою экосистему новые крупные потоки капитала.
Посредством USDtb и USDe Ethena достигает комплементарности продуктов стейблкоинов. USDe предлагает более высокий риск и более высокую доходность, в то время как USDtb фокусируется на минимальном риске и базовой доходности (~4,5%). Эта комбинация позволяет Ethena охватывать пользователей с разными предпочтениями и условиями рынка. Например, инвесторы могут удерживать USDtb в качестве стабильного резерва (зарабатывая около 4,5% доходности), одновременно используя USDe для более агрессивного фермерства доходности. Такая стратегия не только делает Ethena универсальным эмитентом стейблкоинов, но и снижает зависимость от сторонних стейблкоинов. Кроме того, двупродуктовая модель способна адаптироваться к различным рыночным средам: когда стоимость капитала низка, но процентные ставки высоки, может вырасти спрос на USDtb; в противоположном случае открывается возможность для USDe.
iUSDe представляет другой крайний полюс в продуктовой линейке. Хотя некоторые институты могут заинтересоваться токенизированными продуктами базовой доходности, из-за рисков合规ности KYC и AML они могут не иметь прямого доступа к подобным инструментам.
У институционалов есть несколько причин, по которым они не могут использовать беспрепятственные инструменты DeFi, включая:
-
Регуляторные и合规ные риски: институты не могут совершать сделки с контрагентами с неизвестными личностями.
-
Прозрачность контрагентов: институтам необходимо знать личности заимствующих сторон, особенно в ситуациях с участием подсанкционных субъектов.
-
Юридические требования: институты обязаны соблюдать регуляторные нормы AML и KYC.
-
Ограничения внутренней политики: внутренние политики крупных финансовых учреждений требуют идентификации контрагентов, отделы риск-менеджмента нуждаются в полной прозрачности личностей контрагентов.
Для решения этих合规ных вызовов предложен iUSDe. Хотя USDtb предлагает совершенно другую комбинацию риска и доходности в качестве стейблкоина, iUSDe гарантирует, что институциональный капитал и инвесторы смогут наслаждаться теми же характеристиками риска и доходности, что и USDe, соблюдая регуляторные требования. Посредством iUSDe Ethena успешно заполнила пробел между合规ностью и доходностью для институциональных инвесторов.
Converge
Ethena Labs совместно с Securitize разрабатывает новую цепь под названием Converge, направленную на внедрение токенизированных реальных активов (RWA), традиционных финансовых рынков и связанных с ними инструментов.
Аналогично внедрению стейблкоинов, в течение последнего года технология токенизации постепенно принималась традиционными финансовыми институтами благодаря множеству преимуществ для реальных финансовых инструментов и рынков. Эти выгоды включают повышение прозрачности, снижение затрат на транзакции и информацию, ускорение обработки данных и усиление управления рисками.
Программируемость и композируемость
Традиционные финансовые транзакции обычно задействуют множество посредников, каждый из которых ведет независимые записи на разных этапах сделки (выпуск, торговля, сопоставление, расчет, хранение корпоративные действия). Токенизация коренным образом меняет эту структуру за счет внедрения смарт-контрактов, позволяя автоматизировать все эти шаги без зависимости от рассредоточенных посредников.
Использование общего реестра открывает возможности для объединения ранее изолированных финансовых функций. Например, системы платежей по валютам, платформы кастодиального хранения ценных бумаг и системы управления залогом могут быть объединены в единую рамку. Такая интеграция не только снижает стоимость передачи ценности, но и делает расчеты ранее дорогостоящих или сложных операций значительно проще.
Кроме того, токенизация усиливает композируемость финансов через условные сделки. Механизм позволяет объединять и автоматически выполнять сложные условия, создавая более сложные финансовые инструменты и рабочие процессы.
Автоматизация токенизации также может существенно оптимизировать обслуживание активов. Например, она упрощает обработку корпоративных действий (таких как выплаты дивидендов и процентов) и способствует повышению эффективности процессов голосования акционеров.
Прозрачность и аудит
Текущие трансграничные платежные системы опираются на ряд банков-корреспондентов, каждый из которых ведет собственные записи и общается только посредством периодических подтверждений. Этот режим требует трудоемких процедур сверки, поскольку учреждения должны согласовывать свои записи.
Напротив, токенизированные платформы используют общий реестр, поддерживая единую постоянно синхронизированную запись, видимую всем вовлеченным сторонам. Этот общий «источник истины» обеспечивает видимость в реальном времени, устраняя необходимость координации между банками или проведения ежедневной сверки в независимых системах. Кроме того, повторяющиеся ручные процессы (например, многократное проведение проверок AML/KYC на разных этапах цепи сделок) могут быть выполнены один раз через логику смарт-контракта или полностью устранены. Эти улучшения не только снижают операционные расходы, но и значительно ускоряют сквозную обработку (Straight-Through Processing).
Стандартизация и оптимизация процессов
Процесс выпуска активов обычно дорог и耗时 из-за участия множества сторон и зависимости от ручных операций. Токенизация решает эти проблемы неэффективности за счет стандартизации процесса выпуска активов и сокращения числа посредников, что снижает затраты и снижает барьеры входа на рынки капитала.
Эти улучшения не только способствуют выпуску новых активов, но и позволяют осуществлять совместное или разделенное владение существующими активами, включая те, что обладают низкой ликвидностью на традиционных рынках. Это расширение доступности может привлечь новый спрос инвесторов. При разрешении законов токенизация даже позволяет участникам напрямую выпускать активы или согласовывать условия контрактов для конкретных токенов без依賴 traditional intermediaries.
Токенизация также поддерживает атомарные расчеты многоступенчатых сделок. Например, при покупке токенизированной казначейской облигации с использованием стейблкоина на блокчейне стороны сделки осуществляют синхронную поставку через смарт-контракт: покупатель передает токены наличных, продавец — токены облигации; смарт-контракт одновременно отпускает оба актива при подтверждении достаточности средств у обеих сторон. Если активов у одной из сторон недостаточно, сделка не состоится, полностью устраняя риск_principal (principal risk). Напротив, традиционные off-chain сделки обычно обрабатывают два шага отдельно через независимые системы, часто завершаясь в разное время и требуя участия клиринговых брокеров, центральных контрагентных сторон, кастодиальных компаний и банков, при сроках расчета, обычно составляющих T+2.
Дифференциация классов активов
Преимущества токенизации проявляются по-разному в зависимости от класса активов. Для активов с низкой ликвидностью и нестандартизированных токенизация демонстрирует наивысший потенциал повышения эффективности. Сюда относятся синдикатные кредиты и частное кредитование среднего сегмента рынка, которые обычно требуют ручных процедур onboarding, настраиваемых договоров и не имеют централизованной рыночной инфраструктуры. Долевые доли коммерческой недвижимости также относятся к этой категории, поскольку они обычно обладают низкой ликвидностью и ориентированы на двустороннюю торговлю.
Напротив, высоколиквидные и стандартизированные активы, такие как казначейские облигации США, акции крупного капитализации и биржевые инвестиционные фонды (ETF), имеют ограниченное пространство для повышения эффективности из-за уже完善的ной инфраструктуры. Однако даже эти активы могут извлечь выгоду из токенизации через некоторые улучшенные функции, такие как торги и расчеты за пределами локального торгового времени, механизмы атомарного расчета, повышенная композируемость, программируемые события жизненного цикла, унифицированное ведение записей и возможности разделенного владения.
Ethena разрабатывает новую цепь под названием Converge, сфокусированную на внедрении токенизированных реальных активов (RWA) и их подключении к DeFi и криптоиндустрии (что и объясняет название «Converge»). Хотя токенизация все еще находится на ранних стадиях развития, потенциал ее масштабирования может расти экспоненциально. В настоящее время многие публичные и приватные цепи стараются привлечь токенизированные активы на свои сети. Некоторые цепи предлагают KYC, AML и полный контроль над всем стеком технологий (например, Avalanche Subnets, L2s и другие институциональные цепи); другие делают ставку на композируемость, развивающуюся DeFi-экосистему и плотные связи с выпусками и активностью криптовалют (например, Solana, Ethereum и др.). Как упоминается далее в отчете, Converge试图 simultaneously предложить контролирующую силу и композируемость для институтов, желающих внедрить активы.
Технический дизайн и спецификации производительности
Converge задумана как блокчейн с высокой пропускной способностью, малой задержкой и совместимостью с виртуальной машиной Ethereum (EVM). При запуске цепь обеспечит время блока в 100 мс, планируя сократить его до 50 мс в четвертом квартале 2025 года. Цель — достичь пропускной способности не менее 1 гигagas в секунду, то есть обработки около 1 млрд единиц gas в секунду. Для сравнения, Ethereum сейчас обрабатывает около 15 млн gas за блок (примерно 100 млн gas в минуту).
Архитектурный дизайн
Converge построена на основе стека технологий Arbitrum Orbit и использует Celestia в качестве слоя доступности данных (Data Availability Layer). Выполнение и сортировка транзакций осуществляются оптимизированным Arbitrum-сортировщиком (Conduit G2). Converge работает на стеке Arbitrum Nitro (предоставляющем безопасность на основе доказательств мошенничества и EVM-совместимость), но с настроенными под высокую пропускную способность собственным сортировщиком и конфигурацией.
В части доступности данных Converge изначально публикует данные в Celestia для реализации высокомощного релиза данных с низкой стоимостью. Архитектура Celestia поддерживает сверхбольшие блоки данных (ее недавняя демонстрация тестовой сети продемонстрировала блоки данных объемом 128 МБ и пропускную способность около 21 МБ/с, с запланированной дорожной картой блоков 1 ГБ). Благодаря Celestia Converge может параллельно публиковать массивные объемы данных транзакций, не будучи ограниченной текущими лимитами пропускной способности данных Ethereum.
Сортировку транзакций Converge выполняет сортировщик Conduit G2. Это высокопроизводительный сортировщик от Arbitrum, предназначенный для быстрого сбора транзакций, их исполнения и предложения блоков. Целевой интервал между блоками составляет около 100 мс, что означает генерацию в среднем 10 новых блоков в секунду (так называемые мини-блоки или молниеносные блоки). Converge планирует дополнительно сократить время блока до менее 50 мс за счет внедрения непрерывного потока мини-блоков и оптимизации обработки RPC, целевой срок реализации — четвертый квартал 2025 года.
Сеть валидаторов Converge (CVN) и механизмы безопасности
Ключевым компонентом Converge является сеть валидаторов Converge («CVN»), выделенный слой валидации. CVN представляет собой разрешенный набор валидаторов, наделенный функциями, схожими с «комитетом безопасности», с определенной степенью автономии. В экстренных случаях коллектив валидаторов может предпринять меры вмешательства (например, приостановить работу цепи, откатить состояние цепи при обнаружении критических уязвимостей или ошибок). В отличие от традиционного набора валидаторов, отвечающего исключительно за производство или сортировку блоков, задача CVN — гарантировать экономическую целостность сети и защиту средств пользователей.
Например, CVN может ограничивать или блокировать вредоносные cross-chain сообщения, поступающие через кросс-чейн мосты, предотвращая атаки на базе мостов. Кроме того, она способна активировать протокольные circuit breakers (приостановить или остановить работу определенных контрактов или всей цепи) для предотвращения манипуляций с оракулами, критических уязвимостей смарт-контрактов или других экономических аномалий, способных привести к потере средств. В экстремальных случаях CVN даже вправе оспорить финальность цепи или скоординировать приостановку/форк сети для защиты интересов пользователей.
Эти полномочия спроектированы как экстренныеLast Resort меры, призванные обеспечить безопасность для институциональных пользователей (которым обычно требуется высокий уровень mitigations рисков), не подрывая фундаментальную децентрализацию или активность цепи. Такой механизм предоставляет пользователям страховочную сетку, обеспечивая сохранность средств при сохранении основных ценностей блокчейна.
Механизм исполнения
Converge использует конвейер многопоточного исполнения, максимально задействуя производительность многоядерных CPU для параллельной обработки транзакций, когда это возможно. В отличие от традиционного однопоточного EVM, такая архитектура позволяет независимым транзакциям исполняться одновременно, строго гарантируя детерминированность результатов.
Вместо традиционного режима генерации крупных блоков с длительными интервалами, сортировщик Concurre Generate непрерывные мелкие «молниеносные блоки» (micro-blocks) в реальном времени на основе потока транзакций. Валидаторные узлы могут поэтапно исполнять и проверять эти micro-блоки без ожидания генерации полноценного блока. Этот подход значительно снижает задержки распространения в сети, сохраняя высокую отзывчивость даже при пиковых нагрузках. Производство блоков становится более непрерывным, эффективно сглаживая пики транзакций и сокращая время поступления новых транзакций до валидаторов.
Для應對 быстрого роста состояния при высокой TPS (пропускной способности), Converge использует плоскую модель хранения состояний на основе путей (path-based flat state storage model) с поддержкой высокопроизводительной базы данных. Такая архитектура повышает эффективность чтения и записи состояний контрактов; движок хранения поддерживает одновременное чтение и запись, позволяя нескольким частям дерева состояний обращаться или обновляться параллельно без конфликтов. Кроме того, движок включает функцию онлайн-обрезки состояния, способную избавляться от старых состояний по запросу. Эти характеристики критически важны для достижения пропускной способности, в 10 раз превосходящей текущие сети, предотвращая превращение базы данных состояний в узкое место или неконтролируемое раздувание.
Converge на базовом уровне является цепью без разрешения (permissionless): любой может перевести активы в цепь, а любой разработчик свободно развертывает смарт-контракты. Однако она поддерживает разнообразную экосистему, где некоторые приложения могут реализовывать собственный контроль доступа на уровне приложений (особенно приложения с регулируемых активов). Конвергей ожидает承载 две параллельные категории приложений:
-
Полностью разрешительные (permissionless) протоколы;
-
Регулируемые или permissioned приложения для сценариев традиционных финансов.
Ключевой момент заключается в том, что эти две категории приложений могут взаимодействовать друг с другом. Например, платформа с разрешениями для RWA может пользоваться выгодами from on-chain liquidity и композируемостью DeFi-примитивов (например, токен облигации может использоваться как обеспечение для пулов кредитования в DeFi), при условии соблюдения необходимых правил compliance. Дизайн Converge не навязывает никакой глобальный контроль доступа; решения об управлении доступом полностью переданы разработчикам приложений или эмитентам активов на уровне смарт-контрактов.
Начальная экосистема
Horizon - Aave
Horizon — новый институциональный рынок кредитования от Aave Labs, лицензионная версия протокола Aave, специально спроектированная для реальных активов (RWA). Horizon расширяет архитектуру денежного рынка Aave, позволяя институтам занимать стейблкоины под залог токенизированных традиционных активов. Первый продукт фокусируется на токенизированных фондах денежного рынка (таких как токенизированные паи казначейских облигаций) в качестве обеспечения, предоставляя квалифицированным инвесторам возможность высвобождать ликвидность из активов с низким уровнем риска.
Фундаментальная технология Horizon изначально использует смарт-контракты Aave V3 (с будущих апгрейдов до Aave V4) и развернута в изолированной среде, кастомизированной под потребности институтов. Протокол сохраняетcore дизайна с чрезмерным обеспечением и автоматическими параметрами риска, добавляя слой compliance для ограниченных активов. Дизайн Horizon вдохновлен опытом Aave Arc (раннего фреймворка разрешенных пулов Aave), но не накладывает ограничений на весь рынок, реализуя контроль доступа на уровне токенов. Фактически, только институциональные участники, внесенные в белый список, могут удерживать токены RWA-обеспечения, в то время как пулы ликвидности стейблкоинов протокола остаются открытыми и децентрализованными.
Horizon официально запущен в марте 2025 года через предложение Aave Governance и голосование Temp Check. Его доходы будут распределяться с DAO Aave (50% прибыли в первый год), контролируемые системой управления Aave. Остальная часть доходов принадлежит команде Labs; такое распределение вызвало некоторую дискуссии (вне пределов данной статьи).
В отличие от фокуса Aave на нативно-крипто collateral, Horizon внедряет традиционные финансовые инструменты (начиная с токенизированных фондов денежного рынка) в модель кредитования Aave. Протокол позволяет пользователям и институтам, владеющим портфелями казначейских облигаций и качественных долговых активов, токенизировать их и занимать стейблкоины on-chain. Этот метод аналогичен repo-соглашениям или обеспеченным кредитным линиям традиционных рынков, позволяя разблокировать эффективность капитала без необходимости продажи активов или участия в сложных протоколах repurchase.
Например, управляющий фондом денежного рынка может занять iUSDe через Horizon, используя токены своего фонда в качестве обеспечения. Для кредиторов целевая аудитория Horizon включает инвесторов и менеджеров денежных средств, владеющих стейблкоинами и готовых принять низкорисковую доходность, зарабатывая проценты путем предоставления займов под качественные активы. Такого рода пользователи могут представлять собой институциональных лиц, ищущих доходность от iUSDe или USDtb, стремящихся получить дополнительный процент через рынки кредитования стейблкоинами.
Такие отношения симбиотичны: Ethena предоставляет Horizon compliant стейблкоины (iUSDe и USDtb) и слой расчетов (Converge), в то время как Horizon предоставляет Vital use case для USDe/iUSDe Ethena на on-chain рынках кредитования.
Morpho
Morpho — протокол денежного рынка, предлагающий инфраструктуру беспрепятственного on-chain кредитования. Его основная функция позволяет любому лицу создавать рынки кредитования с пользовательскими параметрами. Каждый рынок определяется залоговым активом, заемным активом и набором параметров риска, без ограничений на доступные комбинации.
Такая архитектура позволяет Morpho агрегировать ликвидность по множеству рынков, становясь основным инструментом для выдачи on-chain кредитов. Фактически, структура Morpho включает два основных компонента:
-
Morpho Protocol: отвечает за создание рынков и непрерывный расчет процентов;
-
Morpho Vaults: расположенные поверх базового протокола для управления рисками и доходностью кредиторов.
Протокол в режиме реального времени отслеживает доходность кредиторов и долги заемщиков по всем рынкам, тогда Vault-смарт-контракты автоматически распределяют ликвидность кредиторов по тщательно отобранным наборам рынков, предоставляя пользователям пассивный, управляемый experience доходности. Эти Vaults обычно управляются профессиональными риск-менеджерами, корректирующими распределение согласно рыночным условиям для оптимизации баланса риска и отдачи.
Подобно Horizon, Morpho предоставит важное применение для USDe/iUSDe Ethena, позволяя фондам, институтам и пользователям токенизировать финансовые инструменты реального мира и занимать под них, повышая эффективность капитала. Благодаря высокой гибкости конструкции Morpho также поддерживает создание разрешительных рынков, где можно использовать токены, прошедшие KYC, в качестве обеспечения. Такая конструкция позволяет Morpho реализовать разнообразные кредитные安排, охватывая от кредитов под криптоактивы до займов под реальные активы.
Maple
Maple Finance — децентрализованный институциональный кредитный рынок, специализирующийся на кредитовании с низким залогом и на основе денежных потоков. Платформа соединяет заемщиков с кредиторами через цепочные пулы кредитования, управляемые кураторами кредита (называемыми делегатами пула, Pool Delegates).
Каждый пул кредитования Maple имеет четкую инвестиционную миссию, например, выдачу кредитов крипто-трейд компаниям или финансирование реальных активов (таких как счета-фактуры), с конкретными условиями, включая процентные ставки, сроки и требования к залогу. Кредиторы вносят стейблкоины в пул кредитования, а делегаты пула отвечают за отбор и утверждение займов. Все займы представлены в цепочном виде, проценты прозрачно аккумулируются.
Гибридный подход Maple сочетает управление цепочным капиталом с юридическими контрактами off-chain, позволяя предоставлять незавершенные или облегченные кредиты, недоступные pure-code протоколам. Услуги по займам, распределение процентов и обработка дефолтов автоматизированы, в то время как делегаты пула занимаются due diligence, включая KYC и кредитный анализ.
Maple предлагает два различных продукта для обслуживания разных аудиторий:
-
Maple Institutional: разрешительные пулы кредитования для крупных распределителей капитала и квалифицированных инвесторов, отличающиеся курируемыми заемщиками, строгим управлением рисками и часто требуемым залогом (например, кастодианный биткоин). Эти пулы работают на основе юридических соглашений и обычно требуют прохождения KYC от кредиторов.
-
Syrup.fi: предлагает беспрепятственные пулы кредитования, токенизируя или структурируя часть займов от Maple Institutional, further расширяя гибкость и доступность кредитного рынка.
Pendle Finance
Pendle Finance — децентрализованный протокол, специализирующийся на токенизации активов доходности, обеспечивая функции торговли доходностью и рынками процентных ставок. Грубо говоря, Pendle позволяет пользователям разделить актив, генерирующий доход (такой как стейблкоин с доходностью или стейкированный токен), на две части:
-
Токен основного капитала (PT): представляет основную часть актива, подлежащую обмену на исходный актив при наступлении срока.
-
Токен доходности (YT): представляет право на доходность (проценты), генерируемую активом до истечения срока.
Разделяя актив, Pendle строит рынок, где участники могут выбрать фиксацию доходности или спекулировать на будущих процентных ставках. Например, пользователь может обменять YT на основной капитал для фиксации дохода заранее; наоборот, пользователь может приобрести YT для получения leverage-expozition к доходности, делая ставку на то, что доходность базового актива превысит рыночные ожидания.
Pendle поддерживает широкий спектр активов, включая токены доходности стейблкоинов (такие как sUSDe, cDAI), стейкированные деривативы (такие как stETH) и другие децентрализованные доходные токены.
Pendle предоставляет инфраструктуру для price discovery на рынке процентов в DeFi, аналогично тому, как традиционный финансовый рынок облигаций устанавливает ожидания по ставкам. Его архитектура locks базовый актив в смарт-контракте Pendle, генерируя PT и YT. Эти токены привязаны к определенным датам истечения (например, PT, истекающий в декабре 2025 года).
AMM (автоматизированный маркетмейкер) Pendle поддерживает следующие типы торгов:
-
Торговля PT и базового актива: подразумевает дисконтную ставку, позволяя вывести фиксированную процентную ставку.
-
Торговля YT и базового актива: подразумеваемое ценообразование доходности.
С течением времени цена PT плавно сходится со стоимостью базового актива (при наступлении срока 1 PT подлежит обмену на 1 единицу базового актива), в то время как YT накапливает фактическую доходность.
Pendle — non-custodial и автоматизированный протокол, внедряющий несколько новых механизмов для повышения эффективности капитала:
-
Механизм Synergy: автоматическая реинвестиция доходности, дополнительно усиливающая использование капитала.
-
Стейкинг доходности (Yield Staking): предлагает пользователям дополнительные варианты оптимизации отдачи.
Ethereal
Ethereal — non-custodial децентрализованная биржа (DEX), поддерживающая спотовую и перпетуальную торговлю, нативно построенная на блокчейне Converge. Платформа использует стейблкоин USDe от Ethena в качестве основной маржи и расчетного актива, стремясь к суб-20 мс задержке исполнения и способности обрабатывать более миллиона ордеров в секунду.
По состоянию на 2025 год Ethereal находится на стадии предварительного выпуска, называемой Season Zero. На этом этапе пользователи могут заранее вносить USDe для помощи в старте ликвидности. Ранние участники получают Ethereal Points ( loyalty rewards ) и дополнительные стимулы доходности Ethena (USDe), а также приоритетный доступ к forthcoming функциям.
Ethereal использует offchain Orderbook систему, где ее торговый механизм сочетает offchain высокопроизводительное сопоставление и on-chain расчет, обеспечивая практически мгновенное исполнение ордеров и безопасную прозрачную settlement.
-
Offchain Orderbook Engine:
-
High-performance orderbook and matching engine Ethereal работает offchain, поддерживая спотовые и перпетуальные рынки.
-
Благодаря offchain orderbook system платформа способна обрабатывать огромные объемы ордеров с минимальной задержкой, обеспечивая real-time trading experience.
-
-
Sequencer для Batch Settlement:
-
Специализированный sequencer обрабатывает off-chain транзакции и публикует результаты пакетным manner on-chain.
-
Sequencer агрегирует пользовательские ордера и результаты исполнения сделок, периодически публикуя сжатые пакеты транзакций в блокчейн Converge.
-
Such batch update method大幅 reduces on-chain transaction load while ensuring security on-chain settlement.
-
Дизайн Ethereal не только удовлетворяет потребности high-frequency trading, но и предоставляет пользователям децентрализованный trading experience, сочетающий скорость и безопасность через комбинацию offchain高效 processing и on-chain transparent settlement.
Как DEX уровня L3 (Layer 3), работающий на блокчейне Converge, Ethereal имеет свое собственное блочное пространство и контроль over transaction sequencing. Такая архитектура гарантирует стабильную производительность платформы даже в периоды пиковой активности торгов. В отличие от DEX на shared chains, Ethereal избегает проблем с транзакциями, возникающих из-за сетевых перегрузок или задержек.
Одной из ключевых особенностей Ethereal является глубокая интеграция со стейблкоином USDe от Ethena. USDe является revenue-generating stabe coin, постоянно генерирующим доходность через механизм вознаграждений sUSDe от Ethena. Это означает, что даже при использовании USDe в качестве маржи для торгов, залоговые активы пользователей продолжают получать процентный доход.
Введение revenue-generating stablecoin позволяет пользователям execute multiple on-chain trading strategies с более высокой capital efficiency, такими как:Basis Trades,кредитование, предоставление ликвидности.
Все пользовательские средства управляются смарт-контрактами на сети Ethena, а не кастодируются самой биржей. Такой non-custodial design гарантирует absolute control над активами пользователя, при этом активы всегда управляются private keys пользователя.
Функционал смарт-контрактов включает: управление балансами депозитов пользователей, исполнение результатов сопоставления сделок, обработку вывода активов. В сочетании с on-chain settlement mechanism, Ethereal реализует high-performance experience, сопоставимую с centralized exchanges, сохраняя при этом trustlessness и asset sovereignty децентрализованных финансов (DeFi).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @asxn_r