Анализ ландшафта деривативов Hyperliquid и CEX: рай и ограждения для агрессивных трейдеров
Автор: danny
Навигатор по ландшафту криптодеривативов: почему Hyperliquid позволяет совершать сделки на огромные суммы, тогда как централизованные биржи накладывают более строгие ограничения? Конфликт между свободой и порядком — это никогда не вопрос регулирования или технологий, а вопрос возвращения к базовой ценности торговой системы.
Обзор
Частое возникновение экстремальной торговли («высокое кредитное плечо + сверхкрупные позиции») на децентрализованной платформе Hyperliquid绝非 случайно. Это обусловлено тем, что её базовая философия проектирования и механизмы изначально лучше подходят для высоко рисковых и гибких торговых стилей. В частности, для трейдеров-стратегов, использующих стратегию «игры с малым капиталом на большую сумму», Hyperliquid предлагает шесть ключевых преимуществ:
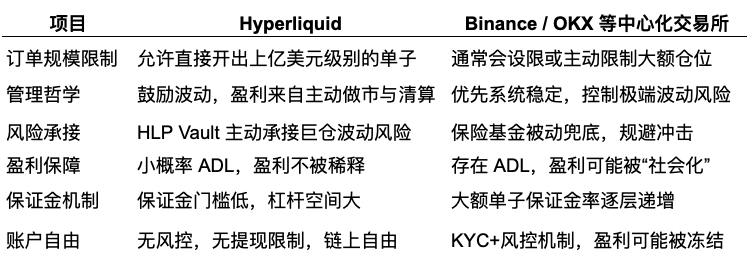
Hyperliquid скорее напоминает «арену» для экстремальных трейдеров: она создает экосистему, допускающую экстремальные риски, поддерживающую высокочастотные торговые стратегии и защищающую интересы пользователей благодаря структуре некастодиальных активов. В то же время Binance и OKX действуют скорее как «хранители финансовых систем»: стремясь к стабильности и соответствию регуляторным требованиям, они ограничивают возможности для реализации индивидуальных экстремальных стратегий.
Между ними нет абсолютного преимущества или недостатка — лишь разные предпочтения в отношении риска и стили торговли.
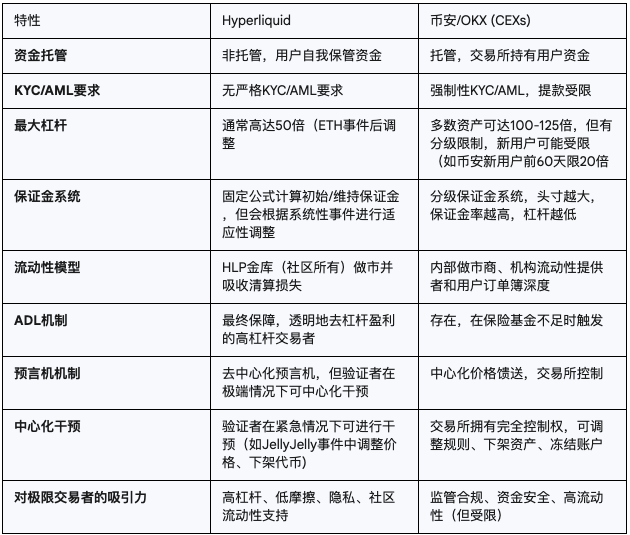
Обзор сравнения функций и характеристик
Подробное описание механизма и предпосылок создания Hyperliquid я привел в этой статье:
https://x.com/agintender/status/1938445355118649745
Данная статья начнется с рассмотрения хранилища HLP (vault) — на основе этого «ключевого механизма» мы обсудим «врожденный потенциал масштаба „кита“» Hyperliquid.
Ниже представлена (не)особо увлекательная основная часть статьи
1. Модель ликвидности: механизм работы хранилища HLP Hyperliquid
Хранилище HLP (Hyperliquid Liquidity Provider) в Hyperliquid является ключевым элементом платформы, позволяющим ей эффективно функционировать в роли маркет-мейкера и клирингового агента. HLP-хранилище представляет собой не просто пассивный пул ликвидности, но активно участвует в маркет-мейкинге и процессах ликвидации. Его стремительный рост до объема TVL свыше $500 млн свидетельствует об успехе платформы в привлечении капитала, что напрямую конвертируется в глубокую ликвидность, необходимую для крупных сделок. Кроме того, оно демонстрирует сильные результаты с учетом рисков: коэффициент Шарпа составляет 2,89 (по сравнению с 1,80 у биткоина), а корреляция с биткоином отрицательна и равна –9,6%.
Способность HLP «поглощать убытки» во время масштабных событий ликвидации является ключевой особенностью. Она поддерживает возможность открытия крупными трейдерами больших позиций, поскольку выступает гарантией покрытия потенциальных потерь, которые могли бы распространиться на рынок. Демократичная природа HLP подразумевает более широкую и, возможно, устойчивую базу поставщиков ликвидности, что контрастирует с моделями, полагающимися лишь на нескольких крупных институциональных маркет-мейкеров.
Роль маркет-мейкера и клирингового агента vs страховой фонд
Хранилище HLP выступает в качестве стандартного маркет-мейкера на платформе. Это означает непрерывное предоставление котировок на покупку и продажу, обеспечивающее ликвидность по всем торговым парам. При совершении сделок пользователей большинство ордеров исполняется через взаимодействие с хранилищем HLP.
Помимо маркет-мейкинга, хранилище HLP играет ключевую роль в процессе ликвидации. Когда маржинального обеспечения трейдера недостаточно для поддержания позиции, хранилище HLP вмешивается для ликвидации этих позиций, предотвращая накопление безнадежных долгов и обеспечивая стабильность платформы.
CEX опираются на централизованный страховой фонд для компенсации потерь от безнадежных долгов, возникающих из-за нехватки средств при ликвидации. Хотя эти фонды обычно велики, их объем ограничен. При экстремальной рыночной волатильности, когда масштабные ликвидации приводят к убыткам, превышающим емкость страхового фонда, CEX могут быть вынуждены активировать механизм ADL или другие принудительные меры.
Емкость страхового фонда ограничивает способность биржи выдерживать единичные или множественные события оверсайзинговых ликвидаций. Если убытки от ликвидации сверхкрупной позиции окажутся слишком большими, даже наличия страхового фонда может оказаться недостаточно для их покрытия.
Ликвидация сверхкрупных позиций экстремальных трейдеров может оказать колоссальное давление на страховой фонд CEX, что запустит механизм ADL, приведет к принудительному закрытию прибыльных позиций других участников и даже вызовет недоверие со стороны сообщества.
Собственность сообщества и распределение прибыли
Одна из уникальных черт хранилища HLP заключается в его принадлежности сообществу. Пользователи могут стать владельцами хранилища, застейкнув USDC и получив токены HLP. Это означает, что прибыль напрямую распределяется среди держателей токенов HLP.
Прибыль формируется преимущественно за счет следующих источников:
-
Торговые комиссии: HLP-хранилище взимает торговые комиссии с сделок, исполняемых через него.
-
Ставки финансирования: Выступая в роли маркет-мейкера, HLP-хранилище получает или выплачивает ставку финансирования в зависимости от рыночной ситуации. Когда на рынке наблюдается премия (цена бессрочного контракта выше спотовой), HLP-хранилище получает ставку;反之, оно выплачивает ставку.
-
Доходы от ликвидации: HLP-хранилище взимает комиссию за ликвидацию позиций.
Эта прибыль регулярно (как правило, еженедельно) распределяется между держателями токенов HLP либо направляется на обратный выкуп токенов Hyperliquid (происходит каждые 10 минут).
Диверсификация рисков для поддержки крупных позиций
HLP-хранилище распределяет риски через следующие механизмы, поддерживая поглощение и ликвидацию крупных позиций:
-
Разнородная база поставщиков ликвидности: HLP-хранилище состоит из множества независимых стейкеров, а не одного единого лица. Такая децентрализованная ликвидность означает, что риск распределяется между множеством участников, снижая угрозу сбоев со стороны отдельных субъектов.
-
Автоматическое хеджирование и ребалансировка: Алгоритмы HLP-хранилища непрерывно мониторят рынок и автоматически корректируют свои хеджированные стратегии для управления рисковыми экспозициями. Например, при наличии крупных однонаправленных позиций в хранилище оно может снизить риск путем хеджирования на внешних рынках или корректировки своих котировок.
-
Умное управление рисками: Дизайн HLP-хранилища ориентирован на поглощение крупных ордеров и эффективное управление рисками от этих позиций посредством внутренних механизмов хеджирования и ликвидации. Благодаря этому Hyperliquid способен поддерживать лично размеры позиций, значительно превосходящие многие централизованные биржи (CEX).
HLP является одним из центральных механизмов Hyperliquid. Можно сказать, что дизайн оракульных цен (обновление каждые 3 секунды), алгоритм ставки финансирования и даже лимиты кредитного плеча функционируют вокруг HLP. Это не отдельные компоненты, а единая система, где все звенья взаимосвязаны. Алгоритм ставки финансирования предоставляет HLP определенное преимущество маркет-мейкера, а оракульные цены укрепляют уверенность участников HLP, благодаря чему объемы платформы постоянно растут. Это позволяет абсорбировать еще более крупные позиции и выдерживать повышенную волатильность.
2. Преимущество маркет-мейкера: алгоритм ставки финансирования Hyperliquid
Алгоритм ставки финансирования Hyperliquid направлен на обеспечение тесной привязки цены бессрочных фьючерсов к спотовой цене базового актива. Помимо предоставления трейдерам контролируемых затрат и рисков на финансирование, он также формирует соответствующее «преимущество маркет-мейкера» для HLP.
Составляющие
Ставка финансирования состоит из двух частей:
-
Индекс средней премии (Premium Index): Отражает отклонение рыночной цены бессрочного контракта от спотовой цены оракула. Когда цена бессрочного контракта выше цены оракула, индекс положительный;反之, отрицательный.
-
Процентная ставка (Interest Rate): Фиксированная базовая ставка, обычно предназначенная для покрытия стоимости финансирования контрактов. Процентная ставка в Hyperliquid обычно установлена на уровне 0,3% (выше, чем на Binance).
Особенности, основанные на ценах оракула
Ставка финансирования в Hyperliquid рассчитывается на основе цен оракула, а не внутренних спотовых цен самой платформы. Это гарантирует точное отражение справедливых цен внешнего рынка, избегая искажений ставки из-за внутреннего манипулирования рынком. Данная особенность в значительной степени укрепляет уверенность «участников HLP», способствуя непрерывному росту размера пула. (Поскольку Hyperliquid технически «не способен» управлять ценой самостоятельно).
Высокочастотный сбор и экстремальные ставки
-
Высокочастотный сбор: Ставка финансирования в Hyperliquid начисляется каждые 1/8 часа. Это означает расчет и сбор ставки раз в 8 часов. Такой высокочастотный механизм позволяет ставке быстрее реагировать на изменения рынка и способствует более эффективному возврату цены бессрочного контракта к спотовой цене.
-
Экстремальные ставки: Hyperliquid допускает экстремальные значения ставки финансирования, достигая максимума в 4%/час. Такое высокое ограничение означает, что в экстремальных рыночных условиях ставка может быстро расти, что приводит к быстрому исправлению расхождений между ценой бессрочного контракта и спотовой ценой.
Ожидание затрат на риск для крупных позиций и механизм возврата рыночных цен
Эти особенности совместно обеспечивают ожидание затрат на риск для крупных позиций и механизм возврата рыночных цен:
-
Предсказуемость затрат на риск: Несмотря на колебания ставки, ее алгоритм открыт и прозрачен, базируясь на наблюдаемых ценах оракула. Это позволяет трейдерам относительно точно прогнозировать потенциальные затраты на финансирование при удержании крупных позиций. Для экстремальных трейдеров это означает возможность учета высоких ставок финансирования при входе в позицию, что помогает управлять рисками.
-
Быстрый возврат рыночных цен: Сочетание высокочастотного сбора и экстремальных ставок означает, что при значительном отклонении цены бессрочного контракта от цены оракула ставка стремительно растет (или падает), создавая сильный стимул для трейдеров скорректировать направление позиции в сторону рыночного консенсуса. Это помогает вернуть цену бессрочного контракта на уровень, согласованный со спотовой ценой, эффективно предотвращая расцепление цен. Для крупных позиций это особенно важно, так как означает наличие мощного механизма самокоррекции даже при возникновении гигантских расхождений (снижение нагрузки на позиции HLP).
3. Преимущество в стоимости капитала: сравнение требований к марже для контрактов Hyperliquid
Требования к начальной и поддерживающей марже для крупных долгосрочных контрактов на биткоин значительно различаются в Hyperliquid и в системах ступенчатой маржи Binance и OKX. Это главным образом связано с наличием HLP, что делает платформу более «склонной» принимать волатильность.
Требования к марже в Hyperliquid
Hyperliquid использует фиксированные и относительно плоские требования к марже, применяя одинаковый процент обеспечения независимо от размера позиции (например, начальная маржа 1%, поддерживающая 0,5%). Это означает, что даже для сверхкрупных позиций действует тот же низкий процент.
Ступенчатая система маржи в Binance и OKX
Binance и OKX используют ступенчатую систему маржи, согласно которой по мере роста размера позиции пропорции требуемой начальной и поддерживающей маржи постепенно повышаются. Ее основная идея заключается в том, что большие позиции несут больше рисков и требуют большего обеспечения для покрытия потенциальных убытков. Например, при открытии позиции по биткоин-контракту на $10 млн доступное кредитное плечо может составлять всего 20x; при позиции на $100 млн плечо может быть снижено до 5x или ниже.
Данный механизм призван защитить саму биржу. Крупные позиции, оказавшиеся в ликвидации, могут привести к убыткам, превышающим вместимость страхового фонда, угрожая стабильности всей платформы. Ограничивая плечо для сверхкрупных позиций, CEX снижают риск концентрации убытков.
Это напрямую ограничивает возможность экстремальных трейдеров открывать сверхкрупные позиции на CEX. Им требуется вносить больше собственных средств в качестве маржи или принудительно диверсифицировать позицию по нескольким аккаунтам или платформам, что усложняет операционную работу.
На примере бессрочного контракта на биткоин:
-
Binance: Для небольших позиций доступно кредитное плечо вплоть до 125x (начальная маржа 0,8%). По мере роста номинальной стоимости доступное плечо постепенно снижается, что означает повышение коэффициента маржи. Например, для позиций выше определенного порога плечо может быть ограничено 50x (начальная маржа 2%) или ниже.
-
OKX: Аналогично Binance, OKX имеет детализированные лимиты риска. Например, плечо по бессрочным контрактам на биткоин варьируется в зависимости от номинальной стоимости позиции, постепенно снижаясь с максимальных 100x. Это означает, что чем дороже ваша позиция по биткоину, тем更高 процент маржи вам потребуется.
Оценка низкого барьера маржи в Hyperliquid
При определенных уровнях плеча для сверхкрупных позиций Hyperliquid обеспечивает относительно низкий порог маржи.
-
Для небольших позиций: Коэффициент маржи в Hyperliquid сопоставим с максимальным уровнем плеча CEX (то есть минимальным коэффициентом маржи).
-
Для крупных позиций: Ступенчатая система маржи Binance и OKX означает, что после превышения определенного порога требуемый коэффициент маржи резко возрастает. В то же время Hyperliquid сохраняет низкий и фиксированный коэффициент маржи, позволяя экстремальным трейдерам открывать крайне масштабные позиции при относительно низкой стоимости капитала.
Пример:
Предположим, вы хотите открыть длинную позицию по бессрочному контракту на биткоин стоимостью $100 млн.
-
На Binance или OKX из-за ступенчатой системы маржи вы не сможете использовать 100x или даже 50x плечо. Например, вам будет доступно плечо 10x или 20x, что потребует начальной маржи в размере $10 млн или $5 млн соответственно.
-
В Hyperliquid, если применяется единый коэффициент маржи 1%, вам потребуется всего $1 млн начальной маржи.
Таким образом, для трейдеров, стремящихся к формированию сверхкрупных позиций, низкие и неизменные требования к марже в Hyperliquid действительно представляют собой существенное преимущество.

4. Вывод прибыли: исследование политики вывода средств Hyperliquid
Особенности некастодиальной платформы
Hyperliquid является некастодиальной платформой. Это означает, что пользователи сохраняют относительный контроль над своими средствами, так как они хранятся непосредственно в совместимых с EVM кошельках. Сама платформа не выполняет функцию прямого хранения криптовалютных активов пользователей.
Ограничения на вывод и блокировка вывода прибыли
Благодаря своей некастодиальной природе, в Hyperliquid отсутствуют суточные ограничения на вывод или практики блокировки вывода прибыли, характерные для централизованных бирж (CEX).
-
Отсутствие суточных ограничений на вывод: Пользователи могут извлекать всю или часть средств в любое время и из любого места, при условии работоспособности блокчейна. Отсутствуют дневные или транзакционные лимиты на вывод, которые CEX устанавливают для соблюдения нормативных требований, контроля рисков или управления внутренней ликвидностью.
-
Отсутствие блокировок вывода прибыли: Hyperliquid не ограничивает вывод средств на основании полученной прибыли. Независимо от того, находится ли пользователь в плюсе или в минусе, он обладает абсолютным правом распоряжения своими активами.
Из соображений соответствия нормативным требованиям (AML/KYC), контроля рисков и управления внутренней ликвидностью CEX обычно устанавливают суточные или транзакционные лимиты на вывод. В некоторых случаях вывод крупной прибыли может сопровождаться более строгими проверками или задержками. Ограничения на вывод отражают право CEX на управление хранящимися средствами. Биржам необходимо поддерживать достаточность резервов и соблюдать регуляторные нормы, предотвращая незаконные денежные потоки.
Для таких трейдеров, как Джеймс Винн, стремящихся быстро вывести заработанную прибыль или гибко управлять огромными капиталами, ограничения CEX становятся серьезным препятствием. Они лишены свободы распоряжения средствами, доступной в Hyperliquid. Некастодиальная модель Hyperliquid规避ет подобные проблемы, предоставляя пользователям больший финансовый суверенитет. (Как минимум, формально.)
5. Гарантия прибыли: механизм ликвидации Hyperliquid и автоматическое уменьшение позиций (ADL)
Механизм ликвидации в Hyperliquid
Механизм ликвидации в Hyperliquid работает на основе уровня маржи. Когда показатель поддерживающей маржи трейдера опускается ниже определенного порога (обычно 0,5%), позиция активирует процесс ликвидации. Хранилище HLP выступает в роли клирингового агента, принимая на себя и закрывая такие позиции для предотвращения безнадежных долгов. Следовательно, чем полнее средства в хранилище HLP, тем ниже вероятность срабатывания ADL.
И Binance, и OKX включают механизм автоматического уменьшения позиций (ADL). При нехватке средств в страховом фонде для покрытия убытков от ликвидации ADL принудительно закрывает позиции прибыльных трейдеров в зависимости от размера прибыли и уровня плеча. ADL служит последней линией защиты CEX в условиях экстремальной волатильности, распределяя часть убытков от ликвидации среди прибыльных участников для предотвращения отрицательного баланса или системных рисков.
Для экстремальных трейдеров, держащих сверхкрупные прибыльные позиции, ADL представляет собой фактор значительной неопределенности. Даже при успешном прогнозировании направления рынка и получении больших плавающих прибылей, им может потребоваться принудительно закрыть эти позиции из-за убытков других участников, что приведет к потере части потенциального дохода. Такая нестабильность прибыли не отвечает интересам экстремальных трейдеров.
Отличия Hyperliquid при работе с прибыльными позициями
Главное отличие Hyperliquid от CEX в обработке прибыльных позиций заключается в отсутствии функционала ADL. Это означает:
-
Безопасность прибыльных позиций: Даже в случае экстремальной волатильности рынка, вызывающей масштабные ликвидации, трейдеры с прибыльными позициями не беспокоятся о принудительном уменьшении позиций системой. Это обеспечивает экстремальным трейдерам большую определенность и безопасность, поскольку их прибыль не будет использована для покрытия убытков других участников.
-
Покрытие убытков хранилищем HLP: Если в процессе ликвидации образуются безнадежные долги, эти убытки примет на себя хранилище HLP, а не распределиет их через ADL среди прибыльных трейдеров. Это обеспечивается высокой ликвидностью и способностями хранилища HLP к управлению рисками.
Данное отличие делает Hyperliquid более комфортной для прибыльных позиций в периоды экстремальной волатильности, позволяя экстремальным трейдерам с большей уверенностью держать крупные прибыльные позиции.
6. Как совместное действие хранилища HLP и алгоритма ставки финансирования привлекает экстремальных трейдеров
Уникальный дизайн хранилища HLP и алгоритма ставки финансирования синергетически воздействует, позволяя Hyperliquid привлекать и поддерживать экстремальных трейдеров, таких как Джеймс Винн, для совершения крупных сделок. Это проявляется в следующем:
1. (Практически) бесконечная ликвидность и глубина рынка (Хранилище HLP):
-
Способность поглощать крупные ордера: Выступая основным маркет-мейкером платформы, огромное капиталохранилище и алгоритм автоматического формирования рынка способны предоставить глубокую ликвидность, необходимую для поглощения сверхкрупных ордеров. Для трейдеров вроде Джеймса Винна, желающих одной сделкой открыть позицию на десятки или сотни миллионов долларов, это базовое требование. Традиционные CEX при столкновении с ордером такого масштаба часто сталкиваются с чрезмерным проскальзыванием или неполным исполнением.
-
Торговля с низким проскальзыванием: Благодаря постоянной ликвидности, предоставляемой HLP-хранилищем, трейдеры даже при крупных операциях получают низкое проскальзывание, гарантируя исполнение близко к лучшей рыночной цене. Это критически важно для высокочастотной и экстремальной торговли.
2. Предсказуемость затрат на риск и рыночная калибровка (Ставка финансирования):
-
Преимущество на стороне маркет-мейлера:让更多 инвесторов готовы помещать средства в хранилище HLP, обеспечивая дополнительную ликвидность, зарабатывая больше комиссий, что запускает эффект снежного кома.
-
Ясное ожидание стоимости капитала: Прозрачность алгоритма и высокочастотный характер начисления позволяют трейдерам относительно точно прогнозировать стоимость финансирования для крупных позиций. Несмотря на возможную высокую ставку, она прозрачна и поддаются расчету, поэтому трейдеры могут заложить ее в свои модели рисков. Для экстремальных трейдеров это означает отсутствие рисков перед неизвестными затратами.
-
Заякоривание цен и арбитражные возможности: Наличие ставки финансирования и высокий потолок обеспечивают быстрый возврат цены бессрочного контракта к спотовой цене. Это означает, что даже при возникновении гигантских расхождений на рынке присутствует мощный механизм самокоррекции. Дает экстремальным трейдерам арбитражные возможности: они могут использовать разницу между рынком бессрочных контрактов и спотовым рынком, получая доходность за счет принятия ставок финансирования, или быстро открывать позиции при отклонении цены, ожидая ее возврата.
3. Безопасность средств и свобода операций (Некастодиальность & отсутствие ADL):
-
Свобода управления капиталом: Некастодиальная природа Hyperliquid гарантирует трейдерам типа Джеймса полный контроль над огромными капиталами. Вывод возможен随时, без опасений платформенных ограничений или замораживания средств. В контексте частых проблем с выводом или заморозками на централизованных платформах это обеспечивает огромный психологический комфорт.
-
Прибыль под защитой (нет ADL): Поскольку в Hyperliquid отсутствует механизм ADL, при сильных рыночных колебаниях, вызывающих массовые ликвидации, прибыльные позиции Джеймса не подвергнутся принудительному уменьшению системой. Это позволяет экстремальным трейдерам уверенно удерживать прибыльные позиции, не опасаясь, что чужие убытки будут покрыты за счет их прибыли, что максимизирует защиту потенциального дохода.
Подводя итог, HLP-хранилище предоставляет беспрецедентную ликвидность и глубину рынка, алгоритм ставки финансирования обеспечивает прозрачное и эффективное управление рисками и механизм калибровки цен, а некастодиальность и отсутствие ADL даруют свободу капиталу. Все вместе это создает уникальную торговую среду, удовлетворяющую потребности экстремальных трейдеров вроде Джеймса Винна, которые ищут высокое плечо, крупные позиции и ценят безопасность средств и нерастраченную прибыль.
Заключение
Возвышение Hyperliquid свидетельствует о том, что рынок эволюционирует. Децентрализованные биржи с высокой производительностью (real yield), несмотря на наличие определенных централизованных элементов на практике, создают важную нишевую аудиторию за счет предоставления функций, недоступных или жестко ограниченных традиционными CEX (таких как высокое кредитное плечо, низкие издержки и_community ликвидность).
Это предвещает, что в будущем торговля деривативами станет более фрагментированной и специализированной, где различные платформы будут предлагать уникальный сервис в зависимости от потребностей трейдеров, их толерантности к риску и готовности принимать степень децентрализации.
Между ними нет правильного или неправильного, лучшего или худшего — лишь разные предпочтения в отношении риска и стили торговли.
У плеча есть свое направление, у контрактов — своё возвращение.
Кто обуздывает желания? Кто высвобождает волатильность? Кто возвращается к человеческой природе?
Да хранит нас всегда трепет перед рынком.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @agintender