Исследование VanEck: разбор премии, кредитного плеча и структуры капитала Strategy на рынке акций США
Автор:Патрик Буш,Мэтью Сигел
Перевод: TechFlow
Мы провели глубокий анализ MicroStrategy (MSTR), рассматривая её как инструмент для инвестиций в биткоин (Bitcoin, BTC) со структурным левериджем, уделяя особое внимание премии к чистой стоимости активов (NAV), регулированию и гибкости структуры капитала, которые вместе определяют инвестиционные возможности и риски.
Обратите внимание, что VanEck занимает соответствующие позиции в биткоине, MSTR, STRK и STRF.
Четыре ключевых тезиса:
-
Акции MSTR представляют собойлевериджнуюальтернативу биткоину: поведение акций MSTR похоже на опцион call на биткоин. Его стратегия заключается в покупке дополнительных BTC при росте цены биткоина за счет выпуска акций и долговых обязательств. Такая структура создает асимметричный потенциал роста и высокую чувствительность к ценовой волатильности BTC, делая MSTR популярной альтернативой прямому владению биткоином.
-
Торговая цена MSTR значительно превышает чистую стоимость активов (NAV): Мы оценили, что торговая цена MSTR торгуется с премией +112% к совокупной справедливой стоимости его портфеля биткоинов и основного программного обеспечения. Эта премия обусловлена ожиданиями рынка относительно будущего роста портфеля BTC, регуляторными преимуществами и спекулятивными позициями.
-
Премия MSTR действует как «крипто-реактор» : Премия питает собственную акционерную стоимость MSTR через рекурсивный цикл: волатильность и воздействие на BTC привлекают инвесторов, что стимулирует дальнейшее накопление BTC, еще больше раздувая премию.
-
Конвертируемые долговые ценные бумаги добавляют гибкость, но и усиливают риски: Конвертируемые облигации и привилегированные акции MSTR (в особенности STRK и STRF) предлагают разные уровни доходности и воздействия на BTC, но также несут сложность, асимметричные риски нисходящего движения и чувствительность к волатильности. Наиболее высокий уровень воздействия на MSTR имеет конвертируемая облигация со сроком погашения 15 марта 2030 года, однако даже эти инструменты сильно зависят от показателей BTC и устойчивости премии.
Strategy (MSTR) занимает почти треть капитализации акций компаний, чистым образом связанных с криптовалютами, и 10% индекса Market Vector Global Digital Assets Equity Index (MVDAPP). Поэтому вопрос включения MSTR в портфель становится ключевым для управляющих, стремящихся получить избыточную доходность (альфу) благодаря цифровой трансформации.
Дебаты о преимуществах и недостатках владения MSTR, прямым владением биткоином (BTC) или использованием BTC с плечом продолжаются, усугубляясь сложной структурой капитала этой компании. Эта сложность также включает выпущенные Strategy конвертируемые долговые обязательства и инструменты собственного капитала, включая высодоходные конвертируемые привилегированные акции (STRK) и более доходные непременовательные привилегированные акции (STRF).
В данной статье мы анализируем структуру капитала Strategy и оцениваем плюсы и минусы持仓 позиций в ее собственном капитале или долгих инструментах. Мы считаем, чтообыкновенные акции MSTR являются лучшим вариантом для инвестированияпо следующим причинам:
-
Максимальное воздействие на биткоин
-
Простота инвестиционной стратегии
-
Оптимальное соотношение риска и доходности
Что такое Strategy?
Strategy (ранее известная как MicroStrategy) является провайдером корпоративного аналитического программного обеспечения и пионером концепции «корпоративного резервного хранилища биткоинов». В августе 2020 года Strategy оценила, что значительные денежные средства на ее балансе уязвимы для инфляции в условиях низких процентных ставок того времени. Таким образом, была официально запущена стратегия формирования запасов биткоинов, в рамках которой за 250 млн долларов США было приобретено 21 454 BTC.
К декабрю 2020 года Strategy дополнительно определила свою цель по финансированию закупок BTC с помощью финансовых инструментов, выпустив конвертируемые облигации на сумму 650 млн долларов. С этого момента Strategy трансформировалась из обычной корпоративной программной компании в левериджный финансовый инструмент, ориентированный на биткоин. Благодаря использованию финансового рычага и различных форм выпуска акций Strategy владеет 2,7% общей эмиссии биткоинов, что на момент написания статьи эквивалентно приблизительно 61 млрд долларов.
Основная цель Strategy заключается в максимизации цены акций MSTR путем увеличения количества биткоинов, «приходящихся» на одну обыкновенную акцию. За счет выпуска долга или акций Strategy увеличивает долю биткоинов на акцию и называет этот процесс «доходностью биткоина» (Bitcoin Yield). В периоды роста цены биткоина и сильного спроса со стороны инвесторов Strategy использует эту возможность для увеличения левериджа или выпуска дополнительных акций. Следовательно, воздействие Strategy на биткоин и ее леверидж носят рекурсивный характер, поскольку они предполагают рост с течением времени.
При удорожании биткоина возрастает ценность резервов Strategy в биткоинах, что позволяет ей снова увеличивать леверидж за счет выпуска долга для покупки дополнительных биткоинов. В части собственного капитала бычий рынок биткоинов улучшает показатели обыкновенных акций MSTR на фондовых рынках, позволяя Strategy привлекать капитал через выпуск новых акций для покупки большего количества биткоинов. В конечном итоге акции MSTR обеспечивают ускоряющееся воздействие на рост цен биткоина, а динамика их цены напоминает опцион call на биткоин.
Происхождение «премии» собственных средств MSTR
В настоящее время обыкновенные акции MSTR торгуются по цене выше суммарной чистой стоимости активов биткоина (BTC NAV) и ценности базового программного обеспечения Strategy, причем эта разница называется «премией» (The Premium). На момент написания статьи обычная акция MSTR торгуется с премией +112% к справедливой стоимости ее базовых активов (портфель биткоинов + основной бизнес). Математически мы определяем это так:

Источник: Исследования VanEck (по состоянию на 25 марта 2025 г.)
Существует множество споров о причинах премии MSTR, однако мы считаем, что она движима четырьмя основными факторами:
-
Ожидания относительно будущего портфеля биткоинов Strategy
-
Ограниченный выбор возможностей получения воздействия на биткоин инвесторами
-
Левериджное воздействие на биткоин и преимущества структуры левериджа Strategy
-
Спекулятивный спрос
Первым источником премии MSTR являются ожидания рынка относительно будущего портфеля биткоинов Strategy. Будущую стоимость можно оценить через три ключевых фактора:
-
«Терминальное» количество биткоинов в портфеле
-
Ожидаемая будущая цена биткоина
-
Ставка дисконтирования, применяемая к этим позициям
Премия на акции MSTR в значительной степени отражает признание рынком способности компании продолжать закупать биткоины. Положительная премия указывает на то, что рынок ожидает дальнейшего роста стоимости каждого биткоина, а также отражает приведенную стоимость будущих цен на биткоин.
Второй фактор можно охарактеризовать как «регуляторную премию», возникающую из-за структурных ограничений инвестиционной среды. Многие институциональные и частные инвесторы не могут приобрести биткоин напрямую из-за регуляторных ограничений, инвестиционных правил, распределительных ограничений или отсутствия безопасных решений для хранения активов.
Поскольку отсутствуют эффективные с точки зрения капитала финансовые инструменты с левериджным воздействием на биткоин, они выбирают MSTR. Кроме того, многие юрисдикции обладают неблагоприятными требованиями к налогообложению и удержанию капитала для биткоина, что делает такие публичные акции, как MSTR, более привлекательной заменой. Как обыкновенные акции, MSTR также обладают финансовыми преимуществами в качестве залогового актива. Эти ограничения для инвесторов делают MSTR привлекательным прокси для воздействия на биткоин, особенно для тех, кто не может непосредственно контактировать с данным классом активов.
Третий фактор премии MSTR отражает признание рынком способностей Майкла Сейлора (основателя Strategy) в использовании финансовоголевериджа. Сейлор продемонстрировал способность привлекать крупные объемы капитала по низким ставкам, в то время как корпоративная структура проявляет устойчивость во время падения рынка биткоинов. В отличие от типичных трейдеров с маржинальным кредитованием, Сейлор способен выдерживать убытки и сохранять долгосрочные позиции. В течение некоторого времени в 2022 и 2023 годах, несмотря на многомиллиардный дефицит собственного капитала Strategy, рыночная капитализация MSTR оставалась на уровне миллиардов долларов, что отражает доверие инвесторов к долгосрочной структуре левериджа Strategy.
Уникальная динамика MSTR привела к скачку его 30-дневной исторической волатильности до ~113%, что значительно выше ~55% у биткоина. В целом, акции MSTR предоставляют удобный путь инвесторам для получения левериджного воздействия на биткоин через публично торгуемый фондовый рынок. Премия является главным драйвером волатильности и результатов акций MSTR. Разложив веса, корреляцию и волатильность портфеля MSTR (биткоин + основной бизнес + премия), мы обнаружили, что премия вносит вклад в общую доходность на уровне 96,5%, а на волатильность — около 87,5%.
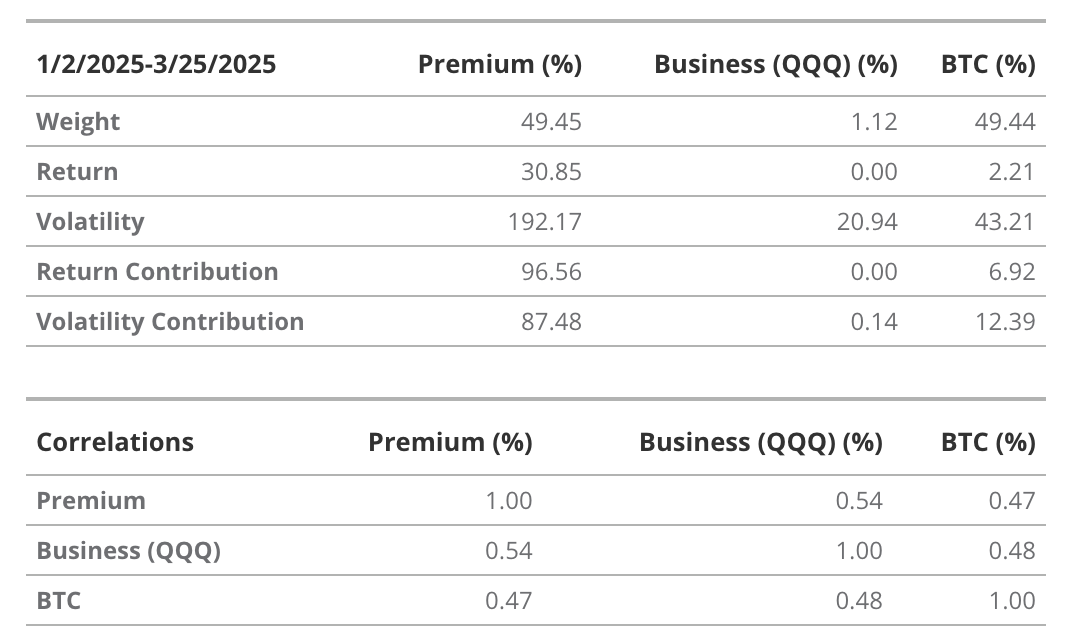
Для представления воздействия на технологическую отрасль, особенно крупных компаний программного обеспечения и облачных услуг, отражающих характеристики основного бизнеса MSTR, мы используем QQQ (ETF Nasdaq 100 компании Invesco).
Источник: Исследования VanEck (по состоянию на 26 марта 2025 г.). Прошедшая доходность не гарантирует будущих результатов. Информация, оценочные сценарии и целевые цены в данной статье не являются финансовой рекомендацией и не представляют призыва к действию, рекомендаций по покупке/продаже или прогнозов будущей доходности биткоина. Фактические будущие результаты биткоина неизвестны и могут существенно отличаться от показанных здесь смоделированных результатов. Кроме того, сценарии, представленные в данной статье, могут не учитывать все риски или другие факторы, которые могут помешать performance. Приведенные данные являются лишь результатом моделирования на основе наших исследований и предназначены исключительно для иллюстративных целей. Проведите собственные исследования и сделайте выводы самостоятельно.
Четвертый компонент премии MSTR проистекает из спекулятивной торговой динамики, связанной с его волатильностью и структурой капитала. Поскольку премия вносит огромный вклад в доходность и волатильность MSTR, любое нарушение основных драйверов окажет сильное негативное влияние на цену акций. Это связано с тем, что Сейлор использует волатильность MSTR для финансирования закупок биткоина (BTC). Как будет подробно объяснено ниже, предпочтительным способом финансирования покупок BTC Сейлором依次为: привилегированные акции, конвертируемые привилегированные акции, конвертируемый долг и обыкновенные акции. Этот порядок основан на «доходности BTC», доступной держателям обыкновенных акций, которая определяется количеством BTC на акцию. Например, продажа привилегированных акций приводит к разводнению собственного капитала, но привлеченные средства напрямую увеличивают доходность BTC для обычных акционеров.
Выпущенные Strategy эти ценные бумаги пользуются спросом среди инвесторов, поскольку высокая волатильность MSTR обеспечивает множество возможностей для всех уровней ее структуры капитала и торговли опционами на MSTR. По сути, Strategy удается поддерживать низкие ставки по своим конвертируемым обязательствам именно потому, что волатильность MSTR делает опционную часть этих обязательств крайне ценной. Можно сказать, что Strategy продает эту опционную ценность по низкой цене, привлекая субъекты относительной доходности. Эти сложные арбитражные игроки занимаются торговлей относительной доходности между различными видами ценных бумаг Strategy, используя волатильность.
В конечном итоге премия Strategy формирует циклическую взаимосвязь со способностью финансировать дополнительные закупки BTC. Премия является основным источником волатильности MSTR, и, в свою очередь, во многом зависит от способности Strategy финансировать покупки BTC.Рынок готов покупатьакцииStrategy именно из-за волатильности, заложенной в ее структуре капитала, а сама Strategy, по сути, продает эту волатильность по заниженной цене. На конференции по результатам первого квартала 2025 года Сейлор назвал эту усиленную динамику «крипто-реактором (crypto reactor), который может работать очень долго».
Премия MSTR демонстрирует явную положительную корреляцию с ценой биткоина. За последний год коэффициент корреляции с BTC составил 0,52 (T-Stat = 9), а приблизительный бета-коэффициент к BTC — 1,77. Это означает, что по мере роста цены биткоина премия, как правило, расширяется, что еще больше усиливает показатели акций MSTR. Связь между ценой BTC, спекулятивным поведением, способностью к финансированию и оценкой MSTR образует самоусиливающийся цикл, являющийся сердцем стратегии компании.
Корреляция премии и цены биткоина
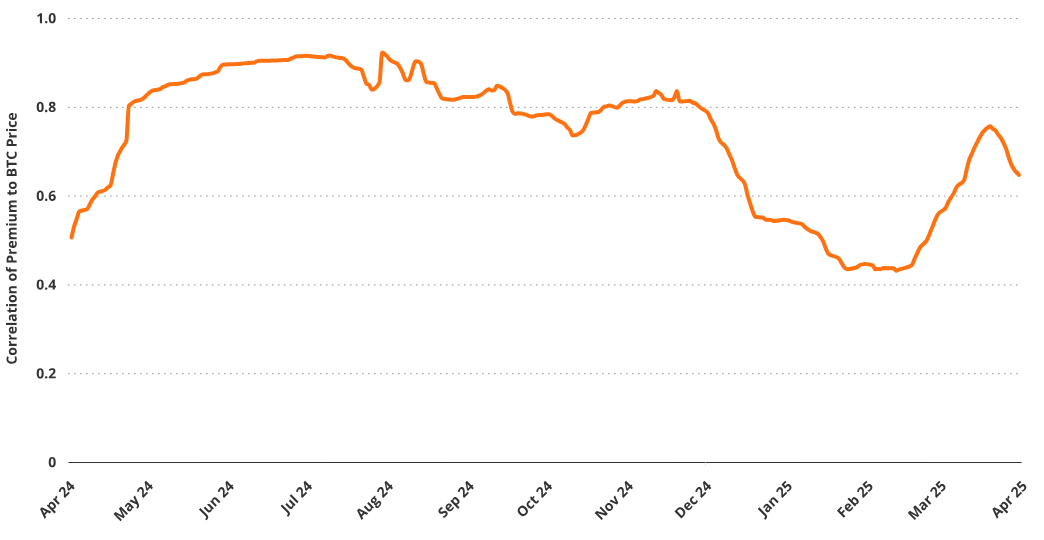
Источник: Исследования VanEck (по состоянию на 26 марта 2025 г.). Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых herein ценных бумаг.
Финансирование стратегии резервных запасов биткоина
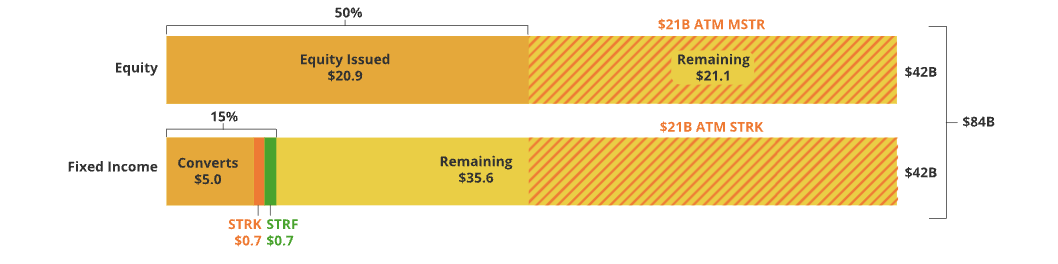
В октябре 2024 года Strategy объявила об амбициозном капитальном плане «21/21», который предусматривает сбор 42 млрд долларов для покупки биткоина (BTC) к 2027 году путем продажи акций MSTR на сумму 21 млрд долларов и фиксировано-доходных ценных бумаг на сумму 21 млрд долларов. Согласно первоначальному плану, Strategy должна была продавать акции стоимостью 5 млрд долларов в 2025 году, 7 млрд долларов в 2026 году и 9 млрд долларов в 2027 году. Параллельно выпуск фиксированно-доходных ценных бумаг должен был следовать аналогичному ритму: 5, 7 и 9 млрд долларов соответственно. Цели по выпуску долга направлены на поддержание уровня левериджа в диапазоне 20%-30%. Лидер Strategy, Майкл Сейлор, назвал это «умным левериджем» (Intelligent Leverage) и подчеркнул, что он используется не для спекуляций, а для стратегического приобретения «доминирующего цифрового актива».
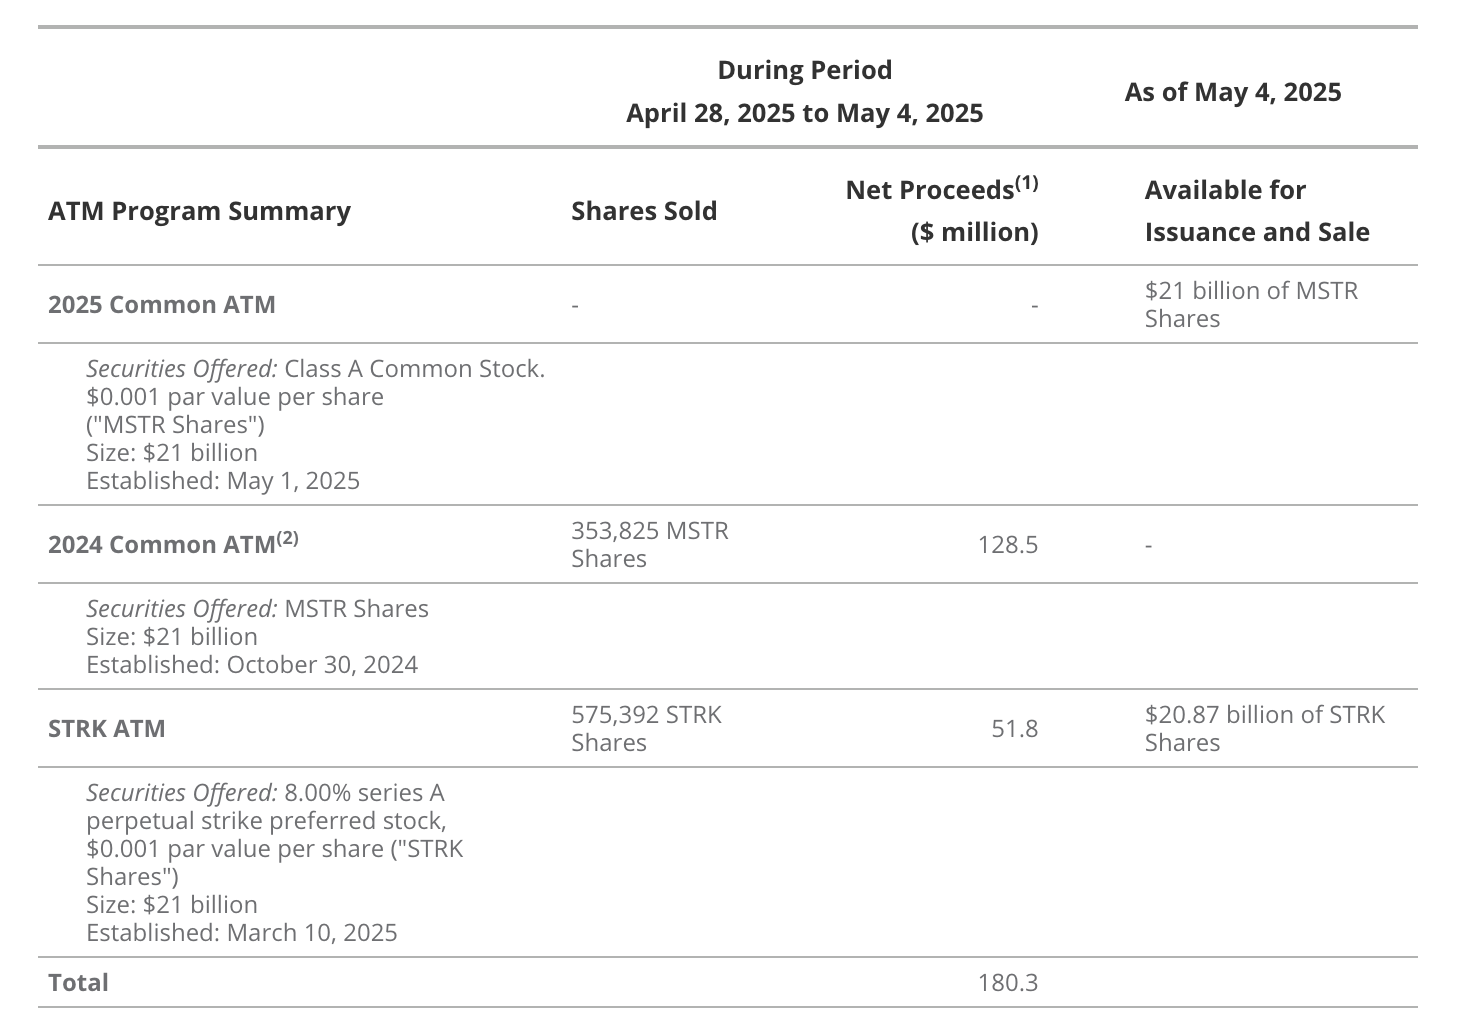
Благодаря беспрецедентному бычьему рынку криптовалют, развернувшемуся после запуска плана 21/21, по состоянию на май 2025 года Strategy реализовала все 21 млрд долларов своих акций MSTR через свою программу «At-the-Market» (ATM) / выпуск по рыночной цене. В секторе фиксированного дохода Сейлор уже продал конвертируемые облигации на 5 млрд долларов, конвертируемые привилегированные акции STRK на 875 млн долларов и непременовательные привилегированные акции на 850 млн долларов. На конференции по результатам за май 2025 года компания announced расширит план финансирования до 84 млрд долларов, что включает новые 21 млрд долларов в программе ATM MSTR, существующие 21 млрд долларов в ATM STRK и новый выпуск конвертируемого долга на 14 млрд долларов.
Завершение плана финансирования 42/42 на 32%
Источник: Strategy, по состоянию на 7 мая 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Текущая цена биткоина составляет примерно 95 000 долларов, и Strategy держит 555 450 BTC. Расчет показывает, что леверидж Сейлора ((долг + привилегированные акции) / рыночная капитализация) составляет 9% — это самый низкий уровень левериджа с 2020 года. Учитывая текущий леверидж Сейлора ниже среднего уровня и его предпочтение «конвертируемому, необеспеченному и бессрочному» долгу, разумно ожидать, что в будущем будет привлечено больше средств через конвертируемый долг.
Финансирование покупок BTC через волатильность
Источник: Strategy, по состоянию на 25 марта 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Поскольку акции MSTR привязаны к биткоину, их волатильность чрезвычайно высока, и леверидж может дополнительно возрасти по мере того, как Strategy финансирует покупку большего количества BTC. Большинство инвесторов негативно относятся к использованию плеча для покупки таких высоковolatile активов, как BTC, поэтому обычно требуют более высоких процентных ставок. Strategy решает эту проблему путем выпуска конвертируемых облигаций и конвертируемых привилегированных акций, встроенные опционные характеристики которых обеспечивают большую часть их стоимости.
Зрелые инвесторы отдают предпочтение этим эмиссиям, поскольку они позволяют осуществлять стрэдлы типа конвертируемых облигаций (convertible arbitrage). В этой высоко рискованной и сложной торговой стратегии опытные инвесторы получают прибыль от фактической волатильности, подразумеваемой волатильности и других компонентов моделей ценообразования опционов, покупая конвертируемые облигации и одновременно занимая короткие позиции по акциям MSTR и/или опционам MSTR.
Эта торговая динамика помогла Strategy решить проблемы с денежным потоком, обеспечив при этом низкие процентные выплаты по ее долгу. Из-за высокого спроса на рынке высоковolatile конвертируемых ценных бумаг Strategy может пообещать инвесторам чрезвычайно низкие будущие процентные платежи. Между рыночной стратегией капитала Strategy и рыночным спросом потенциальных инвесторов формируется сложная балансировка.
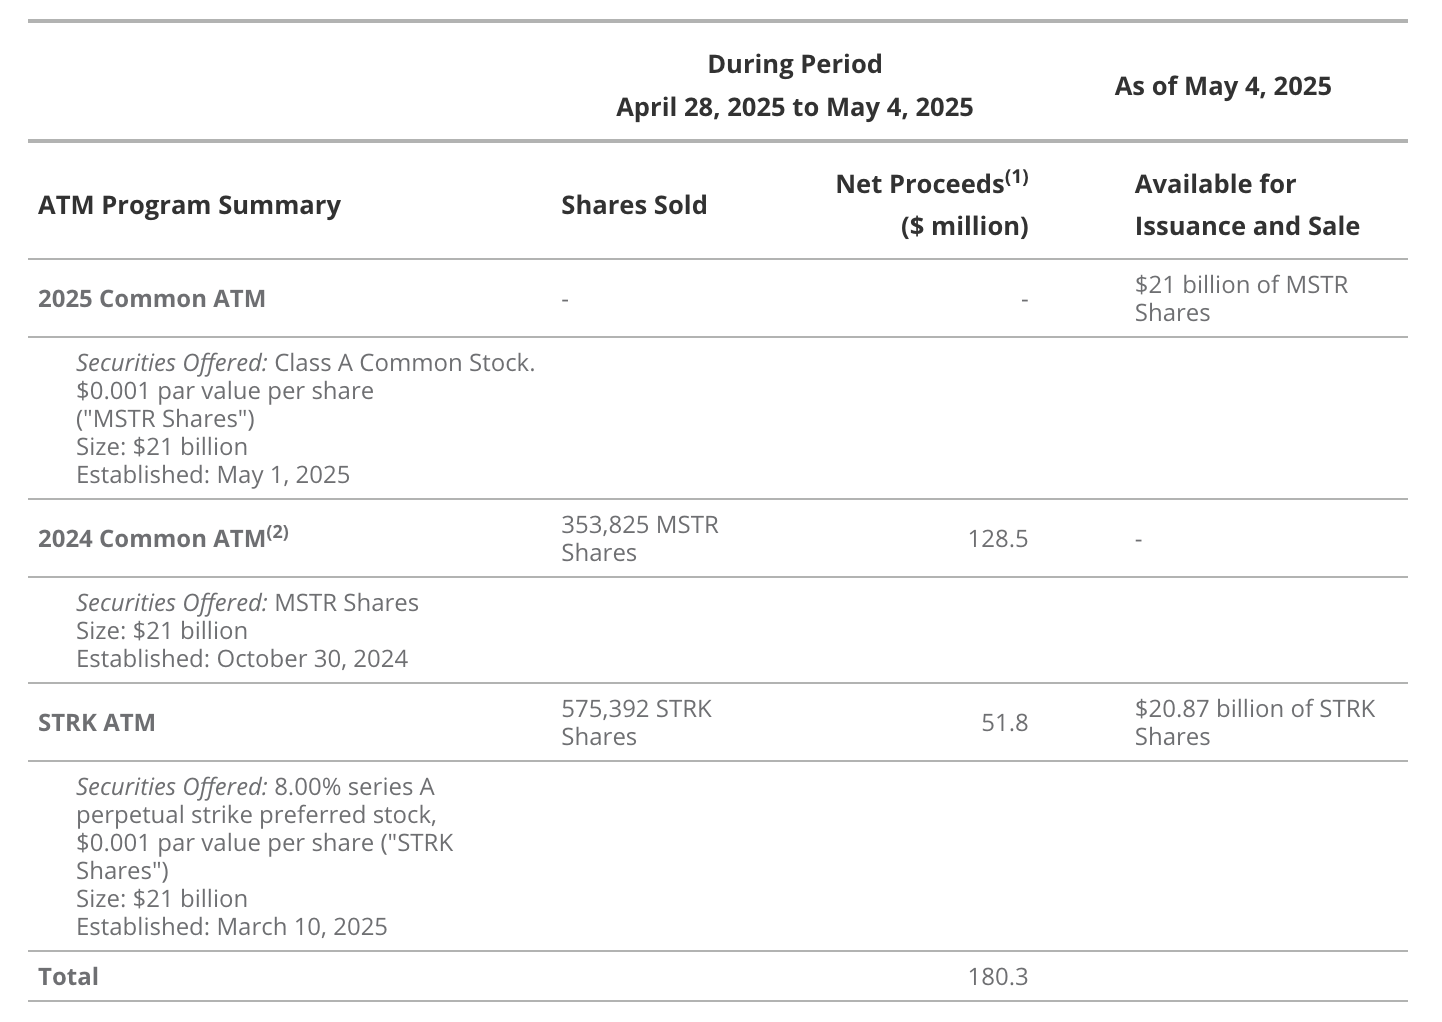
Источник: Strategy, по состоянию на 5 мая 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
-
Чистый доход представляет собой сумму после вычета комиссионных за продажу.
-
Программа ATM (выпуск по рыночной цене) обыкновенных акций за 2024 год в основном исчерпана, и соглашение о продажах было расторгнуто согласно условиям.
Это затрагивает ценообразование подразумеваемой волатильности Strategy, установку страйк-цена и повышение цены вызова для максимизации торговли каждой эмиссии. Например, установка цены вызова близкой к рыночной позволяет Strategy установить верхнюю границу для опционной части ее облигаций. Результат заключается в том, что дериватив ведет себя скорее как «封顶看涨期权» ( capped call option ), чья дельта может быть ниже, чем у обычного опциона call. Выбор страйк-цены далеко от денег (out-of-the-money) также снижает ценность опционной части, уменьшая дельту. Снижение дельты означает меньшее количество акций (или опционов) MSTR, необходимых для хеджирования опционов в конвертируемых облигациях. Многие участники конвертируемого арбитража предпочитают эмиссии с низкой дельтой, поскольку они требуют меньше капитала для торгового баланса.
Оценка жизнеспособности финансирования Strategy
Хотя основной бизнес Strategy генерирует некоторые операционные доходы, покупки BTC, финансируемые за счет заемных средств, создают огромную потребность в денежном потоке. Основываясь на документах и заявлениях Strategy, мы ожидаем, что общая задолженность достигнет 13 млрд долларов к концу 2025 года (составляющей около 8 млрд долларов в апреле 2025 года) и вырастет до 19 млрд долларов к концу 2026 года. Мы также ожидаем, что объем привилегированных акций увеличится до 7,5 млрд долларов в 2025 году и 15,5 млрд долларов в 2026 году.
К концу 2025 года мы ожидаем, что годовые процентные выплаты достигнут 48 млн долларов, а в 2026 году составят 87 млн долларов. Одновременно ожидается, что выплаты дивидендов по привилегированным акциям (STRK) увеличатся с 217 млн долларов в 2025 году до 904 млн долларов в 2026 году. Мы оценили эти цифры на основе ожидаемых требований рынка к купонам облигаций MSTR и дивидендам по привилегированным акциям. Хотя Strategy оставляет за собой право выплачивать дивиденды по привилегированным акциям STRK в виде обыкновенных акций, это приведет к разводнению прав существующих держателей MSTR за счет снижения доли BTC на акцию.
Ожидаемая выручка в 2025 году составит 475 млн долларов, и Strategy полагается на финансирование для покрытия своих обязательств по фиксированному доходу. Конечно, способность привлекать новый капитал зависит от цены биткоина. Если цена биткоина продолжит расти, привлечение нового капитала станет легче. С августа 2024 по май 2025 года Strategy увеличила свои запасы с 226 000 BTC до 555 450 BTC исключительно за счет финансирования. Однако в период спада криптовалют с июня по декабрь 2022 года Strategy смогла привлечь лишь 49 млн долларов от продаж акций и 11 млн долларов от продаж долга. Из-за увеличения денежных расходов на выпуск новых ценных бумаг с фиксированным доходом медвежий рынок может создать трудности для Strategy.
MSTR является выпуклой ставкой на цену BTC
Инвестирование в MSTR во многом похоже на инвестирование в опцион call на BTC, поскольку MSTR обладает левериджной чувствительностью к ценовым колебаниям BTC (или «крутящим моментом»). Однако на практике это скорее похоже на попытку динамического копирования опциона call на BTC путем увеличения левериджного воздействия при росте цен. Стратегия Strategy заключается в увеличении позиции BTC по мере доступности финансирования, что обычно происходит при росте цен на BTC. Риск этой стратегии заключается не только в падении цены, но и в сжатии премии из-за краха финансирования закупок BTC. Кроме того, размещение капитала на вершинах BTC может расцениваться как неверное тайминговое решение.
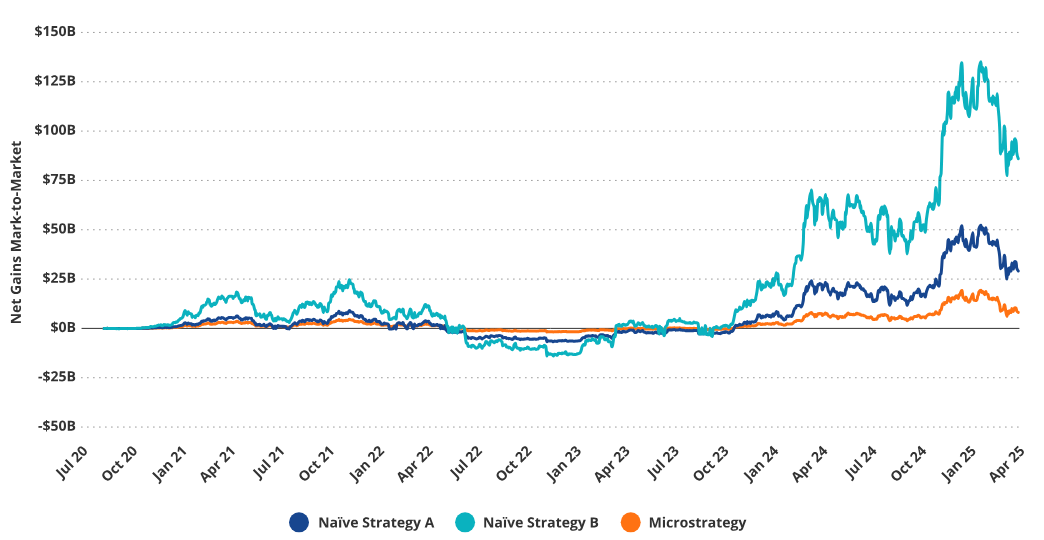
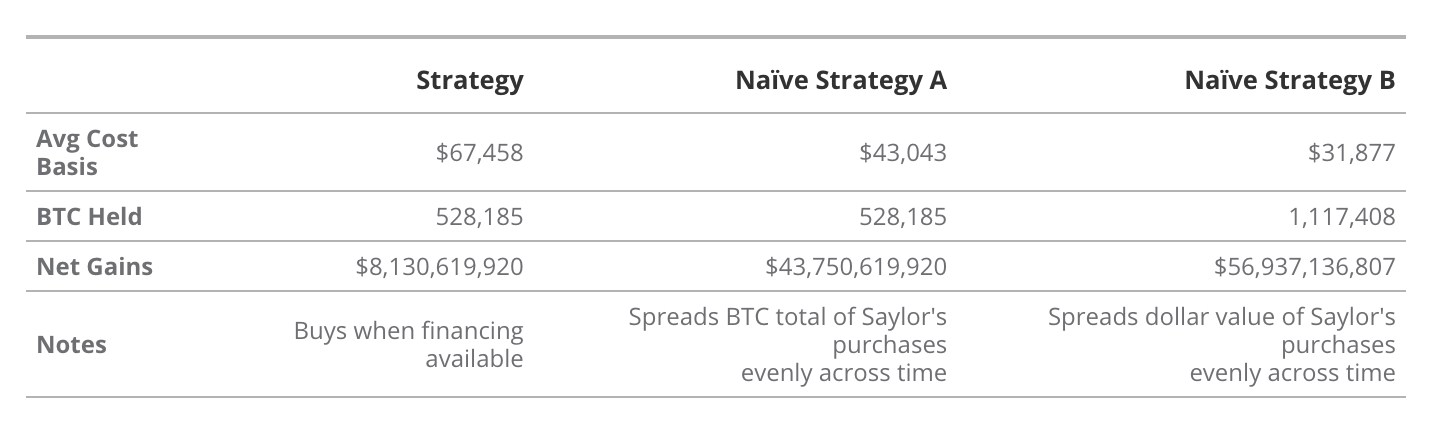
Доходность «наивных» покупок превышает покупки Strategy
Источник: Исследования VanEck, Strategy, по состоянию на 26 марта 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Покупки Strategy биткоина (BTC) на локальных вершинах по сравнению с другими стратегиями приводят к «потере», так как это увеличивает среднюю цену покупки BTC выше, чем при случайной покупке. То, является ли покупка Strategy причиной этих локальных «вершин и впадин», является отдельным вопросом. Тем не менее, по сравнению со стратегией «наивной», случайной покупки BTC, такая стратегия покупки на локальных вершинах представляет собой потерю для акционеров. С другой стороны, из-за «положительной выпуклости» (positive convexity) MSTR изменение цены биткоина приводит к значительному увеличению долларовой стоимости BTC на акцию, а новое финансирование увеличивает количество BTC, удерживаемых на акцию. Таким образом, инвесторы получают большее воздействие на BTC по мере роста цены биткоина.
Как частным лицам практически невозможно скопировать стратегию Сейлора без корпоративного «оболочки». Хотя инвесторы могут видеть рост своего гарантийного остатка по мере роста цен на биткоин, покупая фьючерсы на BTC, что позволяет им приобретать больше BTC, они не способны «терпеливо» удерживать этот leiveridjnyy position в период снижения цен. Фьючерсные контракты маркируются в конце торгового дня, что означает регулярное урегулирование прибылей и убытков и немедленное выполнение требований по дополнительному обеспечению при откате рынка. Если цена BTC упадет больше, чем баланс обеспечения, трейдеры с маржинальным кредитованием столкнутся с принудительной ликвидацией позиции.
Следовательно,даже если умный трейдер пытается имитировать стратегию Сейлора, постепенноувеличивая позициюпо мере укрепления BTC, даже умеренныйоткатможет спровоцироватьпринудительную ликвидацию, что приведет к стиранию позиции трейдера. Эти ежедневные требования к обеспечению затрудняют для частных лиц копирование долгосрочной стратегии накопления BTC Strategy черезфьючерсы. Таким образом, Strategy обладает значительным финансовым преимуществом, позволяющим ей более эффективно управлять левериджной стратегией по BTC.
Капитальная стратегия MSTR и доходность биткоина
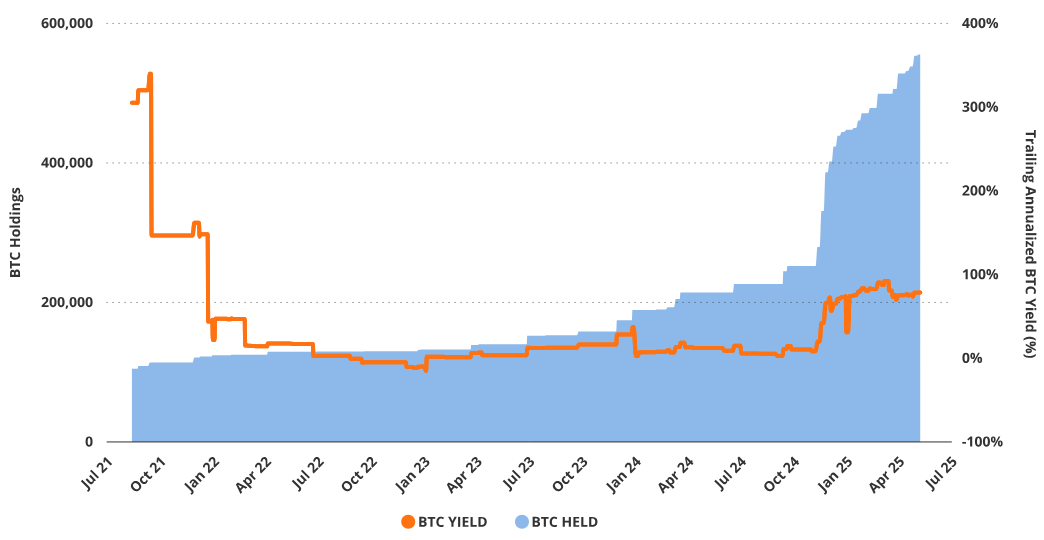
Финансовая инженерия Strategy, увеличивая долг и доли, приносит дополнительное воздействие на BTC для каждой обыкновенной акции. Это связано с тем, что основная цель Strategy заключается в увеличении воздействия обыкновенных акций на цену BTC. Сейлор называет увеличение количества BTC на акцию «доходностью BTC» (BTC Yield). Этот ключевой показатель эффективности (KPI) рассчитывается путем сравнения удерживаемых BTC на одну обыкновенную акцию за разные периоды. По состоянию на май 2025 года годовой показатель доходности BTC составлял около 14% (на основе выпущенных обыкновенных акций) и около 13% на полностью разводненном основании. Минимальная целевая доходность Strategy по BTC в 2025 году составляет 25%. Это означает, что количество BTC на 1000 обыкновенных акций MSTR увеличится с примерно 1,79 BTC по состоянию на 8 мая 2025 года до около 1,99 BTC к концу года.
Сравнение трудных перспектив доходности биткоина Strategy
Источник: Strategy, по состоянию на 8 мая 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Руководство Strategy имеет несколько вариантов создания доходности биткоина (BTC Yield). Они могут приобретать биткоин путем продажи различных финансовых продуктов, тем самым увеличивая числитель (удерживаемые биткоины); или выкупать обыкновенные акции, чтобы уменьшить знаменатель (базу для расчета удерживаемых биткоинов на акцию). Поскольку акции MSTR торгуются с премией, продажа «дорогих акций» или выпуск долга для приобретения биткоинов кажется более обоснованным.
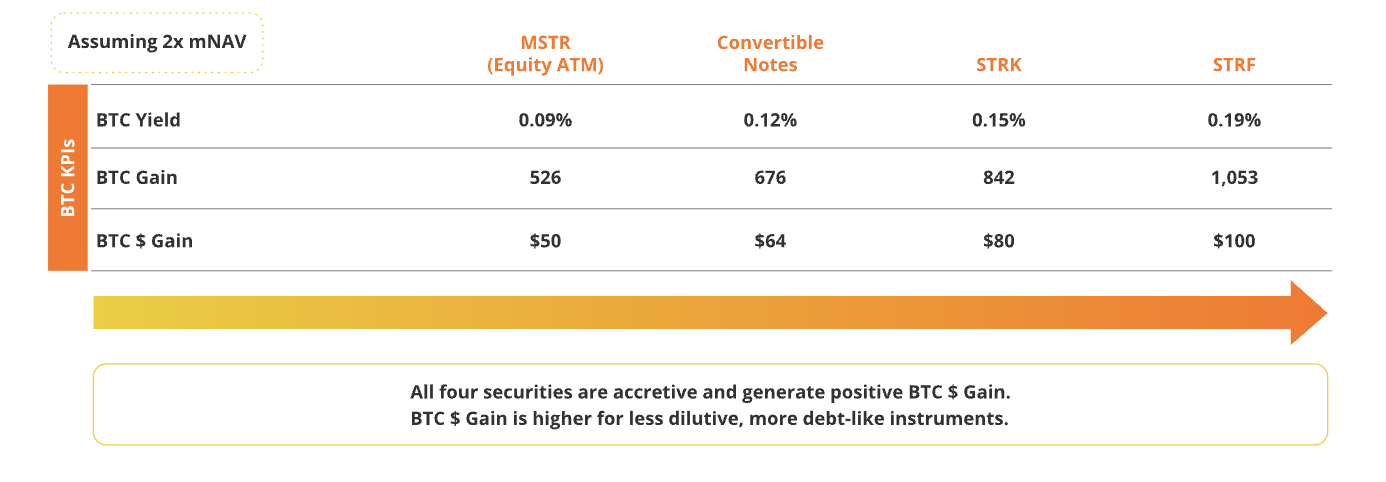
Продажа обыкновенных акций через механизм ATM (At-the-Market) для покупки биткоинов может быть самым простым методом, но также наиболее разводняющим и вовлекает покупку наибольшего количества биткоинов. На конференции по результатам за первый квартал 2025 года Сейлор упомянул эту динамику и отметил, что они предпочитают приобретать биткоины путем продажи постоянного, непременовательного капитала в форме акций.
Пример ключевых показателей биткоина (BTC KPIs) для эмиссий на 100 млн долларов в различных формах ценных бумаг
Источник: Strategy, по состоянию на 8 мая 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Если Сейлору не удастся достичь целей доходности Strategy за счет увеличения количества обыкновенных акций, ему потребуется купить 58 312 BTC, что при текущей цене составляет около 5,9 млрд долларов. С другой стороны, если увеличивать воздействие исключительно через выпуск обыкновенных акций, ему придется выпустить около 25,8 миллионов акций, чтобы приобрести биткоины стоимостью 108 305 BTC, что при текущей цене составляет около 10,8 млрд долларов. Учитывая сильный спрос капитального рынка на структуру капитала Strategy, компания, вероятно, легко достигнет цели в 25% доходности на 2025 год.
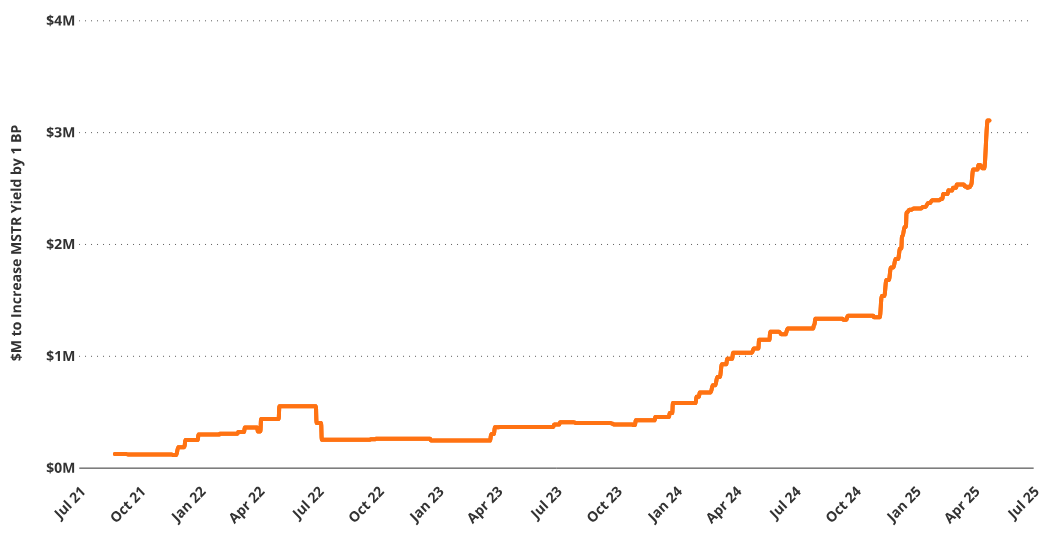
Высокая доходность BTC трудно поддерживать
Необходимый капитал для увеличения доходности MSTR на каждыйбазисный пункт(млн долларов, скользящее среднее за 90 дней)
Источник: Исследования VanEck, по состоянию на 11 апреля 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Реалистичность стратегии Сейлора в отношении биткоина такова: высокая доходность биткоина труднодостижима и неустойчива из-за эффекта убывающей отдачи. По мере того как Strategy удерживает больше BTC, создание заметной дополнительной доходности биткоина становится сложнее. Это связано с тем, что по мере увеличения общего объема биткоинов количество биткоинов, необходимое для добавления одного базисного пункта доходности, увеличивается непропорционально.
Например, в августе 2021 года MicroStrategy необходимо было всего 2,6 BTC для генерации одного базисного пункта доходности биткоина. К маю 2025 года эта цифра взлетела до 58 BTC. С точки зрения капитала, деньги, необходимые для достижения той же единицы доходности, выросли с примерно 126 тыс. долларов до 5,5 млн долларов. Это отражает фундаментальную математическую реальность: по мере роста базы биткоинов Strategy, маржинальный вклад каждого нового BTC в доходность снижается, а требуемый капитал растет экспоненциально. Эта сложная неэффективность приводит к постоянному снижению предела устойчивой доходности.
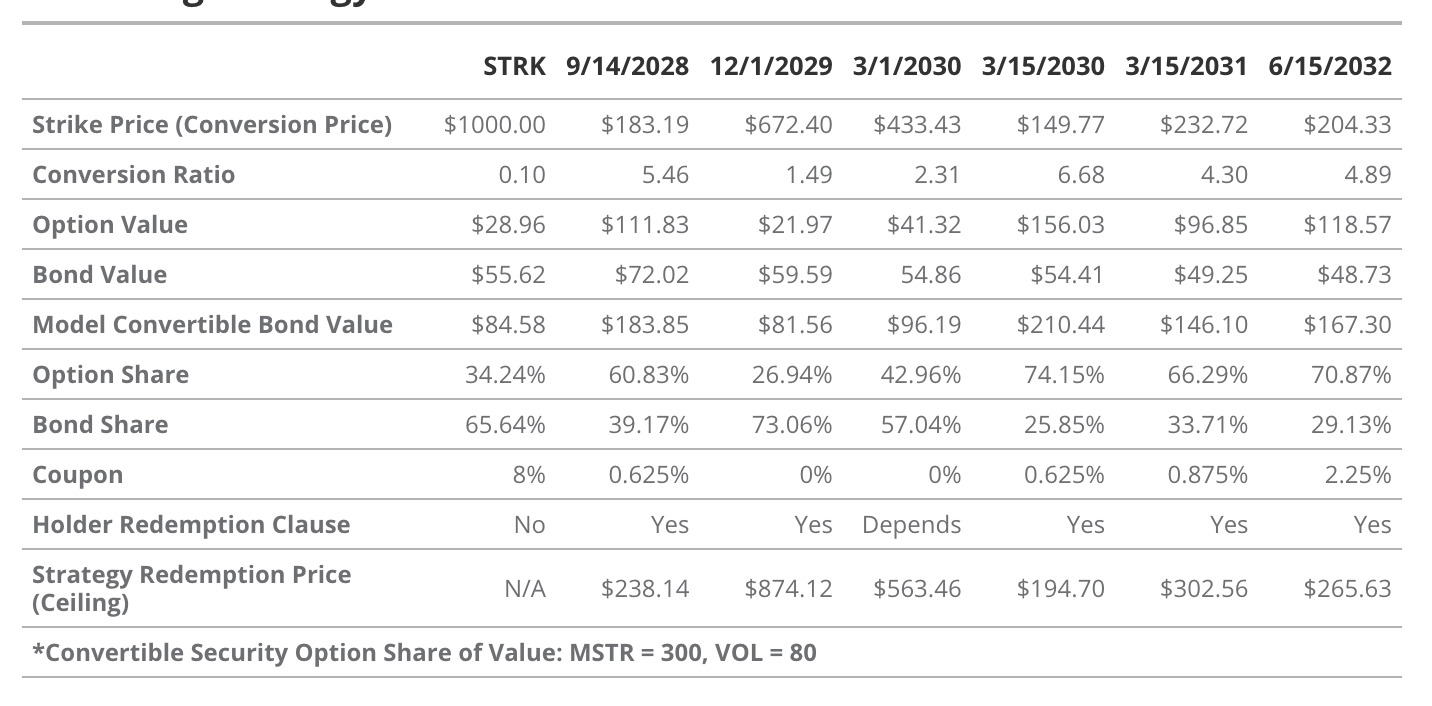
Оценка конвертируемых облигаций Strategy
Источник: Исследования VanEck, Strategy, по состоянию на 2 апреля 2025 г. Прошедшая доходность не гарантирует будущих результатов. Информация, оценочные сценарии и целевые цены в данной статье предназначены исключительно для информационных целей, не являются финансовой консультацией, не представляют никаких рекомендаций к действию или рекомендациям по покупке/продаже и не формируют прогноз будущей доходности биткоина. Фактические будущие результаты биткоина неизвестны и могут существенно отличаться от смоделированных результатов, представленных здесь. Риски или другие факторы, возможно, не учтенные в сценариях, могут препятствовать его performance. Приведенные данные являются лишь результатом моделирования на основе исследований и предназначены исключительно для иллюстративных целей. Проведите собственные исследования и сделайте выводы самостоятельно.
Конвертируемые облигации — это гибридный инструмент, сочетающий характеристики фиксированного дохода и потенциал роста акций. Конкретно, они состоят из традиционных облигаций и встроенных опционов покупки (call options), позволяющих владельцам конвертировать облигации в обыкновенные акции MSTR при определенных условиях. Общая стоимость конвертируемой облигации равна стоимости облигации плюс стоимость конвертирующего опциона. Следовательно, инвесторы, покупающие конвертируемые облигации, фактически распределяют часть номинала между корпоративными облигациями, а другую часть — между опционом на покупку. Таким образом, цена конвертируемой облигации чувствительна к переменным ценообразования опционов (таким как базовая цена, дельта, гамма и т.д.), а также к факторам ценообразования облигаций (таким как процентные ставки и кредитные спреды).
Конвертируемые ноты Strategy добавляют особые условия, ограничивающие потенциал роста встроенного опциона, одновременно предоставляя определенную защиту номинала для инвесторов. Strategy внедрили «опцион на выкуп», позволяющий компании выкупать ноты по номинальной стоимости плюс начисленные, но не выплаченные проценты после даты выкупа. Наиболее распространенным условием в конвертируемых облигациях Strategy является то, что если цена сделки MSTR достигает 130% страйк-цены конвертируемой облигации, компания может выкупить облигацию. Это условие ограничивает восходящий потенциал ценности опциона облигации после даты выкупа. Кроме того, помимо облигаций, выпущенных 1 марта 2030 года, Strategy позволяет держателям своих конвертируемых облигаций продавать их обратно компании по номинальной стоимости после даты выкупа со стороны держателя, что можно рассматривать как защитный предел цены облигации на случай финансовых трудностей Strategy.
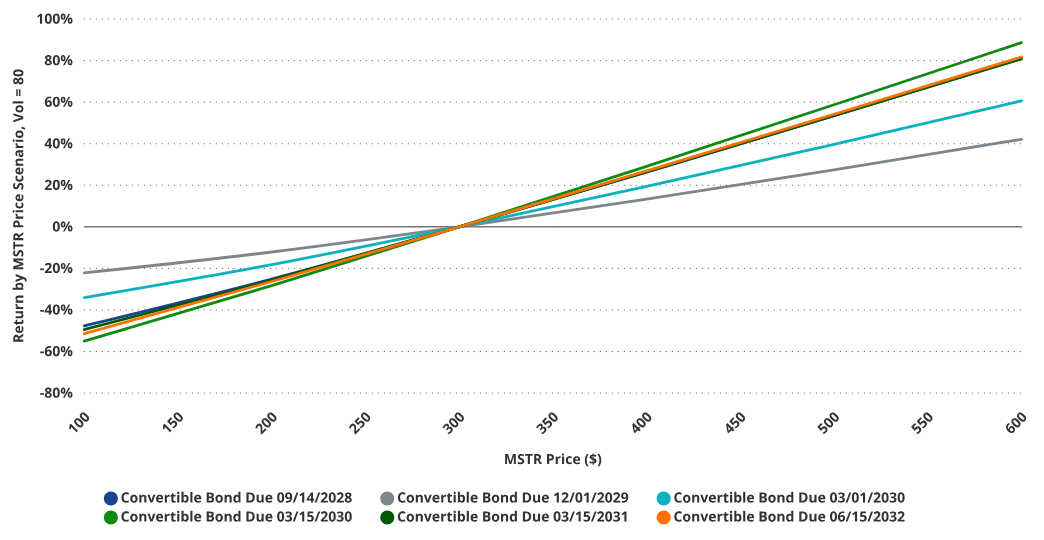
Конвертируемая облигация 15 марта 2030 года оказывает наибольшее левериджное воздействие на цену MSTR из-за большего компонента опциона
Источник: Исследования VanEck, по состоянию на 2 апреля 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Из-за экстремальной волатильности базовой акции конвертируемые облигации MicroStrategy содержат значительную встроенную опционную ценность. В зависимости от конкретных эмиссий доля общей стоимости облигации, относящаяся к опциону, может достигать до 74%. Чем выше этот коэффициент, тем больше воздействие инвесторов на ценовую волатильность акций MSTR. Это воздействие претерпевает значительные изменения по мере изменений волатильности MSTR и перемещения опционов в или из зоны «in-the-money».
Среди всех действующих конвертируемых облигаций B-класс облигаций от марта 2030 года наиболее близок по характеристикам риска к акциям MSTR. В сценариях высокой волатильности (например, когда волатильность MSTR > 80) эта облигация демонстрирует максимальную чувствительность к цене MSTR как при росте, так и при падении акций. Напротив, облигация от декабря 2029 года имеет наименьшую чувствительность к цене MSTR, поскольку ее встроенный опцион находится глубоко «out-of-the-money». Это приводит к меньшему вкладу опциона в общую ценность облигации, тем самым ослабляя ее влияние на волатильность цены облигации.
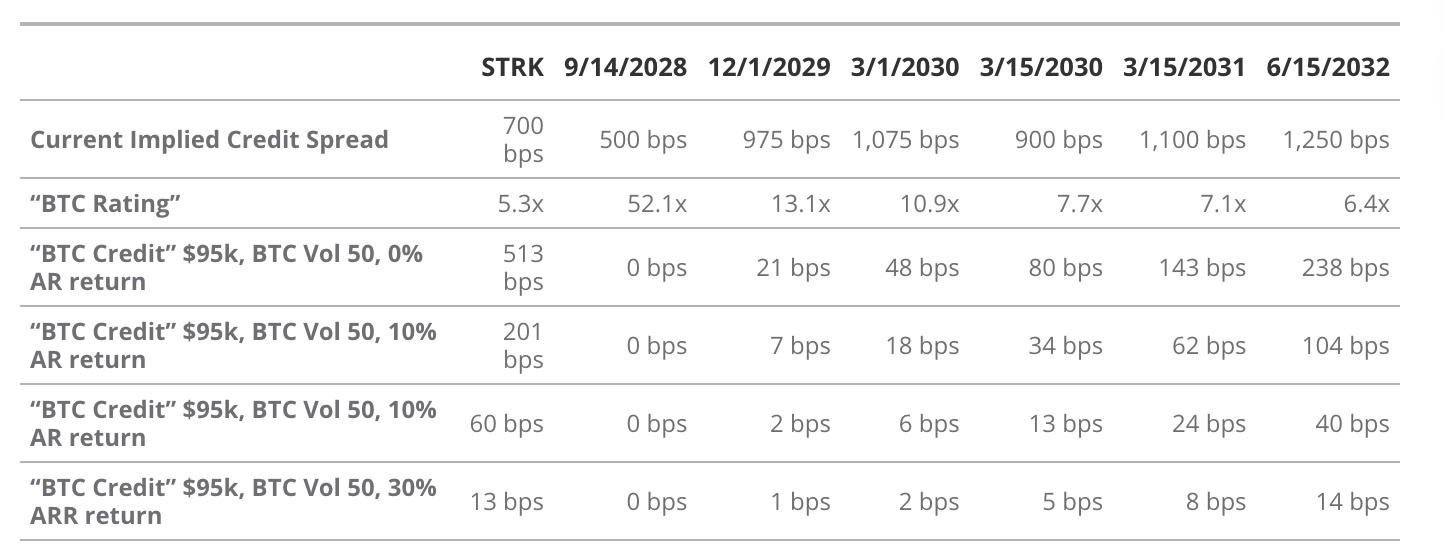
Подразумеваемый кредитный спред VS. скорректированная по BTC кредитная оценка
Источник: Исследования VanEck, Strategy, по состоянию на 7 мая 2025 г. Прошедшая доходность не гарантирует будущих результатов. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
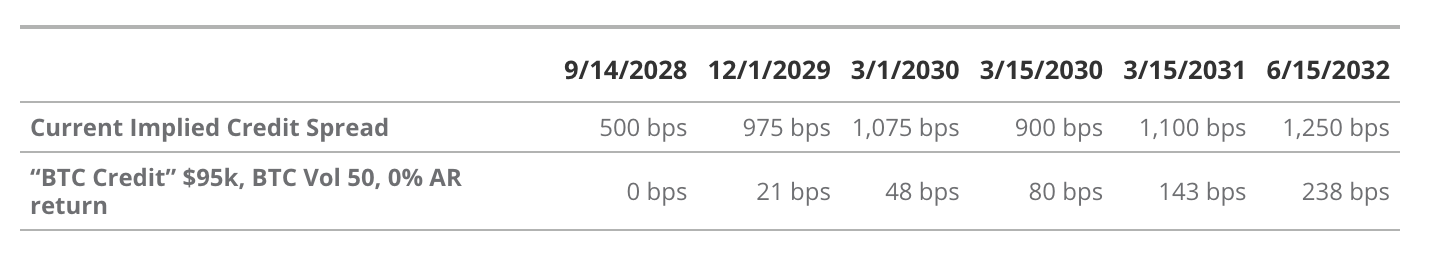
Облигационная часть конвертируемого долга Strategy подвергается критике за высокие кредитные спреды. Широкие кредитные спреды отражают оценку рынком рисков долгов Сейлора, поэтому эти облигации оцениваются «дешево». Как Сейлор упоминал на конференции по результатам за первый квартал 2025 года, кредитные спреды фиксированно-доходных ценных бумаг Strategy находятся в диапазоне от 500 до 1250 базисных пунктов. Это классифицирует облигации Strategy как имеющие «двойные или тройные мусорные кредитные спреды».
Сейлор считает, что эти кредитные спреды настолько велики, потому что рынок неправильно оценивает стоимость, поддерживаемую залогом в виде BTC. Поскольку рейтинговые агентства не в полной мере учитывают облигации Strategy, Сейлор утверждает, что многие долгосрочные инвесторы избегают покупки этих облигаций из-за воспринимаемых рисков. Это снижает рыночную цену облигаций и приводит к чрезмерно широким кредитным спредам.
Сейлор проводит собственный анализ конвертируемых облигаций Strategy с использованием моделей ценообразования опционов, чтобы доказать, что эти облигации недооценены из-за неполного учета стоимости залога. Он ввел понятия «рейтинг BTC» (BTC Rating) и «риск BTC» (BTC Risk) для описания потенциального риска долга Strategy. «Рейтинг BTC» — это множитель, показывающий размер удерживаемых биткоинов по отношению к номиналу облигации при текущей рыночной цене BTC. Этот показатель применяется ко всем облигациям с корректировкой приоритета в случае ликвидации портфеля биткоинов Strategy. Например, облигация от 14 сентября 2028 года имеет рейтинг BTC 52,1x, что означает, что при текущей цене BTC стоимость биткоинов Strategy в 52,1 раза превышает номинал этой облигации.
Комбинируя «рейтинг BTC» с моделями ценообразования опционов, Сейлор рассчитывает вероятность того, что цена BTC упадет ниже цены ликвидации, при условии поддержания неизменного текущего уровня BTC и волатильности, что гарантированно позволит держателям облигаций избежать убытков. Вероятность этого расчета он называет «риском BTC» и вводит ее в модель оценки облигаций, генерируя новый «кредитный спред», который он называет «кредитом BTC» (BTC Credit). Как показано в таблице выше, Сейлор считает, что рынок переоценивает вероятность дефолта по каждой облигации, в результате чего эти облигации торгуются по цене ниже «справедливо» оцененной.
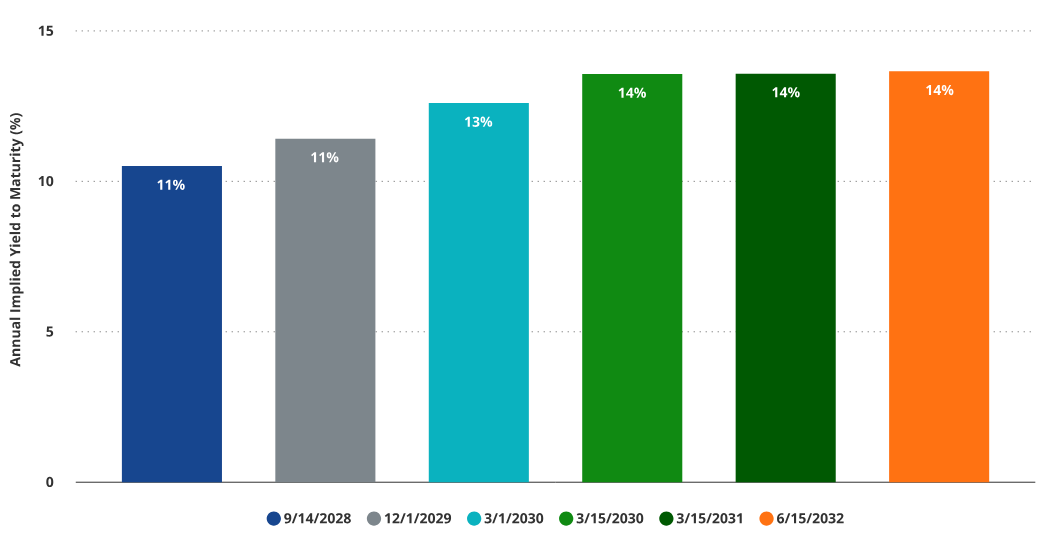
Имплицитная доходность облигационной части конвертируемых облигаций MSTR
Источник: Исследования VanEck, по состоянию на 7 апреля 2025 г. Прошедшая доходность не гарантирует будущих результатов. Все прогнозы в статье являются результатами независимых исследований VanEck, предназначены исключительно для демонстрационных целей, действительны на дату публикации статьи и могут быть изменены в любое время без предварительного уведомления. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Основной проблемой конвертируемых облигаций Strategy является огромное влияние встроенного опционного компонента на их оценку. Следовательно, многие выпущенные облигации в настоящее время торгуются по ценам значительно выше номинала, что一定程度上 выступает в роли защиты от нисходящего движения. То есть, если опционная премия ослабеет, значительная часть стоимости облигации может рухнуть. Например, по состоянию на 7 мая 2025 года цена конвертируемой облигации 2028 года составляла 227,15 долларов США. Если цена акции MSTR упадет ниже страйк-цены конвертации облигации в размере 183,19 долларов США к моменту погашения, стоимость этой облигации составит лишь 100 долларов (при прочих равных условиях). Это отражает существенную опционную премию, заложенную в этих инструментах.
Другим значительным риском встроенного опциона является чувствительность к факторам оценки опционов, таким как изменения волатильности. Мы оценили, что снижение волатильности с 85 до 50 приведет к среднему падению стоимости облигаций примерно на (-13%); дальнейшее снижение волатильности с 85 до 30 вызовет среднее падение цены примерно на (-20%).
Результаты акций MSTR значительно под влиянием «премии» (Premium), которая составляет 87% их волатильности и 96% общей доходности. Мы считаем, что это указывает на то, что инвесторы, приобретающие конвертируемые облигации MSTR, покупают не просто опционы на акции, а фактически опционы на сохранение самой «премии». А эта премия в первую очередь обусловлена ценой биткоина. По мере роста цены биткоина компания получает больший потенциал финансирования, что увеличивает ожидаемую стоимость удерживаемых активов и поддерживает спекулятивное поведение на рынке акций MSTR.
Если цена биткоина упадет, премия также может снизиться. Мы оцениваем, что бета-коэффициент этой связи составляет около 1,77x, что означает, что ценность премии может резко упасть по отношению к цене биткоина. Такое снижение подорвет ценность опционной части конвертируемой облигации.
Фиксированно-доходная часть конвертируемой облигации также подвержена влиянию премии. Часть линейной стоимости облигации в определенной степени зависит от будущего потенциала финансирования компании. Однако доходов Strategy недостаточно для покрытия своих обязательств по фиксированному доходу, не говоря уже о возврате номинала по окончании срока. Если премия упадет, потенциал финансирования Strategy ослабнет, что может привести к расширению кредитного спреда и снижению ценности корпоративной облигационной части конвертируемых облигаций. Основными причинами снижения премии может стать падение цены биткоина. Кроме того, снижение цены биткоина также снижает вероятность полного восстановления стоимости для держателей облигаций в сценарии ликвидации биткоинов, тем самым дополнительно ослабляя ценность конвертируемых облигаций Strategy.
Этот негативный сценарий не является неизбежным, а призван подчеркнуть, что оба компонента конвертируемых облигаций — опционы и сами облигации — связаны с одними и теми же базовыми драйверами: ценой биткоина и премией MSTR. Хотя некоторые инвесторы могут хеджировать эти риски, многим сложно понять их, не говоря уже об эффективном управлении. Конвертируемые облигации MSTR могут привлечь инвесторов, ищущих доход и надеющихся на потенциальный рост, но они сопряжены со многими рисками. Эти инструменты могут быть более подходящими для зрелых инвесторов, способных выполнять динамические стратегии хеджирования и анализировать поведение долга, привязанного к акциям.
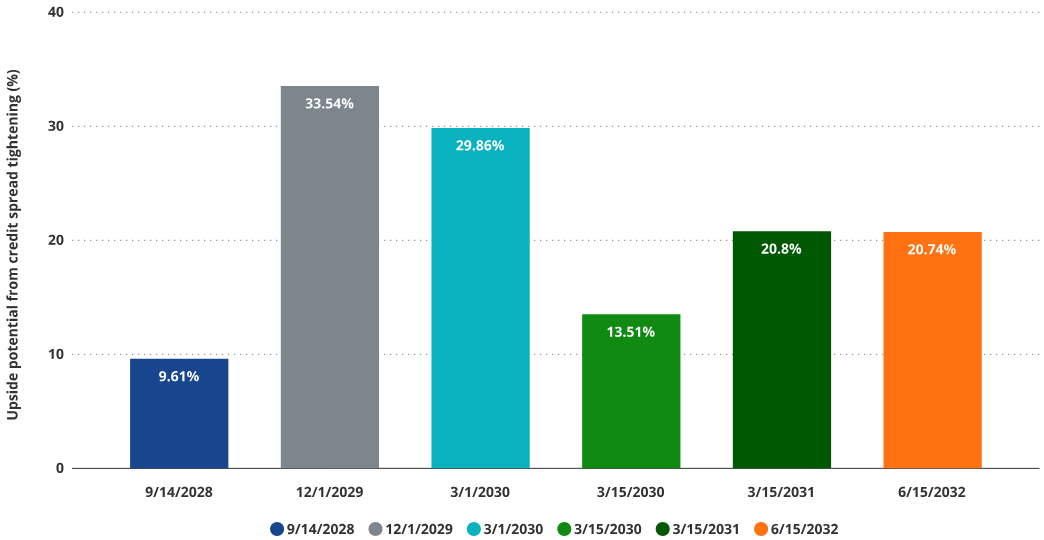
Ценность конвертируемых облигаций растет при ужесточении кредитных рисков
Источник: Исследования VanEck, по состоянию на 7 мая 2025 г. Все прогнозы в статье являются результатами независимых исследований VanEck, предназначены исключительно для демонстрационных целей, действительны на дату публикации статьи и могут быть изменены в любое время без предварительного уведомления.
Несмотря на наличие рисков, конвертируемые облигации Strategy предлагают увлекательный инструмент для продвижения криптографической практики учета. Если рейтинговые агентства станут более позитивно оценивать биткоин как обеспечение долга, это может привести к значительному сужению кредитных спредов. Это значительно увеличит общую ценность конвертируемых облигаций Strategy за счет повышения стоимости облигационной части. Если облигации Strategy достигнут нижней границы оценки «реального» кредитного спреда по мнению Сейлора, мы рассчитываем, что медианная стоимость конвертируемых облигаций увеличится на (+16%). Действительно, конвертируемые облигации с более высокой долей стоимости облигаций могут показать наибольший прирост цен.
Наиболее привлекательными целями являются облигации от 1 декабря 2029 года (+31% вверх) и от 1 марта 2030 года (+26% вверх). Учитывая, что облигация от 1 марта 2030 года ближе к зоне «in-the-money» опциона, сочетание ее кредитного спреда, конвертированного в «кредит BTC» по определению Сейлора, и высокой опционной ценности может быть привлекательным для смелых спекулянтов. Однако для традиционных долгосрочных инвесторов риск-экспозиция, содержащаяся в этих облигациях, может быть слишком сложной для управления. Относительно我们认为 они менее привлекательны, чем другие части структуры капитала MSTR.
Моделирование цены MSTR (колебания цены биткоина +/- 80%, волатильность MSTR = 80)
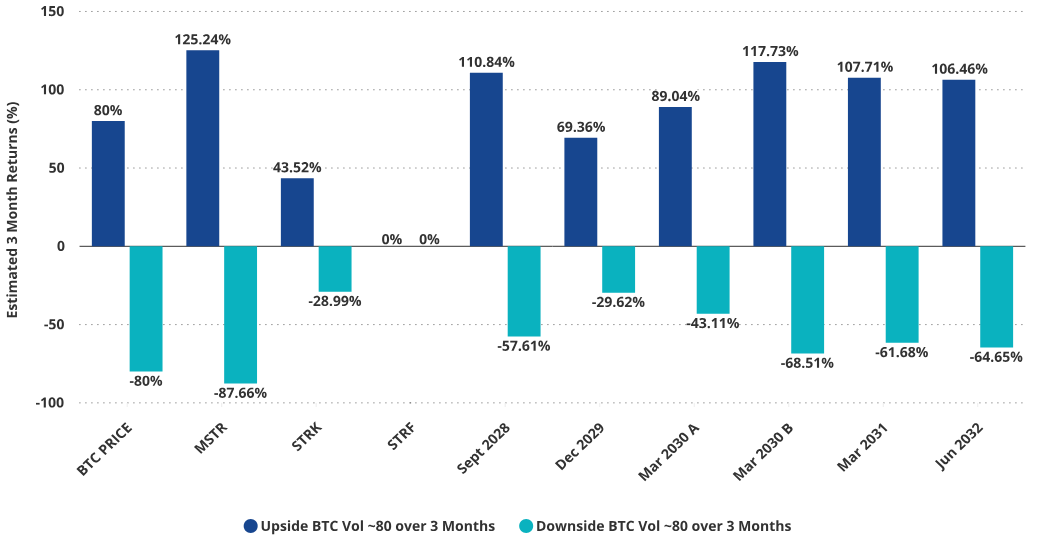
Предполагается, что волатильность MSTR составляет 80, BTC падает на 80% в течение 3 месяцев.
Источник: Исследования VanEck, по состоянию на 2 апреля 2025 г. Все прогнозы в статье являются результатами независимых исследований VanEck, предназначены исключительно для демонстрационных целей, действительны на дату публикации статьи и могут быть изменены в любое время без предварительного уведомления. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
Обзор и анализ STRK
STRK известен как «Привилегированные бессрочные конвертируемые акции» (Preferred Perpetual Convertible Equity), объединяя несколько концепций в один инструмент. Он предлагает бессрочный дивиденд на уровне 8% от номинала, который может выплачиваться в наличных деньгах или обыкновенных акциях. Однако существуют ограничения на выплату дивидендов обыкновенными акциями, например, если стоимость MSTR упадет ниже 35% от ее цены на 27 января 2025 года (347,92 доллара США), общее количество выплачиваемых обыкновенных акций будет ограничено.
STRK также предоставляет опцион на акции MSTR без срока действия (то есть ценность опциона не подвергается временному распаду) и права на ликвидацию, обычно связанные с привилегированными акциями. Подобно конвертируемым облигациям, но с более низким приоритетом, это фиксированно-доходный инструмент,附带 глубино out-of-the-money call опциона со страйк-ценой 1000 долларов, что в 2,5 раза превышает текущую торговую цену MSTR (по состоянию на 7 мая 2025 года).
Согласно нашим расчетам, в настоящее время около 36% цены STRK происходит от call-опционов, что дает владельцам восходящее воздействие на MSTR. Из-за экстремальной волатильности MSTR и бессрочного характера опциона, несмотря на глубокое расположение опциона out-of-the-money, опционная часть STRK уже торгуется с дельтой, близкой к 1. Это означает, что колебания цены STRK уже тесно связаны с колебаниями цены MSTR в опционной части.
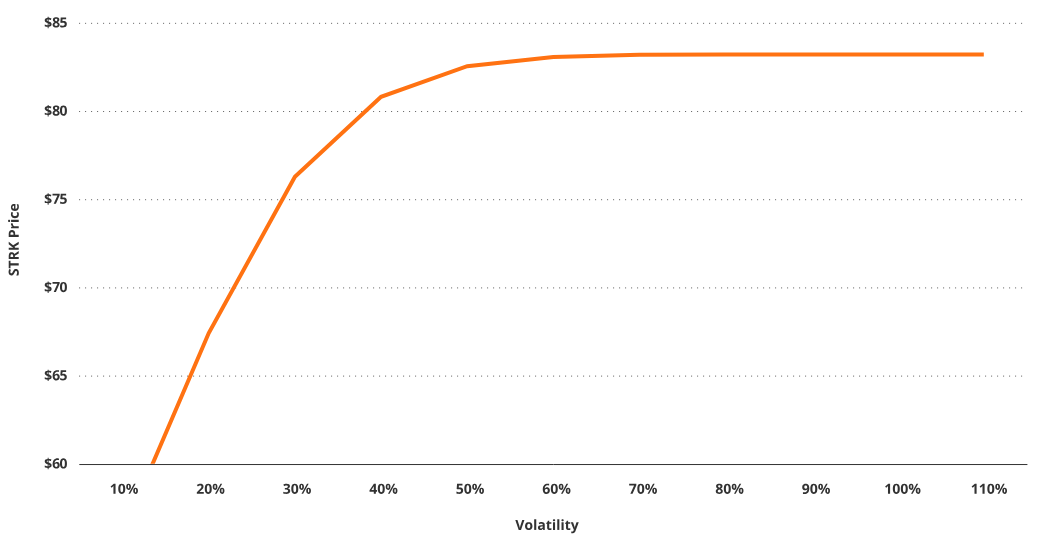
До того как цена акции MSTR приблизится к страйк-цене конвертации, мы ожидаем, что чувствительность STRK к изменениям волатильности проявит явную асимметрию, смещенную вниз. Например, если подразумеваемая волатильность увеличится примерно с 80% до 120%, мы оцениваем, что цена STRK едва повысится на (+0,01%). Однако, если волатильность упадет с 80% до 40%, мы ожидаем, что цена STRK снизится примерно на (-3%), а дальнейшее снижение до 20% приведет к потере около (-19%).
Причина такой асимметрии рисков заключается в том, что встроенный call-опцион STRK в настоящее время находится глубоко out-of-the-money и является бессрочным. В这种情况下 увеличение волатильности выше определенного уровня мало влияет на вероятность попадания опциона в зону in-the-money, сглаживая реакцию вверх. Напротив, снижение текущей волатильности MSTR значительно снижает вероятность попадания опциона в зону in-the-money, что приводит к значительному падению цены. Эта выпуклая экспозиция к волатильности, ограниченная возможность роста и значительный риск нисходящего движения являются ключевыми характеристиками риска STRK. Иными словами, STRK можно рассматривать как инструмент, который оплачивает вам удержание call-опциона, но с меньшей возможностью роста по сравнению с прямой покупкой акций MSTR.
Асимметричное падение цены STRK при снижении волатильности
Источник: Исследования VanEck, по состоянию на 7 апреля 2025 г. Все прогнозы в статье являются результатами независимых исследований VanEck, предназначены исключительно для демонстрационных целей, действительны на дату публикации статьи и могут быть изменены в любое время без предварительного уведомления. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
С точки зрения ценообразования, мы ожидаем, что движение цены STRK будет значительно смягчено по сравнению с изменениями цены акций MSTR, как вверх, так и вниз. Например, мы рассчитали, что если цена акций MSTR вырастет на (+100%) при прочих равных условиях, цена STRK повысится примерно на (+37%). Напротив, если цена акций MSTR упадет на (-50%), ожидается, что ценность STRK снизится примерно на (-17%).
Однако в негативном сценарии кредитный спред STRK может также расшириться, что окажет существенное влияние на ценность его части привилегированных акций. Например, если кредитный спред увеличится на 500 базисных пунктов с 700 до 1200 базисных пунктов, одновременно с падением цены акций MSTR на (-50%), совместный эффект может привести к падению цены STRK примерно на (-30%). Мы считаем, что это весьма вероятно, поскольку направление кредитного спреда Strategy часто следует за колебаниями цены MSTR.
Интересно, что подразумеваемый кредитный спред STRK ближе к расчетам Сейлора на основе биткоина, а не к конвертируемым облигациям Strategy. Это предполагает, что восходящий потенциал STRK меньше по сравнению со сближением его кредитного спреда с расчетами Сейлора.
Обязательства и структура капитала Strategy
Предположим, цена биткоина составляет 95 000 долларов США, волатильность биткоина составляет 50%, годовая доходность биткоина равна 0% (сценарий «скептиков»).
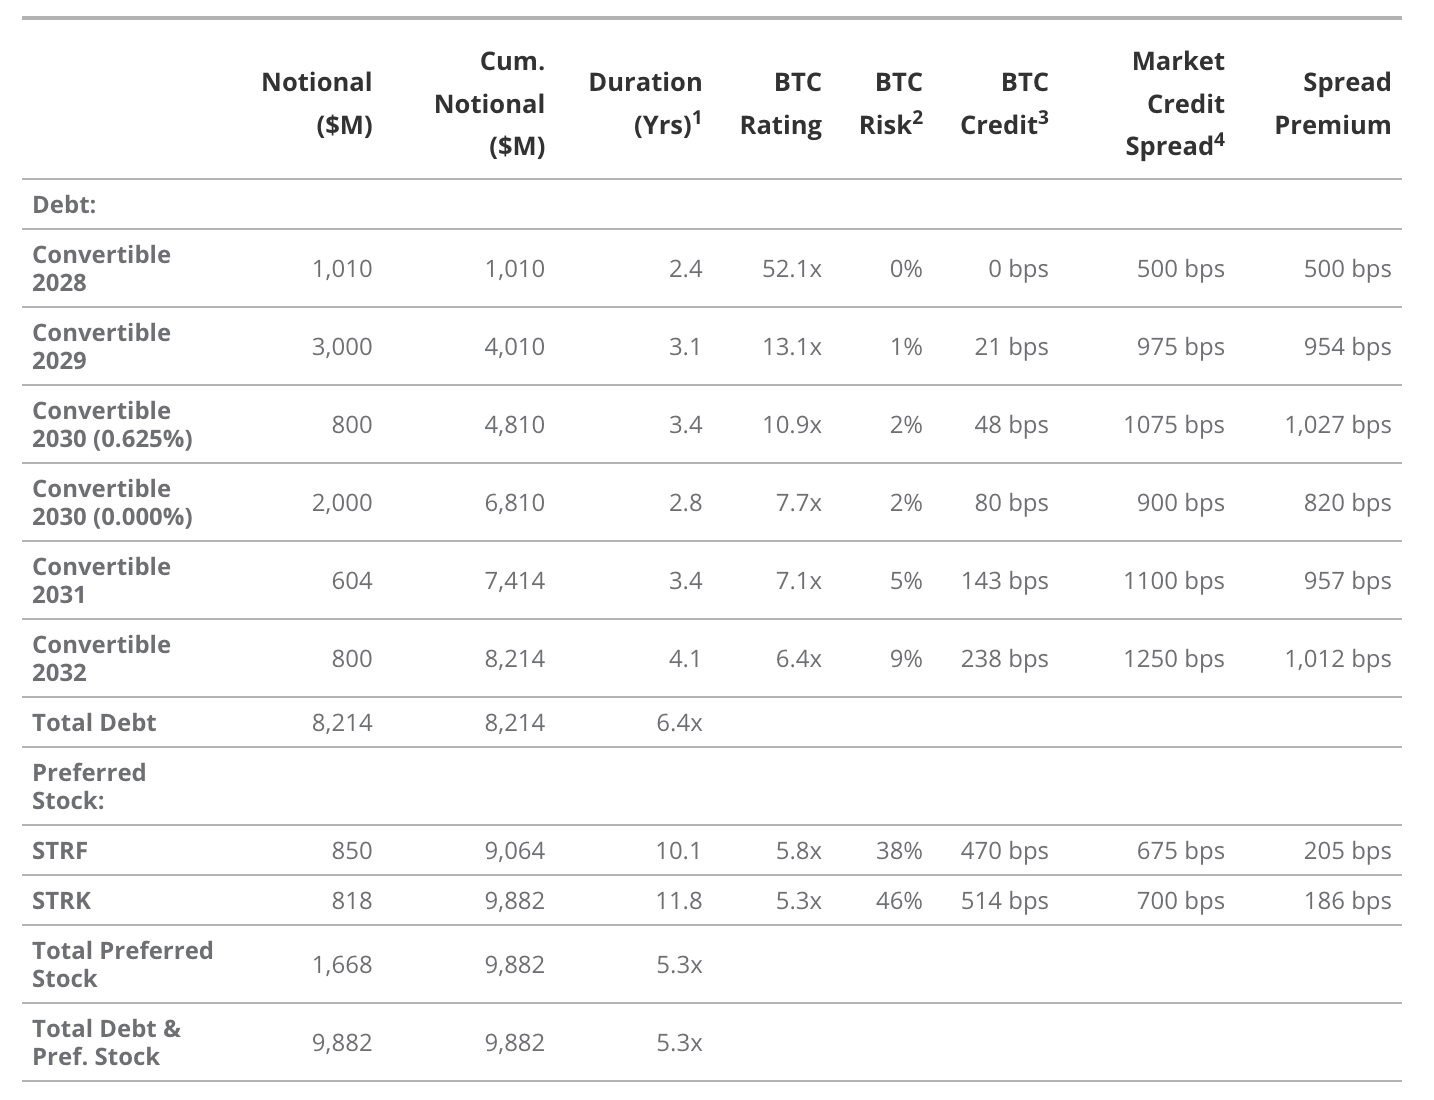
Источник: FactSet, Strategy, по состоянию на 7 мая 2025 г. Данная статья не является рекомендацией к покупке или продаже любых упомянутых ценных бумаг.
-
Расчет дюрации конвертируемых облигаций производится до даты вызова, а дюрация привилегированных акций рассчитывается по Макколи.
-
Используется логарифмическая нормальная модель для корректировки годовой доходности биткоина (BTC ARR) и волатильности биткоина (BTC Volatility) для расчета вероятности падения рейтинга BTC ниже 1x в течение конкретной дюрации.
-
Годовой BTC риск рассчитывается путем предположения одинакового риска ежегодно и нулевого восстановления при недостаточности залога,得出 BTC кредитное значение (BTC Credit = -ln(1 - BTC Risk) ÷ Duration).
-
Источник: Bloomberg и Kynex. Предполагается стоимость займа 0,50%, волатильность 60% для расчета кредитного спреда конвертируемых облигаций; предполагается, что ценность встроенного call-опциона в STRK составляет 200 базисных пунктов.
Как указано выше, Strategy планирует дополнительно эмитировать около 20 млрд долларов STRK. Эти будущие эмиссии дополнительно увеличат претензии на выплачиваемые Strategy дивиденды, повышая ее уровень риска. Даже без дополнительных эмиссий STRK способность Strategy выплачивать существующие дивиденды в наличных seems ограничена. Позиция STRK в капитальной стопке даже ниже, чем конвертируемые облигации Strategy, что заставляет Сейлора присваивать STRK рейтинг риска BTC (BTC Risk) значительно выше, чем у конвертируемых облигаций. В базовой оценке Strategy (предполагая отсутствие роста цены биткоина) вероятность падения стоимости удерживаемых биткоинов Strategy ниже подразумеваемой поддержки STRK в течение одного года составляет 46%.
Мы считаем, что несколько структурных характеристик STRK несут значительный риск нисходящего движения без соответствующего потенциала роста. Эти характеристики включают слабую способность поддерживать биткоин, возможность приостановки дивидендов и меньшую опционную часть в облигации. Кроме того, пространство для роста цен STRK из-за пересмотра кредитного спреда очень ограничено.
Таким образом, мы считаем, что соотношение риска и доходности STRK неудовлетворительно для долгосрочных инвесторов, особенно по сравнению с соотношением риска и доходности акций MSTR. Однако для активных инвесторов, хорошо владеющих навыками хеджирования рисков STRK, ее волатильность и дивидендные характеристики могут быть привлекательными. Активные инвесторы, ориентированные на доходность и желающие получить определенный потенциал роста от акций MSTR, могут заинтересоваться STRK. Кроме того, инвесторы с долгосрочным бычьим взглядом на Strategy могут найти STRK более привлекательной, поскольку опционная часть имеет дельту, близкую к 1, одновременно предлагая привлекательную доходность.
Обзор и анализ STRF
STRF — это простой инструмент привилегированных акций, предлагающий фиксированный годовой купон в размере 10% в наличных деньгах. В отличие от STRK, STRF не может выплачивать дивиденды обыкновенными акциями. В настоящее время STRF торгуется по цене 94,30 доллара США, с эффективной годовой доходностью около 10,6%.
Оценка STRF в основном驱动ствуется текущими процентными ставками и кредитным спредом Strategy. Согласно условиям соглашения между Strategy и держателями STRF, каждый пропущенный платеж по дивидендам увеличивает ставку купона на 100 базисных пунктов, вплоть до 18%. Если дивиденды не выплачиваются подряд четыре раза или в общей сложности восемь раз, держатели STRF имеют право назначить одного директора в совет директоров Strategy. Этот право отменяется после полного погашения всех непогашенных дивидендов. STRF имеет более высокий приоритет в структуре капитала, чем STRK и обыкновенные акции MSTR, обладая большей правом на активы при ликвидации. Однако его способность поддержки weaker, его рейтинг биткоина составляет 5,8x, в то время как STRK равен 5,3x.
Учитывая, что MSTR не генерирует значительного денежного потока с 2021 года, эти меры защиты имеют смысл, но из-за волатильности биткоина они остаются относительно слабыми. Если основной бизнес MSTR ухудшится дальше или компания потеряет способность доступа к капитальному рынку, выплата дивидендов может быть приостановлена. В таком случае STRF будет похож на долгосрочную субординированную облигацию со значительным кредитным риском, но без потенциала роста акций. Если это событие произойдет одновременно с падением цены биткоина (что вполне вероятно), ценность STRF будет серьезно затронута.
Главная проблема STRF заключается в том, что оно не может воспользоваться ростом биткоина, но подвержено риску значительного падения цены биткоина. Поскольку падение цены биткоина может ослабить способность Strategy выполнять свои финансовые обязательства, ее кредитный спред расширится. Эта точка зрения подтверждается эмпирически, поскольку корреляция STRF с MSTR составляет 50%, а с биткоином — 55%. Мы рассчитали, исходя из текущих рыночных цен, что кредитный спред STRF составляет около 6,1%. Если этот кредитный спред приблизится к медианному значению 10,25% конвертируемых облигаций, ценность STRF упадет примерно на (-28%). Подобно STRK, STRF также сильно подвержен влиянию цены биткоина и премии MSTR.
Мы считаем, что профиль риска STRF неудовлетворителен для инвесторов с позицией long только из-за ограниченного потенциала роста и непредсказуемых факторов риска. Однако для очень продвинутых инвесторов профиль риска STRF может быть идеальным, так как эти инвесторы могут использовать дивиденды STRF для покупки опционов на биткоин, получая определенный потенциал роста или защиту от нисходящего движения.
Резюме структуры капитала Strategy
Структура капитала Strategy в высокой степени зависит от следующих факторов:
-
Цена биткоина
-
Способность Strategy привлекать дополнительные средства для покупки биткоина
-
Волатильность цены биткоина и MSTR
MSTR предлагает инвестиционные возможности с асимметричными условиями, сочетая левериджное воздействие на биткоин, соблюдение нормативных требований и ликвидность публичного рынка. Несмотря на сложную структуру капитала и сопутствующие серьезные риски, дизайн MSTR предоставляет инвесторам уникальный инструмент, использующий непреодолимый леверидж и стратегический выборочный доступ к росту биткоина. Для инвесторов, которые не могут или не хотят напрямую владеть биткоином или управлять стратегиями с фьючерсами, MSTR является более практичной и эффективной альтернативой. Постоянный доверие инвесторов, стабильный доступ к капитальному рынку и строгое исполнение остаются ключевыми для поддержания этой инвестиционной логики.
Рекомендации предприятиям по финансовой стратегии биткоина
Со стратегической точки зрения Strategy предоставляет следующие ключевые уроки предприятиям, рассматривающим внедрение финансовой стратегии биткоина:
-
Явные стратегические цели: Внедрение финансовой стратегии биткоина должно иметь четкую цель. Пример Strategy показывает, что ее основная цель заключается в увеличении удержания биткоинов на одну акцию, а не в следовании традиционным финансовым показателям (таким как эффект разводнения или корпоративная стоимость в фиатной валюте). Под руководством Майкла Сейлора компания переориентировала свою рамки оценки вокруг самого биткоина. Сейлор определяет успех количеством биткоинов, представляемых одной акцией MSTR, а не доходностью в долларах. Эта ясность цели позволяет ему принимать последовательные и долгосрочные решения даже в периоды рыночных колебаний.
-
Структурированная стратегия финансирования: Предприятиям необходимо разработать стратегию финансирования, максимально использующую рыночную динамику для поддержки накопления биткоинов. Strategy успешно привлекла рыночный капитал, воспользовавшись предпочтениями инвесторов к волатильности и встроенным опционам. Сейлор создал финансовую экосистему, которая привлекает розничных инвесторов и активных трейдеров через конвертируемые облигации, привилегированные акции и обыкновенные акции. Волатильность биткоина передается в волатильность MSTR, поддерживая рыночный спрос на его ценные бумаги. Например, объем открытого интереса по опционам на акции MSTR (9 млрд долларов) превышает GOOG и AMZN (8 млрд и 8,4 млрд долларов соответственно), несмотря на то, что рыночная капитализация GOOG в 15 раз превышает MSTR. Эта «эффект вентилятора» позволяет Strategy финансировать закупки биткоинов на выгодных условиях, одновременно снижая финансовые обязательства и избегая полной зависимости от традиционных выпусков долга или акций.
-
Создание рыночного спроса: Предприятия должны понимать, что рыночный спрос на ценные бумаги, связанные с биткоином, не возникнет автоматически. Важны участие инвесторов, инновационная структурная разработка и прозрачная коммуникация. Будь то через традиционные эмиссии, структурированные продукты или интеграцию цифровых активов, предприятия должны проектировать финансовые инструменты, обеспечивающие доходность и/или значительный потенциал роста для привлечения капитала. Поскольку финансовая стратегия биткоина противоречит традиционным теориям финансов, предприятиям необходимо создать непробиваемый инвестиционный нарратив для поддержки своей стратегии биткоина. Высокопубличный образ Майкла Сейлора в публичном поле не случаен,что свидетельствует: рынок должен питать абсолютную уверенность в финансовой стратегии биткоина, чтобы добиться успеха.
Основные риски модели финансирования биткоина Strategy
Модель накопления биткоина Strategy и оценка MSTR могут столкнуться со следующими макро-, структурными и исполнительными рисками:
-
Падение цены биткоина: Бизнес-модель Strategy зависит от роста цены биткоина. Стойкое падение цены биткоина может снизить ценность существующих позиций и повлиять на осуществимость будущего финансирования.
-
Снижение волатильности биткоина или MSTR: Более низкая волатильность снизит интерес инвесторов к конвертируемым облигациям и привилегированным акциям MSTR, которые полагаются на волатильность для привлечения капитала.
-
Разрушение премии MSTR по сравнению с чистой стоимостью активов (NAV): Рыночная премия является ключом к восходящему пространству MSTR и способности выпускать ценные бумаги с增值 собственного капитала. Резкое сжатие премии ослабит ее потенциал финансирования и доходность для акционеров.
-
Ухудшение операционной деятельности основного бизнеса: Несмотря на постепенное снижение значимости основного бизнеса, он все еще вносит вклад в денежный поток. Если деятельность ухудшится дальше, это ограничит финансовую гибкость во время рыночного спада.
-
Изменение регулирования, допускающеепродукты с левериджемна биткоин: Нововведенные ETF на биткоин с левериджем или структурированные продукты могут снизить спрос инвесторов на MSTR как на инструмент для воздействия на биткоин.
-
Конкурирующие имитации стратегии: Новые компании, adopt similar financial models для биткоин,могут отвлекать интерес инвесторов и насытить спрос на левериджное воздействие на биткоин на капитальных рынках. Emerging конкуренты из-за меньшего размера могут достичь более высокой доходности BTC и BTC на акцию с меньшим капиталом.
-
Вынужденная ликвидация для покрытия долговых обязательств: В случаях сильного рыночного спада или нехватки финансирования Strategy может быть вынуждена продать позиции в биткоинах для погашения долга, что негативно повлияет на удержание BTC на акцию.
-
Снижение спроса на ценные бумаги Strategy: Strategy планирует собрать более 22 млрд долларов для продолжения покупки биткоинов. Если спрос инвесторов упадет,это повлияет на ее способность выполнить планы.
-
Разводнение удержания биткоинов на акцию: Например, выпуск новых акций для покрытия дивидендов или финансовых обязательств может уменьшить удержание BTC на акцию,тем самым подорвав ее ключевой показатель эффективности (KPI): доходность биткоина.
-
Нестабильность капитального рынка: Бизнес-модель MSTR зависит от непрерывного доступа к работающему и ликвидному капитальному рынку. Перебои на рынке угрожают ее операционной деятельности и финансовому expansion.
-
Рост процентных ставок: Более высокие ставки увеличат стоимость выпуска долга и снизят интерес инвесторов к low-yield конвертируемым облигациям,тем самым ограничивая способность Strategy финансировать приобретение биткоина.
Отказ от ответственности Предоставление ссылок на сторонние веб-сайты осуществляется исключительно для удобства пользователя, и наличие этих ссылок не подразумевает наше одобрение, принятие, проверку, утверждение или контроль их содержания или информации. Посещая веб-сайты,不属于 VanEck, вы признаете, что попадаете на сторонние сайты, governed by their own terms and conditions. VanEck не несет ответственности за содержание сторонних сайтов,合法性的访问或其 применимость.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 VanEck