Ян Гэ (Gary): Закон GENIUS и ончейн-теневые деньги
Автор: Ян Ге (Gary)
Во втором квартале 2025 года, в преддверии и одновременно с несколькими криптоконференциями в Северной Америке, 19 числа Сенат США проголосовал (66 против 32) за вывод на рассмотрение законопроекта GENIUS (Закон о национальной инновационной политике США для создания и регулирования стабильных монет). Менее чем за неделю различные финансовые и криптоинституции начали стремительно эволюционировать друг у друга, а по словам одного моего знакомого, весь рынок пришел в возбуждение.
Особенность этого законопроекта заключается в том, что он окажет значительное влияние на глобальную финансовую экономику как в краткосрочной, так и в долгосрочной перспективе. Его воздействие будет многогранным и нарастающим, подобно масштабному землетрясению, эпицентр которого расположен непосредственно под поверхностью. При успешном внедрении законопроект GENIUS хитро обойдет удар крипто рынка по позициям доллара США и казначейских облигаций США в существующей финансовой системе, превращая их в двигатель роста стоимости и ликвидности крипто рынка, привязанного к доллару. По сути, это превращение текущего преимущества доллара США как «якоря цен» в долгосрочное преимущество «якоря стоимости», и название Genius вполне оправдано.
В основе обсуждения на нью-йоркской конференции на прошлой неделе лежат несколько ключевых вопросов:
TL;DR
1. Фундаментальные причины снижения традиционного контрольного влияния доллара США;
2. Осознание компромиссов и стратегии «отступления ради наступления» в условиях неизбежных трансформаций мировой валютной системы, вызванных Crypto;
3. Формальные и фактические цели законопроекта GENIUS;
4. Уроки DeFi рестейкинга для фиатного мира и денежный мультипликатор теневых денег;
5. Золото, доллар США и крипто-стейблкоины;
6. Глобальная реакция рынка после вступления закона в силу и радикальные изменения в финансовых сделках и активах;
1. Фундаментальные причины снижения традиционного контрольного влияния доллара США
Снижение контроля и влияния доллара США в мировой экономике обусловлено множеством факторов. В долгосрочном периоде истощились дивиденды от ресурсов эпохи Великих географических открытий до Второй мировой войны. В краткосрочном периоде способность экономической политики к регулированию постепенно утрачивает эффективность. Однако фундаментальными причинами текущей ситуации являются следующие четыре фактора:
i) Быстрый рост мировой экономики и потенциала различных стран снижает необходимость единой глобальной финансовой и торговой расчетной системы на основе только доллара США. Все больше государств и регионов создают собственные независимые от доллара торговые и валютные расчетные системы;
ii) В период пандемии COVID-19 (2020–2022) США выпустили сверх нормы долларов на объем более чем на 44%. М2 вырос с 15,2 трлн до 21,9 трлн долларов (данные Федеральной резервной системы), что запустило необратимый процесс падения доверия к доллару в постпандемийный период;
iii) Внутренняя система США характеризуется жесткостью и ростом энтропии в методах регулирования монетарной и фискальной политики самой Федеральной резервной системой. Серьезная асимметрия эффективности капитала и распределения богатства не соответствует потребностям цифровой и новой AI-парадигмы, стимулирующей экономический рост;
iv) Стремительный рост децентрализованной валютной и финансовой системы Crypto, накладывается на вышестоящий контекст среды, деструктивно подрывая традиционную финансовую экономическую систему мира, основанную на государственном кредите со времен Бреттон-Вудского соглашения.
Стоит отметить, что признанные ветераны финансового бизнеса, такие как Рэй Далио, а также ряд политических деятелей допускают догматическую ошибку восприятия «ловушки Фукидида», сталкиваясь с описанной обстановкой. На протяжении последнего десятилетия многие полагали или продолжают полагать, что эта ловушка сохраняется или вскоре проявится в отношениях между Китаем и США, строя на этом основании лоббистские или инвестиционные стратегии. Фактически проблемы, стоящие перед Китаем и США, полностью совпадают, и они принадлежат к одной стороне данного исторического парадокса, в то время как противоположную сторону формируют криптовалютно-финансовая система Crypto и производственные отношения децентрализованного управления в цифровую эпоху. Главный вопрос перехода – как ответить на эту неизбежную тенденцию трансформации. Очевидно, что законопроект GENIUS в этот раз попадает в самую точку (Get the point).
2. Осознание компромиссов и стратегии «отступления ради наступления» в условиях неизбежных трансформаций мировой валютной системы, вызванных Crypto
Исходя из вышеизложенного, решение по законопроекту GENIUS представляет собой по своей сути выбор и trade-off, принцип действий без возврата («сожженные мосты») и отступление ради наступления: это знаменует начало принятия Федеральной резервной системой реальности снижения контрольного влияния традиционного доллара в рамках старой финансовой системы. Она сознательно передает дальше права на эмиссию и расчеты по доллару (Примечание: большая часть офшорного фиатного доллара сама по себе является тенью денег, порожденной кредитным расширением офшорных банков за пределами баланса Fed, а достоверность его эмиссии и клиринга контролируется через системы доступа и комплаенс-сети, обеспечивая поддержку и фильтрацию выплат на уровне суверенных центральных банков). Столкнувшись с неизбежной тенденцией развития финансов Crypto, власти играют по ее правилам, заимствуя передовой опыт DeFi рестейкинга и комбинируя его с опытом внешнего баланса за счет кредитной экспансии офшорного фиатного доллара в зарубежных банковских системах. Через стимулирование выпуска стабильных монет легальными институтами создается новый модельный формат “ончейн-офшорной структуры” и новая модель “ончейн-теневых денег”, которая дополнительно усиливает эффект денежного мультипликатора для циркулирующего доллара.
В следующей таблице приведено сравнение характеристик различных уровней и атрибутов доллара США и разных видов теневых долларовых денег:
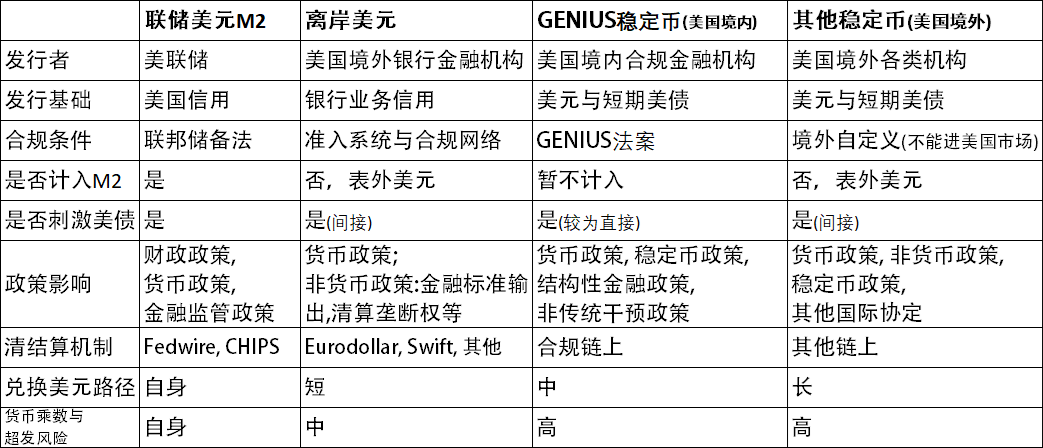
Данное решение и меры по законопроекту GENIUS во многом эффективно помогут доллару США вернуться к “якорю”. Это не только вернет уверенность держателям казначейских облигаций США и долларовых активов, но и позволит внебалансовому доллару стремительно масштабироваться за счет роста Crypto Market, успешно нивелировав риски и достигнув сразу две цели одним выстрелом.
3. Формальные и фактические цели законопроекта GENIUS
Формальные и фактические цели законопроекта GENIUS явно различаются. Проще говоря: внутри страны декларирована compliance-регуляция, а наружу направлена демонстрация стандартов. Законопроект призван предоставить финансовым регуляторам других стран и регионов политические шаблоны, а также служить практическим примером исполнения для иностранных финансовых институтов на базе американского рынка, чтобы мир быстрее начал использовать долларовые стабильные монеты, привязанные к фиатному доллару США, в Crypto Market.
Краткосрочная внутренняя цель очевидна – прямое управление соответствием требованиям, гарантирующее стабильность переходного периода при стремительном развитии Crypto Market, которое冲击ает традиционные финансовые рынки. Это стандартная практика для американской правовой и финансовой системы. Долгосрочная внешняя цель достигла абсолютного эффекта демонстрации стандартов. Здесь максимально использовано фундаментальное преимущество доллара как якоря цен в традиционной финансовой системе. Учитывая болевую точку Crypto Market, где кроме доллара нет других монет для установки ценового якоря, законопроект хитро использует полулегальный и полуоткрытый подход — специально оговоренное в законе ограничение для зарубежных эмитентов: иностранные эмитенты стабильных монет без одобрения американских регуляторов не имеют права работать на рынке США. Эта формулировка фактически дает понять, что работу можно вести за пределами США, стимулируя и закрепляя глобальную зависимость от долларовых стабильных монет в процессе модернизации Crypto Finance.
21 мая Законодательный совет Гонконга принял <Проект закона о стабильных монетах>. Ожидается, что Японская служба финансового надзора (FSA/JSA), Сингапурское Monetary Authority (MAS) и Дубайская DFSA скоро представят свои ответные регуляторные меры. Из-за особой важности ниши стабильных монет и быстрых итераций, вызванных законом GENIUS, этот этап представляет серьезное испытание для стран и регионов, принимающих предварительные законы. Крайне важно найти баланс между строгостью границ и степенью либерализации. Излишняя свобода приведет к рыночному хаосу и сложностям управления, излишняя строгость быстро выбросит страну с рынка Crypto, лишив конкурентных преимуществ в финансах, платежах и управлении активами на следующем этапе. Кроме того, качество разработки напрямую определяет уровень peg (паритета) с долларовыми стабильными монетами на грядущем шаге. Слишком глубокая интеграция быстро лишит собственные стабильные монеты финансовой независимости (Примечание: из-за глобализированности, высокой ликвидности и интерактивности Crypto Market формирование независимости других фиатных стабильных монет относительно долларовых может оказаться сложнее, а peg может стать еще более жестким). К тому же, положение стран с отсроченными законами также будет непросто: им грозит та же дилемма между сложностью управления рынком, дезорганизованным из-за слишком быстрых смен парадигм, и потерей конкурентоспособности из-за устаревания подходов.
4. Уроки DeFi рестейкинга для фиатного мира и денежный мультипликатор теневых денег
Партнер фондовой управляющей компании на прошлой неделе сказал мне, что на следующем этапе глобальной финансовой среде придется столкнуться с огромными вызовами. Необходимы двойное понимание и кросс-дисциплинарная интеграция традиционных финансов и Crypto, иначе рынок быстро исключит отставших. Действительно, на протяжении двух циклов развития DeFi Crypto Market самостоятельно эволюционировал в профессиональную научно-экономическую систему, цифровизированную протоколами. От логики протоколов и Tokenomics до методов и инструментов финансового анализа и сложности бизнес-моделей он значительно опередил традиционный финсектор. Хотя CryptoDeFi отличается от традиционных финансов, в своем развитии она постоянно нуждается в калибровке и сравнении с их эмпирическими системами. Обе стороны учатся друг у друга, быстро развиваются и постоянно коэволюционируют, порождая совершенно новую финансовую систему.
Предложение настоящего законопроекта GENIUS имеет высокую степень сходства с практиками Staking, Restaking и LSD из предыдущих циклов DeFi, либо, проще говоря, представляет собой очередное применение этой же методологии в мире фиатных денег.
Возьмем пример из DeFi: обмениваем ETH на rebase stETH через Lido, затем блокируем (стейкаем) стЕТХ в качестве залога в AAVE, получая USDC на сумму, равную 70% от залоговой стоимости. Полученные USDC снова выходят на рынок для покупки дополнительных ETH. Идеальная математическая модель повторения этого цикла представляет собой геометрическую прогрессию с коэффициентом q=0.7, что в итоге даст денежный мультипликатор, равный 3,3x.
Описанный процесс в скором времени станет возможным реализовать на базе фиатных стабильных монет благодаря законопроекту GENIUS: Допустим, японский финансовый институт за пределами США на основе соответствия требованиям блокирует казначейские облигации США и выпускает USDJ. Затем через off-ramp получает JPY, конвертирует их в USD и снова покупает казначейские облигации, замыкая цикл. Повторение этого процесса включает несколько переменных-мультипликаторов: первый – процент залогирования (может быть 100%, дисконтным или избыточным), второй – издержки on/off-ramp и конвертации, третий – рыночная доля утечки средств. При полном учете всех факторов мы также получаем коэффициент геометрической прогрессии q за один цикл и в конечном итоге рассчитываем денежный мультипликатор как 1/(1-q). Именно этот коэффициент представляет собой идеальные условия финансового увеличения, которые могут дать законопроект GENIUS и последующие стабильно-монетные законы других стран в отношении объема позиций в долларовых казначейских облигациях.
Кроме того, здесь не учитывается чрезмерная эмиссия со стороны некоторых нерегулируемых институтов, а также другие виды теневых активов, полученных путем дальнейшего restaking токенизированных активов, обеспеченных стабильными монетами. Гибкость стабильных монет далеко превысит рынки деривативов фиатного мира, “матрешка” активов в стабильных монетах наверняка нанесет традиционным финансовым рынкам невообразимый удар.
5. Золото, доллар США, икрипто-стейблкоины
В статье <Радикальная перестройка ландшафта после победы Трампа> я упоминал смену верований касательно якорей финансовых систем трех поколений. Объектами привязки трех поколений финансов служат: золото, доллар США и Bitcoin. Это взгляд на макроуровне. С точки зрения микроэкономики, любой из этих трех типов финансов требует наличной расчетной единицы для повседневного обращения. Если раньше это был кусочек золота или купюра доллара, то чем это станет в будущем?
Как отмечалось ранее, в Crypto Market болью является отсутствие любого (нативного крипто) актива или валюты, способного стать ценовым якорем для стабильных монет, кроме самого доллара. Причина проста: крайне важна правильная цена. В реальной экономике для товаров и услуг нужен стабильный референтный ориентир. Нельзя представить, что чашка кофе стоит вчера 0,000038 BTC, а сегодня 0,000032 BTC. Это лишит потребителей и трейдеров способности оценивать ценность. Главное свойство стабильных монет – устойчивость, которая помогает пользователям через цену осознавать реальную стоимость. При этом колебания цены вокруг базового уровня выступают динамическим регулятором, балансирующим потребительский спрос и экономическое развитие.
Почему именно доллар (стабильные монеты)?
Прежде всего, доллар установил относительную универсальность в мире фиатных валют. Во-вторых, создать новое, лучшее определение консенсуса крайне сложно. Разумеется, я обсуждал этот момент с друзьями: «мировая валюта-стейблкоин». Предположим, что механизм её эмиссии основан на более обоснованной оценке совокупного исторического ВВП мира и ежегодного прироста ВВП. Даже если такой актив будет иметь оптимальную экономико-финансовую эффективность по сравнению с текущим долларом, ему будет крайне трудно получить социальный консенсус для замены долларовых стабильных монет. Это напоминает создание искусственного языка эсперанто 140 лет назад. Несмотря на максимальную алгоритмическую оптимизацию, он не смог обойти первичное рыночное доминирование английского языка в мировом масштабе. Многие страны с собственными языками в ходе развития выбрали английский в качестве официального. Например, Индия, Сингапур, Филиппины используют английский язык, хотя его стандарты давно вышли за рамки британских норм, и эти “теневые формы английского” функционируют абсолютно независимо. Текущее косвенное расширение контроля влияния за счет делегирования прав на эмиссию долларовых стабильных монет после принятия закона GENIUS очень схоже с этой лингвистической аналогией.
Инициатива по закону GENIUS точно реагирует на потребности в точке исторического перехода. Благодаря невозможности заменить текущую уникальную позицию доллара как мирового якоря цен, концепция перевода его в формат долларовых стабильных монет превращает его в долгосрочное преимущество нового «якоря стоимости» будущегоCrypto Market. Это изящный новаторский дизайн, максимизирующий использование исторических преимуществ для рычагов воздействия на будущее. По своей сути идея блок-эмиссии долларовых стабильных монет под обеспечение долларов и казначейских облигаций США представляет собой смелую попытку повысить статус традиционного долга США до уровня «вторичного золота».
6. Глобальная реакция рынка после вступления закона в силу и радикальные изменения в финансовых сделках и активах
До полноценного внедрения закона GENIUS пройдет некоторое время, то же самое касается стабильно-монетных законов других стран и регионов. Некоторые сегменты рынка уже начинают давать первоначальные ответы в виде коррекции цен на активы, отражающие краткосрочные настроения.
В краткосрочной перспективе внедрение стабильно-монетных законов спровоцирует резкие изменения в активах финансовых учреждений, RWA и криптоактивах. Возможности будут сопровождаться реструктуризацией, в которой соседствуют хаос и ожидания развития. Неопределенность корректировок в традиционных финансах лишь возрастет, поэтому коррекция цен на некоторые активы носит закономерный характер. Тем временем возвращение уверенности к казначейским облигациям США окажет обратную поддержку текущему рынку. Преимущество открытых решений приведет к синергии активов доллара США и роста Crypto, формируя вторую кривую роста исключительно для долларовых активов. Опережающие ожидания, возникшие в результате, частично нейтрализуют краткосрочный страх перед реструктуризацией, создавая довольно сложную среду суперпозиции.
С точки зрения Crypto Market это, безусловно, прекрасное окно возможностей для запуска дальнейшего управления активами и финансовых инноваций. Для RWAFi откроются новые каналы вывода продуктов и форматы активов. Это благоприятно скажется на долгосрочных инфраструктурных проектах, таких как CICADA Finance и иных компаниях, занимающихся Real Yield Asset Management, обеспечив их быстрый переход и развитие в секторах DeFi, PayFi и RWAFi.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ary_yangge