Resolv: Эксперимент по проверке осуществимости ончейн Ethena
Автор: Цзо Е
После того как крупный капитал сделал свой выбор, рынок для малого капитала освободился.
В этом цикле, независимо от бычьего или медвежьего рынка, тремя основными трендами являются VC, KOL и стейблкоины, причем сами KOL также являются активом, который можно токенизировать.
Выбор для VC становится все более ограниченным, поэтому ориентация на стейблкоины и продукты для «простых инвестиций», а также повторные инвестиции в уже выпустившие токены проекты, являются вариантами с более низким риском и гарантированной доходностью.
16 апреля ончейн-проект дельта-нейтральных доходных стейблкоинов (YBS) Resolv завершил seed-раунд финансирования на 10 миллионов долларов под руководством Maven11, что стало его первым публичным раундом финансирования с момента основания в 2023 году.
По сравнению с бурной активностью Ethena, Resolv выглядит скромнее, но ничуть не уступает конкурентам в инновациях. Если резюмировать, их преимущества можно разделить на: более уникальную модель доходности, более ончейн-источники дохода и более сложную токеномику.
Американская мечта о золоте российских гиков
Один жест доброй воли со стороны Трампа вернул россиянам их место в мировом сообществе.
Возглавивший раунд Maven11 базируется в Нидерландах, среди участвующих фондов, таких как Robot Ventures, преобладает американский капитал, а три основателя Resolv — Иван Козлов, Федор Чмилевфа и Тим Шекихачев — являются технарями, получившими образование в России.
Есть основания полагать, что это финансирование было завершено давно, но не анонсировалось во избежание подозрений. Учитывая, что Ethena нуждается в поддержке VC бирж, проекту YBS как минимум необходим ликвидный капитал на случай событий типа «черный лебедь».
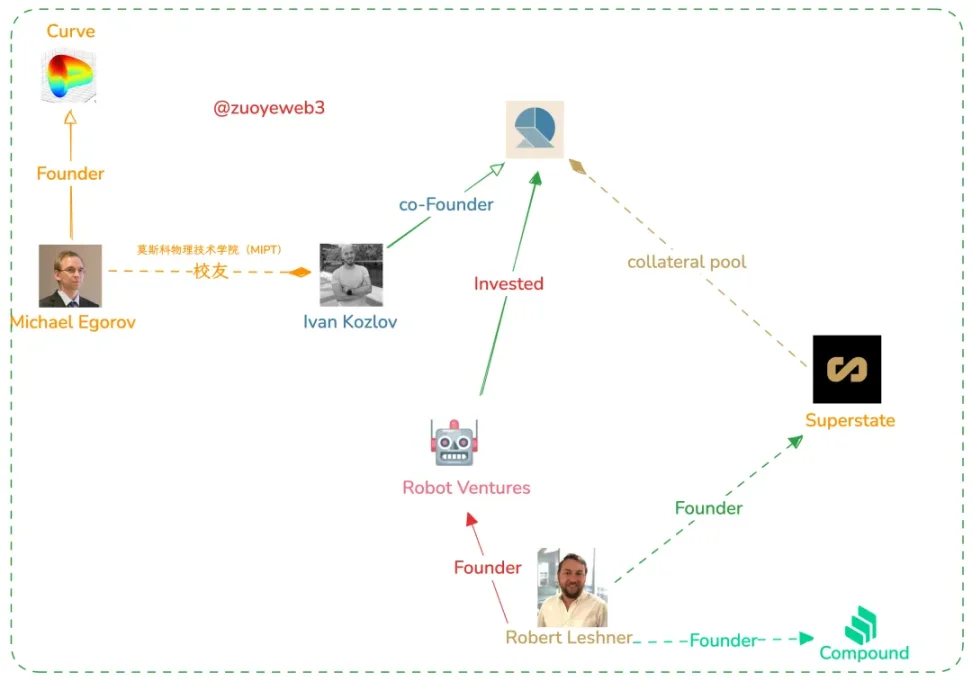
Подпись: Схема связей команды основателей Resolv
Источник: @zuoyeweb3
Работает ли ончейн? Ethena считает, что нет. Артур Хейс полагает, что необходимо заключить союз интересов с CEX для стабилизации ликвидности USDe. Поэтому ENA распределяется среди VC различных бирж, чтобы путем уступки права на эмиссию обеспечить долгосрочную стабильность протокола.
Что касается Resolv, то в отличие от компромиссной позиции Ethena, Resolv в целом демонстрирует стремление к ончейн-экосистеме и решимость захватить рынок благодаря более высокой доходности.
Более сложная токеномика
В отличие от двухтокенной модели стейблкоин + governance-токен у Ethena, у Resolv фактически три токена: стейблкоин USR, страховой фонд и одновременно LP-токен RLP, а также governance-токен $RESOLV.
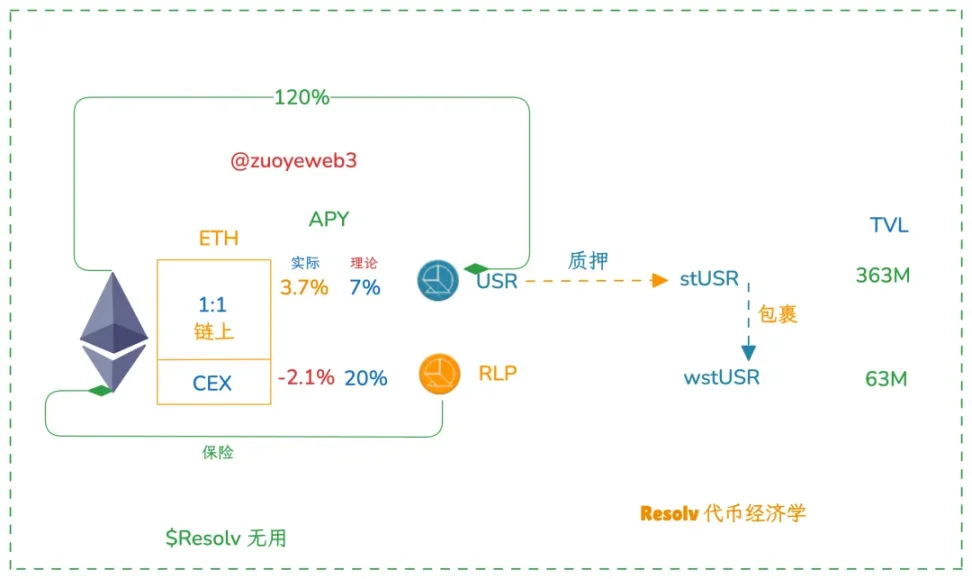
Подпись: Токеномика Resolv
Источник: @zuoyeweb3
Следует отметить, что governance-токен Resolv не выполняет специальной функции заключения союза интересов, как ENA. ENA от Ethena фактически является пропорциональным представителем AP (авторизованных эмитентов). В крайнем случае, ENA мало полезен для розничных инвесторов, но крайне необходим для работы протокола Ethena.
Основной акцент Resolv сделан на системе двойных доходных токенов USR и RLP. После внесения пользователем USDC/USDT/ETH теоретически можно минтить USR в пропорции 1:1, причем эти активы будут в основном размещаться в ончейн-протоколах или Hyperliquid, чтобы минимизировать потери активов из-за хеджирования на CEX.
Оригинально подойдя к вопросу, Resolv разработала токен RLP, который в основном используется для покрытия средств, хеджируемых на CEX. Помимо этого, он обладает более высокой доходностью: годовая доходность USR составляет от 7% до 10%, а RLP — от 20% до 30%, но это только теоретически, на данный момент ни один из показателей не достиг ожидаемых значений.
Более ончейн-источники дохода
По сравнению с Ethena, Resolv активнее интегрируется в ончейн-экосистему. С точки зрения доходности, YBS делятся на доход от самих доходных активов, таких как stETH, и комиссии за хеджирование контрактов на CEX.
Ончейн-доход может быть выше, чем хеджирование на CEX, но очевидная проблема заключается в том, что ликвидность Hyperliquid явно уступает конкурентам вроде Binance. В настоящее время соотношение открытия хеджирующих контрактов между Binance и Hyperliquid составляет примерно 7:3, поэтому ценность RLP заключается именно в этом.
RLP — это токен с левериджем, который позволяет поддерживать высокую доходность с меньшим капиталом. Например, текущий TVL RLP составляет всего 63 миллиона долларов, что менее 20% от USR, что подходит для пользователей с высоким аппетитом к риску.
Если пожаловаться, то из-за динамики цены ETH большинство предположений YBS о том, что лонги по ETH платят шортам, могут не оправдаться в течение некоторого времени. На данный момент доходность RLP отрицательна.
Более уникальная модель доходности
Разница между USR и USDe невелика, главное отличие в том, что Resolv внедрила RLP в качестве страхового механизма. Поскольку Resolv пока не может полностью обойтись без участия оффчейн-CEX и USDC, компания надеется минимизировать их негативное влияние.
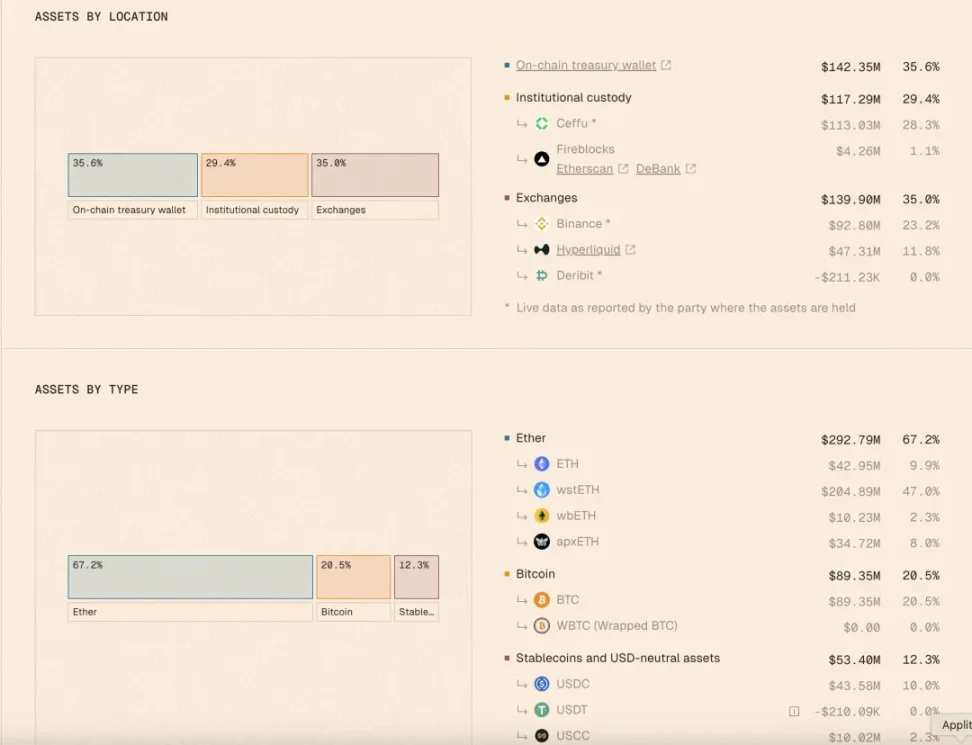
Подпись: Данные Resolv
Источник: @ResolvLabs
Теоретически, USR будет полностью обеспечен избыточным минтингом ончейн-активов (в настоящее время коэффициент 120%, из которых 40% — ончейн-активы), затем часть залоговых активов для минтинга будет использована для институционального хранения и оффчейн-CEX хеджирования.
В этом случае капитальная эффективность Resolv явно уступает полному оффчейн-CEX хеджированию Ethena, поэтому RLP от Resolv должен «компенсировать» эту часть доходности, по крайней мере, выйти на уровень Ethena.
Перспективы будущего YBS
Ethena лишь открыла дверь для YBS, но это не означает конца.
Доходность самого USR составляет от 7% до 10%, доходность RLP — от 20% до 30%, при этом риски изолированы. Например, из 1.2U ETH резервы для минтинга 1 USR хеджируются в сети и на Hyperliquid, а 0.2U идут на минтинг RLP и хеджируются на Binance.
Даже если Binance рухнет, USR может гарантировать полную выплату. Фактически теоретический риск RLP составляет 8%. Инновация заключается в том, что по сравнению с полной зависимостью Ethena от Perp CEX, эффективности капитала и безопасности, здесь сделан шаг вперед.
Это также можно понять как шаг назад. В механизме Ethena, пока CEX не атакует умышленно, практически нет возможности спирали смерти. В самом крайнем случае протокол Ethena может стабилизировать рынок через переговоры с крупными держателями и использованием собственных средств, что в точности похоже на то, как основатели Curve стабилизировали цену монеты через OTC во время экстремальной рыночной ситуации.
А Resolv размещает больше доходности и средств в сети, поэтому придется сталкиваться с различными влияниями ончейн-комбинаций. Binance может не атаковать ENA, но это не означает, что они пощадят Hyperliquid. Можно обратиться к ранее написанному о Hyperliquid: 9% Binance, 78% централизации.
В конце концов, в условиях жесткой конкуренции часто невозможно гарантировать баланс между безопасностью и доходностью. Resolv запустилась примерно в то же время, что и Ethena, но текущие TVL и объем эмиссии значительно уступают Ethena, поэтому выбор для последователей будет становиться все меньше.
Однако кораблей, участвующих в большом плавании YBS, будет становиться все больше. В эру низких процентных ставок затраты на запуск для проектов будут ниже, чем во время DeFi Summer.
Это довольно контринтуитивно. Обычно считается, что во времена DeFi Summer достаточно было прототипа продукта, чтобы привлечь приток средств. Но не забывайте, что требования к доходности Farming часто составляли более 20%, чему ярким доказательством является UST, в то время как базовая ставка sUSDE от Ethena стабильно ниже 5%.
Другими словами, пока APY новичков YBS может превысить 5%, найдутся авантюристы, готовые участвовать, сохраняя возможность запуска маховика. Однако то, как все больше YBS будут представлены розничным инвесторам, которые не вникают в детали, нельзя решить простым привлечением KOL для продвижения и поддержкой VC.
Заключение
Комбинация USR и RLP на самом деле больше похожа на гибридный продукт Hyperliquid и Ethena: LP-токен + YBS. Я называю это Sonic/Berachain-изацией экосистемы YBS. Все они хотят использовать более сложный дизайн механизмов для преодоления существующих продуктов.
В то же время риски явно возрастают. Любой механизм LP-токенов сталкивается с дилеммой создания ликвидности ради ликвидности, кроме того, страховой механизм RLP еще не прошел проверку экстремальными рыночными условиями, а USDe уже переживал отвязку.
Отвязка — это обряд посвящения для стейблкоинов. Надеюсь, Resolv сможет пройти этот этап.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3