Как Ethena за полтора года стала краеугольным камнем DeFi?
Автор:ParaFi Capital
Перевод: Felix, PANews
Менее чем за 18 месяцев Ethena стала краеугольным камнем инфраструктуры DeFi и CeFi.
USDe от Ethena стал долларовым активом, который быстрее всех достиг объема предложения в 5 миллиардов. По мере быстрого роста Ethena, в этой статье мы подробно рассмотрим механизмы протокола. Основное внимание уделяется следующим трем аспектам:
-
Устойчивость пега: Насколько хорошо Ethena сохраняла пег в условиях значительного падения рынка?
-
Профиль доходности и поддержка системы: Как изменились состав активов протокола и драйверы доходности с начала года?
-
Ограничения мощности: Приближается ли Ethena к лимитам TVL в DeFi или открытому интересу?
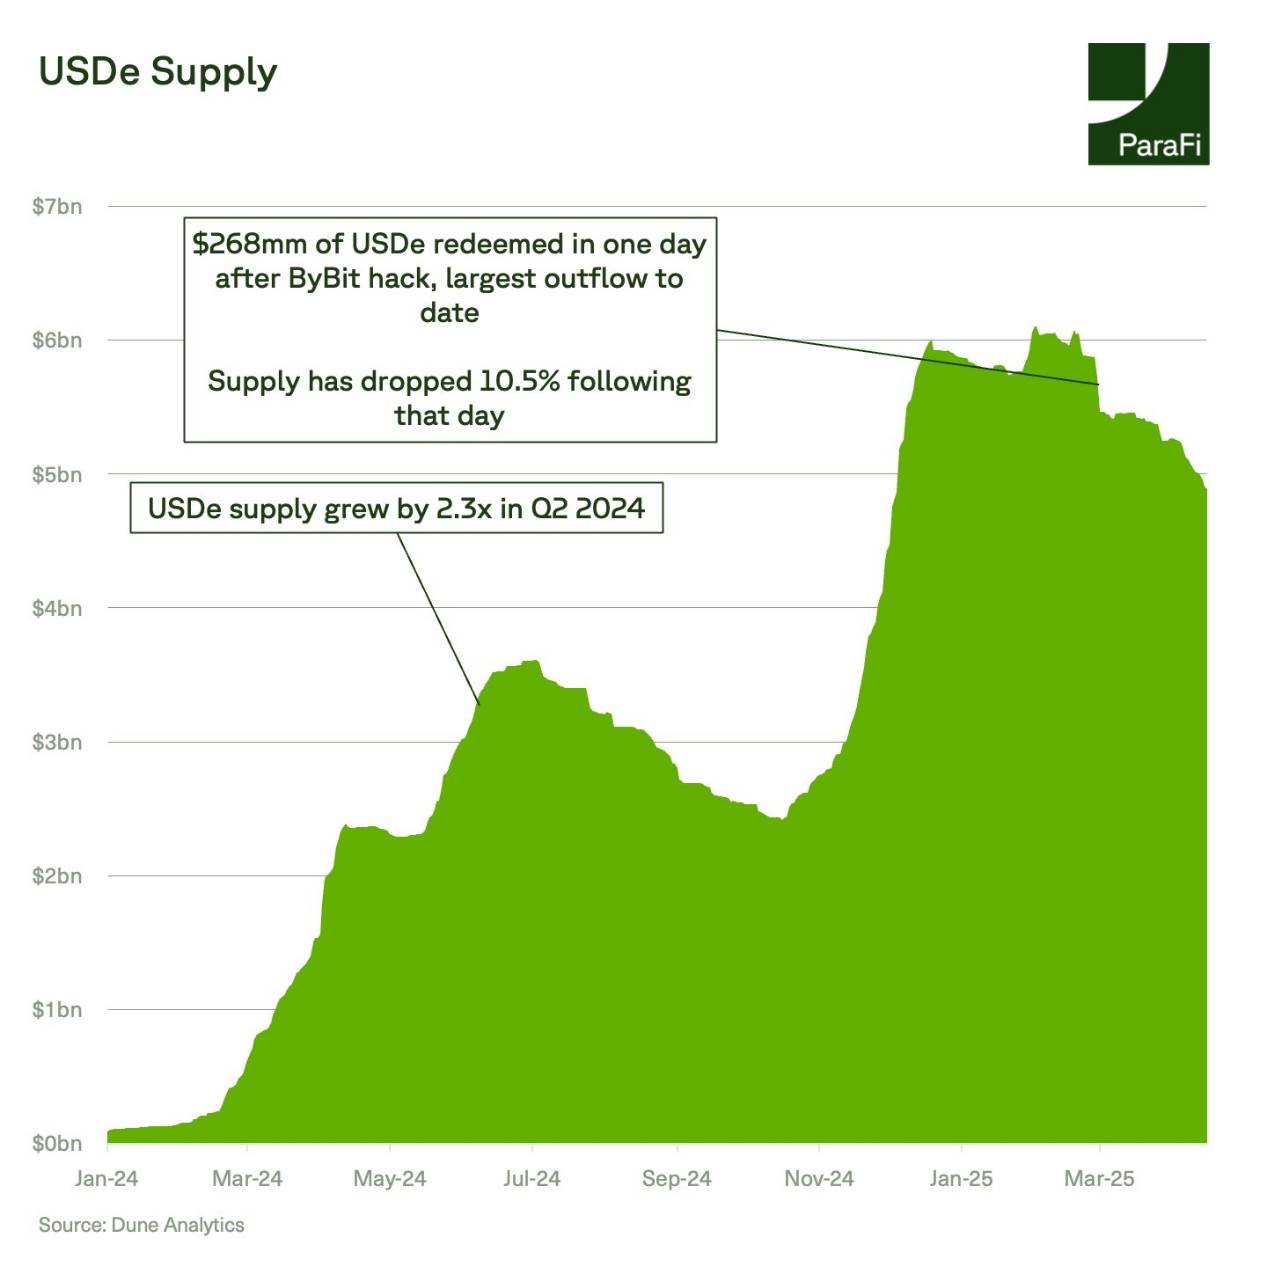
USDe пережила экстремальную волатильность рынка, включая 8 падений биткоина более чем на 10%, а также крупнейшую в истории крипто-хакерскую атаку. С момента запуска протокол обработал выкупов на 3,3 миллиарда долларов, но за последний год отклонение пега USDe от доллара не превышало 0,5%. После “Дня освобождения” (Примечание PANews: Трамп назвал 2 апреля “Днем освобождения”, объявив план глобальных тарифов) протокол столкнулся с выкупами на 409 миллионов долларов.

sUSDe стал бенчмарком доходности в DeFi — институциональные инвесторы традиционных финансов (TradFi) могут все чаще обращать внимание на этот показатель для оценки аппетита к риску и рыночных настроений.
Механизм доходности Ethena коренится в ее структурных преимуществах.
Значительная часть APY sUSDe поступает от фандинг-рейтов, используемых для хеджирования спотовых позиций в базисной торговле. Исторически эти фандинг-рейты были положительными. Для справки, 93% дней за последний год были положительными.
Доходность, которую может обеспечить sUSDe, часто превышает фандинг-рейт BTC, благодаря двум ключевым факторам:
-
Не весь USDe стейкается, что означает концентрацию доходности на меньшей группе предложения;
-
Структура кастодиального хранения Ethena поддерживает кросс-маржу, оптимизируя эффективность капитала. В настоящее время стейкается только 43% USDe, это минимальная доля с августа.
За последние шесть месяцев средняя доходность sUSDe составила 12,3%, что значительно превышает ставку сбережений Maker/Sky в 8,8% и фандинг-рейт BTC в 9,2%.
Стоит отметить, что Ethena работает только в условиях высоких процентных ставок, когда текущая ставка по федеральным фондам выше 4%. Учитывая, что доходность sUSDe должна быть отрицательно коррелирована с реальными процентными ставками, снижение реальных ставок может увеличить спрос на леверидж криптоактивов, тем самым повышая фандинг-рейты и, следовательно, доходность sUSDe.

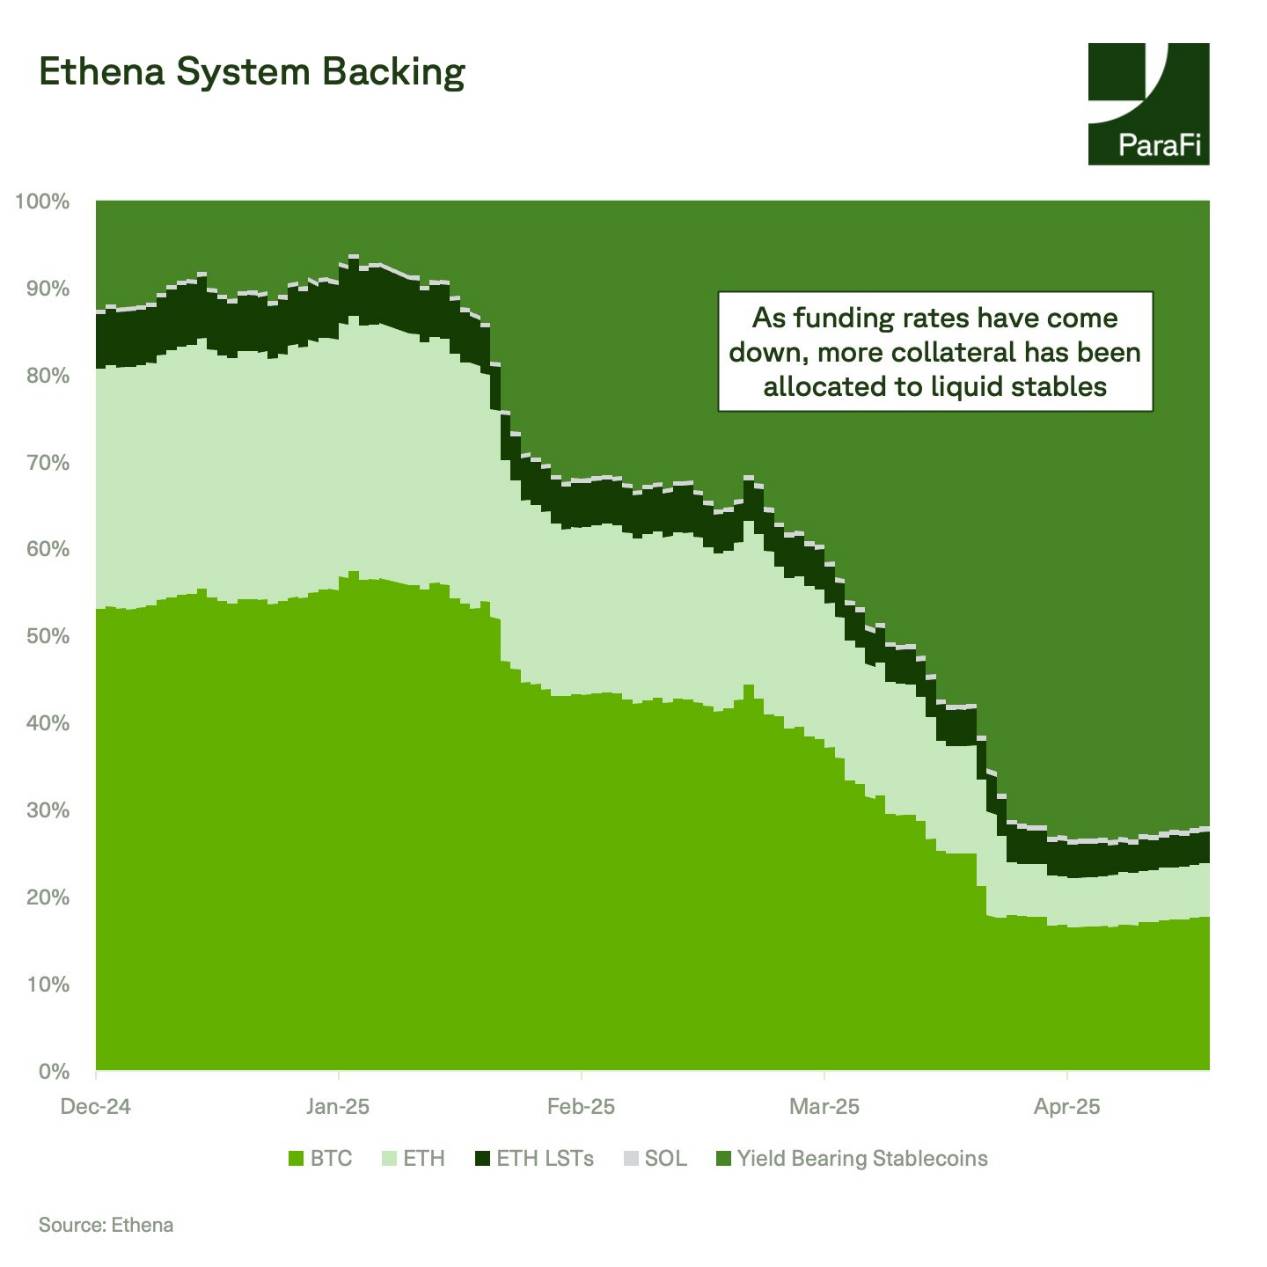
Ethena достигает своих целей по доходности посредством динамического управления залогом. В зависимости от доходной среды Ethena стратегически переключается между арбитражем фандинг-рейтов, стейблкоинами и доходностью казначейских облигаций.
В декабре 2024 года Ethena запустила USDtb, стейблкоин, обеспеченный продуктом BlackRock BUIDL, объем предложения которого превысил 1,4 миллиарда долларов.
В настоящее время 72% залога Ethena настроено на ликвидные стабильные активы, что является значительным изменением по сравнению с концом 2024 года, когда 53% залога было настроено на BTC, а 28% — на ETH. Этот сдвиг отражает снижение фандинг-рейтов по сравнению с доходностью Sky и казначейских облигаций.
На начальном этапе запуска ограничения мощности были основной проблемой.
В настоящее время объем предложения Ethena составляет около 5 миллиардов, а ее общий TVL составляет лишь 12% от открытого интереса по фьючерсам Bitcoin, Ethereum и Solana. Это относительно консервативный показатель, поскольку не весь залог Ethena связан с бессрочными контрактами.
В периоды взрывного роста открытого интереса, например, в конце 2024 года, даже при объеме предложения Ethena в 6 миллиардов долларов, ее доля рынка составляла лишь 14%.

Ethena укрепила свою позицию как краеугольный камень DeFi, USDe и sUSDe глубоко интегрированы во всю экосистему.
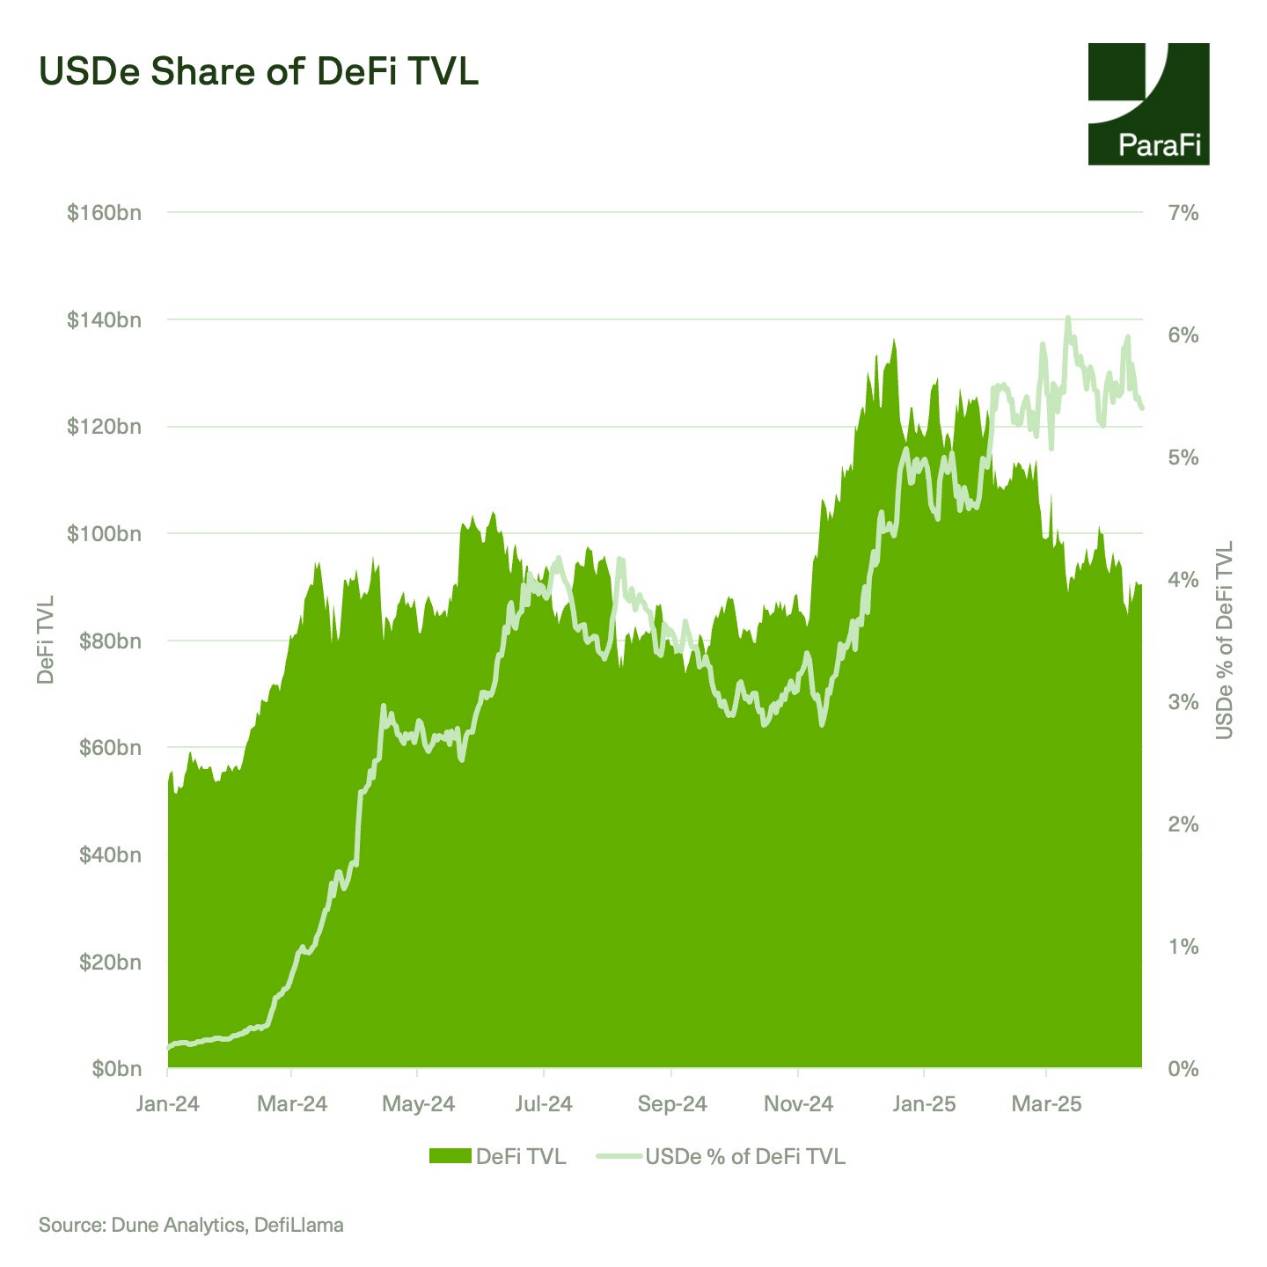
Только USDe внесла около 60% TVL в Pendle и около 12% TVL в Morpho. С момента запуска доля Ethena в TVL DeFi постоянно росла, достигнув около 6% в марте этого года.
Хотя TVL DeFi с начала года упал на 23%, синхронно с недавними ценовыми движениями, и в феврале ByBit подвергся хакерской атаке, TVL USDe упал лишь на 17%.
На какие возможности и риски будет обращено внимание в будущем?
-
Предложение USDe в условиях отрицательных фандинг-рейтов
-
Операционные риски бирж
-
Рост предложения и интеграция USDtb
-
Институциональное внедрение iUSDe
-
Запуск Converge от Ethena
-
Варианты использования USDe для платежей
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @paraficapital