Интервью с Артуром Хейсом и основателем Ethena: тарифы — всего лишь предлог для центробанков печатать деньги, сейчас отличная возможность для покупки
Подготовка и перевод: TechFlow
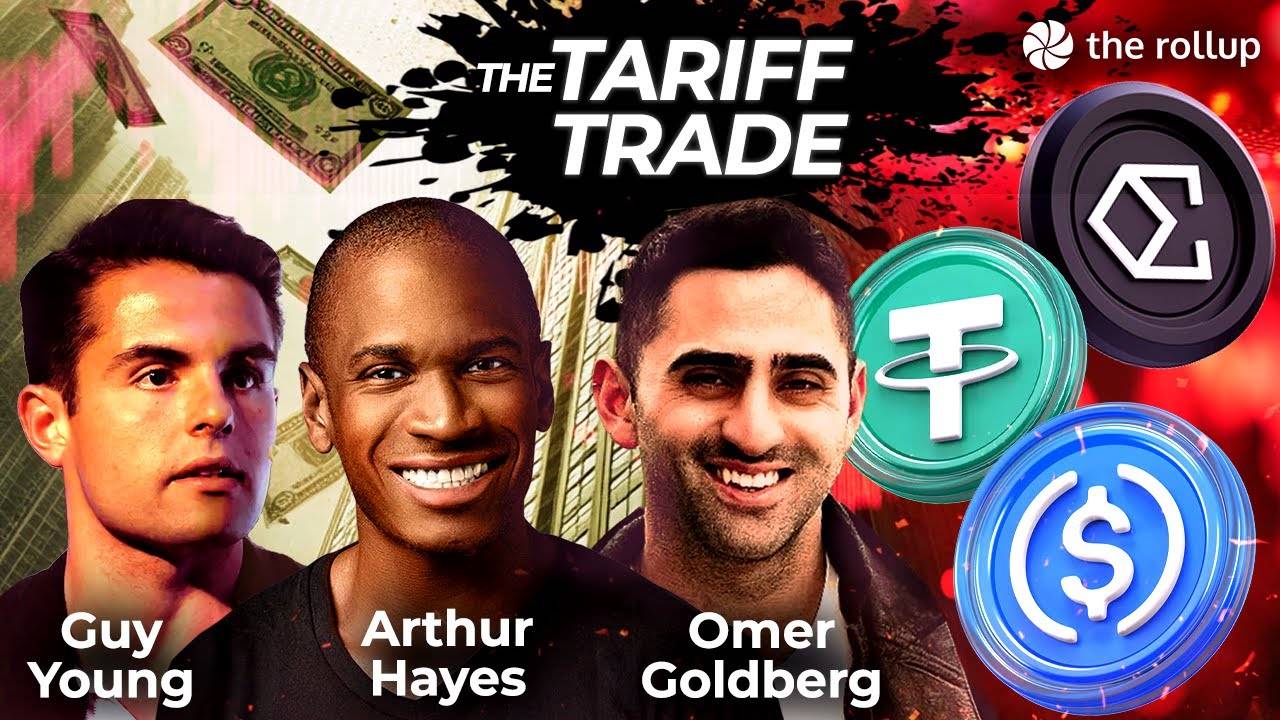
Гости: Гай Янг, основатель Ethena; Артур Хейс, главный инвестиционный офицер (CIO) Maelstorm; Омер Голдберг, основатель Chaos Labs
Ведущие: Робби; Энди
Источник подкаста: The Rollup
Оригинальное название: Как занять позицию в институциональном крипто-ажиотаже с Артуром Хейсом, Гаем Янгом и Омером Голдбергом
Дата выпуска: 4 апреля 2025 года
Ключевые моменты
В выпуске сегодняшнего эпизода мы пригласили основателя Ethena Гая Янга, главного инвестиционного офицера (CIO) Maelstorm Артура Хейса и основателя Chaos Labs Омера Голдберга для обсуждения текущей конкурентной картины в индустрии криптовалют. Мы уделили особое внимание макроэкономической среде, затронутой тарифами, и обсудили, как объявление о проекте Converge от Ethena выводит его на пересечение децентрализованных финансов (DeFi) и институционального финансирования.
Гай рассказал об эволюции Ethena от стабильной монеты USD+ до разработки собственной блокчейн-сети. Он отметил: “Если ваш продукт не учитывает возможность использования потоков институционального капитала, вам будет сложно занять место на рынке.” Он также сообщил, что компания планирует привлечь 500 миллионов долларов семенного финансирования для предстоящего продукта iUSDE.
Артур Хейс прямо оценил конкурентную борьбу между Circle и Tether. По его мнению: “Распределительные возможности Circle ограничены, они сильно зависят от Coinbase и неконкурентоспособны по чистой процентной марже(spread); тогда как Tether имеет явное преимущество.” Он также поделился различиями в торговых подходах Востока и Запада и тем, как эти различия влияют на развитие институциональных финансов.
Кроме того, мы обсудили изменения в макроэкономической среде, включая тарифную политику Трампа и денежно-кредитную политику ФРС. Артур объяснил, почему он перераспределил активы в биткоин, и считает, что рыночная ликвидность постепенно восстанавливается.
Резюме ключевых высказываний
-
Ожидание смягчения глобальной денежно-кредитной политики делает меня более оптимистичным относительно рыночных перспектив.
-
Стейблкоины созданы не для американцев; они нужны тем, кто хочет иметь банковский счет в долларах США, но не может этого сделать.
-
Одна из главных возможностей текущего цикла — это привлечение институционального капитала в ончейн-среду.
-
Преимущество криптовалют и биткоина заключается в том, что динамику их цены можно объяснить очень простой логикой——достаточно следить за увеличением предложения фиатных денег по всему миру, таких как доллар, евро и фунт стерлингов.
-
Страны мира примут больше фискальных и монетарных стимулов для противодействия тарифам Трампа в отношении различных государств.
-
Если рыночные условия потребуют, Федеральная резервная система без колебаний вмешается и скорректирует политику. Если в будущем возникнет подобный кризис, например, колебания рынка из-за тарифов, падение отдельных акций на 40% или угроза банкротства крупных трейдеров, ФРС может принять меры немедленно, не дожидаясь официального заседания.
-
Центральные банки всех стран будут печатать деньги, поскольку считают необходимым компенсировать негативное влияние этих тарифов, будь то инфляция, плохие результаты работы некоторых компаний в США или невозможность европейских фирм продавать столько товаров—все это лишь оправдания для ЦБ и Минфина для эмиссии валюты.
-
Основные сферы применения в сфере криптовалют сегодня сводятся к двум: спекуляции, такие как торговля мем-токенами; и расчеты в долларах США вместе с токенизацией активов.
-
Нам нужно найти баланс между открытостью и прагматизмом, чтобы система сохраняла определенную прозрачность и гибкость, но при этом обеспечивала необходимую защиту в экстремальных ситуациях.
-
Недавние сигналы ФРС указывают на то, что она может начать смягчать денежно-кредитную политику ближе к концу года, особенно в части рынка государственных облигаций. В то же время Европа, вероятно, поддержит военные расходы эмиссией евро; Китай ждет действий со стороны США, после чего может применить более масштабное количественное смягчение; а Банк Японии уже находится в сложном положении, и я ожидаю его возвращения на рынок в случае кризиса на японском рынке гособлигаций.
Личный опыт Гая и Омера
Энди:
Всем привет, добро пожаловать обратно в The Rollup. Сегодня День независимости США, не уверен, что ваши портфели чувствуют себя освобожденными, но в конечном счете у нас есть крайне непредсказуемый президент.
Прежде чем начнем, можете представиться? Начнем с Гая, расскажите о последних обновлениях Ethena и Converge.
Гай Янг:
До присоединения к Ethena мой профессиональный опыт был сосредоточен в сфере традиционных финансов. Я работал в хедж-фонде, специализирующемся на анализе финансовых компаний, включая банки, платежные сервисы и кредитные организации. В 2020 году я впервые столкнулся с криптовалютами, изначально участвуя в рыночных спекуляциях как обычный инвестор. Но вскоре я решил полностью погрузиться в эту отрасль и начать строить свой проект. Идея пришла благодаря статье Артура, опубликованной в начале 2023 года под названием “Dustin Crust”. В ней он говорил о колоссальных возможностях в этой области и подробно объяснял, почему рынку нужны подобные активы. Статья глубоко вдохновила меня, будто я нашел свое призвание. Я уволился, собрал команду и около 13 месяцев назад запустили наш первый продукт. За прошедший год наши активы выросли с нуля до более чем 6 миллиардов долларов, став самым быстрорастущим долларированным активом в индустрии криптовалют. Это история Ethena.
Энди:
Омер, можешь кратко рассказать о ключевой деятельности Chaos Labs?
Омер Голдберг:
Я основал Chaos Labs примерно четыре года назад. Мы являемся платформой, специализирующейся на децентрализованном управлении рисками. Наша ключевая технология—движок, сочетающий ИИ и функции симуляции, который сейчас поддерживает ряд известных приложений, включая Aave, GMX, Jupiter, Ether.fi, Pyth, Renzo и другие. Мы предоставляем услуги по данным рефинансирования ставок, процентных ставок, порогов ликвидации и ликвидационных остатков в реальном времени. Если вы пользовались этими приложениями, возможно, косвенно сталкивались с нашими продуктами. Кроме того, мне выпала честь сотрудничать с Ethena над разработкой новых продуктов, таких как оракул доказательств резервов—новый инструмент для проверки активов.
Влияние тарифов на рынок криптовалют
Робби:
Артур,或许你可以从宏观经济的角度为我们梳理一下背景。你最近在文章中多次提到美联储、白宫以及管理层对鲍威尔和美联储财政主导地位的看法。你还提到,相比于股票市场,关税对加密货币市场的影响并不显著。那么,结合今天的市场动态,你的观点是否有所改变?或者说,你怎么看当前的宏观经济背景?
Arthur Hayes:
Мои взгляды на самом деле мало изменились. Сейчас, глядя на данные рынка, цена биткоина была 89 000 долларов, а сейчас упала примерно до 82 000 долларов, что явно является прямой реакцией рынка на тарифную политику. Я обсуждал это с некоторыми друзья-трейдеры, и хотя точных цифр ожиданий по этим тарифам нет, мера, предложенная администрацией Трампа, кажется хуже худших сценариев, которые себе представляли люди. Эта информация уже отражена в рыночных ценах.
Однако, я считаю, преимущество криптовалют и биткоина заключается в том, что динамику их цены можно объяснить очень простой логикой——достаточно следить за увеличением предложения фиатныхденегпо всему миру, таких как доллар,евроифунт стерлингов. Если так, то цены вырастут, поэтому я думаю, что сейчас это лишь краткосрочные боли. Мы можем снова протестировать уровень биткоина 76 500 долларов и посмотреть, что там произойдет. Даже если цена упадет ниже, я продолжу покупать. Поэтому, я считаю, сейчас отличное время для покупки.
Центральные банки всех странбудут печатать деньги, поскольку считают необходимым компенсировать негативное влияние этих тарифов, будь тоинфляция, плохие результаты работы некоторых компаний в США, или невозможность европейских фирм продавать столько товаров—все это лишь оправдания для ЦБ и Минфина для эмиссии валюты. Они уже дают нам понять менее прямолинейными способами, агентства Bloomberg и другие профильные издания тоже говорят, что эти тарифы крайне негативны. Поэтому нам нужна какая-то форма стимулирования экономики. Поэтому я ожидаючто страны мира примут больше фискальных и монетарных стимулов для противодействия тарифам Трампа в отношении различных государств.
Энди:
По моему личному мнению, США в последние десятилетия скорее терпели тарифы, воспринимая их как форму мягкой силы, расширение роли доллара как мировой резервной валюты.
Гай, исходя из перспективы стабильных монет, особенно в условиях низких процентных ставок, как ты смотришь на рынок через следующие шесть-девять месяцев? Goldman Sachs прогнозирует три снижения ставок в будущем. Как ты считаешь, это повлияет на рынок стабильных монет, бизнес-модель Ethena, и всю криптоиндустрию в целом?
Гай Янг:
Я думаю, это даст интересный двусторонний эффект. Как правило, когда ставки падают, спекулятивная активность в криптореостает, увеличивается спрос на крипто-пузыри. В прошлом цикле, когда ставки опустились до нуля, объем предложения стабильных монет вырос примерно на 100 миллиардов долларов. Здесь есть взаимно компенсирующий фактор, влияющий с обеих сторон. Отличие Ethena от Circle в том, что ставка доходности продуктов Ethena обычно отрицательно коррелирует с реальной процентной ставкой в реальном мире, что может быть самой сильной характеристикой Ethena. Потому что когда ставки падают, люди чаще спекулируют криптовалютой и ищут больше левериджа на крипто-рынках.
Ethena выходила на рынок в период самых высоких ставок, что действительно создало определенные вызовы. Но когда в четвертом квартале прошлого года ставки начали падать, мы увидели, что рыночные ставки финансирования, наоборот, в среднем выросли примерно на 14%. Именно в этот момент продукты Ethena демонстрируют свою конкурентоспособность.相比之下,收益 Circle会随着利率的每次下降而大幅减少。例如,利率每下降100个基点(即1%),Circle的收入可能会减少约4亿美元。而Ethena的利率则会随着稳定币需求的增加而上升,同时受益于整体利率的下降。因此,如果未来真的出现三次降息,我会对此感到非常乐观。
Ethena входил на рынок в период самых высоких ставок, что действительно создало некоторые трудности. Но когда в четвертом квартале прошлого года ставки пошли вниз, мы заметили, что среднерыночные ставки финансирования, наоборот, увеличились примерно на 14%. Именно здесь продукты Ethena демонстрируют свою конкурентоспособность. Доходы Circle при этом значительно сокращаются при каждом снижении ставок. Например, при падении ставки на 100 базисных пунктов (1%) доходы Circle могут уменьшиться примерно на 400 миллионов долларов. В то время как ставки Ethena растут вместе с увеличением спроса на стабильные монеты, одновременно выигрывая от общего снижения ставок. Поэтому, если действительно произойдут три снижения ставок, я буду очень оптимистичен.
Проблемы дистрибуции Circle
Arthur Hayes:
Вы ведь не планируете инвестировать в IPO(IPO)Circle? 也就是首次公开募股?
Энди:
Я тоже об этом думаю.面对这些看似矛盾的数据,我们该持乐观态度还是谨慎对待?
Гай Янг:
Честно говоря, я сильно поражился этим цифрам. Есть отличная таблица, где бок о бок показаны объемы предложения и прибыльность Tether и Circle. Прибыль Tether в этом году составила около 14 миллиардов долларов, а прибыль Circle—всего несколько миллионов. Поэтому, даже если их объемы предложения сопоставимы, разница в прибыльности просто на порядок.
Arthur Hayes:
Действительно. Мне кажется, Circle сейчас сталкивается с серьезными проблемами дистрибуции. Продукт Circle очень “американизирован”, а пользователям в США на самом деле не нужны долларовые стейблкоины, у них уже есть платёжные инструменты вроде Venmo и Cash App, доллар для них всегда под рукой.相比之下,真正需要美元银行账户的是世界其他地区的用户,比如中国和新兴亚洲市场,这些正是 Tether 的强势领域,而 Tether 在美国的表现则相对较弱。Настоящую потребность в банковских счетах в долларах США испытывают пользователи других регионов мира, например, в Китае и新兴市场 Азии, где именно Tether имеет сильные позиции, а Tether в США работает слабее. Circle как американская компания сотрудничает с Coinbase для дистрибуции своего продукта. Чтобы привлекать пользователей, Coinbase вынужден предлагать доходность, чтобы конкурировать с Tether, тогда как сам Tether опирается на более мощную сеть дистрибуции и не нуждается в привлечении пользователей через доходность.
Таким образом, стратегия Circle заключается в распределении части доходов Coinbase, который затем передает эти доходы пользователям, держащим стабильные монеты Circle. Такая модель делает Circle сильно зависимым от сети дистрибуции. Думаю, в будущем Coinbase, скорее всего, приобретет Circle, но только когда оценка компании станет достаточно низкой. Поэтому считаю, что IPO Circle сопряжено с большими проблемами. Отсутствие независимой способности к дистрибуции заставляет Circle полагаться исключительно на Coinbase, а по чистой процентной марже они не могут сравниться с Tether. Для американских пользователей, у которых уже есть доллары, стейблкоин Circle—не самый привлекательный вариант. Поэтому, если речь идет о стейблкоинах, обеспеченных долларом США, Tether—очевидно лучший продукт, который и дальше будет лидировать перед Circle.
Энди:
Омер, есть ли у тебя что добавить?
Омер Голдберг:
В целом считаю, что изменения на рынке стейблкоинов проявляются не только в объеме предложения, но и в их практическом применении, а также в разнообразии приложений, с которыми мы работаем. Рыночный ландшафт быстро трансформируется. То, что меня удивило, так это то, что проект Елены и Гая существует всего 13 месяцев, но уже создает ощущение долгожителя. Мы видим, что доля рынка многих стейблкоинов, которые ранее считались “граалью”, меняется в аспектах дистрибуции, ликвидности и реального использования намного быстрее, чем ожидалось.
Поэтому непрерывные инновации имеют решающее значение. Компании должны постоянно искать новые сценарии использования и исследовать способы более эффективной передачи этих use-case пользователям. Что касается формы S-1 Circle (документация для IPO), мне кажется, она также демонстрирует их намерение продвигать инновации. Несмотря на многочисленные вызовы, это шанс изучить новые направления.
Последствия тарифной политики
Робби:
Хочу быстро вернуться к модели бизнеса и, объединив её с макроэкономическим контекстом, обсудить потенциальные последствия тарифной политики. Всем известно, что эти тарифы могут привести к серьезной инфляции. Без снижения ставок ситуация может усугубиться. Конечно, снижение ставок может быть одним из способов решения проблемы. Но есть мнение, что придется пройти через еще больше экономических трудностей, долгосрочные процентные ставки по гособлигациям могут вырасти.Так что, Артур, насколько вероятен такой сценарий с твоей точки зрения? Если он реализует, как, Гай, вы будете реагировать на резкий рост ставок по гособлигациям в Ethena?
Arthur Hayes:
Председатель ФРС Пауэл (в оригинале mentioned保罗·洛里, likely a reference to Powell/Volcker context) четко заявлял, что ФРС считает влияние тарифов на инфляцию временным. Поэтому даже если инфляция достигнет 4%, 5% или выше, они считают это краткосрочным явлением, недостаточно значимым для изменения их склонности к мягкой монетарной политике. Это означает, что ФРС, вероятно, не изменит позицию из-за инфляции, вызванной тарифами. Однако, если цены на госдолг США упадут, а доходности вырастут, ФРС может быть вынуждена принять меры. Например, они могут отменить требования к стандартной доле левериджа для банков и запустить программмы количественного смягчения для покупки гособлигаций, потому что правительство США не сможет выдержать доходность十年期国债 на уровне 4.5% или 5%, особенно учитывая общий долг уже в 36 трлн долларов и его постоянный рост.
Гай Янг:
С нашей точки зрения, даже если ставки повысятся на 75 базисных пунктоввыше текущего уровня, наш рост в прошлом году оставался очень сильным. Поэтому я убежден, что даже при небольшом росте ставок мы сможем сохранить рост, хотя скорость может замедлиться. Если ставки упадут, наш потенциал роста будет еще больше.
За последние полгода мы запустили новый продукт USTTB, который дал нам большую гибкость. Этот продукт по сути представляет собой простую упаковку вокруг фонда Biddle от Blackrock. На данный момент Ethena является крупнейшим держателем Biddle в крипто-пространстве, примерно 70% нашего обычного стейблкоина содержится в beta-продуктах. Преимущество этого продукта заключается в том, что он обеспечивает гибкость в зависимости от изменения рыночных циклов, позволяя нам решать, какой процент заполнять долларами. В нынешних условиях низких ставок стоимость финансирования достигла минимума за последние 18 месяцев. Мы можем выбрать некоторые стабильные монеты с поддержкой Biddle, которые обеспечивают нормальную доходность и удовлетворяют рыночный спрос. Поэтому, пока ставки в крипто-рынках растут, доллар сможет лучше захватывать эту возможность роста.
Энди:
Если ставки упадут, мы получим больше возможностей для спекуляций. Ethena, похоже, занимает очень выгодную позицию на всем рынке стабильных монет. Правильно ли это утверждение?
Гай Янг:
У проекта действительно есть рефлексивные черты, особенно учитывая剧烈波动 рынка, особенно на графике роста. Если посмотреть на кривую роста USD+, то заметите нестабильную тенденцию: сначала быстрый рост на 3 млрд долларов, затем стабилизация на несколько месяцев, и снова увеличение на 1 млрд долларов при возвращении ставок. Эта кривая роста не является постоянной; она полна резких колебаний и относительных спокойных корректировок. Но я думаю, это почти задумано, это один из самых рефлексивных активов в крипто-рынках.
Даже в прошлогоднем четвертом квартале мы интегрировались далеко не везде. Тогда мы были листингнуты только на ByBit в сфере центральных бирж, с тех пор добавили еще четыре CEX. Мы запустили продукт RB совместно с OMA, листингуя USD+, там есть очень интересная стратегия leverage cycle, которую люди применяют в массовых масштабах. К сожалению, OMA ограничило нас, помешав нашему процессу обеспечения безопасности. Поэтому я считаю, что этот рынок мог бы достичь 3-5 млрд, а мы ответственно и безопасно расширили присутствие до 1.5 млрд с OMA. Я привожу этот контекст, потому что когда рынок вернется, нам нужно зарезервировать места в нескольких направлениях, и я думаю, мы сможем расти дальше.
Омер Голдберг:
Я считаю, что сейчас мы находимся в более лучшей позиции. Раньше такие участники индустрии, как Aave, все еще нуждались в ручной обновлении всех протоколов. Однако сегодня мы внедрили risk oracle, который может реагировать на рыночные изменения в режиме реального времени, с частотой и эффективностью, несопоставимо превосходящими прошлое. Это позволило нам быстро ловить возможности, когда они появляются, и замедляться, когда это необходимо, безопаснее управляя рисками. Думаю, это был главный ограничивающий фактор в предыдущем рыночном цикле, когда нам приходилось готовиться к худшему сценарию, потому что любые изменения протокола занимали минимум неделю.
С тех пор как мы запустили Edge совместно с AAVE, я уверен, что скоро сможем внедрить более гибкие PT-рынки на основном рынке Ethena, а также на рынке деривативов появится аналогичный прогресс. Это дополнительно повысит нашу конкурентоспособность и адаптивность на рынке.
Стратегия реагирования на рыночную волатильность
Робби:
Омар, когда на рынке возникают сильные колебания, какие цепные реакции вызывает твой упомянутый механизмoracleрисков? Ты также упоминал использованиеИИв этом процессе. Как именно реагирует система в таких условиях?
Омер Голдберг:
Этот вопрос можно рассмотреть с нескольких сторон. Прежде всего, хочу описать роль ИИ в управлении рисками. Когда мы только начинали, риск-модели опирались преимущественно на количественные сигналы, такие как объем торговли, волатильность цен, ликвидность и глубина рынка. Однако настоящими драйверами ценовых колебаний часто становятся новостные события. Когда появляются внезапные новости, мы теперь можем реагировать быстрее, чем раньше.
Возьмем в пример стейблкоины: классический случай—проблема привязки USDC. Ранее мы упоминали ситуацию с Circle, это произошло во время краха Silicon Valley Bank (SVB). Паника на рынке заставила огромное количество пользователей распродавать USDC и переходить на USDT. На рынке царила неопределенность касательно стабильности привязки USDC и способности Circle выплатить средства пользователям. Такие черные лебеди (крайне редкие, но влияющие события), хотя вероятность их возникновения невелика, как менеджеры по рискам мы обязаны постоянно держать их в уме, поскольку наша главная задача—защита средств пользователей и обеспечение бесперебойной работы протокола.
Два года назад мы осознали, что управление отдельными параметрами—это не будущее. Именно поэтому мы создали протокол орakuлов Edge. И именно в такие периоды он проявил свою ценность.
Как ранее отмечал Артур, введенные сегодня тарифы Трампа, снижение ставок и рост спекулятивной активности могут спровоцировать резкие колебания токенів малого и среднего капитализма. Без надежной инфраструктуры в реальном времени многие приложения были бы вынуждены придерживаться консервативной стратегии или даже приостанавливать часть операций. Орakuлы Edge не только защищают Abe, GMX и Jupiter, но и помогают им более гибко использовать рыночные возможности, включая трафик, объемы торгов и комиссионные доходы. Раньше из-за вопросов безопасности эти возможности оставались нереализованными, но теперь ситуация кардинально изменилась.
Модель сотрудничества Ethena с институтами
Энди:
Гай, думаю, это сильно влияет на твою стратегию рисков, особенно при разработке продукта, который обладает как устойчивостью, так и устойчивой жизнеспособностью. Недавно вы объявили о проекте Converge, что вызвало много внимания, особенно на фоне выдвижения Трампом идеи “свободной мировой финансовой системы” и давления крупных институтов из Нью-Йорка и Вашингтона.
Прежде чем углубляться в обсуждение Converge, можешь рассказать о взаимодействии Ethena с институтами и регуляторами в Вашингтоне и Нью-Йорке? В рамках “свободной мировой финансовой системы”, стабильных монет,оракулови проектовDeFi, каков текущий прогресс в сотрудничестве с этими структурами и регуляторами?
Гай Янг:
Мы relatively мало контактируем напрямую с регулирующими органами США, уделяя больше внимания кредиторам и квалифицированным институтам. Мои взгляды на текущую макроэкономическую среду таковы: в этом цикле практически не было притока нового капитала, кроме небольшого роста BTC ETF и предложения Tether. Если посмотреть на Total Value Locked (TVL) в DeFi, то видно, что капитал просто перетекает с одной цепи на другую: с Ethereum на Solana, с Solana на паракончейны. В целом, on-chain продукты не привлекали по-настоящему новые деньги.
Мы считаем, что продукты Ethena очень привлекательны для институтов в сфере TradFi. Например, если вы предложите продукт с минимальной волатильностью и годовой доходностью 18%,潛在ный спрос превышает не 5 млрд, а сотни миллиардов. В прошлом цикле мы уже видели аналоги подобных продуктов, хотя результаты были не идеальными, но мы усвоили урок: если продукт дает структурно высокую доходность, он привлечет широкие круги инвесторов, будь то розничные клиенты в Юго-Восточной Азии или Blackrock в Нью-Йорке.
Сейчас многие институты размышляют о шаге после ETF. Многие компании уже сформировали команды из 30-50 человек специально для изучения того, как объединить on-chain финансовые продукты с традиционными финансами. Мы также сотрудничаем с этими институтами, выпуская стейблкоины и другие on-chain решения, соответствующие их потребностям.
Гай Янг:
Но我认为更大的机会在于,如何将加密领域的独特产品导出到传统金融市场,而不是简单地采用传统金融的产品。为此,我们推出了一款名为 IUSD 的产品。我几个月前曾在路线图中提到过它。IUSD 实际上是一种经过代币化的美元证券,同时附带基本的身份验证(KYC)和权限管理要求。通过这种设计,我们将其转化为一种可以被传统金融机构广泛接受的格式。在接下来的 10 天内,我们将宣布第一个分销合作伙伴,他们计划投入 5 亿美元资金,这显然是一个非常重要的投资。
我认为更大的机会在于 Exporting уникальные продукты из крипто-сферы на традиционные финансовые рынки, а не просто заимствуя традиционные продукты. Для этого мы выпустили продукт под названием IUSD. Я упоминал его в дорожной карте несколько месяцев назад. IUSD—это по сути токенизированная долларовая ценная бумага, сопровождаемая базовыми требованиями KYC и управления разрешениями. Благодаря такому дизайну мы конвертировали её в формат, который широко принимается традиционными финансовыми институтами. В течение ближайших 10 дней мы анонсируем первого партнера по дистрибуции, который намерен вложить 500 миллионов долларов—очень значительная инвестиция.
Гай Янг:
Это позволяет увидеть колоссальный потенциал этого продукта при подходящих условиях. Если инфраструктура построена правильно, масштаб можно существенно расширить. Это то, на чем мы сейчас сосредоточены. Если ваш продукт не充分考虑了如何从机构资本的流入中获益,那你可能会在市场落后。如果你只是关注于在 DeFi 内部重新分配现有资金,那就错失了更大的机会。我们相信目前处于一个非常有利的地位,可以为机构提供极具吸引力的产品。
Это показывает, насколько масштабным может стать этот продукт при благоприятных условиях, если правильно построить инфраструктуру. Вот на чем мы фокусируемся. Если сейчас сидеть здесь, а твой продукт не думает о том, как получить пользу от потока институционального капитала, входящего на рынок, ты будешь отставать. Если ты просто играешься с теми же деньгами внутри DeFi, ты упускаешь огромную возможность. Мы считаем, что находимся в разумной позиции, чтобы предложить им весьма интересный продукт.
Энди:
Артур, не беспокоит ли тебя, что эти институты займут долю нашего рынка? Как участник, показывавший превосходные результаты на крипторынке в последние годы, думаешь ли ты, что пришествие институтов сделает рынок более эффективным и зрелым, или усложнит базовую торговлю, ослабив наше конкурентное преимущество?
Arthur Hayes:
Я думаю,归根结底,任何机构的首要任务都是保护自身利益。例如,ByBit 曾经发生过一次重大损失,金额高达 15 亿美元。幸运的是,创始人 Ben 个人承担了这笔损失。但如果你是某个美国或西欧的对冲基金经理,在进行基础交易时暴露在一个亚洲交易所的风险中,你会感到非常不安。因为最糟糕的情况莫过于,你说服老板允许你参与加密交易,而交易所突然崩溃,导致巨额损失。
В конечном итоге, первоочередной задачей любого института является защита собственных интересов. Например, на ByBit произошел крупный инцидент с убытком в 1.5 млрд долларов. К счастью, основатель Бен покрыл эти убытки из личного кармана. Но если ты управляющий хедж-фондом в США или Западной Европе и подвержен рискам азиатской биржи при осуществлении спотовой торговли, тебе будет очень тревожно. Худшее—убедить босса разрешить участие в крипто-трейдинге, а потом столкнуться с внезапным крахом биржи и гигантскими убытками.
Поэтому такие институты обычно выбирают лишь несколько проверенных площадок, например CME или Coinbase. Хотя это может сузить возможности спотовой торговли на этих платформах, в глобальном масштабе, особенно между биржами, не подвергающимися строгому регулированию в Западной Европе и США, остается огромный арбитр-пространство. Это пространство открывает больше возможностей для обычных инвесторов и институтов. Думаю, это сделает крипто-трейдинг гораздо интереснее, так как увеличится поддержка сложных двунаправленных торгов.
Гай Янг:
Я хотел бы дополнить взгляд Артура. Думаю, различные типы институтов имеют разную толерантность к риску при выходе на рынок. Разница между CME и Binance, о которой говорил Артур, очень показательна. Если посмотреть на разницу между спотовым спредам на CME и Binance, она составляет около 700 базисных пунктов. Это говорит о том, что многие институты не хотят брать на себя кредитные риски. Однако для небольших хедж-фондов они готовы нести эти риски ради более высокой доходности.
Что касается вопроса, приведет ли приток большего капитала к снижению рыночной неэффективности и снижению ставок—это неизбежный процесс созревания рынка. Столкнувшись с неэффективностью на рынке, правильный подход не игнорировать её, а думать, как на ней заработать. Именно этому направлен Ethena. Мы считаем, что текущие затраты на леверидж в крипто-рынке слишком высоки, годовая доходность кэша и арбитража не должна быть 18%, а должна упасть ниже 10%. В рынок хлынет много капитала, который попытается решить эти неэффективности, и мы хотим быть главной силой, двигающей этот переход.
Омер Голдберг:
Я хотел бы добавить с другой стороны. Как верно сказали Артур и Гай, самостоятельность и способность принимать риски индивидуальными трейдерами в крипто-рынке по-прежнему остается важным преимуществом. Однако одним из заметных изменений этого цикла стало то, что благодаря новейшим достижениям ИИ и появлению новых торговых инструментов обычные трейдеры теперь могут получать информацию в реальном времени, которая раньше была недоступна. Хотя эта информационная асимметрия применима не к каждой сделке, во многих случаях она действительно существует. Если ты эффективно используешь эту информацию, то возвращаешься к вопросу управления рисками: готов ли ты действовать? Поэтому я считаю, что даже по мере созревания рынка останется множество возможностей для извлечения прибыли.
Различия в торговых подходах Востока и Запада
Робби:
Артур, я слышал, что ты недавно получил помилование от Трампа. Однако ты упоминал, что в торговле предпочитаешь мышление полушария Востока. Каковы значимые различия в управлении рисками между восточными и западными трейдерами?
Arthur Hayes:
Различия в подходах к торговле между Востоком и Западом в первую очередь проявляются в степени институционализации. США—ключевой регион формирования глобального капитала, Западная Европа также имеет определенное участие. Если оглянуться на историю современной финансов,你会发现许多最成功的对冲基金都诞生于美国,比如 Ren Tech、Millennium 和 Point72 等。这些基金的运作模式已经成为全球效仿的对象。
В западной финансовой системе институциональные инвесторы, такие как пенсионные фонды, благотворительные фонды и т.д., обычно стремятся к низкой волатильности и стабильной доходности, скажем, 7-12% годовых. Для таких хедж-фондов, как Millennium, управляющих сотнями миллиардов, считается успехом предоставление стабильной доходности. Подобная инвестиционная философия ограничивает выбор институтов, заставляя их предпочитать рынки с глубокой ликвидностью и низким риском, такие как нью-йоркские финансовые площадки. Высокая волатильность крипто-рынка отпугивает многие западные институты, поскольку они не могут объяснить инвесторам, почему теряют огромные суммы на непривычном рынке.
Продукт Гая именно решает эту проблему. Он упрощает торговый процесс, предлагая варианты с низкой волатильностью, например, доходность 15% годовых, четко определяя риски и предоставляя подробные планы управления рисками. Такой подход更符合传统机构的投资框架。而那些高波动性的交易,比如去中心化交易所和中心化交易所之间的套利交易,虽然回报率可能高达 30%、40%、甚至 50%,但风险也非常大。这种交易模式对大型机构来说是不可接受的。
Такой подход лучше соответствует инвестиционным рамкам традиционных институтов. А вот сделки с высокой волатильностью, такие как арбитраж между децентрализованными и централизованными биржами, хотя могут давать доходность 30%, 40% или даже 50%, несут огромный риск. Подобная модель торговли неприемлема для крупных институтов.
Консервативный подход западных институтов фактически создает возможности для индивидуальных инвесторов и малых/средних фондов в крипто-сфере. Из-за репутационных рисков крупные корпорации не могут участвовать на определенных рынках, в то время как индивидуальные лица и небольшие учреждения могут искать инвестиции с высокой доходностью по всему миру, генерируя существенный альфа-доход.
Энди:
Кстати, ты встречался с Трампом? Какие процедуры требуются для получения помилования?
Arthur Hayes:
Нет, я не встречался с Трампом. Насчет конкретных процедур я не могу говорить подробно, но это абсолютно стандартная процедура. Мы подали заявку, повезло, получили помилование. Очень признателен правительству за поддержку меня, моих партнеров и компании, но ничего сверхъестественного в этом нет.
Энди:
Мы не будем углубляться в другие темы. Гай, давай поговорим о Converge. Мне кажется это очень интересным проектом, две недели назад вы выпустили релевантное объявление. Идея, которую вы提出在 Ethena,其实早在一年前就开始在市场上推广了。许多技术并不完全运行在你们所谓的执行环境中,而是在以太坊上经历了各种测试和实践。
Мы уже говорили о теории专用链,认为针对特定用例设计技术架构是非常关键的。无论是应用链还是单一应用或多应用链,这些选择都非常具体。而在通用基础设施上运行时,往往会遇到一些问题,比如“吵闹邻居”现象、gas 费用过高以及用户体验不佳。此外,通用链上的技术难以进行深度定制,而定制化是启动自己链的重要优势。
基于这个理论,你们在构建这个项目时决定选择自己的链,背后的逻辑很简单:最大的机会在于机构正在进入链上。我们相信市场存在两大方向,当前市场的一部分是投机,比如 24/7 全天候的交易、DeFi 投资、Meme 币等链上活动;另一部分则是稳定币结算、支付等基础设施建设。你们与 Security Token 的合作似乎在这一领域非常活跃,并且产生了显著影响。那么,在深入探讨技术细节之前,能否分享一下你们的决策过程?因为一些以太坊的支持者可能会质疑:“他们是不是抛弃了以太坊,这是一次吸血鬼攻击?”请谈谈你们过去三到六个月的思考框架,以及为什么选择这一方向。
Основываясь на этой теории, когда вы строите этот проект, решение выбрать собственную цепь кажется простым:Главная возможность в том, что институты входят в ончейн. Мы верим, что рынок движется по двум направлениям: одна часть текущего рынка—спекуляции, такие как круглосуточная торговля,DeFi-инвестиции, мем-токены и другая активность в сети; другая часть—расчеты стабильными монетами, платежи и инфраструктурные проекты. Ваше сотрудничество с Security Token выглядит очень активным в этой области и приносит значимые результаты. Перед тем как углубиться в технические детали, можешь поделиться вашим процессом принятия решений? Некоторые защитники Ethereum могут возразить: “Они предали Ethereum, это вампирская атака?” Расскажи про вашу концептуальную рамку последних трех-шести месяцев и почему вы выбрали именно это направление.
Гай Янг:
Конечно. На макроуровне ценность, о которой ты говоришь, и была отправной точкой запуска этого проекта. Согласен с тобой, сейчас основные use-case в крипто-сфере сводятся к двум: спекуляции, такие как торговля мем-токенами; и расчеты в долларах США вместе с токенизацией активов. Ethereum потерял преимущество в спекулятивном секторе, поскольку большинство спекулятивных активностей переместились на другие цепи, например Solana. В секторе стабильных монет Ethereum по-прежнему доминирует, и это точка входа Ethena,首选ная платформа для входа институтов в ончейн.
Однако я хотел бы оспорить одну точку зрения: хотя институты действительно запускают многие проекты на Ethereum, их активы в конечном итоге могут перетекать на другие цепи. Например, недавно ходили слухи, что институт перевел активы на Solana. Это на самом деле определяется не самим Ethereum, а эмитентами стабильных монет и токенизированных активов. Другими словами, это мы выбираем направление движения этих активов.
Роль Security Token на рынке очень интересна. Они явные избранные партнер Blackrock для токенизации, цель которых—вывести на ончейн не только гособлигации, но и разнообразные активы по всей земле, и построить вокруг них финансовую инфраструктуру. Мы считаем, что сотрудничество Ethena и Security Token—уникальная возможность завести активы TradFi в ончейн, одновременно используя экосистему DeFi для создания новой ценности.
Гай Янг:
Еще интереснее то, что Ethena упаковывает крипто-нативные активы в формат, более понятный для TradFi, привлекая приток капитала в крипто-рынок. Тем временем, Security Token стремится вывести традиционные финансовые активы в ончейн и исследовать возможности будущего развития. Такое сочетание создает очень широкое пространство для дизайна, например, те специализированные биржи, которые создал Артур. Нам кажется нелогичным, что обычные пользователи торгуют опционами на отдельные акции в Robinhood, эти рынки в конечном итоге перейдут на более подходящие цепи.
В целом,мы считаем, одна из главных возможностей данного цикла—это привлечение институционального капитала в ончейн. У нас уникальная позиция в сфере стабильных монет и токенизированных активов. Если разделять долгосрочную цель крипто, то поверишь, что доля спекулятивной активности должна постепенно снижаться, а стабильные монеты и токенизированные активы станут ядром будущего. Хотя сейчас основное применение рынка—все еще спекуляции, мы верим, что по мере созревания рынка эти emerging assets займут большую долю, и мы находимся именно в точке этого перехода.
Потенциальные направления институциональных цепей
Энди:
Артур,你认为未来会出现专门为机构设计的链吗?这会成为机构进入链上的关键入口吗?
Arthur Hayes:
Я надеюсь, что да. Если так будет, мои активы также выиграют от такого роста. Но честно говоря, мы не можем точно предсказать, какое решение выберут институты. Думаю, попытки предсказать это не реалистичны. Однако можно точно сказать, что компании управления активами вроде Larry Fink希望通过代币化来优化他们的产品,但他们对当前的分销和交易方式并不满意。他们更倾向于掌控整个交易流程,将交易所赚取的利润回归到自己的平台,比如 Blackrock 甚至可能完全绕过交易所。
Larry Fink хочет оптимизировать свои продукты через токенизацию, но их не устраивают текущие методы дистрибуции и торговли. Они предпочитают контролировать весь торговый процесс, возвращая прибыль бирж на собственные платформы, и Blackrock может вообще полностью обойти биржи.
Если видение Гая и других будет успешно реализовано, традиционные финансовые биржи постепенно уйдут в прошлое, а вся торговля перейдет в ончейн. В конце концов, в эпоху интернета каждый может подключиться к глобальной сети через компьютер, зачем полагаться на старые бумажные процессы? Мы строим инфраструктуру, цель которой—децентрализованная торговля в глобальном масштабе.
Для таких компаний управления активами, как Blackrock, хотя они сейчас полагаются на традиционные рамки, им также хочется снизить посреднические издержки, особенно тех институтов, которые выступают gatekeepers на торгах. Они вполне могут создать свою децентрализованную биржу, контролируя весь процесс от дизайна продукта до исполнения сделок. Я верю, что именно к этому стремится крупный资管 компании. Надеюсь, мы сможем инвестировать в технологии, продвигающие этот сдвиг, и участвовать в создании блокчейн-протоколов, поддерживающих децентрализацию.
Гай Янг:
Хочу добавить一点,其实我们有时会高估这些机构的决策清晰度。实际上,他们只是专注于销售产品。例如,Blackrock 推出国债产品时,他们会问:“谁想要这个?”如果有人想在索拉纳上购买,他们会提供;如果需要在 Avalanche 上发行,他们也会照做。对他们来说,这些只是销售渠道而已。
Заметим, эти продукты по своей сути полностью централизованы. Если возникает проблема на конкретной цепи, они легко могут перейти на другую и выпустить продукт заново. Поэтому децентрализация не является их главным фокусом. Однако, если речь идет об их собственном капитале и балансе, они проявляют осторожность. Им нужны механизмы для управления потенциальными рисками, например rollback транзакций или соответствие регуляторным требованиям. Это кардинально отличается от продуктов, которые они продают.
Сейчас активность институтов в цепи связана в основном с продвижением новых продуктов, а не прямым инвестированием в ончейн-активы. Например, Ethena решила разместить наши управляемые 1.5 млрд долларов на собственной цепи—это чисто наше решение, основанное на考量 безопасности активов и эффективности. Внешние мнения не влияют на наши решения.
Омер Голдберг:
Я вижу еще один важный тренд. Последние десять лет инновации в сфере финтеха были ограничены, поскольку они зависели от неэффекльной традиционной инфраструктуры. Многие стартапы больше фокусировались на пользовательском интерфейсе, чем на backend-технологиях.
Однако за последние три года инфраструктура стабильных монет получила значительное развитие. Теперь даже в США пользователи могут легко подключить стейблкоины к банковскому счету и свободно перемещать их между цепями. Это открывает двери для множества новых потребительских приложений, например, более умных сберегательных счетов, что три года назад было невозможно. Converge—отличный пример, но на самом деле эти функции возможны на любой цепи, что придает рынку огромную гибкость.
Поэтому,у нас достаточно инструментов и условий для разработки продуктов, которые реально привлекательны для обычных пользователей, а не только для лояльных членов крипто-сообщества. Эти пользователи могут не волноваться о децентрализованной философии, но им нужен лучший опыт использования продуктов, и мы сейчас находимся в идеальное время для удовлетворения этой потребности.
Робби:
Рынок, похоже, одобряет это направление. Сегодня消息称,DTCC(存款信托与清算公司)宣布推出一条新的应用链,旨在提高抵押品的流动性和交易速度,同时促进传统资产与数字资产的融合。DTCC 每年的交易处理量高达三万亿美元,而他们现在也在探索类似的方向。你们对此怎么看?如果这一趋势继续发展,你们是否会面临更多的竞争?毕竟,这个市场的规模是以万亿美元计的。
Как сообщают сегодня, DTCC объявляет о запуске новой application chain с целью повышения ликвидности залога и скорости торгов, одновременно способствуя интеграции традиционных и цифровых активов. Ежедневный объем обработки транзакций DTCC достигает трех триллионов долларов, и они сейчас тоже исследуют подобное направление. Что вы думаете по этому поводу? Если этот тренд продолжится, не столкнетесь ли вы с большей конкуренцией? Ведь масштаб этого рынка измеряется триллионами долларов.
Гай Янг:
Направление, которое ты описал, правильное, но практическая реализация может отличаться. Думаю, лучшая технологическая архитектура еще не совсем сформирована, но вероятно, это будет permissioned blockchain, позволяющий любому входить и взаимодействовать. По фундаменту она не может быть полностью закрытой, иначе все наши усилия здесь теряют смысл. Однако, если посмотреть на такие цепи, как Base, она фактически является высоко контролируемой blockchain, потому что если sequencer Base решит не обрабатывать определенные транзакции, они просто не пройдут. Это ситуация контроля со стороны одного субъекта.
Я представляю сценарий, где ты имеешь подобную Base среду, но процесс валидации осуществляется группой из 10-20 участников. Этими участниками могут быть крупнейшие asset managers или CEX по всему миру, либо другие ключевые заинтересованные стороны. Таким образом, если произойдет инцидент взлома на 1.5 млрд долларов, и жертвой станут средства Blackrock, ты сможешь сделать rollback транзакций через sequencer, избежав серьезных потерь.
Конечно, такой механизм может вызвать споры, особенно среди тех, кто придерживается принципов полной децентрализации. Однако现实是当前许多链上系统已经存在类似的集中控制机制。我认为我们需要在开放性和务实性之间找到平衡,既能让系统保持一定的透明度和灵活性,又能在极端情况下提供必要的保护措施。这种设计不仅能吸引更多机构参与,也能为整个生态系统带来更多的稳定性和安全性。
Я считаю,нам нужно найти баланс между открытостью и прагматизмом, чтобы система сохраняла определенную прозрачность и гибкость, но при этом обеспечивала необходимую защиту в экстремальных ситуациях. Такой дизайн не только привлечет больше институтов, но и принесет большую стабильность и безопасность всей экосистеме.
Энди:
我觉得,构建一条区块链的妙处在于,即使你们已经开发了一个非常成功的应用,未来仍然可以围绕基础设施进行更多探索,这为你们提供了广阔的选择空间。我认为,选择离开 L1(第一层网络)并启动自己的链,部分原因是为了更好地适配你们的具体使用场景。与此同时,市场上也存在其他完全去中心化、抗审查的区块链环境,比如比特币就是一个很好的例子,对吧?但你们的目标并不是构建另一个类似比特币或以太坊的 L1,而是创建一个针对特定理念和技术需求的链。因此,我认为你们希望在“许可”和“非许可”之间找到一个平衡点,并根据不同情况设计相应的风险管理和回滚机制。
Я думаю, преимущество создания собственной блокчейн-сети в том, что даже если вы уже развили очень успешное приложение, в будущем вы сможете продолжить исследования вокруг инфраструктуры, предоставив себе широкое пространство выбора. Я считаю, решение уйти с L1 и запустить свою цепь частично обусловлено лучшей адаптацией под конкретные use-case. Параллельно на рынке существуют полностью децентрализованные, цензуроустойчивые среды, как Биткоин, который отличный пример. Но ваша цель—не строить еще один Bitcoin/Ethereum L1, а создать цепь под конкретные идеологические и технические нужды. Поэтому я думаю, вы стремитесь найти баланс между “permissioned” и “unpermissioned”, разрабатывая механизмы управления рисками и rollback соответственно разным условиям.
Гай Янг:
Я полностью согласен с тобой. Еще один вопрос,值得大家思考的问题是,我们是否有必要一直对“去中心化”保持执念?如果我们仔细审视链上的活动,实际上大部分是中心化的稳定币交易和 Meme 币投机。这些场景并不需要国家级别的去中心化,对吧?我认为,对于这些用例来说,10 个验证者节点的服务器已经完全足够了。
Стоит задуматься, обязательно ли нам сохранять одержимость термином “децентрализация”? Если внимательно посмотреть на ончейн-активность, по сути большая часть—это централизованные торговые пары стейблкоинов и спекуляции мем-токенов. Для таких сценариев не требуется децентрализация государственного уровня, правда? Я думаю, для этих use-case серверов с 10 валидаторами совершенно достаточно.
事实上市场对去中心化的追求可能有些过度。如果我们观察当前表现良好的项目,比如 Hyperliquid,它的用户体验和功能更接近中心化交易所;再比如上周的 Ethena,它与中心化交易所和托管机构有密切合作;还有 Pump Fun,这也是一个通过链上结算的中心化交易所。这些例子表明,市场愿意为了更好的产品体验而在去中心化程度上做出妥协。因此,我们应该专注于从一开始就打造更优质的产品,而不是过于执着于某些理念。
Фактически погоня рынка за децентрализацией может быть избыточной. Если посмотрим на проекты, демонстрирующие хороший результат, например Hyperliquid, его UX и функциональность ближе к CEX; или Ethena на прошлой неделе активно сотрудничает с CEX и custodian; а Pump Fun—это тоже CEX, settle которого происходит on-chain. Эти примеры показывают, что рынок готов компромиссно относиться к уровню децентрализации ради лучшего UX. Поэтому нам стоит фокусироваться на создании более качественного продукта с самого начала, а не зацикливаться на идеологиях.
Робби:
如果你们采用 10 个验证者节点的架构,实际上比目前许多流行的 L2(第二层网络)还要更去中心化。
Если вы используете архитектуру из 10 валидаторов, по факту это будет более децентрализованно, чем многие популярные L2 сегодня.
Анализ общих рыночных трендов
Энди:
我想从 Converge 的话题中暂时抽离,回到更广泛的稳定币、加密货币和投机市场的现状。Arthur,两个月前我在香港和 Akshatt 一起参加了一场播客节目。他提到你们正在为特朗普的抛售做准备,而事实证明确实如此。你们似乎也在逐步减持头寸,为这一切做好准备。
Хочу временно отвлечься от Converge и вернуться к общей ситуации на рынках стабильных монет, криптовалют и спекуляций. Артур, два месяца назад в Гонконге я участвовал в подкасте с Акшаттом. Он упоминал, что вы готовитесь к распродаже Трампа, и事實证明确实如此。你们似乎在逐步减仓头寸,为这一切做好准备。
В недавней статье ты упоминал, что начал перераспределять капитал в крипто-сектор. Что это значит для рынка? И как будут развиваться общие рыночные тенденции в будущем? Твой интерес возобновился из-за участия институтов или изменений в макроэкономике? Какой направление ты видишь для рынка дальше?
Arthur Hayes:
Как я уже говорил, ключ—ликвидность. Я раньше скептически относился к будущей монетарной политике, особенно в период между избранием Трампа и его официальным инаугурацией.
Сейчас на рынке普遍认为美联储不会继续印钞,但我认为情况恰恰相反。美联储最近的一些信号表明,他们可能会在今年晚些时候开始放松货币政策,尤其是在国债市场方面。与此同时,欧洲可能会通过印刷欧元来支持军事支出;中国在等待美国行动,随后可能会采取更大规模的货币宽松;而日本央行已经陷入困境,我预计他们会在日本国债市场出现危机时重新介入。因此,这种对全球货币政策松动的预期让我对市场前景更加乐观。当前市场也在逐步增加对加密资产的配置。
Сейчас на рынке普遍 believed ФРС не будет продолжать печатать деньги, но я считаю наоборот. Недавние сигналы ФРС указывают на то, что она может начать смягчение денежно-кредитной политики ближе к концу года, особенно в части рынка гособлигаций. Параллельно Европа может поддержать военные расходы эмиссией евро; Китай ждет действий со стороны США, после чего может применить более масштабное QE; а Банк Японии уже оказался в сложном положении, и я ожидаю его возвращения в рынок в случае кризиса на японском рынке гособлигаций. Поэтому,эта expectation смягчения глобальной ДКП делает меня более оптимистичным относительно рыночных перспектив. Текущий рынок также постепенно увеличивает allocацию в крипто-активы.
Мы сейчас фокусируемся преимущественно на инвестиции в биткоин. Я думаю, доминирование биткоина на рынке постепенно растет, а инвесторы на altcoin-рынке временно не готовы вернуться. Я ожидаю, что когда цена биткоина пробьет 110 тысяч долларов, рыночное настроение значительно улучшится, больше инвесторов начнет обращать внимание на другие монеты, и мы тоже подключимся в тот момент.
Мой оптимизм в основном исходит из позитивной реакции биткоина на ожидания изменения эмиссии фиата, я думаю, этот тренд сохранится до конца года.
Робби:
你提到量化宽松是一个重要因素。最近美联储主席鲍威尔在会议上他也暗示了这一点。我们可能还需要等一个月到一个半月才能迎来下一次美联储会议。他可能会宣布降息,也可能不会。你还提到了战略杠杆比率的调整,他是否可以在会议之间采取行动,还是必须等到正式会议才能做出决定?
Arthur Hayes:
Председатель ФРС вполне может принять экстренные меры вне заседаний. Например, в прошлом году они провели срочное заседание в воскресенье вечером, анонсировали Term Sheet Facility и заявили, что напечатают 4 трлн долларов.
Поэтому,если рыночные условия потребуют, ФРС без колебаний вмешается и скорректирует политику. Если в будущем возникнет подобный кризис, например, колебания рынка из-за тарифов, падение отдельных акций на 40% или угроза банкротства крупных трейдеров, ФРС может принять меры немедленно, не дожидаясь официального заседания. Поэтому я думаю, не стоит слишком зависеть от графика заседаний. Однако на следующем заседании в мае я ожидаю, что они четко разъяснят, как сократить программу QT, включая обработку погашения MBS и гособлигаций, а также потенциальное влияние тарифов на инфляцию. Если эти тарифы не будут отменены, ФРС, вероятно, предпримет соответствующую корректировку политики.
Обсуждение целесообразности выпуска стейблкоинов институтами
Робби:
我有一个宏观问题想讨论,这问题主要围绕流动性注入的影响。通常我们会问,这种注入是促进了流动性,还是对系统的整体流动性造成了减少?除了关税、Doge 和 Elon 的影响之外,还有一个悬而未决的问题:拜登政府任期结束时计划发行的 10 万亿美元国债需要再融资。那么,当我们对这 9 到 10 万亿美元的债务进行再融资时,这对整体流动性会是正面影响还是负面影响?
Arthur Hayes:
Строго говоря, это ни положительное, ни отрицательное влияние, а нейтральное.Правительство должно это делать,毕竟纽约政府不会违约自己的义务,关键在于他们会以什么利率再融资。如果利率过高,他们可能需要美联储或银行系统的支持,通过购买更多国债来压低利率,以避免更高的融资成本。目前,美国国债的平均利率大约是 3.3%,而十年期国债利率大约在 4.1% 到 4.2% 之间。如果今天整个债务都以当前利率再融资,利息支出将明显增加,这对财政赤字非常不利。类似特朗普的经济计划也表明,政府需要采取某些措施,比如让外国投资者买入更多国债,或者让美联储印钱,又或者让银行系统介入。这些都是可能的解决方案,但关键是如何让投资者愿意以负实际利率购买这些国债。
Робби:
现在流动性注入的现状是,资金通常从系统的顶端开始生成,然后逐层流向下游,比如通过贷款进行再分配。而稳定币目前处于这个结构的底层,即使像 Blackrock 这样的机构发行稳定币,它们仍然处于较低的层级。那么是否有可能看到稳定币在这个层级中逐步上升,比如一些大型机构在链上发行稳定币?
Arthur Hayes:
Это как если бы банк выпускал собственный долларовый стейблкоин на блокчейне.
Робби:
是的,比如一些组织或州政府,比如怀俄明州,是否可能发行自己的稳定币?无论是州或国家支持的,还是由美联储赞助的,这样的稳定币是否现实?
Гай Янг:
Я считаю это возможным, я просто пессимистически смотрю на то, смогут ли традиционные финансовые институты завоевать долю рынка в крипто-сфере. PayPal—хороший пример, можно считать их текущие продукты фактически приватной blockchain, они просто перемещают PYUSD внутри своей бухгалтерской системы.
Несмотря на то, что они делают это неплохо, масштаб все еще далеко не один процент от Tether. Это показывает,войти в крипто-экосистему и завоевать долю рынка крайне сложно, структура рынка—ключевая проблема.比如 USDT(Tether)已经成为中心化交易所的主要计价单位,几乎所有交易对都与 USDT 相关联。没有人会为了获得 4% 的国债收益率而转向其他稳定币,因为市场参与者更看重交易效率和流动性。要么你必须提供比 Tether 更高的流动性,要么支付更高的收益率,否则几乎无法竞争。这也是 Ethena 的策略:我们不会尝试在流动性或收益率上直接与 Tether 竞争,而是寻找其他创新领域的机会。
Я считаю, если вы финансируете или запускаете новую стейблмонету, обеспеченную только гособлигациями, это просто трата времени, усилий и денег.
Омер Голдберг:
Тем не менее, я думаю, многие институты все равно попробуют такой подход. Например, сегодня я услышал, что CEO Bank of America заявил, что выпустят стейблкоин при наличии юридической возможности. Из моих дискуссий с крупными фининститутами почти все думают об этом. Для них это действительно более дешевое и эффективное решение. Особенно в США, где все больше пользователей начинают использовать платежные инструменты вроде Venmo, что наносит удар по традиционному банковскому делу.
Омер Голдберг:
Поэтому я думаю, они попробуют, но как сказал Гай, удастся ли это—вопрос другой. Однако эта попытка действительно имеет потенциал стать “граалем”, и если получится, окажет огромное рыночное влияние.
Arthur Hayes:
Я думаю, это явление происходит преимущественно в США. Для американских пользователей стейблкоины действительно предлагают более дешевый и удобный способ переводить доллары. Но это не основная деятельность Tether. Главный рынок Tether—Шанхай, Гонконг и Буэнос-Айрес, куда JPMorgan и Bank of America практически не проникают. Поэтому стейблкоины полезны для пользователей в США, но их влияние на глобальный крипто-рынок ограничено.
Робби:
除非这些稳定币能够突破封闭系统,否则它们对整体流动性的影响也不会是正面的。
Arthur Hayes:
Верно. Если выпуск стейблкоинов не включает кредитование и расширение кредита, их влияние ограничено. Просто предоставить новый платежный инструмент вместо Venmo, не оказывает существенного влияния на весь рынок.
Робби:
SLR(战略杠杆比率)豁免是否会对稳定币的部分准备金机制产生影响?
Arthur Hayes:
Exemption от SLR主要是允许银行在无需额外资本投入的情况下购买国债,这与稳定币没有直接关系。银行可以利用 SLR 豁免购买国债并创造信用,从而提高盈利能力。如果利率上升导致债券价格下跌,他们可以将这些债券归类为“持有到期”资产,并忽略损失。这是一种常见的操作方式。
Гай Янг:
На прошлой неделе я видел исследовательский отчет, обсуждающий, что произойдет, если крупные депозиты в США перейдут в стейблкоины. Это действительно очень опасная ситуация, поскольку вся система частичного резервирования зависит от депозитов коммерческих банков. Если депозиты перейдут в стейблкоины с поддержкой 1 к 1, способность банков выдавать кредиты серьезно пострадает, и вся кредитная система может рухнуть.
Arthur Hayes:
Именно поэтому ФРС выступает против такой ситуации. Если стейблкоины превратятся в банковскую модель без кредитования, принимающую депозиты и выплачивающую доход, это смертельно для системы частичного резервирования.
Энди:
Да, это важная часть стабильного закона, думаю, этот месяц или конец мая будет продвинуть, хотя это может быть выгодно для рынка стейблкоинов, но влияние на USDC может быть большим, а Tether, похоже, не затрагивается.
Arthur Hayes:
Это не важно. Это дело США,стейблкоины созданы не для американцев; они нужны тем, кто хочет иметь банковский счет в долларах США, но не может этого сделать. Дело Америки в долларовых банковских счетах. Приложение стейблкоинов просто делает перевод дешевле, может быть сэкономит пару долларов на ежемесячных переводах. Это хорошо для группы голосования, но я думаю, для крипто-трейдеров, будь то Bill of Digital Dollar Act или другие законодательные акты, я не читал ни одного из них, это не важно, с yield или без, кому какое дело? Это просто инструмент, позволяющий американцам дешевле переводить доллары внутри их системы, на вас это не повлияет.
Робби:
Анда упомянутый эффект гантели, одна сторона спекуляции, другая платеж. Могут ли стейблкоины выступать инструментом расширения кредита, furtherleveragingвсю систему?
Arthur Hayes:
Проблема в том, кто несет риск. Преимущество банков с частичным резервом в том, что когда они попадают в trouble, государство приходит на помощь. Но частные эмитенты стейблкоинов не имеют такой гарантии. Если они обанкротятся, никто не придет на помощь. В такой ситуации стейблкоины не могут расширять кредит так же, как традиционные банки.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow