Ethena: ФРС крипторынка нового поколения
Автор: 0xCousin
1. Кто стоит за Ethena?
Команда Ethena
Члены команды Ethena имеют богатый бэкграунд и обладают глубокими профессиональными знаниями и практическим опытом в сферах Crypto, финансов и технологий.
Основатель G (Guy Young) ранее работал в хедж-фонде с рыночной капитализацией 60 млрд долларов США, после краха Luna основал Ethena; COO Elliot Parker ранее был продуктовым менеджером в Paradigm, также работал в Deribit; руководитель роста институционального сегмента в Азиатско-Тихоокеанском регионе Jane Liu ранее занимала пост руководителя инвестиционных исследований в Fundamental Labs, руководителя по институциональным партнерствам и связям с фондами в Lido Finance.
Финансирование Ethena
По информации Rootdata, Ethena провела три раунда финансирования, общая сумма составила 119,5 млн долларов США. Ведущими инвесторами выступили Dragonfly, Maelstrom Capital, Brevan Howard Digital.
Ethena привлекла внимание и инвестиции многих известных инвестиционных институтов, что не только принесло Ethena значительные средства для развития, но и предоставило ценные отраслевые ресурсы для развития бизнеса Ethena. Инвестиционные институты Ethena охватывают биржи (YZi Labs, OKX Ventures, HTX Ventures, Kraken Ventures, Gemini Frontier Fund, Deribit и др.), маркетмейкеров (GSR, Wintermute, Galaxy Digital, Amber Group и др.), инвестиционные институты с бэкграундом в традиционных финансах (Paypal Ventures, Franklin Templeton, F-Prime Capital и др.).
2. Что такое Ethena?
Одним словом, Ethena — это протокол синтетического доллара (Synthetic Dollar), который выпустил долларовый стейблкоин USDe и долларовый сберегательный актив sUSDe. Стабильность USDe поддерживается криптоактивами и соответствующими дельта-нейтральными хеджирующими позициями (шорт-фьючерсы).
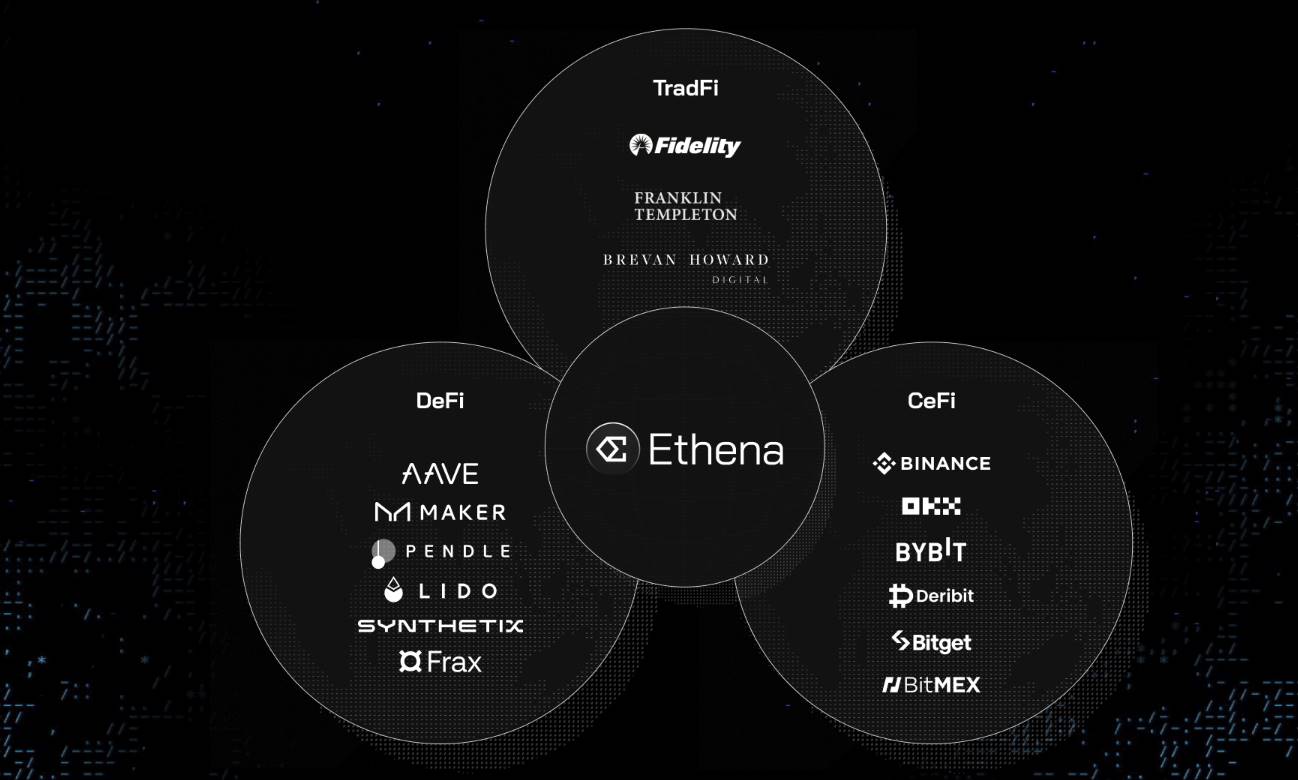
Если смотреть на миссию проекта, Ethena стремится через стейблкоин USDe связать капиталы трех сфер: CeFi, DeFi и TradFi, одновременно Ethena захватывает процентные ставки по资金 (资金利率差) в этих трех сферах (биржи, ончейн, традиционные финансы), тем самым предоставляя клиентам больше доходности; если масштаб USDe вырастет достаточно сильно, это также может способствовать сближению капитала и процентных ставок между DeFi, CeFi и TradFi.
Механизм стейблкоина USDe
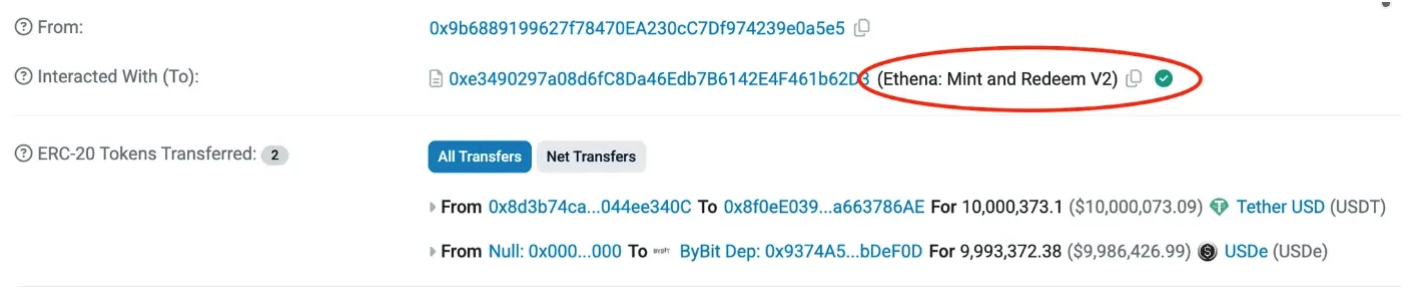
Механизм минтинга/погашения: Минтинг/погашение USDe могут осуществлять только два независимых юридических лица-эмитента, внесенных в белый список (Ethena GmbH, Ethena BVI Limited). Эмитенты должны использовать BTC/ETH/ETH LSTs/ USDT/USDC в качестве залога, взаимодействуя с контрактом USDe Mint and Redeem Contract. Как показано ниже:
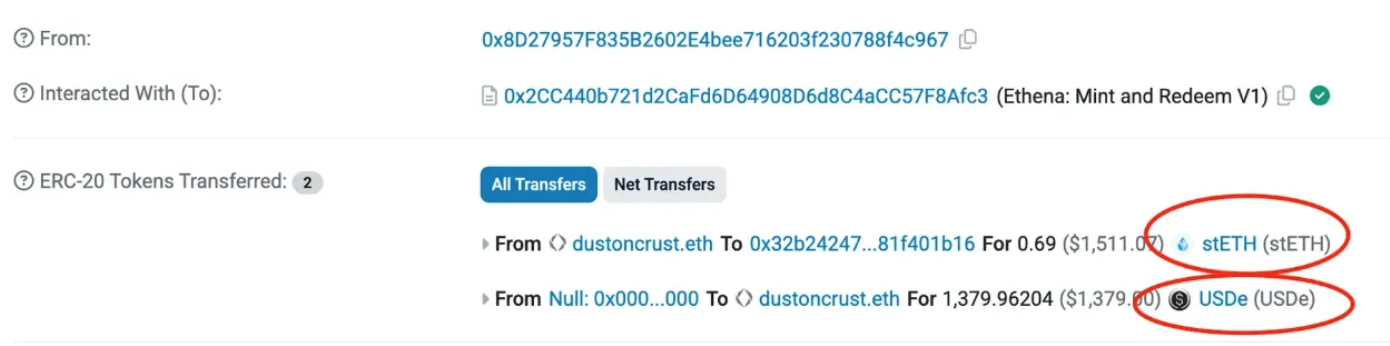
Первый минтинг USDe через контракт USDe Mint and Redeem Contract V1 протокола Ethena
Недавний минтинг USDe через контракт USDe Mint and Redeem Contract V2 протокола Ethena
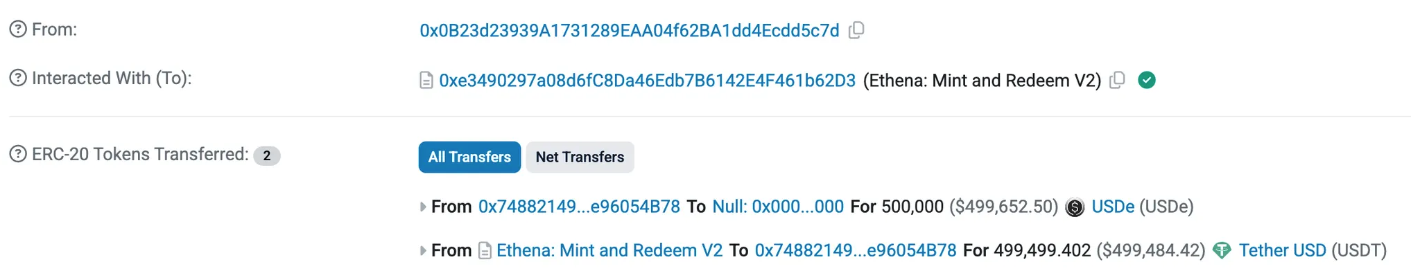
Это запись погашения USDe в USDT
При минтинге/погашении ценообразование Backing Assets получается из нескольких различных источников и постоянно проверяется, включая CeFi Exchange, DeFi Exchange, OTC Markets, а также оракулы Pyth и RedStone, чтобы обеспечить правильность и разумность ценообразования.
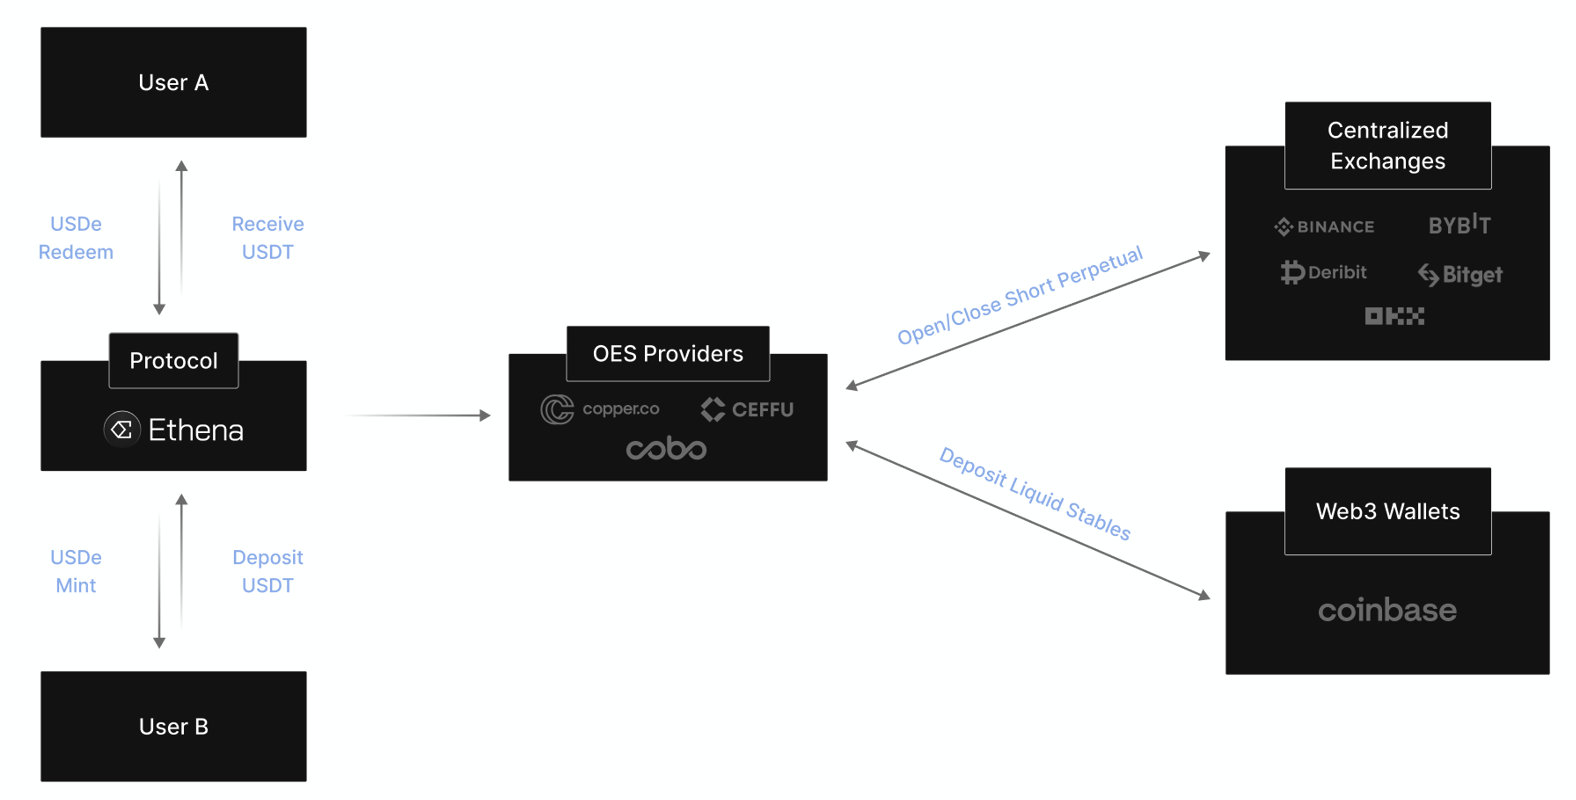
Механизм поддержания стабильности USDe: Для обеспечения стабильности USDe ключевым моментом является хеджирование ценовых колебаний Backing Assets. Ethena применяет автоматизированную, программируемую стратегию Delta-нейтральности.
Источники дохода sUSDe
Доход sUSDe происходит от распоряжения залогом со стороны Ethena.
-
Когда Ethena получает залог, она может удерживать его как стейблкоин, зарабатывая фиксированную процентную ставку по депозиту;
-
Также может через кастодиана передать выбранным CEX, чтобы установить шорт-позиции по фьючерсам в CEX для хеджирования ценовых колебаний Backing Assets, одновременно зарабатывая ставку финансирования;
-
Если спотовые Backing Assets — это ETH, их также можно использовать для стейкинга, зарабатывая ETH Staking APR.
Эти доходы распределяются пользователям в виде возврата большего количества USDe, когда пользователи отменяют стейкинг sUSDe и погашают USDe.
Использование стейблкоинов (USDe/sUSDe/iUSDe)
В сфере DeFi:
-
USDe/sUSDe в качестве залога для платформ кредитных протоколов, таких как AAVE, Spark;
-
USDe/sUSDe в качестве залога маржи для платформ, таких как Perps DEX;
-
USDe/sUSDe в качестве залога для протоколов Stablecoin;
-
USDe/sUSDe в качестве базового актива для протоколов процентного свопа;
-
USDe в качестве расчетной валюты в Spot DEX (составление торговых пар);
В сфере CeFi:
-
USDe в качестве расчетной валюты в CEXs (составление торговых пар);
В сфере TradFi:
-
iUSDe — это стейблкоин, запущенный Ethena для рынка TradFi, позволяющий регулируемым традиционным компаниям подписываться на него, тем самым предоставляя традиционным клиентам высокую доходность рынка Crypto без контакта с Crypto.
3. Инновации Ethena
Стратегия Delta-нейтрального хеджирования ценовых колебаний Backing Assets
Многие проекты стейблкоинов, использующие Crypto Assets в качестве Backing Assets, в конечном итоге оказались неплатежеспособными, что привело к отклонению обменного курса, ключевая причина заключалась в отсутствии хеджирования ценовых колебаний Backing Assets. Ethena — это первый проект, использующий алгоритм Delta-Hedging и модель исполнения для автоматизированного, программируемого Delta-нейтрального хеджирования Backing Assets,使得 значение Delta инвестиционного портфеля接近 0. Хотя на раннем этапе алгоритм Delta-Hedging и модель исполнения Ethena были черным ящиком, и возможность долгосрочного достижения Delta-нейтральных результатов была潜在风险点, этот механизм поддержания стабильности является инновацией. В дальнейшем возможно переключение на модель открытого RFQ, тогда各路 маркетмейкеры смогут вмешаться и конкурировать за выполнение задач хеджирования.
В нормальных условиях при погашении USDe используется базовый курс 1 USDe = 1 USDC; если механизм хеджирования не сработал, или ставка финансирования по хеджирующим фьючерсным позициям убыточна, что приводит к снижению стоимости резервов активов. Тогда котировка при погашении для держателей USDe будет включать соответствующее пропорциональное уменьшение для отражения цены погашения, и котировка, отображаемая пользователю, включает компенсационную комиссию в 10 базисных пунктов.
Капитальная эффективность значительно выше, чем у большинства проектов стейблкоинов
Централизованные стейблкоины, такие как USDT, USDC,这类法币抵押型 стейблкоины, сильно зависят от регулирования традиционных финансов, и залоговые активы в основном представляют собой фиатные деньги, в основном покупка казначейских облигаций США и сбережения, также существует риск централизованной единой точки, капитальная эффективность不高.
Децентрализованные стейблкоины, такие как DAI от MakerDAO и т.д., обычно требуют избыточного залога в 120%-150%, если учитывать запас безопасности для избежания ликвидации, фактический коэффициент залога может превысить 200%, капитальная эффективность较低, и при экстремальных колебаниях рынка ликвидация залоговых активов клиентов может привести к дополнительным убыткам от ликвидации.
USDe от Ethena с точки зрения коэффициента залога активов уже приблизился к 1 USD:1 USDe, одновременно辅以策略 Delta-нейтральности для хеджирования ценовых колебаний, капитальная эффективность очень высока, и стабильность также有保障.
Более ключевым является то, что позиционирование Ethena позволяет другим проектам в赛道 стейблкоинов также стать партнерами Ethena. Например, Sky, Frax, Usual уже комбинировали/интегрировали продукты Ethena в своих собственных продуктах.
Режим хранения OES обеспечивает безопасность активов
В настоящее время Ethena сотрудничает с несколькими кастодианами, включая Copper, Ceffu, Cobo. Сотрудничество использует режим OES (Off-Exchange Settlement), в этом режиме backing assets не нужно покидать ончейн-кошельки, поэтому не нужно беспокоиться о рисках CEX; также не нужно беспокоиться о рисках кастодиана, потому что кастодиан также не может единолично контролировать эти хранящиеся активы. В качестве примера, когда кастодианом является Cooper, эти backing assets хранятся во внебиржевом хранилище, Ethena, Cooper, внебиржевое хранилище分别持有一个密钥, требуется подпись двух сторон для выполнения транзакции; или хранятся в bankruptcy-remote trust.
Интеграция с традиционными финансами для укрепления USDe
Ethena через стейблкоин USDe связывает капиталы трех сфер: CeFi, DeFi, TradFi, захватывая процентные ставки по资金 в этих трех сферах (биржи, ончейн, традиционные финансы), может приносить клиентам более высокую доходность.
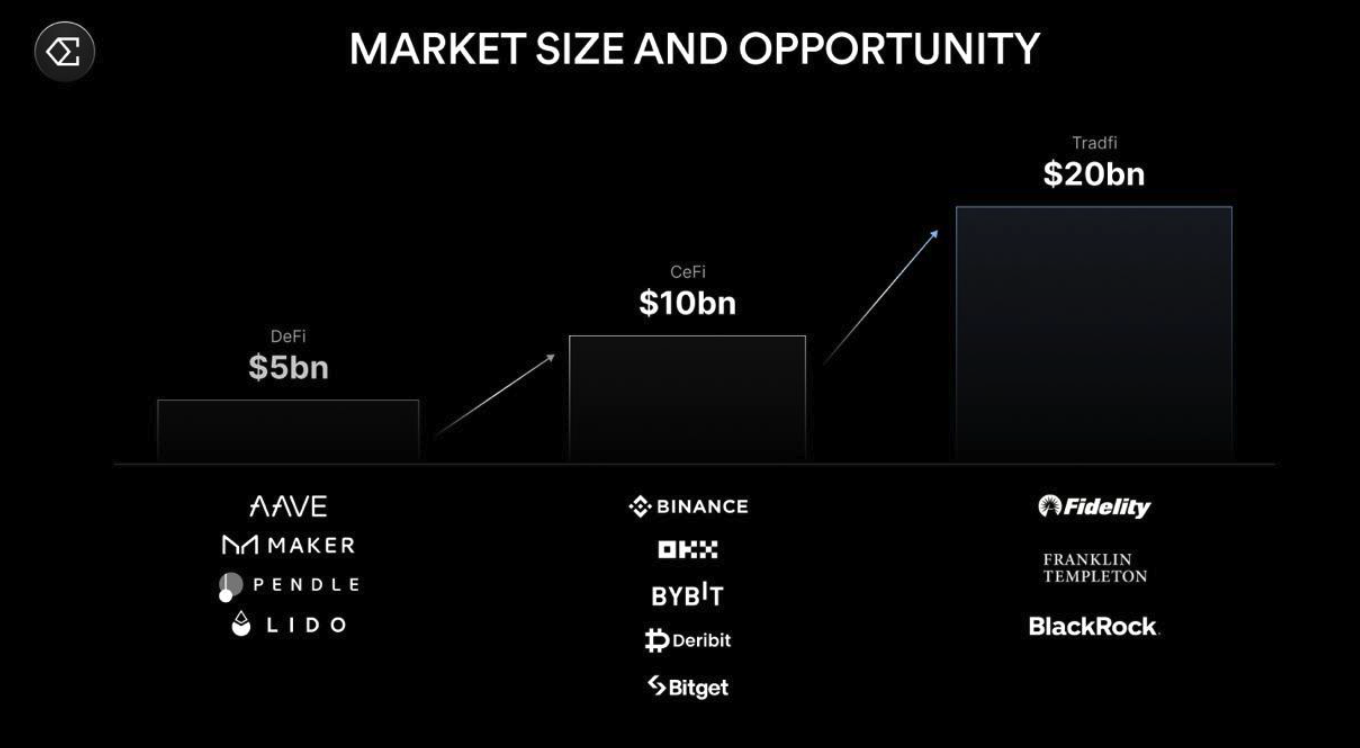
В TradFi обычно не так много продуктов с высокой доходностью, но рынок фиксированного дохода с низкой доходностью очень велик. В сфере Crypto, из-за спроса пользователей на торговлю с плечом, возникает больший спрос на валюту (долларовые стейблкоины), тем самым в индустрии Crypto часто существуют возможности высокой доходности «без риска».
Ethena выступает в роли моста, интегрируя традиционные финансы для укрепления USDe. Когда процентные ставки ФРС очень низкие (или цикл снижения ставок), торговля в Crypto будет более активной, ставка финансирования бессрочных контрактов на рынке Crypto также будет относительно высокой, шорт-позиции по фьючерсам, используемые Ethena для Delta хеджирования, могут зарабатывать больше ставки финансирования. Таким образом возникает явление — когда доходность традиционных финансов очень низкая, клиенты через Ethena反而 могут получить более высокую доходность.
Поэтому iUSDe может удовлетворить потребности традиционных финансовых клиентов в распределении активов в период низких процентных ставок. Это также может быть одной из причин, почему Franklin Templeton и венчурный институт F-Prime Capital под управлением Fidelity Investments инвестировали 100 млн долларов США в стратегический раунд Ethena в декабре прошлого года. Кроме того, USDtb, запущенный Ethena в сотрудничестве с BlackRock BUIDL, также может способствовать притоку большого количества средств из TradFi в Ethena и далее в рынок Crypto.
4. Текущее состояние проекта
USDe от Ethena стал третьим по величине долларовым стейблкоином. По состоянию на 7 марта 2025 года, объем эмиссии USDe достиг более 5,5 млрд долларов США, уступая только USDT и USDC. Рейтинг по объему переводов четвертый, уступая USDT, USDC, DAI. Но количество активных адресов относительно мало, всего 1612, сценарии применения на стороне C有待扩展. Выручка Ethena также развивается быстро, это второй по скорости крипто-стартап, достигший дохода в 100 млн долларов США, уступая только Pump.fun.
Ethena стала ключевым краеугольным камнем для многих протоколов DeFi. Более 50% TVL Pendle приходится на Ethena; около 25% дохода Sky приходится на Ethena; около 30% дохода в TVL Morpho происходит от использования активов Ethena; Ethena — самый быстрорастущий новый актив на Aave; большинство Perps на основе EVM интегрировали залог USDe;
Ethena строит экосистему вокруг USDe. Согласно公开信息 на официальном сайте Ethena, в 1 квартале 2025 года будут запущены два проекта — децентрализованная торговая платформа Ethereal и ончейн-торговый протокол Derive (поддержка опционов, бессрочных и спотовых торгов). В方面 внешнего сотрудничества Ethena также идет уверенно, запустила USDtb в сотрудничестве с BlackRock, и достигла сотрудничества с проектом DeFi семьи Трампа World Liberty Financial.
У Ethena также есть некоторые точки риска:
Основной доход USDe нестабилен — выше было сказано, что у USDe есть три источника дохода, во-первых, доход от процентной ставки по депозиту Backing Stablecoin, во-вторых, доход от ставки финансирования по шорт-позициям фьючерсов, в-третьих, доход от стейкинга ETH в Backing Assets. Среди них ставка финансирования по фьючерсным позициям в медвежьем рынке может испытывать устойчивую отрицательную ставку финансирования, что приводит к дефициту дохода USDe.
Механизм ADL на CEX может привести к сбою стратегии Delta-нейтральности — потому что на CEX есть механизм автоматического deleveraging (ADL), который в определенные периоды может влиять на стратегию Delta-нейтральности Ethena.
Партнеры могут создать риски ликвидности — Bybit является биржей с highest adoption rate USDe, в пиковый период holding около 700 млн USDe. Одновременно, тесно связанный с Bybit Layer2 Mantle (объединение BitDAO, основанного соучредителем Bybit, и экосистемы Mantle) является второй по величине цепочкой по объему предложения USDe. Инцидент с кражей средств хакерами на Bybit на этот раз вызвал спрос на погашение USDe свыше 120 млн долларов США, в настоящее время у Ethena есть 1,9 млрд долларов США Backing Assets в Liquid Stables, поэтому этого достаточно для покрытия этих внезапно возросших требований на погашение. Но нельзя исключать, что в будущем могут возникнуть массовые централизованные погашения, превышающие ее резервы Liquid Stables, тем самым создавая краткосрочные риски ликвидности.
5. Инвестиционная стоимость Ethena (ENA)
Текущий FDV ENA составляет 5,6B, рыночная капитализация в обращении 2B. Ethena провела три раунда финансирования, суммы финансирования составили 6M, 14M, 100M, среди которых оценка второго раунда составила 300 млн долларов США, текущая цена монеты все еще имеет доходность более чем в 18 раз.
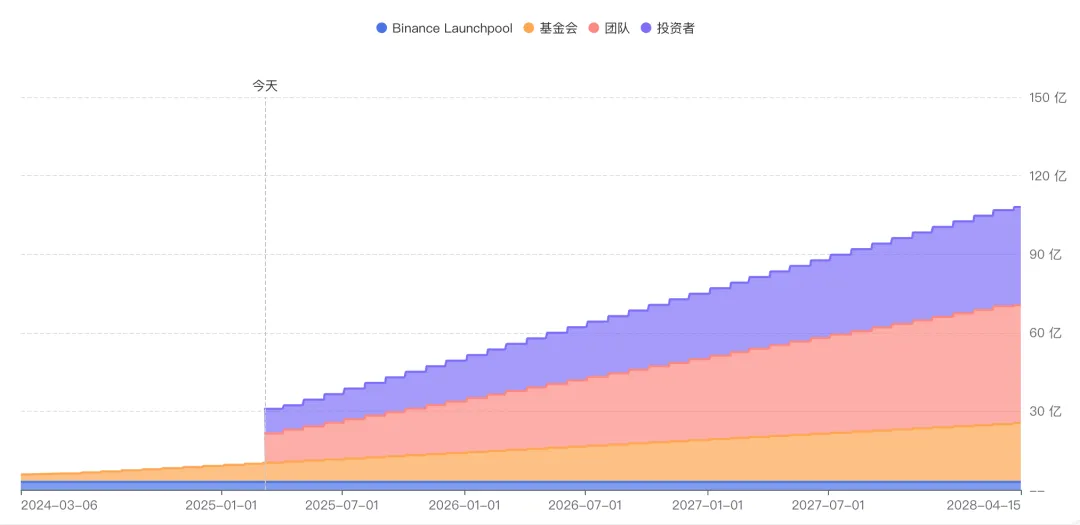
До 5 мая 2025 года токены в обращении в основном составляют 2% Binance Launchpool, кроме того, доли фонда и команды находятся в линейной разблокировке. В апреле部分 доли, приобретенные через OTC, начнут разблокировку, цена стоимости составляет около 0,25U; начиная с 5 мая, каждый месяц будет увеличиваться линейная разблокировка долей инвестиционных институтов 78 млн+ ENA/месяц.
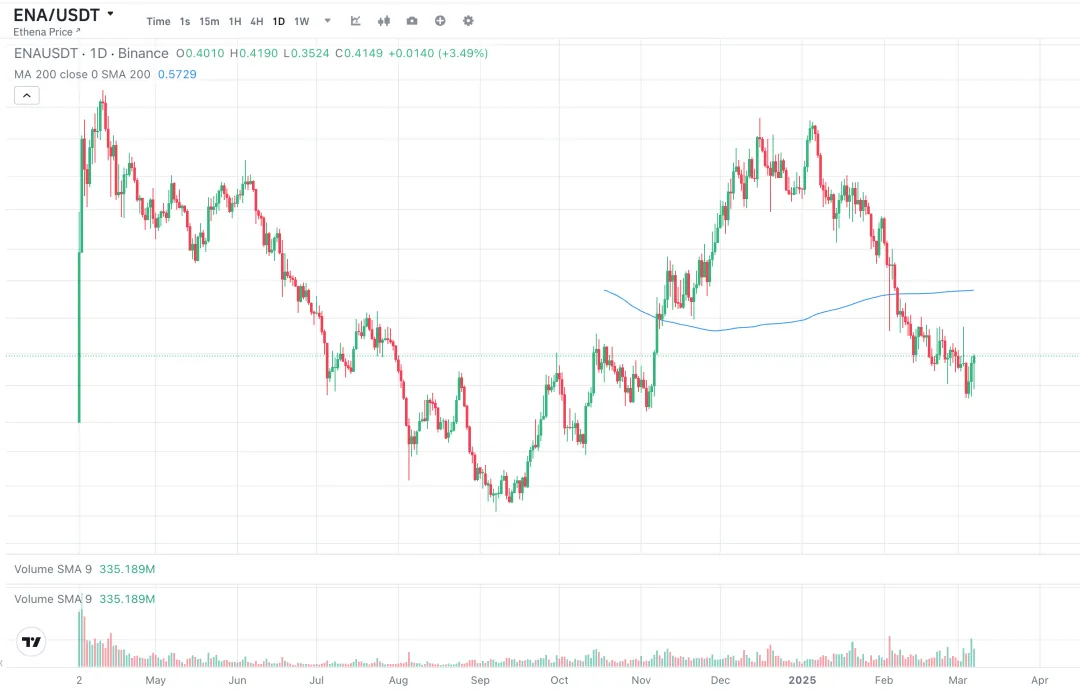
Недавно рынок Crypto в целом скорректировался, ENA表现很弱. BTC скорректировался на 25% от пика, ETH скорректировался на 50% от пика, ENA скорректировался примерно на 70% от пика. Вышеупомянутые негативные факторы предстоящей разблокировки токена ENA, возможно, уже достаточно полно отражены в текущей цене монеты.
В целом, цена монеты Ethena в краткосрочной и среднесрочной перспективе находится под давлением, основной бизнес проекта имеет долгосрочную ценность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @iobc_capital