


Рынок выходит на стадию зрелости: размышления о ликвидности криптоактивов в Q4 2026
Автор: Алана Левин (партнер Variant Ventures)
Перевод: TechFlow
TechFlow: По мере того как крипторынок завершает ключевую фазу формирования дна летом 2026 года, основной вопрос инвесторов сместился с «когда рынок достигнет дна» на «откуда возьмутся драйверы следующего бычьего рынка». Партнер Variant Ventures Алана Левин отмечает, что сейчас формируется глубокое институциональное консенсус-мнение: маржинальные доллары будут преимущественно направляться в два основных лагеря: активы, которые сами по себе являются деньгами/хранилищами стоимости (с биткоином в качестве якоря), и протоколы с реальной прибылью. В отношении третьего класса проектов — нарративных инициатив, следующих за концепцией ИИ, инвесторам следует опасаться ловушек арбитража, когда доходность токенов оторвана от доходов акционеров компаний. Более важно то, что поразительная устойчивость качественных проектов в прошлом цикле свидетельствует о том, что крипторынок уходит от жестоких обвалов более чем на 90%, характерных для предыдущих лет, к умеренным коррекциям в диапазоне 10–30%, присущим зрелым традиционным финансовым рынкам. В данной статье представлен глубокий анализ ликвидности на криптовалютном рынке в четвертом квартале 2026 года.
Дно рынка определено, меняется парадигма ключевых вопросов
Размышляя о рыночных тенденциях, я обычно начинаю с поиска самого актуального вопроса прямо сейчас.
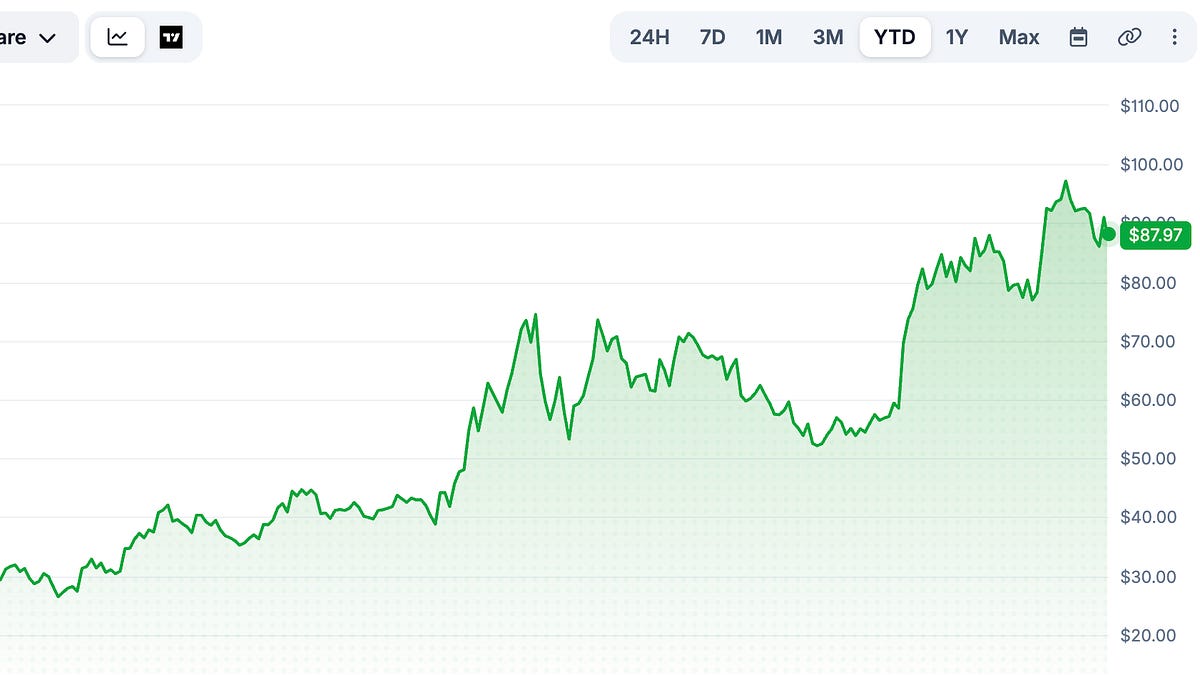
Всё лето самым острым вопросом, окружающим крипторынок, был: когда именно рынок достигнет дна? В начале июля я писал, что при цене биткоина на уровне $59 тыс., эфира на уровне $1600 и Zcash на уровне $420 дно рынка было уже на пороге.
Сегодня этот вопрос получил четкий ответ: дно, вероятно, уже сформировано, и это произошло где-то в июле этого года. Следовательно, главный фокус внимания инвесторов полностью сместился. Наиболее важной темой для глубокого размышления сейчас является:
• Начался ли этот бычий рынок на самом деле, или это манипулятивный памп (Pump Fake)?
• Если мы находимся на начальном этапе широкого бычьего рынка, какие категории проектов наиболее способны захватить сверхприбыль?
Вокруг первой темы естественным образом возникают дополнительные вопросы: сколько продлится этот бычий тренд? Какие фундаментальные драйверы его поддерживают? Какие потенциальные «черные лебеди» могут лопнуть пузырь? Я рассмотрю эти вопросы в последующих специализированных статьях. А пока давайте примем базисное предположение: мы действительно находимся на ранней стадии нового криптобычьего цикла.
Два главных резервуара для маржинального притока капитала
На текущем рынке складывается все более широкое консенсус-мнение: активы, способные привлекать каждый новый приток маржинальных долларов, сосредоточены в двух четко определенных категориях:
• Активы, которые сами по себе являются деньгами (Protocols that ARE money, например цифровые хранилища стоимости, представленные биткоином).
• Протоколы, которые реально зарабатывают деньги (Protocols that MAKE money, генерирующие реальную бизнес-денежную flow и комиссионные доходы).
Эти две группы активов общепризнанно считаются главными резервуарами, способными аккумулировать дальнейший приток капитала. Следующий шаг вторичного мышления заключается в следующем: каков будет вторичный эффект на рынке, когда все участники согласятся, что только эти две категории активов являются обязательными для удержания?
Глубокий анализ вторичных эффектов: ценностные якоря и оценка качества доходов
Для активов «самих по себе являющихся деньгами»: биткоин безоговорочно является абсолютным лидером современного цифрового хранилища стоимости (Store of Value, SOV). Любой конкурентный актив, претендующий на роль цифровой резервной валюты, неизбежно подлежит сравнению оценки с биткоином: какой процент от капитализации биткоина составляет рыночная стоимость этого актива и как этот показатель эволюционирует со временем? Чистые активы хранилища стоимости теоретически имеют неограниченный потенциал роста (поскольку их потенциальный TAM — общая денежная масса человечества), поэтому «отношение рыночной капитализации к капитализации биткоина» предоставляет инвесторам самую надежную горизонтальную точку отсчета.
Для протоколов, «которые умеют зарабатывать», параметры анализа инвесторов совершенно иные. В частности, я ожидаю, что инвесторы вторичного рынка начнут крайне строго оценивать реальное качество доходов протоколов:
• Зависят ли доходы полностью от высокоспекулятивных чисто криптогенных сценариев (например, pump) или они глубоко выигрывают от общего позитивного тренда традиционных финансовых операций (как высоколиквидная финансовая инфраструктура Hyperliquid)?
• Когда общий бычий ритм на крипторынке спадет, обладает ли бизнес-модель этого протокола достаточной устойчивостью?
• Как обстоят дела с юнит-экономикой протокола и его реальной структурой маржинальности (Margin Profiles)?
Иными словами, вопросы, которые сегодня задают криптоинвесторы, всё больше сходятся со строгими требованиями, традиционно предъявляемыми публичным рынком акций США к публичным компаниям.
Дифференциация премиума к оценке и спекулятивные ловушки активов с аналогиями традиционных компаний
Разные ответы на вышеуказанные вопросы о качестве напрямую приведут к значительной дифференциации премия к множителям оценки протоколов. Проекты, объединяющие одновременно три указанных характеристики, имеют наибольшие шансы получить более высокие премии к выручке и P/E:
1. Глубокая интеграция в непрерывную экспансию реальных активов (RWA) и стейблкоинов, а не зависимость исключительно от внутрикриптовой спекулятивной гонки;
2. Четкое видение привлечения институциональных пользователей и наличие каналов соответствия требованиям регуляторов;
3. Успешное прохождение через суровый медвежий рынок прошлого цикла и управление дальновидным основателем и CEO.
Кроме того, на рынке существует третий класс активов, не подпадающий под упомянутые две основные категории: проекты, отображающие традиционные некруптовые бизнес-модели в блокчейне. Вероятнее всего, они превратятся исключительно в спекулятивные торговые инструменты на основе нарративов (Narrative Trades). Крайне важно подчеркнуть: такие активы в большинстве своем подходят лишь для краткосрочной торговли, но не для долгосрочных инвестиций.
Теоретическая привлекательность таких проектов заключается в том, что инвесторы могут легко указать на устоявшиеся оценки традиционного некоптового сектора и спросить: «Насколько большим может быть потенциал, если эта on-chain версия достигнет подобных масштабов?»
Наиболее яркими современными примерами являются проекты, стремящиеся сопоставить себя с различными уровнями технологического стека ИИ-индустрии: включая маршрутизационные протоколы, децентрализованное выполнение вычислений (инференс), сети GPU-мощностей, платформы сбора данных и пользовательские интерфейсы. Откровенно говоря, я крайне скептичен насчет реальной необходимости блокчейна для большинства из этих направлений. Что еще хуже, для таких проектов часто характерна тревожная проблема «разделения токена и прав собственности на акции» (Token vs Equity Split): основная коммерческая ценность юридически закрепляется в долях участия материнской компании, тогда как команда проекта выделяет символическую долю минимальной прибыли для случайных выкупов токенов на вторичном рынке. Способность проекта приносить выручку вовсе не гарантирует, что его токен сможет извлечь из этого ценность! Это старая история, многократно повторяющаяся в криптоиндустрии. Хотя в периоды эйфории они могут служить удачной ставкой для трейдеров, я лично считаю их обратным индикатором фиксации прибыли: тот факт, что подобные активы демонстрируют резкий рост и опережают рынок, обычно означает, что рыночная рациональная самодисциплина рушится, а риск достижения локального пика стремительно возрастает.
Глубинный смысл трехмерной классификационной модели: парадигма коррекции на зрелых рынках
Крипторынок всегда отличался выраженной цикличностью. За прошедшее десятилетие вся отрасль в основном следовала относительно закономерному четырехлетнему циклу бычьих и медвежьих фаз. Однако в текущем цикле незаметно происходит беспрецедентное структурное изменение: некоторые фундаментально сильные активы даже не погружались в глубокий медвежий рынок, а под поддержкой постоянно укрепляющихся базовых метрик продолжали накапливать сложный процент.
Я твердо уверен, что институциональный капитал будущего будет все настойчивее направляться к этим активам с реальной способностью к генерации ликвидности. Хотя они также будут подвергаться рыночным корректировкам, я прогнозирую, что глубина их падений станет все больше приближаться к показателям традиционных зрелых финансовых рынков (обычно в диапазоне 10–30%), навсегда оставив позади разрушительные крахи более чем на 90%, характерные для прошлых жестоких циклов.
В конечном счете, эти положительные изменения служат убедительным и воодушевляющим доказательством перехода криптофинансов на уровень истинной зрелости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AlanaDLevin














