Крипторынок Южной Кореи держится исключительно за счет розничных инвесторов, а корпоративные счета так и не открыты.
Автор: Tiger Research
Перевод и адаптация: AididiaoJP, Foresight News
Ключевые выводы
Объем торгов на корейском рынке криптовалют находится в числе мировых лидеров, однако регуляторные ограничения препятствуют участию корпораций, а спрос по-прежнему в значительной степени зависит от розничных инвесторов. Открытие доступа для корпоративных счетов существенно расширит базу спроса, что позволит рынку перейти на новый этап развития.
По расчетам, к 2030 году верхняя граница объема криптовалютных активов, находящихся под управлением корпораций в Корее, может достичь 82 трлн южнокорейских вона. Трейдинг, кастодианские услуги и прайм-брокеридж могут ежегодно приносить около 570 млрд южнокорейских вона дохода.
При дальнейшей отсрочке открытия корпоративного доступа спрос и коммерческие возможности будут уходить за рубеж. В сегментах платежей и управления активами уже наблюдаются признаки оттока капитала. Если на зарубежных рынках заблаговременно сформируются клиентская база и операционный опыт, то даже после открытия корейского рынка возврат соответствующего бизнеса未必 не окажется под вопросом.
Отсутствие участия институционалов ограничивает потенциал роста корейского крипто-рынка

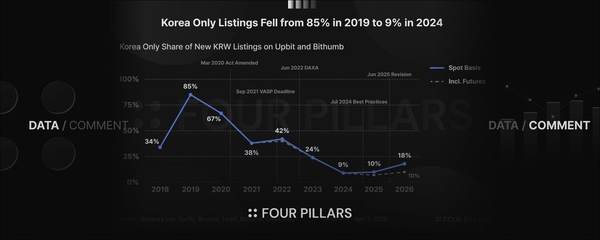
Корея входит в число самых активных криптовалютных рынков мира. По объему торгов в фиатном эквиваленте южнокорейская вона в последние годы обеспечивала около 30% мирового объема сделок, уступая лишь доллару США; в пиковые периоды доля превышала 50%, однажды даже опережая долларовый объем. Учитывая численность населения и масштабы экономики Южной Кореи, столь высокая активность выглядит необычной.

Внутри страны криптоиндустрия не росла синхронно. Отставание Южной Кореи от ведущих мировых криптокомпаний наглядно демонстрирует этот разрыв. Хотя различия в размерах фондовых рынков и спектр деятельности позволяют ставить прямое сравнение под сомнение, пропасть остается очевидной. Оценка самой крупной корейской криптокомпании Dunamu (оператор платформы Upbit) составляет около одной седьмой от оценки Coinbase.

Рынок Южной Кореи поддерживается розничными инвесторами, тогда как регуляторы отгораживают малый и средний бизнес. Структура американского рынка иная: институциональная доля в торговых объемах Coinbase превышает 80%, формируя фундаментальный базис спроса. Южная Корея демонстрирует внушительные объемы торгов, однако институциональный спрос практически отсутствует, что мешает всей отрасли перейти на следующий этап развития.
Отложенные корпоративные счета оставляют рынок объемом в 82 трлн южнокорейских вона только на бумаге

Темпы открытия корпоративных счетов отстают от первоначального графика. В 2025 году Комитет по финансовым услугам Кореи планировал сначала разрешить примерно 3500 публичным компаниям и зарегистрированным профессиональным инвестиционным юридическим лицам покупать криптовалюты исключительно для инвестиций, а затем внедрять доступ поэтапно. Первый этап так и не был запущен, сроки для более широкого корпоративного допуска также не определены. Следовательно, корпоративные капиталы все еще не могут войти на корейский крипто-рынок.

Открытие корпоративных счетов значительно расширит основу спроса. Расчеты основываются на активах под управлением частных финансовых институтов и государственных пенсионных фондов. С опорой на уровни распределения активов, достигнутых в более зрелых рынках с участием корпораций в 2027 году, верхняя граница корпоративного криптоуправления активами в Корее оценивается примерно в 16 трлн южнокорейских вона.
С ростом числа корпоративных участников рынок продолжит расширяться. Начиная с 2028 года модель учитывает как рост самих активов, так и более высокие доли распределения: частные финансовые институты берут лимит инвестиций 5%, о котором велась дискуссия в Корее, а государственные фонды действуют консервативно — 2%. Согласно данным допущениям, объем корпоративного криптоуправления активами составит около 35,2 трлн южнокорейских вона в 2028 году, около 57,1 трлн южнокорейских она в 2029 году, а предельный уровень в 2030 году достигнет 82 трлн южнокорейских она. Это потенциальная верхняя граница рынка; фактический объем по-прежнему будет зависеть от темпов регулирования и рыночной конъюнктуры.
Финансовые услуги для корпораций: годовой доход около 570 млрд южнокорейских вона
После входа корпораций рынок не ограничится только трейдингом. Крупные заявки требуют надежного исполнения, активы нуждаются в безопасном хранении, а также требуется казначейское и риск-менеджмент обслуживание. Развиваются такие услуги, как кастодианство и прайм-брокеридж, которые больше не будут опираться исключительно на комиссии централизованных бирж.

Основываясь на зарубежных моделях доходов корпоративного рынка, к 2030 году при объеме криптоуправления активами корпораций в 82 трлн южнокорейских вона годовой доход составит около 570 млрд южнокорейских вона, включая торговые комиссии, а также доходы от кастодиальных услуг, исполнений ордеров и казначейского обслуживания.
Чем крупнее масштаб корпоративных активов, тем выше потребность в подобных услугах. Корпоративное направление, такое как кастодианство и прайм-брокеридж, способно обеспечить индустрию криптовалюта в Корее новыми источниками доходов, дополняющими комиссионные сборы от розничной торговли.
Не только инвестиции: ожидается расширение цепочки создания стоимости

Корпоративные счета обслуживают не только инвестиционные сделки, но и компании, ведущие бизнес с использованием криптоактивов. Самый яркий пример — платежи и денежные переводы со стейблкоинами. Для таких операций необходимо, чтобы компании напрямую обменивали криптоактивы и получали расчеты в южнокорейских вонах. Ограничения Кореи на корпоративные торги подавляют развитие соответствующих бизнес-процессов.

За рубежом уже сформировалось множество компаний, занимающихся платежной и расчетной инфраструктурой, таких как Rain, BVNK и Mesh. Поскольку стандарты оценки публичных и частных компаний различаются, их прямое сравнение нецелесообразно, однако в данном сегменте уже есть игроки с оценками в триллионах южнокорейских онах.
После открытия корпоративных счетов Корей сможет развить аналогичные направления. Платежные системы и финтех-компании смогут предлагать платежи и переводы со стейблкоинами, а другие предприятия получат возможность использовать криптоактивы для приема платежей и расчетов. Только тогда криптоиндустрия Кореи сможет трансформироваться из «рынка торговли» в «рынок применения».
Вход корпораций обеспечит ликвидность, соответствующую объемам торгов

Высокая доля розничных участников повышает объемы торгов в Корее, однако способность рынка поглощать крупные ордеры уступает мировым ведущим биржам. Расчеты спотового биткоина за последнюю неделю показывают: для одного ордера на 10 млрд южнокорейских вона совокупное проскальзывание туда-обратно на трех крупнейших биржах Кореи достигает 213,2 базисных пункта; при тех же условиях на Binance оно составляет всего 12,2 базисных пункта. Чем больше объем заявки, тем заметнее разница.
Это свидетельствует о том, что глубина корейского рынка не соответствует заявленным объемам торгов. Торговая активность высока, но стакан ордеров未必 не настолько плотен, чтобы эффективно поглощать крупные заказы, что ведет к ценовым импульсам при росте объема. Высокие объемы торгов未必 не означают способности совершать крупные сделки.
Открытие корпоративных счетов поможет оптимизировать структуру участников и привлечь профессиональных поставщиков ликвидности. После уплотнения стакана ордеров ценовые колебания и транзакционные издержки по крупным сделкам снизятся, что улучшит эффективность торговли как для корпораций, так и для розничных инвесторов.
Чем дольше открытая откладывается, тем быстрее возможности реализуются за рубежом

Долгое отсутствие доступа для корпоративных счетов привело к перенаправлению внутреннего спроса за рубеж. Данные Allium показывают, что с января 2021 по сентябрь 2026 года объем B2B-платежей стейблкоинами между Кореей и другими странами составил около 620 млн долларов США. Эта статистика исключает пополнение и вывод средств через централизованные биржи, а также инвестиционные операции, отражая исключительно платежи за товары и услуги. Это доказывает, что корпорации уже давно, помимо инвестиций, используют стейблкоины для платежей и расчетов.
Значительная часть спроса перешла за границу. Некоторые экспортно-импортные компании, столкнувшись с невозможностью обрабатывать стейблкоины в Корее, привлекают зарубежные структуры или партнеров в Гонконге и других регионах для обмена и расчетов. Hyperithm управляет криптоактивами для корпоративных клиентов в Японии, а компания AssetSec расширяет бизнес цифровыми активами на рынке Гонконга. Спрос и компетенции Кореи уже конвертируются в бизнес на зарубежных рынках с более полным регуляторным каркасом.
Если эта тенденция сохранится, уходящие за рубеж компании будут накапливать не только клиентов и выручку, но и деловые связи, а также операционный опыт. once выстроены на зарубежных рынках, сети платежей и деловые отношения未必 не останутся там даже после открытия корейского рынка. Компании просто предпочтут продолжать инвестировать в рынки, где уже накопились клиенты и опыт. Перенос сроков открытия корпоративных счетов тормозит не только приток капитала, но и лишает Корею шансов вырастить локальный бизнес, который может закрепиться за рубежом.
Следующий шаг: открытие корпоративных счетов
Значение корпоративных счетов выходит далеко за рамки простого привлечения корпоративного капитала в крипто-сектор — они способны породить совершенно новый рынок финансовых услуг. Как отмечалось ранее, к 2030 году верхняя граница криптоуправления активами корпораций в Корее составит около 82 трлн южнокорейских вона, а годовая выручка от трейдинга, кастодиальных услуг и прайм-брокериджа приблизится к 570 млрд южнокорейских она. Приток корпоративных средств автоматически повысит потребность в сопровождающих услугах: торговле, хранении активов и управлении.
Эффекты распространятся и за пределы прямого финансирования: секторы платежей, денежных переводов, бухгалтерского учета, налогообложения, кибербезопасности, ПОД/ФТ (противодействия отмыванию денег) и анализа данных столкнутся с существенным ростом спроса по мере того, как корпорации начнут использовать криптоактивы. Главный вопрос заключается в том, чтобы сохранить эти возможности внутри страны. Если доходы и операционный опыт останутся в Корее, местные компании смогут их удержать. Локализация торгов упростит отслеживание потоков капитала, а также даст регуляторам дополнительные рычаги контроля и налогообложения.
Южная Корея не испытывает недостатка в объемах торгов и спросе — ей недостает именно корпоративных участников. Когда спрос ограничен розничным сегментом, финансовые услуги и смежные отрасли не получают драйва для роста. Утверждение корпоративных счетов позволит существующему спросу интегрироваться с расширениями индустрии, позволяя рынку трансформироваться из «розничного рынка» в экосистему, доступную для корпораций и целых индустрий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research