Деривативы начали задавать динамику спотовому рынку: ценообразующий контроль над корейскими активами постепенно уходит за рубеж.
Автор: Tiger Research
Перевод: AididiaoJP, Foresight News
Криптобиржи активно проникают в традиционные активы, такие как акции и сырьевые товары, посредством перпетуальных контрактов. Объем торгов бессрочными контрактами, привязанными к корейским акциям, за несколько месяцев достиг 307 триллионов вон. В данном отчете рассматривается рост офшорной ликвидности и условия, необходимые для того, чтобы Южная Корея могла участвовать на этом рынке.
Ключевые выводы
- Криптобиржи стремительно захватывают традиционные активы, такие как акции и сырье, через перпетуальные контракты.
- Объем торгов бессрочными контрактами на корейские акции за несколько месяцев составил около 307 триллионов вон, что свидетельствует о значительном росте важности офшорного рынка.
- Южной Корее необходимо разрешить компаниям получать доступ к местным криптобиржам, создать официальную нормативно-правовую базу для деривативов и завершить инфраструктуру для стейблкоинов в вонах.
Криптобиржи захватывают традиционные рынки
Криптобиржи больше не ограничиваются только цифровыми активами. Если раньше объемы торгов на этих платформах доминировали биткоин и эфир, то сейчас стремительно растет предложение продуктов, привязанных к традиционным активам, таким как акции и сырье.
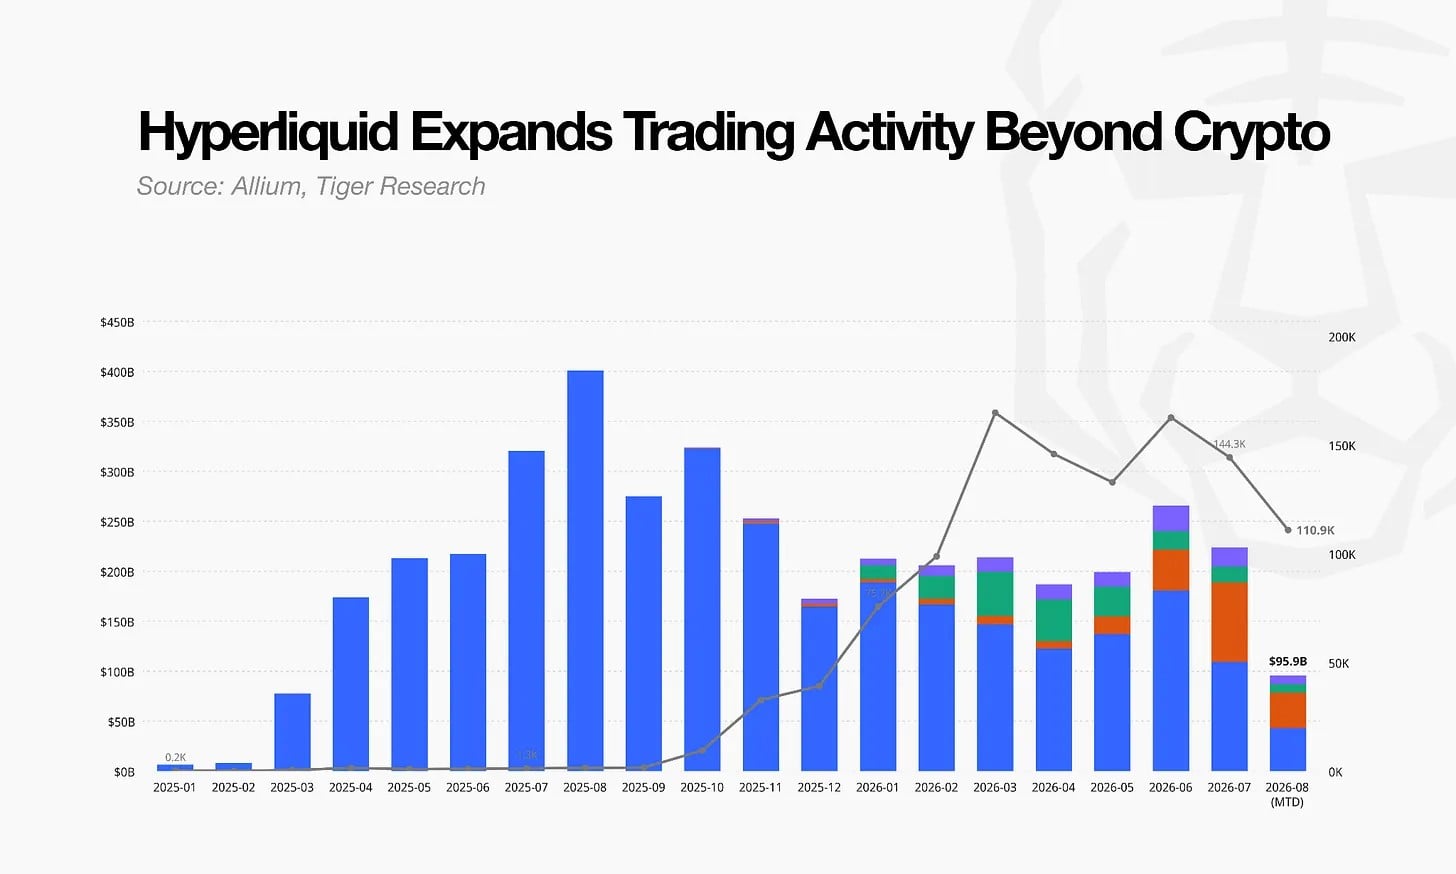
В структуре объемов торгов децентрализованной биржи Hyperliquid в 2026 году доля продуктов, связанных с традиционными активами, продолжает расти, а число пользователей, торгующих ими, увеличивается. Инфраструктура, изначально созданная для крипто-трейдинга, превращается в новую площадку традиционных финансовых рынков.
Двигателем этой трансформации стали перпетуальные контракты. Этот тип производных финансов позволяет инвесторам открывать ценовую экспозицию без необходимости владеть базовым активом. В отличие от традиционных фьючерсов, они не имеют даты экспирации и не требуют физической поставки.
Именно поэтому биржи могут относительно легко добавлять продукты, привязанные к акциям и сырью, что дает криптобиржам реалистичный путь расширения из цифровых активов в традиционный сектор.
Корея не исключение: торговля корейскими акциями смещается в офшор
Южная Корея оказалась в центре этой трансформации. Офшорные криптобиржи активно торгуют перпетуальными контрактами, привязанными к ключевым корейским акциям, таким как Samsung Electronics и SK Hynix. Поскольку эти инструменты доступны для торговли ночью и по выходным и предлагают высокое кредитное плечо, они предоставляют корейским инвесторам и глобальному капиталу новый способ получения позиции в корейских акциях. Быстро формируется офшорный рынок, позволяющий напрямую спекулировать на колебаниях цен корейских акций вне зависимости от местных торговых часов.
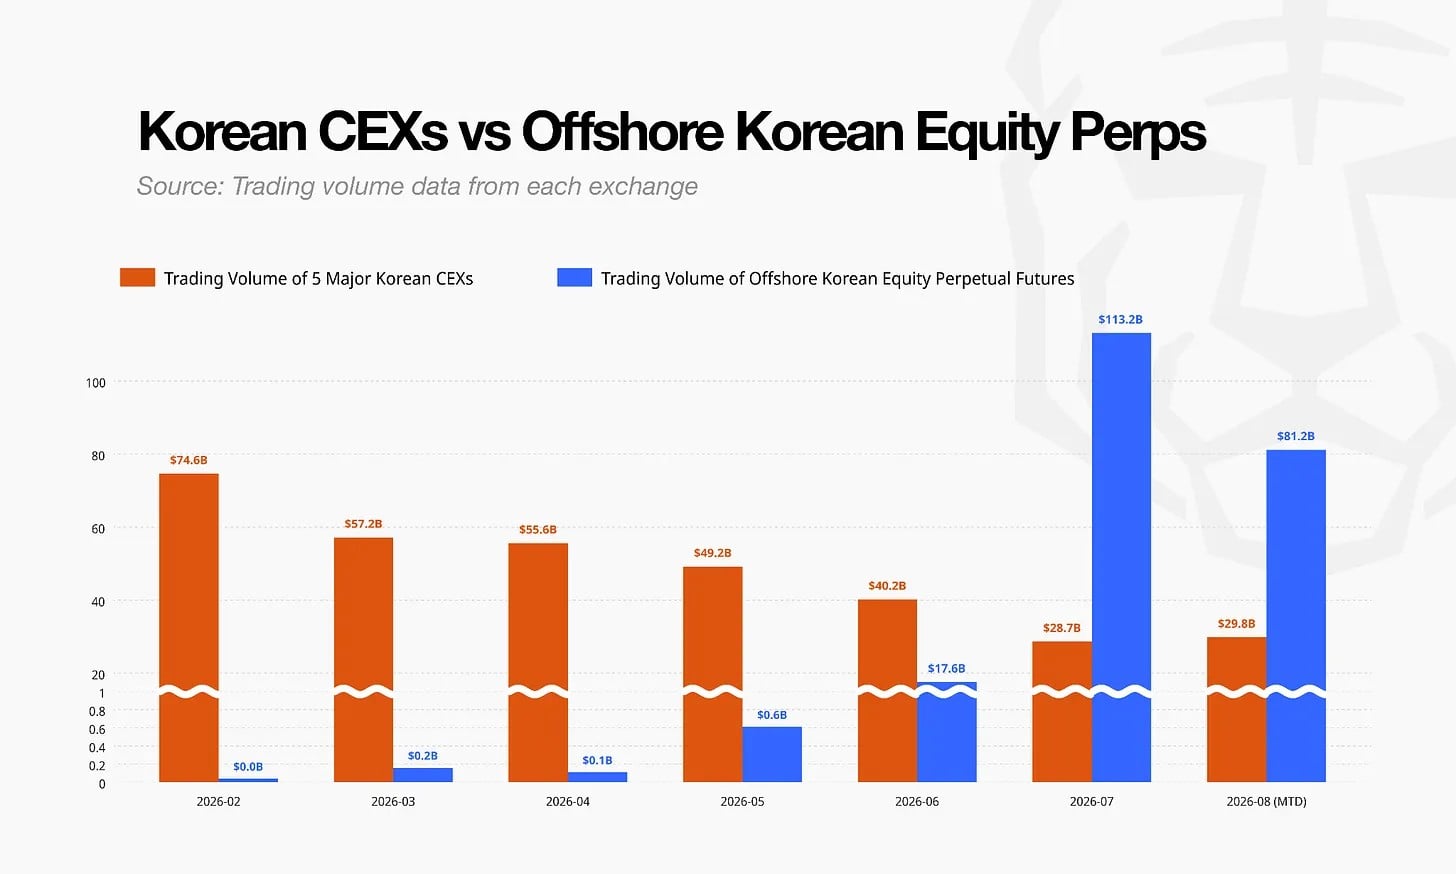
Масштабы растут очень быстро. С февраля по август 2026 года совокупный объем торгов перпетуальными контрактами, привязанными к корейским акциям, составил примерно 307 триллионов вон. Только в августе этот показатель достиг 166 триллионов вон, что почти в четыре раза превышает оборот пяти крупнейших криптобирж Южной Кореи за тот же период (42 триллиона вон). Всего за несколько месяцев офшорный перпетуальный рынок корейских акций превысил по объему основные локальные криптобиржи страны.
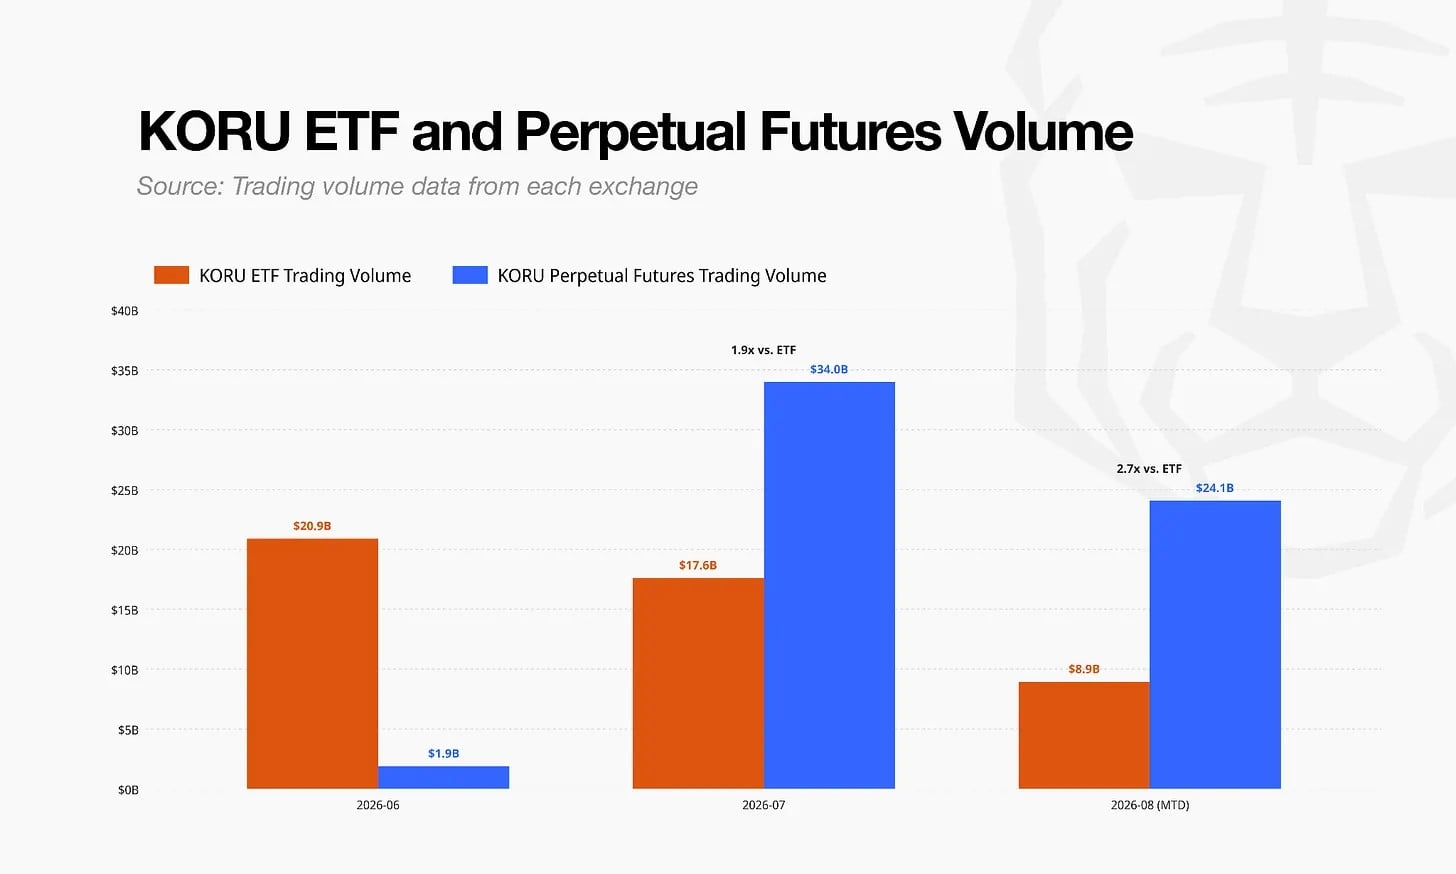
По ряду инструментов объемы торгов перпетуальными контрактами уже значительно превышают соответствующие ETF. В августе 2026 года объем торгов перпетуальными контрактами на 3-кратный leveraged ETF Южной Кореи, представленный на американской бирже (KORU), составил около 24,1 миллиарда долларов США, тогда как сам ETF KORU достиг 8,9 миллиарда долларов — то есть более чем в 2,7 раза меньше. Это означает, что объемы сделок с деривативами уже опережают объем самого ETF. Как только торговля деривативами превосходит торги базового рынка, офшорные площадки могут начать играть более важную роль в ценообразовании.
Что еще важнее, офшорный рынок деривативов оказывает обратное влияние на спотовый рынок. Маркетмейкеры, обеспечивающие ликвидность перпетуальным контрактам, хеджируют свои позиции путем покупки или продажи соответствующих акций или ETF. Чем выше объем торгов деривативами, тем больше таких хеджирующих сделок; этот эффект усиливается при резких колебаниях цен. Эти потоки капитала в конечном итоге передаются на спотовые цены.
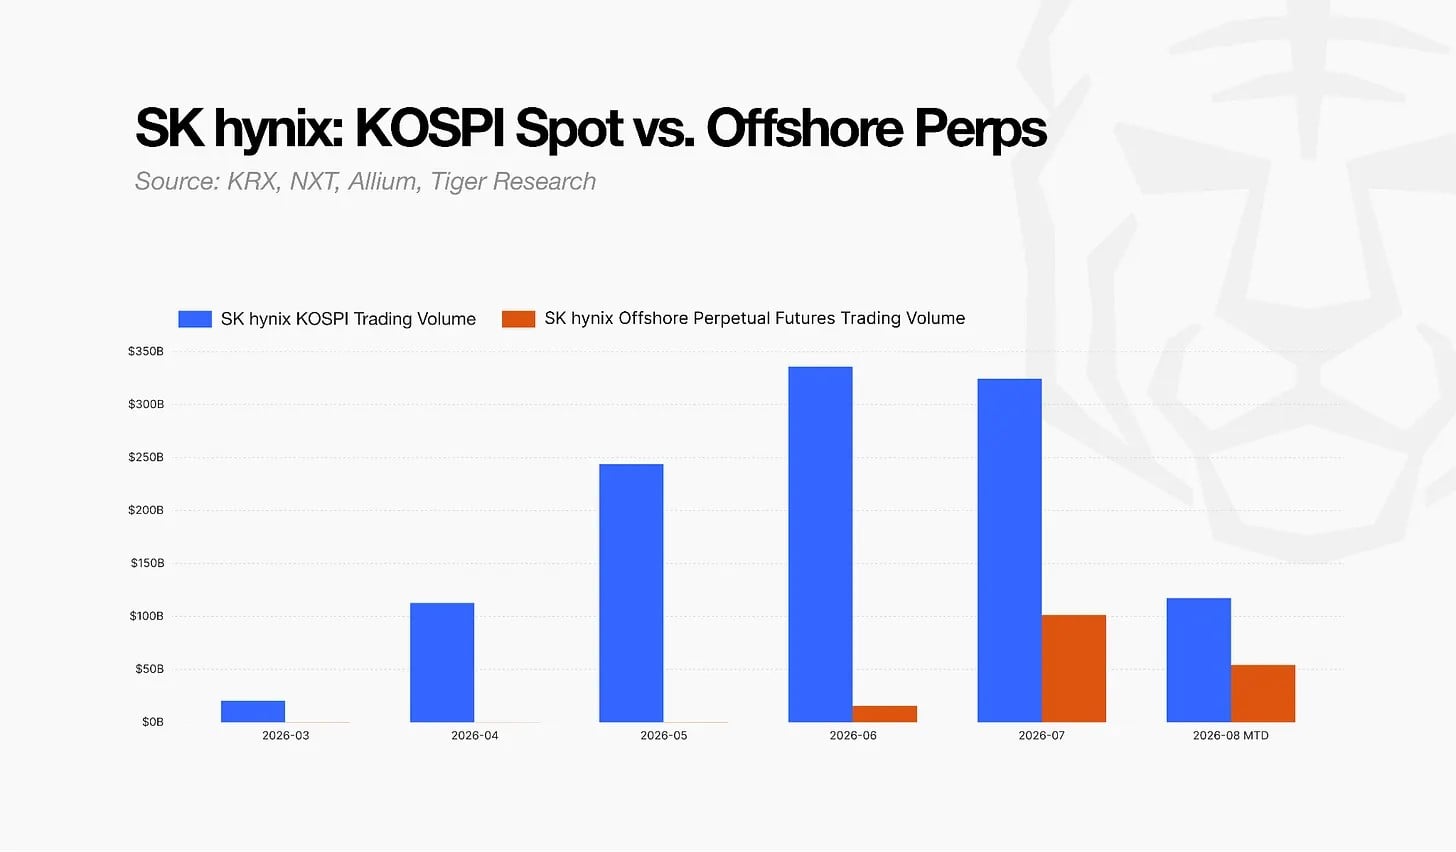
Такая структура может привести к эффекту «хвост виляет собакой»: не спотовый рынок движет деривативами, а деривативы обратно управляют спотовым рынком. Для крупнокапитализационных акций, таких как SK Hynix, спотовые объемы пока значительно больше, и влияние деривативов остается ограниченным. Однако разрыв между объемами торгов деривативами и спотом стремительно сокращается, что заслуживает пристального внимания.
Глобальные рынки меняются: ликвидность смещается в офшор
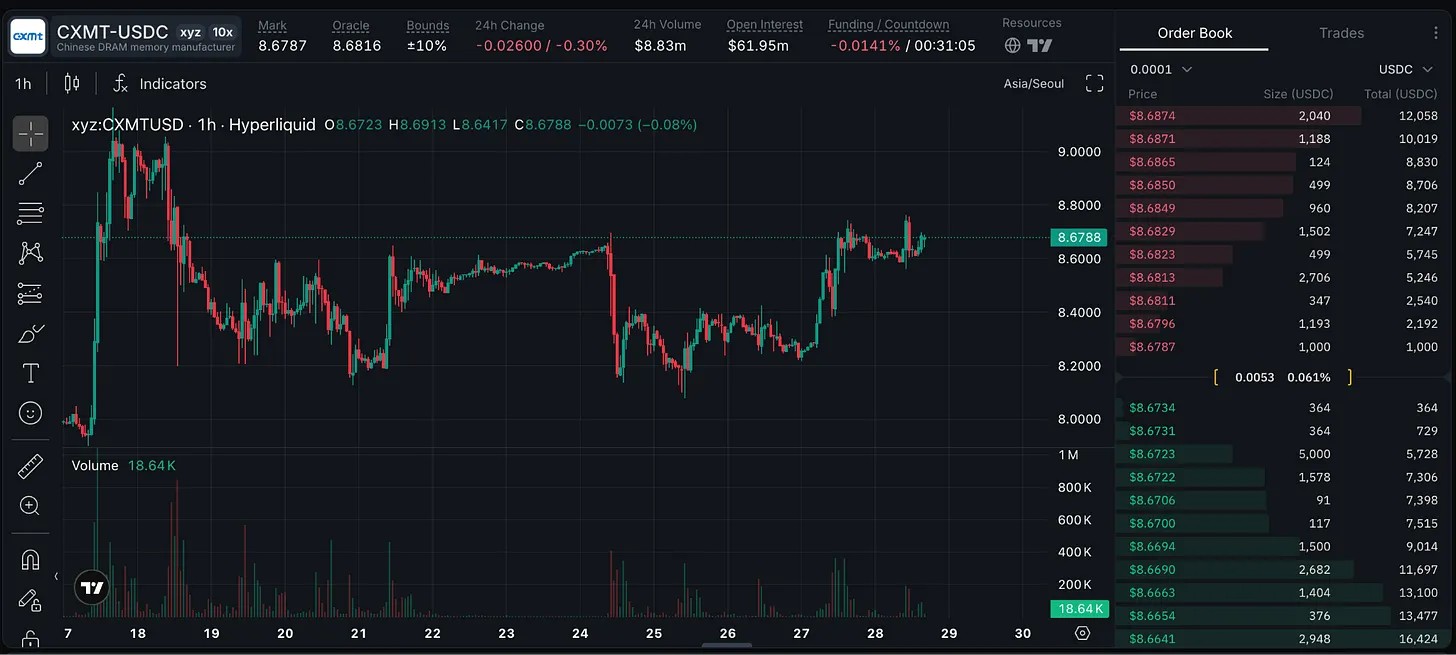
Офшорная торговля корейскими акциями не является уникальным явлением только для Южной Кореи. Перпетуальные контракты стремительно расширяются на акции и индексы в Южной Корее, Японии, Китае и других странах, причем их охват уже выходит за рамки публичных компаний. Офшорные площадки уже запустили перпетуальные контракты на частные компании, такие как Anthropic, а также на китайского производителя чипов памяти ChangXin Memory Technologies (CXMT), который еще не вышел на IPO. Активы, которые раньше было сложно купить через традиционные фондовые рынки, теперь проникают на рынок перпетуалов. Традиционные границы того, чем могут торговать инвесторы, быстро стираются.
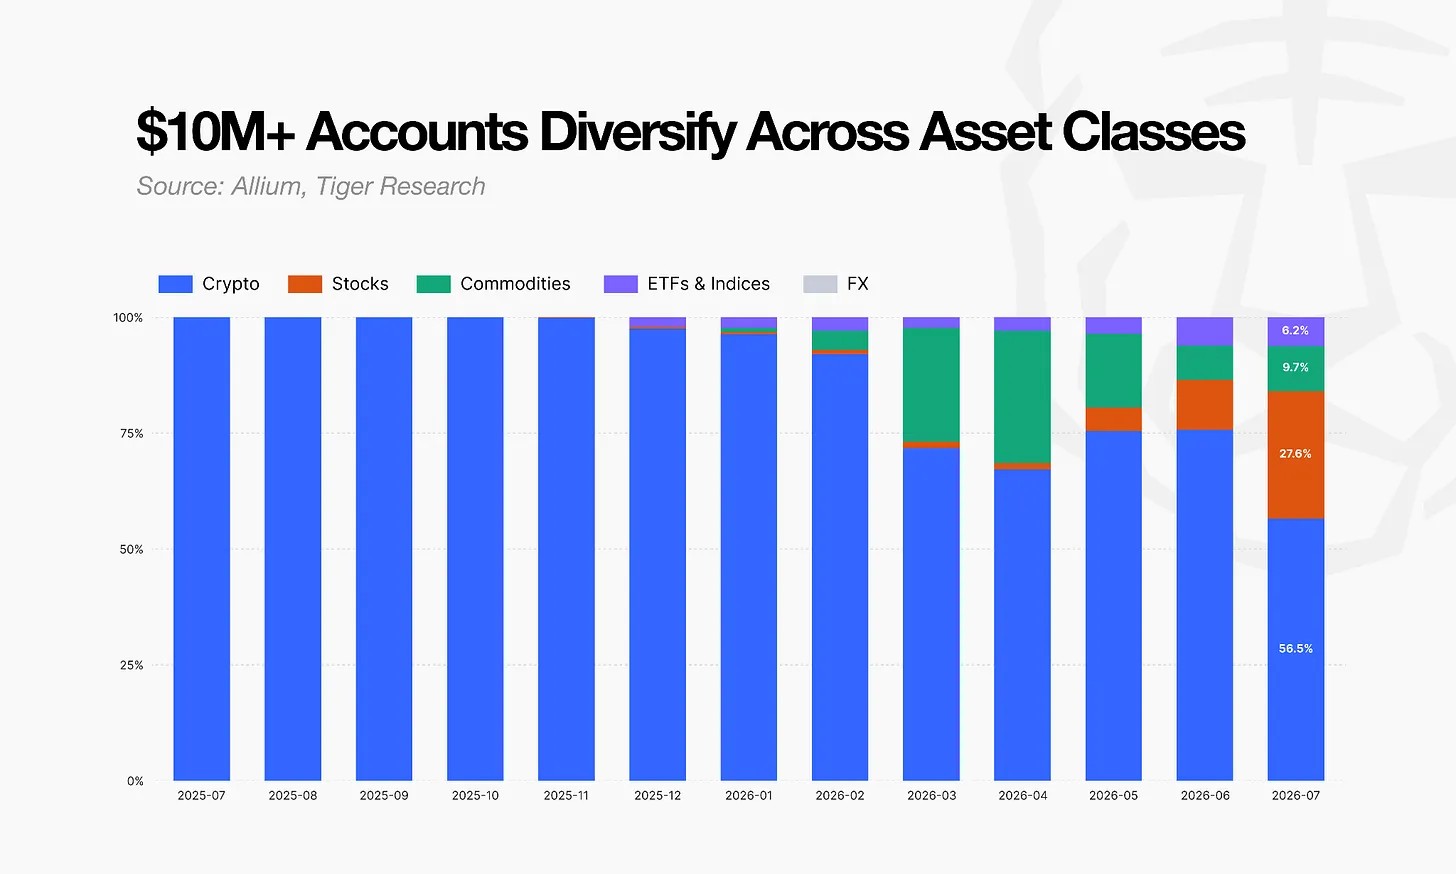
Профиль участников тоже меняется. Среди счетов на Hyperliquid с капиталом свыше 10 миллионов долларов США быстро растет доля тех, кто торгует традиционными активами, такими как акции и сырье. Wall Street Journal также сообщала, что профессиональные трейдеры Уолл-стрит используют перпетуальные контракты за пределами стандартных торговых сессий и в выходные дни. Если ранее этот рынок был преимущественно ориентирован на крипто-инвесторов, то теперь он привлекает профессиональных трейдеров и управляющих крупными капиталами.
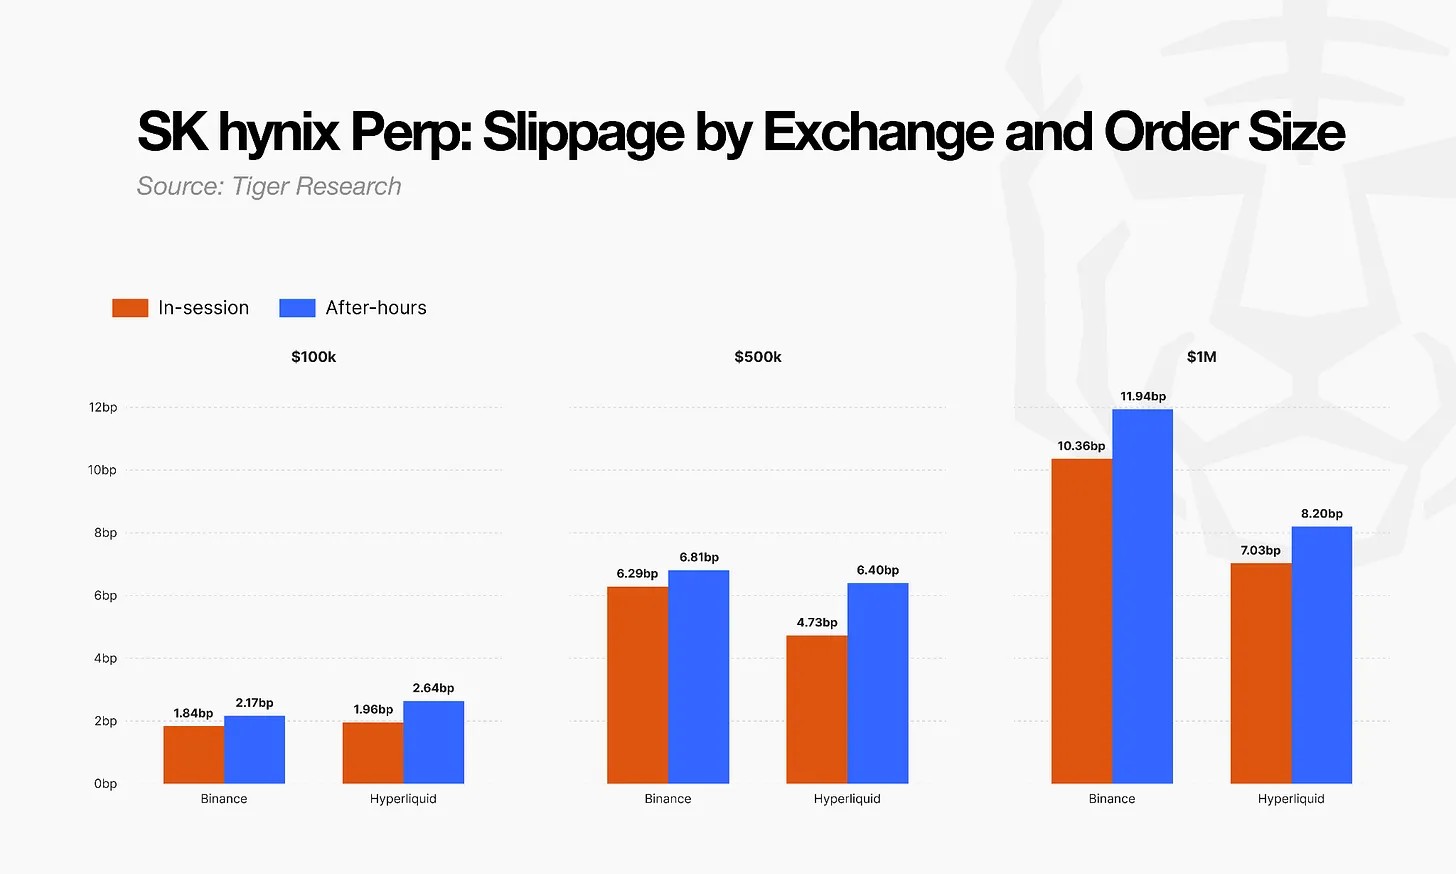
Собственно ликвидность также заслуживает внимания. По среднему суточному показателю за последние 15 дней исполнение ордера на 1 миллион долларов США по перпетуальному контракту на SK Hynix вызывает проскальзывание лишь на единичные базисные пункты. Даже вне обычных торговых часов проскальзывание остается относительно низким. Это означает, что даже когда корейский фондовый рынок закрыт, эта площадка обладает достаточной глубиной для обработки крупных ордеров. Перпетуальные контракты больше не просто «продлевают часы торгов» — они формируют собственную независимую ликвидность.
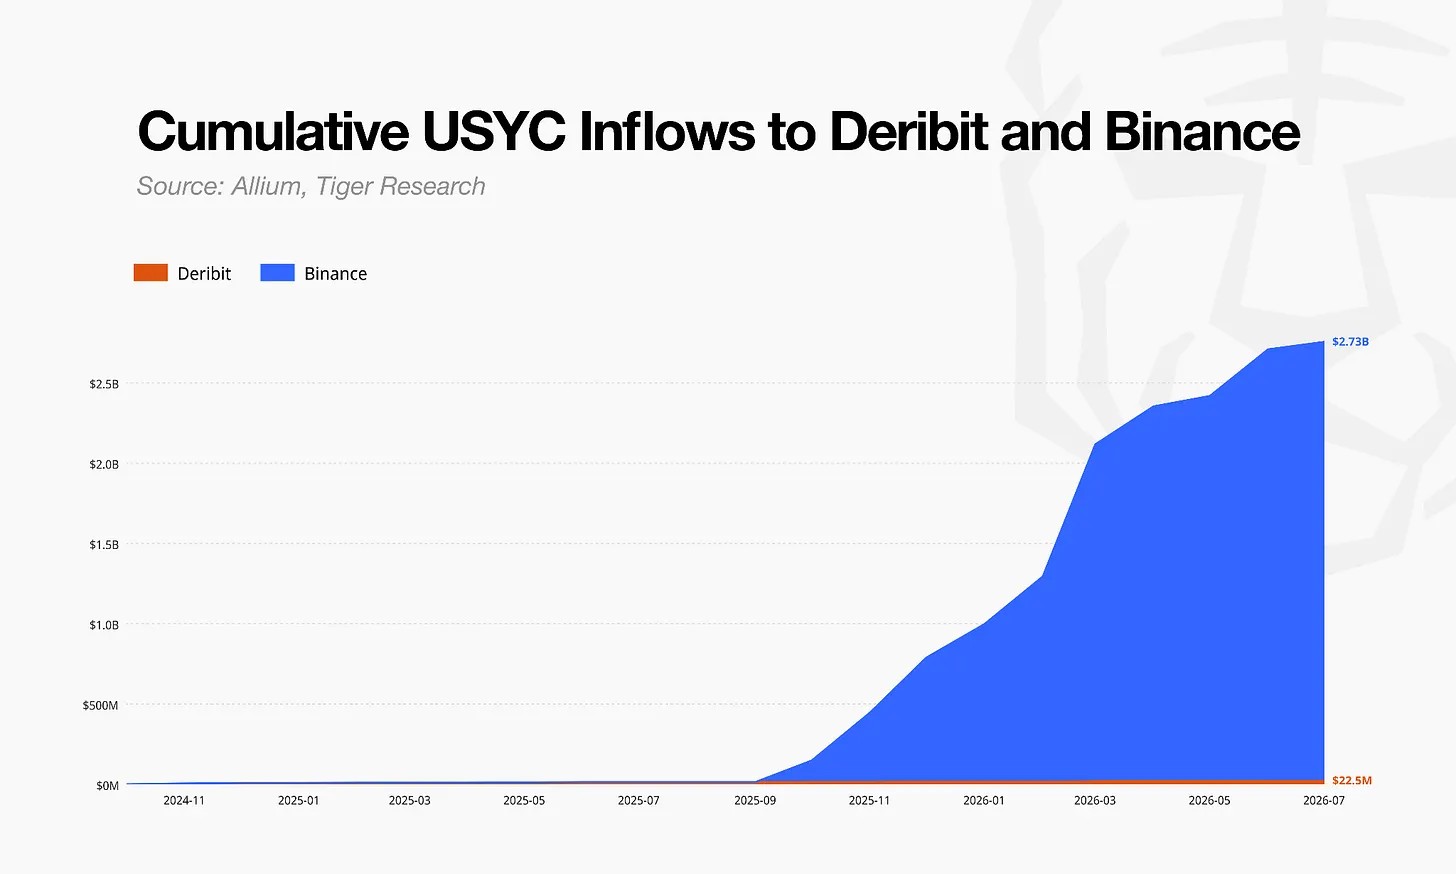
Изменяется и характер используемого для торгов капитала. Ряд мировых бирж уже принимает токенизированные казначейские облигации США в качестве обеспечения, включая BUIDL от BlackRock и USYC от Hashnote. За последний год совокупный объем перевода USYC на биржи составил около 2,75 миллиарда долларов США. Не все эти средства используются исключительно в качестве маржи для деривативов, но институциональные инвесторы могут удерживать привычные им активы, подобные американским гособлигациям, и конвертировать их в торговое обеспечение по мере необходимости. Традиционные финансовые инструменты начинают служить обеспечением для этих новых рынков, создавая новую транзакционную связку между классическим финансом и новыми торговыми площадками.
То, что мы наблюдаем сегодня, — это не просто расширение крипто-рынка на традиционные активы. Стремительно растет офшорная площадка, позволяющая торговать ценами корейских акций без использования вон, местных брокеров или национальной биржи. Здесь токенизированные облигации США выступают в роли залога, а на рынке присутствуют профессиональные трейдеры и крупные управляющие компании. Трансформация затронула не только сами активы — меняется профиль участников и форматы капитала.
Объем торгов перпетуальными контрактами на корейские акции достиг 307 триллионов вон всего за несколько месяцев. Эта цифра демонстрирует стремительность изменений. Однако 307 триллионов вон еще не отражают объем полностью сформировавшегося рынка — это текущий масштаб площадки, которая лишь набирает силу. При условии открытия большего числа активов для торгов и притока институционального капитала офшорная ликвидность может продолжительно расти. Структура рынков, веками разделенных государственными границами и торговыми часами, а также механизмы межрыночного движения капитала вполне могут быть переписаны.
Рост офшорного рынка: какую роль способна сыграть финансовая сфера Кореи?
Южная Корея может ограничить своих инвесторов от торговли подобными инструментами, но ей будет крайне сложно остановить рост самого офшорного рынка. Некоторые мировые биржи, включая Binance, ограничивают торговлю перпетуальными контрактами для счетов, идентифицированных по процедурам KYC как корейские. Тем не менее, рынок перпетуалов на корейские акции продолжает расширяться за счет зарубежных инвесторов и глобального капитала. Реальность такова, что южнокорейское регулирование в первую очередь препятствует участию местных инвесторов и финансовых учреждений, а не самому офшорному рынку. Даже если внутренняя активность будет подавлена, торговля и ликвидность все равно могут развиваться за рубежом.
Таким образом, Корея не должна лишь пытаться загнать эту тенденцию в тупик, но и использовать рост нового рынка как возможность для развития собственной финансовой сферы. Стартовые позиции у нее есть: местные криптобиржи. Хотя в ближайшей перспективе они не смогут напрямую добавить перпетуальные контракты на акции, они уже накопили опыт работы с круглосуточными рынками цифровых активов и обладают значительной пользовательской базой. Эти факторы создают фундамент для выхода на новые рынки. Поскольку мировые криптобиржи стремительно проникают в традиционные активы, Южная Корея также должна пересмотреть правила и рыночную инфраструктуру, необходимые для поддержки подобных преобразований.
Одна seule торговой инфраструктуры недостаточно. Южной Корее также необходим доступ для корпоративных игроков, официальные нормативные рамки для деривативов и платежно-расчетная инфраструктура с котировкой в вонах. Корпоративные счета позволят привлечь профессиональный капитал, необходимый для маркетмейкинга, хеджирования и арбитража, что дополнительно пополнит ликвидность. Официальная регуляторная база для таких инструментов, как перпетуальные контракты, станет основой для вывода на рынок более широкого спектра активов. Платежные и расчетные инструменты, такие как стейблкоины в вонах, снизят порог входа для иностранных инвесторов и облегчат движение капиталов. Эти элементы не являются разрозненными регуляторными вопросами, а представляют собой взаимосвязанную экосистему, необходимую для функционирования рынка.
Корее необходима целостная архитектура, обеспечивающая слаженную работу всех этих элементов, а не точечные законодательные поправки. Только в таком случае местные криптобиржи получат шанс выйти за рамки простого обмена цифровыми монетами и интегрировать широкий спектр активов в глобальную ликвидность. Торговля корейскими активами на офшорных площадках уже стремительно растет. Главный вопрос заключается не в том, как остановить этот рост, а в том, какую долю на этом развивающемся рынке сможет занять финансовый сектор Южной Кореи.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research