Разрыв между Южной Кореей и мировым крипторынком стал больше, чем четыре года назад.
Автор: 100y_eth
Подготовка материала: AididiaoJP, Foresight News
Эпоха блистательного триумфа южнокорейского крипторынка, похоже, ушла в прошлое. Однако для глобальных протоколов Южная Корея по-прежнему остается рынком, на который стоит обращать внимание.
Да, во время недавней затяжной медвежьей биржи объемы торгов на таких площадках, как Upbit и Bithumb, значительно снизились. Однако стоило рыночным настроениям немного улучшиться, как объемы могут взлететь в 2,5–3 раза всего за короткий срок. Из этого следует одно: розничная ликвидность южнокорейского крипторынка восстанавливается исключительно быстро.
Но сама отрасль — это совсем другая история.
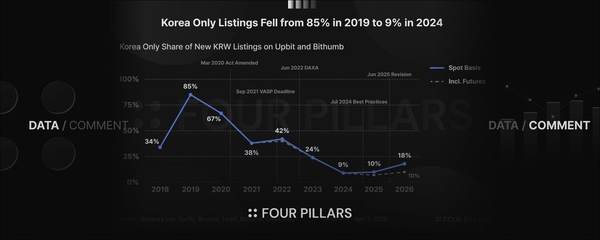
По сравнению с прежними временами южнокорейская криптоэкосистема потеряла значительную долю привлекательности. В эпоху бычьего рынка 2021 года Южная Корея уверенно заявляла о себе на глобальном криптоарене: прочная база инвесторов, активные сообщества, от смарт-контрактов, DeFi, блокчейн-игр и NFT до инфраструктуры и кошельков — проекты и компании сменяли друг друга волнами.
После краха Terra в 2022 году всё изменилось.
Мир ончейна движется к двум крайностям
По мере замедления южнокорейской криптоиндустрии глобальная блокчейн-отрасль прошла через довольно интересный путь.
Максимальная цена биткоина в 2025 году почти вдвое превысила пик 2021 года. Однако рост нативных ончейн-продуктов, которые вспыхнули в 2021–2022 годах, отнюдь не поспел за этим темпом.
Общий размер рынка заметно вырос. Главный вопрос: кто же извлек из этого выгоду?
Ответ на самом деле прост: одни опираются на спекулятивный спрос, другие связывают криптоактивы с реальной экономикой.
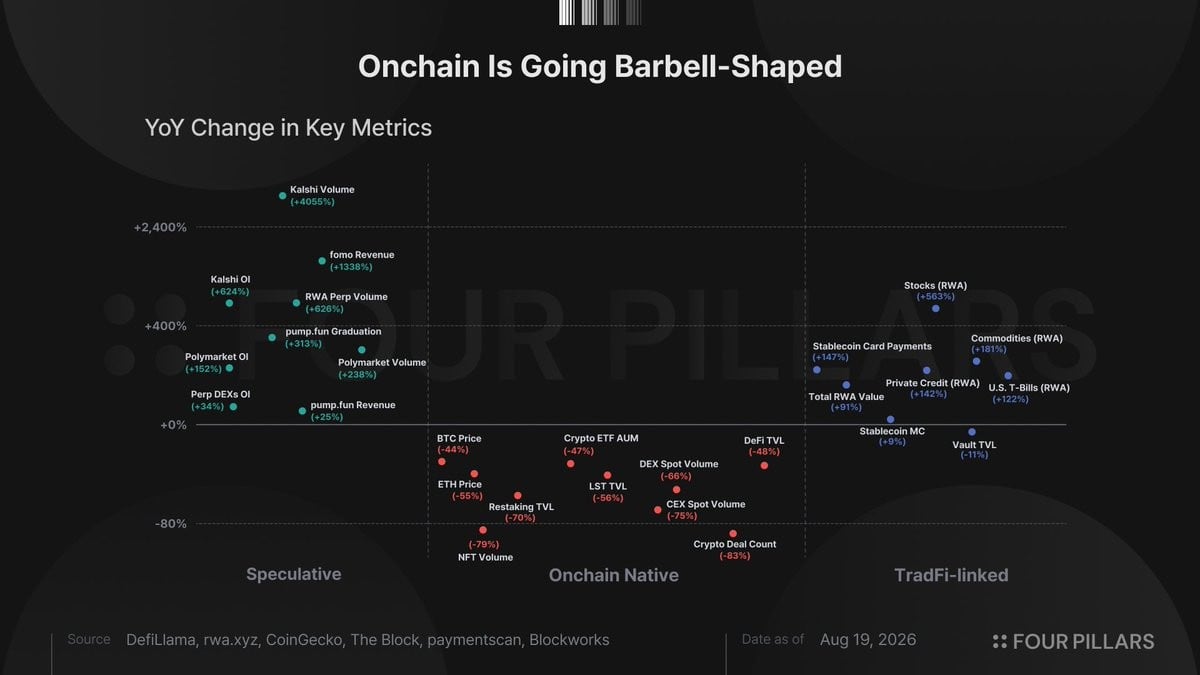
Когда рынок еще недавно находился в нижних зонах, годовая динамика уже отчетливо говорила сама за себя: объем заблокированных активов в DeFi резко сократился, спотовые объемы торгов на децентрализованных и централизованных биржах, объемы ликвидного стейкинга, оборот рынка NFT и количество раундов криптофинансирования также заметно упали.
Иными словами, падение тех самых нативных ончейн-продуктов, которые определяли рынок на предыдущем бычьем цикле, было даже более резким, чем падение биткоина, служившего фактическим ориентиром рынка.
С другой стороны: даже в столь трудном рынке отдельные направления продолжают стремительно развиваться.
Бессрочные контракты (перпетуалы) и предиктивные рынки питаются спекулятивным спросом; стейблкоины и RWA, напротив, подключают криптоэкономику к реальному сектору.
Таким образом, отрасль действительно растет. Но важнее форма этого роста — она приняла форму гантели: один конец — спекуляции, второй — интеграция с реальным сектором экономики.
Южнокорейская блокчейн-индустрия отстаёт
Как раз эти четыре направления — бессрочные контракты, предиктивные рынки, стейблкоины и RWA — являются самыми быстрорастущими в текущем цикле глобальной блокчейн-индустрии.
А как обстоят дела в Южной Корее? Сколько из этих четырёх направлений способны вырасти на местной почве?
Ноль.
В настоящее время в южнокорейской блокчейн-индустрии нет ни одного легального пути для полноценного ведения деятельности по этим четырем направлениям.
Бессрочные контракты: в Южной Корее нет прямого закона, запрещающего перпетуалы. Однако Комитет по финансовому надзору придерживается крайне консервативной позиции в отношении кредитования на основе криптоактивов. В рамках действующего законодательства внутри страны отсутствуют правовые основания для легальной работы с криптодеривативами.
Предиктивные рынки: в Корее они обычно трактуются как нелегальные азартные игры. Недавно Корейская комиссия по стандартам радио и вещания (KCSC) заблокировала доступ к Polymarket на территории страны.
Стейблкоины: Закон об основах цифровых активов, который предполагалось использовать для регулирования стейблкоинов, постоянно откладывается. В настоящее время выпуск и обращение стейблкоинов компаниями по-прежнему не имеют правовой базы.
RWA: хотя в Корее существует фреймворк для STO, он жестко привязан к понятию «фрагментированные инвестиционные продукты» и кардинально отличается от RWA, понимаемых на мировом рынке. В настоящее время в Южной Корее отсутствует регулирование для RWA. Недавно регуляторы заявили, что продажа токенов, обеспеченных корейскими ценными бумагами и выпущенных за рубежом, исключительно иностранным инвесторам вряд ли будет признана нарушением Закона об электронных ценных бумагах. Однако для участия корейских институциональных инвесторов в продуктах RWA остаются четкие ограничения.
Перпетуалы — это торговые инновации, которые крипторынок породил самостоятельно. Сингапурская биржа уже запустила бессрочные фьючерсы на биткоин и эфир, а Комиссия по торговле товарными фьючерсами США (CFTC) одобрила бессрочные фьючерсы на биткоин от KalshiEX.
Предиктивные рынки — это инновации иного толка, способные трансформировать практически любое событие в торгуемый интерфейс. В последнее время они также начали демонстрировать потенциал площадки для хеджирования рисков и даже страховых продуктов следующего поколения.
Стейблкоины и RWA находятся в ином положении. Они уже вышли из зависимости от эмоций крипторынка, самостоятельно продемонстрировали Product-Market Fit и превращаются в фундаментальную инфраструктуру финансов будущего.
Все эти инновации в Южной Корее по-настоящему так и не произошли.
В результате возникает парадокс: разница между Южной Кореей и мировым рынком сегодня фактически стала больше, чем в 2021 году.
Это не означает, что никто не действует. Несмотря на размытость регуляторных рамок, финансовые учреждения уже готовят запуски стейблкоинов; в сегменте RWA некоторые участники предпочитают сначала выпускать продукты за рубежом.
У Южной Кореи остается явное преимущество: как только регуляторная среда выстроится, этот рынок способен развивать индустрию быстрее, чем большинство других стран.
Остается надеяться, что южнокорейские власти как можно скорее утвердят четкий регуляторный фреймворк для бессрочных контрактов, предиктивных рынков, стейблкоинов, RWA и смежных направлений. Именно это позволит вновь раскрыть потенциал для развития южнокорейской блокчейн-индустрии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @100y_eth