


Доклад IOSG|Ставки на фронтире: почему лучшие криптоинвестиции рождаются на медвежьем рынке
Автор: Джоси Лин, IOSG
Текст основан на тематическом выступлении Джоси на конференции Money Frontier 2026 в Гонконге. Для удобства чтения мы внесли умеренные правки, сохранив исходный смысл, а также исправили оговорки и сокращения, допущенные в ходе выступления.
I. Вступление: Зная свет, храните тьму
Всем привет. Рад получить приглашение от сообщества Benmo и возможность встретиться здесь во время медвежьего рынка.
Сегодня я хочу поделиться интересной темой — контраианый подход и ставки на периферию: почему инвестиции в период медвежьего рынка часто приносят величайшую доходность.
Для начала кратко о контексте. Полагаю, это уже четвертый медвежий рынок, который я переживаю. В этот раз ощущения у многих крайне яркие, но он сильно отличается от предыдущих. Мне очень близка одна мысль из «Дао Дэ Цзин»: «Зная свет, сохраняй тьму» — понимать, что есть ясность и свет, но оставаться в тьме, чтобы удерживать позицию. Само по себе это является добродетелью.
Перед выходом на сцену многие спрашивали: IOSG всё ещё инвестирует?
Да, продолжаем инвестировать. Текущие ощущения очень похожи на 2018–2019 годы, когда многие не знали, как подступиться к инвестициям. IOSG будет продолжать вкладываться в криптоиндустрию. Мы не хотим становиться «последним часовым азиатских крипто-VC». Нам важнее видеть больше инвесторов, присоединяющихся к Web3, чтобы вместе помогать азиатским предпринимателям двигаться к лучшему будущему.
Сегодня я сначала расскажу три «закуски» — Биткоин, стейблкоины, Эфир — чтобы прояснить общий контекст, а затем подробно разберу четыре направления, где мы на местах видим реальные бизнес-модели, приносящие прибыль.
II. Биткоин: четырехлетний цикл перевесил все нарративы
Начнем с Биткоина.
Это восстановление после минимума 2022 года было спровоцировано рядом специфических катализаторов для Биткоина: крах Silicon Valley Bank в 2022 году, спекуляции вокруг спотовых ETF, которые подняли цену до $60 000, и победа Трампа, дополнительно вытолкнувшая цену примерно к $120 000. К концу 2025 года большинство этих катализаторов уже были полностью учтены в цене.
После этого ситуация изменилась. После 2025 года начался цикл ИИ, усилились связанные с ним активы, золото и акции NVIDIA. Логично было бы ожидать, что это должно позитивно сказаться на Биткоине, но он перестал реагировать на эти факторы и с начала года уже снизился на 29%.
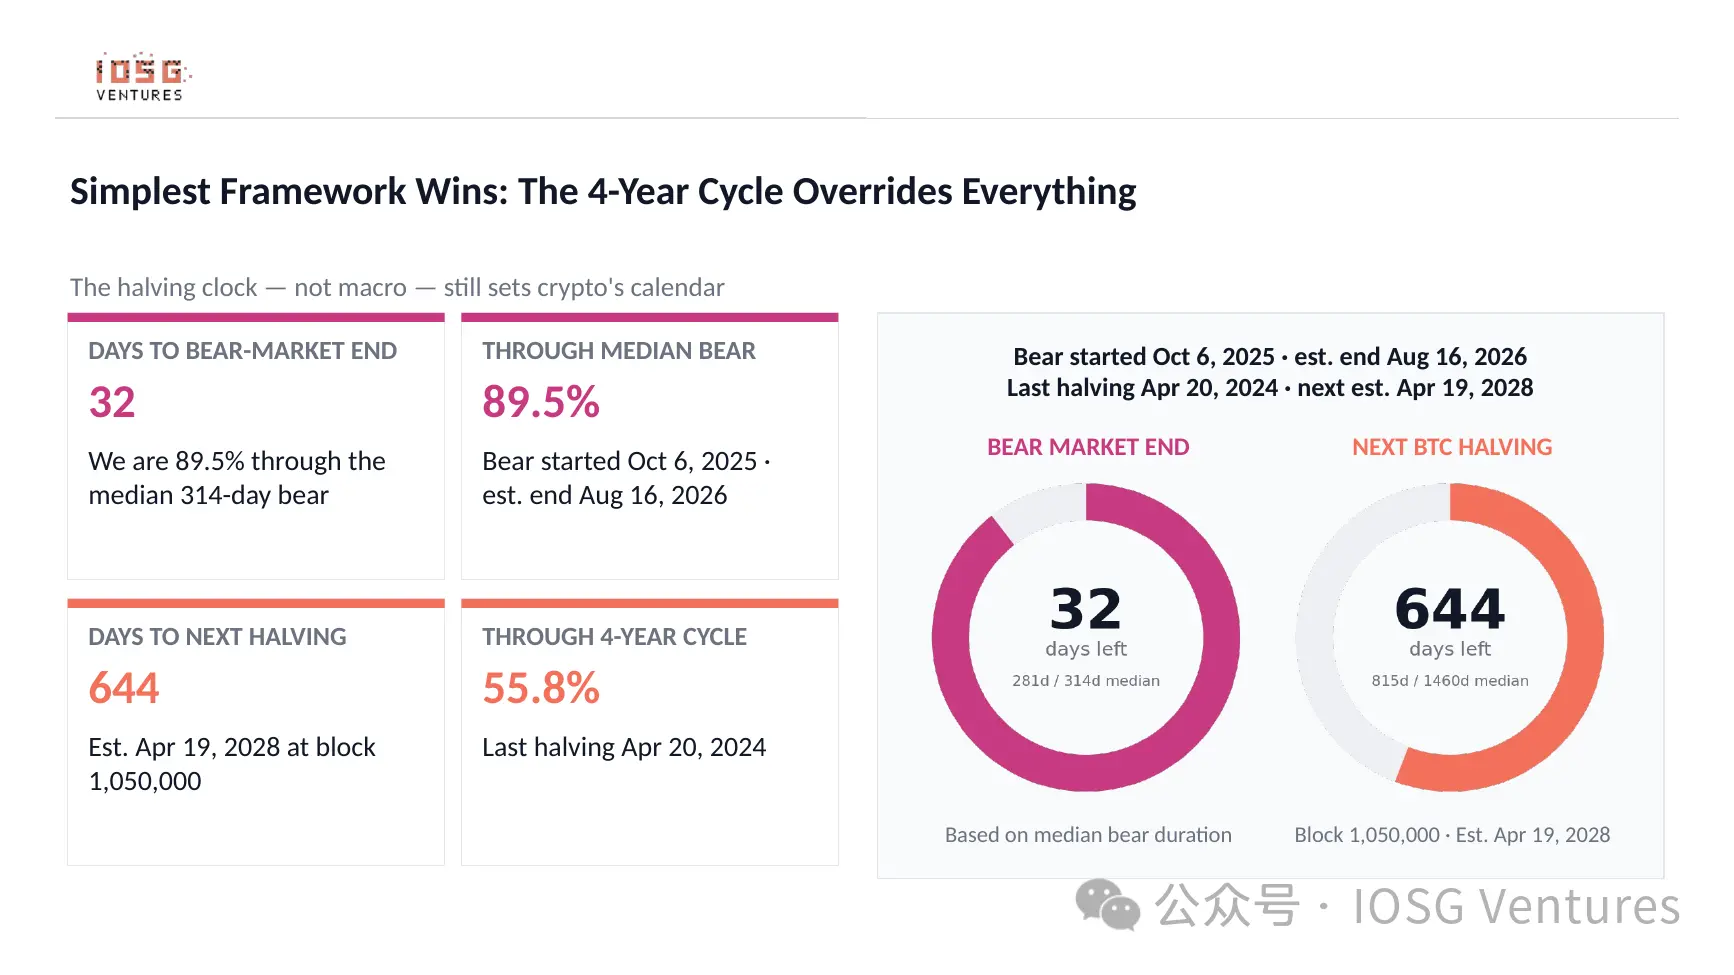
Почему так происходит? Позвольте процитировать одну интересную фразу из сообщества Benmo («Битконовая сила»): четырехлетний цикл Биткоина вновь оказался сильнее всех сложных нарративов. Модель циклов ранее четко указывала, что пик Биткоина придется на октябрь 2025 года, и это действительно сбылось, а последующий медвежий рынок официально стартовал именно в октябре ’25-го.
Многие могут возразить, что четырехлетний цикл — просто совпадение. Однако мы видим, как многие ветераны крипторынка (OG) способствуют самореализации этого цикла: если достаточное количество участников ждет пика рынка в определенную фазу цикла, они будут фиксировать прибыль примерно в одно и то же время. Коллективное поведение, в свою очередь, формирует именно тот цикл, который они прогнозировали. Это также объясняет, почему Биткоин продолжает падать даже на фоне макростимулирующих условий. Людей, верящих, что «ИИ, золото или фондовый рынок» спасут Биткоин, становится всё меньше.
Поэтому я считаю, что цикл всё еще актуален. В ближайшие месяцы фокус должен сместиться с объяснений «почему Биткоин отстаёт» на распознавание того, не началась ли уже фаза нового накопления.
Также хотел поделиться внутренними данными IOSG. Мы подсчитали длительность каждого цикла, и результаты поразительно схожи: начиная с 2015 года, фаза роста длится примерно 1060 дней. Исходя из этого, мы выделили несколько возможных сценариев для текущего цикла:
- Сценарий 1: Биткоин может достичь дна в диапазоне $45 000–60 000 к концу октября (2026 года);
- Сценарий 2: Еще ниже, в первой половине 2027 года, опустится до $40 000–55 000;
- Сценарий 3: Прочие варианты.
Прогнозировать циклы, честно говоря, можно бесконечно, но наши внутренние данные однозначно указывают на описанный выше вариант.
Четырехлетний цикл и сценарии достижения дна
III. Стейблкоины: год значимости уровня 1975-го и 2001-го
Вторая «закуска» — стейблкоины. Этот год стал годом прорыва для них, временем огромного исторического влияния.
Я приведу два аналогии.
1 мая 1975 года Комиссия по ценным бумагам и биржам США отменила систему фиксированных комиссий на Уолл-стрит, действовавшую 183 года. Это превратило торговлю акциями из игры для богачей в доступный инструмент для обычных людей, что в итоге породило индустрию управления активами объемом $140 трлн. Именно тогда выросли Fidelity и Vanguard. В 2001 году Китай вступил в ВТО — важнейшее событие, навсегда изменившее экономику страны.
На мой взгляд, сегодня мы наблюдаем повторение той же истории, только этой раз площадка — стейблкоины в криптоиндустрии. Закон GENIUS Act стал действительностью, означающим, что банки теперь могут легально выпускать долларовые токены в блокчейне. Я уверен, что после принятия этого закона криптоиндустрия совершит поворотный шаг: от «актива с высоким риском» она превратится в «легальную финансовую инфраструктуру». Глядя назад, историки будут запоминать 2026 год точно так же, как 2001-й.
IV. Эфир (Ethereum): рвы, вызовы и вопрос будущего лидерства
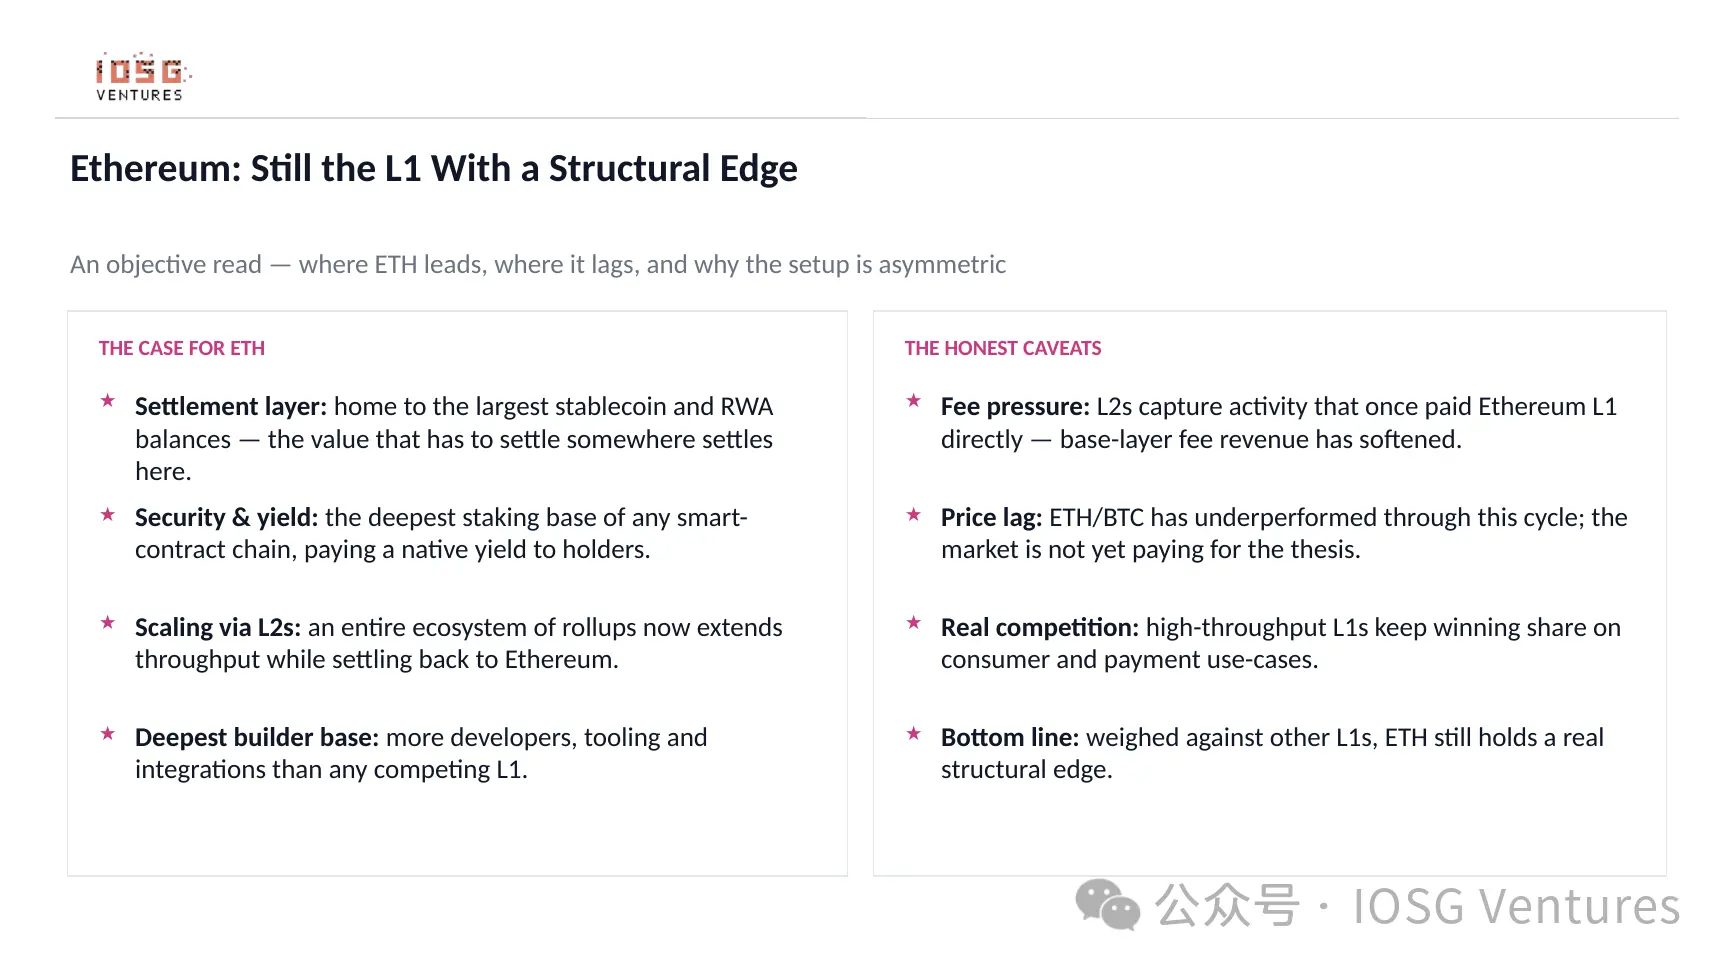
Теперь об Эфире. Эта тема сложна для одного абзаца, поэтому я составил две таблицы: одна отражает его преимущества, другая — проблемы.
Четыре главных преимущества: будучи слоем расчета, он аккумулирует крупнейшие объемы стейбкоинов и токенизированных RWA; безопасность и доходность — большая часть безопасности и доходу экосистемы DeFi базируется на Эфире; благодаря масштабированию через Layer 2 итоговая согласованность (finality) всей экосистемы Rollup возвращается на уровень базового слоя; а также наличие самой развитой инфраструктуры для разработчиков среди всех L1-блокчейнов.
Проблемы тоже очевидны: L2 забирают комиссии, которые раньше шли L1; соотношение ETH/BTC явно проигрывает на текущем цикле; плюс появляется конкуренция со стороны новых смарт-контрактных цепочек вроде Hyperliquid и внецепочечных проектов.
Однако самую главную проблему я вижу не в этом. В последнее время я много писал в Twitter об Эфире. Моя ключевая мысль такова: сравнивая Виталика и Илона Маска, понимаешь, что многие заявления Виталика обретают полный смысл лишь спустя 10 лет, когда ясно видишь, почему он так говорил и как ему удалось это реализовать. Больше всего мы ждем, что Виталик сможет действовать на передовой так же активно, как Маск.
Виталик сейчас также заявляет, что хочет превратить Эфир в «более маленькую лодку». Но, если честно, уход Томаша и создание новых институциональных структур в рамках проекта в итоге сводятся к одному фундаментальному вопросу: кто берет на себя лидерство в Ethereum? Кто осуществляет governance? Кто управляет процессами? Какой основатель способен выйти в авангард и вернуть величие этой децентрализованной открытой организации? На мой взгляд, это чрезвычайно сложная задача.
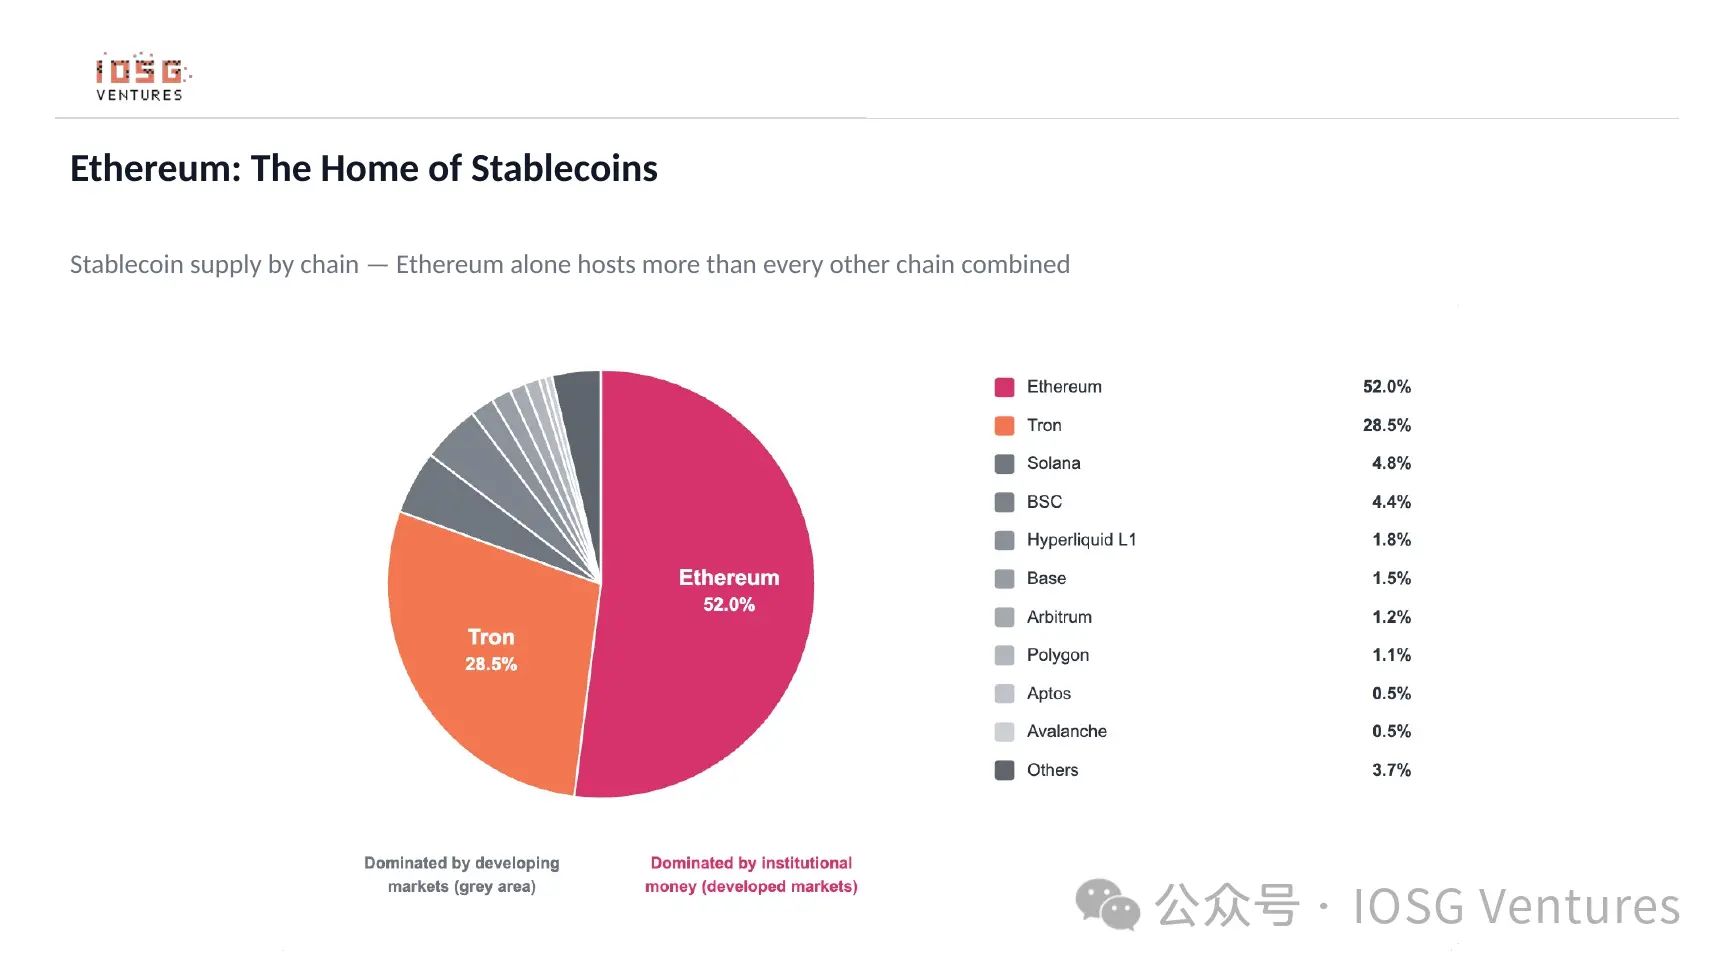
Что касается самих стейбкоинов, тут все очевидно: в сети Ethereum преобладают институциональные средства и рынки развитых стран; в Tron основной драйвер — USDT, обслуживающий развивающиеся рынки и трансграничные переводы долларов.
Ethereum: сильные стороны и слабые места
Распределение стейбкоинов по сетям
V. Как мы инвестируем в медвежий рынок: пересмотр долей портфеля
Далее расскажу, как IOSG реализует инвестиционную стратегию в период медвежьего рынка. Это интересно, поскольку именно в такие периоды мы кардинально пересматриваем пропорции распределения капитала.
Мы снизили долю первичного рынка;与此同时, доля OTC, вторичного рынка и программ инкубации (incubator) растет.
Параллельно мы наблюдаем четкий тренд: криптоиндустрия трансформируется из просто торговой площадки в нативную интернет-финансовую инфраструктуру.
Слой первый: Better Money, Better Rails (Лучшие деньги, лучшие платежные шлюзы). Стейблкоины уже доказали, что более совершенные деньги и расчетные протоколы могут пройти стадию интернет-нативизации быстрее традиционной финансовой системы.
Слой второй: Internet Capital Markets. RWA и токенизация обеспечивают долларовым активам в блокчейне более понятную реальную доходность и надежное обеспечение.
Слой третий: массовые применения (Scale Apps). Я уверен, что криптоиндустрия, подобно интернет-сектору,孕育ит следующего ByteDance и следующего Pinduoduo.
Слой четвертый: AI Agent × Crypto. По мере того как финансовая инфраструктура станет интернет-нативной, конечными пользователями станут не только люди — агентам (agents) также потребуются кошельки, платежи, идентификация и программируемая собственность.
В конечном итоге деньги переходят в блокчейн, активы токенизируются, ценность концентрируется на уровне приложений и интерфейсов, при этом ИИ-агенты будут использовать ту же самую инфраструктуру вместе с людьми.
VI. Почему именно в медвежий рынок рождаются лучшие инвестиции
Вернемся к настоящему моменту. Почему именно в этот медвежий рынок рождаются лучшие сделки и инвестиции? Потому что в такие периоды качественные проекты часто оценены ошибочно, а реальная выручка позволяет им доказать свою состоятельность. Здесь три ключевых тезиса:
Во-первых, искажение оценки. В моменты наихудших настроений по-настоящему перспективные проекты продаются дешевле своей внутренней стоимости — лучшая точка входа формируется только тогда, когда другие уже уходят.
Во-вторых, жизнеспособность за счет реальной выручки. Мы предпочитаем бизнесы, способные генерировать подтвержденный денежный поток, а не просто рассказывать красивые истории. Проект, выдержавший медвежий рынок с четкой клиентской базой и продуктом, в бычьем цикле экспоненциально вырастет за счет сложных процентов.
В-третьих, проверяемость модели. Мы инвестируем исключительно в проекты с прозрачной бизнес-моделью: кто платит, за что и сколько. Выручку, которую можно валидировать независимо, считают настоящей.
В этом цикле мы видим проекты, которые действительно приносят прибыль в криптопространстве, масштабы их операций варьируются от сотен миллионов до примерно $5,8 млрд. Они сосредоточены в секторах DeFi и различных инфраструктурных решениях. Далее я подробно разберу четыре направления, демонстрирующих реальную ситуацию на месте.
Направление 1 · Стейблкоины и платежи: Circle, fun.xyz, RedotPay
В IOSG мы до сих пор еженедельно проводим 4-часовые заседания IC (Инвестиционного комитета). Некоторые говорят: да ведь медвежий рынок, какие еще проекты достойны обсуждения? На самом деле, их множество.
Circle: три источника дохода, модель DCF
Многие спрашивают нас про Circle, давайте разберем его модель. Основных источников дохода здесь три:
Первый: доход с резервов. Около $73 млрд резервов направляются на покупку краткосрочных облигаций, что при年化 ставке 3,5% приносит порядка $2,6 млрд в год. Доходность естественно колеблется в зависимости от монетарной политики ФРС.
Второй: расходы на дистрибуцию. Circle направляет наибольшую часть выручки — около 62% — партнерам типа Binance и Coinbase, поэтому его валовая маржа составляет лишь 38%.
Третий: долгосрочная стоимость базового актива (equity). Circle запустила свой собственный L1, мост CCTP и API для разработчиков, однако сейчас эта часть дает лишь около 6% выручки.
Мы построили модель DCF (дисконтирование денежных потоков) для оценки Circle: исходя из floating reserves стейблкоина → (ставка доходности) доход с резервов → (валовая маржа 38%) валовая прибыль стейблкоина → (множитель 15x в третий год, дисконтирование 20%) текущая стоимость одной акции.
Fun.xyz: платежный шлюз криптомира, аналог Stripe
Fun.xyz можно описать как платежный агрегатор криптоиндустрии — универсальный адрес пополнения (UDA). Все поступления на площадку Polymarket проходят через него, а IOSG также выступает инвестором проекта.
RedotPay: криптокарта для расходов в любом месте
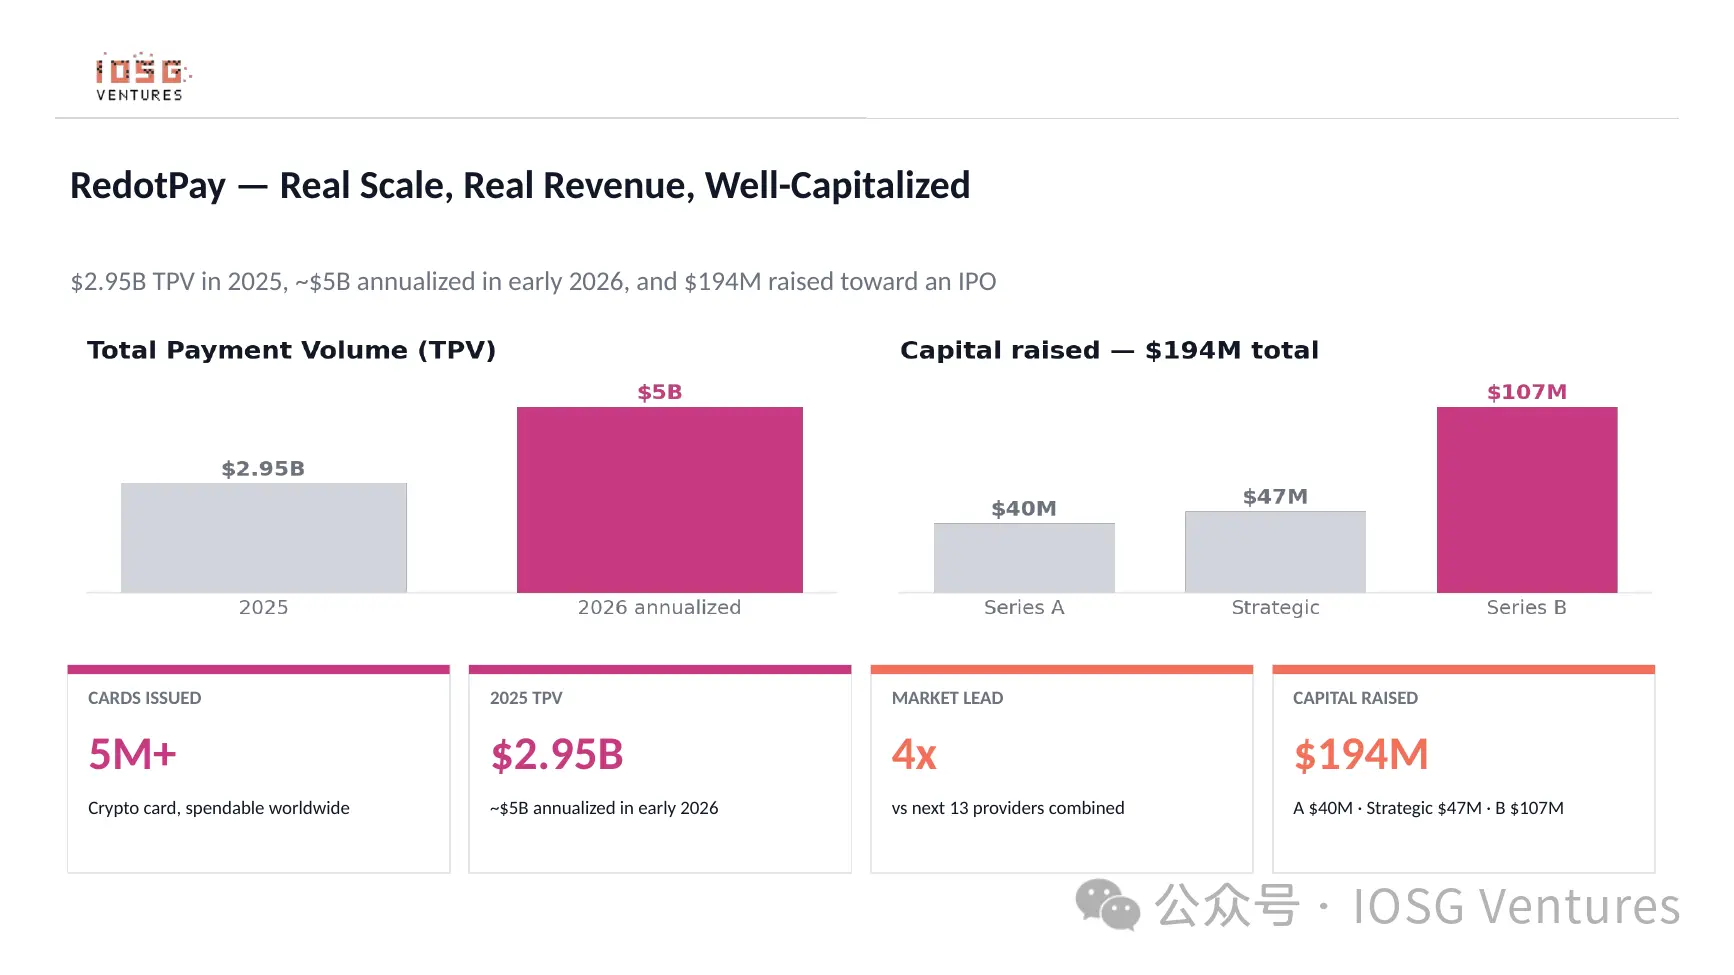
RedotPay — самая популярная криптодебетовая карта на рынке сегодня. Карта работает везде, где принимают Visa или Mastercard, интегрируя криптоэкономику в реальную жизнь.
Ключевые метрики: выпущено свыше 5 млн карт, доступна по всему миру, общий объем транзакций (TPV) около $3 млрд, опережает ближайших конкурентов в 4 раза, ежегодная выручка составляет примерно $150 млн. Следовательно, наше базовое понимание таково: продукты на стыке платежей и стейбкоинов, подобные RedotPay, мигрируют в масс-маркет и уже получают широкое признание.
Mасштабы и капитализация RedotPay
Направление 2 · Предиктивные рынки: будущее ниши становится будущим массового рынка
Второе направление — предиктивные рынки, которые постепенно выходят в мейнстрим. Нишевые продукты эволюционируют в массовые: будущее узкого сегмента неизбежно становится будущим широкой аудитории. Это этап холодного запуска, помогающий криптоприложениям достичь массового Adoption.
Посмотрим на масштабы лидеров отрасли: за первый квартал 2026 года оборот Polymarket составил $26,2 млрд, показав рост на 90% по сравнению с прошлым кварталом. В период чемпионата мира по футболу (с 11 июня по 19 июля) объем сделок превысил $15 млрд. Их ключевое отличие — глобальная охватность и нек custodial архитектура, что делает проект одним из лучших представителей приложений следующего поколения. Kalshi сделал ставку на комплаенс, получив федеральную лицензию. За Q1 2026 года объем торговли достиг ~$32,1 млрд, дистрибуция ведется через платформы Robinhood и Interactive Brokers. Компании 2018 года основания, многократно подвергавшейся сомнениям, удалось пережить медвежий рынок, получить регуляторное одобрение и продемонстрировать самый крутой график роста выручки, который мы видели в американском финтех-секторе.
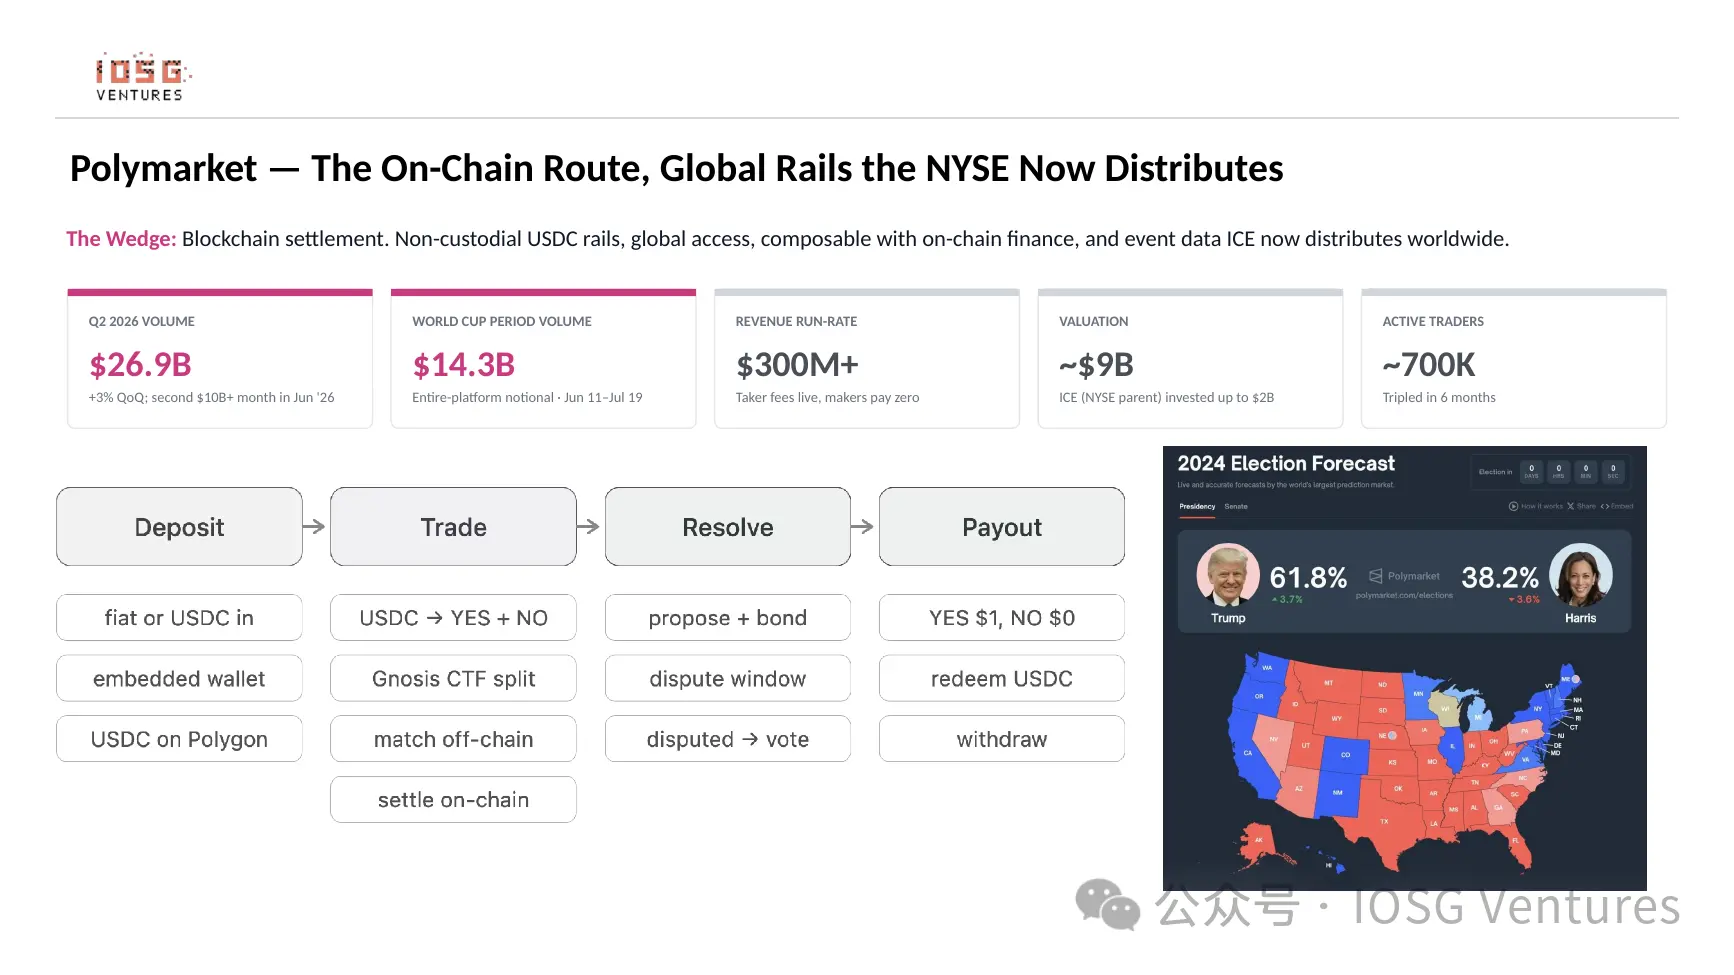
Polymarket · On-chain стратегия
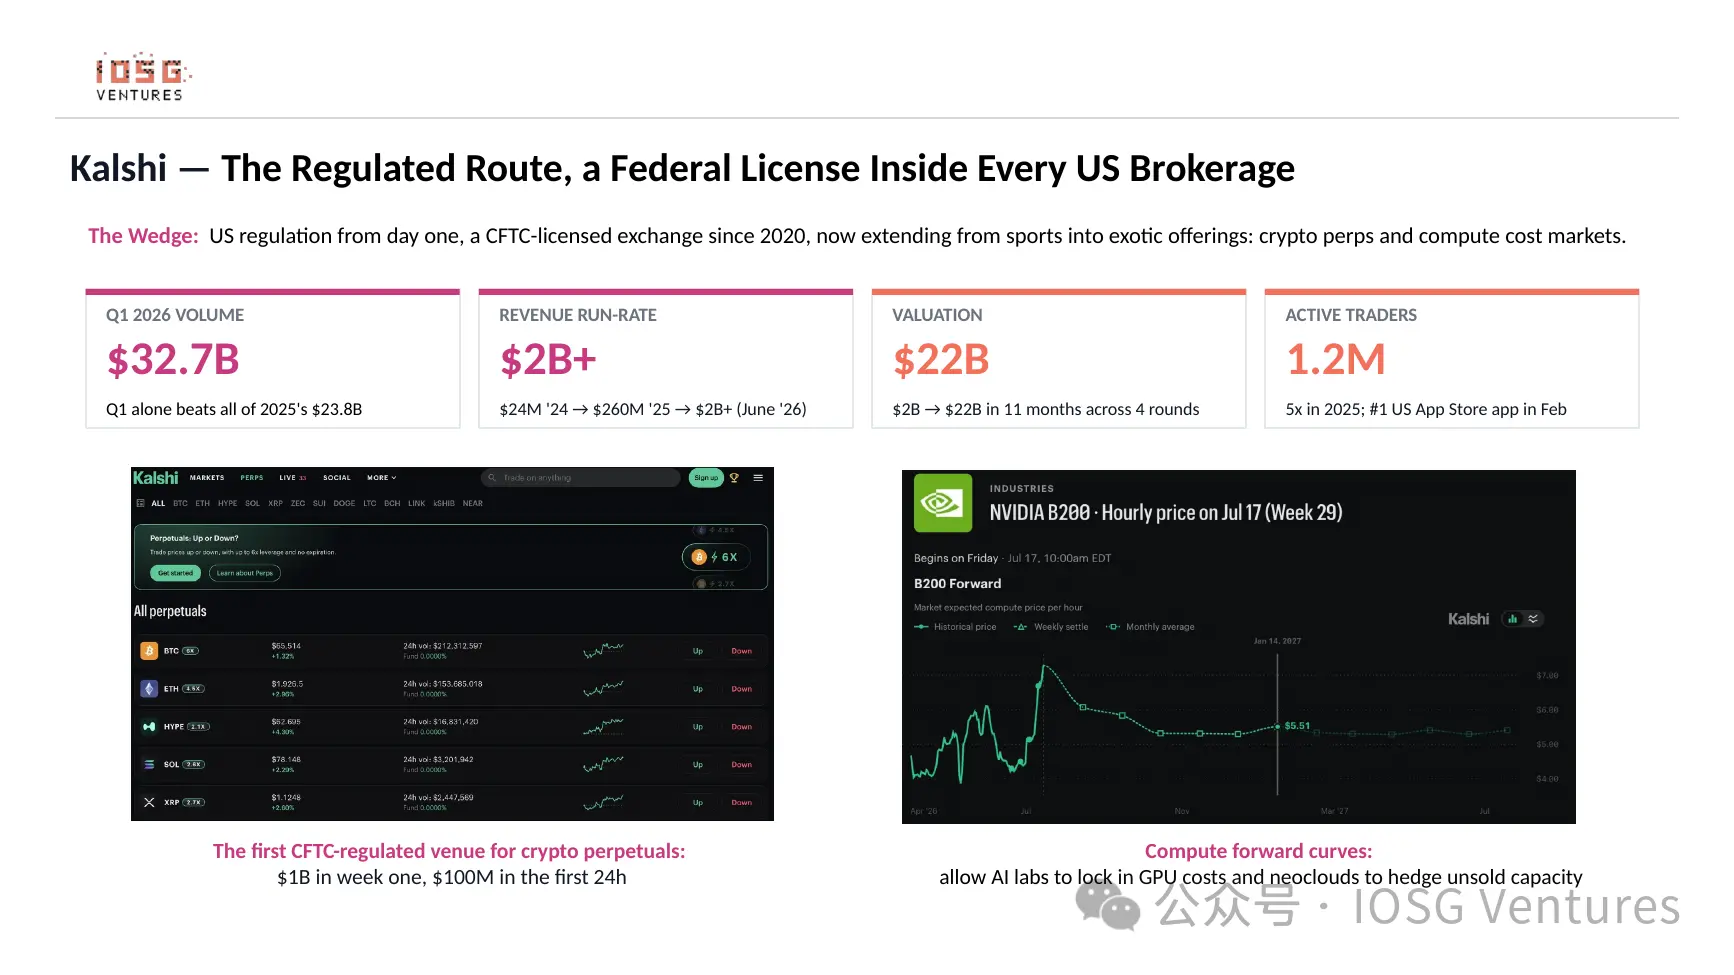
Kalshi · Комплаенс стратегия
Направление 3 · AI × Crypto: как движутся вычислительные мощности, данные и капитал
Третье направление объединяет искусственный интеллект и криптоэкономику.
Последние пять лет индустрия фокусировалась на качестве моделей: чей Transformer эффективнее, чья система RLHF умнее. Сегодня нам нужно задать более фундаментальный вопрос: откуда берутся вычислительные мощности? Откуда берутся данные? Как функционирует денежный поток в ИИ?
Начнем с вычислений. Криптоиндустрия уже доказала важный принцип: децентрализованные сети способны координировать аппаратные ресурсы в глобальном масштабе. В эпоху Proof-of-Work на Эфире (до The Merge в 2022 г.) совокупная мощность GPU сети сопоставлялась с производительностью передового тренировочного кластера. Речь не о том, что карты майнеров подойдут для прямого обучения современных нейросетей — технические требования разные — но факт остается фактом: с помощью токенических стимулов реально агрегировать рассеянное по миру простое оборудование. При грамотной реализации этого механизма на рынке ИИ-мощностей открывается вполне реальная инвестиционная возможность.
Далее следует вопрос данных, а потом — движение капитала в ИИ, то есть модель агентского банкинга (agent banking). Приведу несколько конкретных кейсов.
У Grass около 8,5 млн пользователей, которые зарабатывают токены за совместное использование свободного интернет-трафика через браузерные плагины и приложения. Ее сетевой слой распределяет задачи веб-скрейпинга между этими узлами, очищая и структурируя контент в корпоративные датасеты. Ключевая особенность архитектуры в том, что платформа агрегирует запросы клиентов со стороны ИИ (например, компаний вроде OpenAI и Anthropic, готовых платить за данные для обучения) и раздаёт их пользователям блокчейна, мотивируя их вознаграждением. Объем собранных данных уже превысил 250 ПБ. Экономика проекта полностью прозрачна: выручка в 2025 году составила ~$17 млн, прогноз на 2026 год — свыше $70 млн. Видите ли, современные криптопроекты с токенами стали абсолютно реалистичными: у них есть доходы, денежные потоки и готовые клиенты. Подход «сначала B2B, потом B2C» отлично вписывается в нашу инвестиционную философию.
Hyperbolic — еще один проект в нашем портфеле, занимающийся рынком ИИ-вывода (inference) и GPU-мощностей. На платформе размещаются решения более чем 250 тыс. разработчиков, среди клиентов выделяются ведущие лаборатории ИИ.
Третий пример — типичный проект на стыке крипто и ИИ от Nous Research, известная языковая модель Hermes («Лобстер»). Рассматривать весь технический стек сейчас нет времени, но проект заслуживает отдельного внимания.
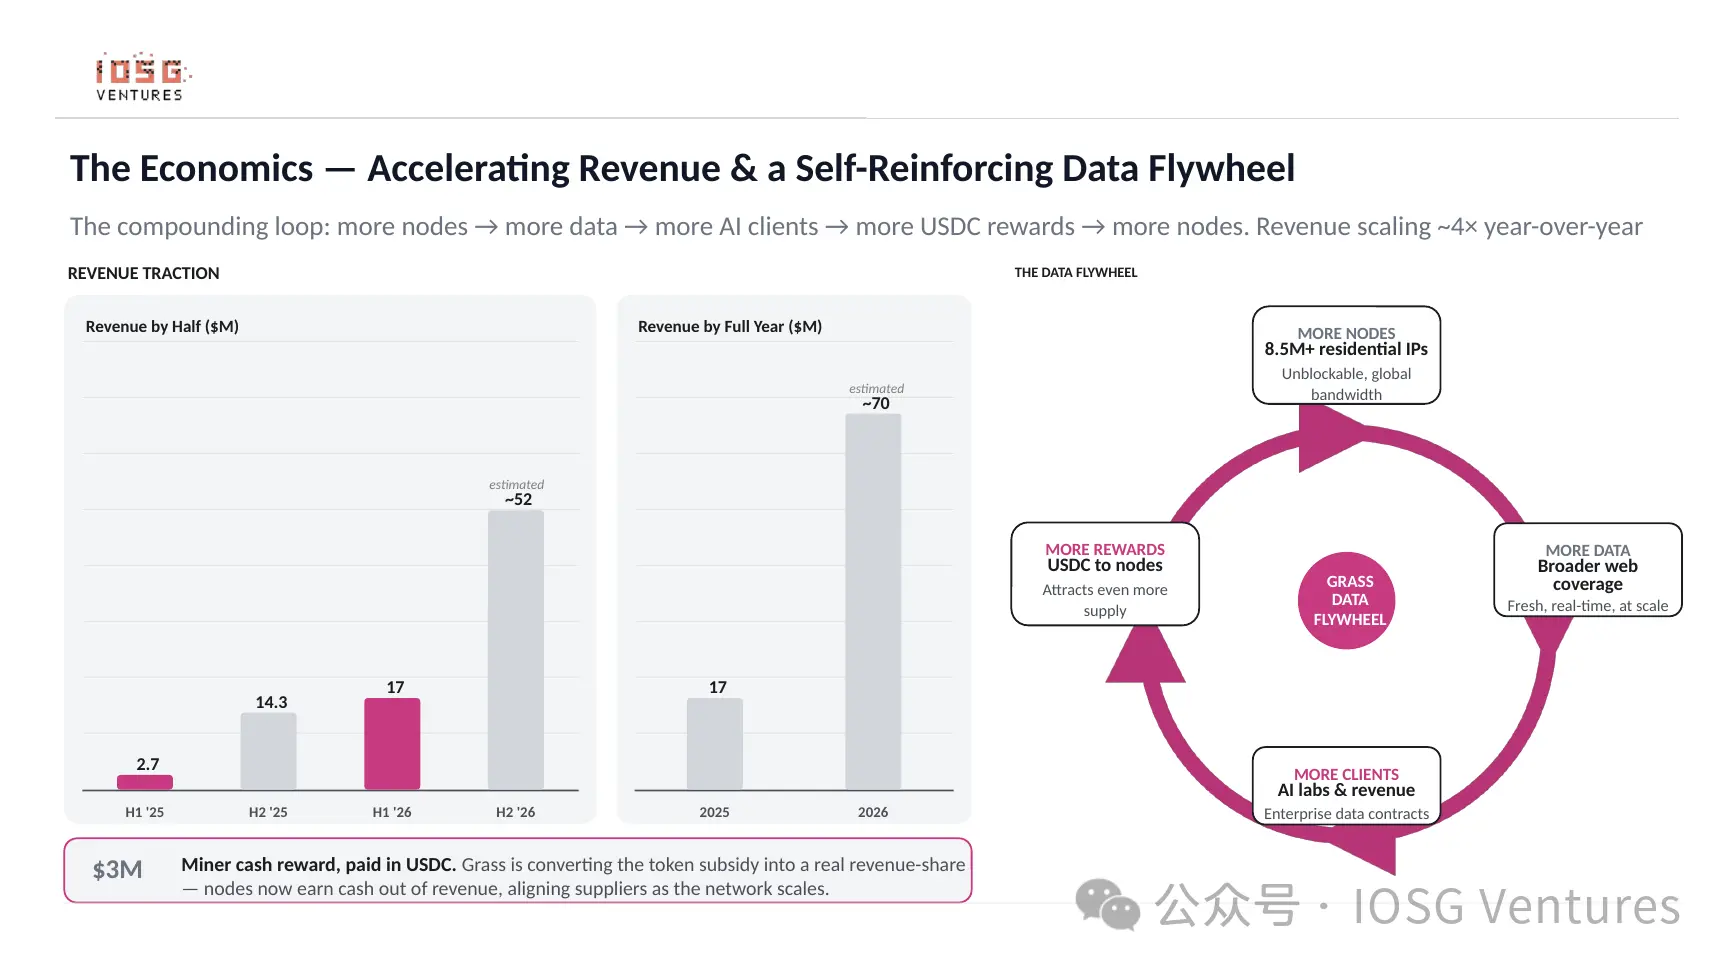
Экономика Grass и витрина данных
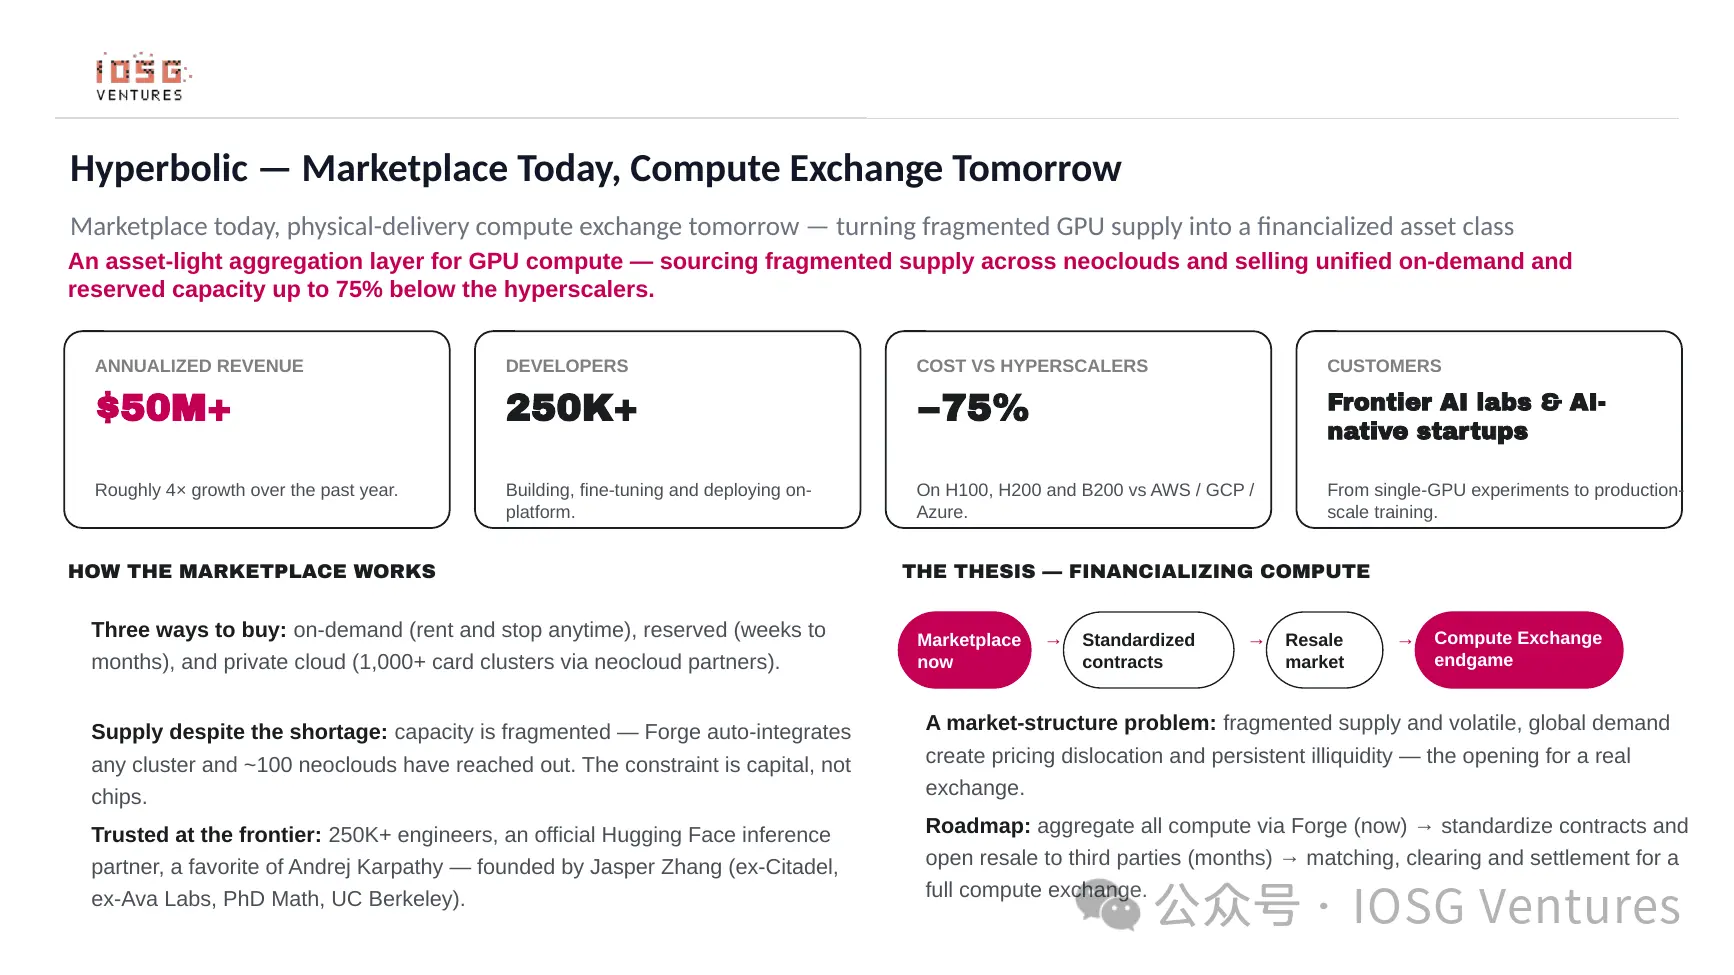
Рынок мощностей Hyperbolic
Направление 4 · Ончейн-торговля и кредитование: Collector Crypt, Hyperliquid
Четвертое направление охватывает ончейн-трейдинг и кредитные протоколы. Это очень интересный срез рынка.
Collector Crypt функционально напоминает «ломбард + магазин коллекционных карт», работающий полностью в блокчейне. По объему доходов проект сейчас входит в топ-2 экосистемы Solana. Бизнес-модель состоит из трех шагов: на этапе поставщиков компания закупает и хранит физические карты в сейфе; на ончейн-этапе каждая карта токенизируется, превращаясь в ликвидный актив с возможностью выкупа в любой момент; на финальном этапе пользователи могут конвертировать свои позиции в фиат. Текущие метрики: совокупный оборот превышает $1 млрд, MAU достигает 4 млн, ежедневная выручка относит приложение к числу крупнейших на Solana; доходы протокола составили ~$7,2 млн в апреле, ~$9 млн в мае, ~$15 млн в июне и ~$12 млн в июле. При сохранении таких темпов годовая выручка может перевалить за $200 млн. Это полностью состоявшийся проект с реальной монетизацией, токеномикой и устойчивым спросом.
Не менее интересен Hyperliquid. Почему на рынке говорят, что он «поглощает Binance»? Если говорить простым языком, проект представляет собой механику самоподдерживающегося обратного выкупа токенов. По сути, это децентрализованная аналогия Binance Futures: с каждой сделки взимается комиссия, около 97% которой идёт на buyback токенов. Рост объема торгов увеличивает сбор комиссий, высвобождает больше средств на выкуп, что стимулирует дальнейший рост активности. Замкнутый круг положительной динамики.
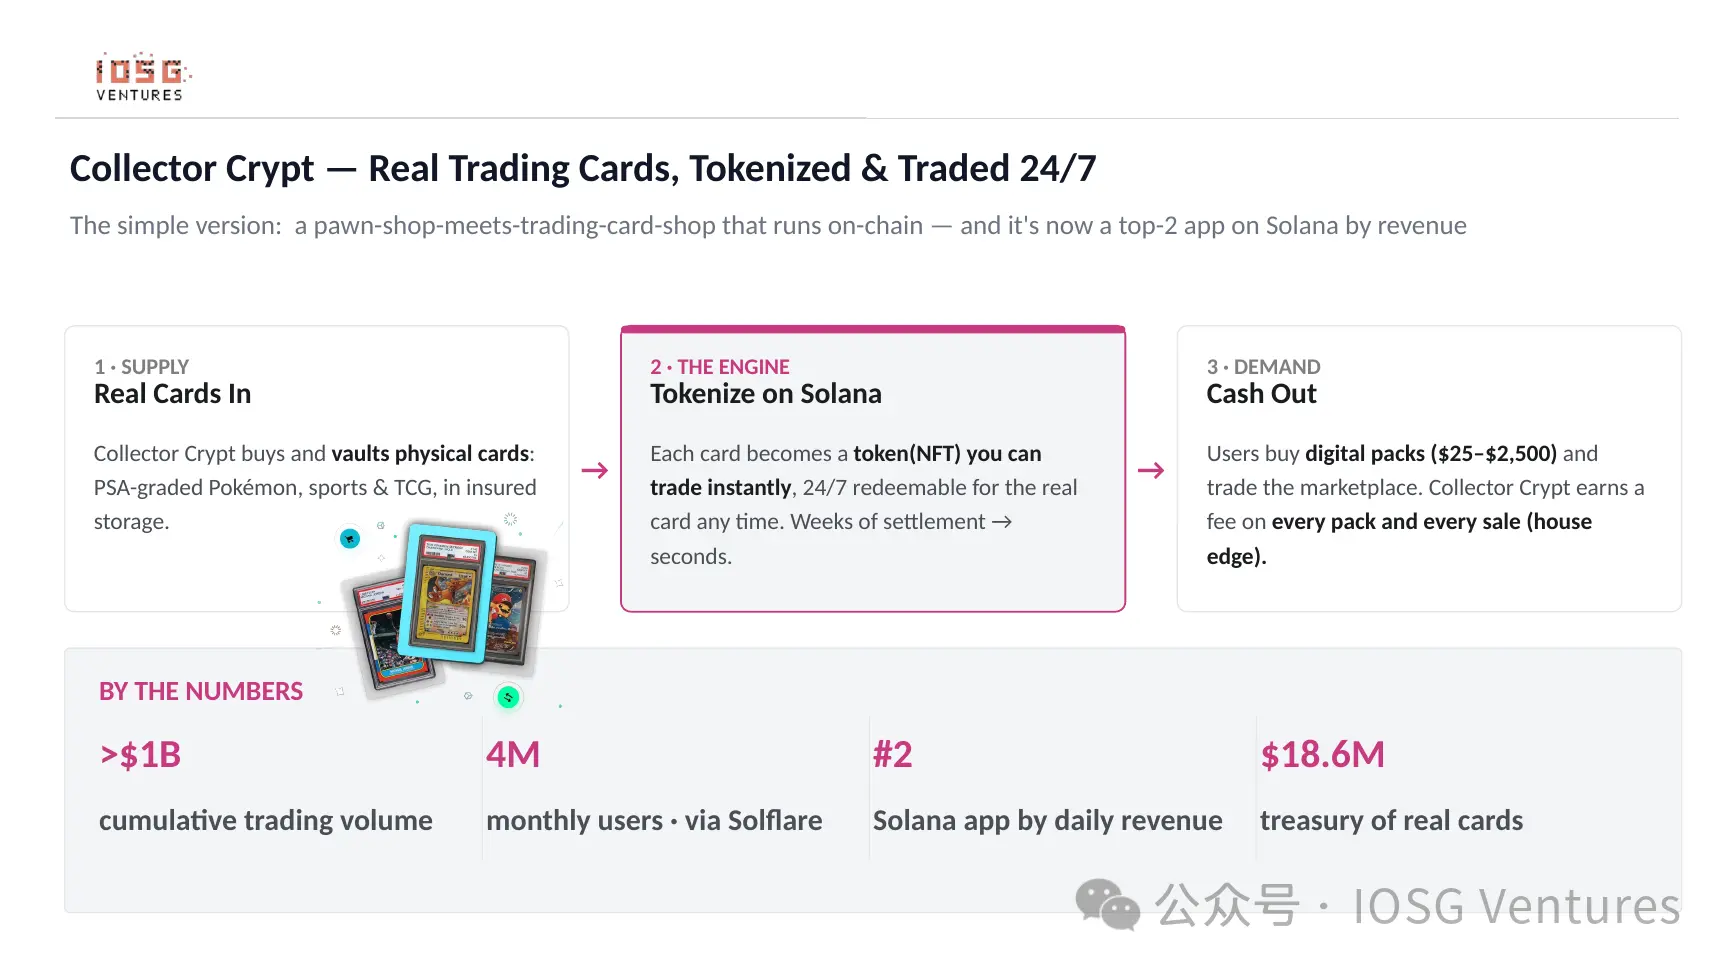
Collector Crypt · Heчейн-карты
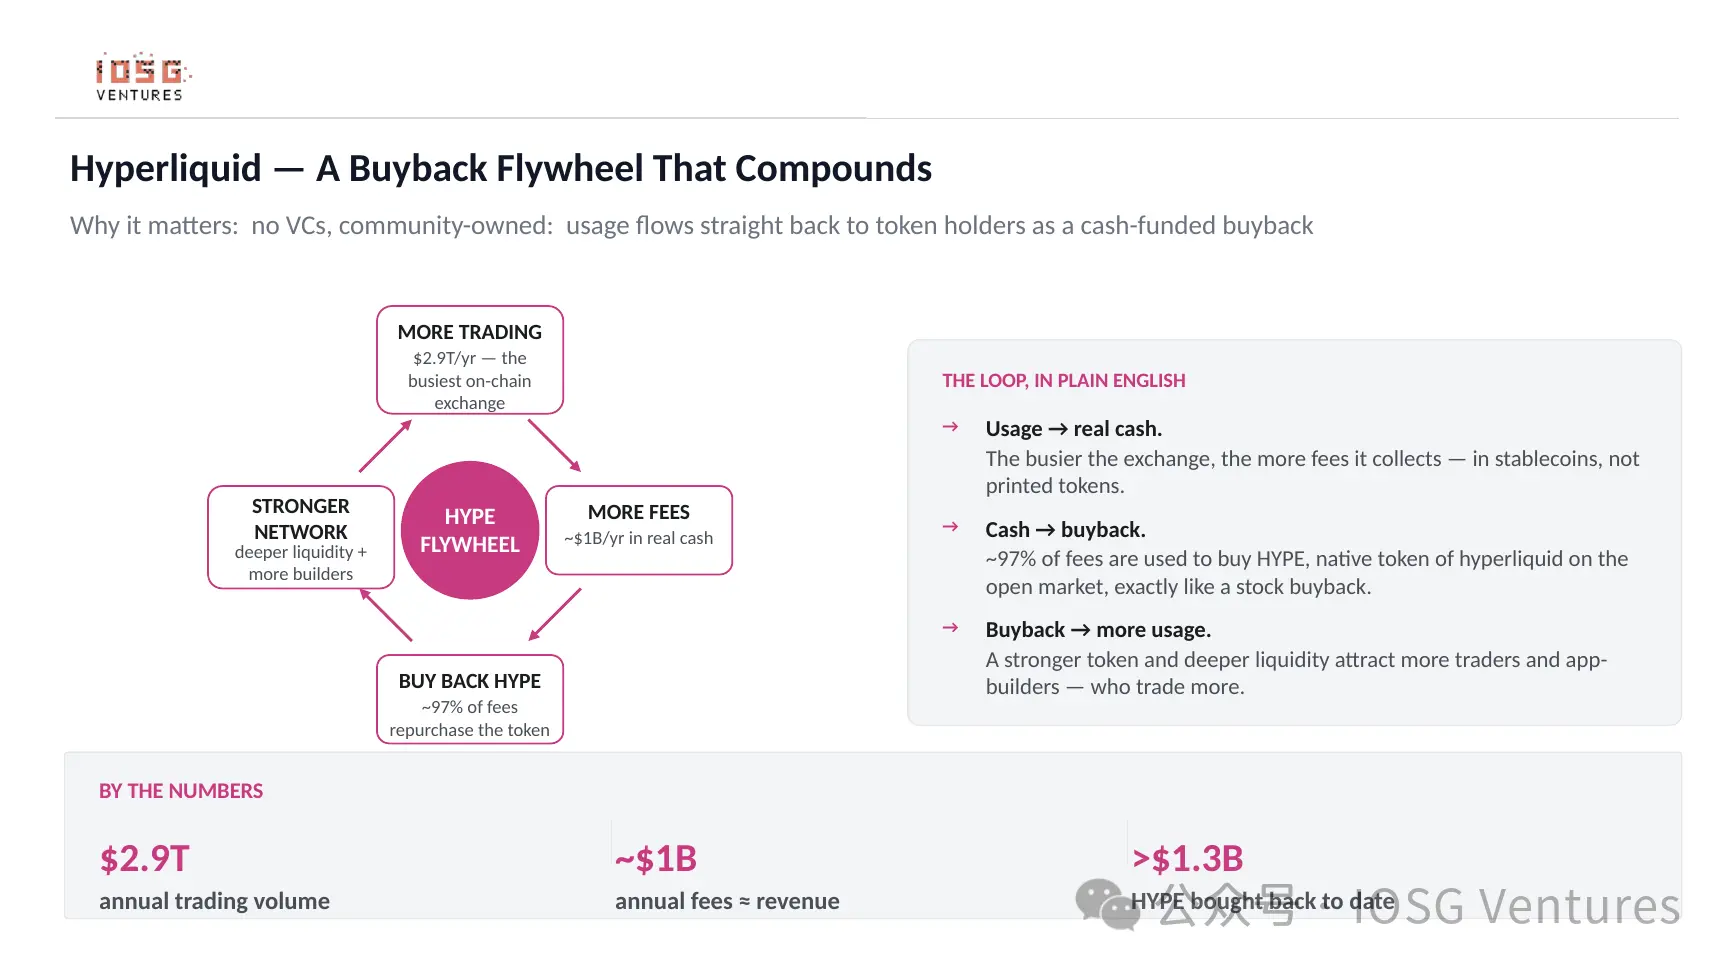
Hyperliquid · Механика выкупа
VII. Основа уверенности IOSG: охват East-West + исследовательский ров
Почему именно мы? Потому что IOSG обладает наилучшим доступом к мировым возможностям — большая часть наших портфельных компаний имеет присутствие одновременно на рынках Востока и Запада, Северной Америки и Азии. Мы также умеем захватывать центральную парадигму каждого нового цикла на самых ранних стадиях. А фундаментом всего этого служат глубокие научные исследования — экспертиза является нашим главным инвестиционным преимуществом.
VIII. Заключение: медвежий рынок — отправная точка для расстановки сил
Я занял у вас слишком много времени, позволяйте подвести итоги.
Наилучшие инвестиционные возможности чаще всего маскируются под самые мрачные настроения. Выделю главное: согласно оценке сообщества Bit Shen Li, конец октября этого года может стать точкой локального минимума для Биткоина. Поэтому всем, кто переключился на ИИ-активы или акции США, стоит вернуться и заново оценить новые векторы развития криптоиндустрии.
На чем именно мы будем делать ставку?
Во-первых, проекты с реальной выручкой. Стетблкоины, платежные шлюзы, связка ИИ и криптогенерируют новые, поддающиеся проверке денежные потоки.
Во-вторых, недооцененные бизнес-модели на фоне зимнего спада. У многих компаний прочные fundamentals, однако рынок оценивает их с учетом pessimism'а, словно медвежий цикл уже прошел 90%. Такое искажение стоимости само по себе является инвестиционным шансом.
В-третьих, раннее вмешательство со стороны IOSG. Три раунда контраианных исследований-driven инвестиций преследуют единственную цель: заранее определить победителей до наступления бычьего цикла.
Медвежий рынок — это стартовая позиция для подготовки к восхождению. Всем спасибо.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures














