

Исчезнувшая кнопка «Купить»
Финансовые границы между странами выглядят запутанными, но на практике для обычного личного счета все сводится всего к одной кнопке.
После 12 июня 2026 года пользователи из материкового Китая, обращающиеся к крупнейшим китайским брокерам Futu и Tiger, войдя в свои счета для торговли американскими акциями, обнаружат, что позиции и активы сохранены, продавать и выводить средства по-прежнему можно, но пополнить счет, покупать или докупать бумаги уже нельзя.
Когда капитал начинает проявлять тенденцию к выходу из-под контроля государства, первым, что ущемляется при ужесточении регулирования, становится пространство для личных решений инвестора по выбору и распределению активов.
Текущая зачистка в Китае трансграничных брокеров, оперирующих американскими акциями, перекликается с ликвидацией криптоиндустрии почти десятилетней давности. Обе кампании радикально сузили финансовые экспозиции, которые долгосрочно негативно влияли на внутреннюю ликвидность страны, и строго очертчили каналы активов, доступных для торговли внутри страны.
Для многих китайских домохозяйств этот канал выполняет не только инвестиционную функцию. После замедления роста заработных плат и значительного падения стоимости недвижимости в Китае распределение капитала среди глобальных премиальных компаний может стать одним из немногих путей, способных изменить благосостояние китайских семей в ближайшие двадцать лет. Сегодня эта дорога также начинает сужаться.
Капитальная стена Китая
В совместном документе восьми ведомств, включая Комиссию по регулированию рынка ценных бумаг Китая (CSRC), «План комплексной борьбы с нелегальной деятельностью на трансграничном рынке ценных бумаг, фьючерсов и паевых инвестиций» четко прописывает: в течение двух лет будет полностью остановлена вся нелегальная трансграничная инвестиционная деятельность. С текущей даты запрещается открытие любых новых счетов и поступление средств, разрешен лишь полный вывод накопленных средств в течение двух лет. Кроме того, помимо самих финансовых услуг, полностью запрещены все сопутствующие инфраструктурные и сервисные компоненты, связанные с трансграничными инвестициями, включая любую информационную активность в интернете страны.
Тем временем компании Futu и Tiger получили штрафы в размере 1,85 млрд юаней (270 млн долларов США) и 410 млн юаней (60,7 млн долларов США) соответственно; их акции на предрассчетной торговле временно рухнули на 45% и 30%, что официально ознаменовало конец эпохи свободной торговли американскими акциями внутрикитайскими пользователями в серой зоне регулирования.
По сути, это не единичное внезапное событие. В последние годы Китай постепенно ужесточал пути вывода валютных инвестиций, которые ранее были легальными, начиная с проверок и корректировок работы брокеров:
- Ноябрь 2021 г.: CSRC вызвала на разговор руководство Futu (FUTU) и Tiger (TIGR)
- Декабрь 2022 г.: обе компании признаны занимающимися незаконной деятельностью, запрещено открытие новых счетов для резидентов материкового Китая
- Май 2023 г.: приложения удалены из магазинов приложений материкового Китая
- Май 2026 г.: официальное расследование + совместная зачистка восьми ведомствами
Для поддержания автономии курсовой политики юаня и монетарной политики капитальный контроль на протяжении долгого времени оставался стратегическим каркасом противостояния Китая доллларовой гегемонии, где ограничения на трансграничные инвестиции являются лишь одним из элементов. Цель пекинского руководства предельно ясна: деньги, заработанные на территории Китая, должны возвращаться в поддержку местной экономики, а не беспрепятственно оттоком за рубеж.
Любая финансовая деятельность, идущая вразрез с национальной стратегией, даже если затрагивает самые передовые местные инновационные предприятия, всегда подчиняется высшему приоритету Пекина: финансовая стабильность и монопольная сила внутренней валюты превыше всего:
- Полный запрет криптовалют: вынужденный уход за границу сотен китайских майнеров, владеющих передовым дизайном дата-центров и возможностями интеграции энергоносителей; вытеснение крупнейших мировых криптопроектов за рубеж
- Вмешательство в сделку по продаже TikTok в США со стороны ByteDance: вынужденный отказ ByteDance от самых ценных активов, бессрочное откладывание IPO материнской компании
- Отклонение предложения о приобретении Manus: вынужденный поиск компанией поддержки у местных китайских инвесторов и рассмотрение возможности листинга на Гонконгской бирже
Жесткое регулирование направлено не только на ограничение потоков капитала, но и на предотвращение оттока технологий, кадров, данных, цепочек поставок и других ключевых ресурсов. Удержание этих фундаментальных факторов внутри страны с последующей поддержкой местных предприятий за счет внутреннего капитала позволяет повысить национальную конкурентоспособность на фундаментальном уровне.
Если в ходе предыдущего витка глобализации Китаю удавалось выделяться благодаря производственным цепочкам, то в эру ИИ против него выступают не только OpenAI и Anthropic, но и технологические гиганты, пережившие интернет-пузырь: Nvidia, Microsoft, Amazon, Alphabet. За ними стоят не только более чем десятилетняя технологическая база, но и поддержка колоссального американского финансового рынка, что дает им преимущество в привлечении финансирования и использовании кредитных плеч на несколько порядков выше, чем у китайских компаний. Поэтому удержание ликвидности и частного капитала внутри страны, а также концентрация ресурсов на поддержке отечественных tech-компаний являются сегодня главной задачей Китая.
Решительные меры финансовой реструктуризации в сочетании с рядом мер поддержки гонконгского рынка акций и Sci-Tech Innovation Board (STAR Market) в А-акциях стратегически поощряют компании с критически важными технологиями и чувствительными данными выбирать листинг в Шэньчжэне, Шанхае или Гонконге вместо выпуска ADR в США. Это привело к тому, что китайские предприниматели адаптировались к курсу Пекина, ориентированному на укрепление позиций Востока: в 2025 году объем IPO на Гонконгской бирже составил около 285 млрд гонконгских долларов (36 млрд долларов США), вновь заняв первое место в мире после 2019 года, значительно превзойдя второе место Nasdaq с его 27,5 млрд долларов США. Доля компаний, одновременно котирующихся на рынках A и Hong Kong, непрерывно растет, составив в первом полугодии текущего года почти 60%.
Press enter or click to view image in full size
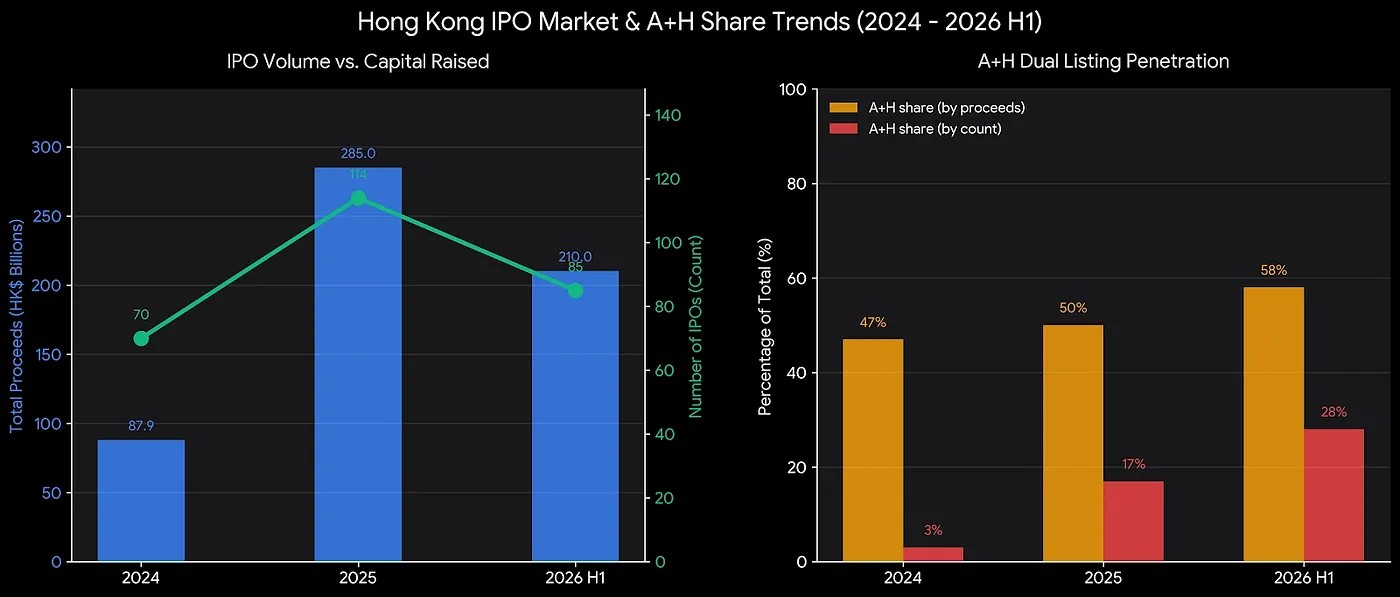
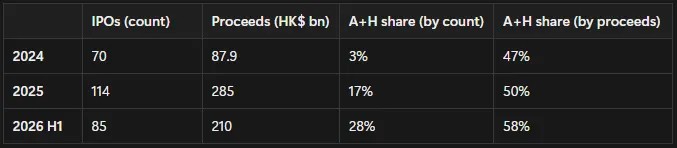
Очевидно, Гонконгская фондовая биржа целенаправленно формируется как центр притяжения глобальной ликвидности для компаний с китайским капиталом, при этом сохраняя управление в руках Пекина.
Таким образом, полная зачистка брокеров, торгующих американскими акциями, направлена не только на предотвращение непрерывного оттока внутренних средств на американский рынок, питающий там стоимостные премии. На фоне упущенных Китаем шансов в индустрии ИИ стратегическое значение этого шага может значительно перевешивать значение всех прежних мер капитального контроля.
Тревога китайских частных инвесторов
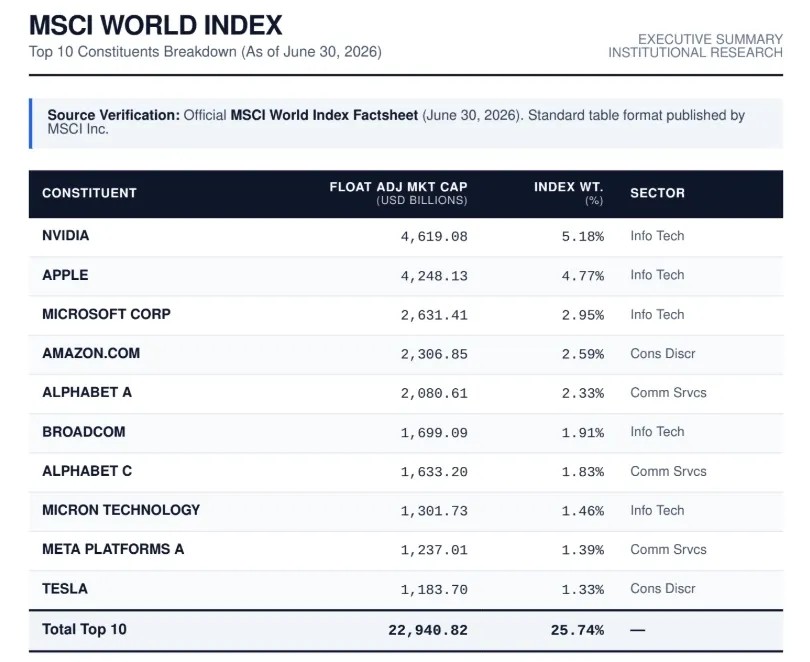
Согласно факт-листу индекса MSCI World на конец июня 2026 года, топ-10 базовых активов в совокупности составляют 25,74% весового коэффициента индекса, представляя собой практически исключительно американские технологические и ИИ-компании. Эти корпорации контролируют права собственности на будущие денежные потоки от таких категорий, как вычислительные мощности ИИ, облачные платформы, полупроводники, рекламные сети, операционные системы, потребительские шлюзы, электромобили и спутниковый интернет. Глобальная система распределения производительных активов сконцентрирована в руках нескольких компаний. Такая крайняя концентрация провоцирует «сифонный эффект» для глобального пассивного капитала. Поскольку индексные пассивные фонды формируют портфели строго по рыночной капитализации, каждые 100 долларов любой новой мировой ликвидности (например, регулярные взносы пенсионных фондов или allocations суверенных фондов) механически стекаются в эти десять американских технологических корпораций. Это дополнительно раздувает их стоимостные премии, предоставляя им практически безграничное преимущество дешевых заимствований в реальном секторе для M&A, НИОКР и окончательного захвата ключевых цифровых и физических активов будущего.
Получайте истории Уилдона Ву у себя в почтовом ящике
Когда четверть мирового экономического роста распределяется этими компаниями, обычные граждане Китая лишены каких-либо простых инструментов для участия в самой заметной исторической трендовой доходности.
Press enter or click to view image in full size
Индустриальное распределение в китайских А-акциях демонстрирует совершенно иную картину. На протяжении истории индекса CSI 300 сектор финансов традиционно доминировал, поддерживая долю на уровне 20–30%. Однако в конце 2025 – начале 2026 года доля сектора информационных технологий впервые исторически превысила финансовые показатели, официально став крупнейшей отраслью по весу в индексе А-акций.
Press enter or click to view image in full size
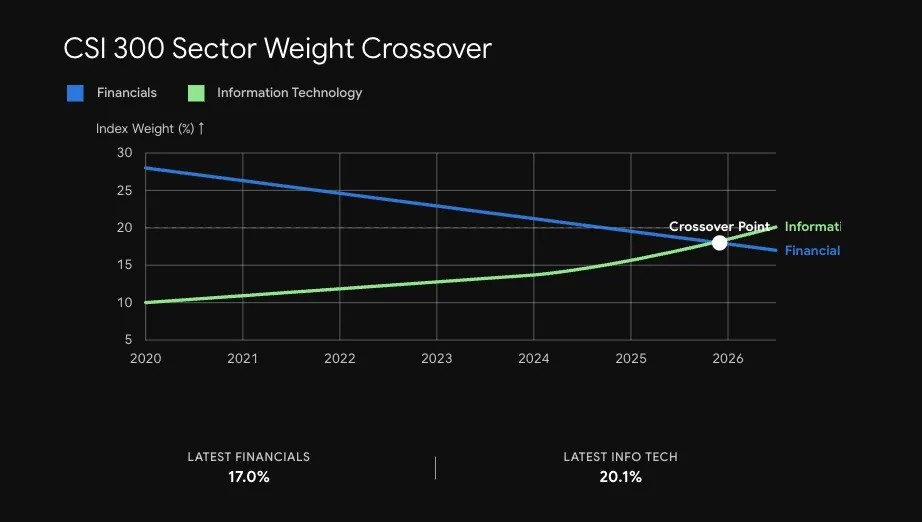
Двигателем экономического роста Китая на протяжении прошлого десятилетия выступала связка «недвижимость + инфраструктура», требовавшая крайне масштабного кредитного расширения. Банки и небанковские финансовые институты стали главными центрами денежного потока, доминируя в индексах. Но макроэкономическая структура последних лет фундаментально изменилась, что ярко отражает синхронизацию государственной воли Китая национального образца и направленного структурного управления ликвидностью:
- Смена цикла кредитования: На фоне ужесточения контроля над региональными долгами и кредитным плечом недвижимости скорость расширения балансов традиционного финансового сектора значительно замедлилась, что повлекло снижение средних уровней их оценки.
- Структурная ликвидность Центробанка: За прошедший год было целенаправленно внедрено множество инструментов структурной монетарной политики (например, рефинансирование для технологических инноваций). Ликвидность напрямую была направлена в сегменты хард-технологий, импортозамещения полупроводников и высокотехнологичного производства.
- Капитализация «новых качественных производительных сил»: Финансовые рынки заново оценивают концепции «самостоятельности и контролируемой базы» и «научно-технической независимости». Компании в области вычислительной инфраструктуры, оборудования для полупроводников и высококлассных материалов получили максимальные стоимостные премии и приоритетное финансирование.
Этот эффект запаздывания проявляется не только в структуре отраслей относительно индексных весов, но и в рыночной динамике. Со времени появления ChatGPT в 2022 году, несмотря на статус Китая как второй по величине мировой экономики, рост его фондового рынка оказался на самом последнем месте среди пяти крупнейших экономик. Китайские частные инвесторы вынуждены довольствоваться ограниченными инвестиционными лимитами на своих счетах, наблюдая со стороны, как они оказываются исключены из новой системы формирования капитала.
Press enter or click to view image in full size
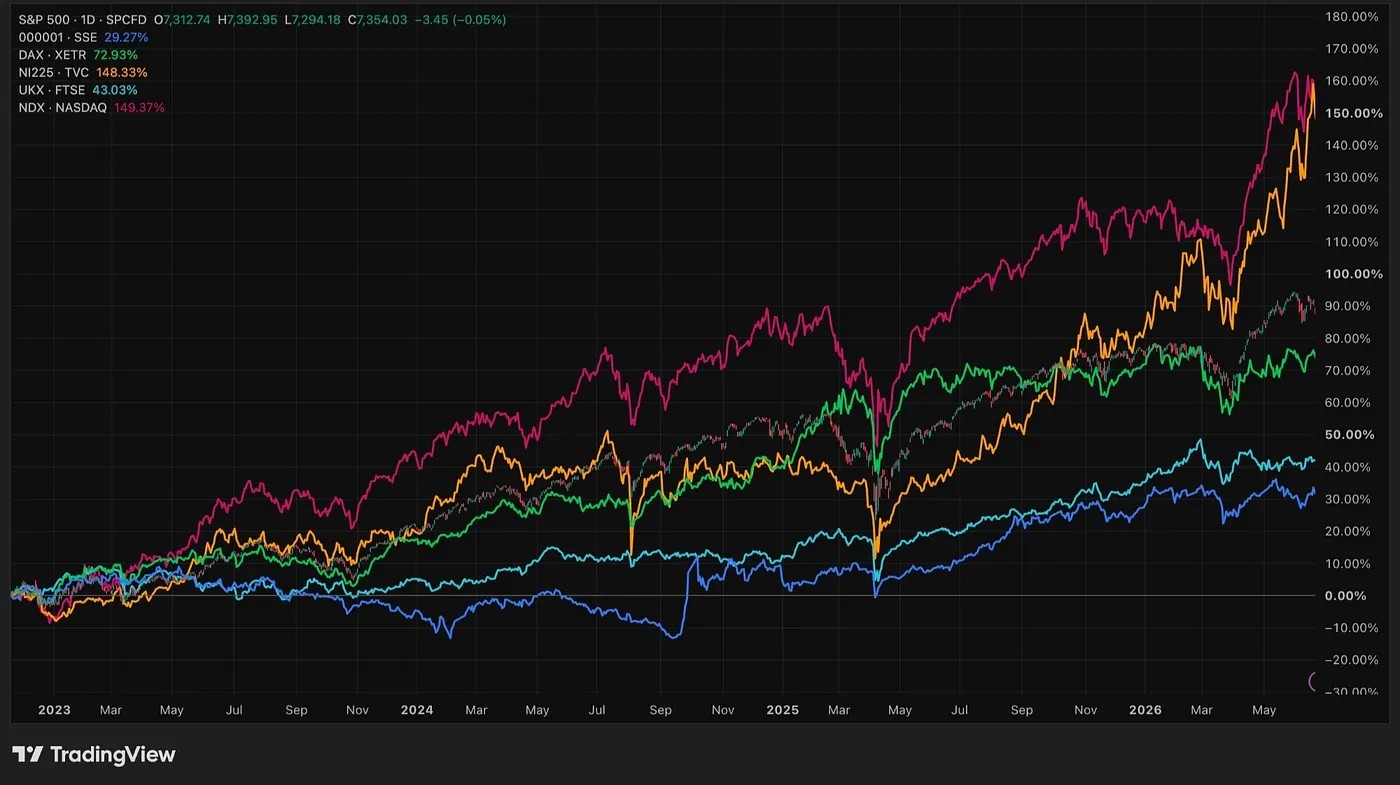
Трансграничный спрос на инвестиции внутри Китая обусловлен не просто так называемым «почитанием иностранного», а тем, что на фоне посредственных результатов отечественных tech-компаний и резкого спада рынка недвижимости чувство относительного лишения в вопросах благосостояния довело тревогу розничных инвесторов до предела. Трекерные фонды (ETF), следящие за зарубежными рынками, в этом году даже демонстрировали премию котировок на уровне до 10% на рынке А-акций.
Press enter or click to view image in full size
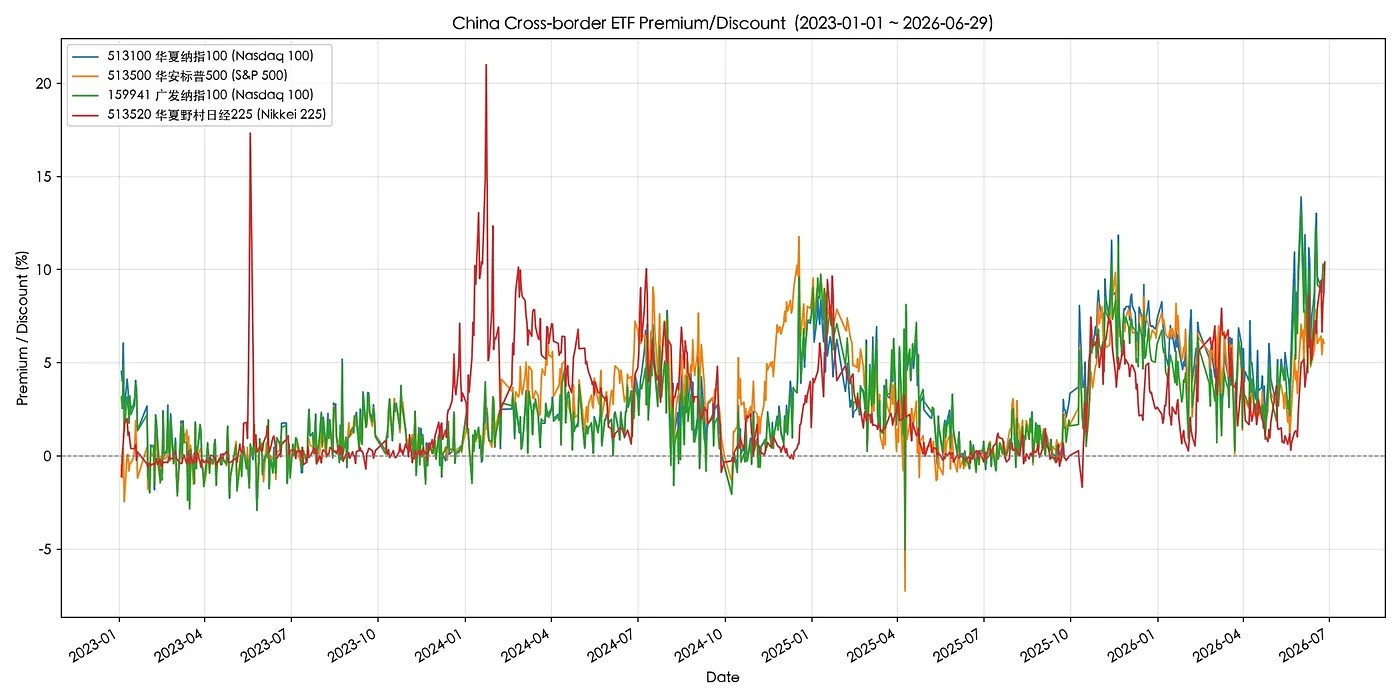
С точки зрения государства, капитальные ограничения предотвращают переток внутренней ликвидности на обогащение зарубежных корпораций, направляя ресурсы на развитие «отечественных игроков», избегая зависимости от иностранных монополий в цепочках поставок ИИ и оставляя право ценообразования активов за собой. Однако для частного инвестора не имеет значения, из какой страны происходит качественный производительный актив; главное для них — возможность приобрести эти инструменты.
Когда запросы государства и личности расходятся, именно этот вакуум предоставляет криптоиндустрии новую точку роста.
Брокеридж для недоступных инвесторов
Последние 15 лет основным нарративом криптовалюты становилось обеспечение банковскими услугами лиц, не имеющих банковских счетов (banked the unbanked): подключение людей к платежным, сберегательным и кредитным механизмам, а также передовым валютным системам. Этот нарратив сохраняет свою важность, однако следующим шагом на переднем крае заключается в том, чтобы позволить этим пользователям выйти дальше в систему распределения глобальных базовых активов.
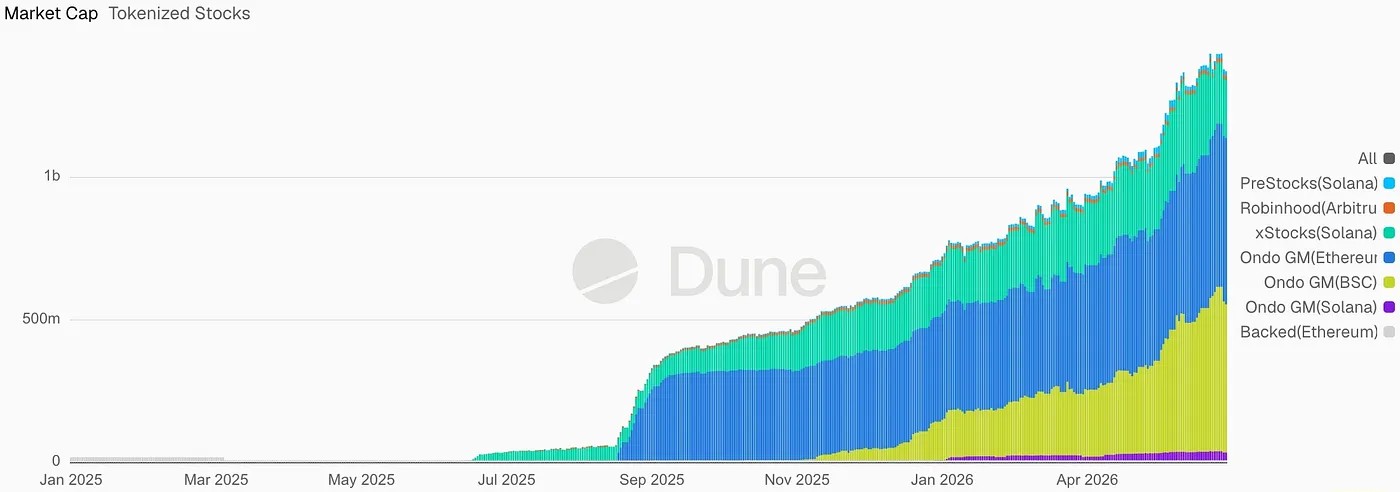
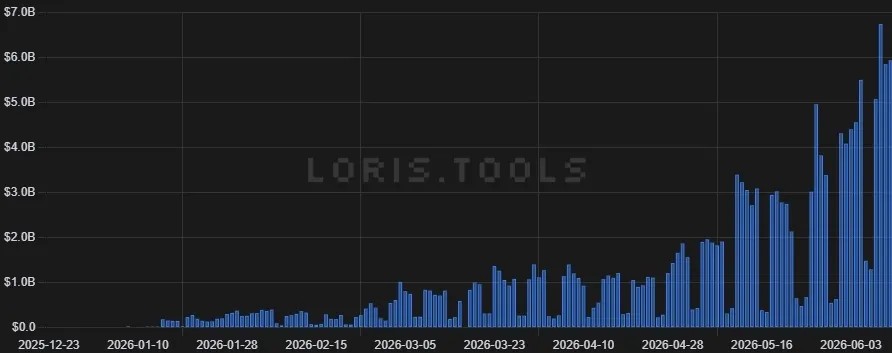
За последний год капитализация токенизированных акций выросла более чем на 1,3 млрд долларов США. В июне 2026 года SpaceX спровоцировала месячный оборот токенизированных акций сверх отметки в 3,4 млрд долларов США; однократные объемы торгов бессрочными контрактами RWA на trade.xyz за сутки превысили 6 млрд долларов США.
Press enter or click to view image in full size
Press enter or click to view image in full size
Даже при наличии огромной пропасти между этими объемами и традиционным рынком акций США, этого достаточно, чтобы доказать: ликвидность токенизированных активов в блокчейне уже начала стабилизироваться, став доступной для глобальных пользователей, обеспечивая торговлю круглосуточно и непрерывное ценообразование в периоды закрытия традиционных бирж.
При благоприятном развитии событий эти токенизированные активы могут, подобно нативным активам современной криптоиндустрии, использоваться в качестве залога, подвергаться кредитованию и комбинироваться в новые структурные продукты, сформировав альтернативный уровень дистрибуции активов и предоставив новым брокерским сервисам основу для клиентов, отстраненных от традиционной финансовой системы.
Сегодня барьер возведен для китайских розничных инвесторов, завтра он может быть прегражден для пользователей Латинской Америки без доступа к американским брокерам, азиатских клиентов без статуса квалифицированного инвестора, жителей Ближнего Востока, стесненных национальным капитальным контролем, или же просто для молодого поколения, не желающего позволять местной финансовой системе диктовать границы их активов. Следовательно, следующая крупная возможность криптоиндустрии заключается не в создании более быстрого кошелька или удешевлении биржи, а в формировании нового входа в активы, перепродакшено, переоценке и дистрибуции глобальных производительных объектов.
Движение капитала в эпоху ИИ
В эпоху искусственного интеллекта механизм «доступа к брокерским услугам» носит двусторонний характер.
Это правило одинаково применимо и к корпорациям: тот, кто сможет заблаговременно по всему миру зафиксировать будущие капитальные вложения, дефицитные физические ресурсы и внимание рынка, получит больше шансов опередить конкурентов в создании защитного рва. Американские компании долгое время занимали позицию равноправных субъектов эмиссии активов, имея привилегированный доступ к привлечению капиталов по всему миру.
Крупнейшие американские технологические корпорации обладают балансами и кредитными рейтингами качества выше, чем у многих суверенных государств. Используя эту привилегию, они фактически исполняют роль макро-хедж-фондов. Когда Банк Японии (BOJ) или центральные банки иных регионов длительное время придерживаются умеренно мягкой процентной политики, повышая стоимость долларового капитала, они реализуют корпоративные карри-трейды (carry trades), фиксируя заемные затраты на рекордно низких уровнях порядка 1% и ниже. Кредиторы-инвесторы обычно представлены локальными пенсионными фондами и страховыми учреждениями. Национальные сбережения стран остального мира напрямую обеспечивают самый дешевый ресурс для экспансии американских технологических гигантов.
Начиная с прошлого года, крупнейшие американские облачные провайдеры массово размещают облигации в иностранной валюте. Только в 2026 году Alphabet осуществила выпуски в Японии на сумму 576,5 млрд иен (3,6 млрд долларов США) и в Европе на 3,055 млрд франков (3,9 млрд долларов США); Amazon также завершил сделку по размещению облигаций в объеме 2,82 млрд швейцарских франков (3,6 млрд долларов США). За короткий срок двух лет долговая нагрузка этих корпораций в иностранной валюте возросла с нуля до 30%.
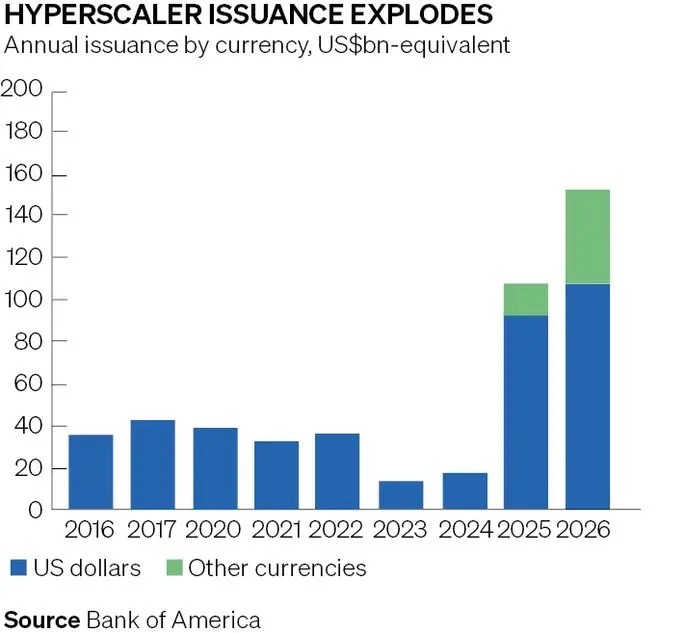
Однако структура supply chain ИИ активно генерирует многие новые активы, номинированные не в долларах США, и монопольное право американских фирм на выпуск активов, вероятно, не сохранится надолго.
Роль полупроводниковых производителей Южной Кореи и Тайваня подчеркнута в глобальных цепях создания стоимости, а недавний IPO Changxin в Китае, получивший 500-кратный спрос, подтверждает их присутствие в ИИ-индустрии. Несмотря на это, огромное число высококачественных предприятий по-прежнему остаются за пределами долларовой капитальной системы. Именно поэтому Changxin заранее вышел на платформу Hyperliquid — главным образом ради интеграции в глобальную ликвидность.
Press enter or click to view image in full size
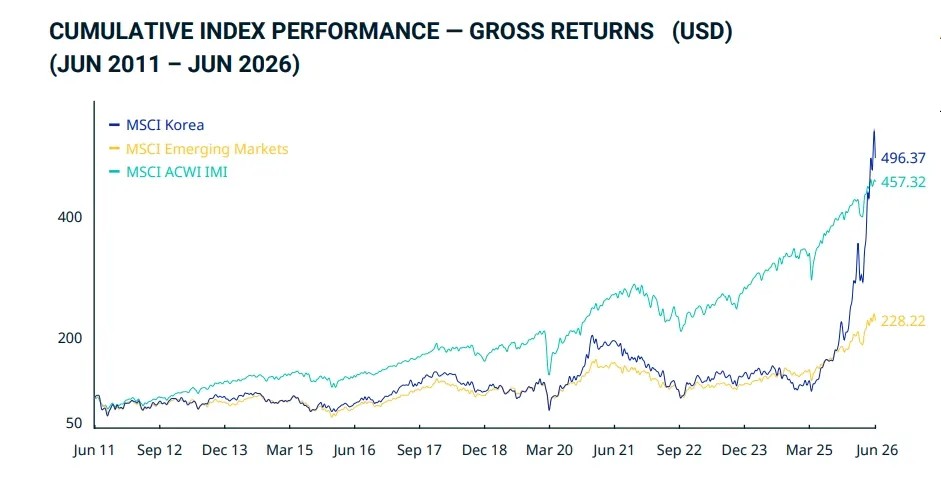
Разрыв между Китаем и США в гонке искусственного интеллекта, возможно, меньше, чем принято думать. От релиза DeepSeek в феврале прошлого года до поразительного продукта Kimi K3 за последние дни, вынуждены констатировать, что Пекин активно ускоряет процесс восхождения, не говоря уже о безусловном лидерстве в серийном производстве человекоподобных роботов. В настоящее время все мировое внимание приковано к крупным технологическим компаниям Америки и предстоящим IPO OpenAI и Anthropic, однако в будущем, когда DeepSeek и Moonshot получат листинг на А-рынке, возможно, именно американские инвесторы будут сожалеть об упущенных возможностях.
Спрос на активы становится всё более глобализированным, тогда как права собственности и эмиссии всё ещё жёстко ограничены государственными границами.
Именно поэтому концепция «обеспечения брокерским доступом» в ближайшие 15 лет окажется важнее концепции «банковского обслуживания»: первый подход отвечает за то, как отдельные лица получают доступ к надежной денежной системе; второй же определяет, кому достанутся будущие права на дешевое финансирование и владение передовыми средствами производства.
В 1914 году Ford внедрил восьмичасовой рабочий день и пятидневную неделю; современное общество за последние сто лет строилось практически вокруг институционализации труда и трудовой этики. Кто вы есть, часто сводится к тому, какую работу вы выполняете.
Сто лет спустя, в сегодняшней реальности, Четвертая промышленная революция на базе ИИ продолжает снижать предельную ценность умственного труда, в связи с чем заработная плата большинства сотрудников умственного труда с трудом догоняет рост цен на активы и денежную эмиссию, особенно для тех инструментов, что аккумулируют технологические, монетарные и монопольные бонусы. Право распоряжения активами давно перестало быть исключительно «финансовой проблемой» в традиционном понимании и превратилось в новый механизм социальной стратификации.
Финансовая индустрия по своей природе является «продажей надежды» (finance is in the business of hope). Пусть надежда не угасает.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @primitivecrypto














