История о «подрыве Уолл-стрит» отступает, криптоиндустрия переориентируется на фундаментальную финансовую инфраструктуру.
Автор: Пратхик Десаи
Перевод и адаптация: Лаффи, Foresight News
В прошлом году объем расчетов по сделкам с ценными бумагами, обработанный одной организацией, достиг 4,7 квадриллиона долларов США, что в 35 раз превышает совокупный мировой ВВП. Уже в этом месяце эта организация — американская компания депозитарных расписок и клиринга (DTCC) — официально начала использовать технологию блокчейн для обработки соответствующих транзакций.
Ключевым элементом текущего самого важного обновления мировой финансовой отрасли является модернизация инфраструктуры. Клиринговые организации не единственные участники этого процесса: координатор межбанковских сообщений для трансграничных платежей, соединяющий более 10 000 банков по всему миру, и сетевая карточная платежная система, охватывающая 200 миллионов торговых точек, также перестраивают фундаментальную систему оборота активов, где блокчейн становится главным компонентом данного этапа развития.
Традиционные отрасли, которые долгое время отвергали криптонаправление, сегодня ускоряют внедрение базовой инфраструктуры цифровых активов.
Данная статья анализирует причины, по которым традиционные финансы принимают криптоинфраструктуру в качестве бэкенда, а также роль криптокомпаний в этих отраслевых изменениях.
Дилемма высоких затрат
Акции Microsoft, купленные вами сегодня на Нью-Йоркской фондовой бирже, формально все еще требуют полноценного торгового дня для завершения юридического перехода прав собственности. Причина кроется в том, что эта инфраструктура оборота акций возникла в эпоху бумажных сертификатов. Несмотря на то, что человечество потратило более 60 лет на обесцертовление акций и ускорение процессов торгов ценными бумагами, в процессе расчета и передачи капитала по-прежнему используется базовая архитектура, спроектированная еще в бумажной эре.
Это нельзя сводить просто к вопросу удобства. Задержки в переводе активов и средств постоянно порождают явные финансовые издержки.
Возьмем для примера трансграничные банковские платежи: большинству крупных международных банков необходимо заранее размещать средства на счетах в разных странах и в разных валютах, чтобы обеспечивать нормальный расчет кросс-временных платежей. Банки проводят трансграничные расчеты за счет местных депозитов и резервов центральных банков, не дожидаясь одновременного открытия торговых площадок и перевода средств в режиме реального времени.
Даже гарантийное обеспечение, вносимое участниками торговли ценными бумагами, не приносит дохода в период простоя. Система клиринга останавливается в пятницу вечером и возобновляет работу только в понедельник; даже если участники рынка продолжают торговать в выходные дни, правила от этого не меняются. Эта система изначально не создавалась ради неудобств, но сегодня все платят своего рода «скрытый налог» за старую инфраструктуру, тогда как уже появились более эффективные и дешевые альтернативы.
Крупнейшие биржи реагируют на это, увеличивая часы торгов. Недавно Лондонская фондовая биржа объявила о запуске торговой площадки LSE 24, которая с первой половины 2027 года будет предоставлять бесперебойный доступ к торгам на протяжении 23,5 часов в день с понедельника по пятницу. Chicago Mercantile Exchange (CME) уже вывела круглосуточные фьючерсы на криптовалюты в мае. NASDAQ также планирует запустить ежедневный режим торгов продолжительностью 23 часа ближе к концу этого года.
Часы торгов постоянно расширяются, однако клиринг сделок по-прежнему отстает. Капитал остается замороженным, что дополнительно увеличивает нагрузку на участников.
Масштаб скрытых затрат, вызванных этой устаревшей системой, огромен и составляет более пятой части мирового ВВП.
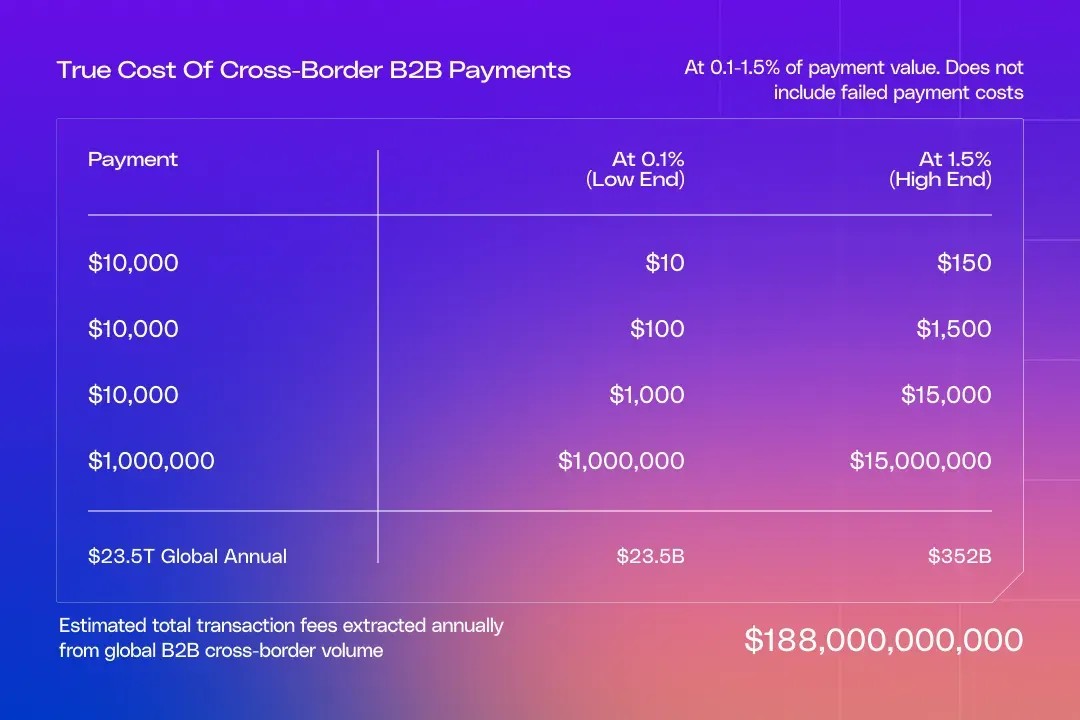
Только объём трансграничных платежей мировых компаний в прошлом году превысил 30 триллионов долларов США, а годовые транзакционные издержки составили более 120 миллиардов долларов.
Операторы традиционной финансовой инфраструктуры наконец начали обращать внимание на эту проблему затрат. В июле 2026 года отрасль сделала существенный шаг, попробовав заменить старые системы базовой инфраструктурой криптоактивов.
Смена старого фундамента новым
15 июля ключевой элемент архитектуры финансовых рынков США, DTCC, провёл первую реальную торговлю токенизированными ценными бумагами. Объектами сделок стали акции публичных компаний, казначейские облигации США и токенизированные активы, обеспеченные фондами ETF.
В ходе первого раунда ончейн-торгов DTCC компания JPMorgan перевела в токены один из самых ликвидных ETF в мире — Invesco QQQ Trust, и предоставила их в виде маржинального обеспечения на CME. В тестировании приняли участие более 30 организаций, включая Goldman Sachs, BlackRock, Vanguard и Нью-Йоркскую фондовую биржу. Эти токены выполнили функции сделки РЕПО, залога активов, займа ценных бумаг и циркуляции маржинального обеспечения в производственной среде.
До запланированного DTCC полного запуска сервиса токенизации в октябре 2026 года остались считанные месяцы.
Это обновление инфраструктуры наглядно демонстрирует, какие экономические выгоды能为 рынки капитала создать высокоэффективная система. В мае 2024 года срок расчета по сделкам на рынке акций США был сокращен с T+2 до T+1. Всего однодневное сокращение периода позволило участникам клиринга высвободить 3 миллиарда долларов из заблокированного гарантийного обеспечения — снижение на 23%; объем обеспечения упал со среднегодового показателя в 12,8 миллиарда долларов за период T+2 до 9,8 миллиарда долларов.
Уменьшение срока расчета всего на один день на акциях одной страны высвобождает 3 миллиарда долларов простаивающего обеспечения. Если бы трансграничные расчеты по таким инструментам, как акции, казначейские облигации США, сделки РЕПО и валютный рынок, можно было сократить до нескольких минут, обойдя при этом ограничение выходных дней, высвобождаемая капитальная ценность выросла бы экспоненциально.
Именно ту ценность, которую блокчейн способен стандартизировать. Перевод стейблкоинов занимает несколько секунд, комиссия составляет всего несколько центов, а работа системы не прерывается круглый год. Токенизированные ценные бумаги позволяют в реальном времени изменять права собственности и одновременно выступать залогом, без необходимости ждать открытия рынка в понедельник.
В этом заключается главная причина, по которой операторы традиционной инфраструктуры готовы принимать криптобазис в качестве backend-решения. Приставание к старой системе позволит конкурентам захватывать клиентскую базу благодаря более низким затратам и высокой скорости.
Криптоинфраструктура устраняет окна простоя капитала, помогая клиентам повысить эффективность его оборота. Ценные бумаги, расчет по которому завершится завтра, сегодня нельзя использовать в качестве залога; токенизированные бумаги могут быть переданы в залог или одолжены за несколько минут круглосуточно. Способность залога свободно циркулировать определяет, будет ли капитал发挥作用 эпизодически или генерировать доход непрерывно.
Ровно за 9 дней до тестирования DTCC межбанковская система сообщений для трансграничных платежей SWIFT, обслуживающая свыше 11 500 финансовых институтов worldwide, объявила, что 17 банков из шести континентов (включая Citibank, HSBC, UBS, Standard Chartered и Mitsubishi UFJ) вот-вот начнут пилотное использование токенизированных депозитов на новой общей распределенной книге учета.
Токенизированные депозиты относятся к банковской деньге и не ограничены торговым графиком. Блокчейн обеспечивает нормальное движение средств ночью и в выходные дни, при этом право собственности на активы сохраняется за банками, имеющими лицензию. Для институтов, опасающихся отсутствия защиты страхового фонда FDIC при эмиссии стейблкоинов банками, это идеальная альтернатива. Токенизированные депозиты сочетают удобство стейблкоинов, оставаясь при этом в рамках действующего регуляторного поля.
Системы проведения карт, такие как Visa, также начинают строить криптоинфраструктуру.
16 июля глава лаборатории Visa Crypto Ки Шиффелд анонсировал запуск новой платформы, позволяющей банкам выпускать, обращаться и выкупать стейблкоины в рамках их существующих систем управления денежными средствами. Платформа скрывает от клиентов сложные технические детали, такие как приватные ключи, комиссии Gas и базовые публичные блокчейны.
Самая большая привлекательность для гигантов традиционных финансов в принятии криптоинфраструктуры в качестве бэкенда заключается в возможности через собственные огромные дистрибьюторские сети передавать преимущества во времени и затратах конечным клиентам. Сеть Visa уже охватывает около 15 000 финансовых учреждений и более 200 миллионов торговых точек.
Конкурент Visa, Mastercard, продолжает расширяться на базе ранних пилотов и локальных внедрений, предлагая партнерским банкам дополнительные варианты расчетов в стейблкоинах. Поддерживаются 6 регулируемых стейблкоинов: USDC от Circle, PYUSD, USDG, USDP от Paxos, RLUSD от Ripple и SoFiUSD от SoFi. Эти стейблкоины будут работать через множество основных публичных блокчейнов, включая Arbitrum, Base, Canton, Ethereum, Polygon, Solana, Tempo и XRPL.
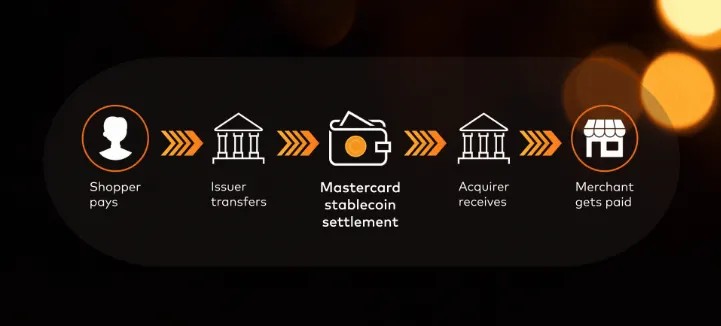
Внутри банков уже появились крупные примеры внедрения, доказывающие способность этой инфраструктуры выдерживать коммерческую нагрузку. Блокчейн-сеть P21 Kinexys компании JPMorgan обработала транзакции на общую сумму свыше 4 триллионов долларов США,日均ый объем переводов превысил 7 миллиардов долларов, а работа ведется даже в праздничные дни, когда традиционные финансовые рынки закрыты.
Профессионалам, которые все еще скептически относятся к криптоинфраструктуре, стоит обратиться к примерам внедрения блокчейна в индустрию паевых инвестиционных фондов. Токенизированный фонд казначейских облигаций США BUIDL от BlackRock управляет активами на сумму около 2,5 миллиарда долларов и сегодня принимается ведущими площадками деривативов в качестве маржинального залога; операционная рамка была развернута в сотрудничестве с корпорацией Standard Chartered и криптобиржей OKX.
Вот в чем заключается практическая ценность использования криптоинфраструктуры в качестве бэкенда: активы выполняют функцию залога, продолжая при этом приносить доход от казначейских облигаций США.
Если кто-то спросит, зачем отрасли внедрять каналы криптоактивов, вышеприведенное — самый убедительный ответ.
Главнейшая миссия любого финансового нововведения — сделать оборот, приумножение и хранение капитала более эффективным.
Множество старых игроков криптоиндустрии нашли себе совершенно новое рыночное позиционирование, опираясь на подобные инновации.
От противостояния к сотрудничеству: трансформация криптокомпаний в провайдеров услуг
Многие сторонники криптооригинальной парадигмы ранее полагали, что индустрия цифровых активов полностью вытеснит традиционные финансовые институты. Реальность сложилась иначе: криптокомпании трансформируются в разработчиков инфраструктуры, необходимой традиционным финансам.
Несколько криптокорпораций объединили усилия для успешной реализации июльской ончейн-торговли DTCC. Компания Chainlink обеспечивает межсетевое взаимодействие; сеть Canton от Digital Asset обслуживает циркуляцию токенизированных казначейских облигаций США; услуги хранилища предоставляют Fireblocks и BitGo; а Circle и Ondo разрабатывают комплексные сервисные решения для всей рабочей группы.
Эти компании потратили десять лет на построение параллельной финансовой системы, а теперь помогают традиционным финансовым институтам создавать более дешевую и быструю инфраструктуру оборота активов. Бизнес-модель радикально изменилась: вместо попытки замещения Уолл-стрит компании взимают плату за технические услуги.
Подобные партнерские проекты масштабируются по всему миру. 16 июля крупнейший в мире эмитент токенизированных акций Ondo Finance объявил о сотрудничестве с японским конгломератом SBI Group для продвижения токенизации японских акций. Токенизированная собственная доля будет интегрирована в экосистему SBI и рассчитываться с использованием выпущенной компанией японской стейблкоины JPYSC.
Активы под управлением SBI превышают 250 миллиардов долларов США. Создание собственной технологии токенизации с нуля потребовало бы колоссальных НИОКР. Компании предпочитают напрямую закупать готовые технологические решения, оплачивая услуги провайдеров. В настоящее время Ondo контролирует более 70% рынка эмиссии акционных токенов, заключив дистрибьюторское соглашение с DB Clearing Bank, принадлежащей европейской фондовой бирже Eurex. Securitize также выполняет роль технического провайдера, поддерживая выпуск фонда BUIDL от BlackRock.
Будущее отрасли
Можно провести аналогию с трансформацией логистики. В 1956 году водитель грузовика Малком МакЛин изобрел стандартный контейнер. Стоимость погрузки и разгрузки грузов снизилась с 5,86 доллара за тонну до 0,16 доллара, а мировая торговля перестроилась вокруг контейнеров. Примечательно, что морские судоходные компании получили из этого крайне мало преимуществ. Контейнеры в итоге стали стандартным универсальным товаром, а судоходная отрасль окунулась в ценовую войну; настоящую прибыль получили те предприятия, которые перестроили свои бизнес-процессы вокруг недорогой и стабильной доставки. Главными бенефициарами контейнерных инноваций стали розничные гиганты вроде Walmart, а не транспортные магнаты Maersk.
Индустрия fintech может воссоздать схожий сценарий.
Чтобы контейнеры могли полностью преобразовать логистику, порты, краны, грузовые шасси и таможенные системы нуждалась во внедрении сопутствующих изменений. Аналогично, для массового внедрения токенизации необходимо синхронно создавать инфраструктуры custody, соблюдения нормативных требований и кроссчейн-взаимодействия. По мере того как банковский уровень расчетов будет постепенно стандартизироваться, капитал начнет концентрироваться в сопутствующих экосистемах, на которые именно и нацелены Chainlink, Fireblocks и Digital Asset.
Ни сами токены, ни базовые публичные блокчейны вряд ли смогут долгосрочно удерживать значительную часть стоимости; доходы в основном потекут по двум направлениям.
Первый класс включают платформенные учреждения, подключенные к криптобазису. DTCC, SWIFT и Visa будут взимать сервисные сборы за токенизированный клиринг, токенизированные депозиты и операции со стейблкоинами, следуя моделям, характерным для традиционной системы. Однако больший потенциал роста ценностей лежит в другом месте: ряд институтов перестраивают системы управления капиталом вокруг круглосуточных атомарных расчетов, осуществляют внутридневную диспетчеризацию средств, повышают эффективность использования залога и предоставляют рынку непрерывное рабочее финансирование. Фонд BUIDL служит ярким примером такого подхода, где активы одновременно выступают в качестве маржи и генерируют проценты по казначейским облигациям США.
Прошло пятнадцать лет, прежде чем криптоиндустрия смогла построить высокопроизводительную параллельную финансовую систему. Дальновидным криптостроителям следует прекратить создание избыточных аналогичных терминальных финансовых продуктов. Более крупной победой криптоиндустрии станет становление скрытой инфраструктурой, способной снизить стоимость и ускорить оборот капитала.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News