От TrueFi к Elara: почему следующим этапом ончейн-финансов становится инфраструктура ликвидности?
Автор: Себастьен Дэвис
Перевод: TechFlow
Краткое содержание TechFlow: Основатель, перешедший из традиционных финансов в блокчейн-инфраструктуру, делится опытом: почему кредитования RWA недостаточно, почему финансирование на основе нарративов мертво и почему ликвидность сама по себе является инфраструктурой. В этой статье разбирается фундаментальное изменение логики работы блокчейн-финансов — переход от высокоскоростной экспансии к тонко настроенной операционной деятельности. Это также предвещает смещение фокуса конкуренции в сфере стабильных монет следующего поколения и систем управления казначейством: дело не в том, кто первым выйдет на рынок, а в том, кто сможет устойчиво функционировать в реальных рыночных условиях.
Эволюция финансовой инфраструктуры редко бывает такой четкой и бескомпромиссной, как описывают рыночные нарративы. Чаще всего это медленное осознание постепенного устаревания старых предположений. По мере созревания индустрии цифровых активов дискуссия об децентрализованных финансах (DeFi) сместилась от нарративов к холодному анализу уже работающих систем. Ключевой характеристикой современных финансовых рынков сегодня является не скорость, а трение. Точнее говоря, вязкость.
В гидродинамике вязкость измеряет сопротивление материала потоку. В финансовых системах она проявляется в виде институциональной инерции, требований комплаенса и встроенных моделей поведения. Одной из фундаментальных ошибок ранней блокчейн-финансовой отрасли было предположение, что техническое превосходство автоматически обеспечит принятие технологий. Финансовые системы эволюционируют не благодаря элегантности кода, а благодаря совместимости с рабочими процессами.
Вязкость финансовых систем
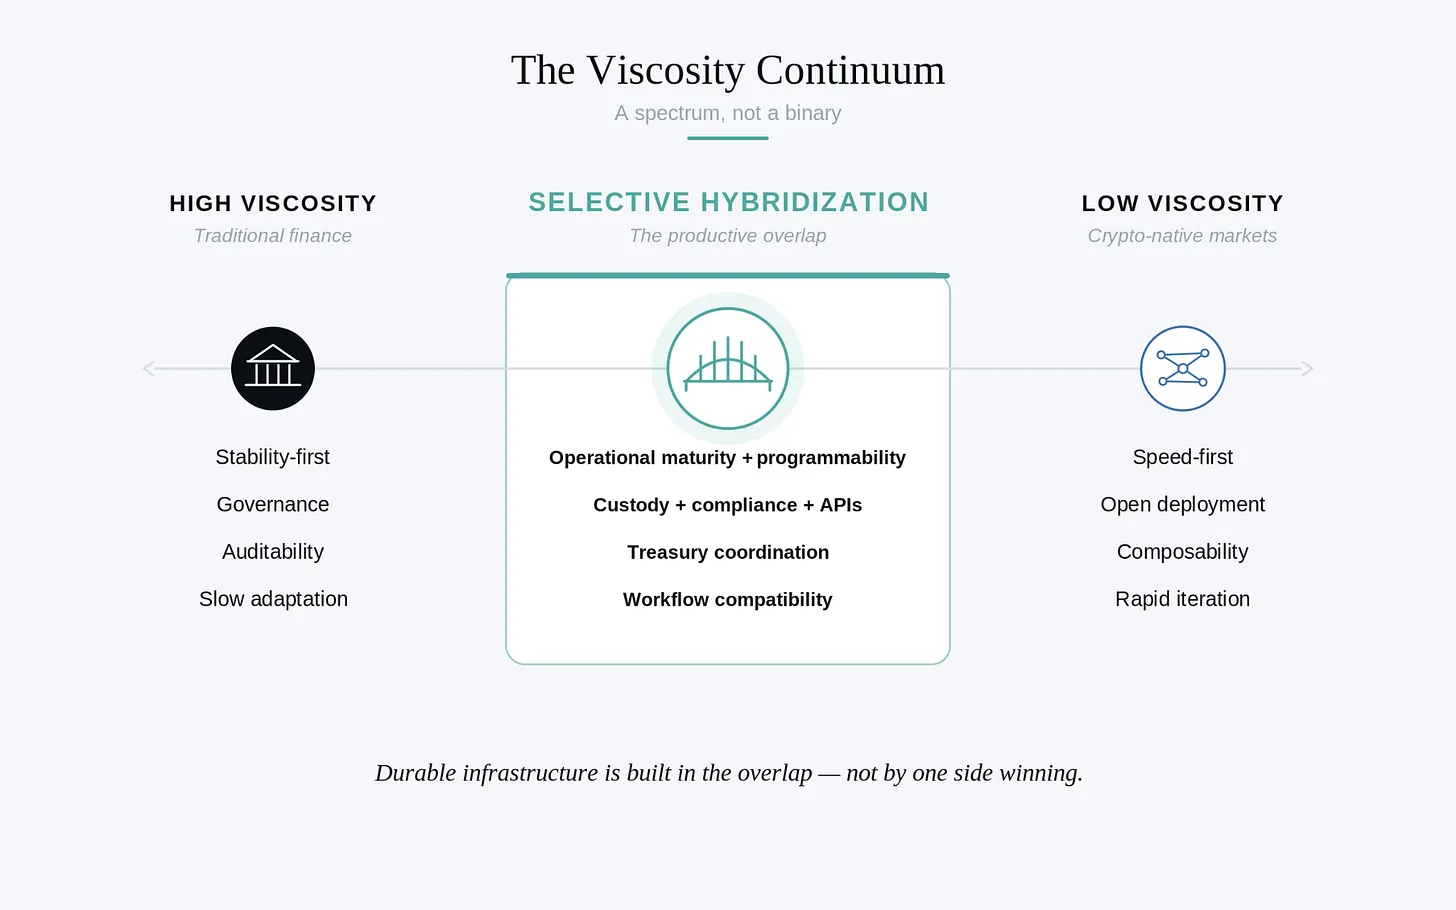
Такое трение редко является случайным побочным продуктом устаревших технологий. В традиционных финансах оно обычно проектируется намеренно. Многоуровневый контроль, нормативы капитала и операционные комитеты обеспечивают непрерывную работу ключевых функций в периоды стресса. Со стороны это может выглядеть как бюрократия, но изнутри воспринимается как рациональное управление активами клиентов и репутацией учреждения.
Эта философия дизайна неизбежно ставит в приоритет стабильность. Разработка продуктов представляет собой контролируемый процесс, где функции ограничены правилами хранения активов и стандартами отчетности. Скорость исполнения снижается, но устойчивость становится архитектурным свойством, а не последующим патчем. Когда сбои все же происходят, они редко выражаются в внезапных крахах, а скорее в задержках интеграции и недостаточной реакции на изменения.
Крипто-нативные рынки развивались при иных допущениях. Трение минимизировалось для ускорения экспериментов, развертывания и глобальной экспансии. Развертывание без разрешения и токенизированные стимулы обеспечивали беспрецедентную скорость движения капитала, зачастую без аналогичных операционных гарантий. Разработка велась на периферии рынка, продукты быстро находили спрос, но часто оставляли пользователей первыми реальными тестировщиками кода и механик вознаграждения.
В результате возникает не чистое противостояние, а взаимодополняющее напряжение. Традиционные финансы покупают предсказуемость ценой скорости исполнения. Крипто-нативные системы принимают поломки, поскольку именно итеративность является основным источником конкурентного преимущества. Однако рефлексивность рынков с низкой вязкостью означает, что ликвидность может распадаться столь же быстро, как и накапливалась, вызывая стремительное заражение систем при наступлении стресса.
По мере взросления отрасли ожидания изменились. Капитал крипто-нативных проектов начинает требовать институциональных характеристик: прозрачности, риск-менеджмента и профессионального казначейского надзора. Сформировался ощутимый промежуточный сегмент: участники функционируют на блокчейн-треках, но ожидают большей операционной дисциплины, характерной для более зрелых систем.
Выборочная гибридизация
Две системы постепенно сливаются. Крипто-инфраструктура приобретает большую вязкость в тех областях, где это необходимо для работы на институциональном уровне: хранение активов, комплаенс и риск-менеджмент. Традиционные институты модернизируют процессы доставки и снижают трение интеграции через API и программируемые расчетные системы.
Наиболее устойчивая инфраструктура будет сочетать скорость итераций цифровых активов с архитектурой контроля, которую традиционные финансы оттачивали десятилетиями. Для институционалов вызов заключается редко в понимании технологии, а скорее в интеграции. Замена систем казначейства и структуры отчетности создает колоссальное организационное трение; непрерывность операций по-прежнему важнее оптимизации. Победителями станут те, кто умеет органично встраиваться в существующие рабочие процессы, превращая интеграцию из радикальной организационной операции в более плавный переход.
Приведенные ниже размышления основаны на личном опыте структурной зрелости рынка в ходе разработки ончейн-решения для управления казначейством под названием Elara. В них анализируется, почему приоритеты при создании инфраструктуры перевернулись с ног на голову, и то, как мы проектируем системы для окончательного слияния этих двух миров.
Конец эпохи нарративного управления инфраструктурой
Членство в совете директоров TrueFi позволило мне из первых рук увидеть рынок, переживающий глубокие структурные переоценки. Платформа в основном работает как кредитный рынок для активов реального мира (RWA), но допущения,支撐вавшие раннюю экспансию отрасли, явно потеряли свою силу. Мой опыт в традиционных финансах показывает, что фундаментальные проблемы кредитования никуда не делись: перевод кредитов в блокчейн не решает проблему риска контрагента.
Блокчейн обеспечивает прозрачность, автоматические платежи и условные расчеты, но он не улучшает базовую экономику кредита или кредитоспособность заемщика. В условиях конкуренции платформ за один и тот же ограниченный пул высококачественного кредитования маржи сжимаются, а убытки множатся. Многие ранние операторы пытались компенсировать этот разрыв непропорционально высокой эмиссией токенов, однако у этой стратегии есть явный предел.
Стратегический сдвиг
Чтобы рынки цифровых кредитов достигли зрелости, им требуется не просто изолированная кредитная инфраструктура. Им нужна инфраструктура для управления казначейством, способная координировать ликвидность, залог, расчеты и движение капитала в все более взаимосвязанной ончейн-среде. Именно это понимание подтолкнуло нас от создания отдельных продуктов к разработке финансовой архитектуры.
Программируемые казначейские системы в конечном итоге позволят создать более тесную интеграцию между управлением ликвидностью, координацией залога и кредитным формированием в цифровых экосистемах. Это нужно не потому, что каждый компонент должен находиться внутри замкнутой экосистемы, а потому, что фрагментированная инфраструктура порождает операционное замедление, неэффективность использования капитала и сложность отношений с контрагентами.
Долгосрочные возможности никогда не ограничивались仅仅是 выданием кредитов. Они заключаются в участии на более широком координационном уровне вокруг цифрового капитала: управление казначейством, ликвидность залога, маршрутизация ликвидности, расчетная инфраструктура и размещение капитала с учетом рисков. Границы между системами казначейства, расчетов и кредитования становятся все более проницаемыми. Капитал начинает перемещаться в этих средах скорее как взаимосвязанная операционная инфраструктура, а не как набор изолированных продуктов.
В основу этого перехода заложена простая экономическая истина. Устойчивая финансовая инфраструктура не может бесконечно зависеть от эмиссии токенов или программ стимулирования. Эти механизмы могут ускорить раннее внедрение, но сами по себе редко создают долгосрочную экономическую эффективность. Более устойчивые модели возникают при участии на нескольких уровнях капитальной пирамиды. Построение инфраструктуры, близкой к координации казначейства, управлению ликвидностью и обороту залога, позволяет экономике наращивать результаты так же, как в реальных финансовых системах.
Программируемая казначейская инфраструктура
Наш фокус сместился на стейблкоины и казначейскую инфраструктуру, которые больше не являются просто инструментами для торговли или временным убежищем от волатильности. Они стали базовой расчетной дорожкой для нового класса цифрового капитала. Этот переход меняет саму природу задачи. Как только цифровой доллар начинает функционировать как казначейский примитив, а не спекулятивный инструмент, операционные требования резко возрастают. Задача состоит не только в генерации доходности, но и в координации ликвидности, отчетности, хранения активов и доходности с поправкой на риски в фрагментированной среде.
Мы хотели построить привязанный к доллару залог и казначейские активы, рожденные прямо в этой экосистеме. Не еще один ончейн-инструмент, а инфраструктура, спроектированная вокруг эффективности капитала, программируемости и операционной гибкости. Именно эти идеи в итоге привели к созданию Elara.
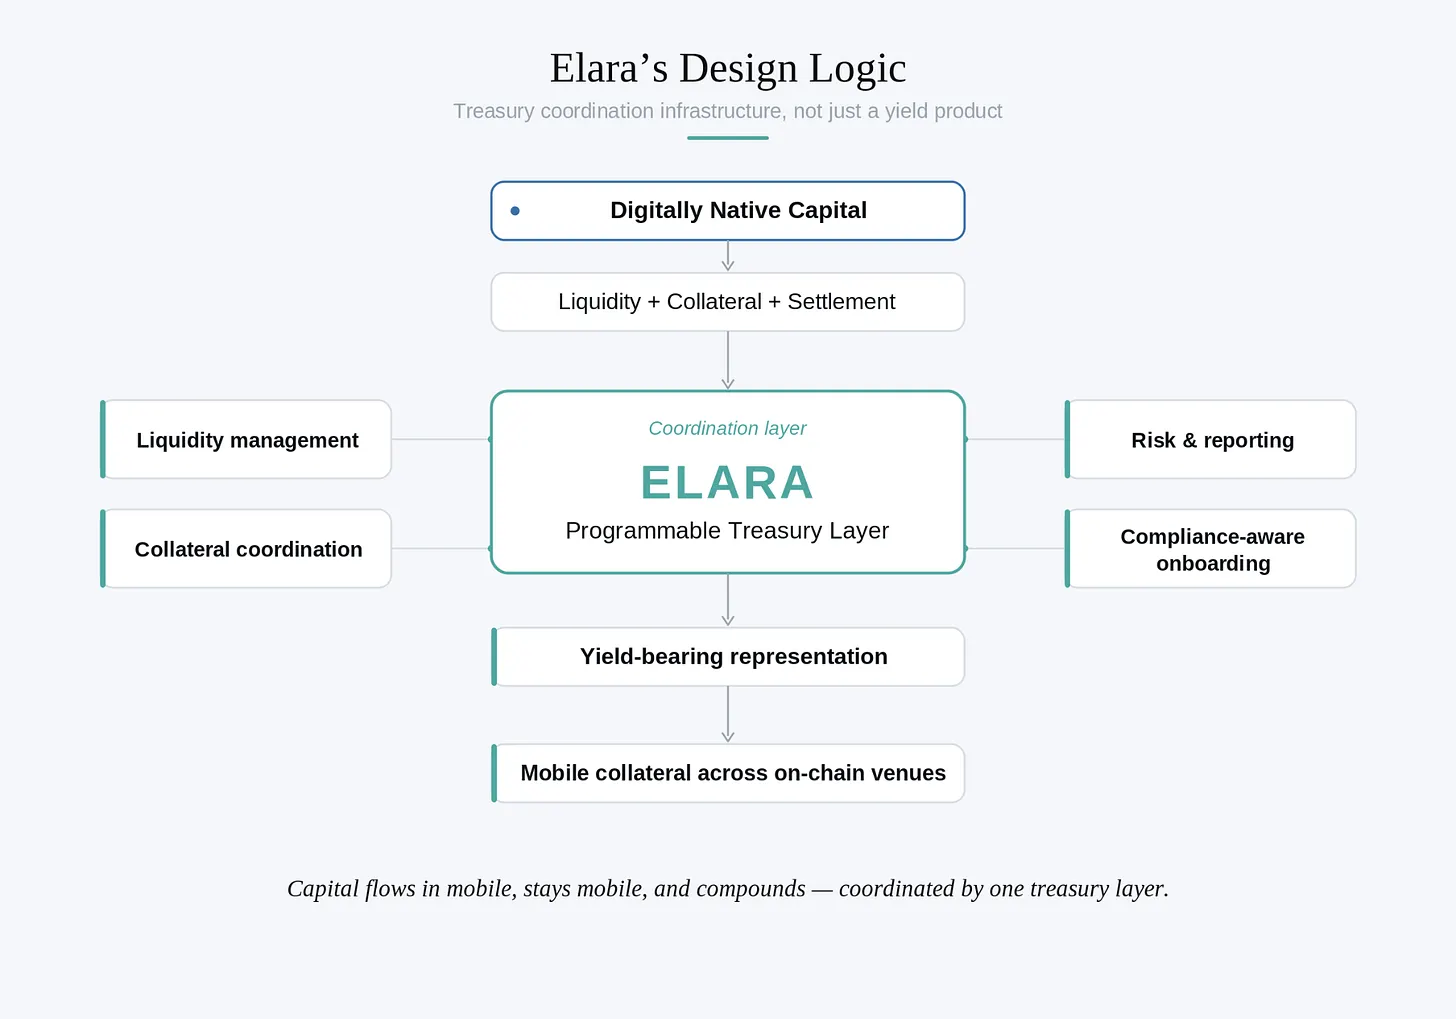
Одним из наиболее значимых архитектурных решений стало разделение ликвидности и генерации дохода. Традиционные инструменты фиксированного дохода выплачивают доход посредством регулярного денежного потока. В программируемой среде накопление стоимости может происходить иначе. Вместо того чтобы заставлять держателей жертвовать ликвидностью ради доходности, Elara спроектирована так, чтобы пользователи могли вносить базовые активы и получать свободно передаваемые процентные представительные токены.
Это различие кажется незначительным, но имеет важное операционное значение. По мере того как рынки капитала становятся все более цифровыми и интероперабельными, способность залога оставаться ликвидным одновременно с начислением сложного процента вводит иные динамики управления казначейством. Капитал продолжает работать в более широкой ончейн-системе, а не становится статичным сразу после размещения в доходном продукте. Представители залога программно наращивают сложный процент, сохраняя при этом интеграцию с местами формирования цифровой ликвидности и залога.
Использование таких активов на кредитных рынках дает заметный эффект. Залог не обязательно простаивает в течение срока действия кредита. Базовая доходность может частично компенсировать стоимость финансирования, создавая более капиталоемкую связь между управлением казначейством и кредитным формированием.
Архитектура Elara отражает нашу более широкую тезисную позицию. Традиционных финансовых операторов все чаще привлекают блокчейн-системы не из-за устаревания существующих продуктов, а потому, что программируемая инфраструктура расширяет возможности того, чем могут стать эти продукты. Статические инструменты начинают работать скорее как координационное ПО: они композиционные, интероперабельные и постоянно интегрированы в более широкие среды ликвидности и расчетов.
Все это не отменяет реальности работы внутри цифровых нативных рынков. Эти среды по-прежнему быстрее, более фрагментированы и структурно более рефлексивны, чем системы фиксированного дохода традиционных финансов. Условия ликвидности могут меняться моментально. Стратегии, включающие маркетмейкинг, координацию казначейства и управление ончейн-ликвидностью, продолжают нести в себе риски исполнения, уязвимость смарт-контрактов и операционную сложность. Elara не притворяется, что блокчейн-инфраструктура ведет себя точно так же, как традиционные финансы. Цель ближе к противоположной: признать природу цифровых рынков с низкой вязкостью и ввести большую дисциплину в то, как капитал проходит через них. Программируемая инфраструктура не устраняет финансовые риски. По мере созревания цифровых рынков капитала операционные архитектуры, управляющие этими рисками, сами становятся частью продукта.
Ликвидность как инфраструктура
На практическом уровне наша базовая стратегия сосредоточена на маркетмейкинге и предоставлении ликвидности для пар стейблкоинов на децентрализованных рынках. По мере расширения использования стейблкоинов на торговлю, платежи, залог и управление казначейством, координация ликвидности становится все более критичной финансовой функцией. Фрагментированная среда ликвидности создает спрос на проактивное распределение капитала, захват спреда, ребалансировку и непрерывное управление казначейством между ончейн-площадками.
Генерируемая таким образом доходность исходит из реальных динамик рыночной структуры внутри цифровых капитальных рынков: торговой активности, фрагментации ликвидности, волатильности и операционной сложности поддержания эффективных расчетов. В отличие от многих рефлексивных криптоструктур доходности предыдущего цикла, эти возможности не зависят от левериджа для генерации экономической активности.
Эти среды структурно совершенно отличны от рынков фиксированного дохода традиционных финансов. Доходность зависит от условий ликвидности, качества исполнения, волатильности, рисков смарт-контрактов и общего участия на рынке. При сокращении торговой активности или сжатии ликвидности набор возможностей может сильно сузиться. В периоды стресса координация казначейства и риск-менеджмент становятся еще важнее. Этот подход укрепляет более широкий тезис: экономика все меньше аккумулируется в рефлексивных структурах токенизированных стимулов и все больше формируется за счет дисциплинированного управления казначейством и инфраструктуры, способной эффективно координировать капитал в меняющихся условиях.
Финансирование на основе видения
Первым импульсом, подверженным динамике финансирования предыдущего цикла, стало желание собирать капитал вокруг самого видения. Ранние обсуждения были сосредоточены на масштабе возможностей: инфраструктура цифрового доллара, программируемые казначейские системы и долгосрочная интеграция традиционных финансов с расчетными треками на базе блокчейна.
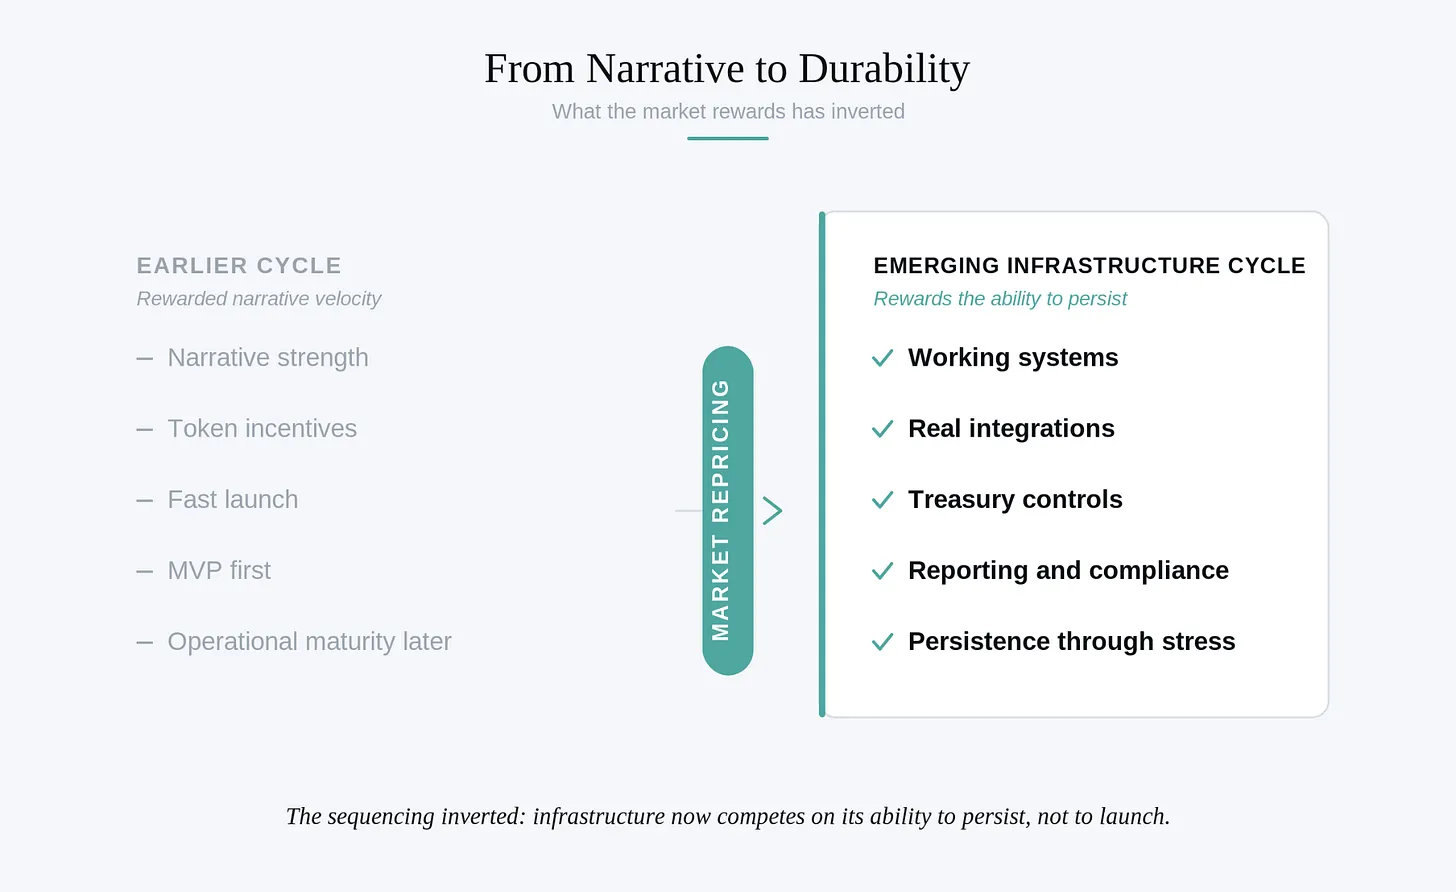
Несколько лет назад такой подход мог сработать. Большая часть предыдущего цикла крипто-рынков поощряла скорость нарративов, и сильные аргументы вместе с токеномными моделями могли привлечь значительный капитал еще до того, как инфраструктура успевала созреть. К моменту нашего старта диалог уже изменился.
Команда исполнителей обращалась к потенциальным инвесторам до создания значимой инфраструктуры, исходя из предположения, что сила самой идеи продвинет разговор вперед. Напротив, дискурс сместился в сторону операционной деятельности. Инвесторы хотели видеть работающие системы, интеграции, структуру отчетности, казначейский контроль, контрагентов, комплаенс-фреймворки и доказательства того, что инфраструктура способна функционировать в реальных рыночных условиях.
Этот переход был неизбежен и полезен. Он отражает уроки предыдущего цикла, когда рынок стал менее готов финансировать абстракции после того, как увидел, как плохо структурированные системы рушатся под давлением. Технологии ускорили этот переход. По мере развития ИИ-ассистирования в разработке программного обеспечения ценность раннего кода начала обесцениваться. Построение MVP стало проще, интерфейсы легче копировать, инфраструктура доступнее. По мере коммерциализации программного обеспечения операционное доверие стало цениться выше.
Конкурентное преимущество сместилось от тех, кто рассказывает самые увлекательные истории, к тем, кто строит системы, способные устойчиво работать в реальных рыночных условиях. Расстановка сил перевернулась. Предыдущий цикл награждал команды с быстрым стартом и поздней операционной доработкой. Зрелый рынок поощряет обратное: бизнес инфраструктуры теперь конкурирует за счет постоянной способности, а не силы запуска.
Сила в системном исполнении
Эти осознания заставляют глубже задать вопрос: почему институциональное внедрение цифровых активов идет медленнее, чем предполагало большинство ранних разработчиков? Это снова возвращает нас к проблеме вязкости.
У банков, корпоративных казначейств, компаний по управлению активами и институциональных аллокаторов есть рациональные причины действовать медленно. Их операционные модели построены на непрерывности, проверяемости, контроле рисков и процедурном доверии, накопленном за десятилетия. Стандарты отчетности, инвестиционные комитеты, рамки хранения активов и комплаенс-процедуры существуют для снижения вероятности неконтролируемых сбоев при управлении крупными объемами средств. То, что со стороны кажется трением, изнутри само и составляет ядро инфраструктуры.
Крипто-нативные системы эволюционировали вокруг иных допущений. Подвижность капитала, композиционность, быстрая итеративность и открытое развертывание позволили блокчейн-инфраструктуре быстро выйти на глобальный рынок. Преимущество заключалось в адаптивности. Слабостью стала возможность скорости превысить темпы операционного укрепления, что ярко продемонстрировал прошлый цикл, когда ликвидность, стимулы, управление и риски становились всё более переплетены.
Капитальная база, которая в долгосрочной перспективе может мигрировать в блокчейн, продолжит сохранять высокую вязкость, даже если базовая расчетная инфраструктура станет более программируемой. Именно это понимание сформировало архитектуру Elara. Строить исключительно ради скорости спекуляций непривлекательно; ждать, пока крупнейшие институциональные аллокаторы полностью не перейдут в блокчейн, нереалистично. Практичный путь заключается в создании для уже существующего в этих рынках цифрового капитала при одновременном внедрении операционных ценностей, которые в конечном итоге потребуют институциональные участники.
На практике это означает проектирование финансовой дисциплины, отчетной осведомленности и устойчивости с самого начала, а не рассмотрение их как функциональных обновлений позже. Партнерство с ArkenYield отражает ту же идеологию. Его ядро представляет собой токенизированную стратегию маркетмейкинга и управления капиталом, функционирующую в цифровых рынках с низкой вязкостью, но инкорпорирующую операционные допущения, типичные для институциональной финансовой инфраструктуры: проактивное управление ликвидностью, контролируемое обращение средств, мониторинг рисков и акцент на сохранение капитала помимо генерации доходности. Такая позиция позволяет системе сохранять экономическую продуктивность в текущих рыночных условиях, постепенно синхронизируясь с операционными ожиданиями более традиционных пулов капитала.
Это распространяется и на ответственное создание поддерживающих периферийных операционных слоев, необходимых для участия институционалов. Верификация личности, координация комплаенса и воркфлоу онбординга долгое время считались второстепенными в предыдущем цикле, но по мере взросления рынка становятся фундаментальными. Наше сотрудничество с Keyring усилило этот слой, интегрировав комплаенс- и идентификационную инфраструктуру непосредственно в архитектуру системы, а не рассматривая их как внешнее дополнение постфактум.
Со временем грань между крипто-нативной и институциональной финансовой инфраструктурой станет менее жесткой. Хедж-фонды, компании по управлению активами, финтех-платформы, платежные компании и, в конечном итоге, корпоративные казначейства все чаще исследуют, как программируемые расчеты и инфраструктура цифрового доллара могут улучшить управление ликвидностью и капиталоемкость. По мере ускорения этого слияния наиболее жизнеспособными окажутся не самые быстрые или самая идеологически выверенные системы. Теми окажутся системы, которые уже говорят на операционном языке, понятном институциональному капиталу.
Мы не планируем создавать альтернативу существующей финансовой системе ультимативного формата и не предполагаем, что институционалы мгновенно и полностью перейдут в блокчейн. Финансовые системы редко трансформируются через резкое замещение; они эволюционируют путем постепенной интеграции, адаптации рабочих процессов и накопления доверия. Дизайн Elara базируется на более простом наблюдении: цифровой капитал все больше нуждается в инфраструктуре управления, построенной на операционной дисциплине с первого дня. Это означает интеграцию комплаенс-осознанности в саму архитектуру, отношение к отчетности как к базовому слою, а не как к вторичной задаче, и проектирование вокруг устойчивости, а не рефлексивных стимулов. Рынок, возможно, все еще находится на ранней стадии. Но инфраструктура все меньше может позволить себе вести себя подобным образом.
Как вязкость превращается в подвижность
Финансовые системы не эволюционируют равномерно. Скорость их изменений в значительной степени зависит от окружающей среды.
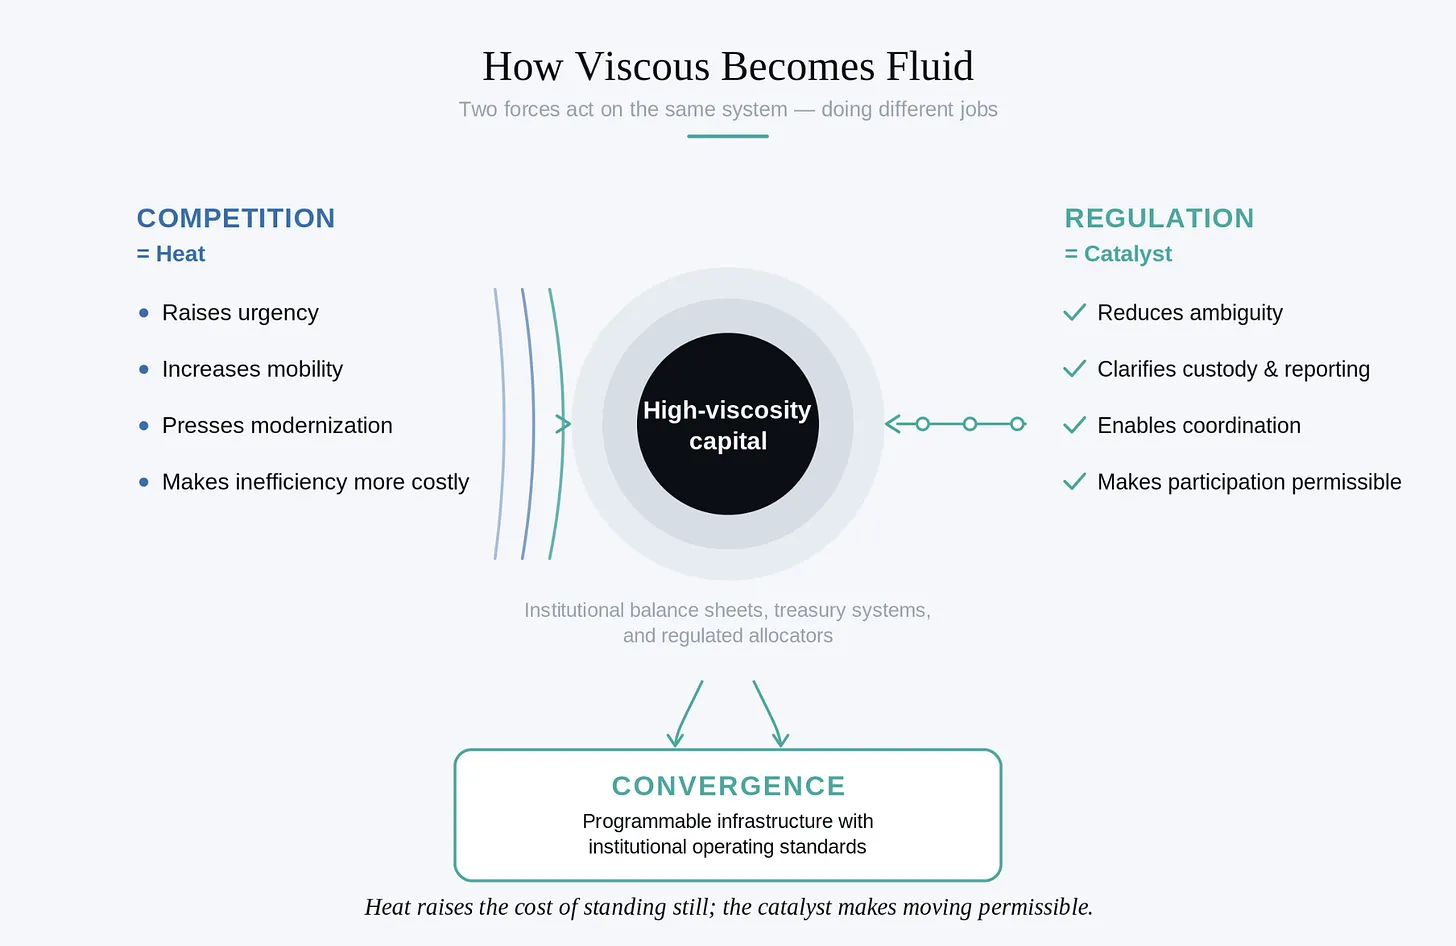
Одним из важнейших developments последних лет стал постепенный сдвиг отношения регуляторов к инфраструктуре цифровых активов. Ранние регуляторные дискуссии концентрировались преимущественно на ограничениях и контроле рисков. Недавние реформы начали прокладывать пути для институционального участия, а не запрещать его. Это ключевой сдвиг. Финансовые системы редко трансформируются исключительно технологически. Они меняются только тогда, когда правовые, операционные и экономические факторы начинают выстраиваться в единую линию.
Регулирование выступает скорее катализатором, чем препятствием. Само по себе оно не может принудительно запустить внедрение. Однако как только рынок станет достаточно зрелым, ясность регулирования может dramatically ускорить институциональную координацию, уменьшив неопределенность в вопросах хранения активов, отчетности, обработки расчетов и фидуциарных обязанностей. Это особенно важно для систем с высокой вязкостью, поскольку сама неопределенность является формой трения. Крупные финансовые институты редко отказываются от новой инфраструктуры из-за непонимания ее принципов. Чаще всего они избегают ее использования из-за операционной двусмысленности, создающей неприемлемые риски. Как только эта двусмысленность сокращается, темпы внедрения могут внезапно и неожиданно ускориться.
Конкуренция вводит вторую силу. На стабильных рынках институциональная инерция может сохраняться годами, поскольку операционные затраты на изменения превышают немедленную выгоду от оптимизации. По мере усиления давления конкуренции системы начинают перестраиваться. Конкуренция действует как тепло: она повышает подвижность капитала и вынуждает участников рынка модернизировать управление средствами, расчетную инфраструктуру и координацию ликвидности.
Эта динамика легла в основу нашего мышления при проектировании Elara. Одна из ключевых проблем многих ранних RWA-моделей заключалась в предположении, что институциональный капитал перейдет в блокчейн исключительно потому, что инфраструктура там теоретически эффективнее. На практике поставщиков капитала с высокой вязкостью просили переместить активы в среду, которая все еще выглядит операционно уязвимой, с легковесным управлением и высокой рефлексивностью в периоды стресса. Трение слишком велико по сравнению с воспринимаемой выгодой.
Проектирование для слияния
Мы подошли к решению этой задачи иначе. Вместо того чтобы пытаться преждевременно заставить институциональное поведение адаптироваться к крипто-нативным системам, мы создали инфраструктуру, способную эффективно функционировать в сегодняшних цифровых рынках, параллельно внедряя операционные допущения, которых в конечном итоге потребуют институциональные аллокаторы.
Это означает интеграцию комплаенс-осознанности непосредственно в архитектуру и признание того, что доверие, отчетность и риск-менеджмент являются не внешними ограничениями для финансовой инфраструктуры, а ее неотъемлемой частью. Это также требует выхода за рамки рефлексивных систем стимулирования в пользу архитектур, способных поддерживать экономическую полезность в меняющихся рыночных условиях.
Долговечные финансовые системы редко появляются исключительно за счет скорости. Они формируются за счет постепенного нарастания надежности, повторяемости и операционного доверия. Цель состоит не только в построении систем для рынков, существующих сегодня, но и для условий, в которых сами финансовые системы уже начинают изменяться. В этом смысле дизайн Elara задуман не как статичный продукт, а как инфраструктура, позиционирующая для слияния. По мере созревания рынка цифровых активов и расширения институционального участия самыми жизнеспособными окажутся те системы, которые смогут осуществлять переход между средой капитала с низкой вязкостью и операционными ожиданиями более традиционных аллокаторов.
Мы не ждем, пока финансовые системы станут подвижными. Мы строим инфраструктуру, способную управлять двумя формами движения капитала. Elara спроектирована для работы в условиях высокой скорости движения цифрового капитала, оставаясь при этом достаточно устойчивой, чтобы поддерживать более медленное и взвешенное перемещение по балансам институционалов с течением времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News