SEC продвигает токенизированные акции — традиционные финансовые институты начинают беспокоиться?
Автор: Tiger Research
Перевод: AididiaoJP, Foresight News
Комиссия по ценным бумагам и биржам США (SEC) готовится официально объявить в течение этой недели рамочную структуру «инновационного освобождения», которая позволит сторонним участникам токенизировать акции таких компаний, как Apple и Tesla, без предварительного согласия соответствующих эмитентов. Эта мера может ускорить переход традиционного фондового рынка на блокчейн-инфраструктуру, одновременно вызвав у бирж серьёзные опасения по поводу фрагментации ликвидности и потери доходов.
Согласно сообщению Bloomberg от 18 мая, данная рамочная структура выросла из регуляторной инициативы, выдвинутой в феврале этого года членами SEC, поддерживающими развитие криптоиндустрии, Полом Аткинсом и Хестер Пирс. Ранее Coinbase и Blockchain Association официально направили в SEC письма с поддержкой данной инициативы и настоятельно призвали наделить сторонних участников правом токенизации. Однако руководящие указания, опубликованные Пирс 22 мая, охватывают более узкий круг случаев, чем ожидал рынок: они применимы исключительно к инструментам токенизированных акций, полностью сохраняющим все права акционеров, и прямо исключают синтетические акционерные токены, не предоставляющие право голоса или дивидендных выплат.
Две ключевые угрозы: фрагментация ликвидности и фрагментация доходов
Основное влияние токенизированных акций заключается в их «фрагментации». Хотя в криптоиндустрии часто обсуждается агрегация ликвидности, в традиционных финансах этот процесс рассматривается как структурная угроза.
- Фрагментация ликвидности: когда одна и та же акция токенизируется на различных блокчейнах и децентрализованных платформах, объём торгов и потоки ордеров, ранее сосредоточенные на Нью-Йоркской фондовой бирже (NYSE) или NASDAQ, будут рассеиваться по множеству площадок. Это приведёт к возникновению ценовых расхождений между платформами, увеличит проскальзывание при исполнении крупных ордеров и снизит общую эффективность рынка.
- Фрагментация доходов: при рассеивании торговых площадок комиссии за сделки и посреднические доходы, ранее поступавшие на внутренние биржи, будут перетекать за рубеж или на конкурирующие платформы, что напрямую скажется на финансовой конкурентоспособности страны.
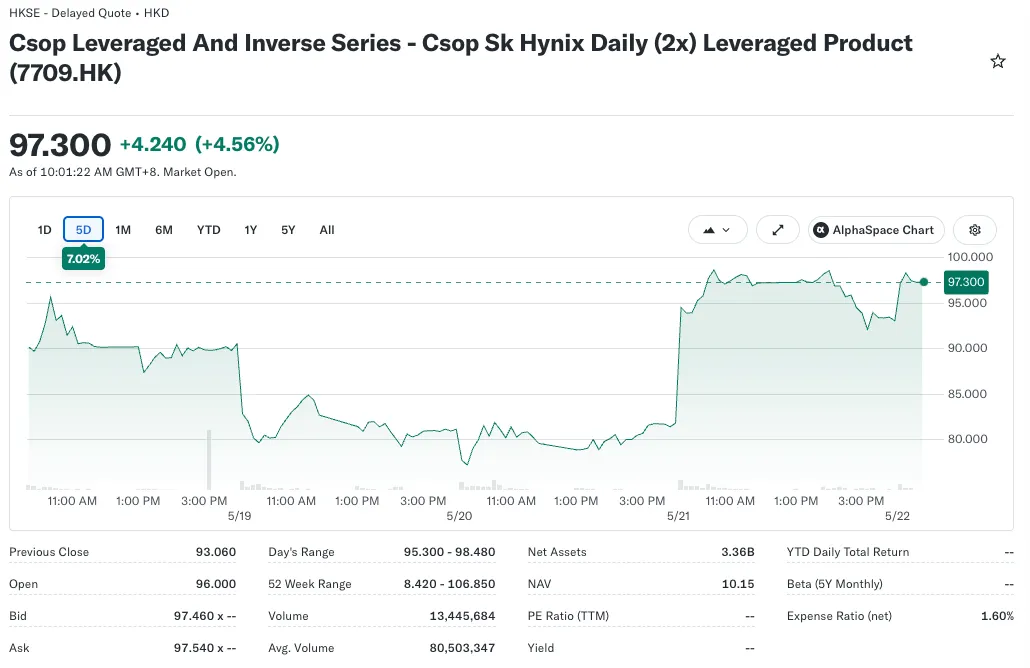
В своём отчёте Tiger Research приводит в качестве примера Южную Корею: ETF компании CSOP (гонконгская управляющая компания), обеспечивающий двукратное плечо по акциям SK Hynix, уже стал крупнейшим в мире ETF, ориентированным на одну акцию, с совокупными активами свыше 11 млрд южнокорейских вон (примерно 8 млрд долларов США). Если бы Южная Корея первой внедрила аналогичный продукт в рамках регуляторного песочницы, соответствующие управленческие сборы и финансовые доходы остались бы внутри страны.
Подходящий к завершению монопольный статус «супермаркета» традиционных бирж
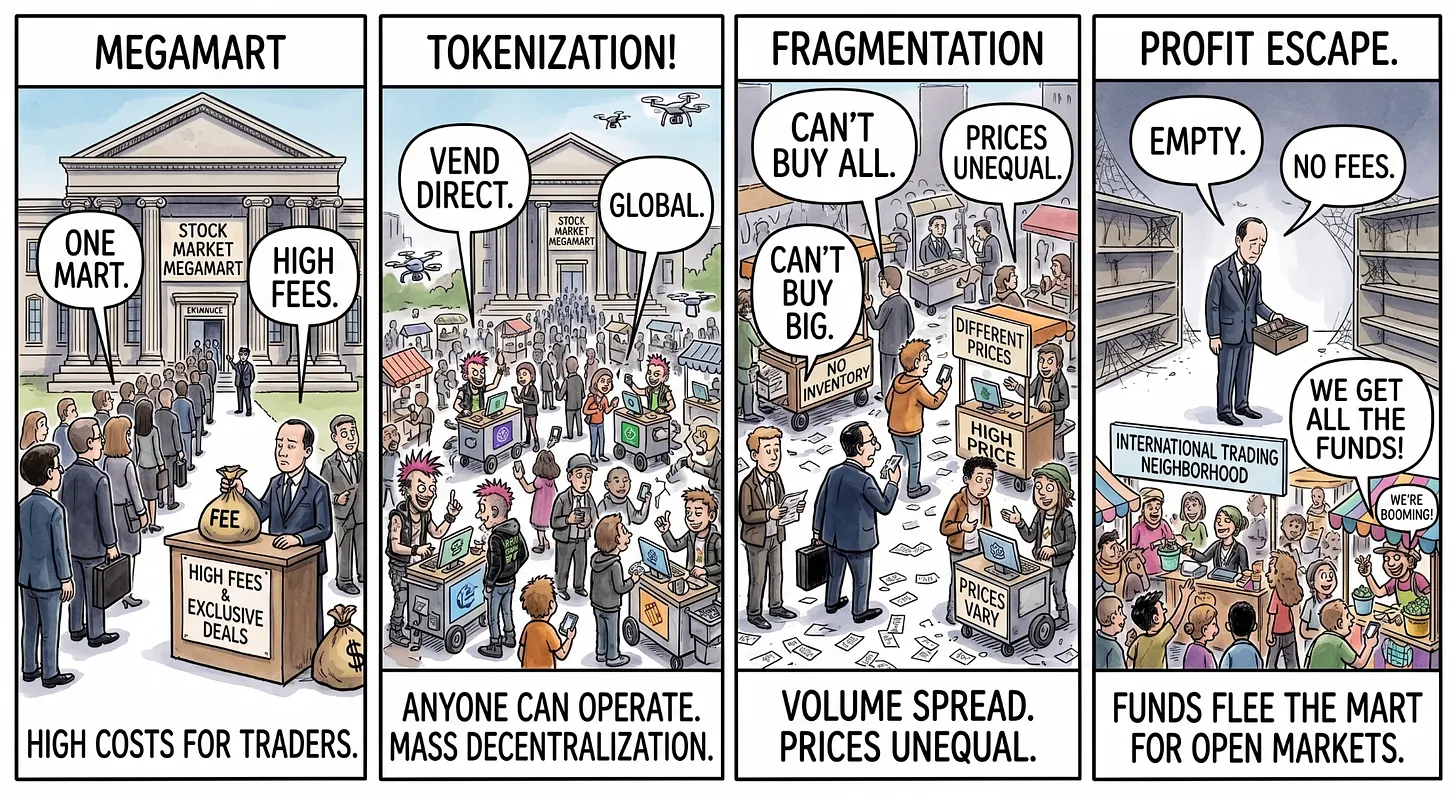
В отчёте для описания этих изменений используется наглядная метафора: традиционный фондовый рынок напоминает единственный доминирующий «супермаркет», куда стекаются все покупатели и продавцы; биржа монопольно контролирует торговлю и взимает комиссионные. Токенизация акций же эквивалентна разрешению любому желающему без каких-либо разрешений открыть тысячи уличных ларьков и проводить сделки прямо за пределами этого «супермаркета».
Такая децентрализация ведёт к оттоку покупателей, снижению объёмов запасов на каждом отдельном ларьке, затруднению исполнения крупных сделок и фрагментации источников дохода. Если внутренние биржи, колеблясь из-за регуляторных ограничений, проявят нерешительность, конкурирующие платформы в других юрисдикциях первыми захватят глобальные потоки капитала и посреднические доходы.
Фрагментация капитала уже началась
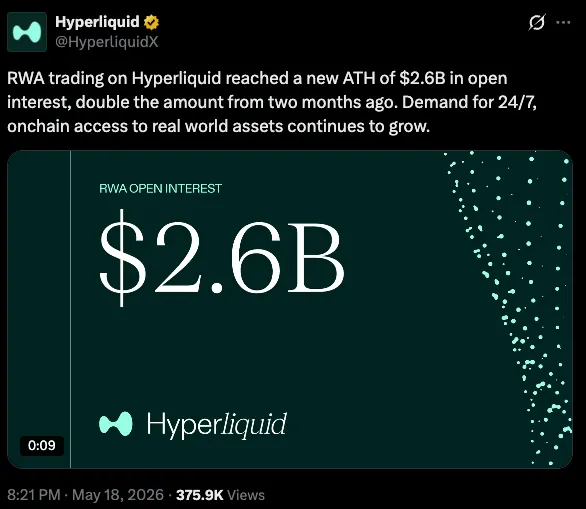
В тот же день, когда SEC намекнула на скорое представление рамочной структуры (18 мая), объём открытых позиций по RWA (реальным мировым активам) на децентрализованной платформе Hyperliquid превысил 2,6 млрд долларов США — рекордный показатель в истории платформы. Под воздействием растущего спроса на круглосуточную торговлю традиционными активами в блокчейне объём торгов RWA на перпетуальных DEX, как ожидается, продолжит стремительно расти.
Традиционные финансовые институты и регуляторы оказались перед дилеммой: либо, как NYSE, активно сотрудничать и самостоятельно создавать инфраструктуру токенизации, либо лоббировать регуляторов с целью замедлить инновации ради защиты существующих доходов. И регуляторы, в свою очередь, находятся в затруднительном положении: им необходимо одновременно контролировать темпы инноваций и предотвращать утечку внутренних доходов на зарубежные платформы.
Даже после официального объявления рамочной структуры потенциальные конфликты только начинаются. В будущем две ключевые проблемы будут следующими:
- Вторая «битва за ясность» в вопросе прав акционеров;
- Как включить в регуляторную систему такие платформы, как Hyperliquid, которые выросли в условиях регуляторной «серой зоны». Если их признают нелегальными биржами, это может спровоцировать новую волну потрясений, затронувших ликвидность и породивших неопределённость.
В эпоху цифровых активов финансовые учреждения и юрисдикции, не способные действовать быстро, навсегда утратят долгосрочные монопольные права на взимание комиссий и финансовое лидерство, а капитал будет продолжать рассеиваться во всех направлениях.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research